Morgan Stanley Yorumu: Alphabet Hedef Fiyatını 415 Dolara Yükseltti, TPU Geleceğine Güveniyor

TL;DR
· Morgan Stanley, Alphabet hedef fiyatını 375 dolardan 415 dolara yükseltti ve "Overweight" notunu korudu. 29 Haziran kapanış fiyatı olan 353,65 dolara göre yaklaşık %20 yukarı yönlü potansiyel bulunuyor.
· Raporda, Google Cloud gelirinin 2027/2028 yıllarında sırasıyla %106 ve %44 büyüme ile 214 milyar/308 milyar dolara ulaşması bekleniyor.
· Temel varsayım, Alphabet'in 2028 yılına kadar yaklaşık 9 GW işlem gücü eklemesi, bunun yaklaşık 7 GW'ının TPU'dan gelmesi ve yaklaşık 4 GW birinci taraf TPU'sunu dışarıya satmasıdır.
· Google Cloud EBIT'inin 2028 yılında yaklaşık 132 milyar dolara ulaşması ve şirketin toplam EBIT'inin yaklaşık %46'sını oluşturması bekleniyor.
· Riskler arasında TPU dış satış marjları, watt başına gelir elde etme ve 2027/2028 yıllarındaki 350 milyar/375 milyar dolarlık sermaye harcamalarından yeterli getiri sağlanıp sağlanamayacağı yer alıyor.
Morgan Stanley, 29 Haziran tarihli raporunda Alphabet hedef fiyatını 375 dolardan 415 dolara yükseltti ve "Overweight" notunu korudu. Raporun kullandığı 29 Haziran kapanış fiyatı olan 353,65 dolara göre, yeni hedef fiyat yaklaşık %20 yukarı yönlü potansiyele işaret ediyor. Raporda ayrıca, GOOGL hisselerinin geçtiğimiz ay yaklaşık %10 değer kaybettiği, bunun kısmen fonların donanım ve yarı iletken sektörlerine akmaya devam etmesinden kaynaklandığı, ancak bankanın şirketin 2027 ve 2028 yılları için temel görünürlüğünün arttığını ve hisse fiyatındaki düşüşün bir alım fırsatı yarattığını düşündüğü belirtildi.
Bu yükseltmenin temel nedeni sadece arama reklamcılığı değil, aynı zamanda Google Cloud ve kendi geliştirdiği TPU'dur. Morgan Stanley, Alphabet'in yeni bir değerleme aşamasına girdiğini düşünüyor: TPU üretim kapasitesi başarıyla artırılırsa, Google Cloud yalnızca gelirini büyütmekle kalmayıp, 2028 yılına kadar şirketin toplam EBIT'inin neredeyse yarısına katkıda bulunabilir.
Rapor modeline göre, Google Cloud geliri 2027 yılında 214 milyar dolara, 2028 yılında ise 308 milyar dolara ulaşacak; aynı dönemde Google Cloud EBIT'inin yaklaşık 132 milyar dolar olması ve Alphabet'in toplam EBIT'inin yaklaşık %46'sını oluşturması bekleniyor. Bu rakamlar, Morgan Stanley'in işlem gücü kapasitesi, TPU sevkiyatları, dış satışlar ve bulut gelir dönüşümüne ilişkin hesaplamalarına dayanmaktadır ve Alphabet'in resmi yönlendirmesi değildir.
Hedef Fiyat Yükseltmesi, Önce Bulut Geliri ve EPS'ye Bakın
Morgan Stanley'in hedef fiyatı yükseltmesi, doğrudan 2027 ve 2028 yılı model yeniden değerlemesinden kaynaklanıyor.
Rapor, Alphabet'in 2027/2028 yılı toplam şirket gelir tahminlerini sırasıyla %4/%1, hisse başına kazanç (EPS) tahminlerini de %4/%1 oranında yukarı yönlü revize etti. Yeni modelde Alphabet'in 2028 yılı EPS'si 19 dolara ulaşıyor. 415 dolarlık hedef fiyat, 2028 yılı EPS'sinin yaklaşık 22 katına, yani 2027/2028 ortalama EPS'sinin 23 katı fiyat/kazanç (F/K) oranına denk geliyor.
Rapora göre, mevcut GOOGL hissesi yeni 2028 yılı EPS'sine göre yaklaşık 18 kat F/K oranından işlem görüyor ve bu, uzun vadeli ileri F/K ortalaması olan yaklaşık 21 katın altında kalıyor. Morgan Stanley'in değerlendirmesi, Google Cloud ve yapay zeka (AI) ile ilgili iş kollarındaki kâr marjı esnekliği gerçekleşirse Alphabet'in daha yüksek bir değerleme çarpanı alması gerektiği yönünde.
Bu aynı zamanda tüm araştırma raporunun temel çelişkisini oluşturuyor: Alphabet, AI hesaplama gücüne büyük ölçekte yatırım yapıyor ve piyasa sermaye harcaması baskısından endişe ediyor; ancak Morgan Stanley, bu yatırımların Google Cloud gelirine, TPU harici satış gelirine ve temel ürünlerin AI ile paraya çevrilmesine dönüşebileceğini düşünüyor.
9GW Yeni Hesaplama Gücü, Bu Modelin Başlangıç Noktası
Morgan Stanley'in Google Cloud tahminlerini yukarı yönlü revize etmesi, öncelikle hesaplama kapasitesinin yeniden tahmin edilmesinden kaynaklanıyor.
Rapor, Alphabet'in 2028 yılına kadar yaklaşık 9GW yeni raf güç kapasitesi eklemesini bekliyor; bunun yaklaşık 7GW'si TPU'lardan, yaklaşık 2GW'si ise Nvidia GPU'larından gelecek. 2027 yılı için yeni kapasite tahmini de daha önceki 5,2GW'den 6,9GW'ye yükseltildi.
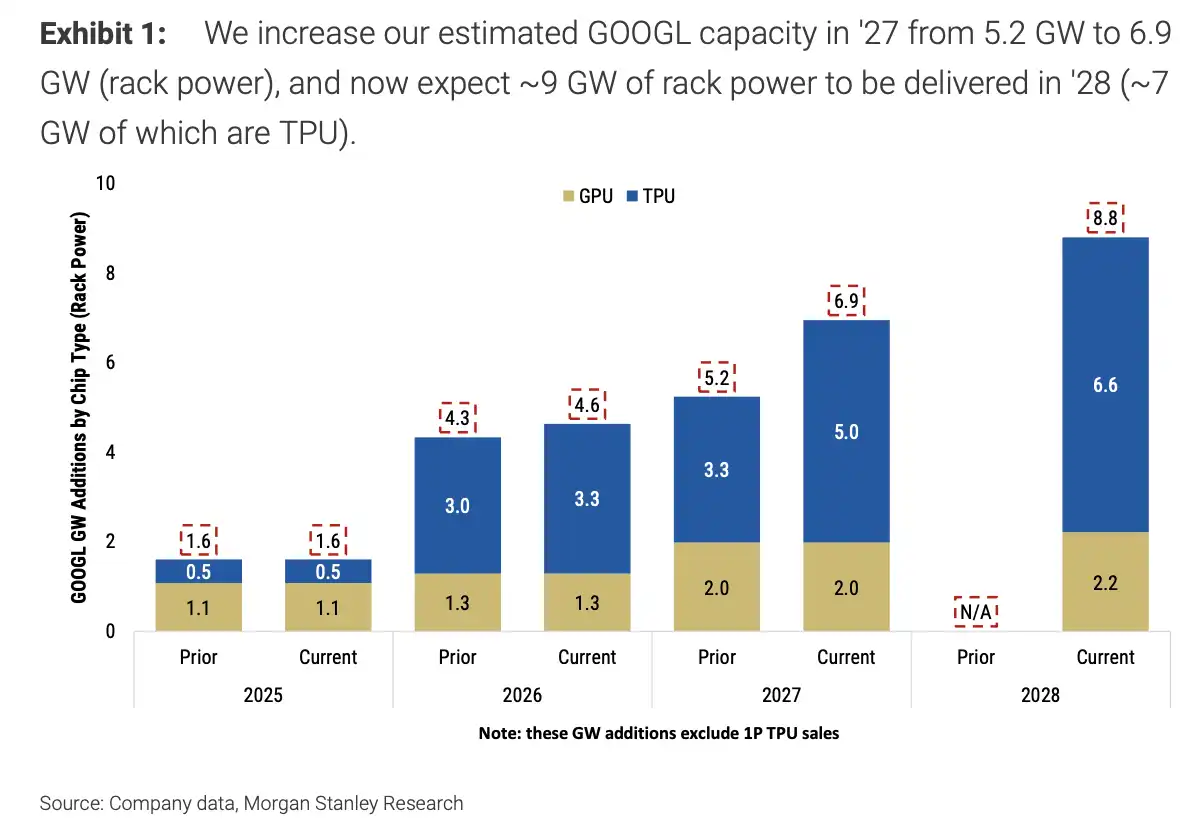
Bu model, basitçe "AI talebinin daha güçlü olduğu" varsayımına dayanmıyor; aksine, Google Cloud gelirini ASIC sevkiyatları, raf gücü ve kullanılabilir hesaplama gücünden türetiyor. Raporun kullandığı temel varsayım, çekirdek Google Cloud gelirinin 2027/2028 yıllarında sırasıyla watt başına 15 dolar ve 18 dolar olarak paraya çevrilmesi ve bunun da 1520 milyar dolar ve 2290 milyar dolarlık çekirdek bulut gelirine karşılık gelmesi.
Rapor ayrıca, 2028 yılına kadar Alphabet'in yeni hesaplama gücünün yaklaşık yarısının Google Cloud için, diğer yarısının ise arama, AI Agent, YouTube gibi temel ürünler için kullanılacağını varsayıyor. Başka bir deyişle, TPU kapasite artışı hem bulut işini hem de Alphabet'in dahili AI ürünlerinin ticarileşmesini destekliyor.
TPU Dış Satışı, Google Cloud'un Gelir Tavanını Belirliyor
Google Cloud'un geliri 308 milyar dolara fırladı; kilit nokta yalnızca çekirdek bulut değil, aynı zamanda TPU dış satışı.
Morgan Stanley, Alphabet'in 2028 yılına kadar kendi işleri ve bulut iş yükleri için yaklaşık 5 GW TPU'yu elinde tutacağını, aynı zamanda dış müşterilere yaklaşık 4 GW birinci taraf TPU satacağını öngörüyor. Rapora göre, birinci taraf TPU satışları 2027/2028 yıllarında Google Cloud gelirine sırasıyla yaklaşık 62 milyar/79 milyar dolar katkı sağlayacak.
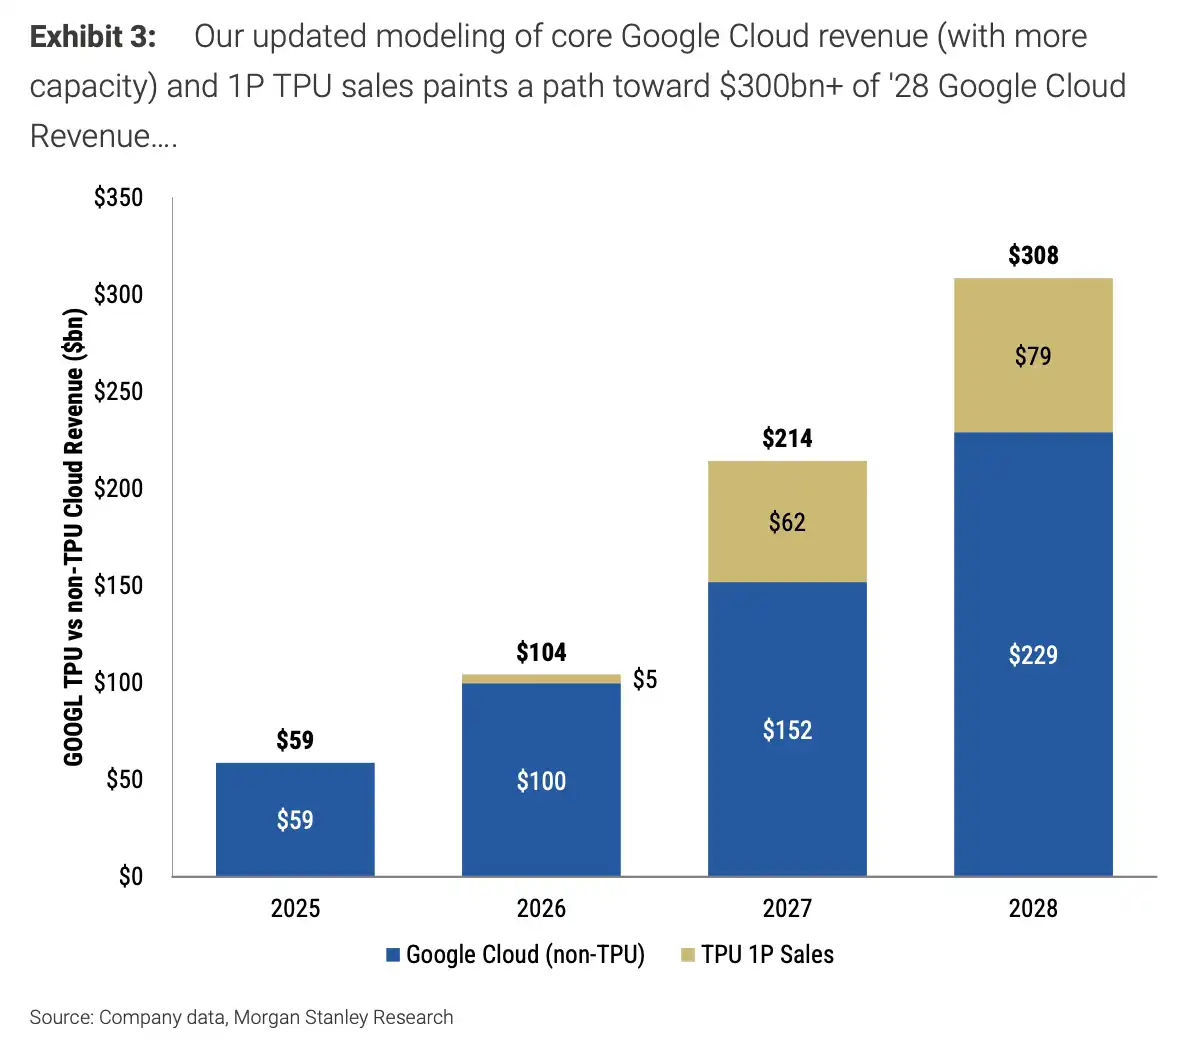
Bu gelir, Google Cloud'un 229 milyar dolarlık çekirdek bulut gelirinden 308 milyar dolarlık toplam gelire yükselmesindeki temel artışı oluşturuyor.
Rapor, TPU dış satışının birim ekonomisini daha da detaylandırıyor. Morgan Stanley, birinci taraf TPU sistemi satışlarının brüt kar marjının yaklaşık %20 olduğunu ve her 1 GW TPU dış satışının yaklaşık 20 milyar dolar gelire denk geldiğini varsayıyor. Satış şekli ağırlıklı olarak raf sistemleri şeklinde, tam veri merkezi kabukları olarak değil. Rapor ayrıca bu brüt kar marjının daha fazla kanal kontrolü ve sonraki açıklamalarla doğrulanması gerektiğini kabul ediyor.
Bu aynı zamanda araştırma raporunda en dikkat çekici kısım. Google geçmişte daha çok bir AI modeli ve bulut hizmet sağlayıcısı olarak anlaşılıyordu, ancak bu modelde AI altyapı tedarikçisi yönüne de uzanıyor. Dış müşteriler TPU sistemini satın almaya istekli olursa, Google Cloud'un gelir sınırı belirgin şekilde genişleyecek.
Ancak burada en büyük ayrışma da var. TPU ekosistemi, yazılım uyumluluğu, müşteri geçiş maliyetleri ve Broadcom gibi tedarik zinciri maliyet akışları, dış satış hacmini ve brüt kar marjını etkileyecek. 4 GW dış satış veya %20 brüt kar marjı gerçekleşmezse, Google Cloud geliri ve EBIT'inin aşağı yönlü revize edilmesi gerekecek.
Bulut Kârı, Alphabet Değerlemesinin Merkezine Taşınıyor
Gelir artışı nihayetinde kâra yansımalı.
Morgan Stanley, Google Cloud gelirinin 2027/2028 yıllarında sırasıyla %106/%44 büyüyeceğini ve 2028'de 308 milyar dolara ulaşacağını öngörüyor. Daha da önemlisi, rapor Google Cloud EBIT'inin 2028'de yaklaşık 132 milyar dolara ulaşacağını ve şirketin toplam EBIT'inin yaklaşık %46'sını oluşturacağını tahmin ediyor.
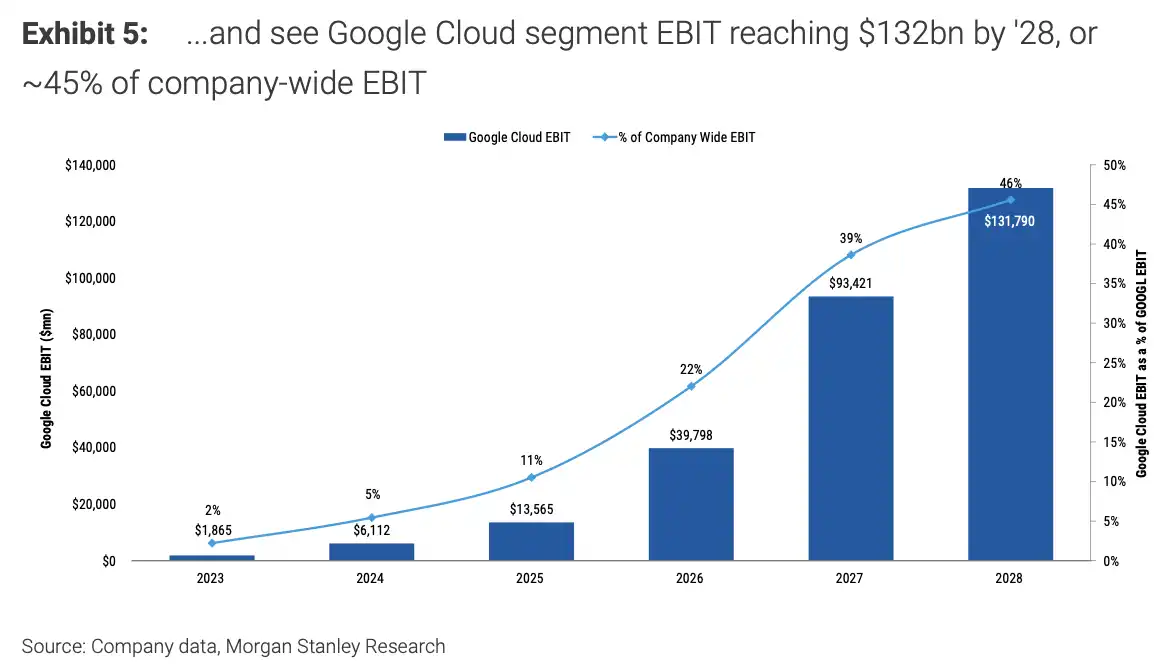
Bu, eğer model doğruysa, Google Cloud'un artık sadece Alphabet'in yüksek büyüme gösteren bir iş kolu olmayacağı, aksine şirketin en önemli kâr kaynaklarından biri haline geleceği anlamına geliyor. Arama reklamcılığı hâlâ temel iş kolu olmaya devam ediyor, ancak bulut işinin değerleme ağırlığı belirgin şekilde artacak.
Bu aynı zamanda Morgan Stanley'in neden hedef fiyatı 415 dolara yükseltmeye istekli olduğunu da açıklıyor. Raporda verilen değerleme senaryolarına göre, baz senaryoda 415 dolar, 2027/2028 ortalama hisse başına kârının (EPS) 23 katına denk geliyor; iyimser senaryoda 480 dolar, kötümser senaryoda ise 250 dolar. Değerleme aralığının bu kadar geniş olması, piyasanın TPU dış satışı, bulut kârlılığı ve AI'dan para kazanma konularında hâlâ büyük görüş ayrılıkları olduğunu gösteriyor.
Sermaye Harcamaları En Büyük Baskı
Daha yüksek gelir ve kâr varsayımları, daha büyük sermaye harcamalarıyla desteklenmeyi gerektiriyor.
Morgan Stanley, Alphabet'in 2027 yılı sermaye harcaması tahminini 300 milyar dolardan 350 milyar dolara, 2028 yılı sermaye harcaması tahminini ise 375 milyar dolara yükseltti. Rapora göre, bu artış esas olarak daha yüksek TPU kapasitesi ve hesaplama gücü inşa ihtiyacından kaynaklanıyor.
Bu, doğrudan finansal baskı yaratacak. Rapor modelinde, Alphabet'in amortisman giderlerinin 2026'da yaklaşık 34,5 milyar dolardan 2027'de yaklaşık 70,2 milyar dolara yükselmesi ve 2028'de yaklaşık 117,6 milyar dolara ulaşması bekleniyor. Serbest nakit akışı da etkilenecek; 2027'de negatife dönmesi, 2028'de ise yaklaşık 23,2 milyar dolara toparlanması öngörülüyor.
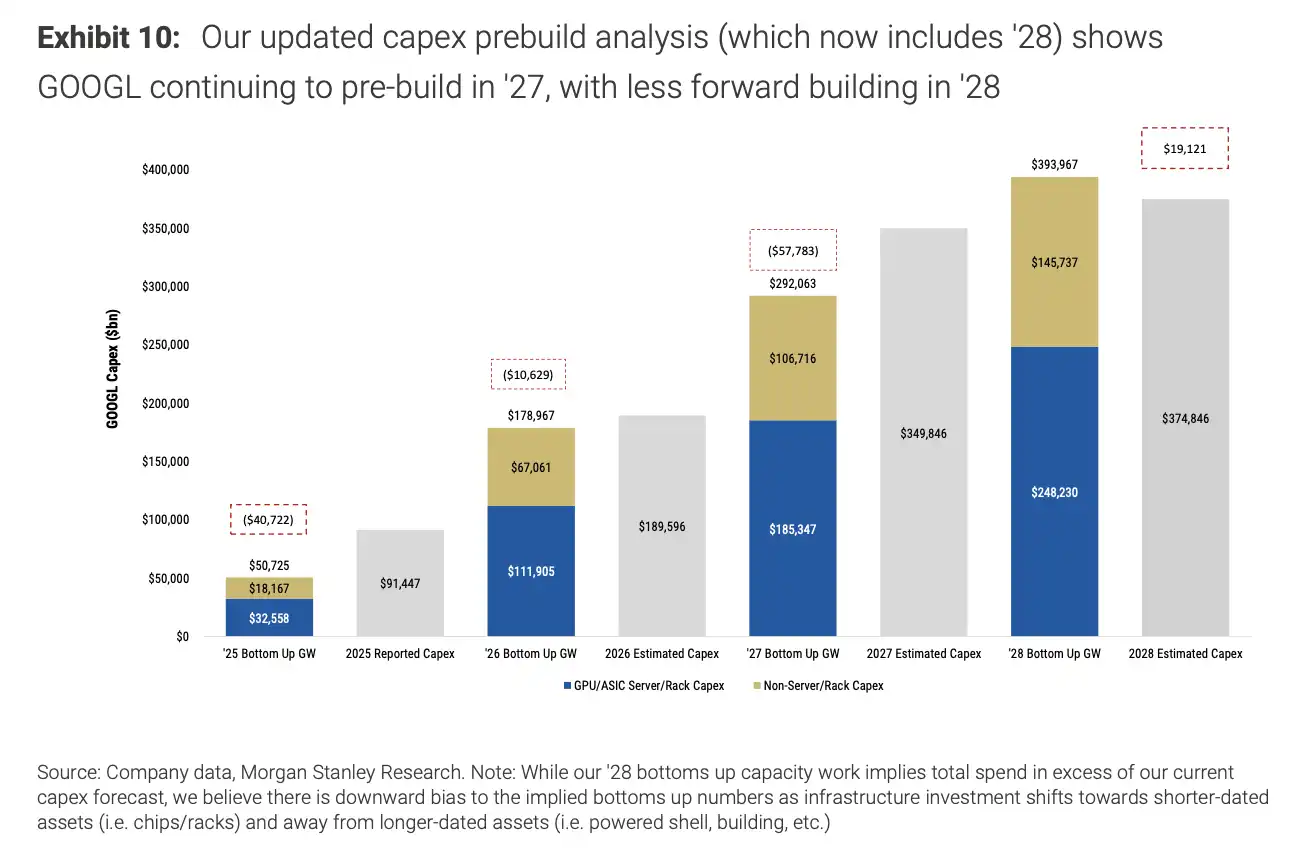
Morgan Stanley ayrıca iki dengeleyici faktörden de bahsediyor. Birincisi, Alphabet'in veri merkezi kabuklarını tamamen kendi inşa etmek yerine, daha çok veri merkezi kiralama veya finansal ortaklarla iş birliği yapma yoluna gidebilmesi. İkincisi, MediaTek'in TPU tedarikindeki katkısının artmasıyla, TPU donanım maliyetlerinin bir kısmının Broadcom mimarisine dayalı sermaye harcaması tahminlerinden daha düşük olabilmesi.
Ancak bunlar hâlâ model varsayımları. Piyasanın bundan sonra bakacağı şey, Alphabet'in AI'ya yatırım yapmaya devam edip etmeyeceği değil, bu yatırımların gelir, kâr ve nakit akışına dönüşüp dönüşemeyeceği.
415 dolarlık hedef fiyatın arkasında çok net bir doğrulama zinciri var: TPU sevkiyatlarının planlandığı gibi gerçekleşip gerçekleşmeyeceği, harici müşterilerin TPU sistemlerini satın almaya istekli olup olmayacağı, Google Cloud'un yeni hesaplama gücünü gelire dönüştürüp dönüştüremeyeceği ve bulut işinin EBIT oranının yükselmeye devam edip etmeyeceği. Bu adımlar sorunsuz bir şekilde gerçekleşirse, Alphabet'in değerleme mantığı bir arama reklamcılığı şirketinden daha çok bir AI altyapısı ve bulut kâr platformuna dönüşecek; herhangi bir adım beklentilerin altında kalırsa, yüksek sermaye harcamaları önce bir baskı unsuru haline gelecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler