Pop Mart'in üçüncü çeyrek geliri yaklaşık yüzde elli düştü; Labubu'dan sonra büyüme nasıl istikrarlı tutulacak?
TL;DR
·Üçüncü çeyrek geliri yıllık bazda %45—50 düştü; bu, JPMorgan'ın önceden öngördüğü %37'lik düşüşten daha zayıf ve özellikle denizaşırı pazarlardaki düzeltme belirgin.
·JPMorgan, 2026 düzeltilmiş net kâr tahminini yaklaşık %16 düşürerek 7,871 milyar yuan'a indirdi; "azalt" notunu korudu ve hedef fiyatı 100 Hong Kong dolarına düşürdü.
·Banka, dördüncü çeyrek gelirinin çeyreklik bazda yalnızca yaklaşık %1 artmasını, ikinci yarı net kâr marjının yaklaşık %21'e gerilemesini bekliyor; satış toparlanması ve maliyet sindirimi kritik hale geliyor.
·Stoklar Mayıs civarında zirve yaptı ve Ağustos'ta düşmeye başladı; küresel tedarik ve bölgeler arası transferlerin stok hazırlama verimliliğini iyileştirmesi bekleniyor.
·Amiral mağazaları, yeni IP'ler ve üyelik operasyonları artış sağlıyor; ancak bunların Labubu çılgınlığı geriledikten sonraki talep açığını telafi edip edemeyeceği hâlâ doğrulanmayı bekliyor.
Pop Mart'ın performans düzeltmesi devam ediyor.
2026'nın üçüncü çeyreğinde şirketin toplam geliri yıllık bazda %45—50 düştü; Çin pazarı geliri %25—30 azalırken, Asya-Pasifik, Amerika ve Avrupa gibi denizaşırı pazarlardaki düşüş daha belirgin oldu.
Bu performans, JPMorgan'ın önceden öngördüğü %37'lik düşüşten daha zayıf ve bankanın belirttiği alıcı beklenti aralığının alt sınırına yakın. JPMorgan, 28 Ekim tarihli araştırma raporunda Pop Mart'ın hedef fiyatını 110 Hong Kong dolarından 100 Hong Kong dolarına düşürdü, "azalt" notunu korudu ve 2026 düzeltilmiş net kâr tahminini 9,341 milyar yuan'dan 7,871 milyar yuan'a indirdi; bu yaklaşık %16'lık bir düşüş ve 2025'e göre yaklaşık %39 azalma anlamına geliyor.
Piyasanın yeniden değerlendirmesi gereken soru şu: Labubu düzeyinde bir başka hit ürün olmadan, Pop Mart'ın mevcut IP'leri, mağaza ağı ve üyelik sistemi ne kadar normalleşmiş gelir ve kârı destekleyebilir.
Dördüncü çeyreğin kilit noktası, satışların çeyreklik düşüşü durdurup durduramayacağı
Üçüncü çeyrek yüksek bir yıllık baz etkisiyle karşılaştı; bu nedenle dördüncü çeyrekte çeyreklik bazda istikrar sağlanıp sağlanamaması, yıllık düşüş oranının kendisinden daha fazla kısa vadeli işletme eğilimini yansıtıyor.
JPMorgan, Pop Mart'ın dördüncü çeyrek gelirinin yaklaşık 6,56 milyar yuan olmasını, yıllık bazda yaklaşık %41 düşmesini ve çeyreklik bazda yaklaşık %1 artmasını bekliyor. Bunun içinde Çin pazarı geliri çeyreklik bazda büyük ölçüde sabit kalırken, denizaşırı gelir çeyreklik bazda yaklaşık %2 artıyor. Bu, bankanın yoğun sezonun getireceği belirgin toparlanmayı henüz temel tahminine dahil etmediği anlamına geliyor.
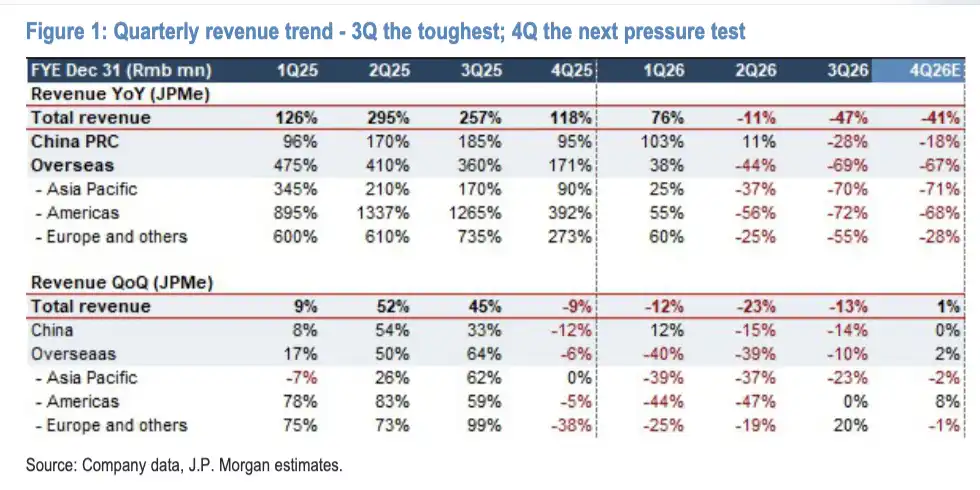
Yönetimin değerlendirmesi görece olumlu. Araştırma raporunun aktardığına göre şirket, dördüncü çeyrekte Çin pazarı gelirinin çeyrek bazında kabaca sabit kalmasını ve hafif bir artış göstermesini, yıl genelinde ise pozitif büyümeyi korumasını bekliyor; yurt dışı pazarlarda dördüncü çeyreğin yoğun sezonuna girilmesiyle gelirin çeyrek bazında artması bekleniyor, ancak Avrupa'da hâlâ bir miktar belirsizlik bulunuyor.
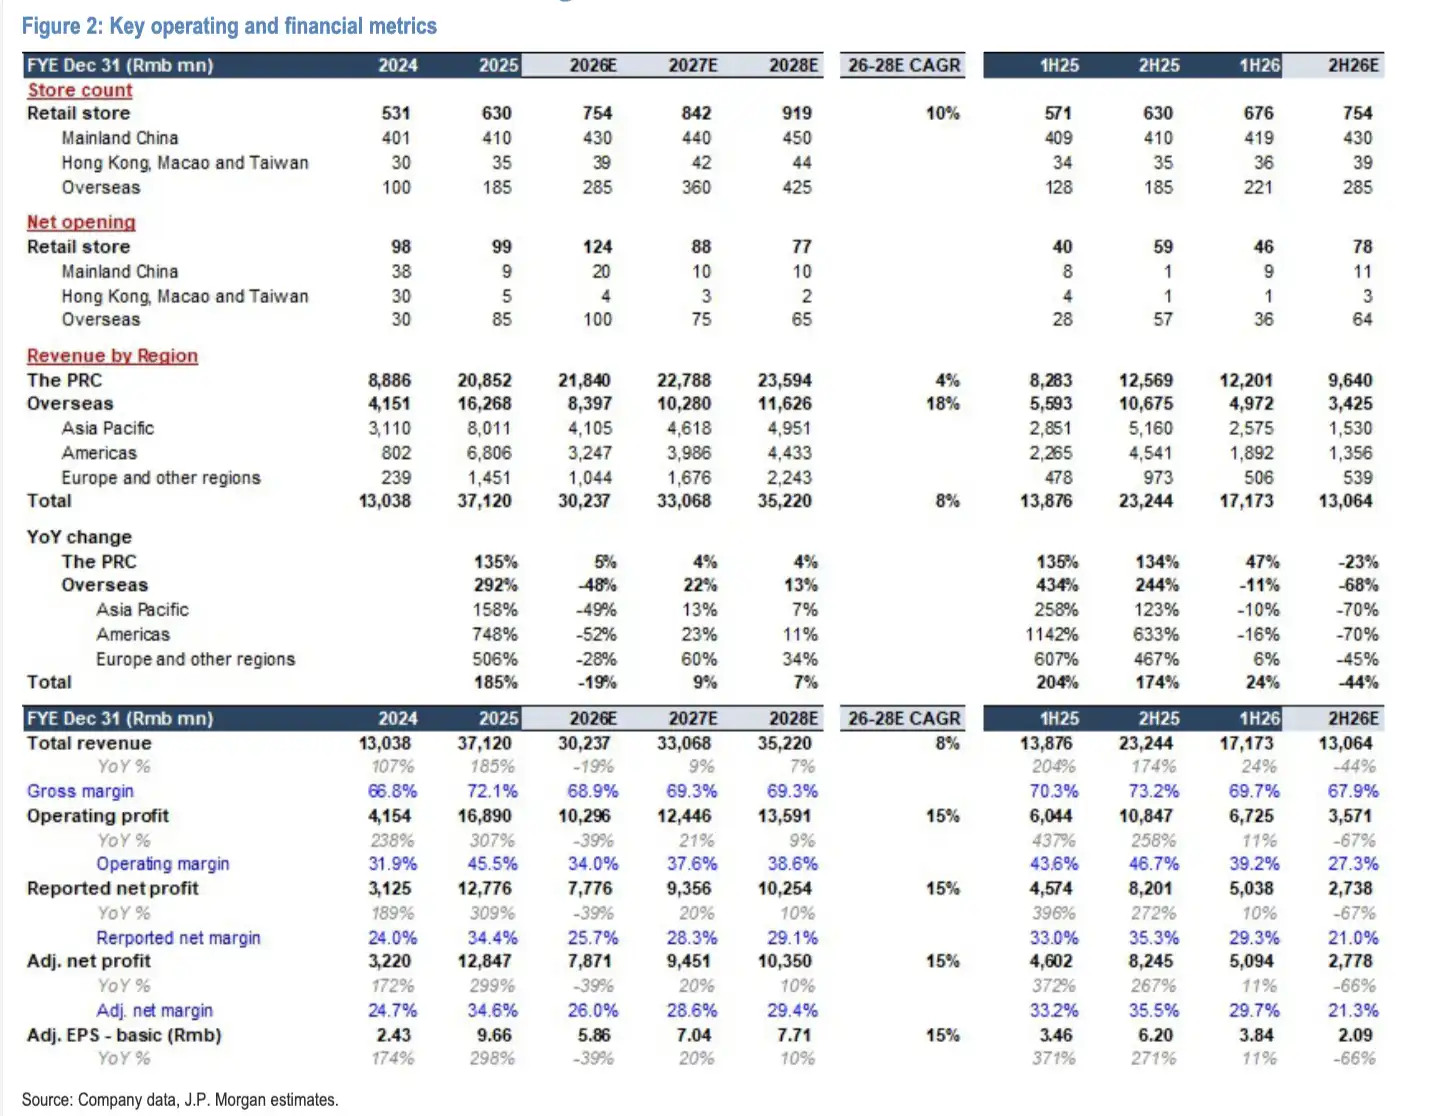
Bölgesel farklılaşma yıl geneli tahminlerine de yansıyor. JPMorgan, 2026 yılında Çin pazarı gelirinin yaklaşık 21,84 milyar yuan, yıllık bazda yaklaşık %5 artış; yurt dışı gelirinin ise yaklaşık 8,4 milyar yuan, yıllık bazda yaklaşık %48 düşüş göstermesini bekliyor. Yıl geneli toplam gelirin 30,237 milyar yuan olması ve yıllık bazda yaklaşık %19 azalması öngörülüyor.
Bankanın 2027 yılına ilişkin tahmini hâlâ ılımlı bir toparlanma içeriyor: gelirin yaklaşık %9, düzeltilmiş net kârın ise yaklaşık %20 artması bekleniyor. Ancak bu değerlendirme, yurt dışı operasyonların iyileşmesi, satışların ve kâr marjlarının kademeli olarak istikrar kazanmasıyla desteklenmeye ihtiyaç duyuyor.
Gelir gerilerken mağaza açma maliyetleri birikmeye devam ediyor
Satışlardaki yavaşlama gider baskısını büyütüyor.
Yönetim, 2026 yılının ikinci yarısında brüt kâr marjının ilk yarıya göre 2 puandan fazla düşmemesini, aynı zamanda gider oranının artmasını ve net kâr marjının gerilemesini bekliyor. Brüt kâr marjı üzerindeki baskı temel olarak iki faktörden kaynaklanıyor: birincisi, yurt dışı gelirin payının azalması, zira yurt dışı iş kolunun brüt kâr marjı yurt içinden daha yüksek; ikincisi ise şirketin bazı yurt dışı pazarlarda rekabet gücünü korumak için aktif olarak fiyat ayarlaması yapması. Yönetimin açıklamasına göre bu fiyat ayarlamaları stok eritme amacıyla yapılmıyor.
Hızla daraltılması daha zor olan kalem mağaza maliyetleri. Yurt dışında yeni açılan mağazalar personel, kira ve tadilat gibi giderleri beraberinde getiriyor; gelir düştükten sonra bu görece sabit maliyetler gelir içinde daha yüksek bir pay tutarak kâr marjını daha da aşağı çekiyor.
JPMorgan, şirketin ikinci yarıda düzeltilmiş net kâr marjının yaklaşık %21,3 olmasını, bunun ilk yarıdaki %29,7'nin altında kalmasını bekliyor; yıl geneli düzeltilmiş net kâr marjının ise yaklaşık %26 ile 2025 yılındaki %34,6'nın altında olması öngörülüyor. Bankanın 2026 yılına ilişkin düzeltilmiş net kâr tahmini de araştırma raporunda belirtilen Bloomberg konsensüs tahmininin yaklaşık %26 altında. Kâr marjının korunup korunamayacağı konusunda iki tarafın değerlendirmesi arasında belirgin bir fark bulunuyor.
Bu bağlamda amiral gemisi mağaza genişlemesi hem müşteri kazanma aracı hem de operasyonel verimliliğe yönelik talepleri artırıyor.
Pop Mart yurt dışında amiral gemisi mağaza açılışlarını hızlandırıyor. Paris'teki amiral gemisi mağaza eylülde açıldı, Londra mağazası deneme operasyonuna başladı; eylül sonu itibarıyla ABD'deki mağaza sayısı 100'ü aştı. Sonraki rezerv projeler arasında New York, Milano ile ABD ve Paris'te eklenecek yeni amiral gemisi mağazalar da yer alıyor.
Yurt içindeki bazı amiral gemisi mağazalar güçlü müşteri çekme kapasitesi sergilemiş durumda. Yönetimin açıkladığına göre ekim ayında amiral gemisi mağazaların satışları ağustosa göre hâlâ çift haneli büyüme gösterdi, ortalama aylık müşteri trafiği ilk 50 mağazanın ortalamasının iki katını aştı, yeni müşteri katkısı ve dönüşüm oranı da daha yüksek oldu. Bazı amiral gemisi mağazaların ilk ay satışları 10 milyon yuanı aştı.
Ancak tek tek amiral gemisi mağazaların performansının yine de genel mağaza ağının getirisine dönüşmesi gerekiyor. Bir sonraki güçlü IP döngüsü gecikirse, büyük mağazaların sürekli olarak yeterli satış üretip yeni maliyetleri karşılayıp karşılayamayacağı genişleme stratejisinin temel sınavı olacak.
Stoklarda iyileşme, yeni IP'lerin devralması hâlâ zaman alacak
Stok, bu güncellemedeki daha olumlu sinyallerden biri.
Yönetimin açıklamasına göre, şirketin toplam stoğu Mayıs civarında zirve yaptı, Ağustos'ta düşmeye başladı ve Eylül sonuna kadar belirgin bir gerileme eğilimi gösterdi. Şirket, stokları sıkı bir şekilde kontrol etme taahhüdünü yineledi ve şu anda büyük ölçekli bir promosyon planı bulunmuyor.
Tedarik zinciri de yeniden düzenleniyor. Pop Mart, merkezde küresel bir satın alma ekibi kurdu; daha önce dört bölgenin ayrı ayrı satın alma yaptığı modeli, bölgelerin talep sunması ve merkezin satın almayı koordine etmesi yönünde değiştirdi; bu sayede popüler ürünlerin mükerrer stoklanması ve bölgeler arası arz-talep uyumsuzluğu azaltılacak.
Bölgeler arası transferler arttı ve Çin'deki depolar da denizaşırı pazarların tedarikini destekliyor. ABD e-ticareti yerel karşılamayı başardı; Avrupa ise yıl sonuna kadar yerel karşılamayı hedefliyor. Bu önlemlerin stok ve lojistik verimliliğini artırması bekleniyor, ancak nihayetinde nihai satışların toparlanmasıyla desteklenmesi gerekiyor.
Tüketici operasyonları açısından, Çin pazarında bazı iyileşmeler görüldü. Üçüncü çeyrekte perakende mağaza müşteri trafiği yıllık bazda arttı, yeni müşteri sayısı çift haneli büyüme kaydetti ve büyüme hızı ikinci çeyreğe göre hızlandı; tekrar satın alma oranı yıllık bazda yaklaşık olarak sabit kaldı, ikinci yıl elde tutma oranı iyileşti ve IP'ler arası, kategori ötesi tüketim yapan üye sayısı da arttı.
Denizaşırı üyelik sistemi hâlâ inşa halinde. Şu anda iki üç pazar dışında, üyelik sistemi diğer pazarlarda devreye alındı ve üye kazanımı da mağaza operasyonlarına ve performans değerlendirmesine dahil edildi. Ancak Asya-Pasifik bölgesinde üye satışlarının payı hâlâ Çin'in altında ve kanallar arası tüketimin olgunluk düzeyinde de farklılık bulunuyor.
Ürün tarafında, Pop Mart IP portföyünü genişletiyor. Twinkle Twinkle üçüncü çeyrekte iyi bir performans gösterdi, Dimoo Pixar ile işbirliği sayesinde Avrupa ve ABD pazarlarında dikkat çekti, Molly'nin yirminci yıl dönümü etkinliği Bangkok'ta ilgi uyandırdı ve Crybaby'nin de Bangkok'ta ilk temalı mağazasını açması planlanıyor. Üçüncü çeyrekte ilk altı IP, Asya-Pasifik pazarındaki satışların %60'ından fazlasını birlikte oluşturdu.
Bu gelişmeler, çoklu IP operasyonunun hâlâ sürdüğünü gösteriyor. Ancak mevcut aşamada, bunlardan birinin Labubu'nun satış ölçeğini kopyalayabileceğini doğrulamak için henüz yeterli değil.
İçerik ve yeni kategori işlerinin katkısı da zaman gerektiriyor. Labubu filmi hâlâ senaryo aşamasında, animasyon projeleri denizaşırı ortaklarla görüşülüyor ve yönetim kısa vadede içerik bütçesinin önemli ölçüde artırılmayacağını öngörüyor. Tatlıcı dükkânları, POPOP mağazaları ve Hirono yaşam tarzı mağazaları küçük ölçekte ilerliyor; yapı blokları kategorisindeki ilerleme ise görece yavaş.
JPMorgan'ın verdiği 100 HKD hedef fiyat, 2027 tahmini F/K oranı olan 12 kata karşılık geliyor; yani tahmin edilen 2027 hisse başına kârın 12 kat değerleme ile çarpımı. Banka, Çin'in ihtiyari tüketim hisselerine yakın değerleme çarpanları kullanarak büyümedeki yavaşlama ve kâr marjı baskısına ilişkin temkinli değerlendirmesini yansıtıyor.
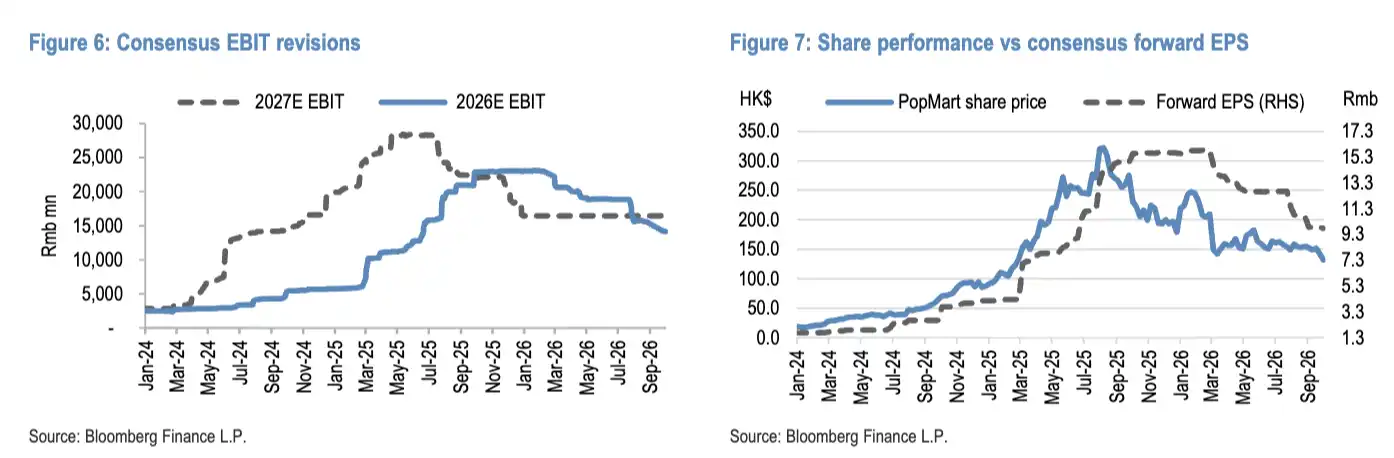
Sonraki dönemde doğrulanması gereken değişkenler artık oldukça net: dördüncü çeyrek satışları çeyreklik bazda düşüşü durdurabilecek mi, yurt dışı mağazalar faaliyet getirisini iyileştirebilecek mi ve Labubu dışındaki IP'ler gelir katkısını sürekli genişletebilecek mi. Stoklardaki gerileme iyileşme sinyali sunuyor; ancak kâr beklentilerinin istikrar kazanıp kazanamayacağı hâlâ satış toparlanmasının ve maliyet sindiriminin hızına bağlı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler