SoFi rekor gelir elde etti, büyüme motoru hâlâ bir kredi işi

27 Ekim'de, ABD'li finans teknolojisi şirketi SoFi rekor bir çeyrek finansal sonuç açıkladı ve tüm yıl gelir beklentisini yeniden yükseltti. Uygulamasında mevduat, yatırım ve kredi kartı bulunuyor, ancak finansal sonuçlarda en hızlı büyüyen ana iş kolu krediler oldu.
SoFi'nin üçüncü çeyrek finansal sonuçlarına göre, şirketin çeyrek net geliri yıllık bazda %44 arttı ve net kâr 241 milyon dolara ulaştı. Gelir artışının arkasında krediler, finansal hizmetler ve teknoloji platformunun performansı aynı değil.
SoFi, kullanıcıların daha fazla finansal ihtiyacını tek bir yerde karşılamasını istiyor. Şirket için mevduat ve yatırım hesapları müşteri ve fon getirebilir, krediler faiz ve ücret geliri sağlayabilir, teknoloji platformu ise diğer işletmelere finansal altyapı sunar. Bu iş kolları birbirine bağlı olsa da aynı hızda para kazandıkları anlamına gelmez.
Büyümenin parası nereden geliyor?
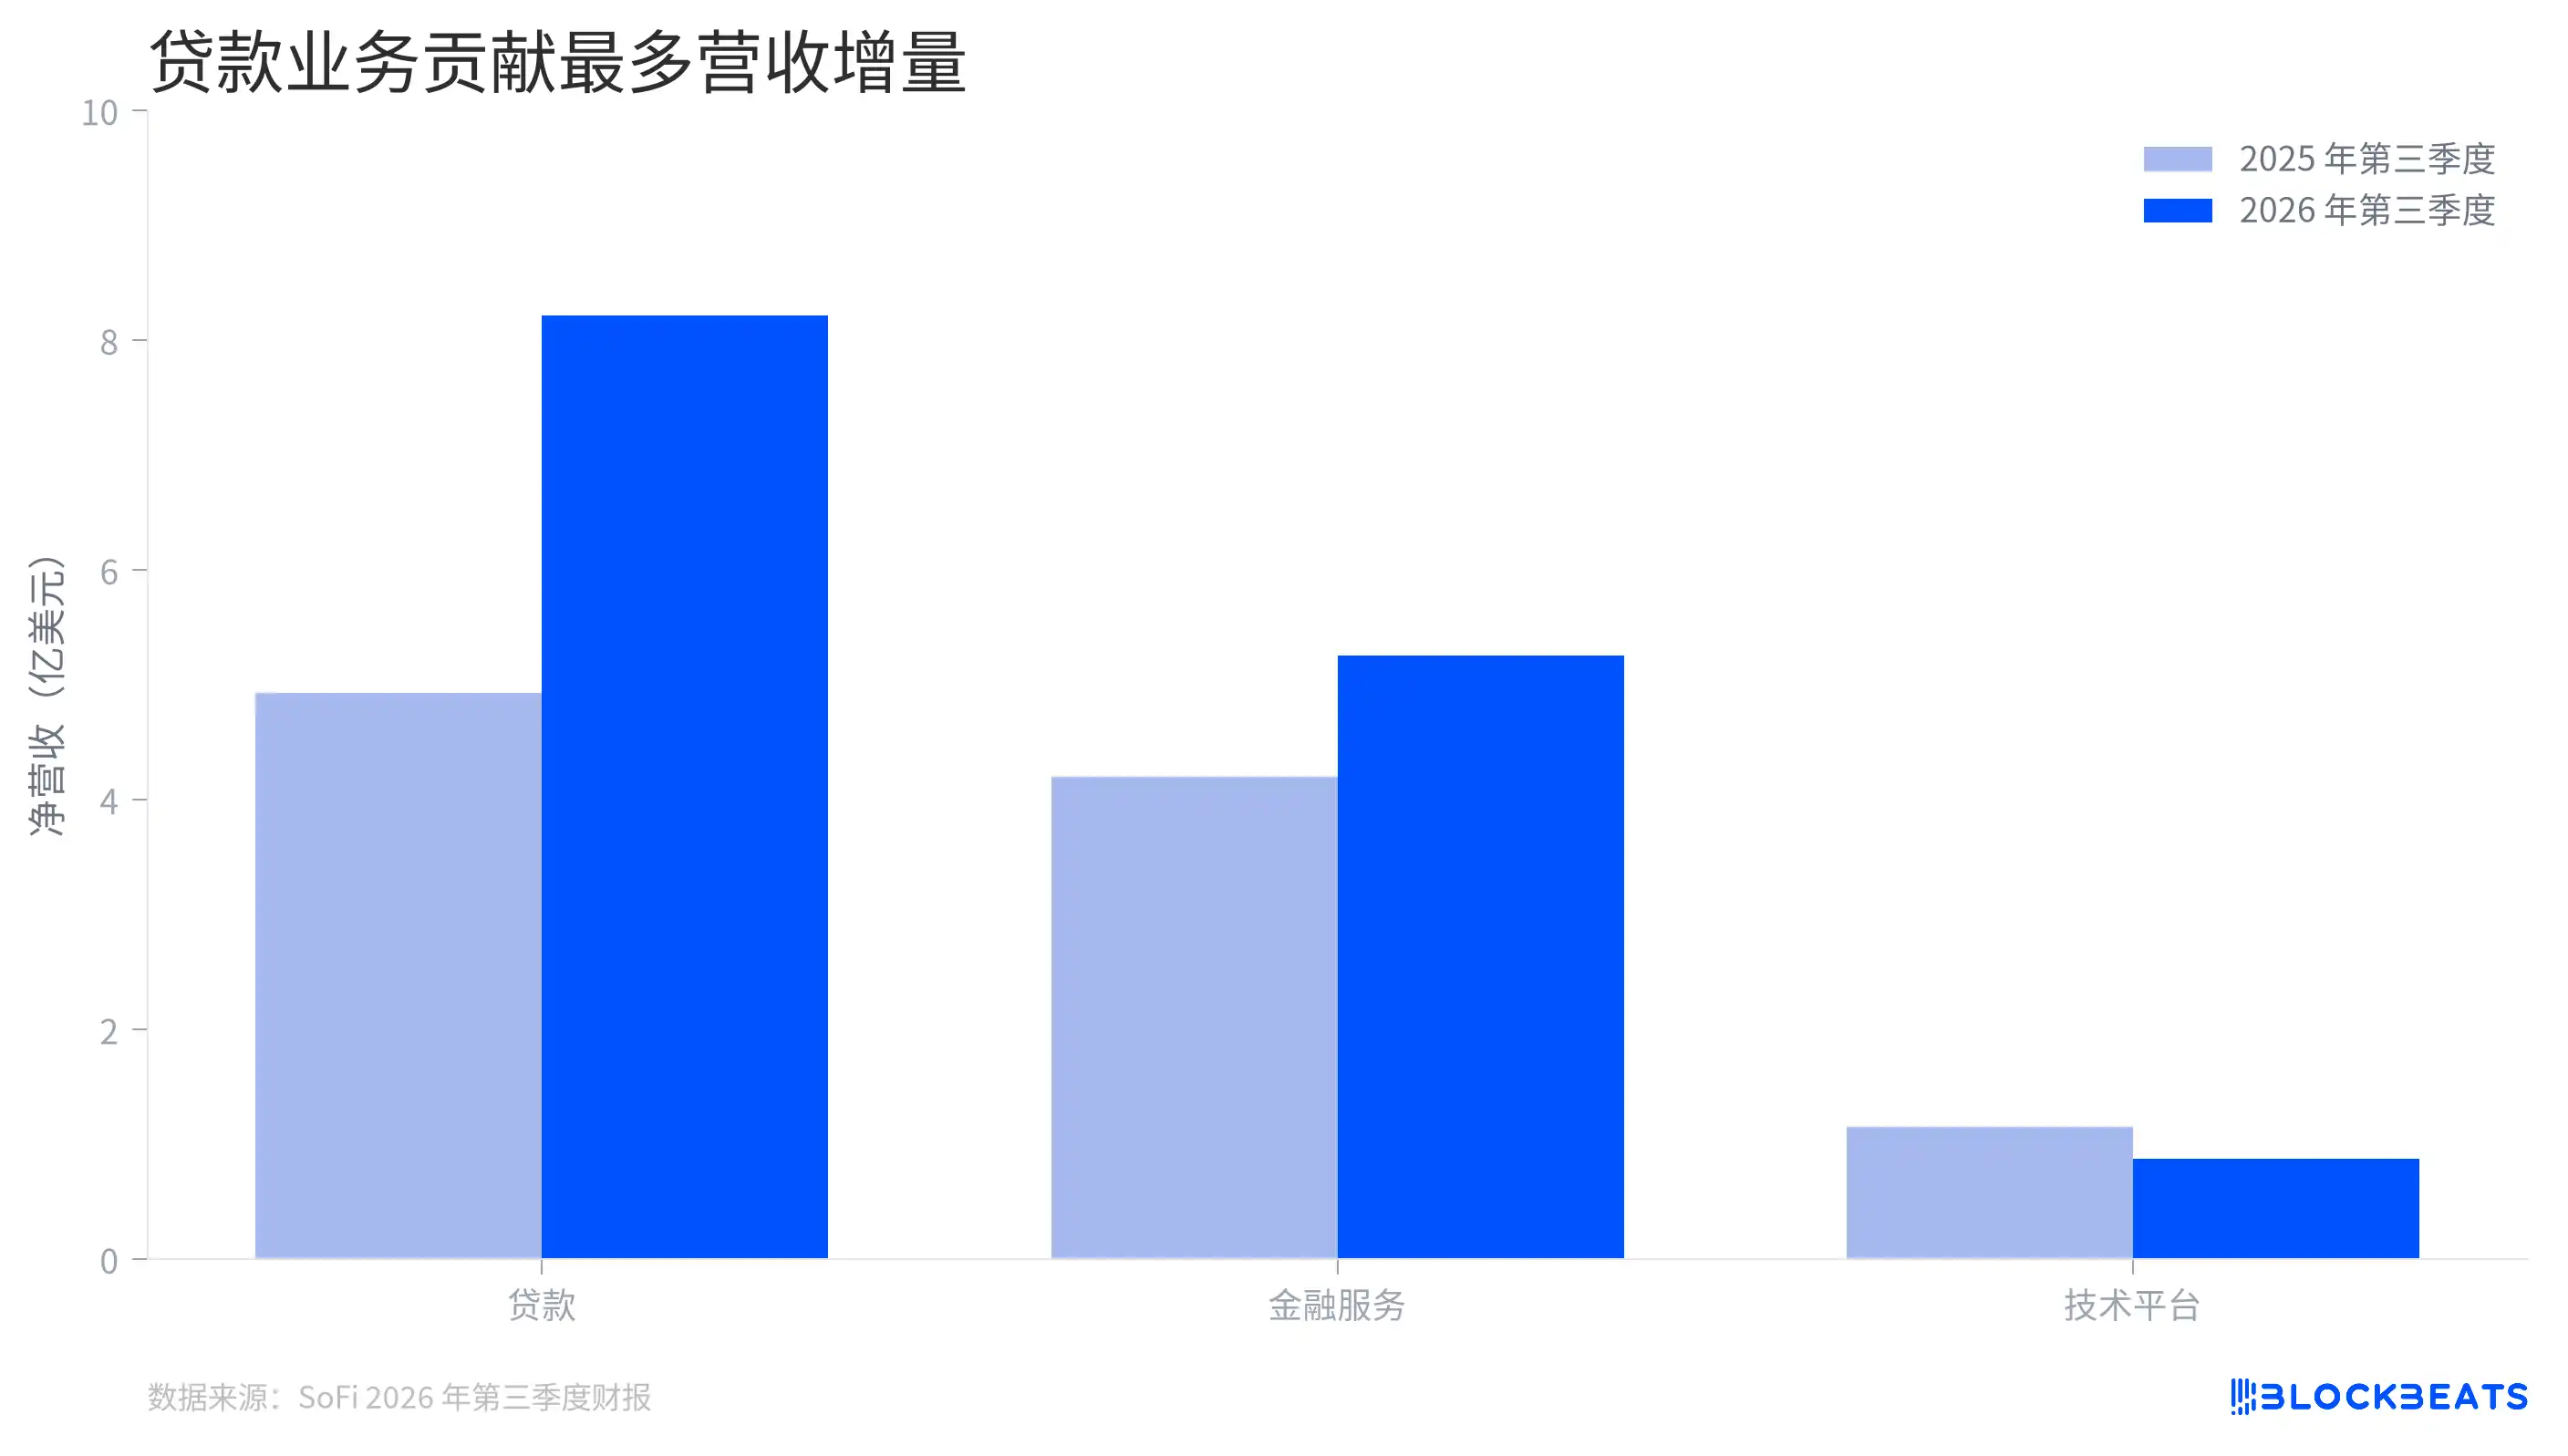
Kredi iş kolu en fazla gelir artışına katkı sağladı
Kredi segmenti bu çeyreğin en büyük büyüme kaynağı oldu. Geçen yılın aynı dönemine kıyasla bu iş kolunun net geliri yaklaşık 328 milyon dolar arttı ve artış miktarı diğer iki segmentteki değişimi aştı. Bireysel kredi hacminin genişlemesi daha fazla faiz geliri ve kredi kullandırma ücreti getirdi.
Bu büyüme SoFi'yi anlama biçimini de değiştiriyor. Kullanıcı uygulamayı açtığında bir dizi finansal araç görüyor, ancak şirketin gelir artışı hâlâ borçlanma talebi, kredi fiyatlaması ve fon maliyetiyle yakından ilişkili. Ürün giriş noktalarının artması, gelirin otomatik olarak kredi döngüsünden koptuğu anlamına gelmiyor.
Finansal hizmetler segmenti de büyüyor. Bu segment mevduat ve yatırım gibi işleri, ayrıca üçüncü taraflar için borçlu bulma veya kredi kullandırma hizmeti sunan kredi platformu işini içeriyor. İkincisinden elde edilen gelir finansal hizmetler segmentinde kaydediliyor; bu nedenle "finansal hizmetler"i tamamen kredi piyasasından etkilenmeyen gelir olarak görmek, kredi iş kolunun varlığını da hafife almak olur.
Segment verilerinde bir de muhasebe ayrıntısı var. Grafikte gösterilen, şirketin açıkladığı segment net gelirleridir; segmentler arasında iç işlemler ve mahsuplaşmalar bulunur, bu nedenle sütunlar basitçe toplanıp doğrudan konsolide gelir olarak kabul edilemez.
Teknoloji platformu farklı bir yörünge izledi. Finansal raporlara göre, bu segmentin geliri yıllık bazda %24 azaldı; karşılaştırma dönemi büyük bir müşterinin ayrılmasından etkilendi. Şirket, bu müşterinin etkisi hariç tutulduğunda segment gelirinin yıllık bazda %18 arttığını belirtiyor. Bu iki rakam farklı soruları yanıtlıyor: ilki raporlanan gelirdeki gerçek değişimi, ikincisi ise kalan iş kolunun büyümesini gözlemlemek için kullanılıyor.
Mevduatlar kredi büyümesi için neden önemli?
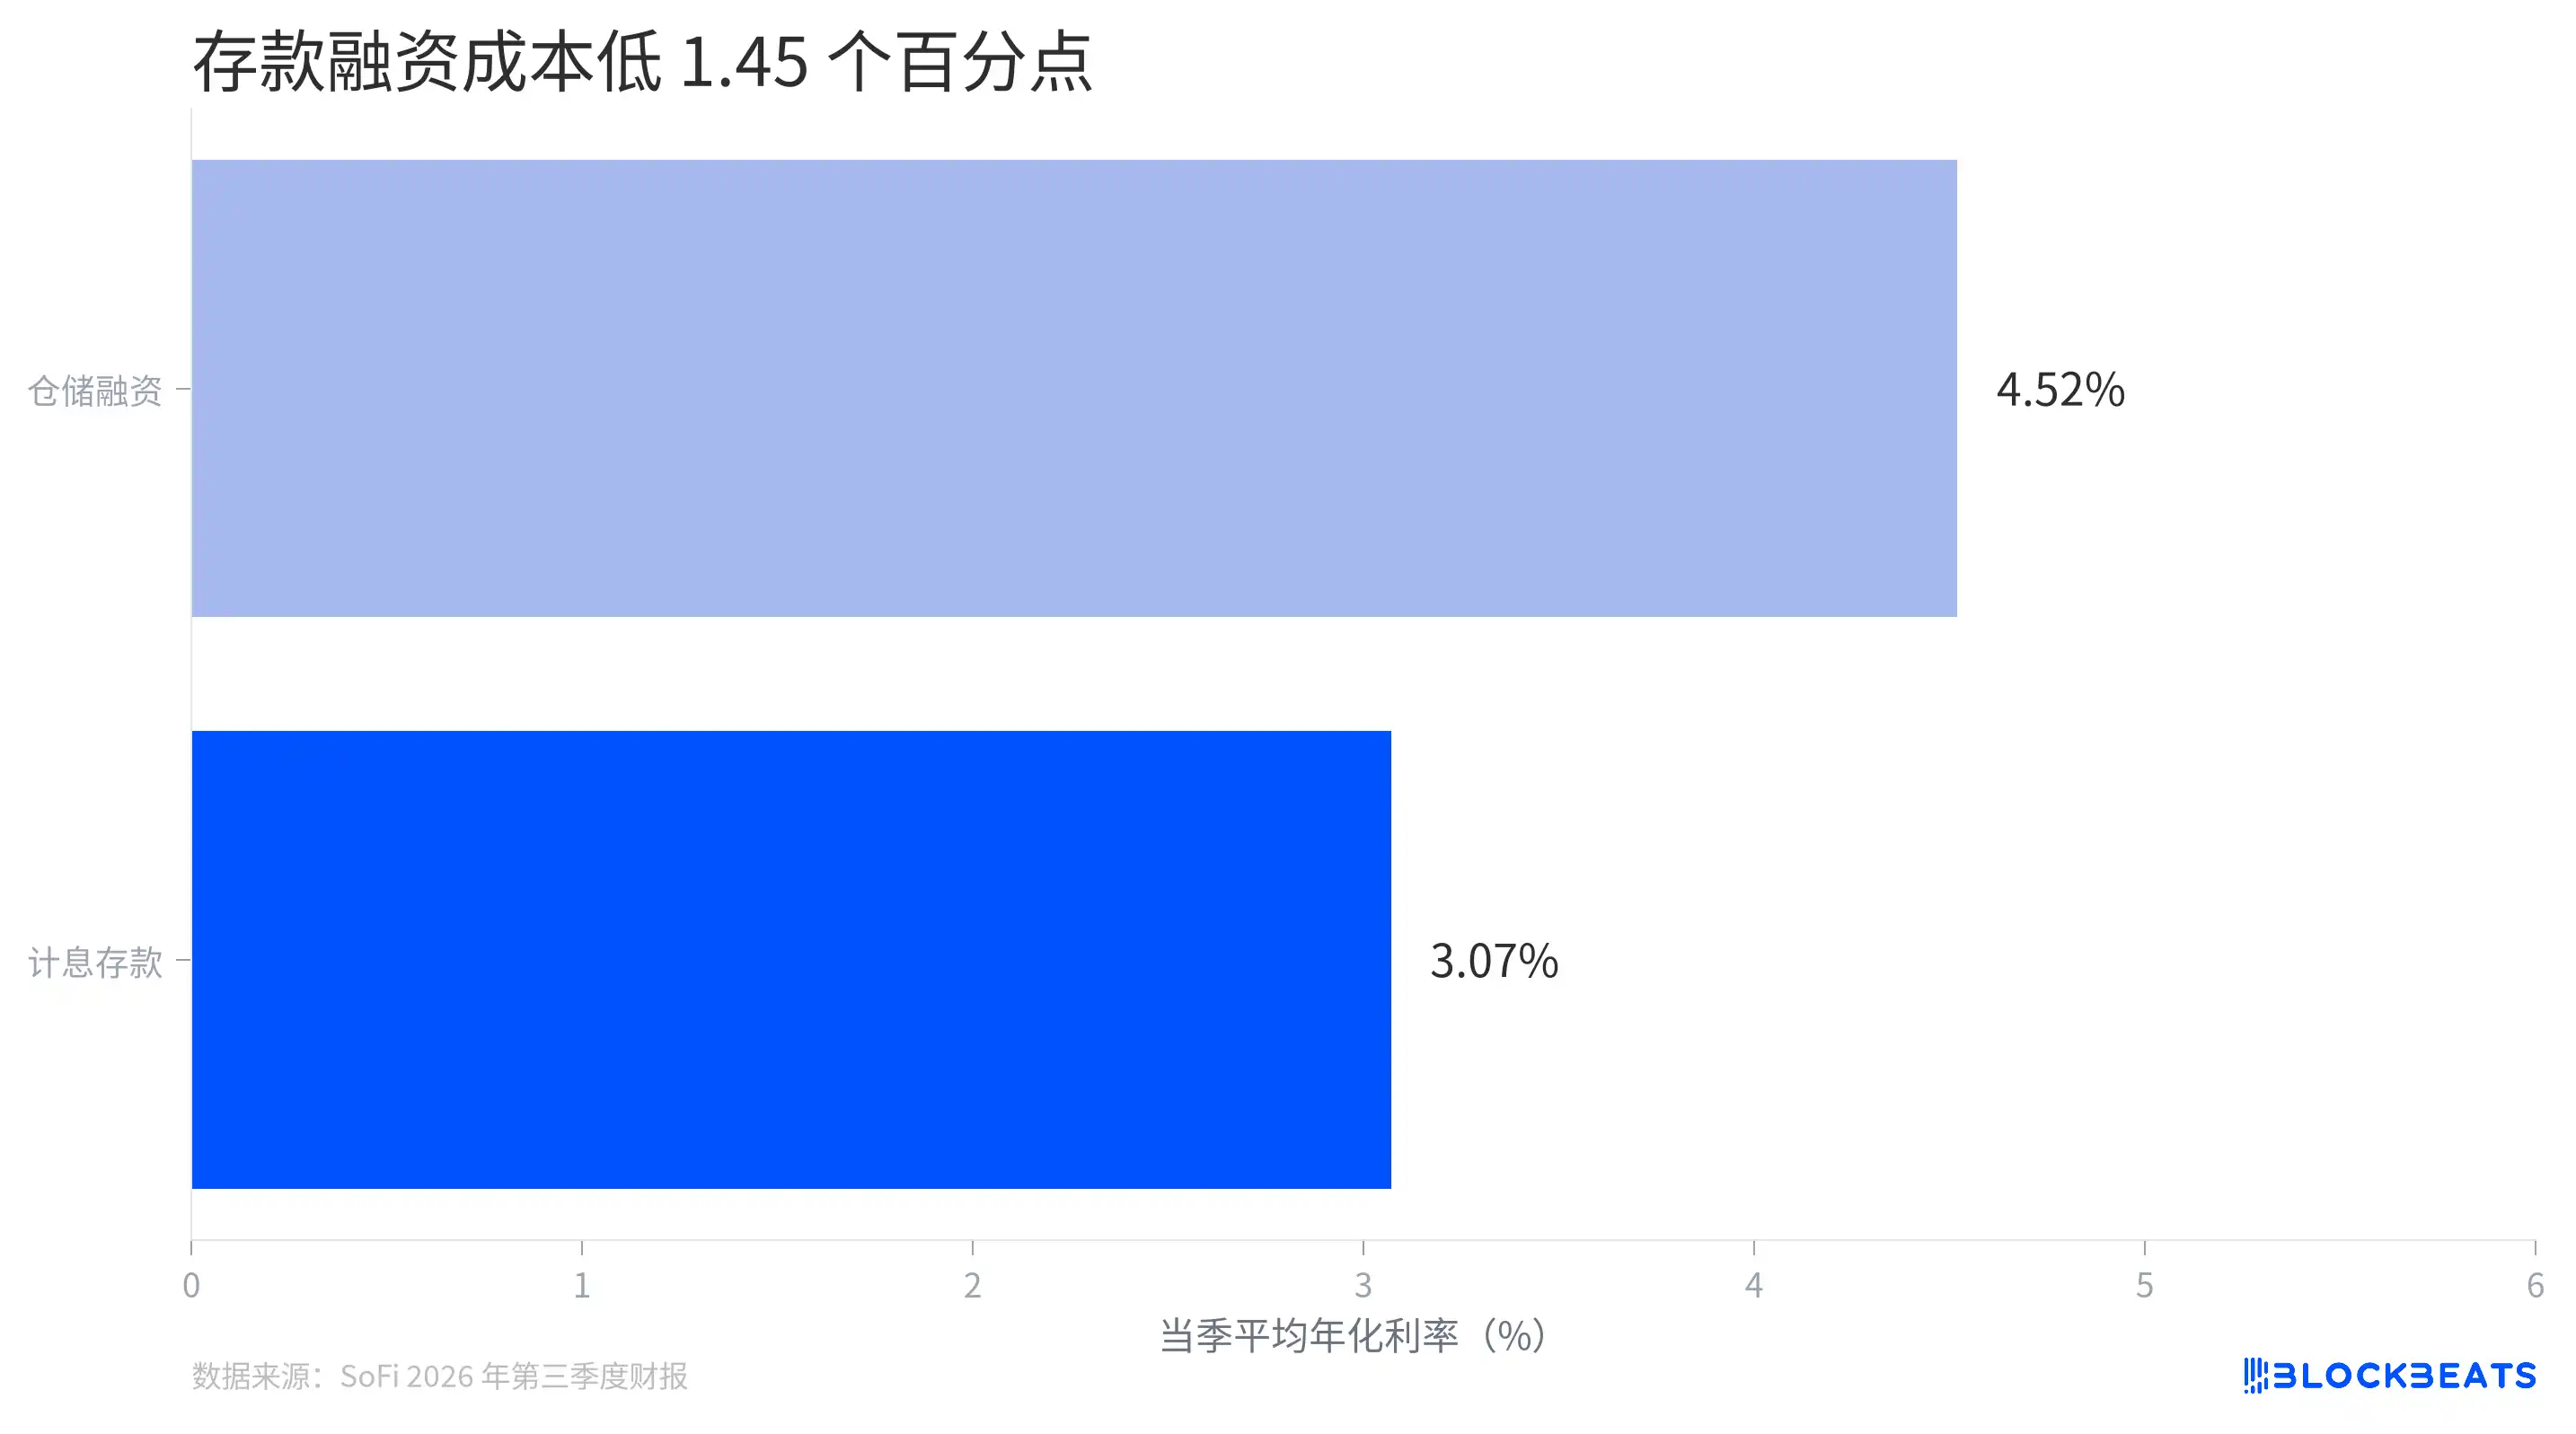
Mevduat ve depo finansmanının ortalama maliyeti
Kredi vermek için fon gerekir. SoFi mevduatları kullanabilir veya depo finansmanı gibi kanallardan fon sağlayabilir. Depo finansmanı, kredi varlıklarına dayalı olarak elde edilen finansman olarak anlaşılabilir ve genellikle kredilerin satışı veya menkul kıymetleştirilmesi öncesinde kredi faaliyetlerini desteklemek için kullanılır.
Finansal raporlara göre, üçüncü çeyrekte faiz getiren mevduatların ortalama yıllıklandırılmış maliyeti %3,07, depo finansmanı ise %4,52 oldu. Diğer koşullar eşit olduğunda, toplanan her 100 dolar fon için iki yöntem arasındaki yıllıklandırılmış faiz maliyeti farkı yaklaşık 1,45 dolar.
Bu fark, büyük fon hacmiyle çarpıldığında şirketin finansal raporlarındaki bir başka tahmine dönüşüyor. SoFi, finansman kaynakları yapısındaki değişimin yaklaşık 745 milyon dolar yıllıklandırılmış faiz gideri tasarrufu sağladığını belirtiyor. Bu, şirketin varsayımlarına göre hesaplanan yıllıklandırılmış bir karşılaştırmadır; çeyrek içinde fiilen tasarruf edilen nakit değildir ve doğrudan çeyrek kârına eklenemez.
Mevduat artışı, şirkete bu finansman kanalını daha fazla kullanma imkânı tanıyor. Üçüncü çeyrek sonunda SoFi'nin mevduat bakiyesi 51,3 milyar dolara ulaştı ve çeyrek bazında 5,8 milyar dolar arttı. Mevduat ücretsiz fon değildir; şirket mevduat sahiplerine hâlâ faiz ödemek zorundadır ve maliyet avantajı mevduat fiyatlaması ile diğer finansman faiz oranlarındaki değişimlere bağlı olarak değişebilir.
Finansman maliyeti kredi defterinin yalnızca bir yüzüdür; verilen paranın geri tahsil edilip edilememesi diğer yüzüdür. SoFi, bireysel kredilerde yıllıklandırılmış net zarar silme oranının %2,26 olduğunu ve yıllık bazda 34 baz puan azaldığını açıkladı. Ancak şirket aynı zamanda bu göstergenin varlık satışları, yeni krediler ve gecikmiş kredi satışlarından etkilendiği uyarısında bulunuyor. Kredi havuzundaki değişimler payı veya paydayı değiştirebilir; yalnızca net zarar silme oranının düşmesine dayanarak kredi riskinin de aynı ölçüde azaldığı söylenemez.
Daha fazla kullanıcı her zaman daha fazla kâr mı demek?
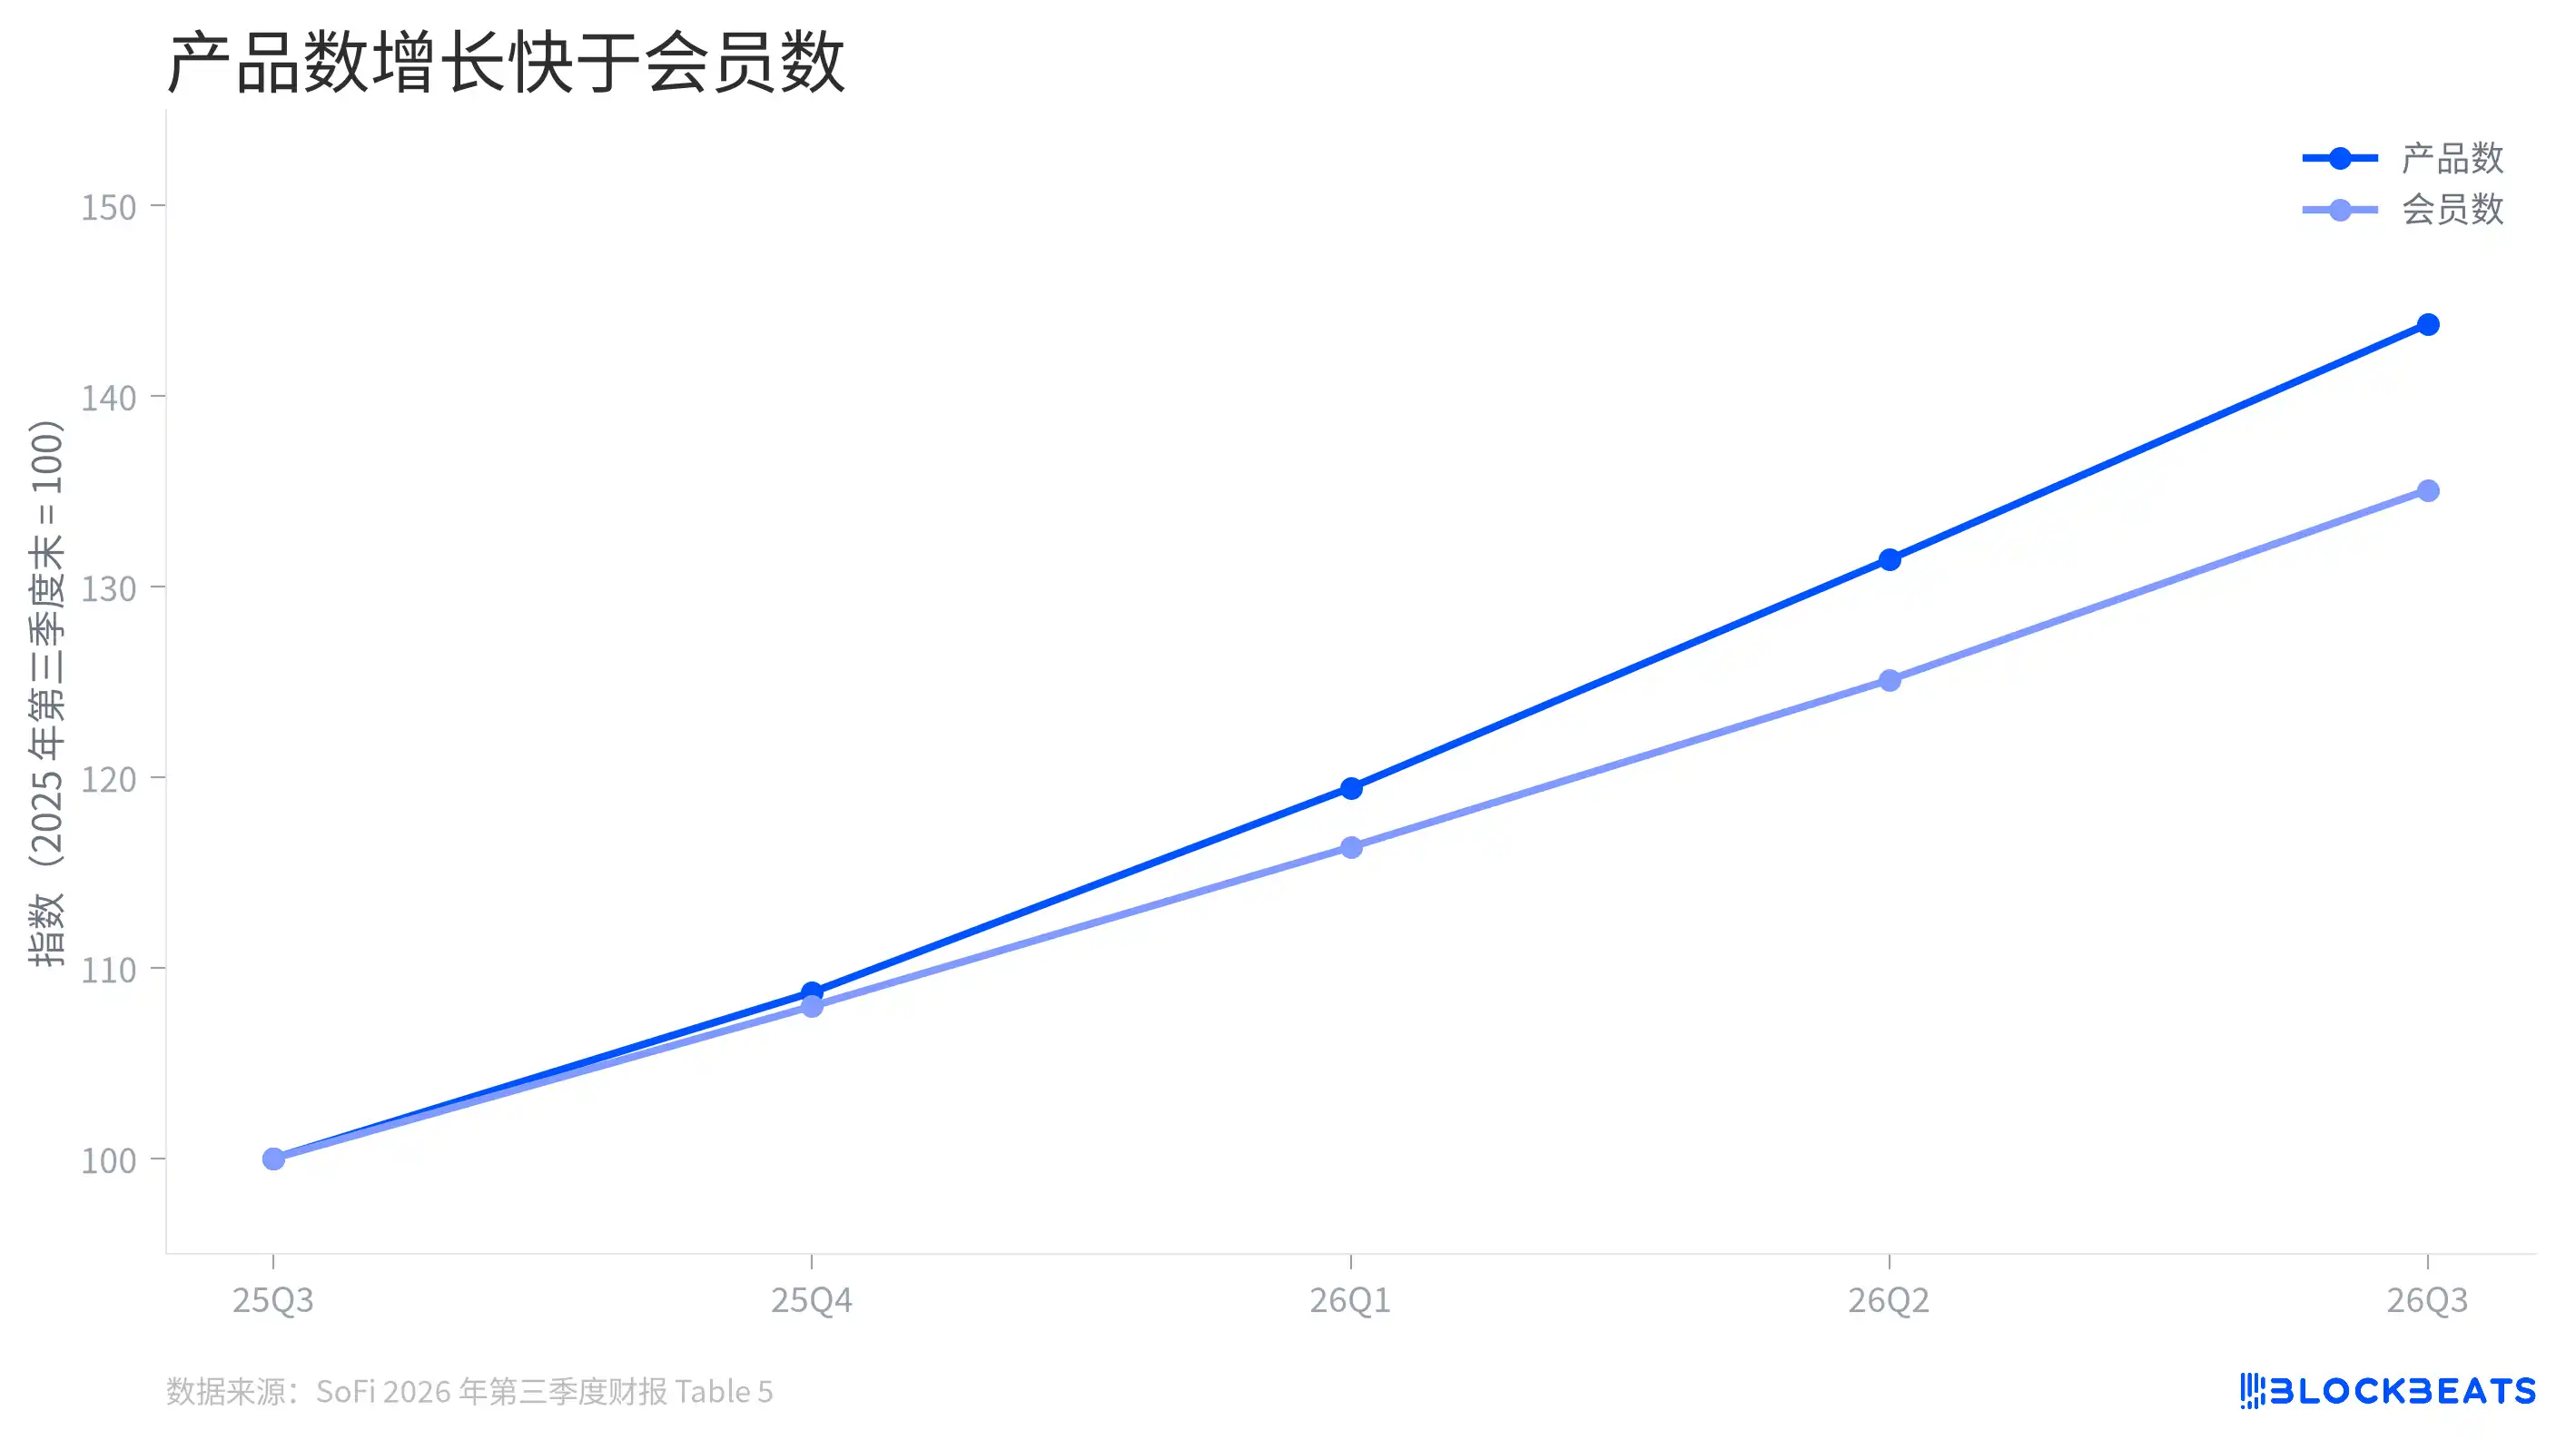
Ürün ve üye sayısındaki artış
SoFi'nin üye ve ürün ölçeği genişliyor; ürün sayısı daha hızlı artıyor. Geçen yılın üçüncü çeyrek sonu 100 olarak alındığında, bu yılın üçüncü çeyrek sonunda ürün sayısı endeksi yaklaşık 144'e, üye sayısı endeksi ise yaklaşık 135'e yükseldi.
Bu, şirketin açıkladığı kümülatif bazda hesaplandığında, her üyeye karşılık gelen ürün sayısının arttığı anlamına gelir. Ancak bu tek başına mevcut üyelerin çapraz satın alma katkısının büyümeye ne kadar etki ettiğini kanıtlayamaz, hatta doğrudan her aktif kullanıcının kullanım sıklığının arttığını da göstermez. Yeni üyelerin birden fazla ürün satın alması da bu oranı yukarı çekebilir.
Neden, istatistiksel tanımda gizli. SoFi, hesap açan, harici hesap bağlayan veya kredi skoru izleme hizmetini kullanan kişileri üye olarak sayıyor ve üye olduktan sonra genellikle toplam sayıya dahil etmeye devam ediyor. Toplam ürün sayısı da daha önce seçilmiş ancak şu anda artık kullanılmayan ürünleri içeriyor. Bunlar platformun erişim ölçeğini gözlemlemeye yardımcı olur, ancak aylık aktif kullanıcı sayısı veya aktif ürün sayısı değildir.
Gelir monetizasyonu ürünün kendisine de bağlıdır. Finansal tablolar, finansal hizmetler segmentinde ürün başına gelirin önceki çeyrekteki 88 dolardan 90 dolara yükseldiğini gösteriyor. Bu, şirketin açıkladığı bu gelir göstergesinin bir miktar iyileştiğini gösteriyor, ancak üye ve toplam ürün sayısı gibi bunun da ürün kompozisyonu ve hesaplama yöntemiyle birlikte okunması gerekiyor.
Kripto işi hangi aşamaya geldi?
SoFi, 2025'in dördüncü çeyreğinde kripto yatırım hizmetini yeniden başlattı. Kullanıcılar platformda dijital varlık alıp satabilir ve elinde tutabilir; üçüncü çeyrek sonunda Kripto ürün sayısı 503 bine ulaştı.
Kripto gelirinin muhasebe rakamlarını ayrı ayrı incelemek gerekiyor. Finansal tablolara göre, şirketin o çeyrekteki kripto işlem geliri 161,6 milyon dolar, buna karşılık gelen işlem maliyeti 160,0 milyon dolar. İkisi çıkarıldığında net kripto işlem geliri 1,633 milyon dolar olup, ağırlıklı olarak kullanıcıların alım satım emirlerinin gerçekleştirilmesinden alınan ücretlerden geliyor.
Bu net tutar, o çeyrekteki konsolide net gelirin yaklaşık %0,12'sini oluşturuyor. Bu, açıklanan doğrudan kripto işlem gelirinin şu anda hâlâ küçük olduğunu gösteriyor. Kripto ürünlerinin platform için anlamı, mevcut üyelere bir yatırım girişi daha eklemesi ve mevduat ile diğer yatırım ürünleriyle bağlantı oluşturabilmesidir. Ancak finansal tablolar, kripto kullanıcılarının diğer iş kollarına sağladığı geliri ayrıca açıklamıyor.
Üçüncü çeyrek sona erdikten sonra SoFi, Ekim ayında tüketicilere yönelik tokenize mevduat ürünü SoFi Earn'i piyasaya sürdü. Bu ürünün verileri ancak bir sonraki finansal tabloda görülebilecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler