



Aave'den Ether.fi'ye: Kim En Çok Değeri Zincir Üstü Kredi Sisteminde Yakaladı?
Orjinal Metin Başlığı: Defi Borç Verme Çukuru Düşündüğünüzden Daha Büyük Neden
Orjinal Metin Yazarı: Silvio, Kripto Araştırmacısı
Orjinal Metin Çevirmeni: Di̇ng Dong, Odaily Planet Daily
DeFi dünyasında, Kasa (Vault) ve Küratör (Curator) arasındaki pazar payı arttıkça, piyasa şöyle sorgulanmaya başladı: Borç Verme Protokolleri sürekli şekilde kâr marjının sıkıştırıldığı mı? Borç Vermek artık iyi bir iş değil mi?
Ancak bakış açısını tüm zincirdeki kredi değer zincirine çevirirsek, sonuç tam tersidir. Borç Verme Protokolleri hala bu değer zincirindeki en sağlam kaleyi korumaktadır. Bu noktayı verilerle ölçebiliriz.
Aave ve SparkLend üzerinde, Kasa'nın Borç Verme Protokolüne ödediği faiz ücreti, aslında Kasa'nın kendisinin yarattığı gelirden daha fazladır. Bu gerçek, "Dağıtım Kraldır" ana akım anlatısına doğrudan meydan okur.
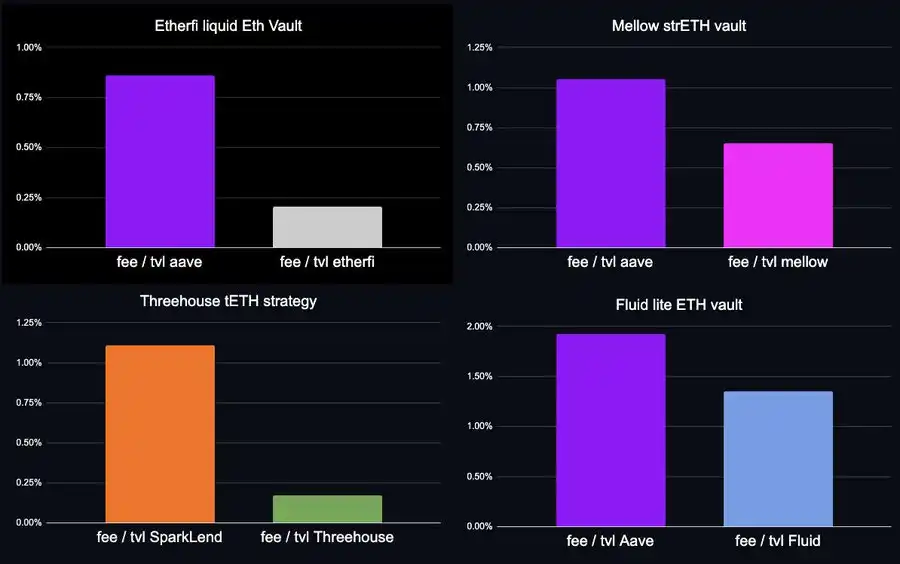
En azından borç verme alanında, dağıtım kral değildir.
Basitçe söylemek gerekirse: Aave, üzerine inşa edilen çeşitli Kasalardan daha fazla kazanç sağlarken, hatta Lido, Ether.fi gibi borç verme için kullanılan varlık çıkaranlardan da daha fazla kazanmaktadır.
Bunun nedenini anlamak için, DeFi Borç Verme'nin tam değer zincirini çözmemiz ve fonların ve ücretlerin akışını takip ederek, her rolün değer yakalama yeteneğini tekrar gözden geçirmemiz gerekmektedir.
Borç Verme Değer Zinciri Çözümlemesi
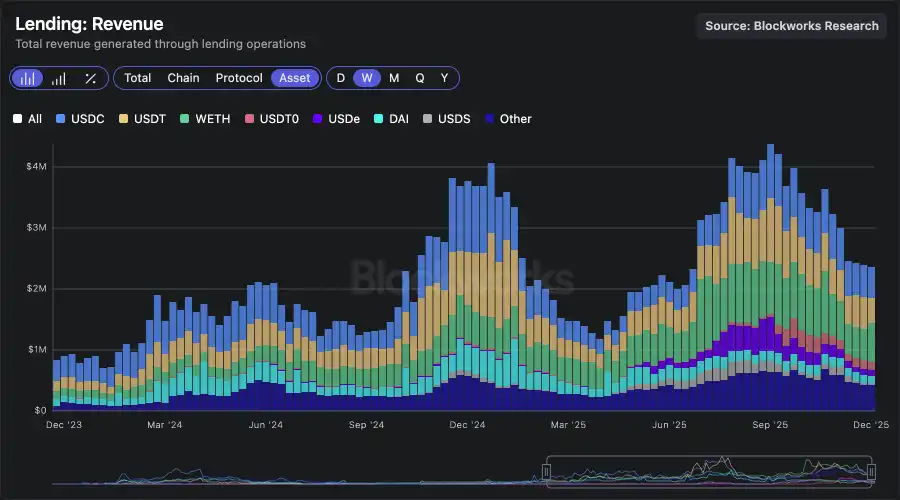
Tüm borç verme pazarının yıllık gelir ölçeği şu anda 100 milyon doları aşmış durumda. Bu değer parçası tek bir halka tarafından yaratılmamaktadır, ancak temel hesaplama blok zinciri, varlık çıkaranlar, fon verenler, borç verme protokolü kendisi ve dağıtımı ve strateji yürütmeyle ilgilenen Kasadan oluşan karmaşık bir yığın tarafından birlikte oluşturulmaktadır.
Daha önceki makalelerimizde belirttiğimiz gibi, mevcut borç verme pazarındaki büyük kullanım senaryoları, Temel Fark ve likidite madenciliği fırsatlarından kaynaklanmakta ve bu stratejilerin temel mantığını açığa çıkarmıştık.
Yani, gerçekten de "işlem" tabanlı kredi piyasasında sermaye kullanan kim?
Aave ve SparkLend'deki En İyi 50 Cüzdan Adresini analiz ettim ve ana borç alanlarına işaret koydum.
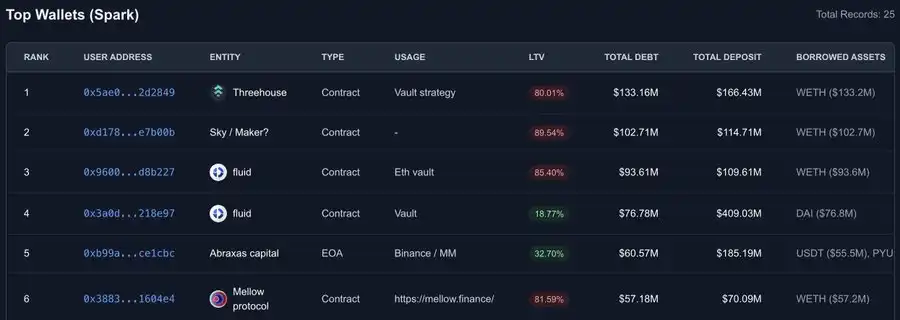
1. En büyük borç alanı, Fluid, Treehouse, Mellow, Ether.fi, Lido gibi çeşitli kasa ve strateji platformlarıdır (aynı zamanda varlık ihraççısıdır). Bunlar, son kullanıcıya yönelik dağıtım yeteneğine sahiptir, kullanıcıların karmaşık döngüleri ve riskleri kendileri yönetmeden daha yüksek getiri elde etmelerine yardımcı olur.
2. Dış finansmanı benimseyen diğer büyük kurumsal fonlar da vardır, örneğin Abraxas Capital, dış kaynakları benzer stratejilere yönlendirir; ekonomik modeli, esasen kasa ile çok benzerdir.
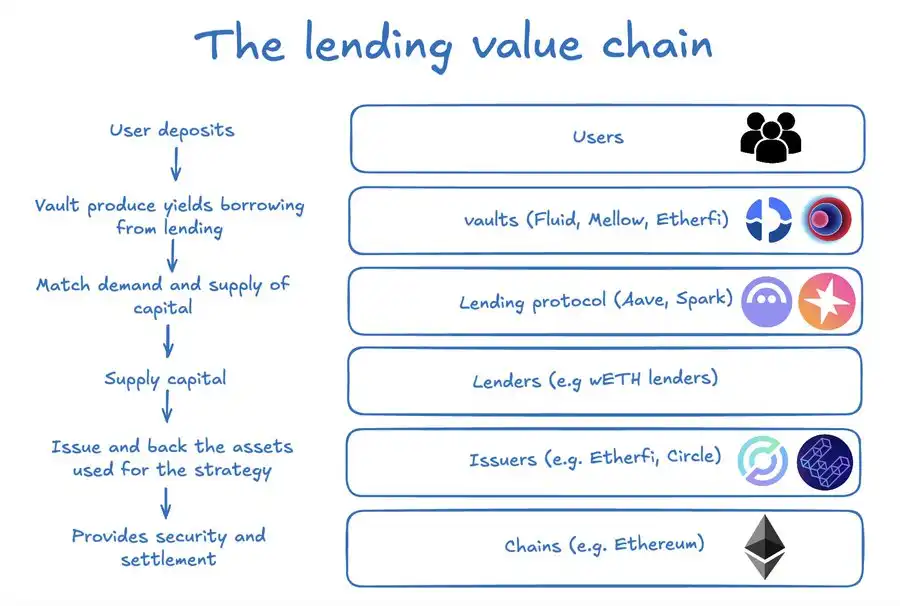
Ancak kasa her şey değildir. Bu zincirde en azından aşağıdaki türde katılımcılar bulunmaktadır:
· Kullanıcı: Varlık yatırır, kasa veya strateji yöneticisinden ek getiri elde etmeyi umar
· Borç Alma Protokolü: Altyapı ve likidite eşleştirmesi sağlar, borç tarafından faiz alır ve belli bir yüzdeyi protokol geliri olarak çeker
· Kredi Veren: Sermaye tedarikçisi, hem normal kullanıcılar olabilir hem de diğer kasalar olabilir
· Varlık İhraççısı: Çoğu zincir tabanlı borç alma varlığına dayanak varlık sağlar, kendisi bir gelir üretir, bir kısmını ihraççı yakalar
· Blockchain Ağı: Tüm etkinliklerin gerçekleştiği temel "ray"
Borç Alma Protokolü Aşağı Akış Kasa'dan Daha Fazla Kazanıyor
Ether.fi'nin ETH Likidite Havuzuna rehin verme stratejisi örneğini ele alalım. Bu, Aave'deki ikinci en büyük borç alanıdır ve geri ödenmemiş kredi hacmi yaklaşık olarak 15 milyar ABD Dolarıdır. Strateji kendisi oldukça tipiktir:
· weETH yatırma (yaklaşık +2.9%)
· wETH borç verme (yaklaşık -2%)
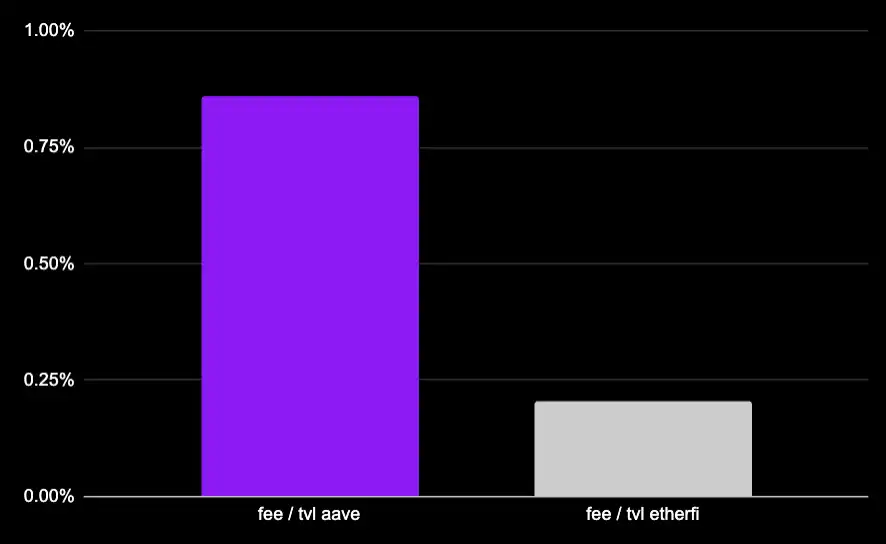
· Kasa, TVL için %0.5 platform yönetim ücreti alır
Ether.fi'nin toplam TVL'sinin yaklaşık 215 milyon ABD Doları'ı, Aave üzerinde gerçekten işlenmiş net likiditeye denk gelmektedir. Bu TVL kısmı, ambara yaklaşık 1.07 milyon ABD Doları platform ücret geliri getirmektedir.
Ancak aynı zamanda, bu strateji yılda yaklaşık 4.5 milyon ABD Doları faiz ücreti ödemek zorundadır (hesaplama yöntemi: 15 milyar ABD Doları borç alma × %2 Borç Alma APY × %15 Rezerv Faktörü).
DeFi içinde bile en büyük ölçekli ve en başarılı çalışan döngü stratejilerinden biri olan bu stratejinin sağladığı değer, hala ambarın kat kat üzerindedir.
Ether.fi aynı zamanda weETH'nin yayımcısıdır. Bu ambar doğrudan weETH talebini yaratan unsurdur.
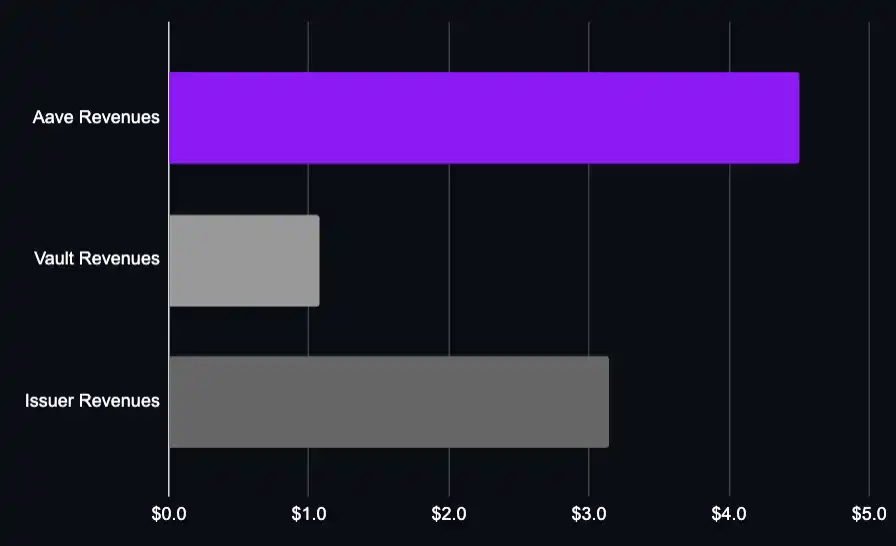
Ancak ambar strateji geliri + varlık yayımcı geliri'ni bir araya getirsek bile, borç alma katmanı (Aave), yaratılan ekonomik değer açısından hala üstündür.
Yani, borç alma protokolü değer üretiminin en büyük halkasıdır.
Diğer yaygın ambarları aynı analize tabi tutabiliriz:
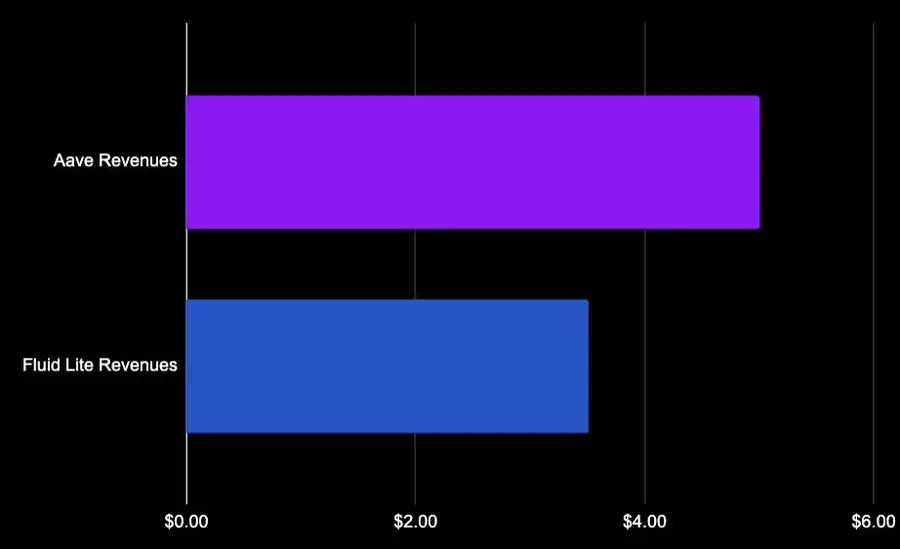
Fluid Lite ETH: %20 Performans Ücreti + %0.05 Çıkış Ücreti, platform yönetim ücreti almaz. Aave'den 1.7 milyar ABD Doları değerinde wETH borç alır, yaklaşık 33 milyon ABD Doları faiz öder, bunun yaklaşık 5 milyon ABD Doları Aave'ye aittir, Fluid'in kendi geliri yaklaşık 4 milyon ABD Doları'na ulaşır.
Mellow protokolü strETH için %10 Performans Ücreti alır, 165 milyon ABD Doları borç alır, ancak TVL yaklaşık 37 milyon ABD Doları civarındadır. TVL boyutu açısından da, Aave'nin yakaladığı değerin ambarın kendisini bir kez daha aştığını görmekteyiz.

Bir başka örneğe bakalım, Ethereum'da ikinci sırada yer alan SparkLend borç alma protokolünde, Treehouse önemli bir katılımcıdır ve ETH döngü stratejisini yürütmektedir:
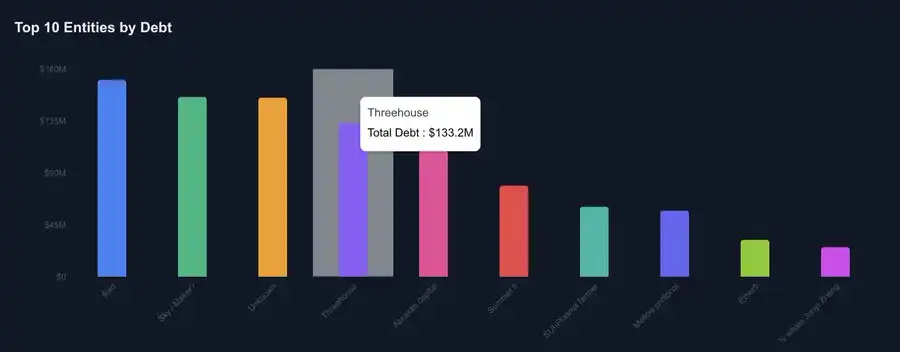
· TVL Yaklaşık 34 Milyon ABD Doları
· Borçlanma 133 Milyon ABD Doları
· Sadece %2.6'nın üzerindeki Marjinal Getiri için Performans Ücreti alır

SparkLend, bir borç verme protokolü olarak, TVL boyutunda Değer Yakalama Yeteneği açısından Vault'tan daha yüksektir.
Vault'ın fiyatlandırma yapısı, kendi yakalayabileceği değeri büyük ölçüde etkiler; ancak bir borç verme protokolü için, gelir daha çok ödünç alma nominal büyüklüğüne bağlıdır ve göreceli olarak istikrarlıdır.
USD cinsinden bir stratejiye geçilse bile, kaldıraç oranı düşük olsa da, daha yüksek faiz seviyeleri genellikle bu etkiyi dengeleyecektir. Temel değişiklik olmayacağını düşünüyorum.
Borç Verme Protokolü vs Varlık İhracatçısı
Peki soru şu: Aave'yi mi yapmalı, Lido'yu mu yapmalı?
Bu sorun, Vault'ları karşılaştırmaktan daha karmaşıktır, çünkü teminat varlıklar sadece kendi başlarına gelir üretmekle kalmaz, ayrıca kredi pazarı aracılığıyla protokole istikrarlıcoin faiz geliri sağlarlar. Sadece yaklaşık bir tahmin yapabiliriz.
Lido'nun Ethereum ana pazarında yaklaşık 44.2 milyar ABD Doları değerinde varlık bulunmakta ve borç pozisyonunu desteklemek için kullanılmaktadır, yıllık performans ücreti geliri yaklaşık 11 milyon ABD Doları.
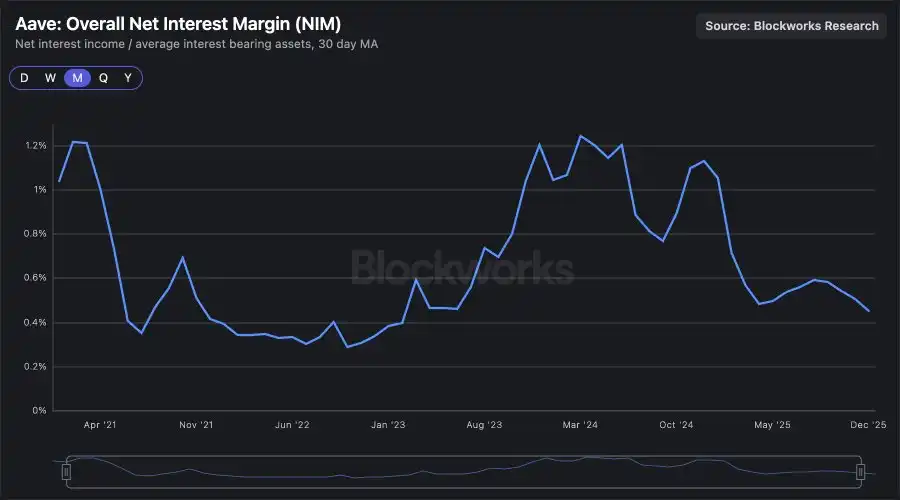
Bu pozisyonlar ETH ve istikrarlıcoin kredilerini eşit oranda destekler. Mevcut yaklaşık %0.4 net faiz farkı (NIM) ile hesaplandığında, karşılık gelen borç alma geliri yaklaşık 17 milyon ABD Dolarıdır, Lido'nun doğrudan gelirinden açıkça daha yüksektir (ve bu tarih öncesi düşük NIM seviyesidir).
Borç Verme Protokolünün Gerçek Moatı
Eğer sadece geleneksel finansın faiz geliri modeline göre karşılaştırırsak, DeFi borç verme protokolleri düşük kârlılıklı gibi görünmektedir. Ancak bu tür bir karşılaştırma, gerçek Moat'ın nerede olduğunu göz ardı eder.
On-chain kredi sistemlerinde, borç verme protokolleri yakaladığı değeri, avalinded de ötesinde, bütün olarak yukarı akış varlık çıkarıcısının ötesinde de tutar.
Tek başına bakıldığında, borç verme düşük karlı bir iş gibi görünse de, tam kredi yığını içinde değerlendirildiğinde, diğer tüm katılımcılara göre---hazine, çıkarıcı, dağıtım kanalı---en güçlü değer yakalama katmanı olmaktadır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

