Anthropic'in her 1 dolarlık hesaplama harcaması ne kadar gelir getiriyor?
TL;DR
· Hesaplama gücü ve altyapı maliyetine yatırılan her 1 doların getirdiği gelir, 2025'in ilk çeyreğinde 0,40 dolardan 2026'nın ikinci çeyreğinde 2,08 dolara yükseldi, üçüncü çeyrekte 1,72 dolara geriledi. Çeyrekteki yaklaşık 9,9 milyar dolarlık hesaplama harcamasının yaklaşık 5 milyar doları daha yüksek maliyetli kısa vadeli hesaplama gücünden geldi.
· Çeyreklik gelir altı çeyrekte yaklaşık 45 kat artarak üçüncü çeyrekte 17 milyar dolara ulaştı, ancak çeyreklik büyüme hızı %144'ten %47'ye, çeyreklik gelir artışı da 6,8 milyar dolardan 5,4 milyar dolara geriledi.
· Gelirin yaklaşık %80'i kullanım bazlı faturalandırılıyor. Claude Code, aynı kurumsal çalışanların daha fazla görevi modele devretmesini sağlarken, müşteriler çağrıların bir kısmını daha düşük fiyatlı modellere yönlendirebiliyor.
· Son altı ayda piyasaya sürülen modeller üçüncü çeyrek gelirinin %80'inden fazlasını oluşturdu. Anthropic'in prim fiyatlandırmayı sürdürmek için yeni sürümlere ihtiyacı var; aynı zamanda eski sürümler değiştirilmeden önce eğitim yatırımını geri kazanması gerekiyor.
· Revize izahname yaklaşık 900,9 milyar dolarlık sözleşme yükümlülüğü açıkladı; bunların neredeyse tamamı hesaplama gücü ve altyapıyla ilgili. Chiltern, 2027-2030 döneminde hesaplama sözleşmelerinin yıllık asgari ödemesinin yaklaşık 77-82 milyar dolar olacağını tahmin ediyor.
· Anthropic'in IPO fiyat aralığı hisse başına 70-78 dolar; 74 dolar yaklaşık 1,33 trilyon dolarlık tam seyreltilmiş özsermaye değerine karşılık geliyor. Chiltern'ın bölüm bazlı değerlemesi hisse başına 69 dolar, temel indirgenmiş nakit akışı değerlemesi 98 dolar ve hesaplama gelir oranının 1,8 katın üzerine toparlanmasını pozisyon artırma koşullarından biri olarak sıralıyor.
Editörün notu: 10 Kasım'da Claude'un geliştiricisi Anthropic izahnamesini güncelleyerek hisse başına 70-78 dolar aralığından Nasdaq'ta işlem görmeyi planladığını duyurdu. 74 dolar baz alındığında Chiltern Capital'in verdiği tam seyreltilmiş özsermaye değeri yaklaşık 1,33 trilyon dolar. Aynı dönemde Google ve Nvidia'nın her biri 10 milyar dolar, yedi stratejik yatırımcının toplamda 26 milyar dolar taahhüt etmesi bekleniyor. Anthropic'e finansman sağlayan şirketler aynı zamanda ona çip, hesaplama gücü ve bulut hizmetleri satıyor.
Bu değerlemenin arkasında somut bir soru var. Anthropic'in hesaplama gücüne yatırdığı her 1 dolar ne kadar gelir getiriyor? Üçüncü çeyrekte gelir çeyreklik bazda %47 artışla 17 milyar dolara ulaşırken, hesaplama gücü doları başına gelir 2,08 dolardan 1,72 dolara geriledi ve düzeltilmiş faaliyet kâr marjı da buna bağlı olarak düştü. Müşteriler çoğunlukla gerçek kullanım için ödeme yapıyor, ancak Anthropic yıllar öncesinden hesaplama gücü ve kiralama sözleşmeleri imzalıyor. Ücretli kullanımın yeni kapasite teslimatına yetişip yetişememesi, bir sonraki hesaplama gücü partisinin kârı artırıp artırmayacağını ya da maliyeti yükseltip yükseltmeyeceğini belirliyor.
Chiltern, Claude'un yoğun ücretli müşterisidir ve aynı zamanda izahname okumak, değerleme modelleri oluşturmak ve araştırma taslağı hazırlamak için Claude'dan yararlanmaktadır. Kurum, fiyat aralığı içinde önce yarım pozisyon açmaya isteklidir ve her dolar hesaplama gücünden elde edilen gelirin 1,8 doların üzerine çıkmasını pozisyon artırma koşullarından biri olarak belirlemiştir.
Aşağıda orijinal metin yer almaktadır:
Hesaplama gücüne yatırılan her 1 dolar ne kadar gelir getiriyor?
Chiltern, tek çeyrek gelirini aynı dönemdeki hesaplama gücü ve altyapı maliyetine bölmektedir; payda eğitim ve çıkarım harcamalarını içermektedir. 2026'nın üçüncü çeyreğinde 170 milyar dolar gelir, yaklaşık 99 milyar dolarlık hesaplama gücü maliyetine bölündüğünde yaklaşık 1,72 dolar elde edilmektedir. Şirket ayrıca bu gelirden kanal ücretleri, personel ve diğer operasyonel giderleri ödemek zorundadır.
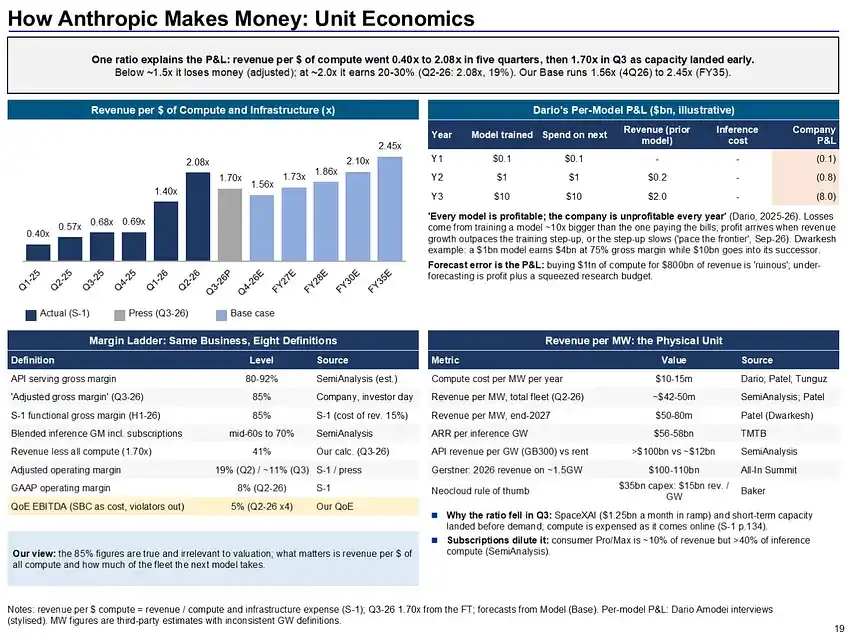
2025'in birinci çeyreğinde Anthropic, hesaplama gücüne harcadığı her 1 dolar karşılığında yalnızca 0,40 dolar gelir elde ediyordu. 2026'nın ikinci çeyreğinde bu rakam 2,08 dolara yükseldi. Ölçek genişlemesinin etkisi maliyet oranlarında da görülmektedir. Hesaplama gücü ve altyapı maliyeti, 2025 yılı toplam gelirinin %160'ından 2026'nın ilk dokuz ayındaki gelirin %57'sine gerilemiştir.
Üçüncü çeyrekte bu oran 1,72 katına geriledi ve şirketin kendi tanımıyla düzeltilmiş faaliyet kâr marjı da %19'dan %15'e düştü. Söz konusu çeyrekteki yaklaşık 99 milyar dolarlık hesaplama gücü harcamasının yaklaşık 50 milyar doları daha yüksek maliyetli kısa vadeli hesaplama gücünden kaynaklanmaktadır. Aynı zamanda çeyreklik gelir artışı 68 milyar dolardan 54 milyar dolara gerilemiştir. İlerleyen dönemde uzun vadeli hesaplama gücü teslimatlarının birim maliyeti düşürüp düşüremeyeceği ve ek kapasitenin ücretli taleple doldurulup doldurulamayacağı, oranın yeniden yükselip yükselemeyeceğini belirleyecektir.
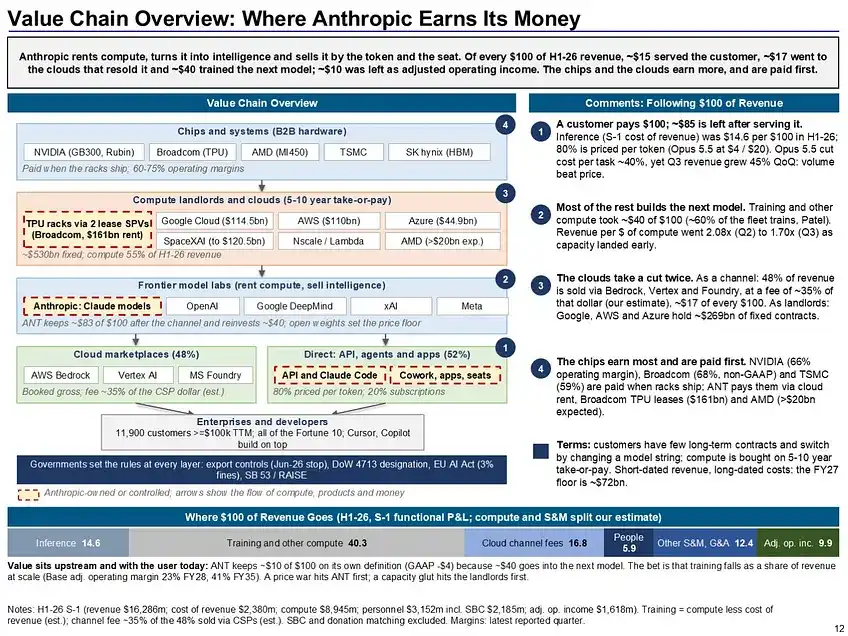
Chiltern'ın maliyet yapısı ayrıştırmasına göre her 100 dolar gelirin yaklaşık 15 doları çıkarıma, yani modeli çalıştırma ve müşteri taleplerini işleme, yaklaşık 40 doları ise eğitim ve araştırma hesaplama gücüne ayrılmaktadır. Yeni nesil modeller pahalılaştıkça ve iterasyon hızlandıkça, şirketin eğitim yatırımını daha kısa sürede geri kazanması gerekmektedir. İlk üç çeyrekteki yaklaşık 104 milyar dolar net zararın yaklaşık 94 milyar doları dönüştürülebilir tahvil gibi finansman araçlarından kaynaklanan nakit dışı gerçeğe uygun değer değişimlerinden kaynaklanmaktadır; aynı dönemde faaliyet nakit akışı yaklaşık artı 66 milyar dolardır. Günlük operasyonların kârlılığını ölçmek için eğitim harcamaları, kanal ücretleri ve hisse bazlı teşviklere de bakmak gerekir.
Claude Code daha fazla kullanım getiriyor, fiyat indirimi çağrı başına geliri düşürüyor
Anthropic'in 2023 geliri 41 milyon dolardı; 2025'te 4,6 milyar dolara, 2026'nın ilk dokuz ayında ise 33,2 milyar dolara ulaştı. Claude Code bu büyümenin önemli bir itici gücüdür. Kod tabanında çok adımlı görevleri yürütebilmektedir. Kurumlar erişim yetkilerini, proje bağlamını ve mühendislik süreçlerini entegre ettikten sonra aynı çalışan grubu daha fazla işi modele devredebilmektedir. Şirketin açıklamasına göre Claude Code'un yıllıklandırılmış gelir çalışma oranı Eylül 2025'teki yaklaşık 500 milyon dolardan Şubat 2026'da 2,5 milyar doların üzerine çıkmıştır. Çalışma oranı, son dönem gelirinden yola çıkılarak tahmin edilen yıllıklandırılmış düzeydir.
Anthropic gelirinin yaklaşık yüzde sekseni kullanım bazlı tahsil ediliyor; kurumlar ve geliştiriciler modelin okuduğu ve ürettiği token (metin ve benzeri içeriklerin işlem birimi) başına ödeme yapıyor, geri kalan yaklaşık yüzde yirmisi ise ağırlıklı olarak aboneliklerden geliyor. Koltuk sayısı pek değişmese bile görevlerin artması ve uzaması daha fazla gelir getirebiliyor. Bu yapı aynı zamanda gelirin model fiyatlarına ve müşterilerin satın alma kararlarına göre dalgalanmasına yol açıyor. Eylül sonu itibarıyla kalan performans yükümlülüğü 13,8 milyar dolar olup bunun yaklaşık dörtte üçünün bir yıl içinde tanınması bekleniyor. İlk beş müşterinin gelir payı birinci çeyrekteki yüzde 36'dan üçüncü çeyrekte yüzde 21'e geriledi; başlıca müşterilerin geçişi hâlâ tek çeyrek performansını etkileyebiliyor.
2025年 11 月推出的 Opus 4.5 较前代便宜约 67%,此后两个季度的收入环比增速分别达到 132% 和 144%。Chiltern 将这视为降价释放需求的证据。到 2026 年三季度,公司估计降价使当季收入减少约 6 亿美元。新增用量要足以抵消单价下降,并覆盖为这些请求增加的推理成本,才能改善每美元算力的收入产出。
Kanal, bu oranın gelir ölçüm biçimini de değiştiriyor. 2026'nın ilk dokuz ayında gelirin yaklaşık yüzde 44'ü AWS, Google ve Microsoft'un bulut pazaryerleri üzerinden satıldı. Anthropic ilgili geliri brüt tutar üzerinden tanıyor; kanal ücretleri ayrıca hesaplanıyor. Chiltern'ın tahminine göre net tutar üzerinden tanınsaydı son 12 aylık gelir yaklaşık yüzde 15 daha düşük olurdu, FAVÖK ise değişmezdi. Model şirketlerini gelir çarpanıyla karşılaştırırken kanal muhasebesi yöntemi de sonucu etkiliyor.
Yeni modeller gelirin yüzde seksenini oluşturuyor, teknoloji primi sürekli yineleme gerektiriyor
İzahnameye göre 2026'nın üçüncü çeyreğinde gelirin yüzde 80'inden fazlası son altı ayda yayımlanan model sürümlerinden geldi. Chiltern'ın derlediği kıyaslama testlerine göre Opus 5.5, Artificial Analysis ve Epoch'un genel yetenek göstergelerinde önde. Artificial Analysis testlerinde Opus 5.5'in görev başına maliyeti yaklaşık 5,98 dolar, GPT-6.1 Sol'unki ise yaklaşık 0,72 dolar; aralarında 6 puanlık bir fark var. Kurumların bu fiyat farkını kaç görev için ödemeye razı olacağı, Anthropic'in bir sonraki eğitim yatırımını geri kazanıp kazanamayacağını belirliyor.
Açık ağırlıklı modeller OpenRouter ve Vercel ağ geçitlerinde token kullanımının yaklaşık yüzde yetmişini oluştururken kapalı kaynak modeller hâlâ bu iki ağ geçidinde harcamanın sırasıyla yüzde 73 ve yüzde 77'sini oluşturuyor. Anthropic'in Vercel'deki harcama payı ağustostaki yüzde 64'ten eylülde yüzde 44'e geriledi. Vercel müşterileri daha çok girişim şirketleri olduğundan tek aylık verinin temsili gücü sınırlı. Daha ucuz modeller yetenek farkını kapatmaya devam ederse Claude'un primi daha yüksek değerli görevlerle sürdürmesi gerekecek.
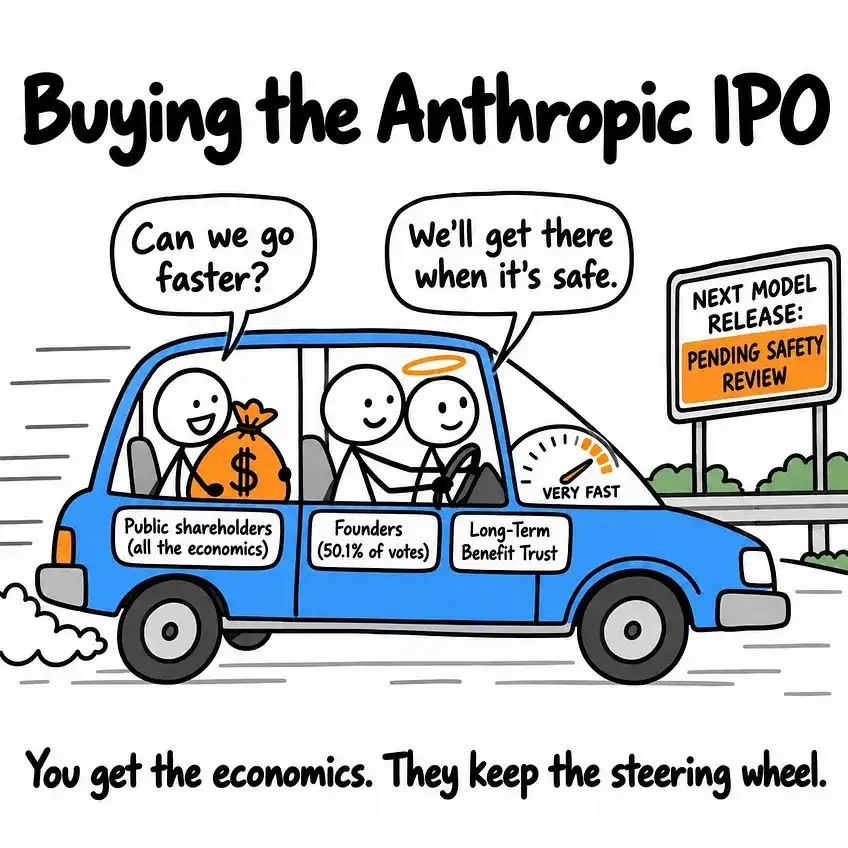
Güvenlik incelemeleri, ihracat kısıtlamaları ve kurumsal yönetim de yeni modellerin piyasaya sürülme hızını etkileyebilir. İzahname, uzun vadeli menfaat tröstünün yedi yöneticiden dördünü seçebileceğini, kurucu varlığın ise sabit %50,1 oy hakkına sahip olduğunu açıklıyor. Chiltern, yayının ertelenmesinin veya erişim kapsamının sınırlandırılmasının gelir artış patikasını değiştirebileceğini düşünüyor. Kurum, Cowork'ü, sektör araçlarını ve uluslararası pazarları potansiyel büyüme kaynakları olarak görüyor; baz senaryo büyük ölçüde mevcut satışlarla desteklenen iş kollarına dayanıyor.
Uzun vadeli sözleşmeler ödemeyi sabitliyor, kapasitenin tam kullanılıp kullanılmayacağını talep belirliyor
Revize izahname, toplam sözleşme yükümlülüklerinin yaklaşık 900,9 milyar dolar olduğunu, bunun neredeyse tamamının hesaplama gücü ve altyapıyla ilgili olduğunu ve Eylül sonundan sonra imzalanan yaklaşık 112,3 milyar dolarlık taahhütleri de içerdiğini açıklıyor. Eylül sonundan itibaren 12 ay içinde yaklaşık 70,7 milyar dolar ödeme yapılması bekleniyor. Chiltern, 2030 sonuna kadar kümülatif vadesi gelen tutarın yaklaşık 452 milyar dolar olduğunu tahmin ediyor. İzahname, yaklaşık 186,2 milyar dolarlık taahhüdün koşullara bağlı olduğunu veya başlatmadan önce feshedilebileceğini açıklıyor.
İptal edilebilir kısım çıkarıldığında Chiltern, 2027-2030 yılları için yıllık asgari ödemenin yaklaşık 77-82 milyar dolar olduğunu tahmin ediyor. Talep yetişmediğinde atıl hesaplama gücü yine de sözleşme gideri doğuruyor. Chiltern'in modelinde, hesaplama gücünün her dolarının getirdiği gelir sürekli olarak yaklaşık 1,50 doların altında kalırsa Anthropic düzeltilmiş bazda zarar ediyor. Kurumun baz senaryosu, hesaplama gücü yoğun şekilde teslim edildikçe bu oranın önce dördüncü çeyrekte 1,51 kata düşebileceğini, ardından 2028'de 1,87 kata toparlanabileceğini öngörüyor.
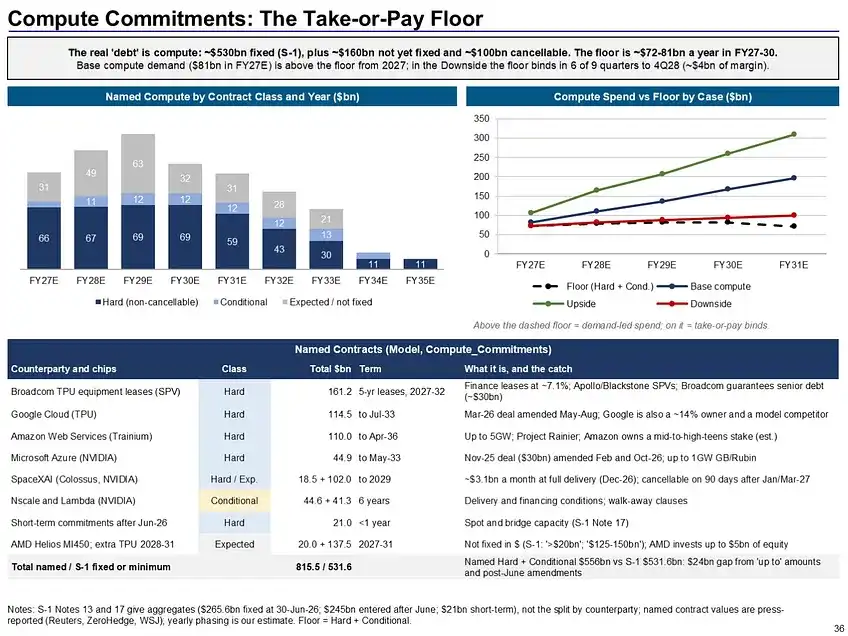
Finansman ve hesaplama gücü çoğu zaman aynı şirketlerden geliyor. Google hem sermaye sağlıyor hem de Anthropic'e TPU hesaplama gücü kiralıyor. Amazon hem yatırımcı hem de Trainium hesaplama gücü tedarikçisi. Broadcom ayrıca ilgili kiraların ödenmesinde kullanılmak üzere 42 milyar dolara kadar senet finansmanı sağlamayı kabul etti. Chiltern, halka arz sonrasında Anthropic'in yıl sonu nakitinin yaklaşık 216 milyar dolar olacağını tahmin ediyor. Stres testi, gelirin dördüncü çeyreğin yıllıklandırılmış 86 milyar dolarında sabit kaldığını varsayıyor ve sonuç 2031 sonunda hâlâ yaklaşık 147 milyar dolar likidite olduğunu gösteriyor. Bu varsayım setine göre, büyümenin yavaşlaması önce kârı ve değerlemeyi baskılıyor.
74 dolardan alım, hesaplama gücü verimliliğinin toparlanmasını gerektiriyor
74 dolar üzerinden Chiltern, Anthropic'in işletme değerini tahmini 2027 gelirinin yaklaşık 8,4 katı olarak hesaplıyor; 16 karşılaştırılabilir halka açık şirketin medyanı 6,6 kat. Kullanım bazlı işi AI hesaplama gücü şirketleriyle, abonelik işini yüksek büyüme gösteren yazılım şirketleriyle karşılaştıran parça bazlı değerleme yaklaşık hisse başına 69 dolar. Baz senaryodaki indirgenmiş nakit akışı değerlemesi 98 dolar. Baz kâr marjından geriye gidildiğinde 74 dolar, 2035'te yaklaşık 406 milyar dolar gelire karşılık geliyor; bu da 2026-2035 arasında yaklaşık %25 yıllık bileşik büyüme anlamına geliyor.
Chiltern'in temel senaryosu, 2027 yılında 133 milyar dolar, 2028 yılında ise 194 milyar dolar gelir ve düzeltilmiş faaliyet kâr marjının %25'e yükselmesini öngörüyor. 2028 sonu çıkışı baz alındığında, temel senaryo yaklaşık hisse başına 120 dolar, iyimser senaryo yaklaşık 279 dolar, fiyat savaşı senaryosu yaklaşık 34 dolar ve teknolojik liderliğin kaybedilmesine ilişkin ağır baskı senaryosu yaklaşık 18 dolar seviyesindedir. Kurum dört senaryoya sırasıyla %45, %20, %25 ve %10 ağırlık vererek yaklaşık 120 dolarlık olasılık ağırlıklı çıkış fiyatına ve %35'lik zarar olasılığına ulaşmaktadır.
Chiltern, planlanan pozisyonun yarısını hisse başına 70 ila 78 dolar aralığında oluşturmaya isteklidir; bu, portföy net değerinin yaklaşık %0,8'ine denk gelmektedir. Dördüncü çeyrek gelir temel beklentisi 215 milyar dolardır. Gelirin 225 milyar doları aşması, her dolar hesaplama gücü başına gelirin 1,80 doların üzerine toparlanması veya hisse fiyatının yaklaşık 66 doların altına düşmesi, pozisyon artırımını destekleyebilir. İlk gün hisse fiyatının yaklaşık 92 dolara yükselmesi durumunda, modelin öngördüğü yıllıklandırılmış getiri %13'e gerileyerek belirlenen %15 eşiğinin altında kalmaktadır. Halka arz sonrası ilk finansal tablo, uzun vadeli hesaplama gücünün yüksek maliyetli kısa vadeli kapasitenin yerini kademeli olarak almasının ardından Claude kullanımının her dolar hesaplama gücünün yeniden yaklaşık iki dolara yakın gelir getirmesini sağlayıp sağlayamayacağını test edecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler