



21 bank 2,7 milyar dolar yatırarak yeni stablecoin Faro'yu çıkarmak istiyor, dikkat edilmesi gereken noktalar neler?

TL;DR
· 10 Kasım'da Bloomberg, konuya yakın kaynaklara dayanarak Goldman Sachs, Citigroup, Santander ve Deutsche Bank gibi kurumların bir ortak girişim stablecoin şirketinin beş yıllık işletme giderlerini karşılamak üzere toplamda yaklaşık 270 milyon dolar taahhüt ettiğini bildirdi.
· Bu para, 1 Ocak 2027'de yürürlüğe girecek ABD stablecoin kurallarından önce, ihraççı kuruluş ve yönetişim koltuğu elde etmek için kullanılıyor; rezerv değil, değerleme de değil. Katkı paylaşımı, zincir üstü çözüm ve dağıtım anlaşmaları açıklanmadı.
· İlgili kote şirketler: CRCL, GS, C, SAN, DB, WFC, BAC; dolaylı etki: COIN, V, MA.
10 Kasım'da Bloomberg, konuya yakın kaynaklara dayanarak Goldman Sachs, Citigroup, Santander ve Deutsche Bank gibi birçok kurumun bir ortak girişim stablecoin şirketinin beş yıllık işletme giderlerini karşılamak üzere toplamda yaklaşık 270 milyon dolar taahhüt ettiğini bildirdi.
ABD'de kayıtlı olan bu şirketin iç kodu Project Faro; icra kurulu başkanı hâlâ aranıyor ve ne bankalar ne de proje tarafı bunu kamuya açık şekilde doğruladı.
Bu kurumlar ilk kez açıklama yapmıyor. 1 Eylül 2026'da 21 kurum ortak bir duyuruyla 2026'nın ikinci yarısında yeni bir şirket kurmayı, 2027'nin ilk yarısında önce dolar stablecoin, ardından öncelikli olarak euro stablecoin ihraç etmeyi taahhüt etti.
Duyuruda «teslim koşullarının yerine getirilmesi kaydıyla» ifadesi yer alıyor; şirket adı ise «daha sonra açıklanacak». İki ay geçti, ad hâlâ açıklanmadı ve Eylül'de verilen kuruluş penceresi takvime göre yalnızca altı hafta kaldı.
Beş yıllık bütçeyle satın alınan şey ihraç koltuğu
Bu 270 milyon doların ne için yarıştığını anlamak için önce stablecoinlerin nasıl para kazandığını bilmek gerekir. Kullanıcılar her 1 dolar stablecoin tuttukça, ihraççı arkasında 1 dolar nakit, banka mevduatı veya üç ay içinde vadesi dolan ABD kısa vadeli tahvili bulundurur ve faiz ihraççıya kalır.
Nakit akışı bu rezerv getirisinden gelir ve coin fiyatının yükselip düşmesiyle ilgisi yoktur. Bu para, 2027 Ocak'tan önce şirketi kurmak için kullanılıyor; ofis, uyum ekibi, saklama denetimi ve lisans yolu için harcama gerekiyor. Amacı, iki yüz milyar doları aşan mevcut hacimle doğrudan rekabet etmek değil, önce şirketin var olmasını sağlamak.
Beş yıllık ortalamayla yılda yaklaşık 54 milyon dolar. Sektör emsalleriyle karşılaştırıldığında bu paranın ölçeği netleşiyor.
Circle'ın 2026 üçüncü mali çeyreğinde rezerv getirisi %3,5, ortalama dolaşımdaki arz 73,3 milyar dolar, çeyrekteki gelir ve rezerv getirisi toplamı 865 milyon dolar; yani tek bir çeyrek, Faro'nun yıllık bütçesinin 16 katına denk geliyor.
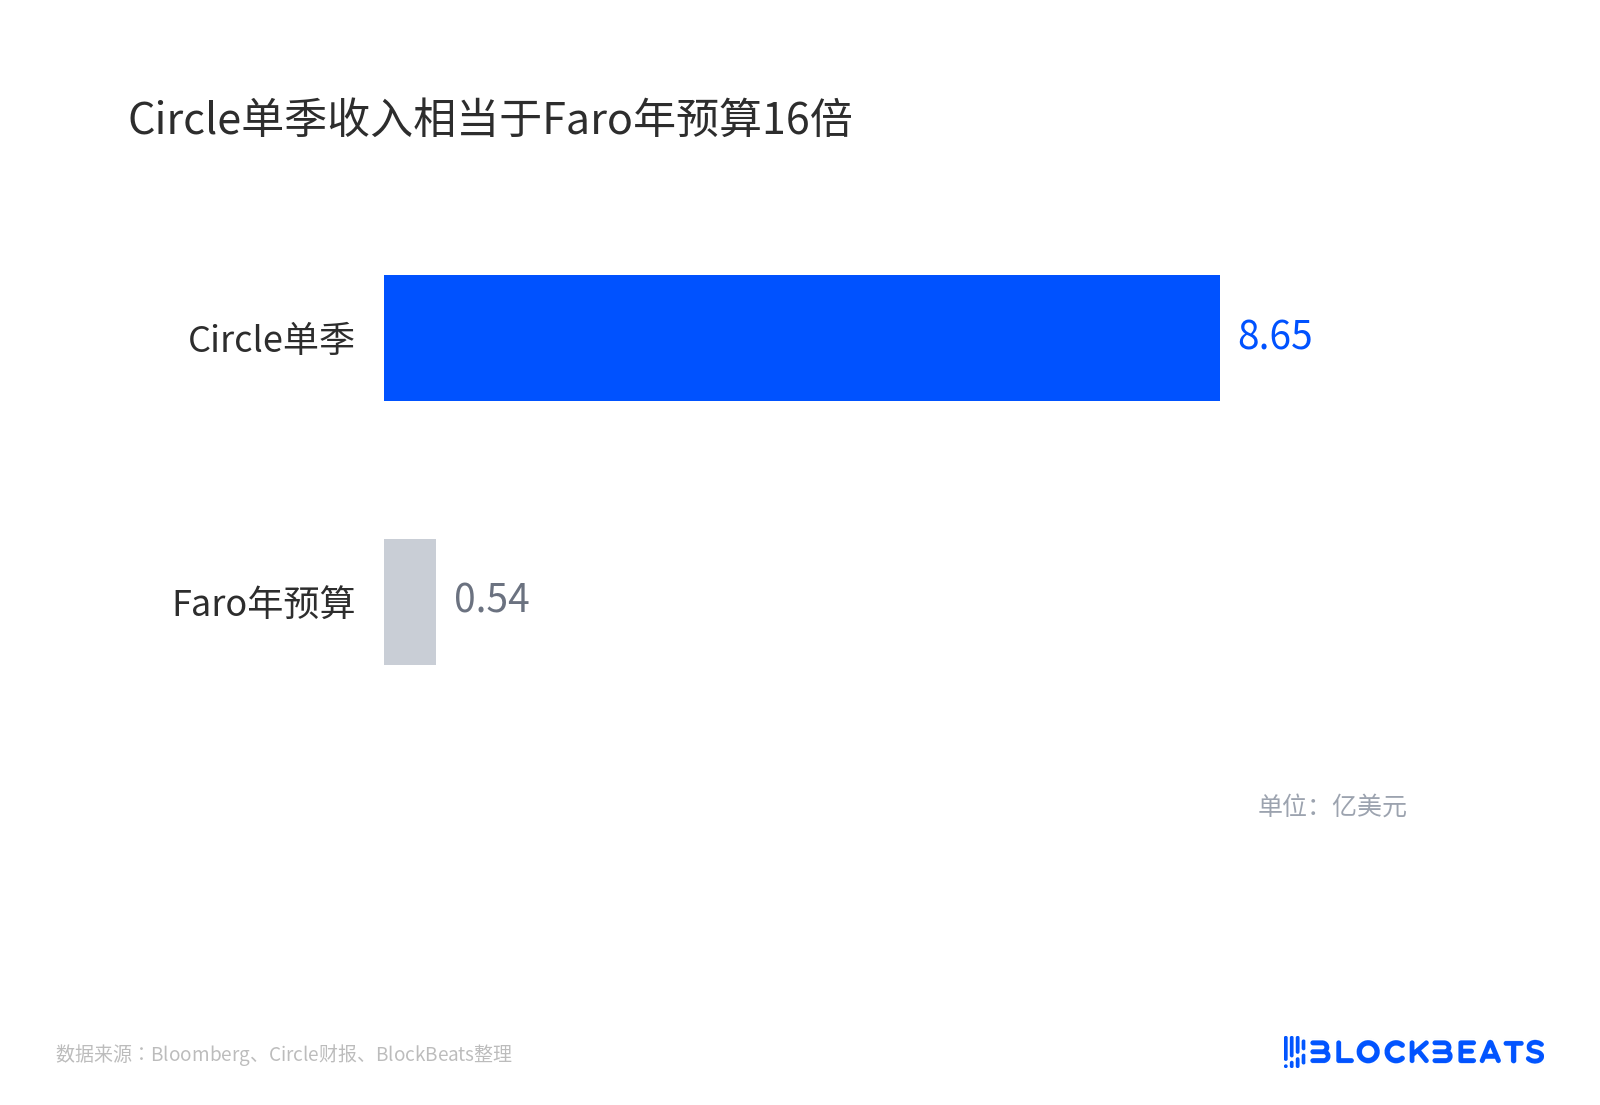
Circle'nin tek çeyreklik geliri Faro'nun yıllık bütçesinin 16 katına eşit
Mevcut stok farkı daha da büyük. Dolar stablecoin dolaşımı yaklaşık 290 milyar dolar; USDT yaklaşık 176 milyar, USDC yaklaşık 70 milyar ve ikisi birlikte pazarın yüzde seksenden fazlasını oluşturuyor. 270 milyon dolar bu havuzun yüzde 1,1'inden bile az.
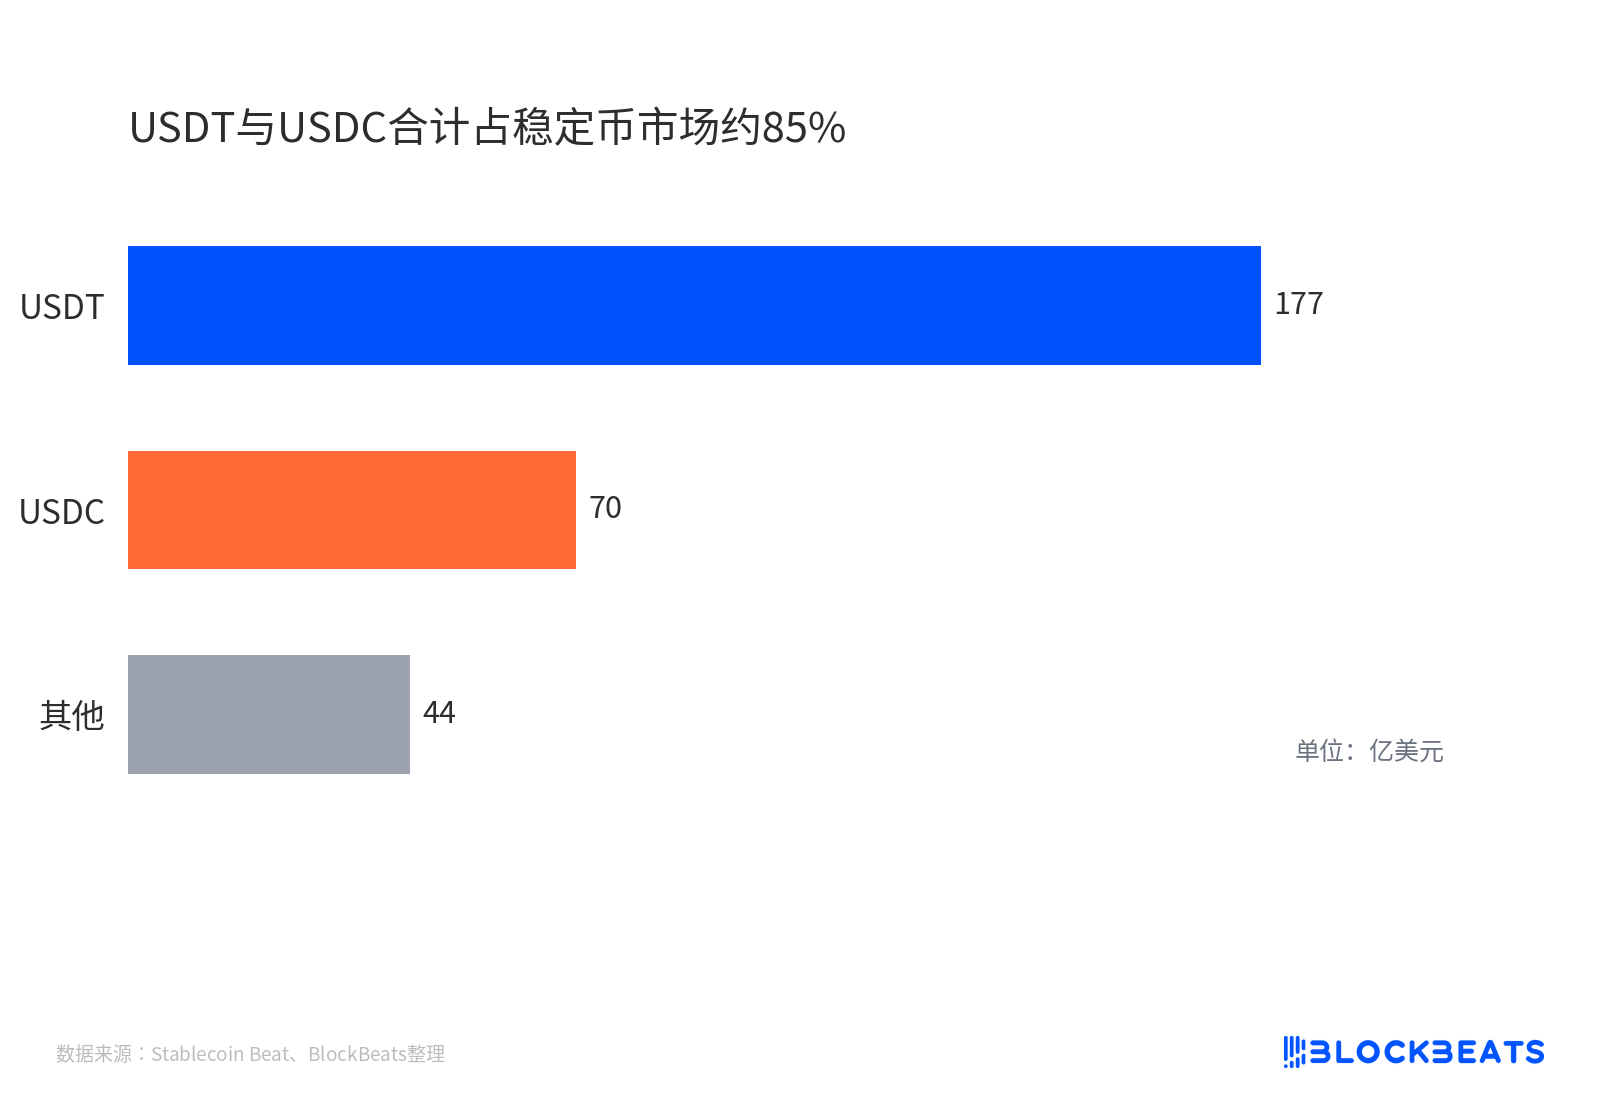
USDT ve USDC birlikte stablecoin pazarının yaklaşık %85'ini oluşturuyor
Paylaşım yöntemi de açıklanmadı. Haber yalnızca "Goldman Sachs ve Citigroup dahil birden fazla kurumun" toplam taahhüdünden söz ediyor; parayı kimin koyacağı ve her birinin ne kadar katkı sağlayacağı açıklanmadı, Eylül duyurusunda tutar bile yer almadı. Bunu doğrudan 21 kurumun eşit katkısı olarak yorumlamak, bu paranın kesinliğini olduğundan fazla tahmin etmek olur.
Dört konudan hiçbiri hayata geçmedi
Kurallar 18 Temmuz 2025'te imzalanan GENIUS Yasası'ndan (ABD stablecoin lisans ve rezerv yasası) geliyor; temel maddeler 18 Ocak 2027'de yürürlüğe girecek ve o tarihten itibaren ihraççıların lisans alması zorunlu olacak.
Rezervler 1'e 1 nakit, sigortalı mevduat, vadesi 93 günü aşmayan ABD kısa vadeli tahvilleri veya uygun repo ile sınırlandırıldı. 2027'nin ilk yarısında coin çıkarmak için geriye doğru hesaplandığında tüzel kişilik tescil, lisans yolu, rezerv saklama ve zincire entegrasyon olmak üzere dört konunun 2026 sonuna kadar çözülmesi gerekiyor.
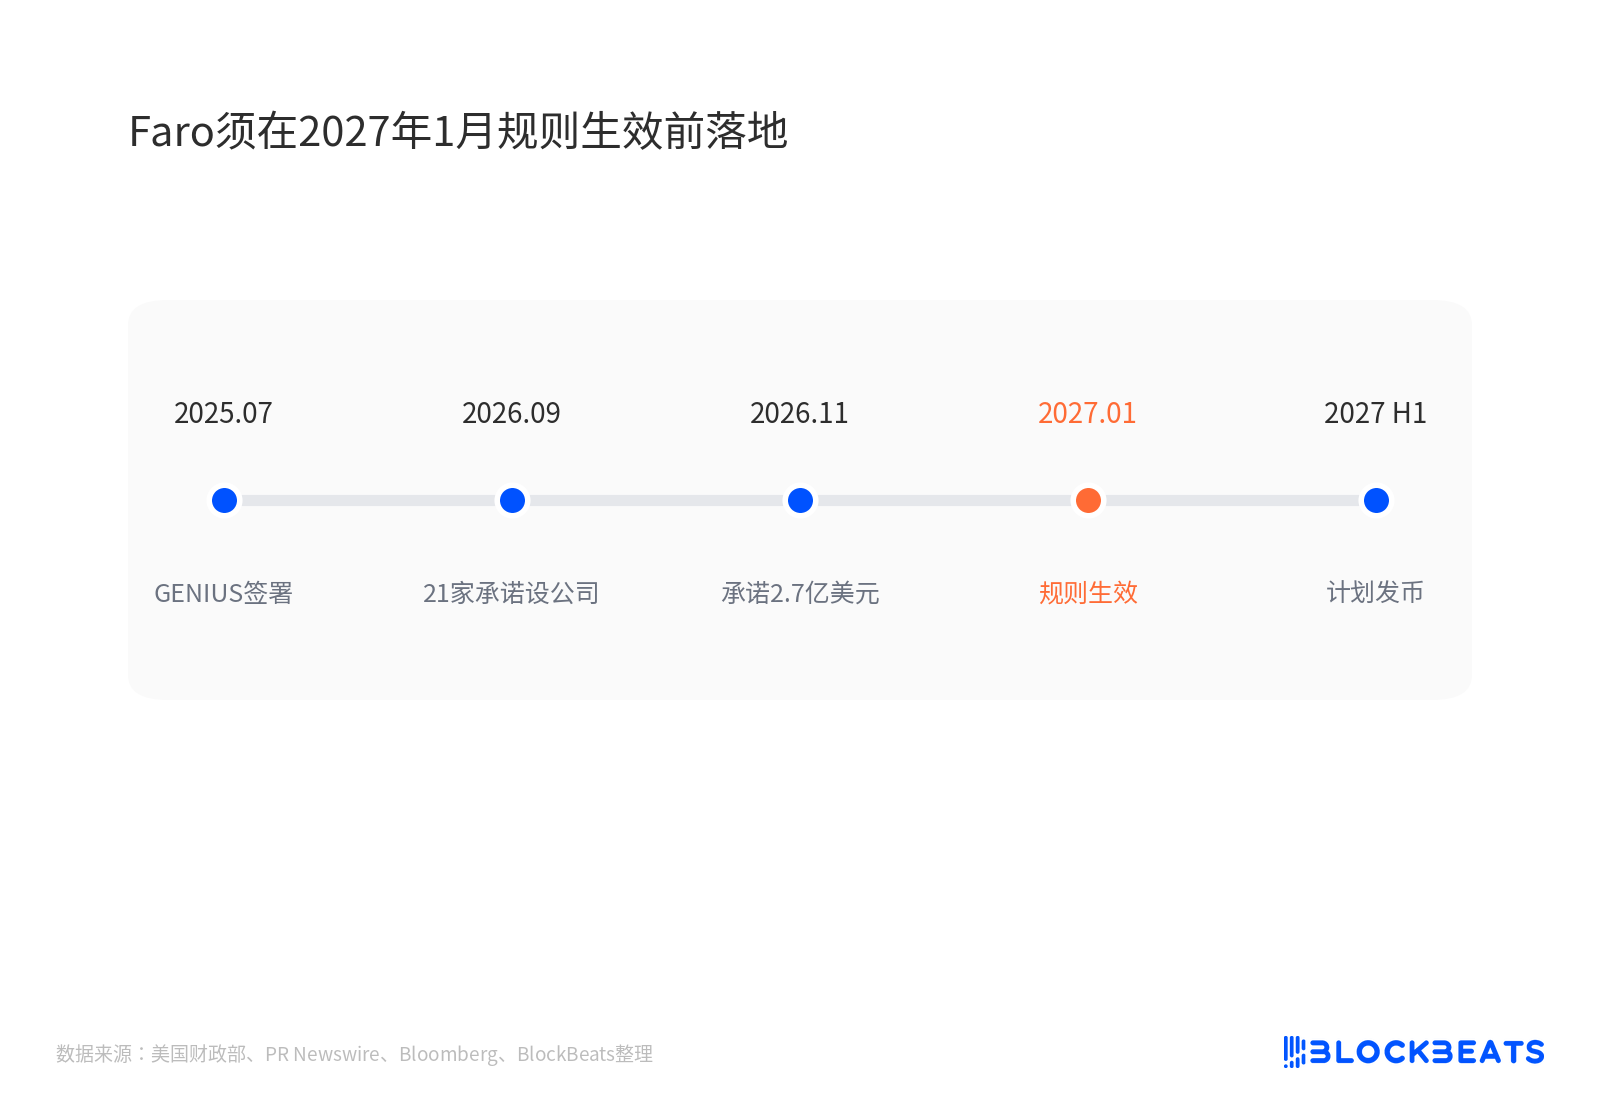
Faro, Ocak 2027'de kurallar yürürlüğe girmeden önce hayata geçmek zorunda
Mevcut kamuya açık bilgilere göre dördü de hayata geçmedi; şirket adı ve yöneticisi bile boş. Daha olası senaryo, tüzel kişiliğin önce kurulması ve ürünün geriye kayması; Eylül duyurusundaki tarihler artık bir taahhüttan çok baskıya dönüştü.
Aynı banka grubu üç farklı bahis oynuyor
Faro'yu rekabet ortamına yerleştirdiğinizde, en hızlı koşan hat değil.
Ödeme ağı hattı önde gidiyor. Open Standard'ın Open USD'si 30 Haziran'da 140'tan fazla şirketin katıldığını duyurdu; 30 Eylül'de Ethereum, Solana, Base ve Tempo üzerinde yayına girdi ve Stripe bünyesindeki Bridge tarafından ihraç ediliyor.
Darphane ve itfa ücreti almıyor, rezerv getirisini iş ortaklarına dağıtıyor, şu anda yaklaşık 924 milyon dolar dolaşımda, ölçek hâlâ küçük, dağıtım ağı ise çoktan kurulmuş durumda.
Avrupa hattı lisansını almış durumda. 37 Avrupa bankasının ortak girişimi olan Qivalis, 13 Ekim'de Hollanda Merkez Bankası'ndan elektronik para kuruluşu yetkisini aldı ve doğrudan euro stablecoin'ini hedefliyor. Euro stablecoin arzı yalnızca yaklaşık 846 milyon dolar; pazar küçük, kurallar net, önce gelen standart koltuğu kapıyor.
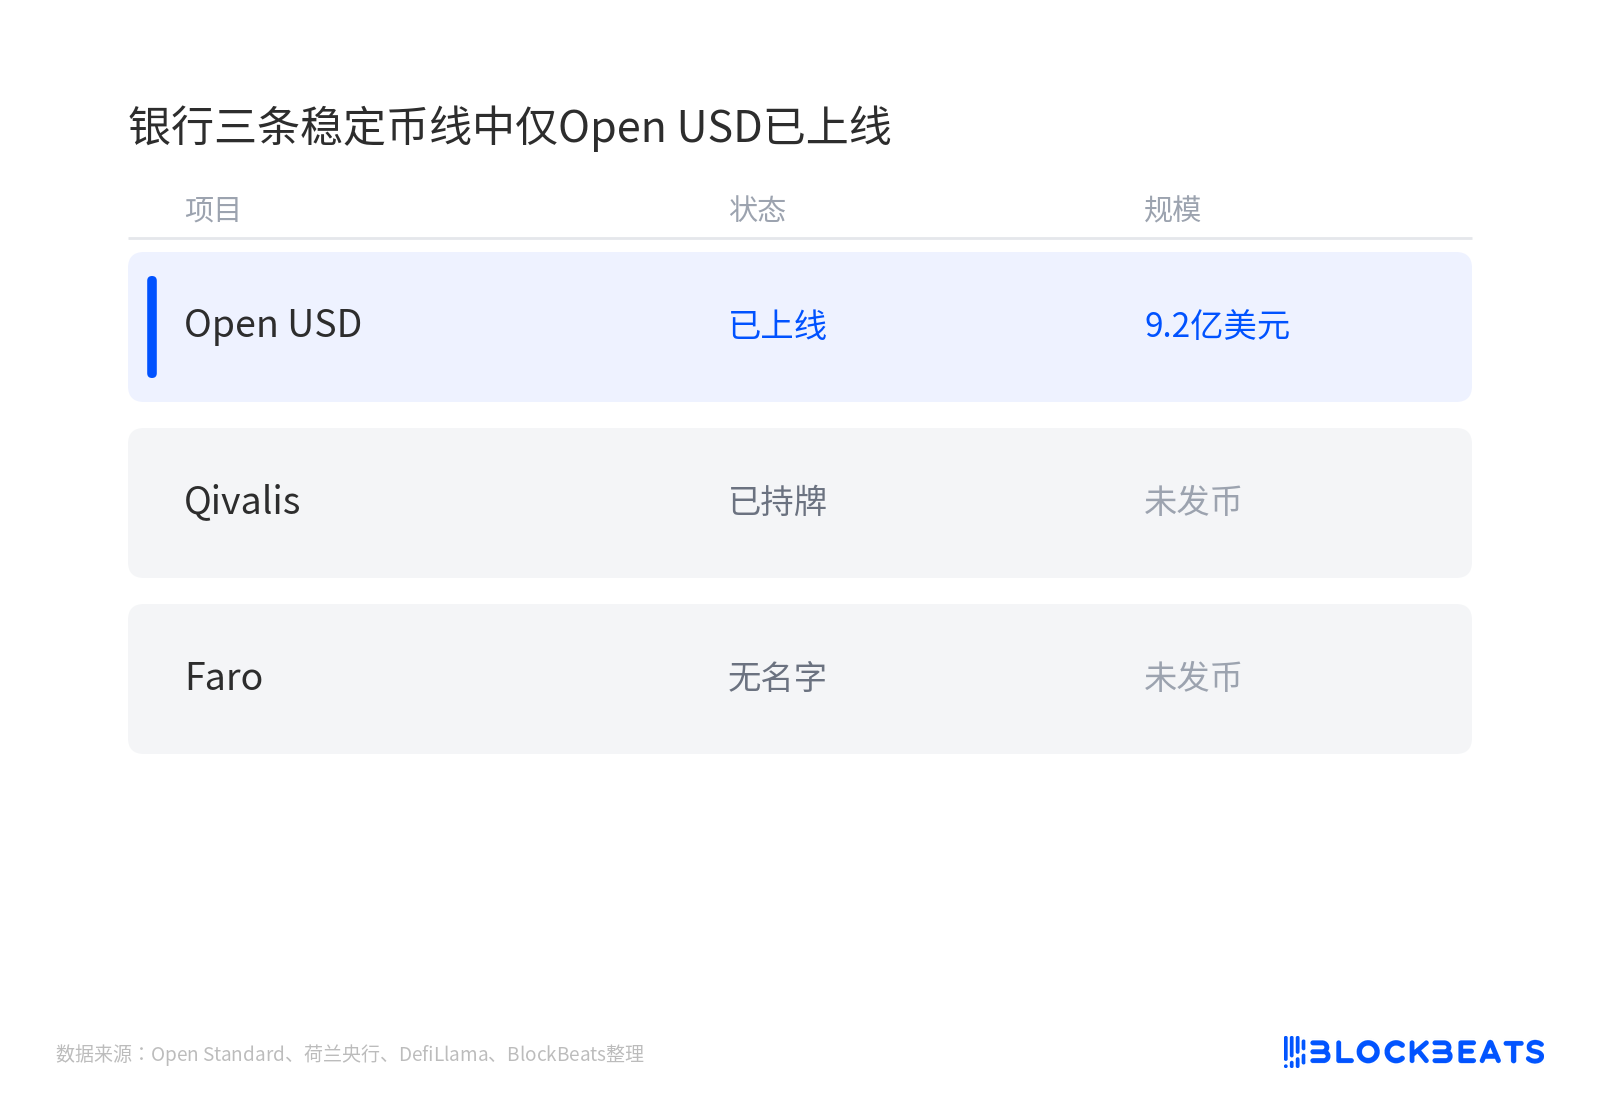
Bankaların üç stablecoin hattından yalnızca Open USD faaliyette
Çapraz hissedarlık, bankaların aynı anda birden fazla bahis oynadığını gösteriyor. BBVA hem Faro hem de Qivalis listesinde yer alıyor; Citigroup, Bank of America ve Wells Fargo bir yandan Faro'ya katılırken bir yandan da 2027 tokenize mevduat ağını ilerletiyor. Stablecoin müşterinin eline geçen zincir üstü talep hakkıdır, tokenize mevduat ise hâlâ bankanın kendi yükümlülüğüdür.
Circle CEO'su Allaire üçüncü çeyrek finansal raporunda kurumların USDC üzerinde genişlemeye devam ettiğini söyledi. Bu sözlerin bir çıkar pozisyonu var, ancak en azından mevcut ağın bir gecede gevşemediğini gösteriyor.
%3,5'lik rezerv getirisi ne kadar dayanabilir
"Bankalar coin çıkarabilir mi" sorusundan daha çok dikkat edilmesi gereken, henüz fiyatlanmamış iki değişken var.
Biri dağıtımın zorunlu olup olmadığı. Büyük bankalar kurumsal müşterilerinden sınır ötesi takas için kendi çıkardıkları coini kullanmalarını talep ederse, pazar payı yıllar içinde kayar. Eğer sadece rafa eklenen bir seçenek olursa, Faro çok pahalı bir uyum kabuğundan ibaret kalır.
Diğeri rezerv faizinin nasıl bölüşüleceği. GENIUS, uygun rezervleri kısa vadeli tahvillere ve mevduatlara sabitliyor; darphane ölçeği büyüdükçe kısa vadeli ABD tahvilleri bir zorunlu alıcı daha kazanıyor. Getirinin ihraççı, dağıtıcı ve banka arasında nasıl paylaşılacağı ise Circle değerlemesinin gerçekten baskı altında olduğu nokta.
Circle 10 Kasım'da yaklaşık %4 düştü, ancak 5 Kasım'da birçok satış tarafı kuruluşu hedef fiyatı zaten düşürmüştü; günlük düşüş tek başına Faro'ya bağlanamaz. Doğrulanması gereken, %3,5'lik rezerv getirisinin kâr paylaşımlı rakipler çoğaldıkça aşağı yönlü baskılanıp baskılanmayacağı.
18 Ocak 2027'den önce değerlendirmeyi değiştirebilecek şey, dört unsurun ne zaman hayata geçeceği: şirket adı, yöneticisi, lisans yolu ve ilk zincir. Bunlar Faro'nun çoktan işe koyulmuş bir ihraç kuruluşu mu, yoksa fiyatı düşük olmayan bir niyet mektubu mu olduğunu belirleyecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia






