



Anthropic'in izahnamesinin derinlemesine analizi: Dünyanın en büyük yapay zeka şirketi balonu kendi elleriyle söndürüyor

Yazar|Sleepy
Anthropic resmen halka arz başvurusunu yaptı, izahname kamuya açıklandı.
Nasdaq'ta işlem görmeyi planlıyor, hisse kodu ANT, Goldman Sachs ve Morgan Stanley liderliğinde underwriterlık yapılacak. Halka arz fiyat aralığı, ihraç edilecek hisse sayısı ve toplanacak fon tutarı şu an için boş bırakılmış. Daha önceki haberlere göre, Haziran ayında SEC'e gizli başvuru yapmıştı; düzenleyicinin önce finansal belgeleri incelemesini, ardından kamuya açıklamasını sağlamıştı. Birçok medya kuruluşu bu halka arzın rekor kırabileceğini öngörüyor.
Şirket beş yıl önce kuruldu. Bu yılın ilk yarısında gelir 16,286 milyar dolar, geçen yılın aynı döneminde 1,163 milyar dolardı; aynı dönemde net zarar 80,748 milyar dolar. 2025 yılının tamamında gelir 4,585 milyar dolar, net zarar 41,965 milyar dolar.
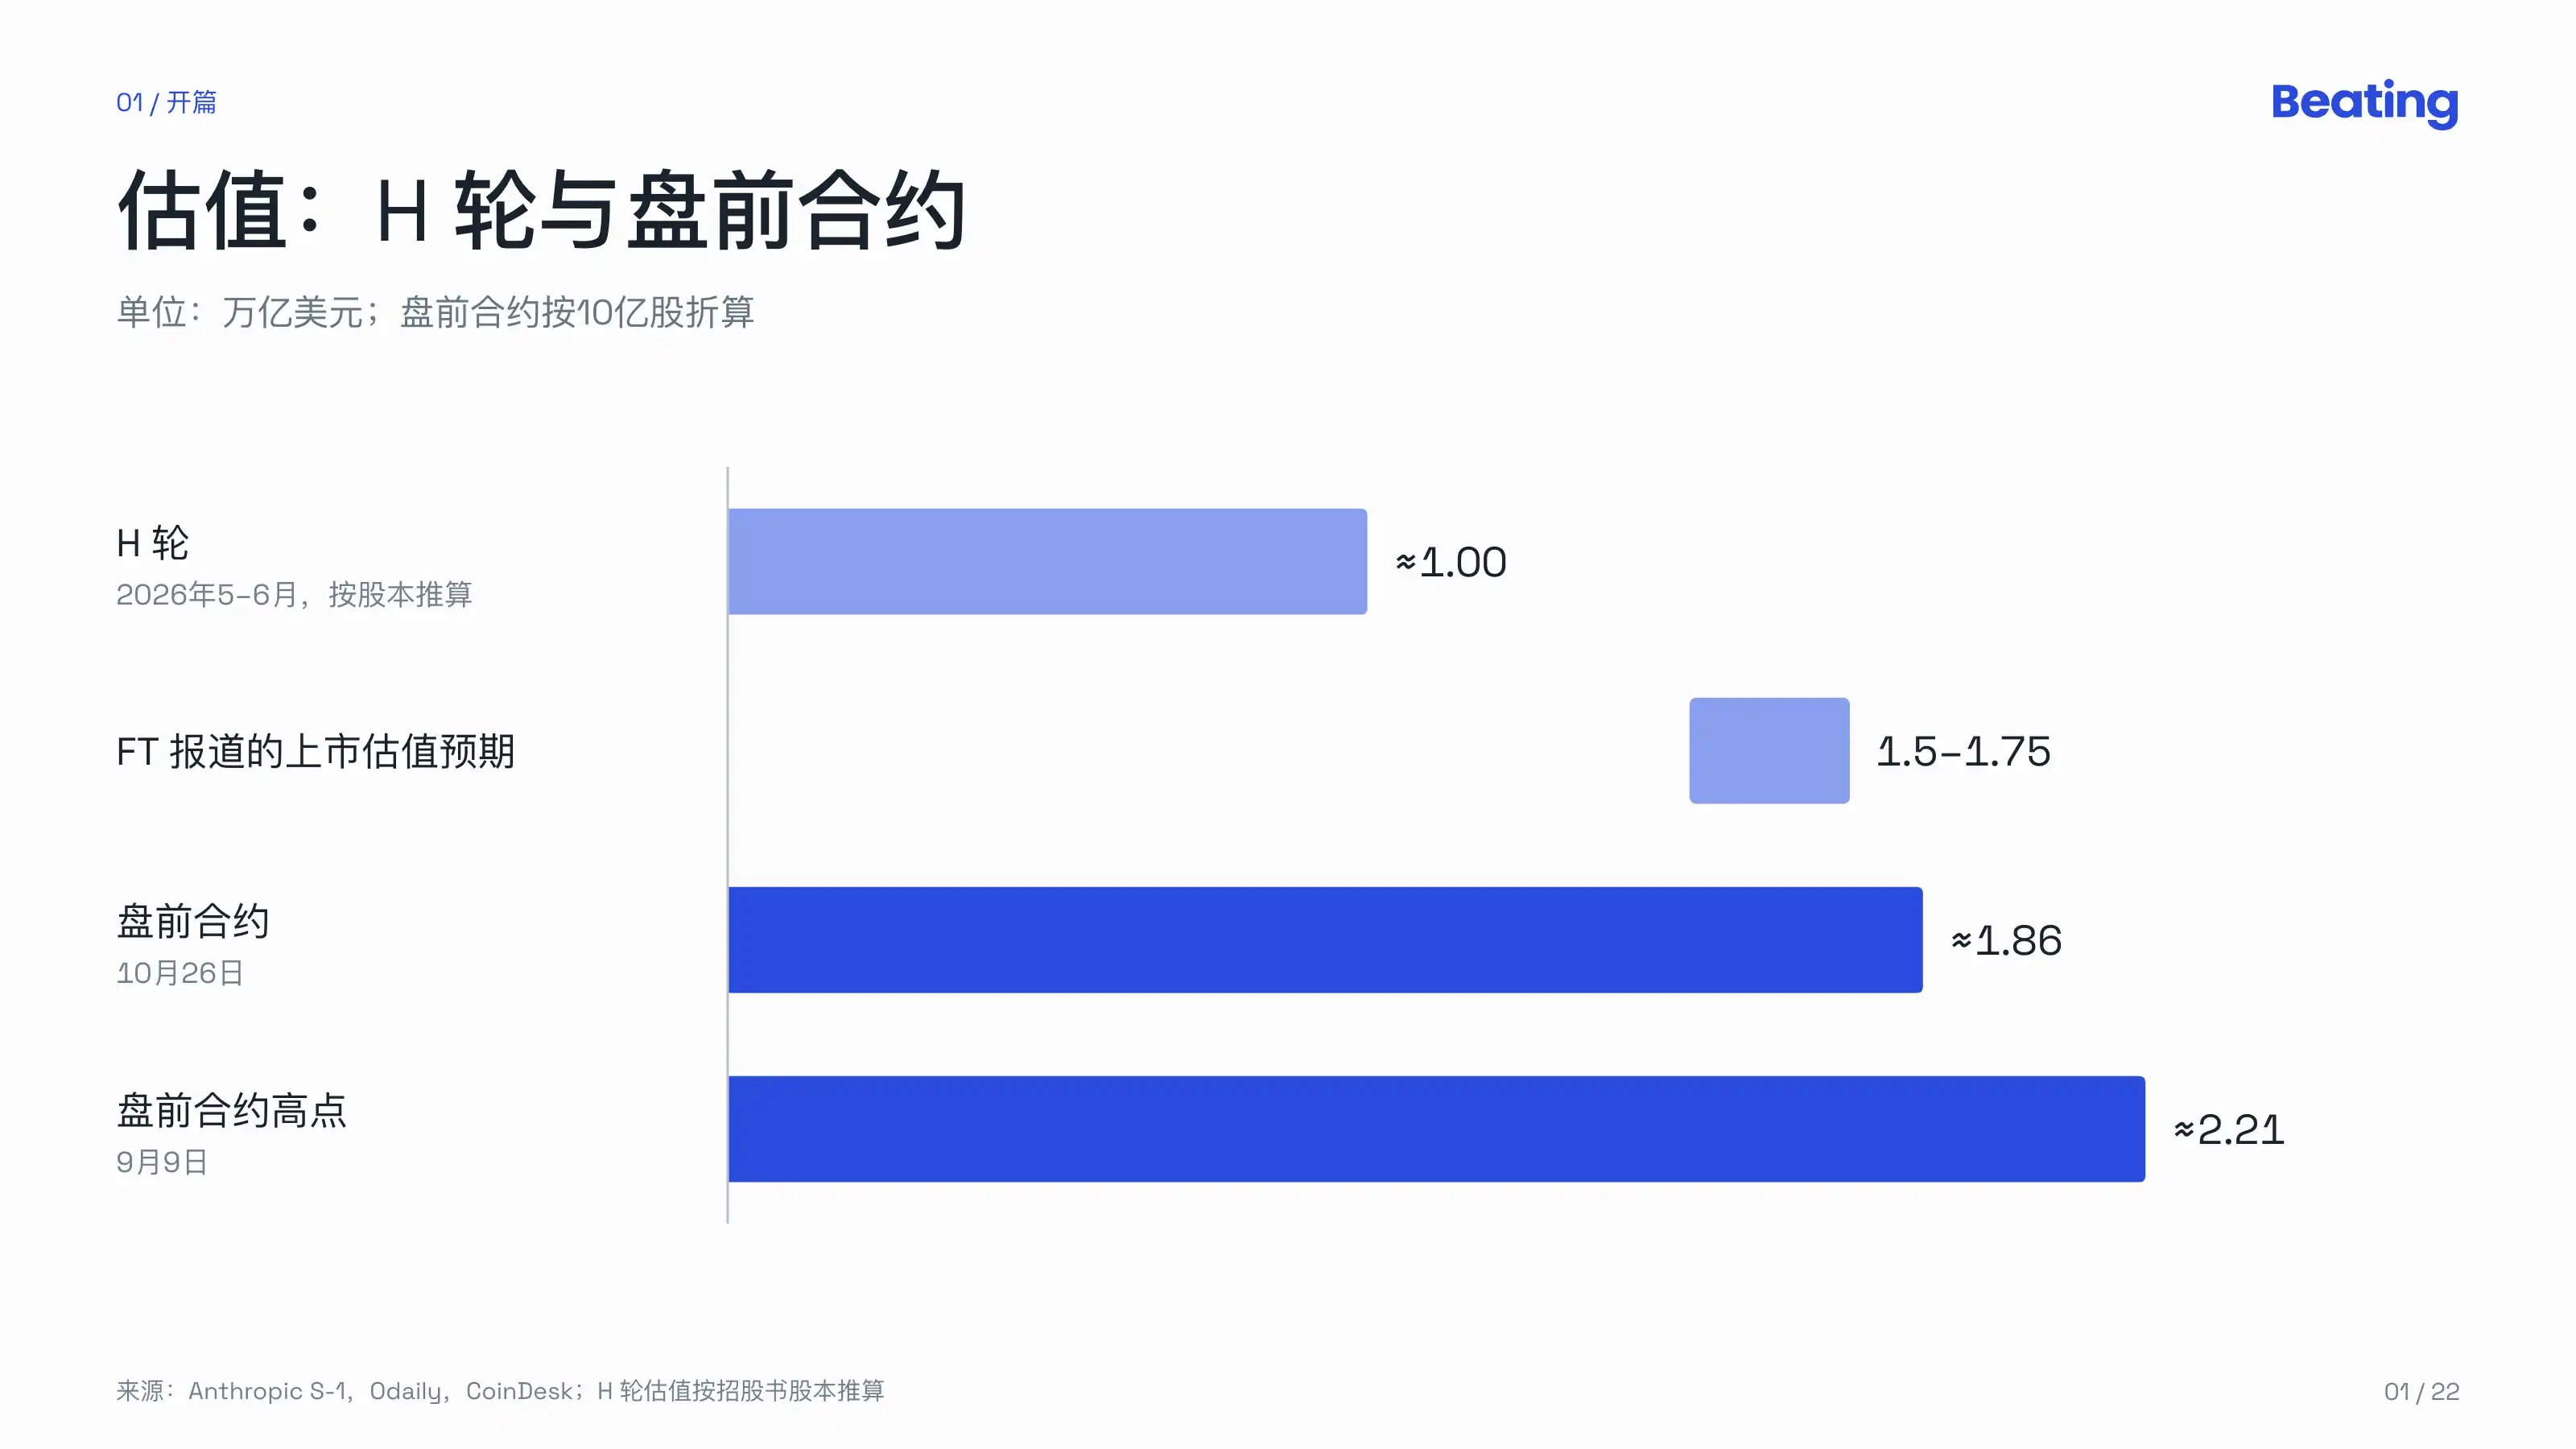
İzahname kamuya açıklandıktan sonra, zincir üzerindeki Anthropic vadeli işlem sözleşmesi kısa süreliğine %4'ün üzerinde yükselerek en yüksek 1980 dolara ulaştı, ardından 1864 dolar civarına geriledi; bu da yaklaşık 1,86 trilyon dolarlık bir değerlemeye karşılık geliyor. 9 Eylül'de bu fiyat 2211 dolarlık zirveye ulaşmıştı.
Bu izahnamenin ilk sayfası, yedi kurucu ortağın imzaladığı bir mektup. Mektupta, halka arz öncesinde IPO deneyimi yaşamış birçok girişimciye danıştıklarını ve sürekli tekrarlanan bir tavsiye aldıklarını yazıyor:
「Never let your company be worth a dollar more than it is actually worth.」
Şirketinin gerçek değerinden bir dolar fazla değerlenmesine asla izin verme.
Peki gerçekte ne kadar değerinde? İzahnamedeki birkaç ana bölüm şöyle.
Hesap defteri
Önce gelire bakalım.
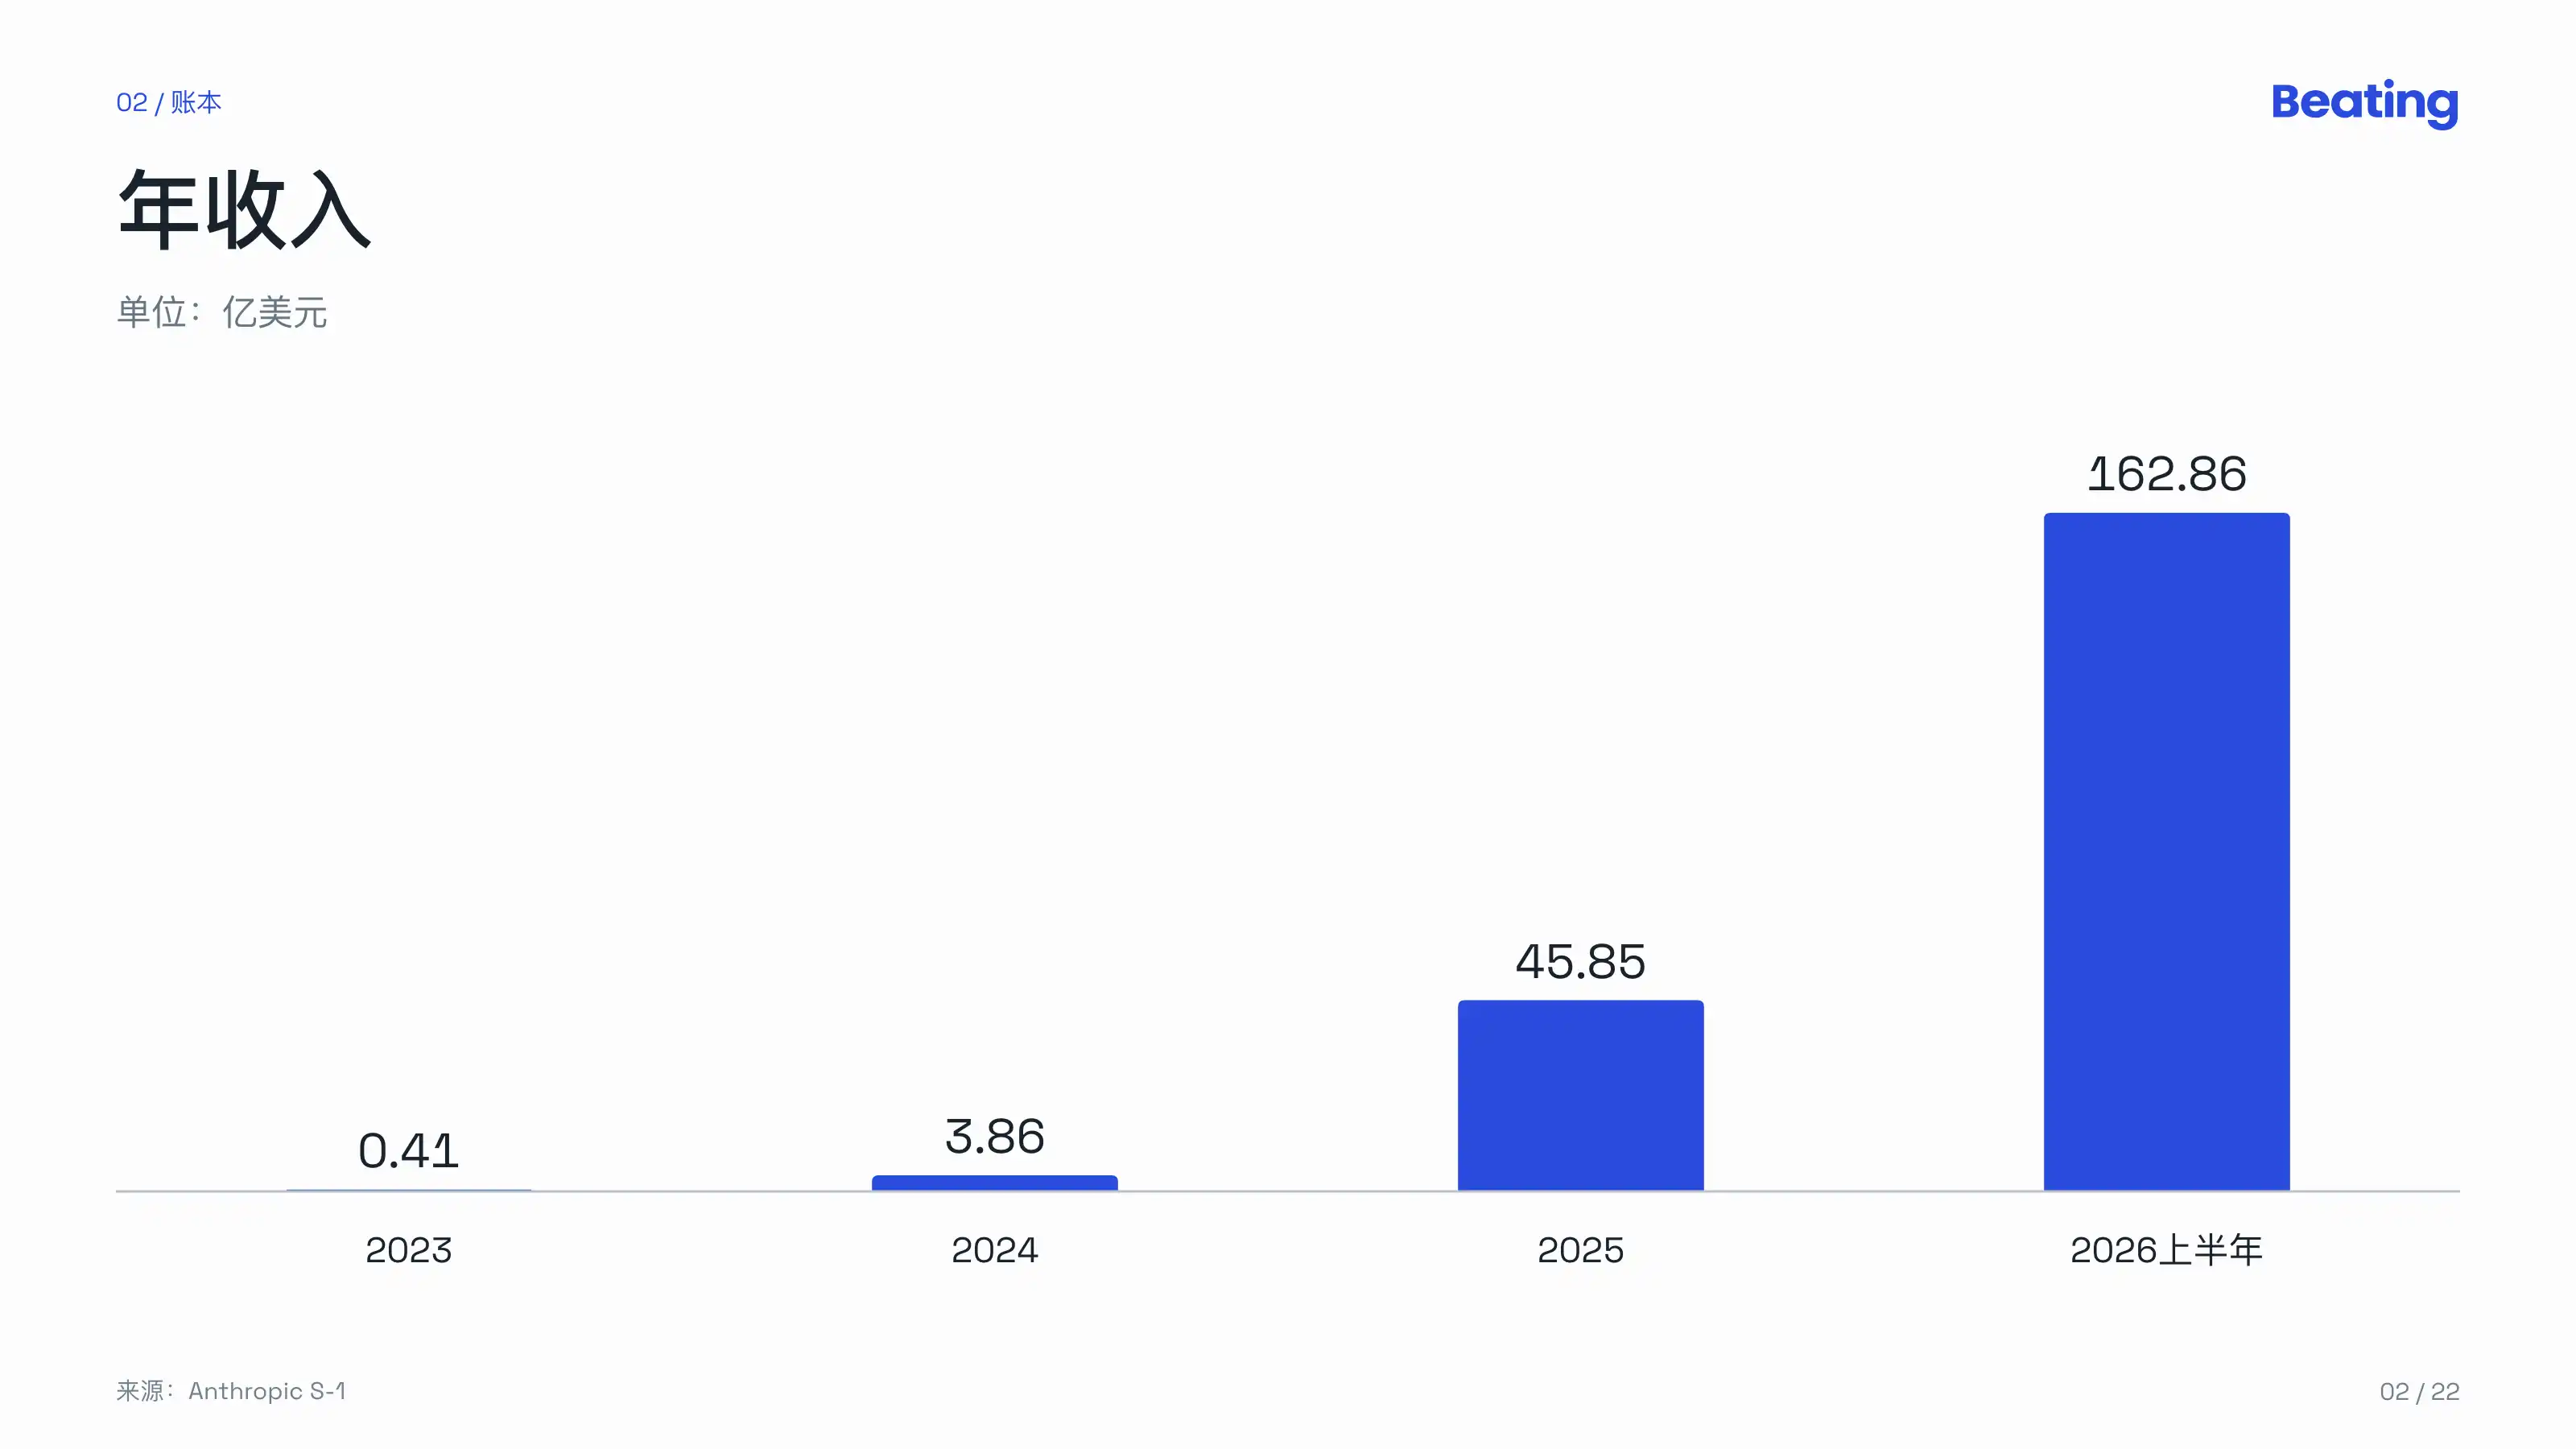
Anthropic, 2023'ün ilk çeyreğinde Claude'u piyasaya sürerek ticarileşmeye başladı. Sonraki yıllık gelirler şöyle:
2023: 41 milyon dolar
2024: 386 milyon dolar
2025: 4,585 milyar dolar
2026 ilk yarı: 16,286 milyar dolar
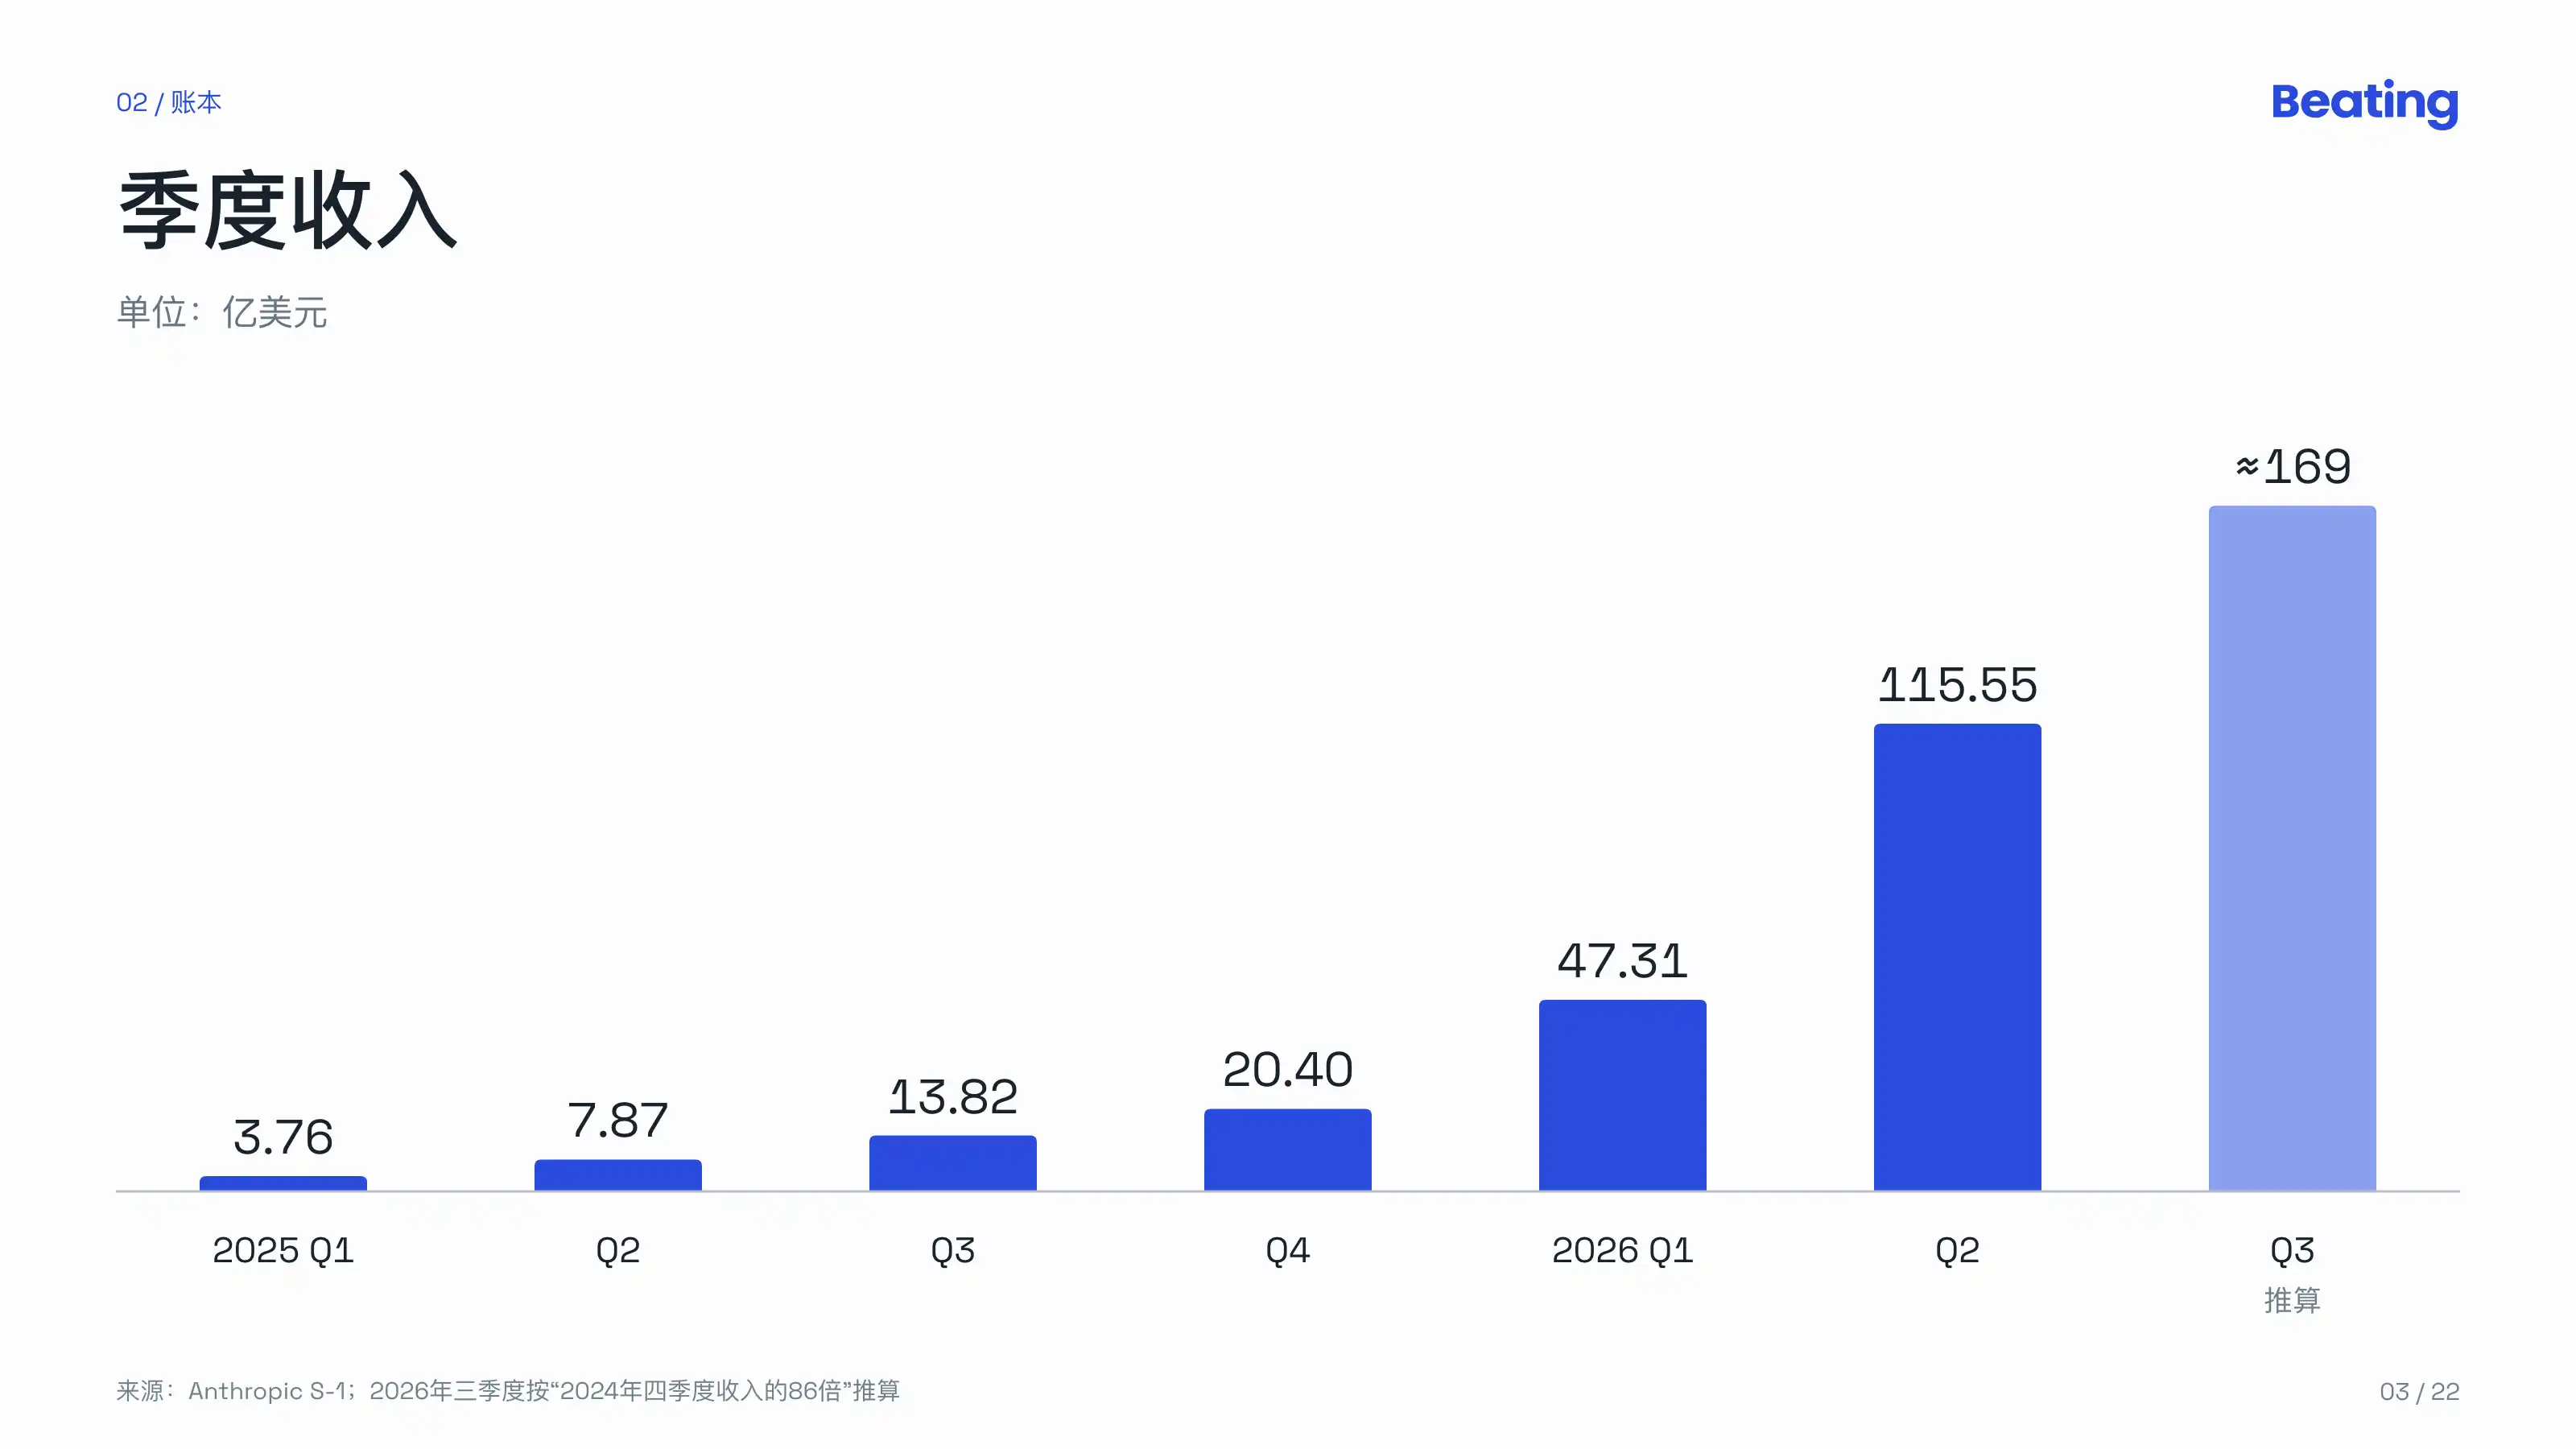
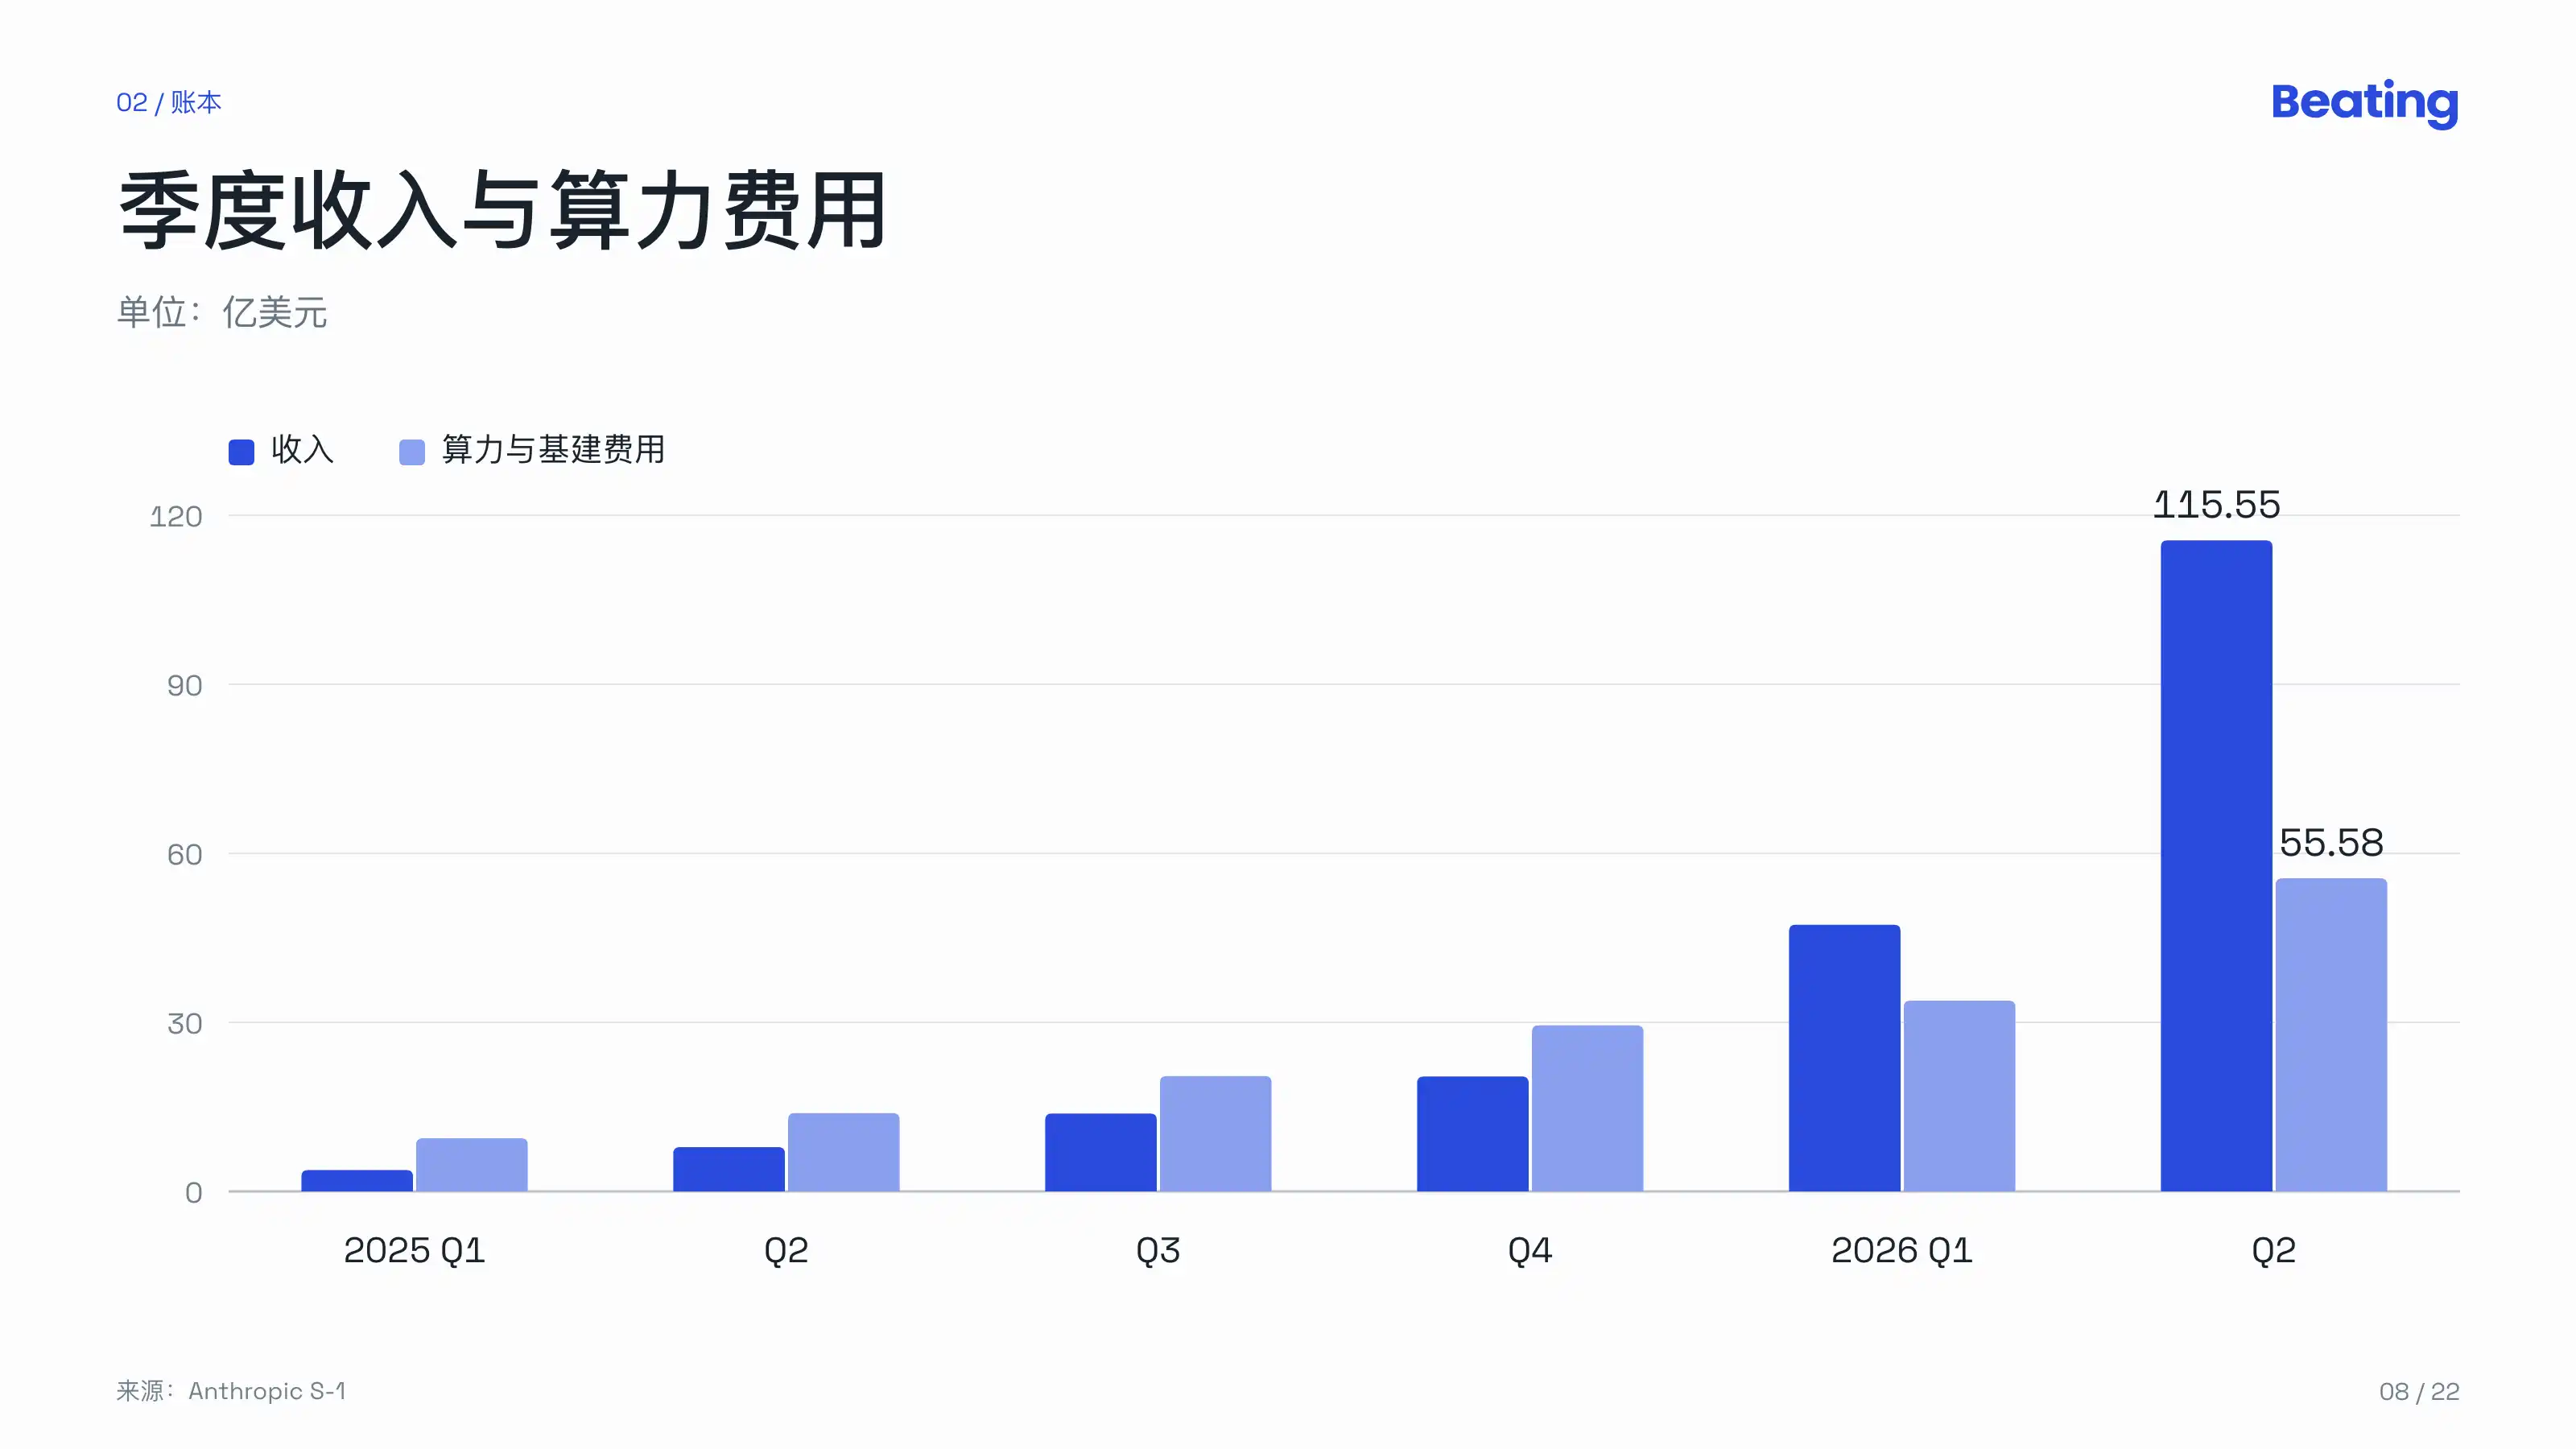
Çeyreklik bazda bakıldığında, 2025'in dört çeyreği sırasıyla 376 milyon, 787 milyon, 1,382 milyar ve 2,040 milyar dolar; 2026'nın ilk çeyreği 4,731 milyar, ikinci çeyreği 11,555 milyar dolar. Çeyreklik büyüme hızı %48'den %132'ye, ardından %144'e sıçradı.
Üçüncü çeyrek geliri doğrudan yazılmamış, ancak izahname 2026'nın üçüncü çeyrek gelirinin 2024'ün dördüncü çeyreğinin (197 milyon dolar) 86 katı olduğunu belirtiyor. Buna göre yaklaşık 16,9 milyar dolar olarak hesaplanıyor ve çeyreklik büyüme hızı %47 civarına geriliyor.
İzahname de büyüme hızını soğutmaya çalışıyor.
Belgede, son dönemdeki büyümenin erken benimseme ve pazarın başlangıç aşamasının özelliklerini yansıtıyor olabileceği ve sürdürülebilir olmayabileceği yazıyor; şirket, gelir tabanı büyüdükçe büyüme hızının düşmesini ve beklenenden daha hızlı ve daha fazla düşebileceğini öngörüyor. Risk faktörlerinde ayrıca şirketin gelecekte kâr elde edemeyebileceği veya kârlılığı sürdüremeyebileceği; ve öngörülebilir gelecekte nakit temettü dağıtmayı planlamadığı belirtiliyor.
Şimdi kâra bakalım.
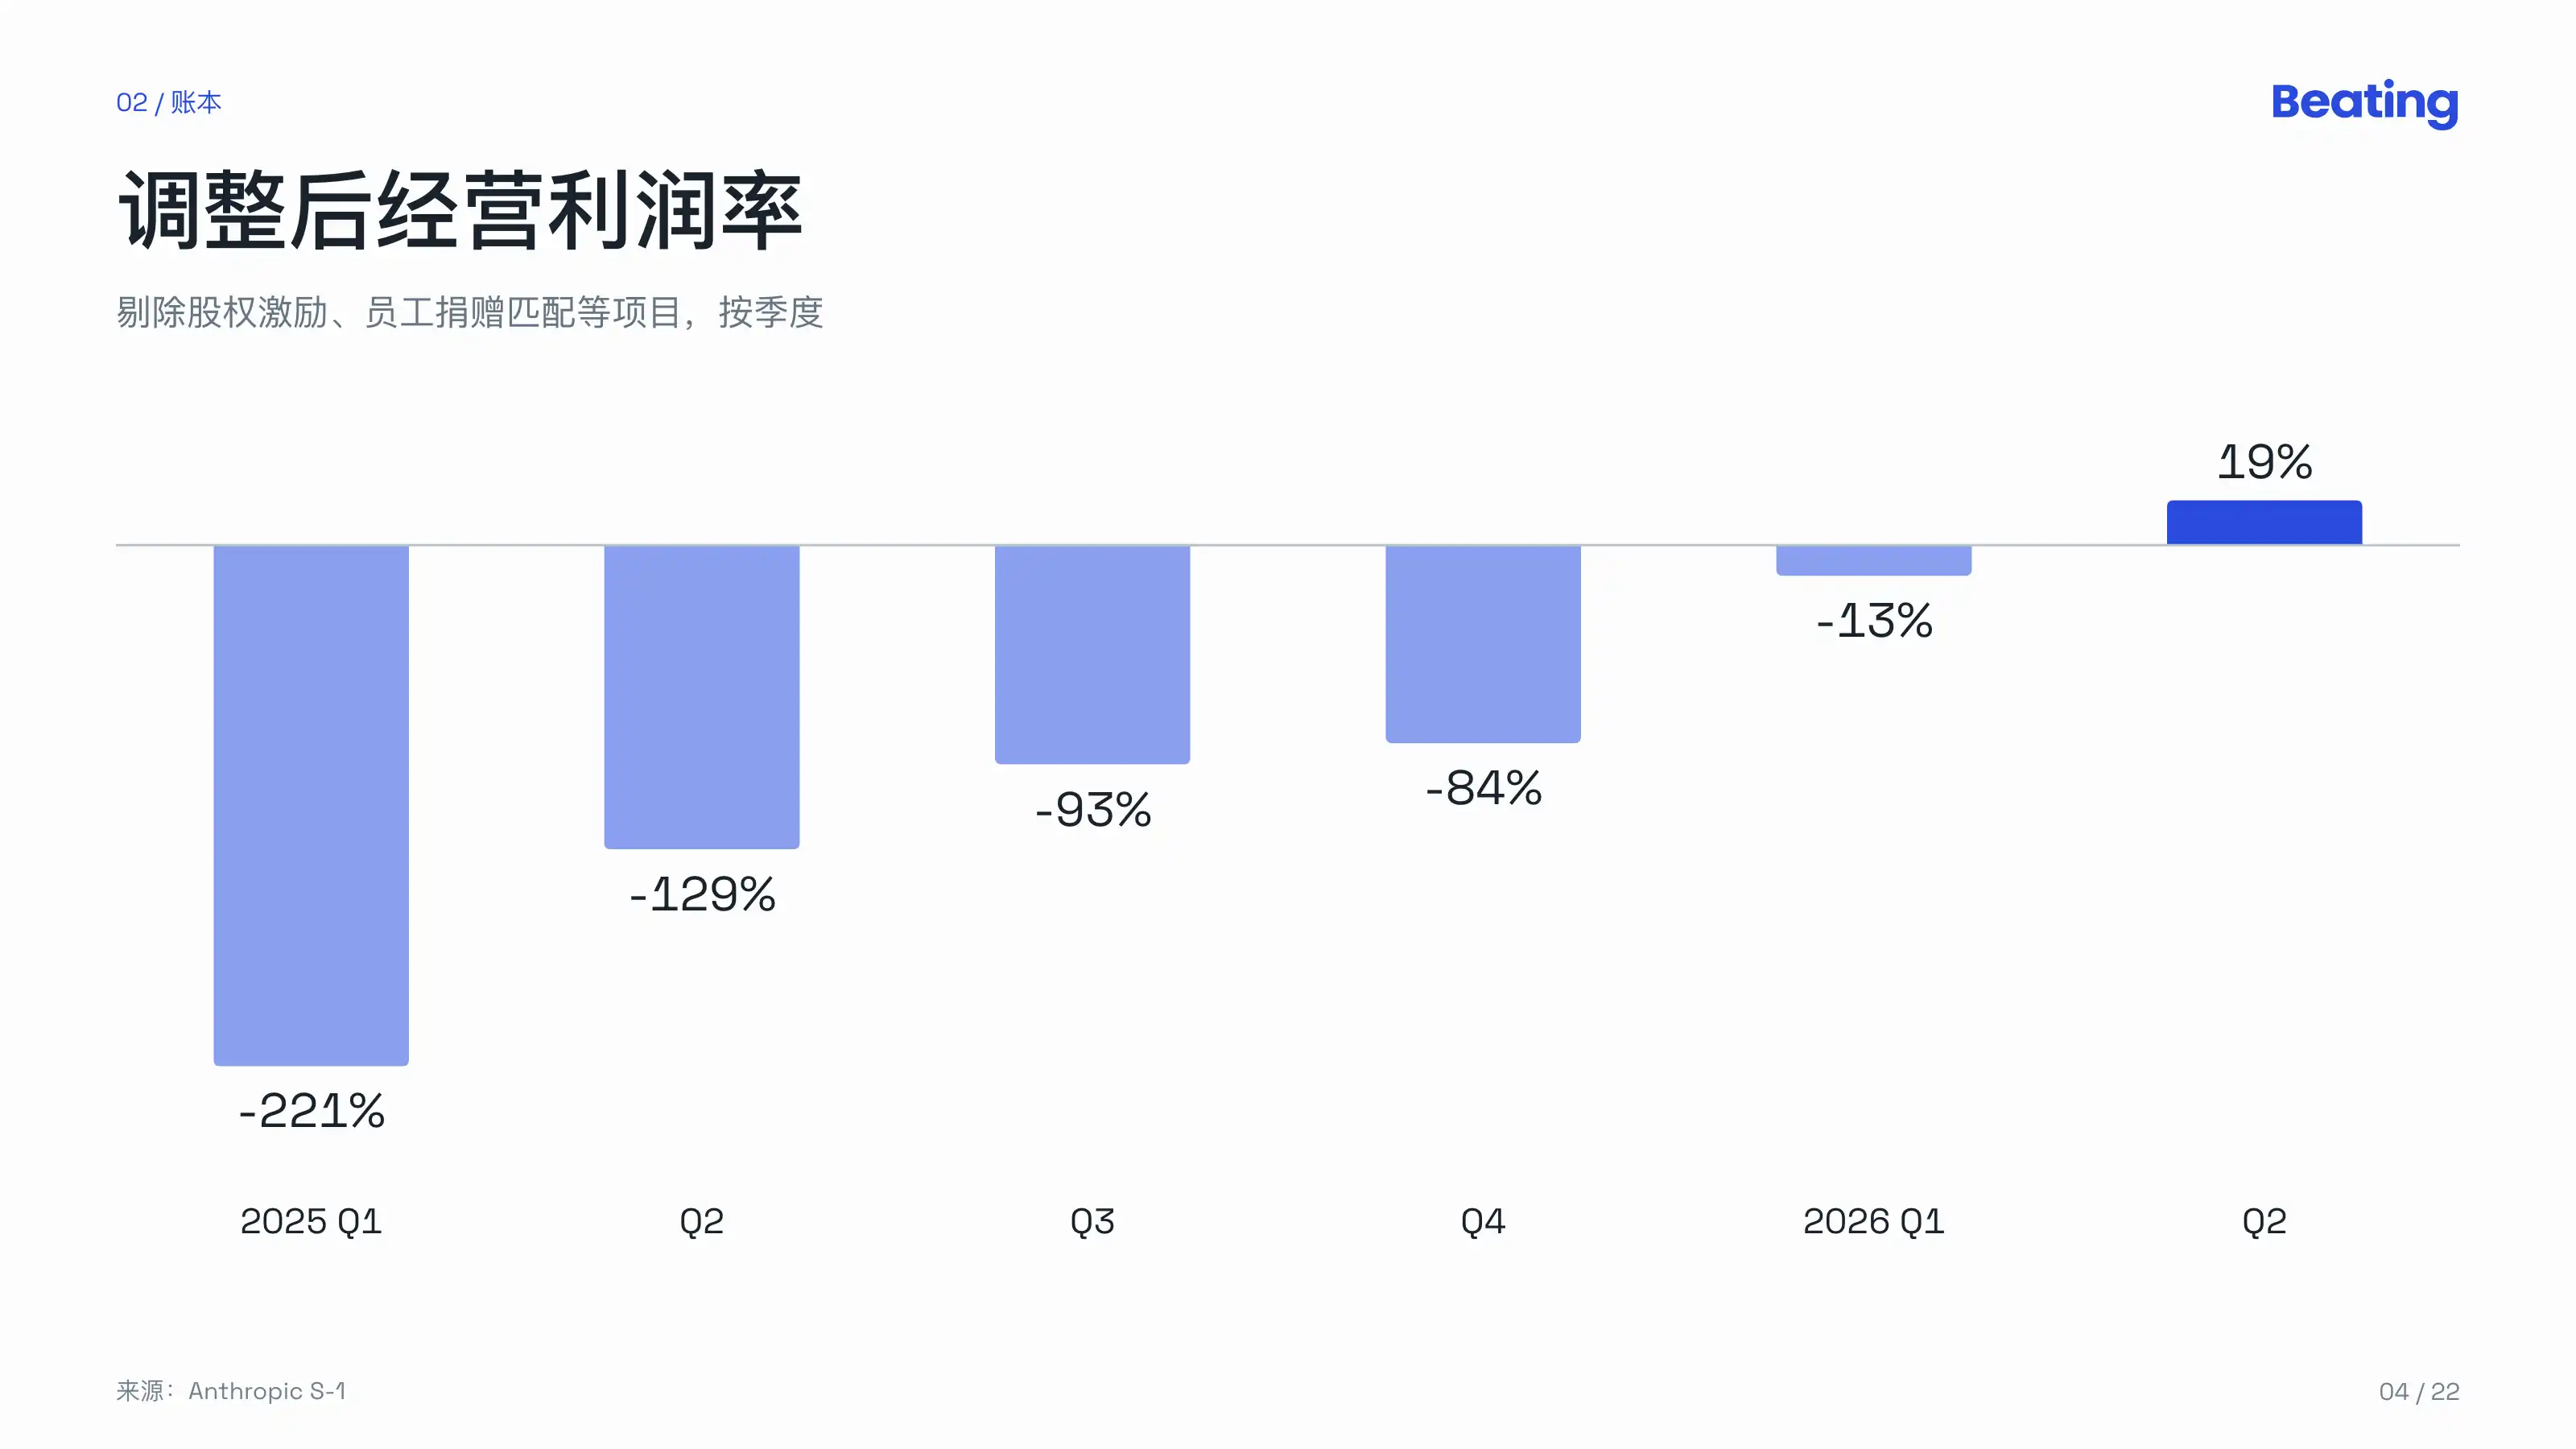
İkinci çeyrekte Anthropic'in faaliyet kârı 974 milyon dolar, faaliyet kâr marjı %8. Hisse bazlı teşvikler ve çalışan bağış eşleştirme gibi kalemler hariç tutulduğunda Düzeltilmiş Faaliyet Marjı %19, bir yıl önce aynı çeyrekte ise -%129'du. Tüm ilk yarıda faaliyet zararı 693 milyon dolar.
Peki bu dönemde sosyal medyada yoğun şekilde tartışılan 80,7 milyar dolarlık net zarar nereden geliyor?
Ana neden iki muhasebe sorunu.
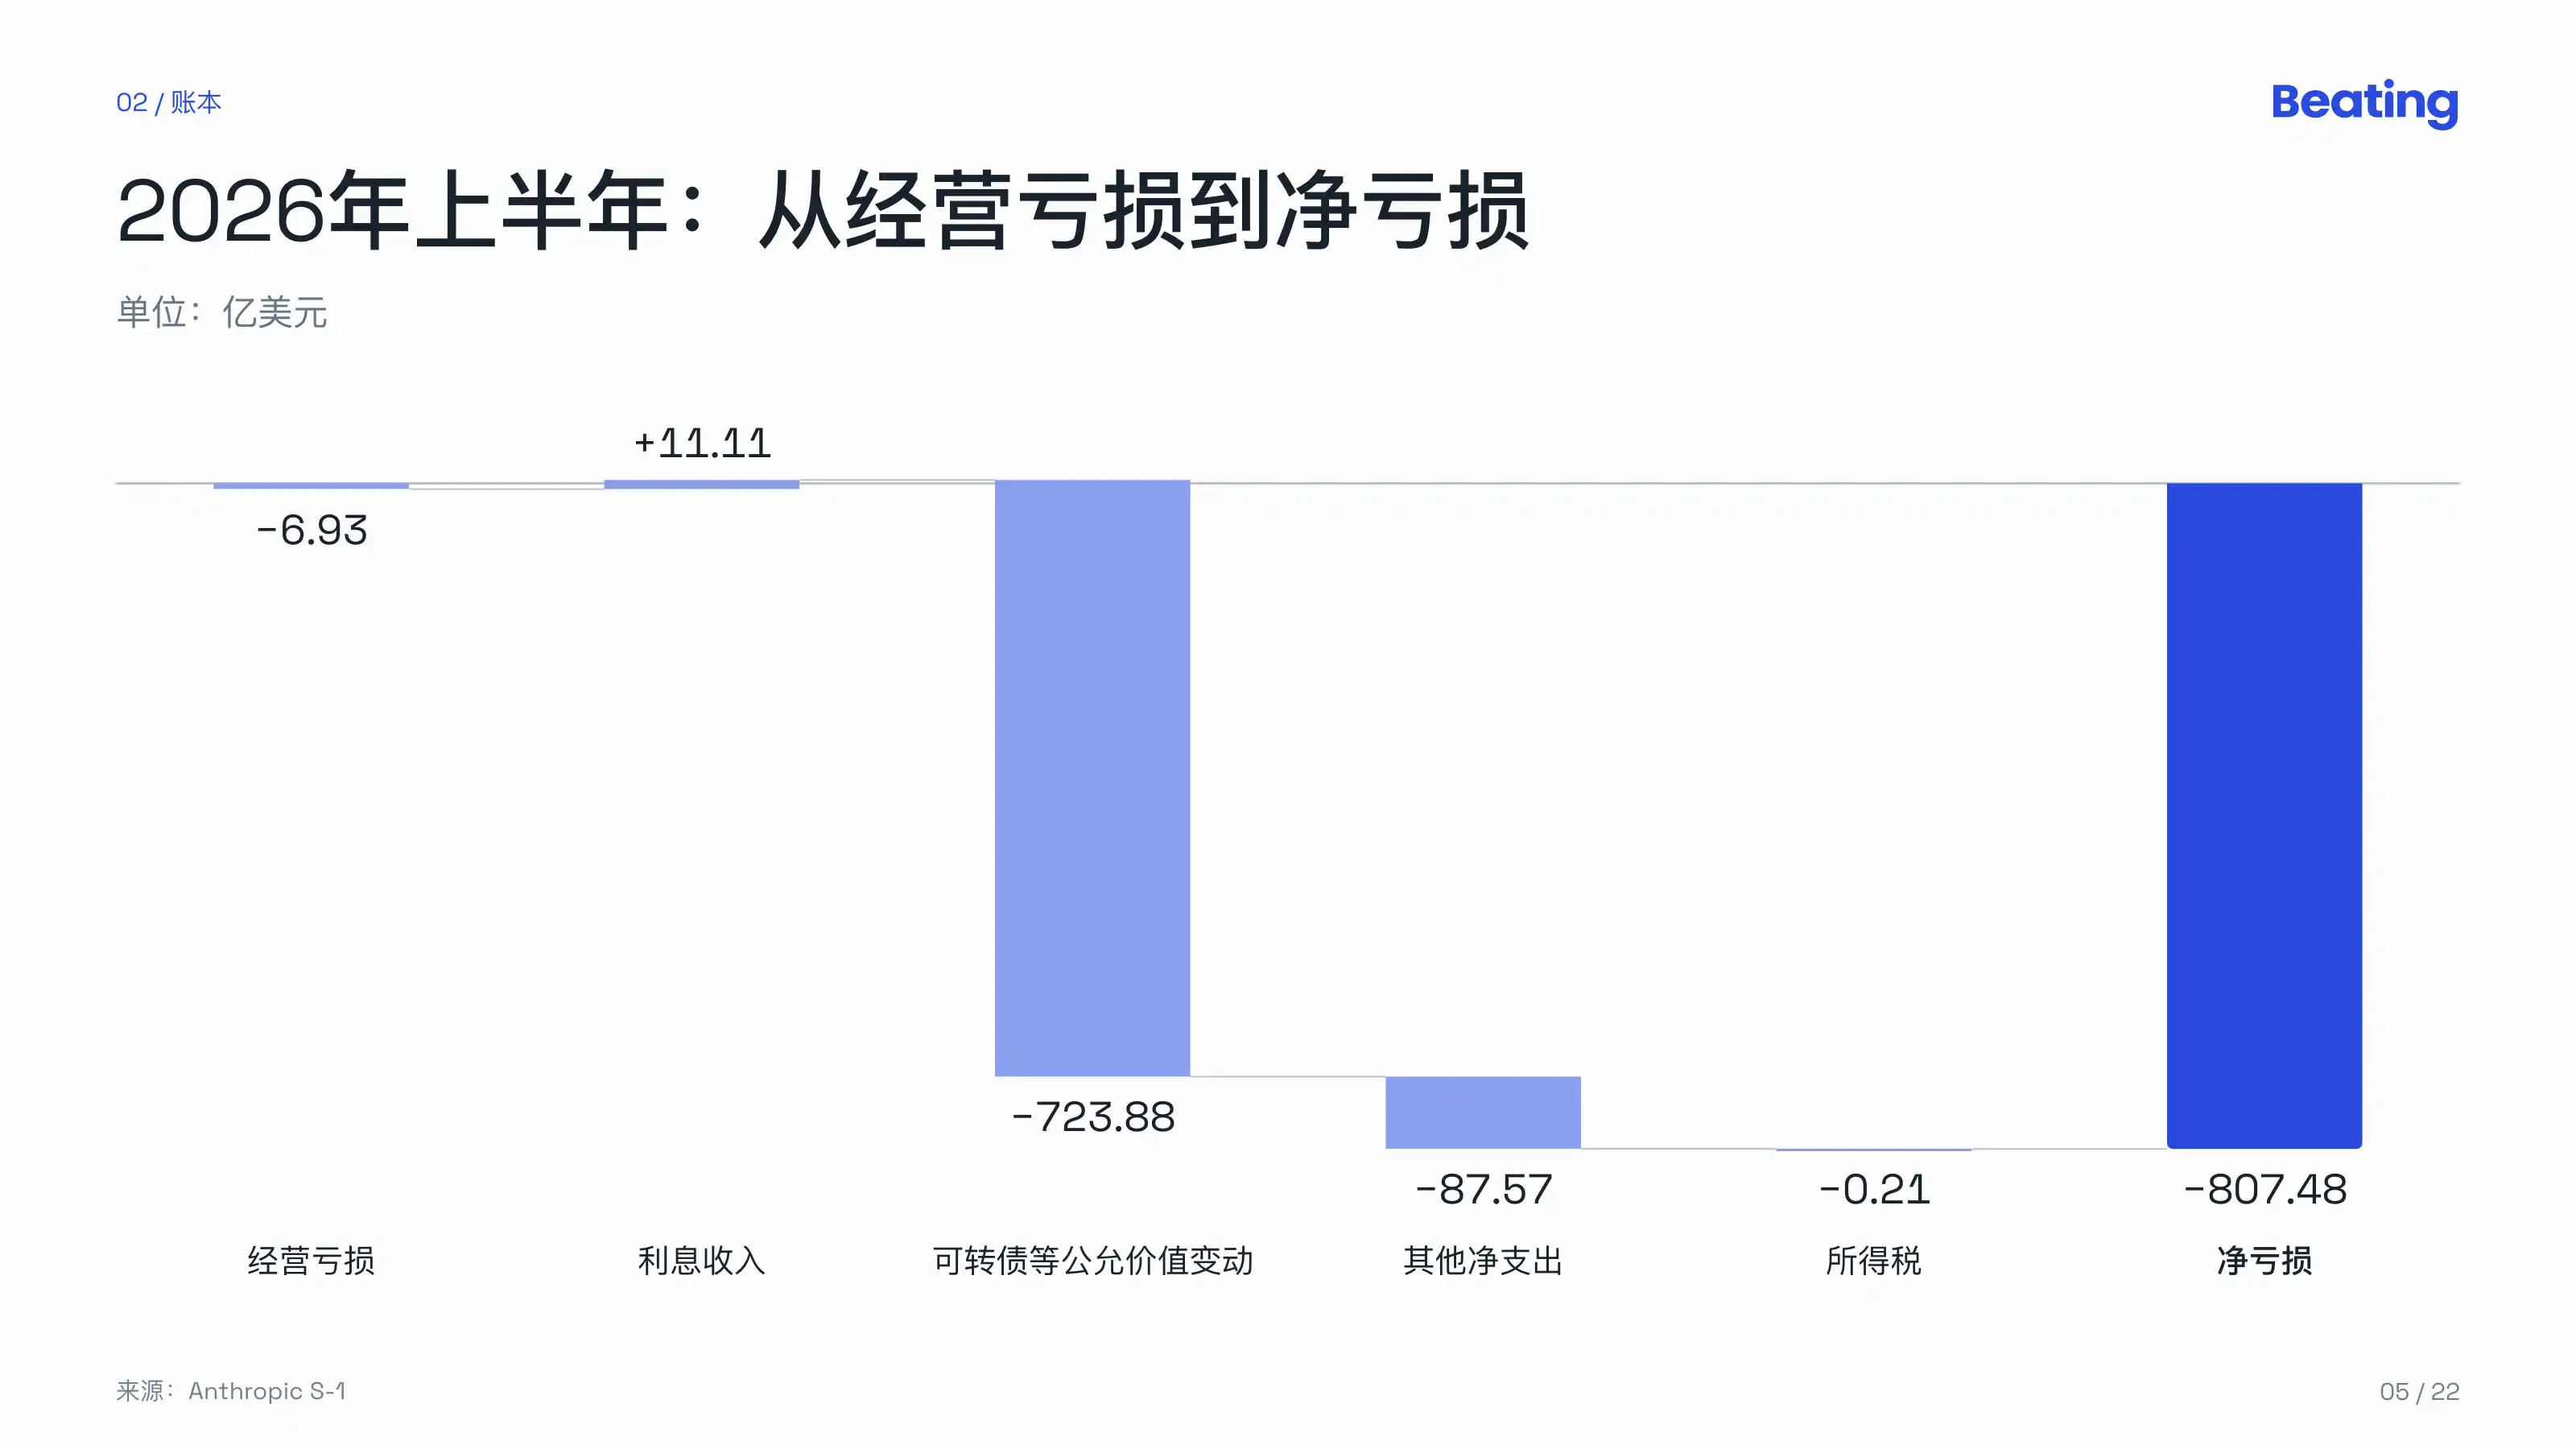
Birincisi, 72,388 milyar dolar; dönüştürülebilir tahviller, türev araçlar ve SAFE'lerin gerçeğe uygun değer değişimi, büyük kısmı Amazon'dan kaynaklanıyor.
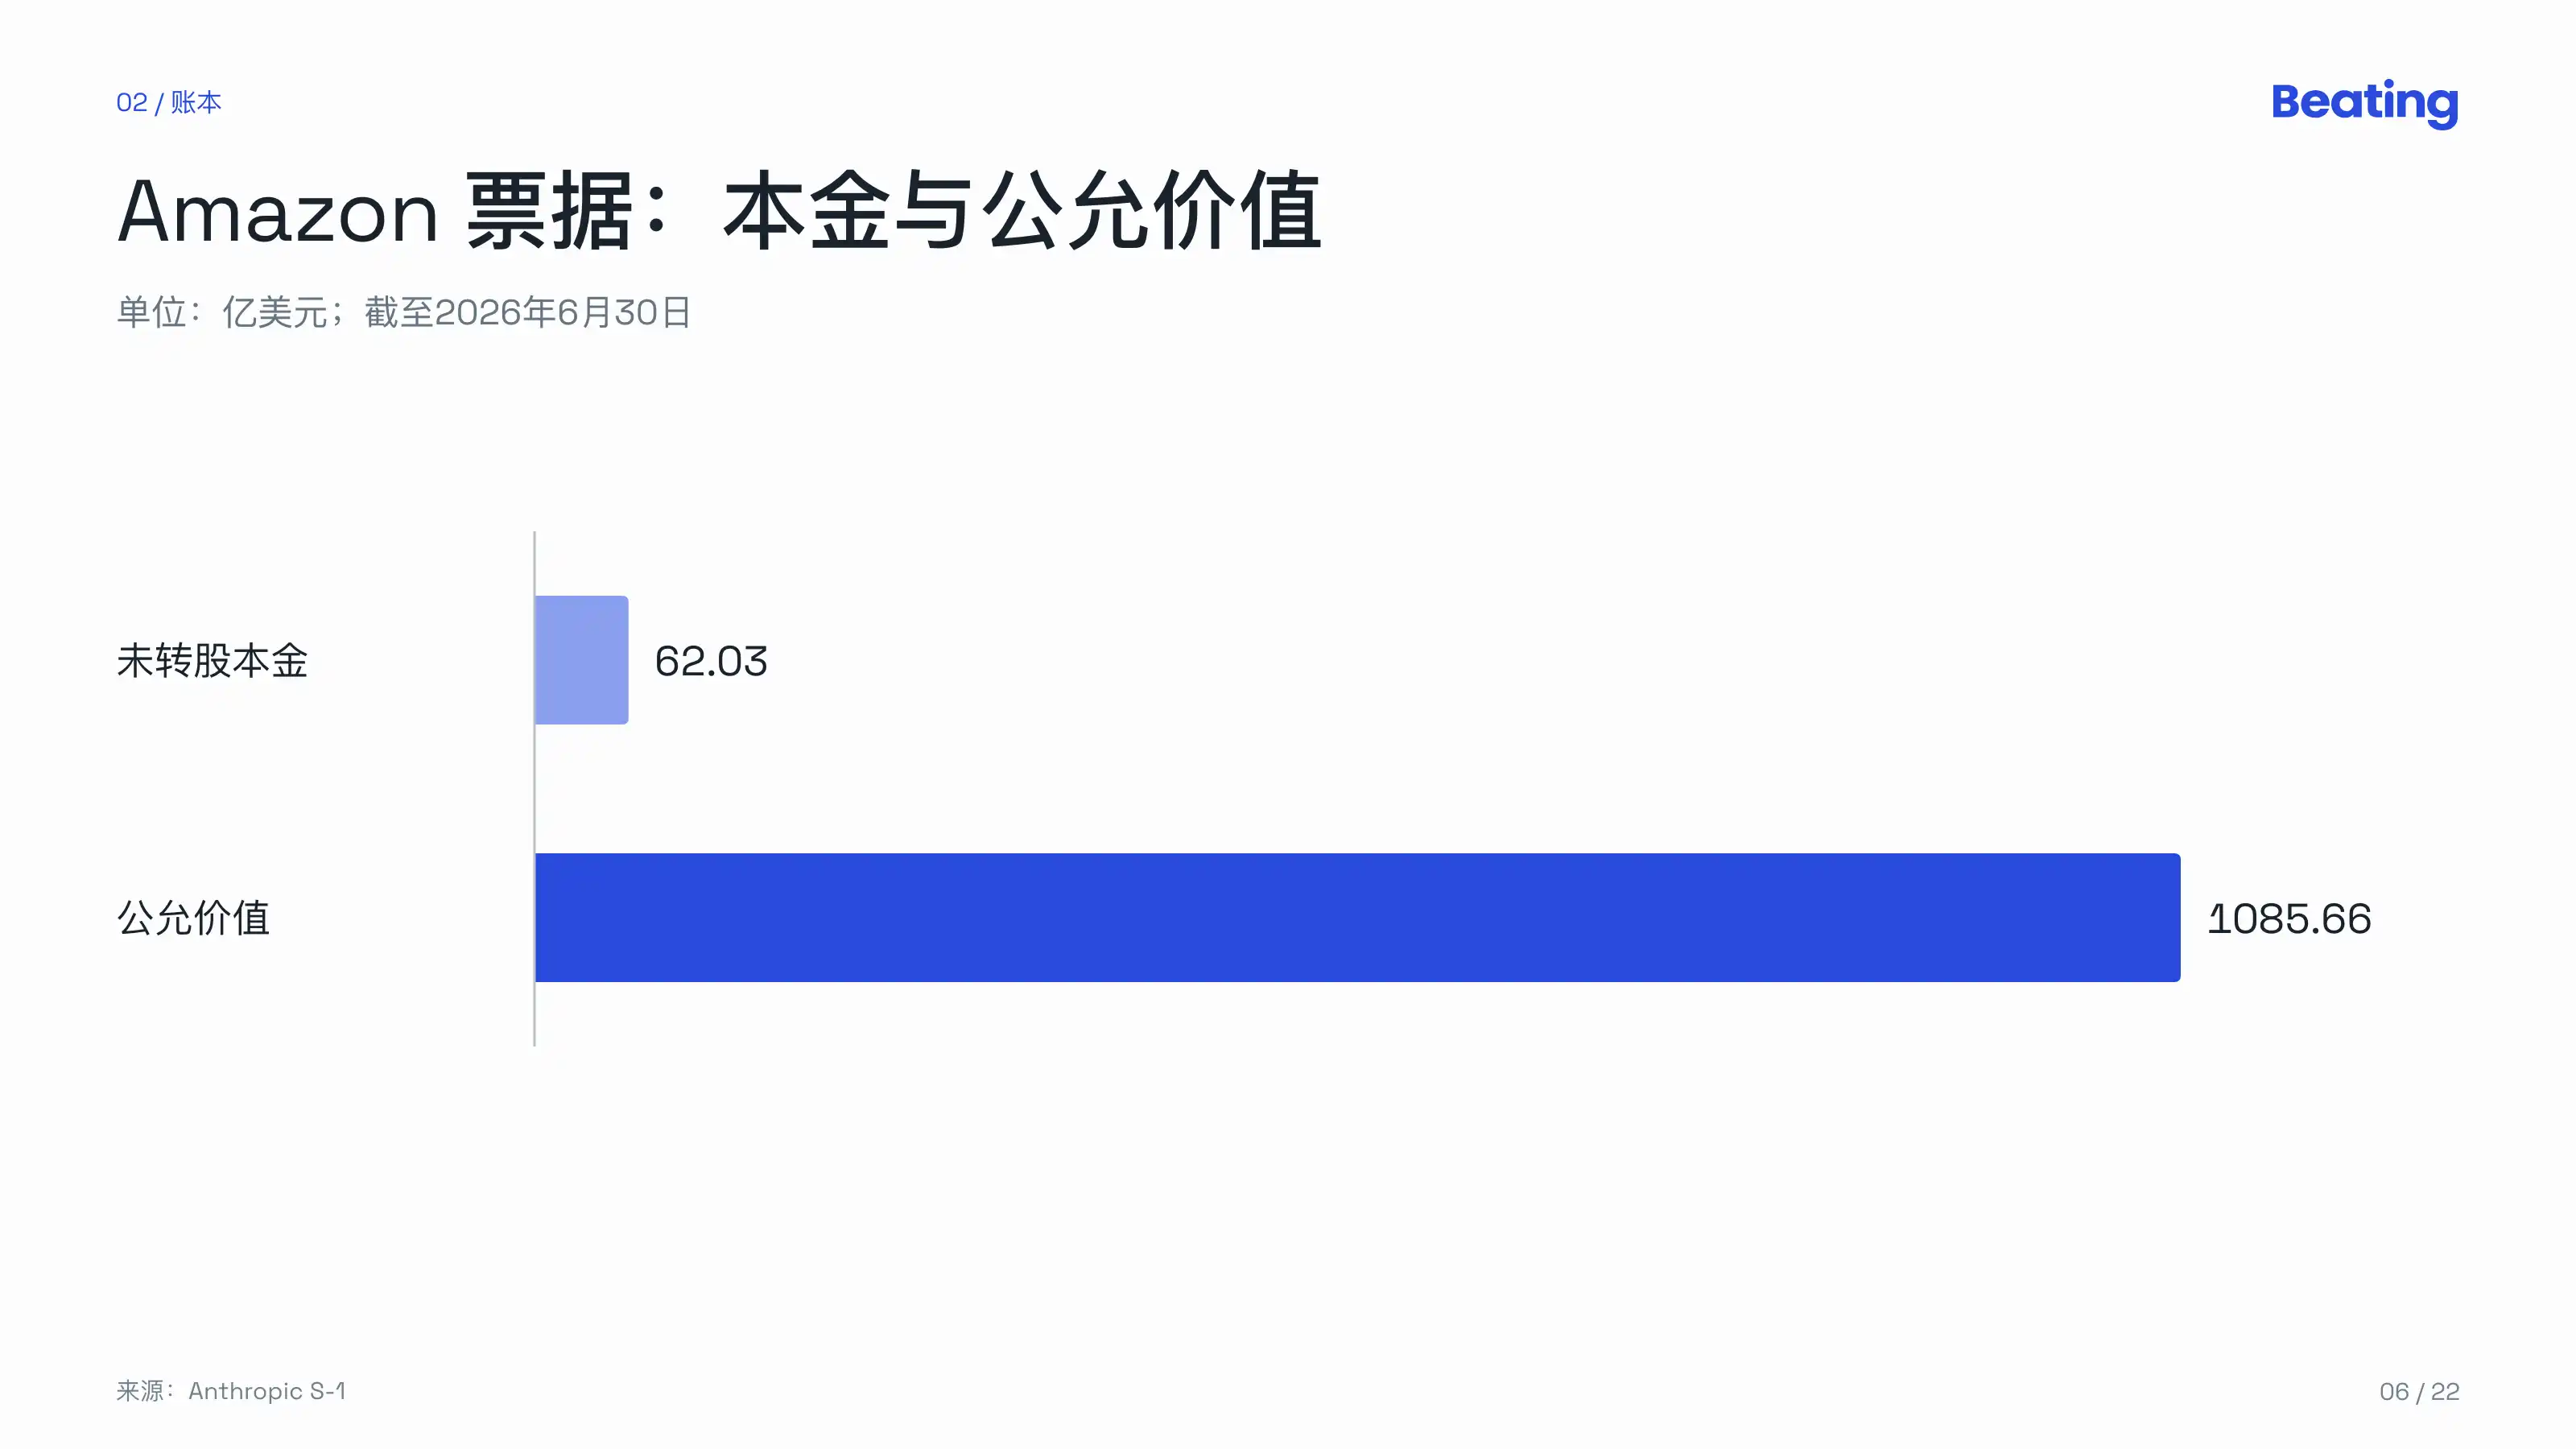
2023 ve 2024'te Amazon, iki senet satın alma anlaşmasıyla Anthropic'e borç verdi. 30 Haziran itibarıyla 6,203 milyar dolar anapara henüz hisseye dönüştürülmemişti ve tamamı faizsiz senetlerdi. Anlaşmaya göre, IPO sırasında sırasıyla hisse başına 2,0928 dolar ve 5,0478 dolar (veya IPO fiyatı, hangisi düşükse) üzerinden oy hakkı olmayan Class N hisselerine dönüştürülecek, toplamda yaklaşık 1,84 milyar hisse.
Bu 6,2 milyar dolar anaparalı senetlerin 30 Haziran sonundaki gerçeğe uygun değeri 108,566 milyar dolardı. Şirket değerlemesi her arttığında bu yükümlülük yeniden değerleniyor ve fark zarar olarak kaydediliyor. 30 Haziran itibarıyla 132,9 milyar dolarlık birikmiş zararın 113,2 milyar doları bu tür gerçeğe uygun değer değişimlerinden kaynaklanıyor.
İkinci kalem, 8,757 milyar dolarlık diğer net gider; büyük ölçüde Google ve Amazon'un bu yıl Mart ve Nisan aylarında imzaladığı iki anlaşmadan kaynaklanıyor. Anlaşmalara göre, her iki şirket G Serisi fiyatı olan hisse başına 259,1364 dolardan G-2 imtiyazlı hisselerini satın aldı: Google 38,6 milyon hisse, yaklaşık 10 milyar dolar; Amazon 19,3 milyon hisse, yaklaşık 5 milyar dolar. İmzadan teslimata kadar Anthropic'in değerlemesi bir miktar daha arttı ve bu fiyat farkı da zarar olarak kaydedildi.
Yani Anthropic değerlendikçe defterdeki zarar da büyüyor. Halka arz sırasında senetler hisseye dönüştüğünde bu tür zararlar büyük ölçüde sona eriyor.
Ancak başka bir gider kalemi devreye girecek. Anthropic'in RSU'ları çift tetiklemeli; hizmet süresinin dolması ve şirketin halka arzı. Haziran sonu itibarıyla, RSU'lara karşılık gelen yaklaşık 26,6 milyar dolarlık hisse bazlı teşvik gideri henüz muhasebeleştirilmedi. İzahnameye göre, 30 Haziran'da halka arz gerçekleşseydi, o gün yaklaşık 2,9 milyar dolar tek seferde muhasebeleştirilecek, kalan 23,7 milyar dolar ise yaklaşık 2,1 yıla yayılarak itfa edilecekti.
Bir de gözden kaçması kolay bir nokta var.
2025'te Anthropic, gelir tablosunun sunum şeklini değiştirdi; artık satış maliyeti, Ar-Ge, satış, yönetim şeklinde değil, hesaplama gücü ve altyapı, personel, satış pazarlama ve iş birlikleri, diğer operasyon ve yönetim şeklinde sınıflandırıyor. Bu nedenle gelir tablosunda brüt kâr görünmüyor.
Eski sunum silinmedi, 8 numaralı dipnota konuldu. 8 numaralı dipnottaki satış maliyetine göre brüt kâr marjı 2024'te yüzde eksi 95, 2025'te yüzde 39,5, 2026'nın ilk yarısında yüzde 85,4 oldu.
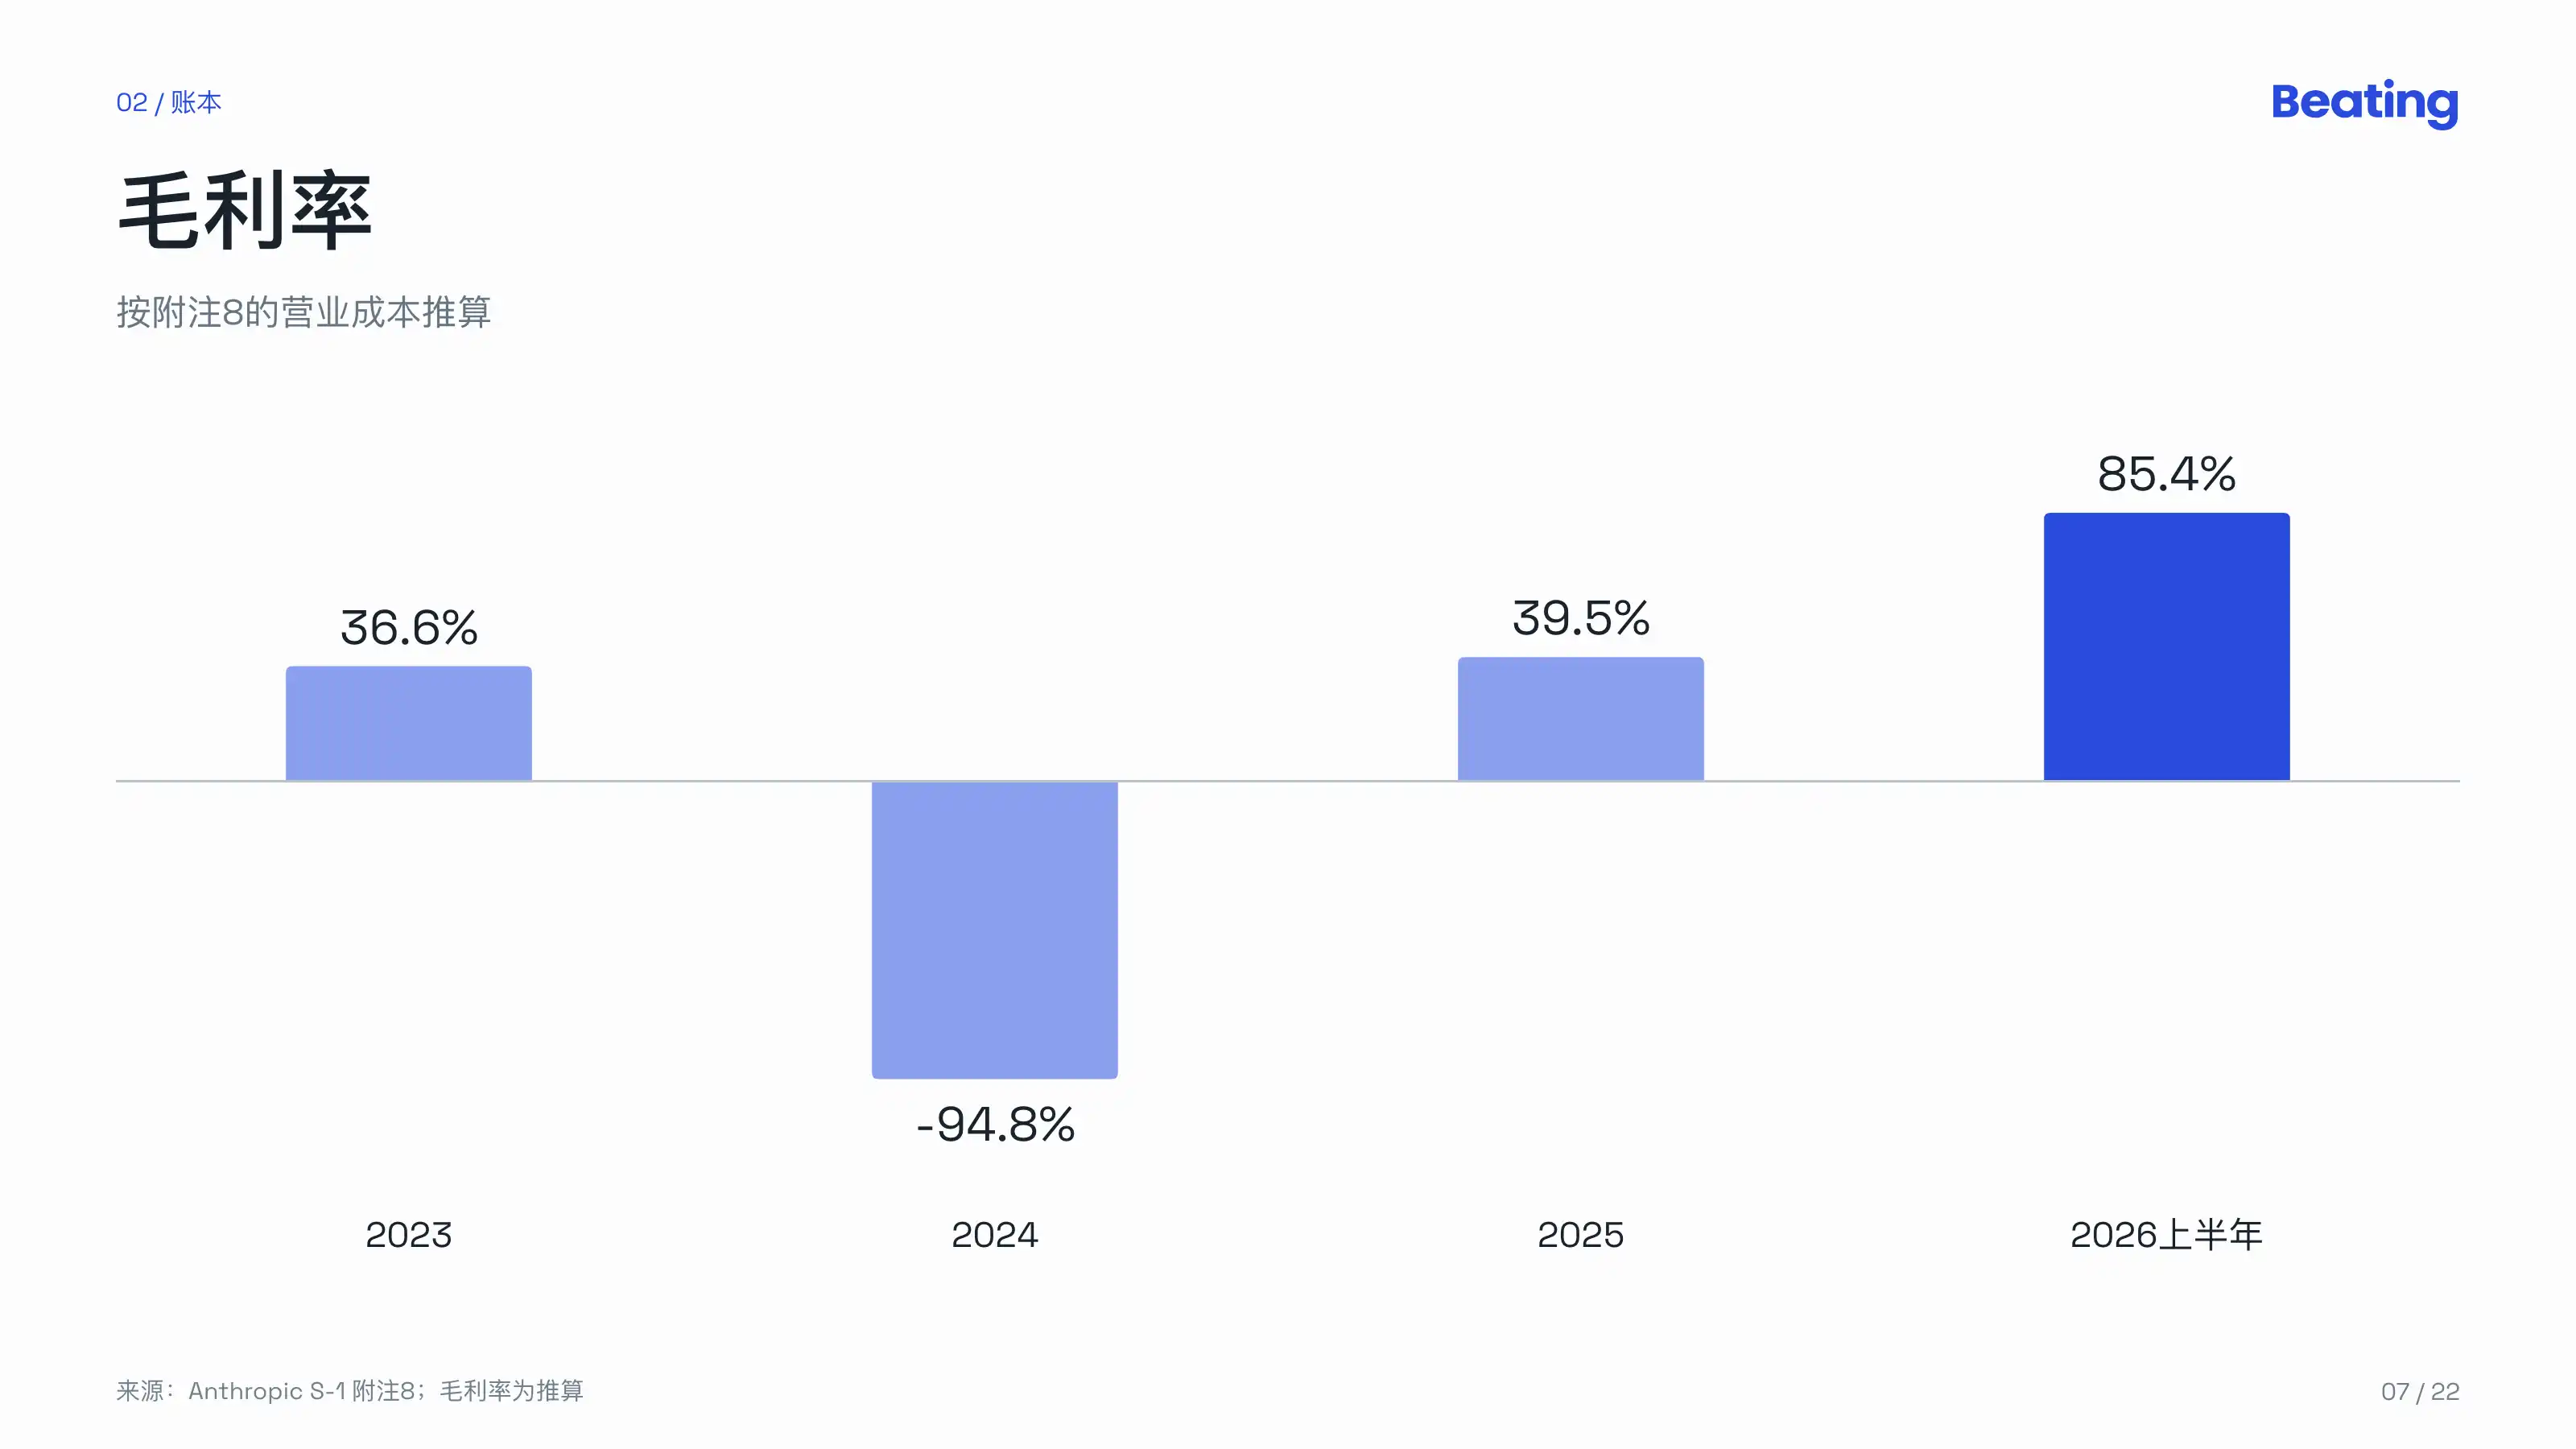
İki yılda, satılan her 1 dolar için yaklaşık 1 dolar zarar etmekten, satılan her 1 dolar için 85 sent bırakmaya geçildi.
Ancak ilk yarıdaki 8,945 milyar dolarlık hesaplama gücü ve altyapı giderinin büyük kısmı satış maliyetinde değil, Ar-Ge'ye kaydedildi; örneğin eğitim, araştırma, iç kullanım gibi, bir kısmı da ücretsiz kullanıcılara hizmet için satış pazarlamaya kaydedildi. İlk yarıda Ar-Ge gideri 9,741 milyar dolar olup gelirin yüzde 60'ına denk geliyor.
Müşteriler
30 Eylül 2026 itibarıyla:
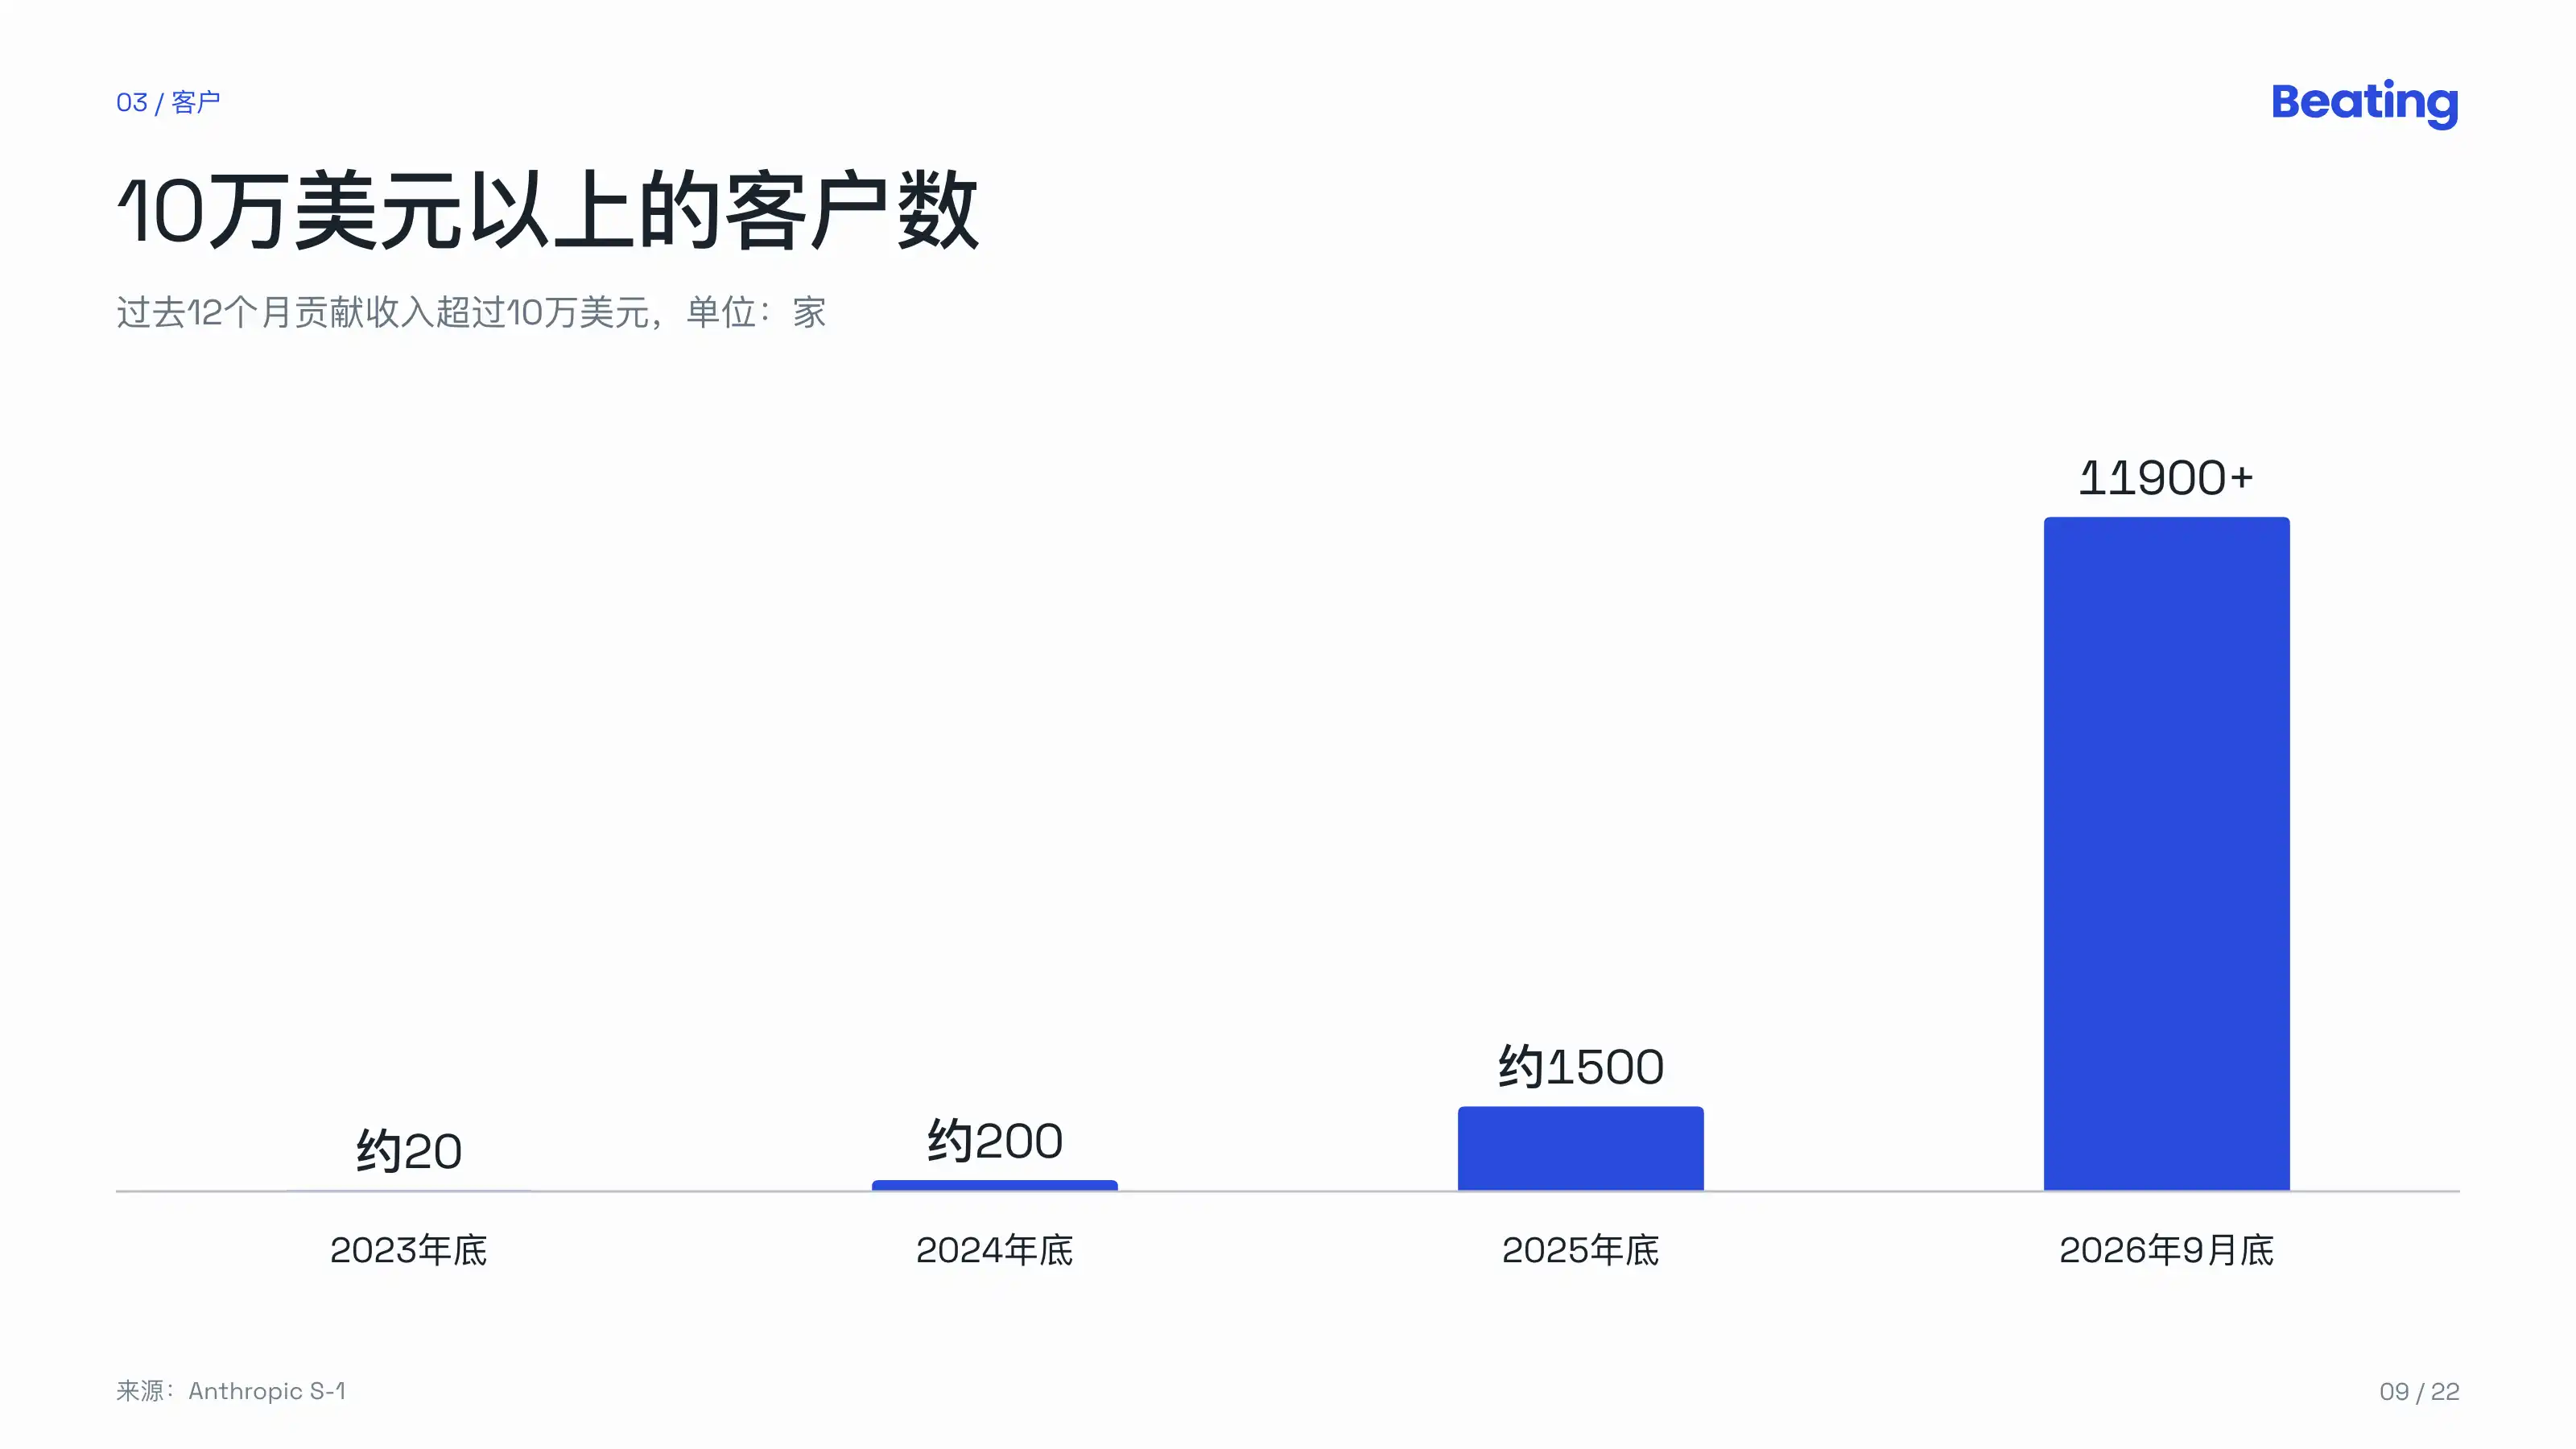
Son 12 ayda 100 bin doların üzerinde gelir katkısı sağlayan müşteri sayısı 11.900'ü aştı; bir yıl önce bu sayı yaklaşık 950'ydi;
1 milyon doların üzerinde 1900'den fazla, 10 milyon doların üzerinde yaklaşık 250 müşteri;
Ayrıca her biri 100 bin doların altında katkı sağlayan yaklaşık 40 milyon müşteri;
100 bin doların üzerindeki müşteriler, Fortune ilk 10'daki tüm şirketleri, Fortune 500'ün yarısından fazlasını ve küresel 2000'in %30'undan fazlasını kapsıyor.
Net gelir tutundurma oranı yaklaşık %900. Yani bir yıl önce ödeme yapan müşteri grubunun (Pro ve Max bireysel abonelikler hariç) şimdi bir çeyrekte harcadığı tutar, bir yıl önceki aynı dönemin yaklaşık 9 katı.
Para ağırlıklı olarak agent'lara harcanıyor. Üçüncü çeyrekte Claude Enterprise'da Claude Code kullanmayan kullanıcılar ayda ortalama 75 doların altında harcarken, Claude Code kullanan ilk %5'lik kullanıcı grubu bunun yaklaşık 20 katını harcıyor.
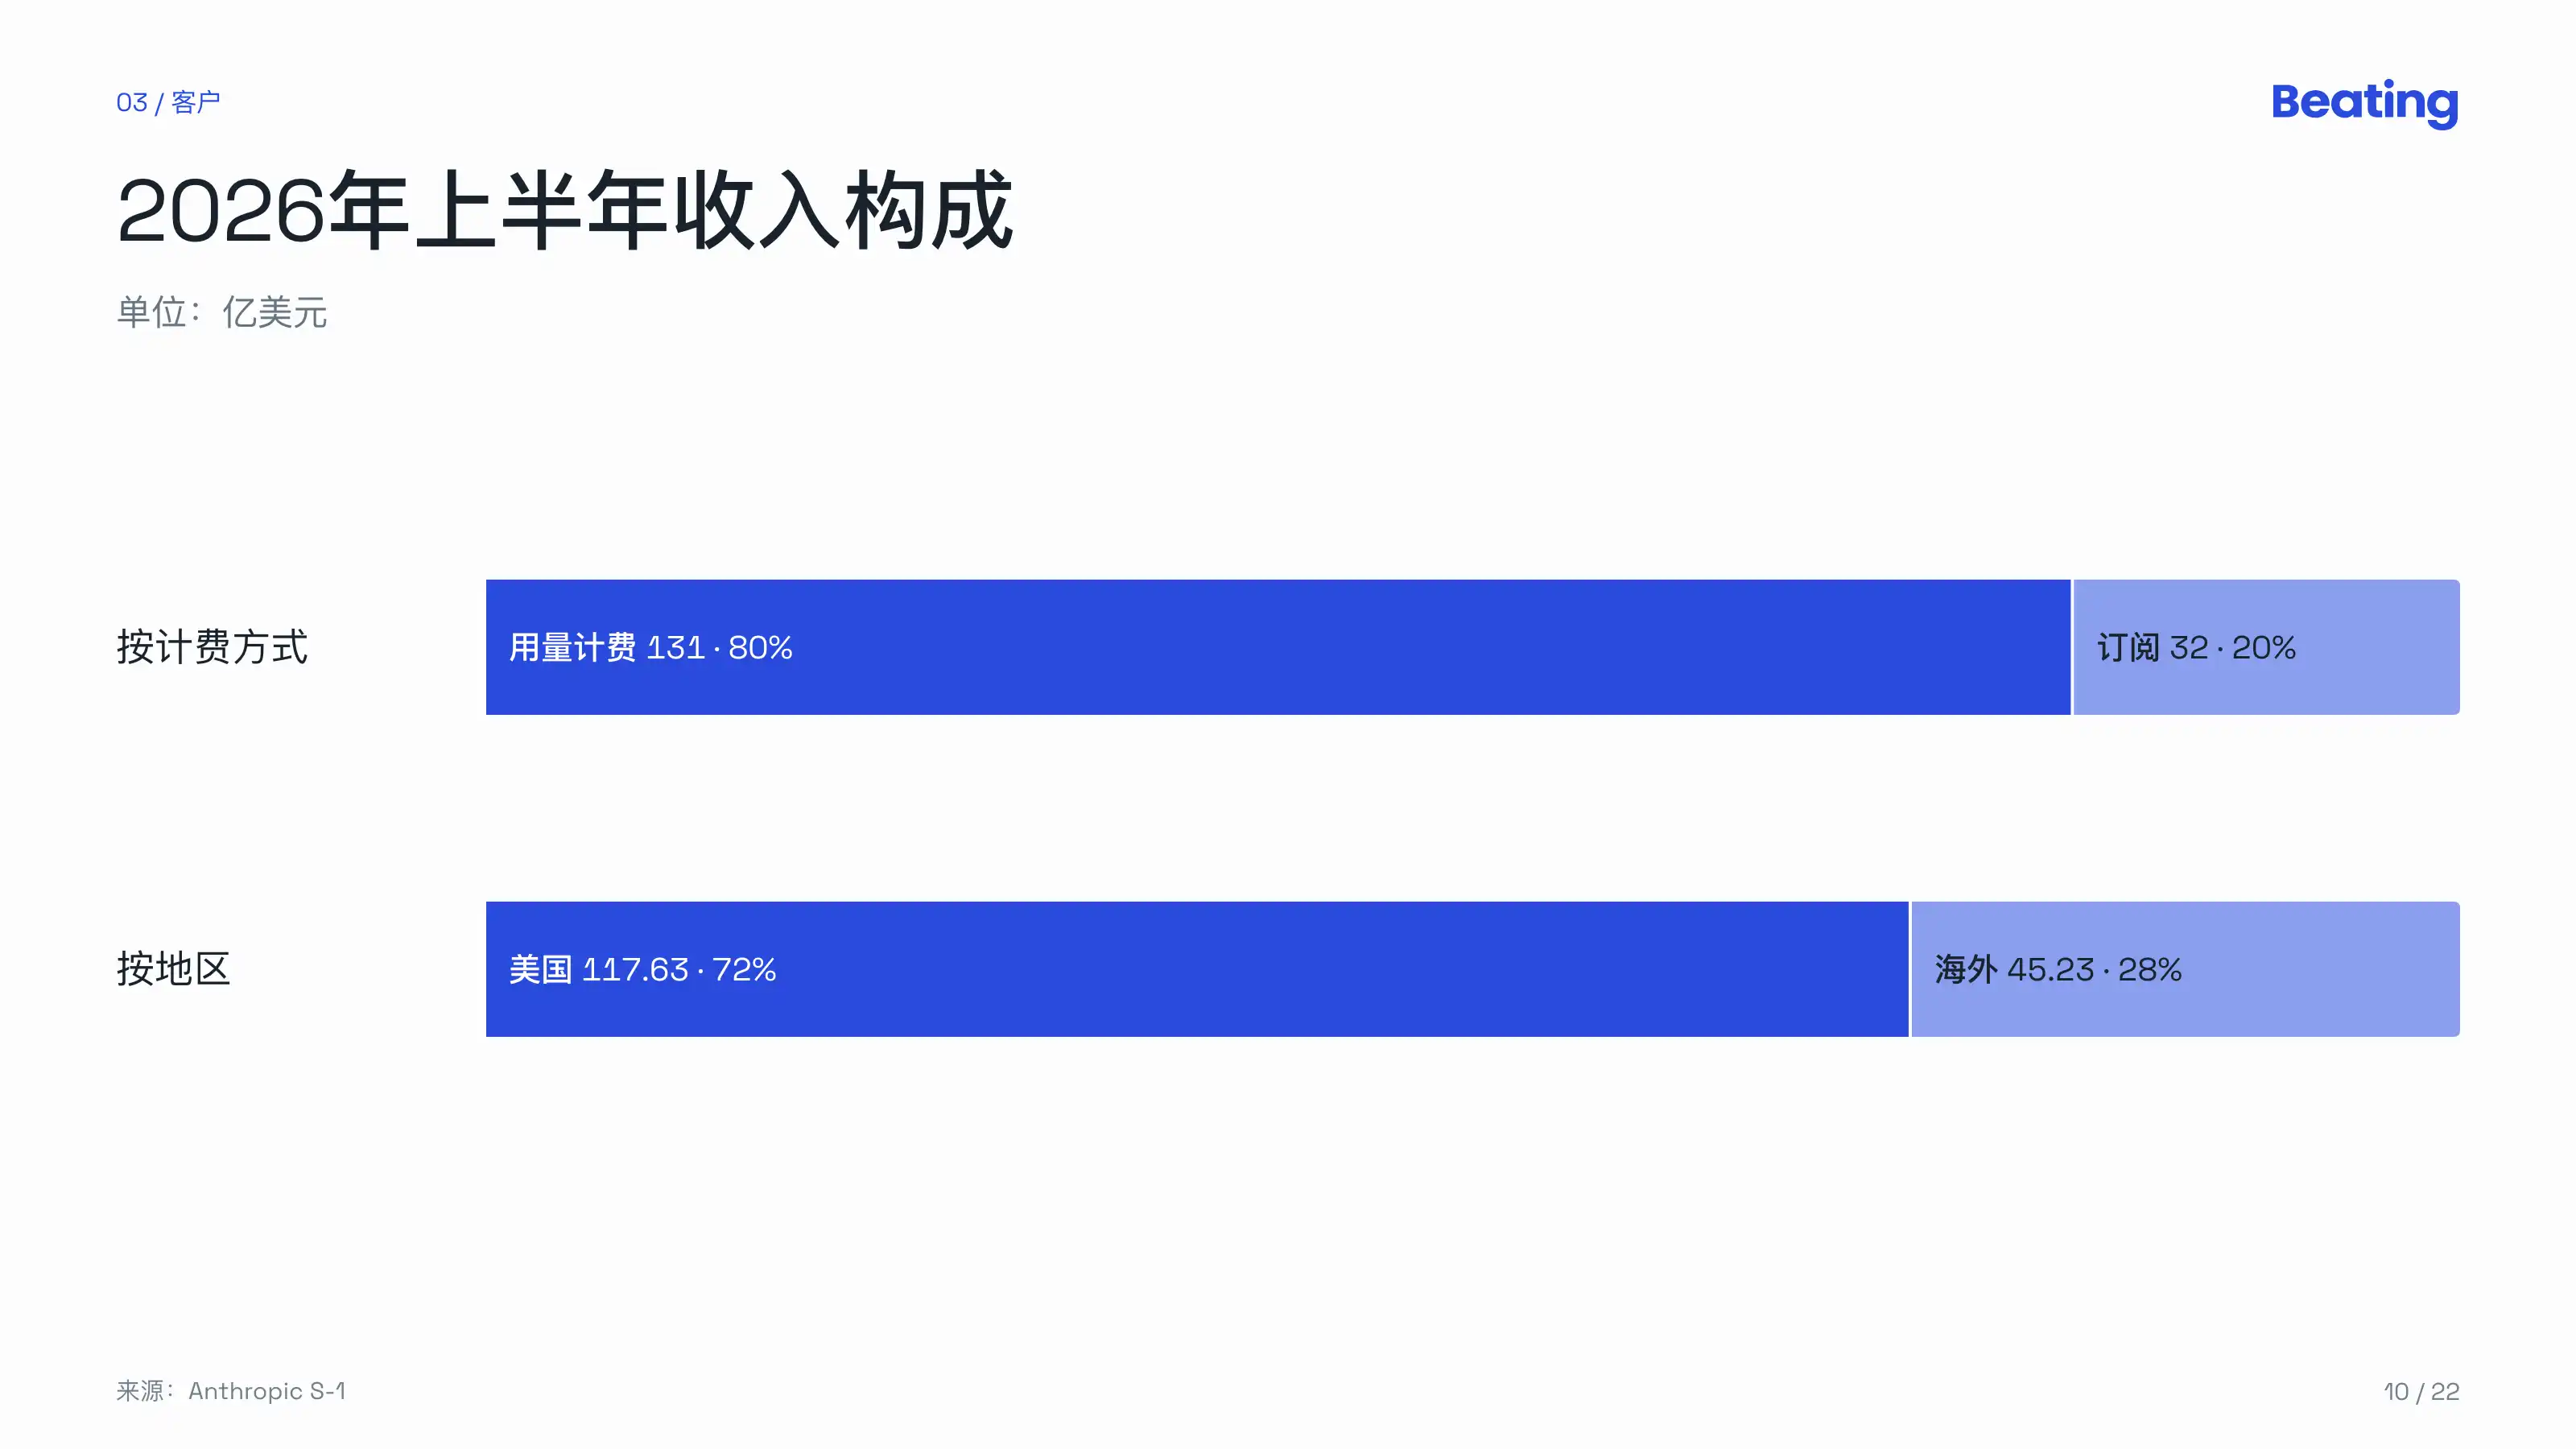
Gelirin %80'i kullanım bazlı faturalandırmadan geliyor; ilk yarıda abonelik geliri yaklaşık 3,2 milyar dolar. Bölgesel olarak ABD 11,763 milyar dolar, yurt dışı 4,523 milyar dolar.
Yoğunlaşma şu şekilde:
2026'nın ilk dokuz ayında tek bir müşteri gelirin %10'unu aşmadı; ilk beş müşteri toplamda yaklaşık %25'ini oluşturdu;
Üçüncü çeyrekte gelirin yaklaşık %79'u ilk beş dışındaki müşterilerden geldi; ilk çeyrekte bu oran %64'tü; aynı zamanda ilk beş müşterinin her birinin çeyreklik geliri yeni zirve yaptı;
Daha geriye bakıldığında yoğunlaşma daha yüksekti: 2023'te bir müşteri %43, 2026'nın ilk yarısında bir müşteri %11 katkı sağladı.
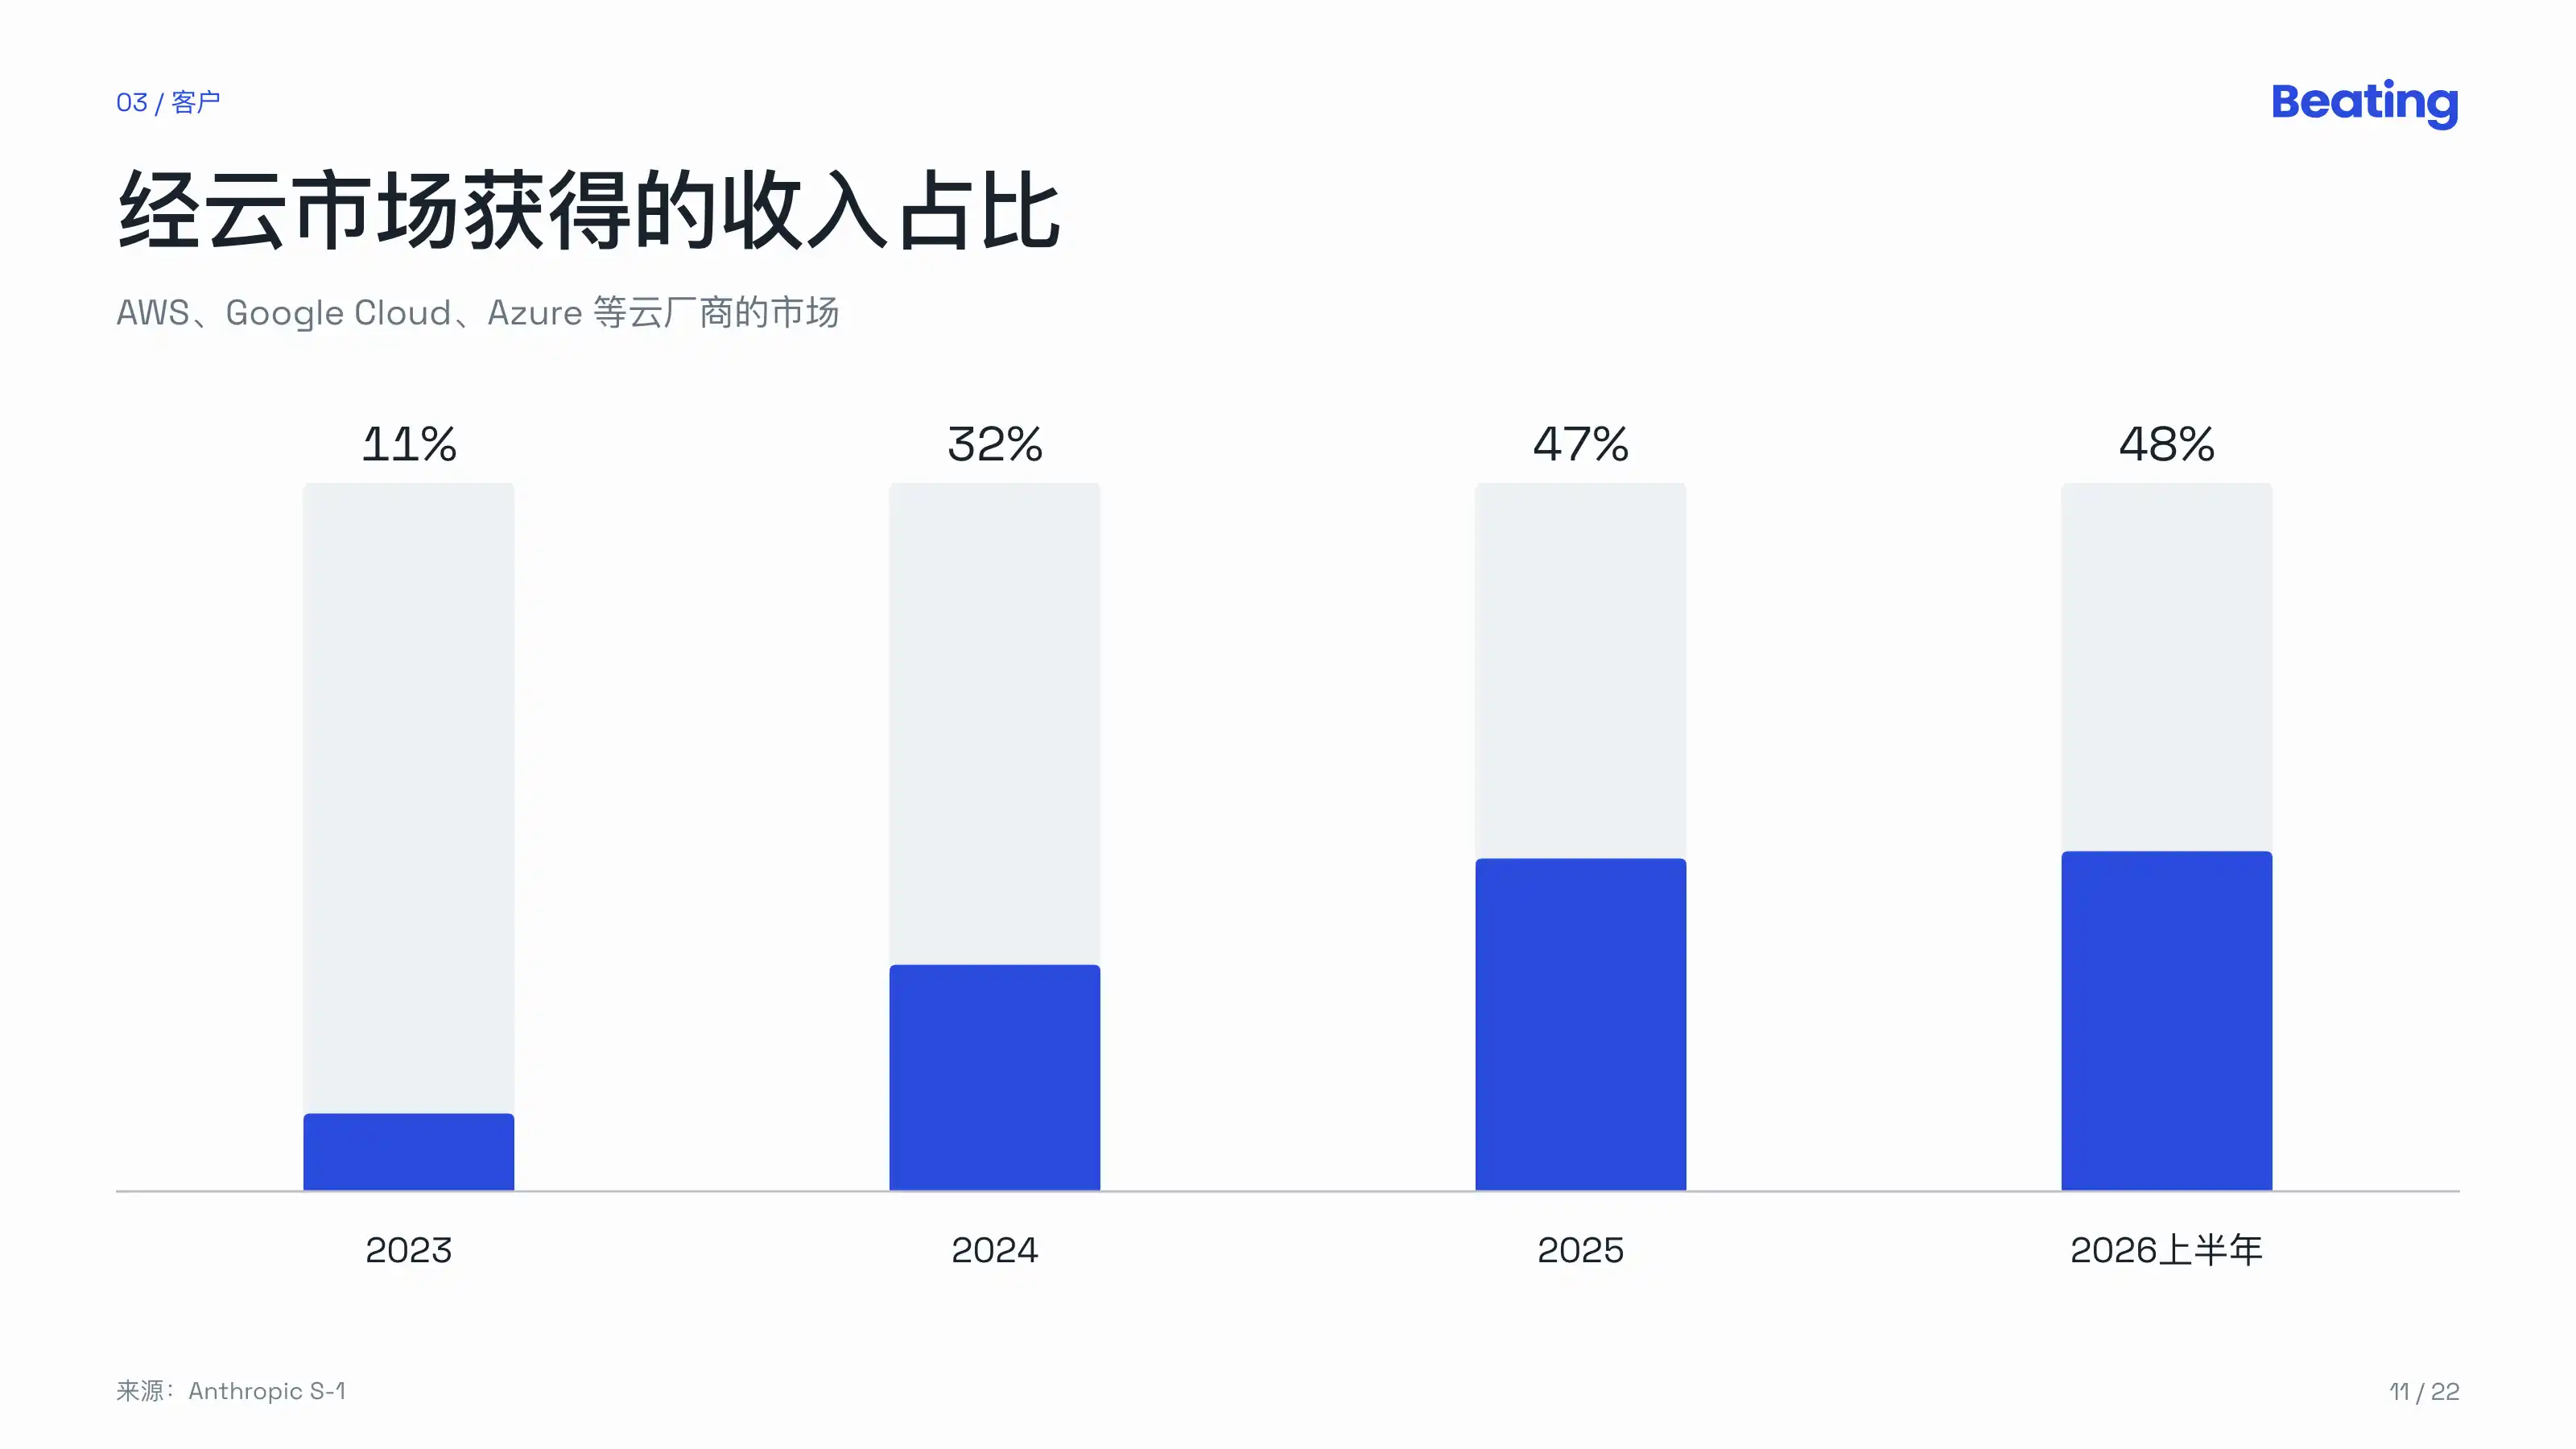
İlk yarıda gelirin %48'i AWS, Google Cloud ve Azure'un bulut pazaryerleri üzerinden elde edildi; Anthropic bunun için kanal ücreti ödüyor. İlk yarıda satış, pazarlama ve iş ortaklığı giderleri 3,168 milyar dolar olup bunun içinde kanal ortaklığı ücretleri bir yıl öncesine göre 2,7 milyar dolar arttı.
Büyüme ağırlıklı olarak yeni modellerden kaynaklanıyor. Kasım 2025'te yayımlanan Opus 4.5 ile aylık büyüme hızı %48'den %132'ye yükseldi. Nisan-Eylül 2026 arasında yayımlanan modeller üçüncü çeyrek gelirinin %80'inden fazlasını oluşturdu. Eylül'de Opus 5.5 tek görev maliyetini yaklaşık %40, Fable 5.1 tipik görev maliyetini yaklaşık %25, karmaşık görevlerde en fazla %45 düşürdü; ancak izahname kâr marjının korunduğunu belirtiyor.
İzahname ayrıca pek de hoş görünmeyen birkaç noktaya da yer veriyor:
2026'nın ilk dokuz ayında gelirin yaklaşık %5 ila %7'si, daha sonra kullanım politikalarını veya ticari koşulları ihlal ettiği tespit edilen müşterilerden geldi. Yasaklananlar başka bir hesapla geri dönebilir. Ağustos ve Eylül'de yaptırımların sıkılaştırılmasının ardından bu gelir kısmı azalacak ve sonraki büyümeyi olumsuz etkileyebilir. Şirket, bu durumun sektörde yaygın olduğunu düşünüyor.
Kullanım bazlı faturalandırma tatillerden kaçınamıyor. Bu yıl Yeni Yıl civarındaki iki haftada müşterilerin toplam harcaması önceki iki haftaya göre yaklaşık %20 düştü.
Hesaplama gücü
Risk faktörleri arasında şu ifade yer alıyor:
「In the past, we have significantly underestimated our compute requirements.」
Geçmişte hesaplama gücü ihtiyacını önemli ölçüde hafife aldık; bunun sonucu kapasite kısıtlaması oldu ve hem ürün geliştirme hem de lansman olumsuz etkilendi.
Şu anda imzalanan hesaplama gücü sözleşmeleri:
Microsoft: en az 44,9 milyar dolar, Kasım 2026 - Mayıs 2033;
Google: en az yaklaşık 114,5 milyar dolar, Nisan 2026 - Temmuz 2033; ayrıca 2028-2031 arasında teslim edilecek TPU hesaplama gücü alımı taahhüdü, tahmini 125-150 milyar dolar;
Amazon: en az 110 milyar dolar, Mayıs 2026 - Nisan 2036, geri alınamaz;
SpaceXAI (eski adıyla X.AI, SpaceX'in tam sahipli iştiraki): NVIDIA GPU kullanımı, süre 2029'a kadar, toplam en fazla 120,5 milyar dolar. Kapasitenin Aralık'ta tamamen hazır olması bekleniyor, sonrasında aylık yaklaşık 3,1 milyar dolar. İlk geri alınamaz dönemler sırasıyla Ocak ve Mart 2027'de sona eriyor; bu tarihten sonra taraflardan herhangi biri 90 gün önceden yazılı bildirimle iptal edebilir;
Nscale: en fazla yaklaşık 44,6 milyar dolar;
Lambda: yaklaşık 41,3 milyar dolar;
Broadcom: beş yıllık ekipman kiralama, toplam kira yaklaşık 161,2 milyar dolar;
AMD: 2027'den itibaren AMD Helios tabanlı raf sistemleri alımı; tüm alımlar gerçekleşirse harcama 20 milyar doları aşacak.
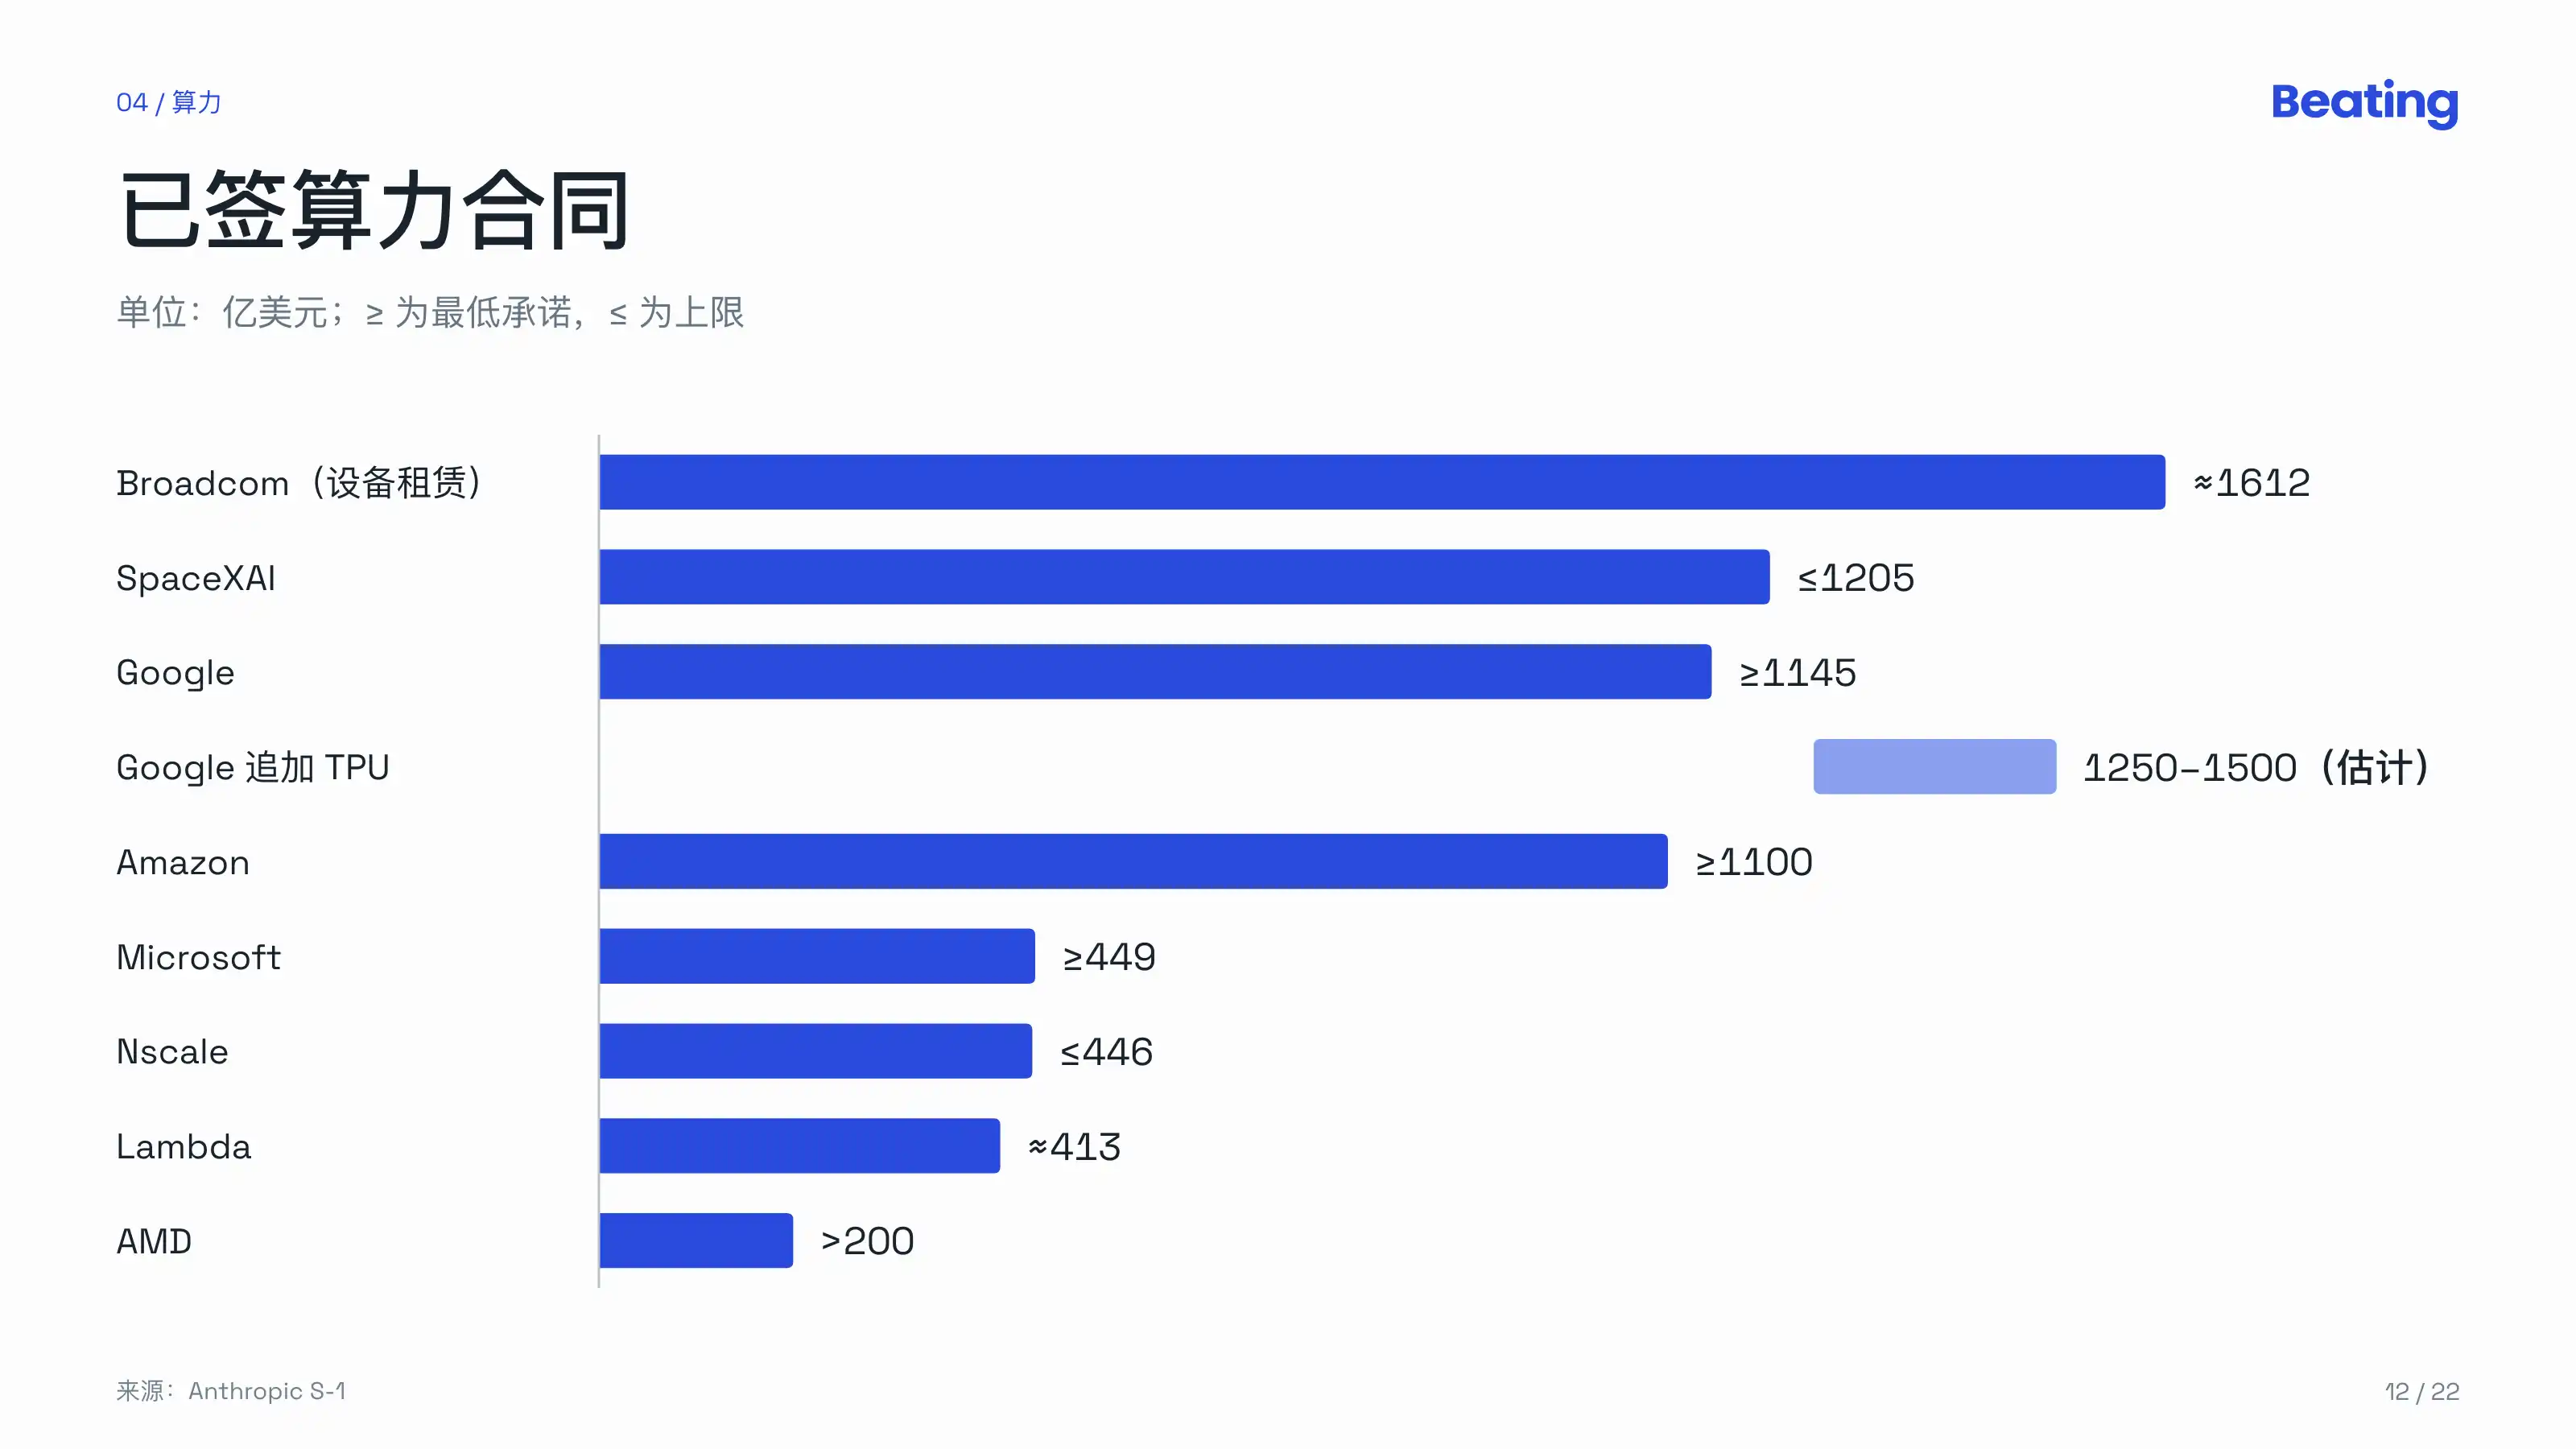
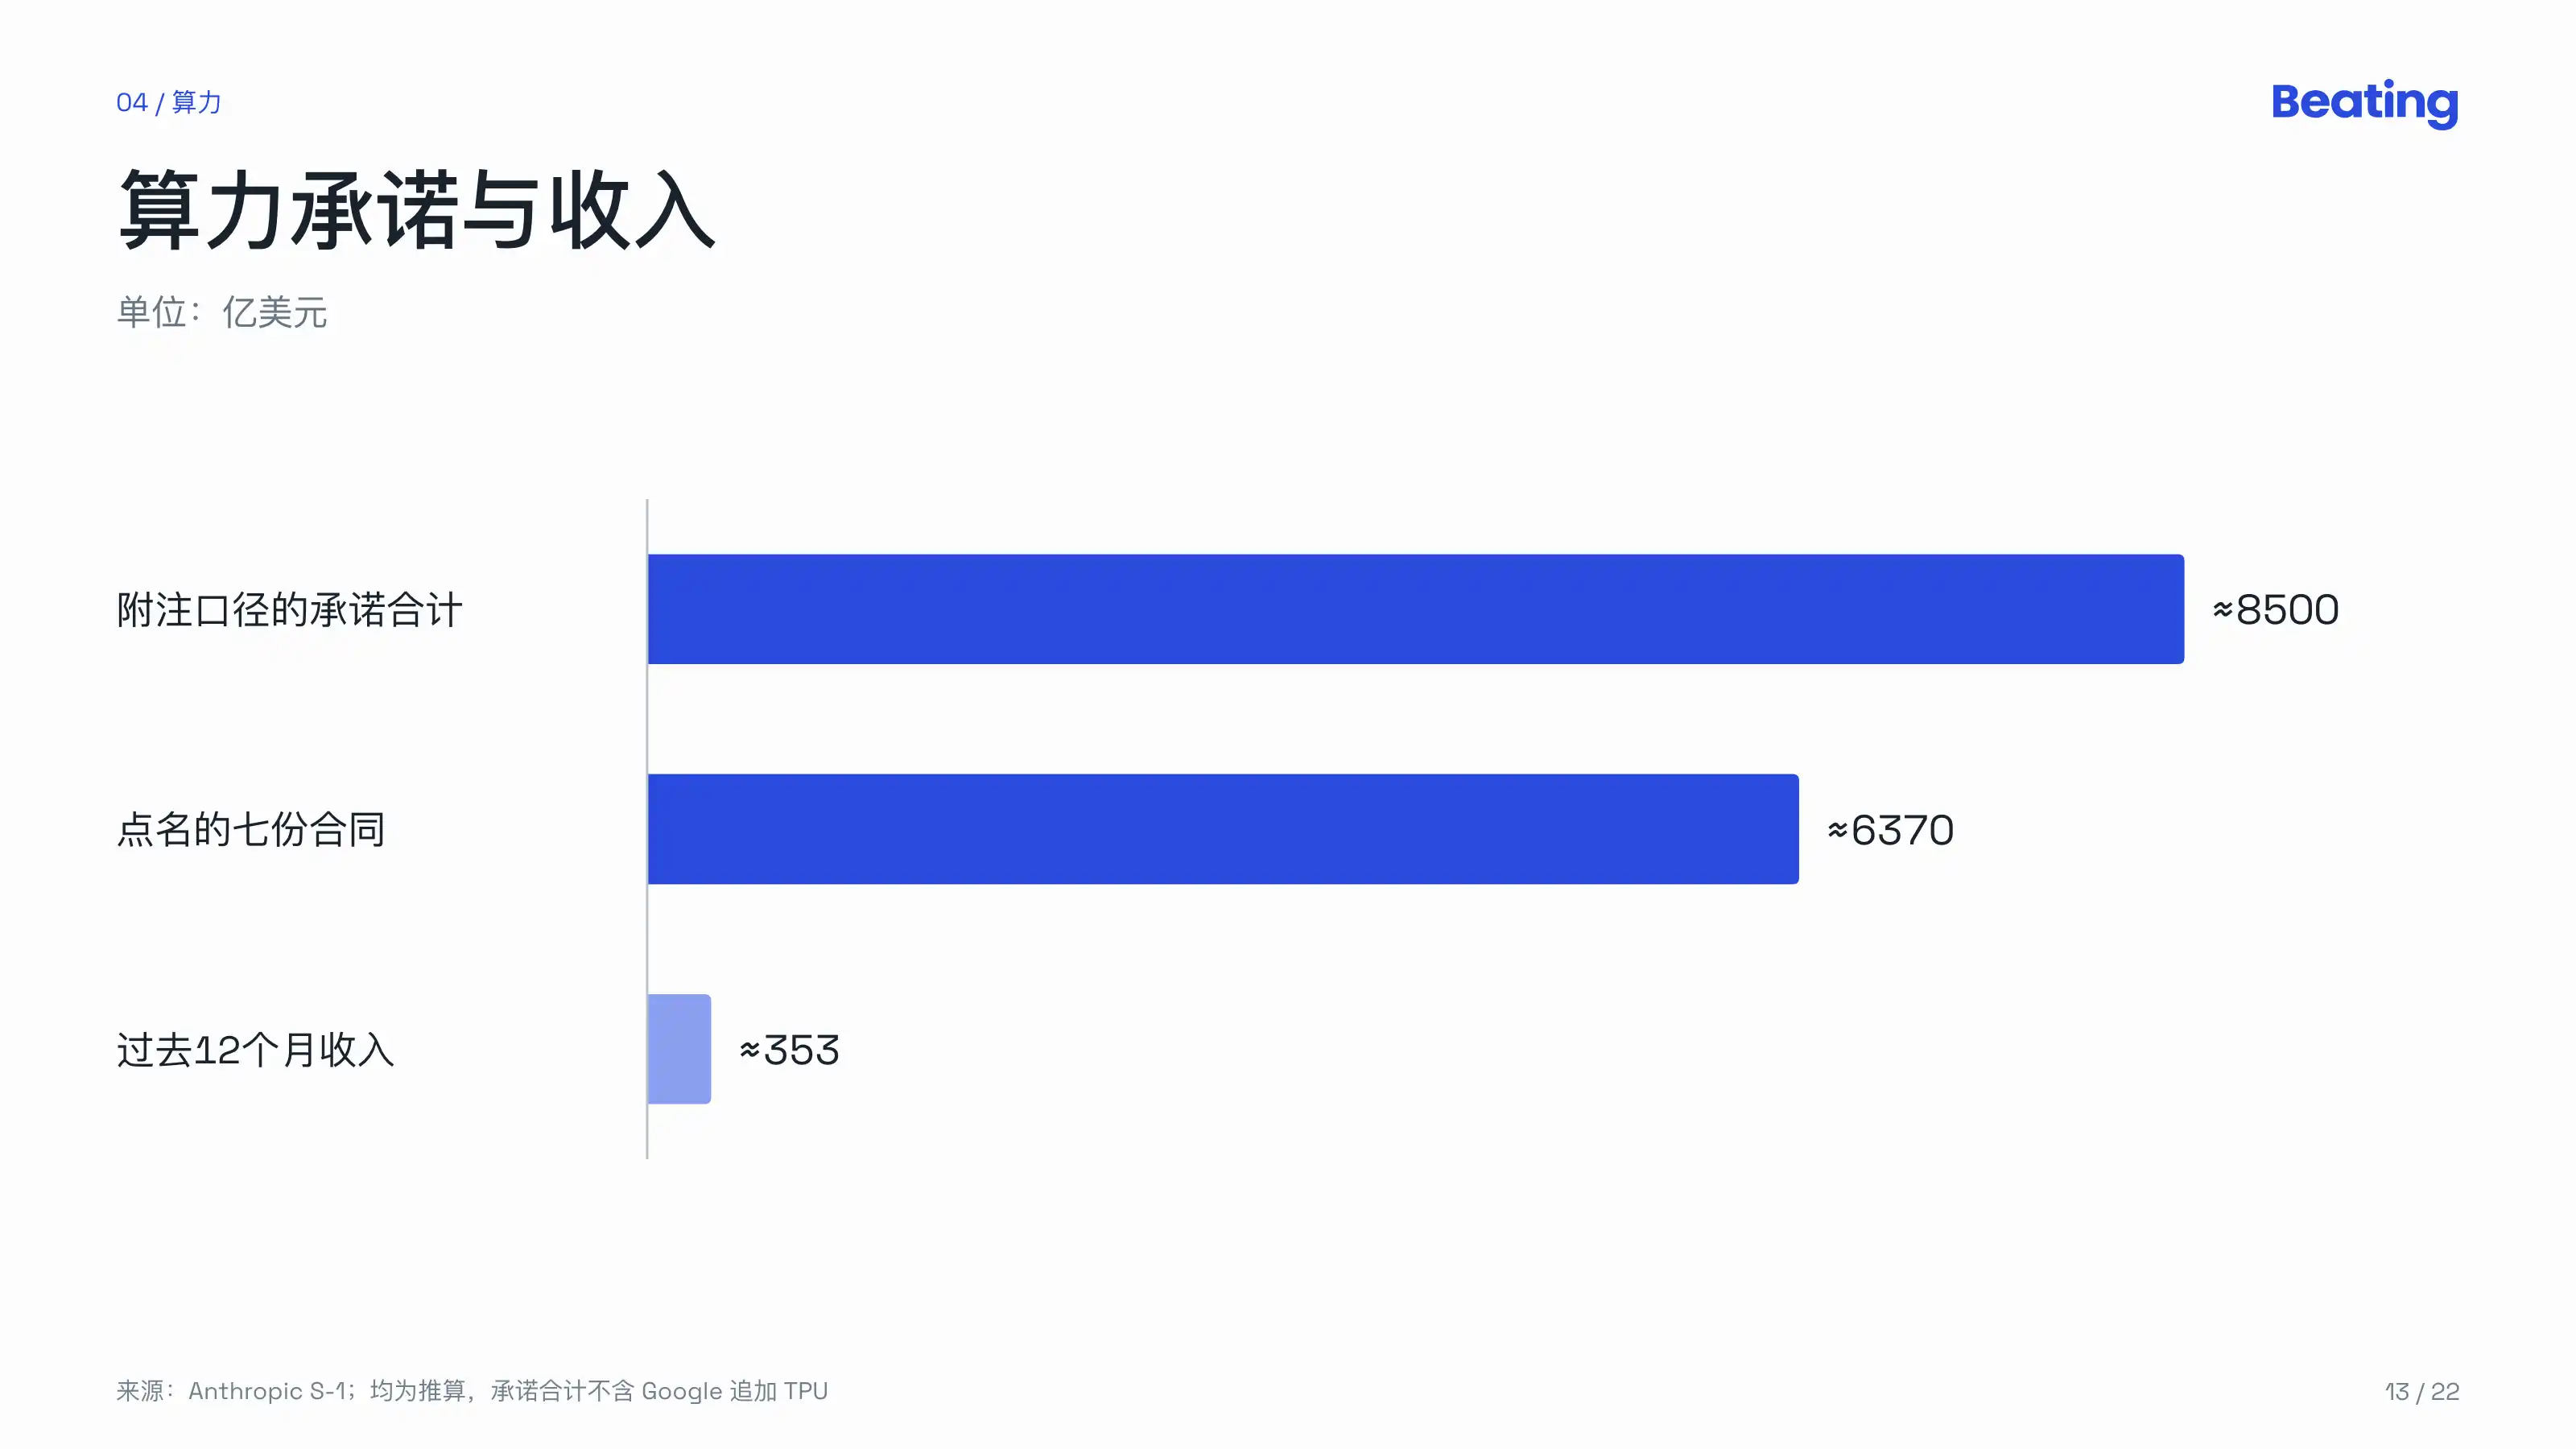
Adı geçen yedi şirketin toplamı yaklaşık 637 milyar dolar. İzahname metninde "toplam taahhüt ___ doları aşıyor" ifadesindeki boşluk bırakılmış; dipnotlardaki birkaç kalemi topladığımızda, haziran sonu itibarıyla asgari taahhüt 265,6 milyar dolar, imzalanmış ancak kiralama başlamamış sözleşmeler 321,4 milyar dolar, hazirandan sonra yeni imzalananlar 245 milyar dolar, kısa vadeli anlaşmalar 21 milyar dolar olmak üzere toplam yaklaşık 850 milyar dolar; buna Google'ın ek TPU anlaşması dahil değil.
Son 12 aylık gelir tahmini yaklaşık 35,3 milyar dolar. Hesaplama gücü taahhüdü bunun yaklaşık 24 katı.
Anthropic de kendi veri merkezlerini kurmaya başladı; ilki bu yıl faaliyete geçiyor, bazı tesisler sahadaki doğal gazdan elektrik üretiyor. Ayrıca şebeke yükseltme maliyetlerini üstlenmek ve yeni elektrik üretim kapasitesi satın almak gibi gönüllü taahhütlerde bulunarak veri merkezlerinin elektrik tüketiminin yerel topluluklar ve elektrik faturası ödeyenler üzerindeki etkisini azaltmayı amaçlıyor.
Bu kadar büyük bir yatırım karşısında kurucu ortaklar konuyu geçiştirmedi. Bu yatırımların "may seem irresponsibly large at first glance" (ilk bakışta sorumsuzca büyük görünebilir) olduğunu yazdılar. İlaç sektörünü örnek gösterdiler: Ar-Ge aşamasında yatırım devasadır, getirisi ancak ilaç ortaya çıkınca görülür; ancak Anthropic'te bu süreç çok daha hızlı ve çok daha büyük ölçekte ilerliyor. Ayrıca, talep fazla tahmin edildiğinde fazla hesaplama gücünü yeniden satarak, verimliliği artırarak ve gerektiğinde finansman sağlayarak potansiyel getirinin bir kısmından feragat edip aşağı yönlü koruma karşılığında bunu kabul etmeye istekli olduklarını belirttiler.
Para
Aşağıda imtiyazlı hisse turlarının fiyatları yer alıyor; halka arz sırasında 1'e 10 oranında adi hisseye dönüştürülecek:
A Turu: 2,57 dolar
B Turu: 11,23 dolar
C Turu: 11,23 dolar, 2023, 445 milyon dolar
D Turu: 30 dolar, 2024, 1,2 milyar dolar
E-1 Turu: 56,09 dolar, 2025'in ilk çeyreği, 3,57 milyar dolar
F-1 Turu: 140,97 dolar, 2025 Ağustos-Eylül, 13 milyar dolar
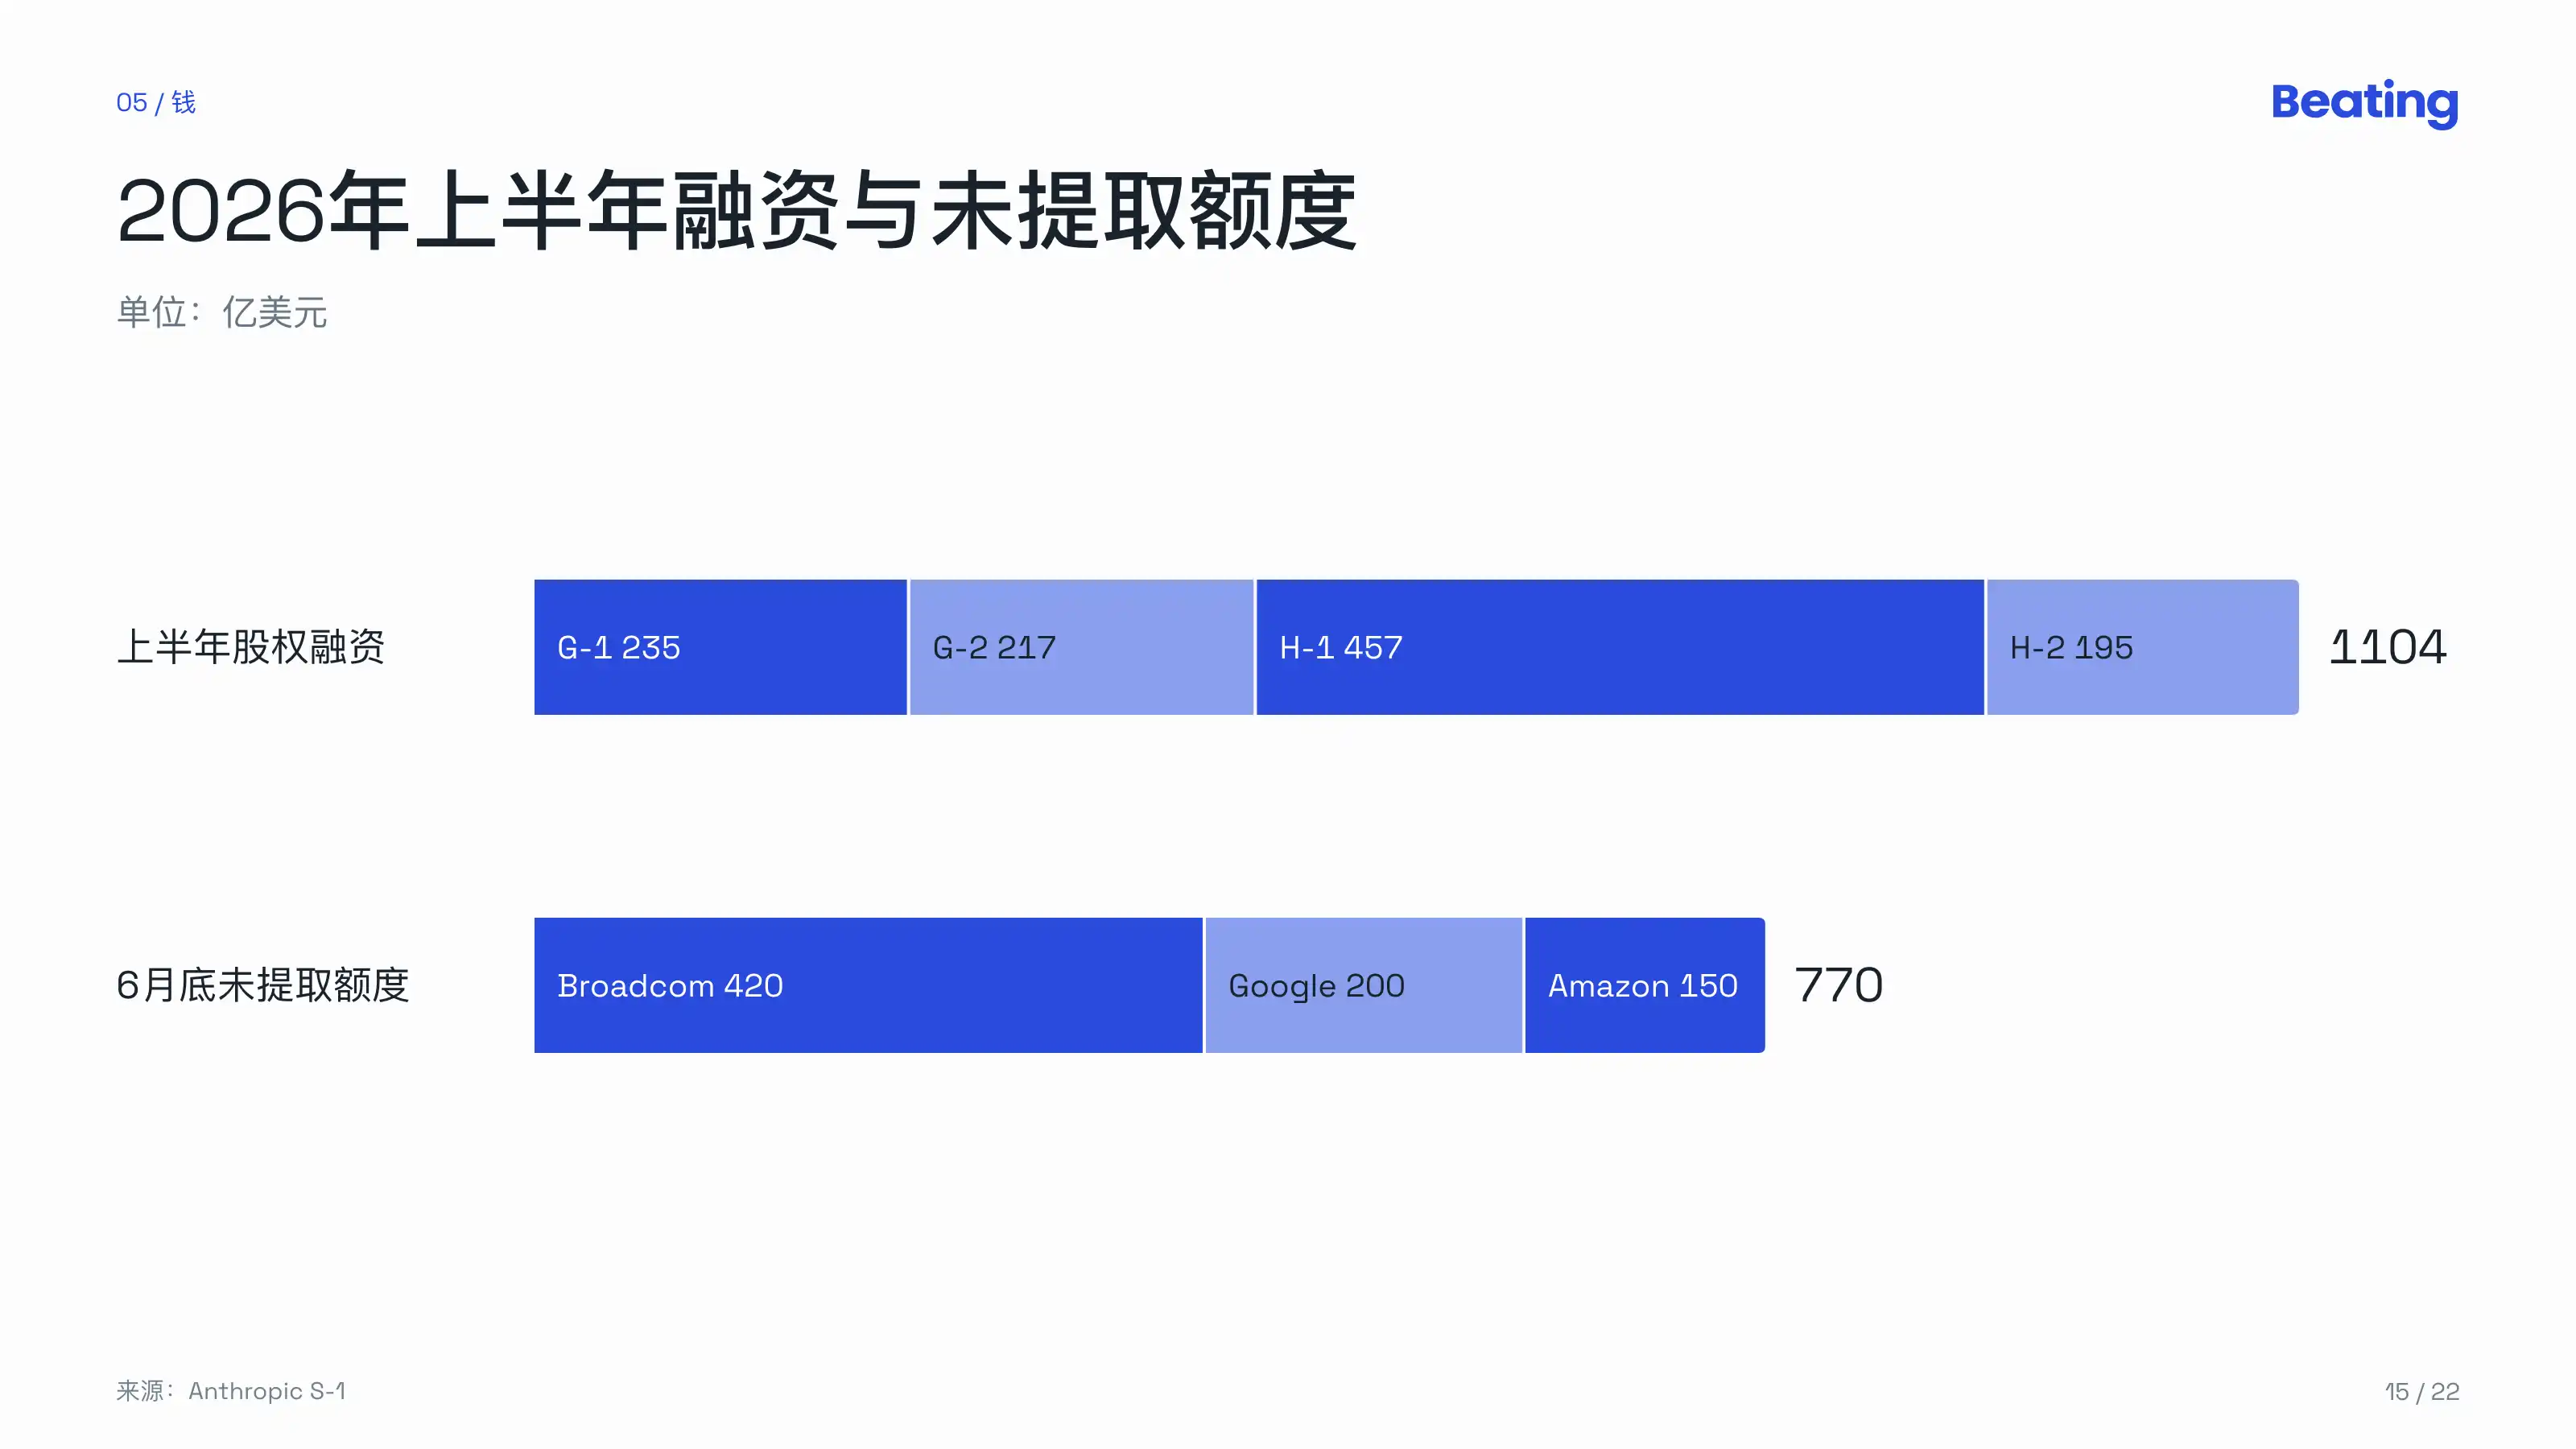
G-1 Turu: 259,14 dolar, 2026 Ocak-Şubat, 23,5 milyar dolar; aynı dönemde G-2'de ayrıca 21,7 milyar dolar
H-1 turu: 589,0095 dolar, 2026 yılı Mayıs-Haziran, 45,7 milyar dolar; aynı dönemde H-2 için ayrıca 19,5 milyar dolar
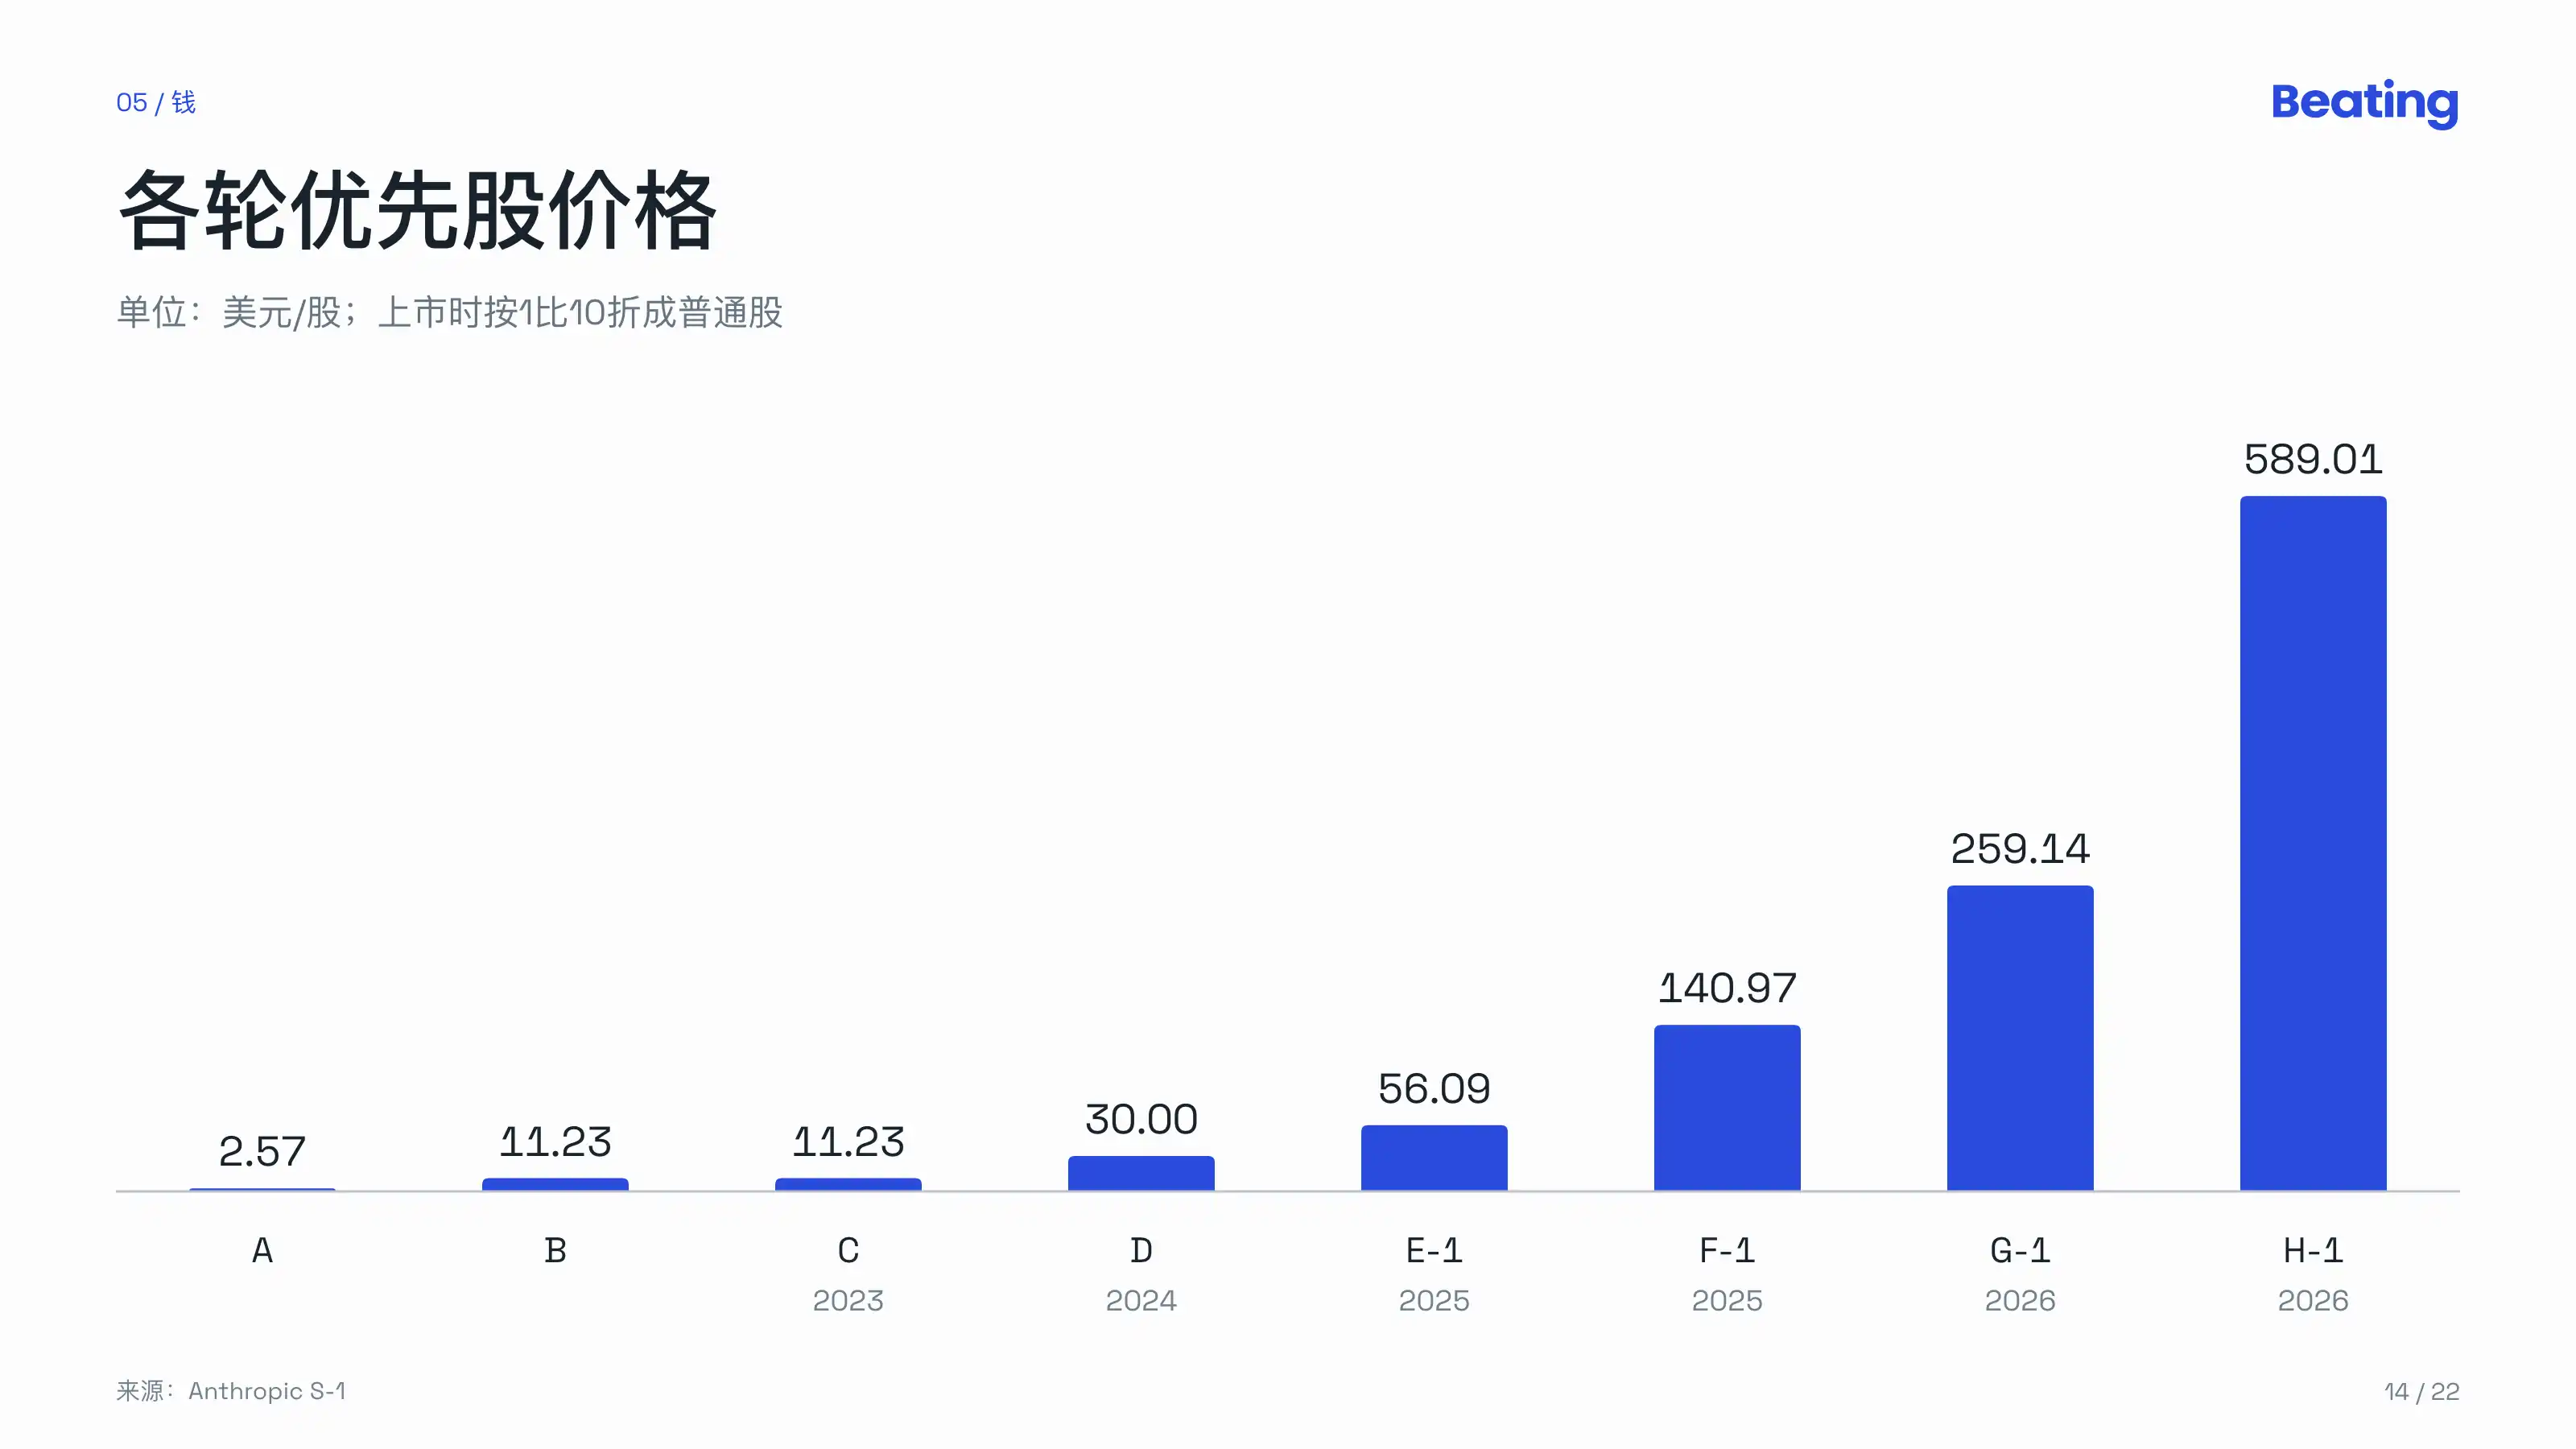
G turundan H turuna yaklaşık dört ay, fiyat 2,27 katına çıktı. Bu yılın ilk yarısında öz sermaye finansmanı toplamda yaklaşık 110,4 milyar dolar. Haziran sonu itibarıyla kasada 112,4 milyar dolar nakit, 19,3 milyar dolar kısa vadeli yatırım var.
Henüz kullanılmamış birkaç finansman anlaşması daha var, Haziran sonu itibarıyla toplam 77 milyar dolar:
Google: Mart ayında imzalandı. Yaklaşık 10 milyar dolarla G-2 hissesi alımına ek olarak, 2030 sonuna kadar en fazla 30 milyar dolar borç veya öz sermaye finansmanı sağlama taahhüdü verdi, Haziran sonu itibarıyla 20 milyar dolar kaldı; çekilip çekilemeyeceği üçüncü taraf hesaplama anlaşmalarının koşullarına ve gelir hedeflerine bağlı. Google'ın ayrıca bir opsiyonu var: halka arz sırasında ihraç fiyatından özel plasman yoluyla en fazla 10 milyar dolar tutarında hisse alımı.
Amazon: Nisan ayında imzalandı. Yaklaşık 5 milyar dolarla G-2 hissesi alımı, ayrıca en fazla 20 milyar dolar finansman taahhüdü, Haziran sonu itibarıyla 15 milyar dolar kaldı, Amazon'un hesaplama kapasitesi teslimat kilometre taşlarına göre her 5 milyar dolarda bir dilim açılıyor. Amazon'un hisse payında %12 üst sınır var, aşan kısım senet olarak düzenleniyor.
Broadcom: 42 milyar dolar, yalnızca Broadcom ekipman kiralama çeyrek kiralarını ödemek için kullanılabilir. Yıllık faiz %9, ayni ödeme; gelir göstergesi tutturulamazsa faiz %13'e çıkıyor, dönüşüm fiyatı 30 günlük ortalama fiyatın %90'ından %85'ine düşüyor. Bu gelir göstergesi, Anthropic'in geçmiş çeyreklerdeki gerçek büyüme hızının çok altında belirlenmiş.
AMD: Ayrıca GPU teslimatı ve kurulum ilerlemesine göre kademeli olarak en fazla 5 milyar dolar tutarında Class N hissesi alım taahhüdü verdi.
Eylül ayında Anthropic, döner krediyi 3,3 milyar dolardan 15 milyar dolara çıkardı, 2031 vadeli; iki yatırım yapılabilir not derecesi aldıktan sonra varlık teminatı kaldırılabilecek.
Daha küçük ama ilginç birkaç işlem:
Ekim 2025'te ABD hükümetinden 4.453.900 adet B serisi imtiyazlı hisseyi geri satın aldı. Bu hisseler, asıl sahiplerinden Anthropic ile ilgisiz bir davada müsadere edilmişti. Geri alım fiyatı hisse başına 140,9676 dolar, aynı fiyattan 9 nitelikli yatırımcıya satıldı, toplamda yaklaşık 627 milyon dolar, şirket bundan para elde etmedi.
İki eski hisse alımı: Haziran 2025'te hisse başına 5,61 dolar; Nisan 2026'da hisse başına 25,9136 dolar, 179,9 milyon hisse, yaklaşık 4,66 milyar dolar işlem gördü; Dario, Daniela, CFO Krishna Rao ve Holden Karnofsky'nin hepsi bir kısmını sattı.
Satın almalar: Aralık 2025'te Bun, Nisan 2026'da Coefficient Bio, Mayıs'ta 306 milyon dolara Stainless Software satın alındı. İzahname, şu anda herhangi bir önemli satın alma veya yatırım anlaşması ve taahhüdü bulunmadığını belirtiyor.
Bunları bir araya getirdiğinizde, Amazon ve Google aynı zamanda hissedar, alacaklı, ev sahibi, kanal ve müşteri konumunda.
Aynı zamanda rakipler. İzahname, Amazon, Google ve Microsoft'un kendi bulutlarında rakip modeller sattığını, bulut kanallarının da onlara Anthropic'in fiyatlandırmasını ve ticari koşullarını görme imkânı tanıdığını yazıyor; hesaplama gücü ve altyapının bir kısmı, bulut sağlayıcıları ve çip ortaklarının sağladığı veya aracılık ettiği sermaye ve kredi desteğine dayanıyor. Bu bağımlılığı azaltmak, kendi kredibilitesiyle bağımsız olarak para toplayıp toplayamayacağına bağlı.
Oy hakkı
Anthropic, Delaware'de bir kamu yararına şirkettir (PBC). Yasa, yönetim kurulunun hissedarların ekonomik çıkarları, şirket faaliyetlerinden etkilenenlerin çıkarları ve kamu yararı amacı arasında denge kurmasını gerektirir.
Halka arz sonrasında beş sınıf adi hissesi var:
Class A: bir hisse bir oy, halkın satın aldığı bu;
Class N: ekonomik hakka sahip, oy hakkı yok, esas olarak Amazon, Google gibi stratejik yatırımcılara veriliyor;
Class T: yalnızca 1 hisse, Uzun Vadeli Çıkar Tröstü (LTBT) tarafından tutuluyor, ekonomik hakkı yok, ancak yönetim kurulunun çoğunluğunu seçebiliyor;
Class E: çalışanlara veriliyor, her 6 aylık görev süresi için 1 hisse veriliyor, yalnızca az sayıda konuda oy kullanılıyor;
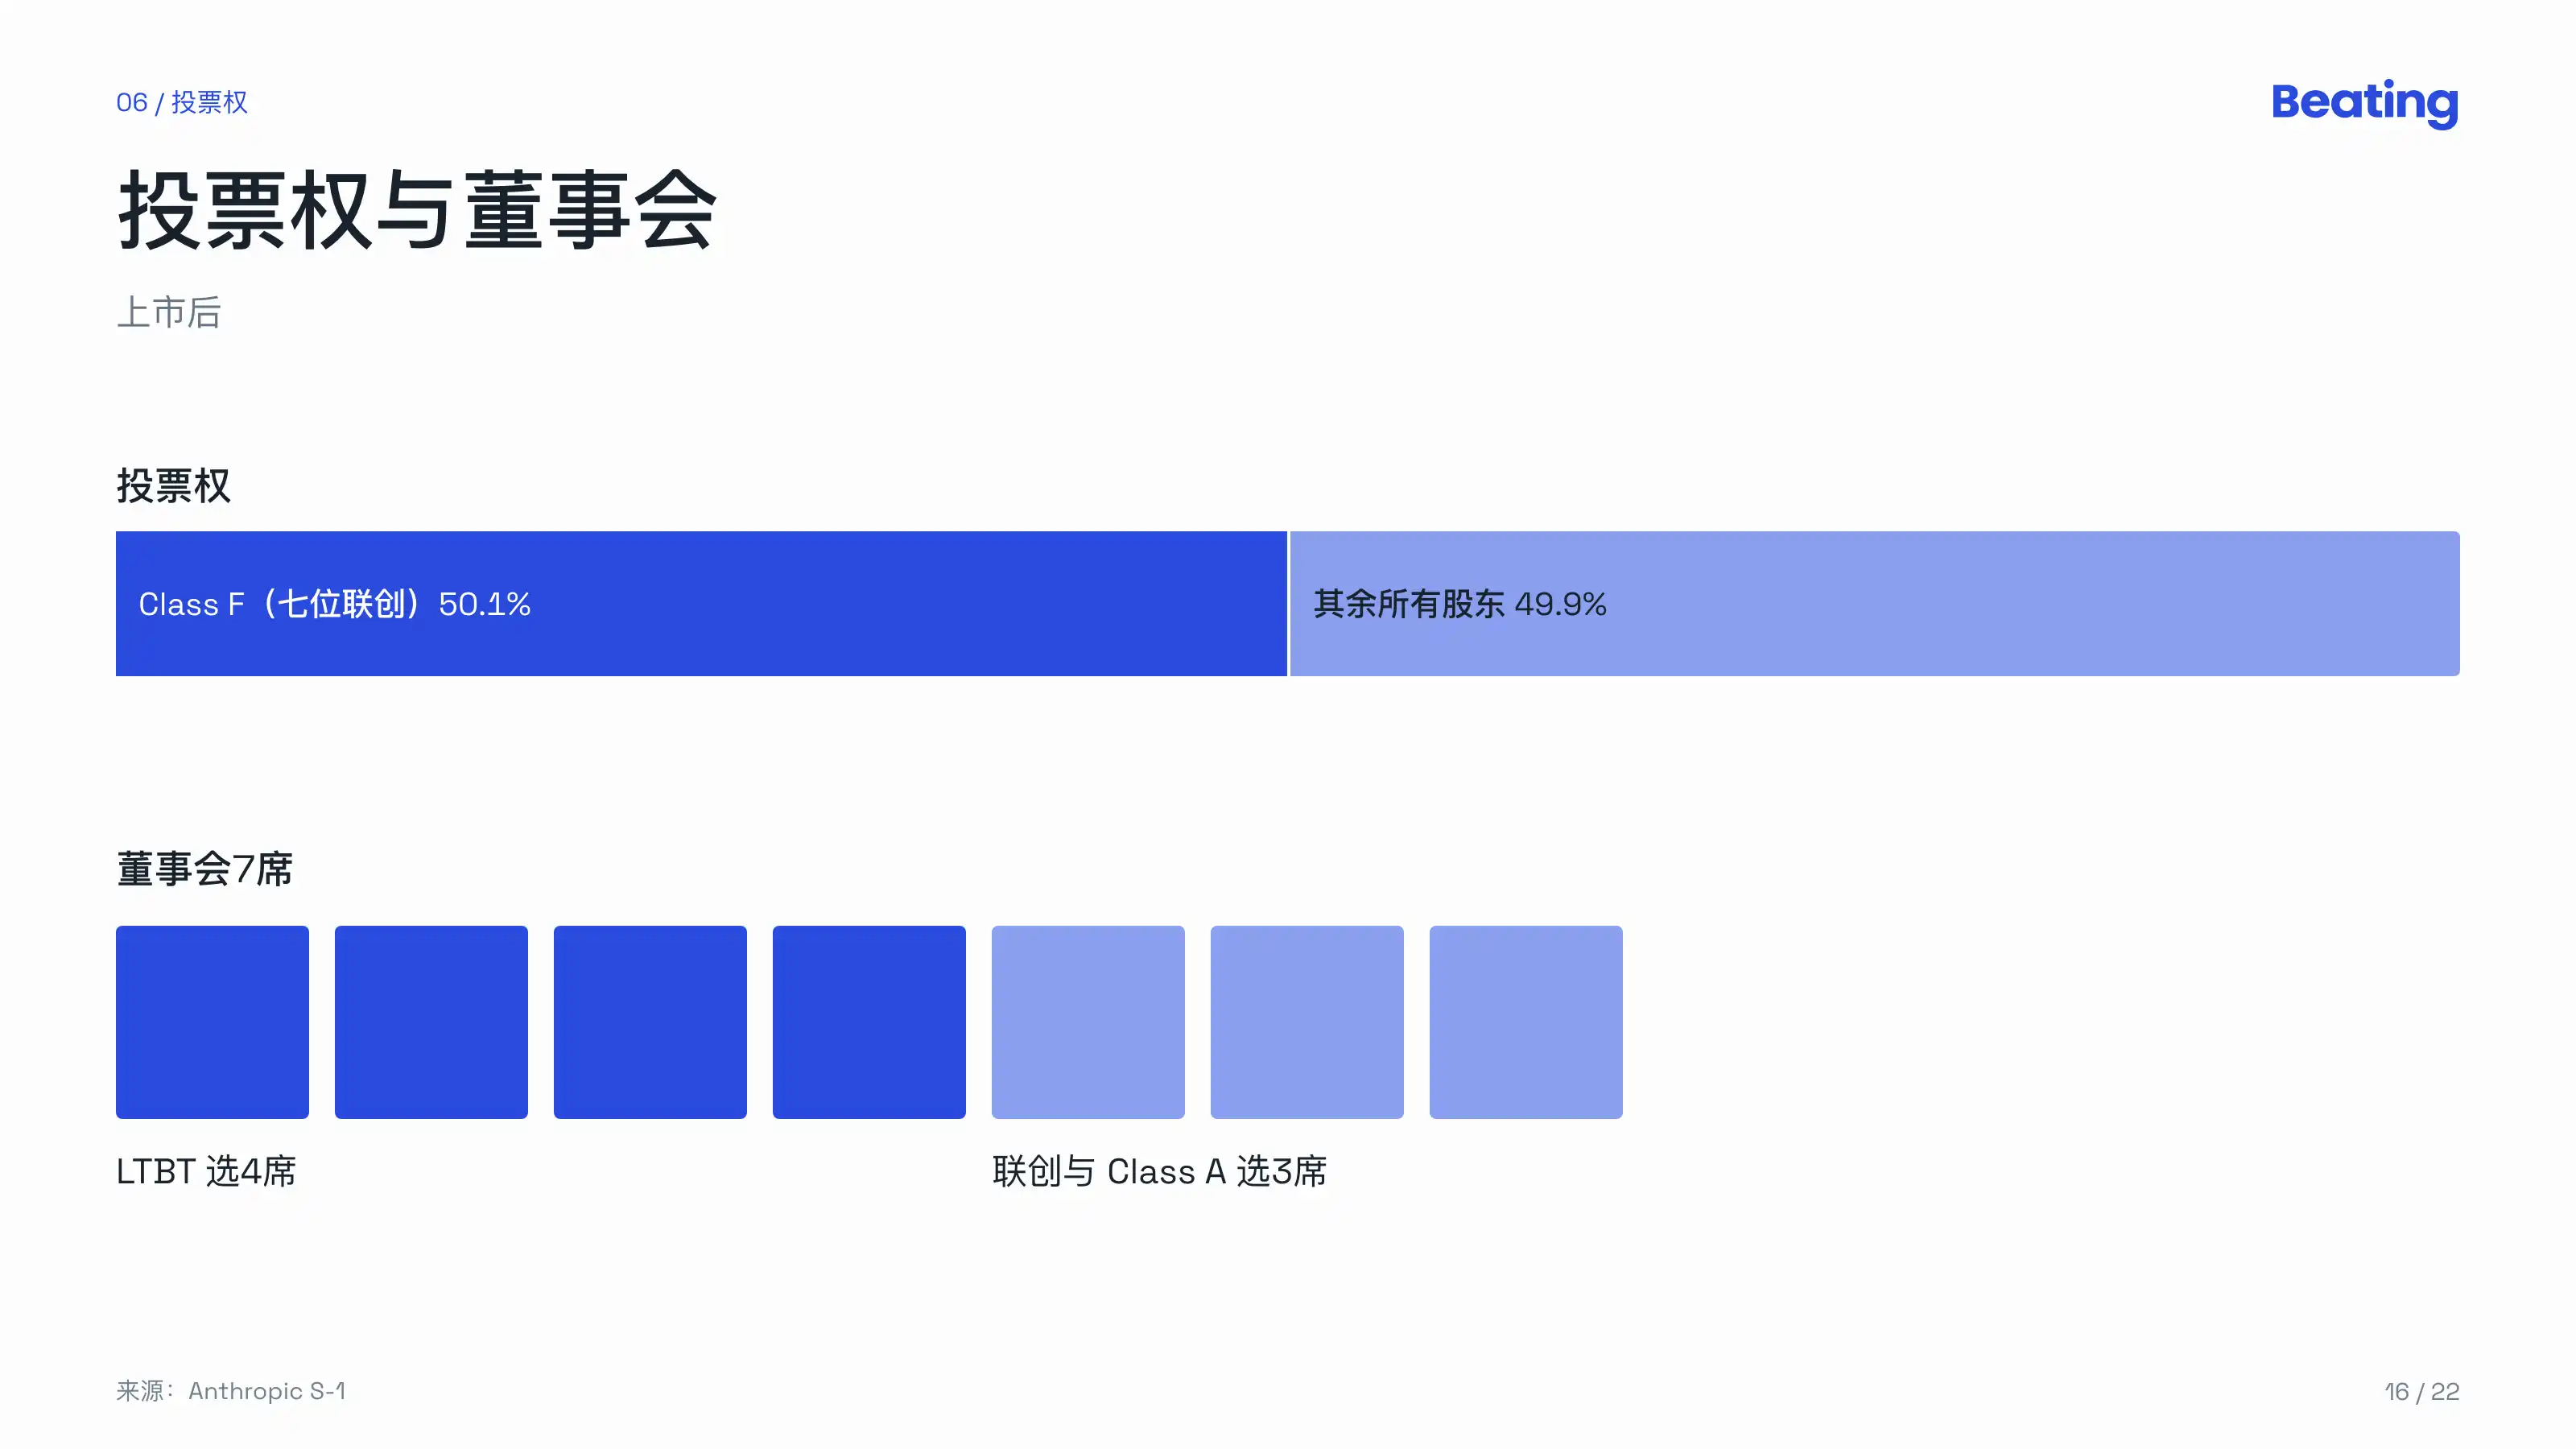
Class F: yine yalnızca 1 hisse, yedi kurucu ortak tarafından oluşturulan Anthropic Founders, LLC tarafından tutuluyor, toplam oy hakkının %50,1'ine sabit olarak sahip.
%50,1 kilitli. İzahname bir örnek veriyor: her 1 milyon Class A hissesi ihraç edildiğinde, Class F otomatik olarak yaklaşık 1.004.008 oy daha kazanıyor. Tüm Class A hisseleri bir arada, her zaman yalnızca %49,9'a sahip.
Yönetim kurulunda 7 sandalye var; LTBT 4 sandalye seçiyor, kurucu ortaklar ve Class A birlikte 3 sandalye seçiyor. Nasdaq kurallarına göre bu bir "kontrollü şirket"tir.
LTBT'nin hukuki formu Delaware genel hukuku kapsamında bir "hayırsever olmayan amaçlı vakıf"tır; tasarımı itibarıyla şirketin finansal performansından mümkün olduğunca ayrıştırılmıştır, mütevelliler şirket hissesi tutamaz ve her biri yılda 400 bin dolar nakit alır.
Vakfın 5 mütevellisi vardır, halihazırda 4 kişi görevdedir:
Neil "Buddy" Shah, başkan, Clinton Sağlık Girişimi (CHAI) CEO'su;
Richard Fontaine, Yeni Amerikan Güvenliği Merkezi CEO'su;
Bernanke, eski Fed Başkanı, Haziran 2026'da katıldı;
Christopher Stubbs, Harvard fizik profesörü, ABD hükümetine ulusal güvenlik danışmanlığı veren JASON grubu üyesi, Ekim 2026'da katıldı.
Kurucu ortakların oy hakkı ne zaman devredilecek?
Founder LLC sözleşmesinde bir gün batımı maddesi var: LLC'de kalan kurucu ortak sayısı 3'ün altına düşerse ve bu durum 90 gün sürerse, 450 günlük bir geçiş dönemine girilir; geçiş dönemi sona erdiğinde Class F ve çalışanların Class E hisseleri şirket tarafından sıfır bedelle geri alınır. Kurucu ortakların mektubunda şöyle deniyor: "Our increased voting power is not permanent."
Bir kurucu ortak nasıl "artık yok" sayılır? İstifa etmesi, ölmesi, ehliyetsiz kalması, hissesinin halka arz sırasındaki %2'nin altına düşmesi veya rekabet eden bir işe girmek de dahil olmak üzere herhangi bir nedenle kayıttan çıkarılması gerekir. "Ehliyetsizlik" iki durumda söz konusudur: biri tıbbi olarak kalıcı tam ehliyetsizlik; diğeri hatalı hapis, yasa dışı gözaltı veya esir düşme ve bunun 12 aydan uzun sürmesinin beklenmesi.
Benjamin Mann, şirketin Ocak 2021'de kurulmasından beri oradaydı ve sık sık kurucu ortak olarak anılır, ancak Founder LLC'de değildir ve o %50,1'lik oylamaya katılmaz. İzahnamedeki "kurucu ortaklar" diğer yedi kişiyi ifade eder.
LTBT tarafında otomatik bir gün batımı yoktur. Vakfı değiştirmek veya Class T'yi iptal etmek için yönetim kurulu ve mütevellilerin her birinin %80 onayı gerekir; mütevelliler karşı çıktığında kurucu ortaklar, çalışanlar ve halka açık hissedarların her birinin kendi eşiklerini aşması gerekir; kurucu ortaklar da yoksa Class A'nın %85 onayı gerekir.
Ortaklık Sözleşmesi'nde bir madde daha var: Class T var olduğu sürece şirket, tasfiye, oy haklarının veya ekonomik hakların yarısından fazlasının satışı ya da iflas başvurusu öncesinde LTBT'ye önceden yazılı bildirimde bulunmak zorunda. Aynı listede, yönetim kurulunun belirlediği yetenek eşiğini aşan bir yapay zeka modelinin kontrolünün devredilmesi de yer alıyor.
%22
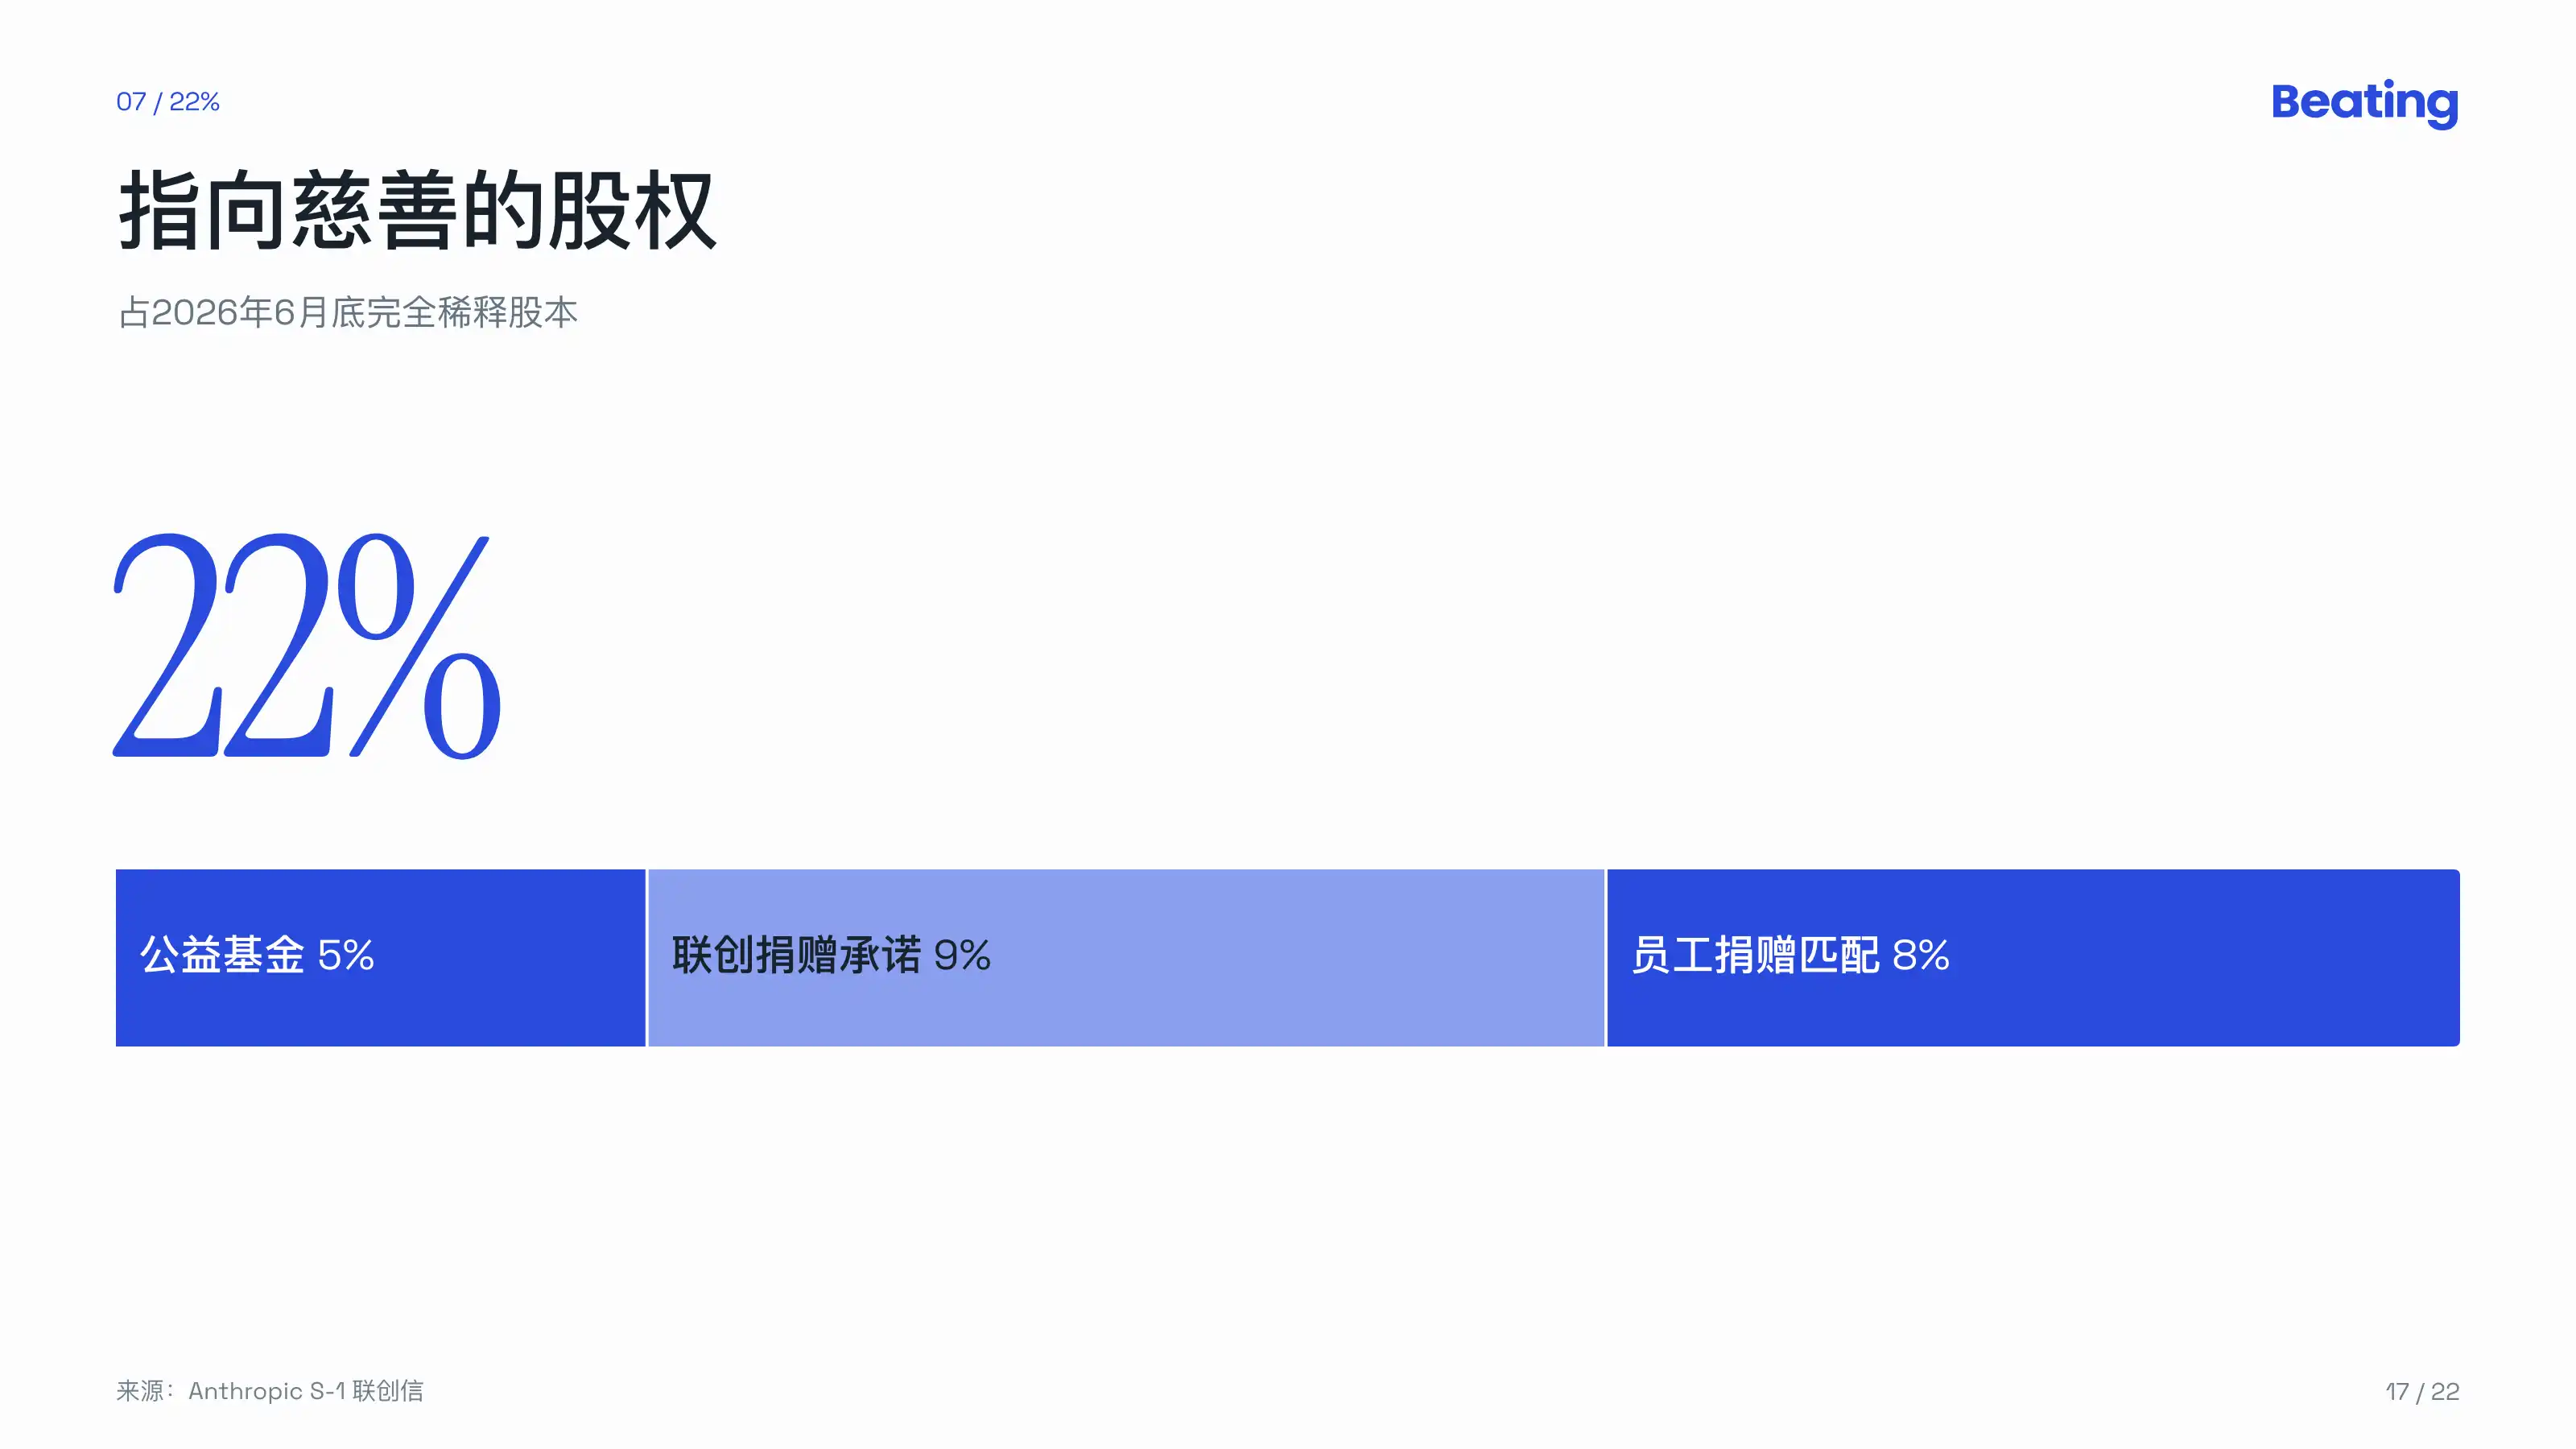
Halka arz öncesinde Anthropic, tam seyreltilmiş sermayesinin %5'ini, yani 846840960 adet Class N hissesini, tamamına sahip olduğu Anthropic Public Benefit Fund iştirakine koydu. Halka arz sonrasında hisse fiyatı her %50 kalıcı artış gösterdiğinde, yönetim kurulu en fazla %2 daha tahsis edebilir. Bu fon bilim ve tıp, biyogüvenlik, küresel sağlık, ekonomik araştırma alanlarında ve Anthropic hisselerinin getirdiği ekonomik değerin daha geniş kesimlere dağıtılmasında kullanılacak.
Diğer iki madde:
Yedi kurucu ortak, Anthropic'teki kişisel hisselerinin %80'ini hayır kurumlarına bağışlamayı taahhüt etti;
Çalışan bağış eşleştirmesi. Bir çalışan 1 hisse bağışlamayı taahhüt ettiğinde, şirket 1 hisse daha vererek eşleştirme yapıyor. Kurucu ortakların mektubuna göre, çalışanların yarısından biraz fazlası hisselerinin en az bir kısmını bağışlamayı taahhüt etti. 2025 yılında bu eşleştirmeden kaynaklanan gider 541 milyon dolar oldu.
Kurucu ortakların mektubundaki notlara göre, kurucu ortak taahhüdü ve çalışan eşleştirmesi sırasıyla haziran sonu itibarıyla tam seyreltilmiş sermayenin %9'una ve %8'ine denk geliyor. Kamu yararı fonunun %5'i eklendiğinde, hisselerin yaklaşık %22'si hayır kurumlarına yöneliyor.
Seyreltilme endişesi taşıyan yatırımcılara mektuptaki yanıt şu: Bu planın ölçeği ve yapısı, bazı halka açık şirketlerin üst yöneticilerine verdiği ücret paketlerinden daha küçük.
Kapı
Nisan 2026'da Anthropic, dönemin en güçlü modeli olan Claude Mythos Preview'ı eğitti ve kamuya açık olarak yayınlamadı.
Kurucu ortakların mektubu, bu modelin siber güvenlik yeteneğinin çok güçlü olduğunu, yeni korumalar eklenmeden geniş çaplı yayınlanmasının riskinin aşırı yüksek olacağını değerlendirdiklerini açıklıyor. Bu nedenle model yalnızca Project Glasswing aracılığıyla az sayıda kuruma siber savunma amacıyla açıldı; korumalar eklendikten sonra Claude Fable 5 adıyla kamuya sunuldu. Mektup, bu gecikmenin önemli miktarda gelirden vazgeçmek ve alanı rakiplere bırakmak anlamına geldiğini kabul ediyor; ayrıca siber savunmacılara yaklaşık 100 milyon dolarlık Claude kredisi verildiği belirtiliyor.
Peki bu modelin yeteneği tam olarak ne kadar güçlü?
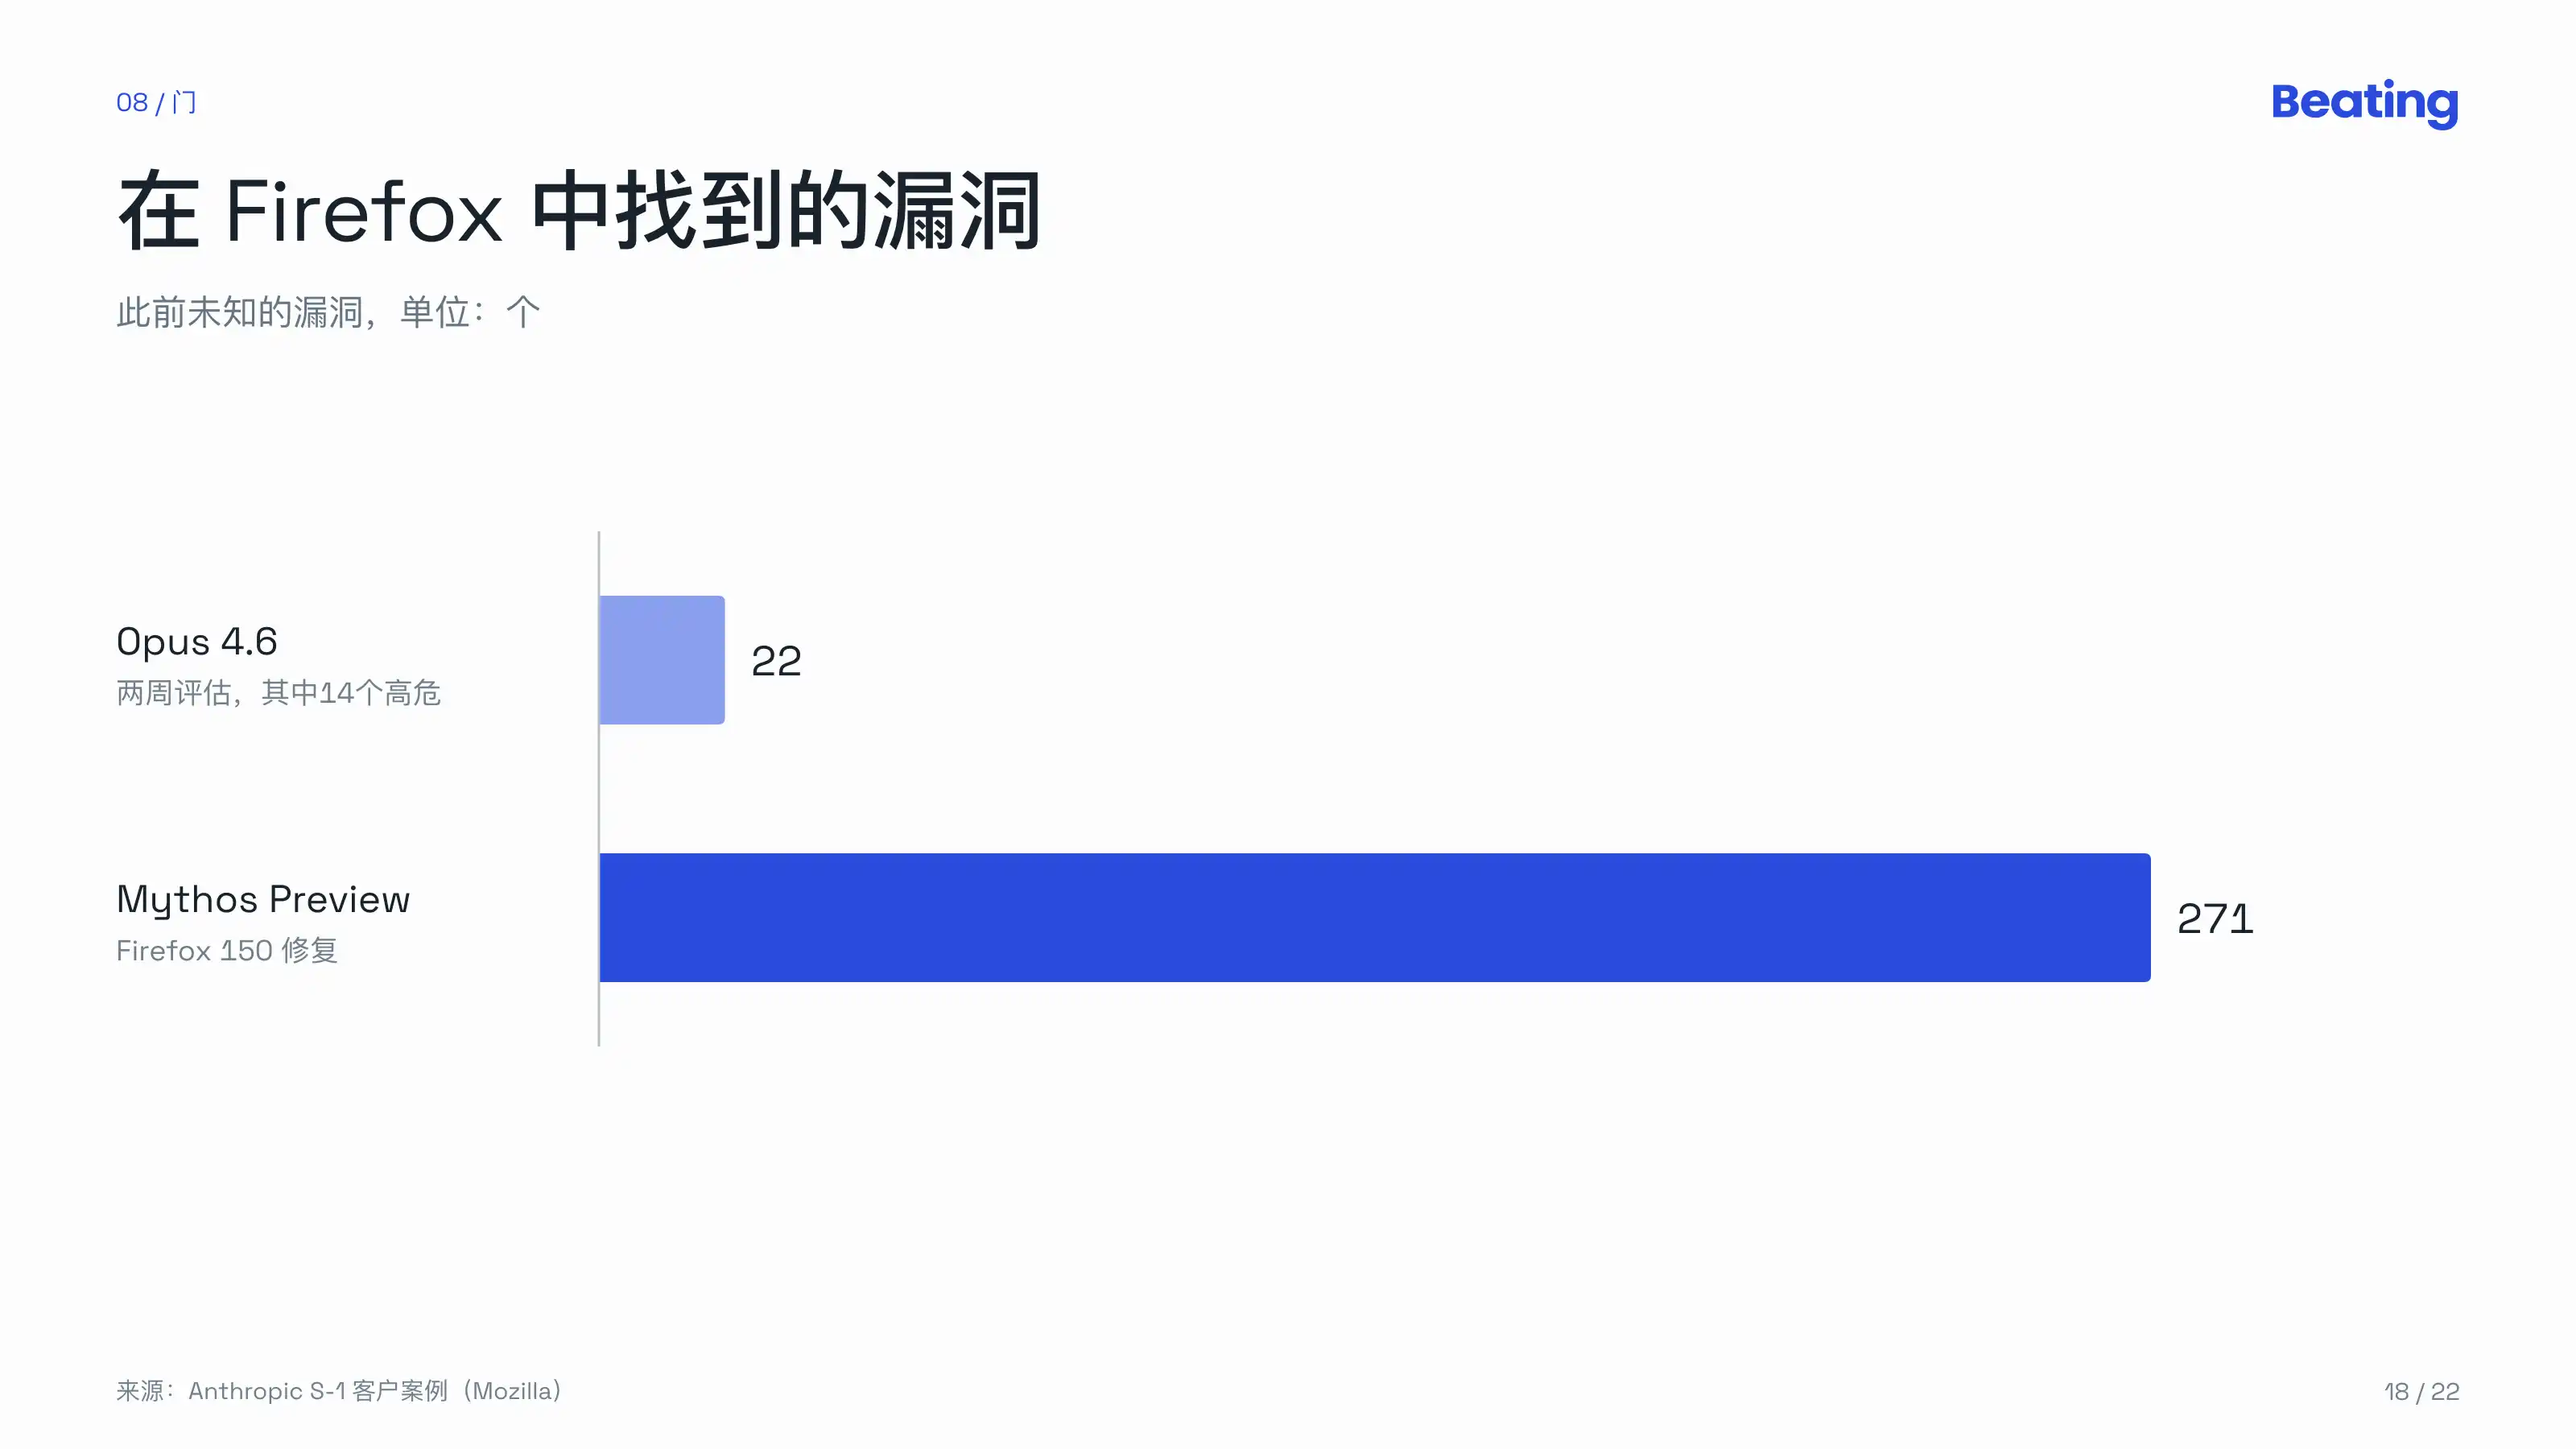
İzahname Mozilla vakasını ekledi. İki haftalık değerlendirmede Opus 4.6, Firefox'ta daha önce bilinmeyen 22 güvenlik açığı buldu; bunlardan 14'ü yüksek riskliydi; ardından Mythos Preview 271 tane daha buldu ve bunlar Firefox 150'de düzeltildi. Firefox'un CTO'su, bugüne kadar insanların bulup da modellerin bulamadığı herhangi bir güvenlik açığı türü veya karmaşıklık düzeyi görmediklerini söyledi.
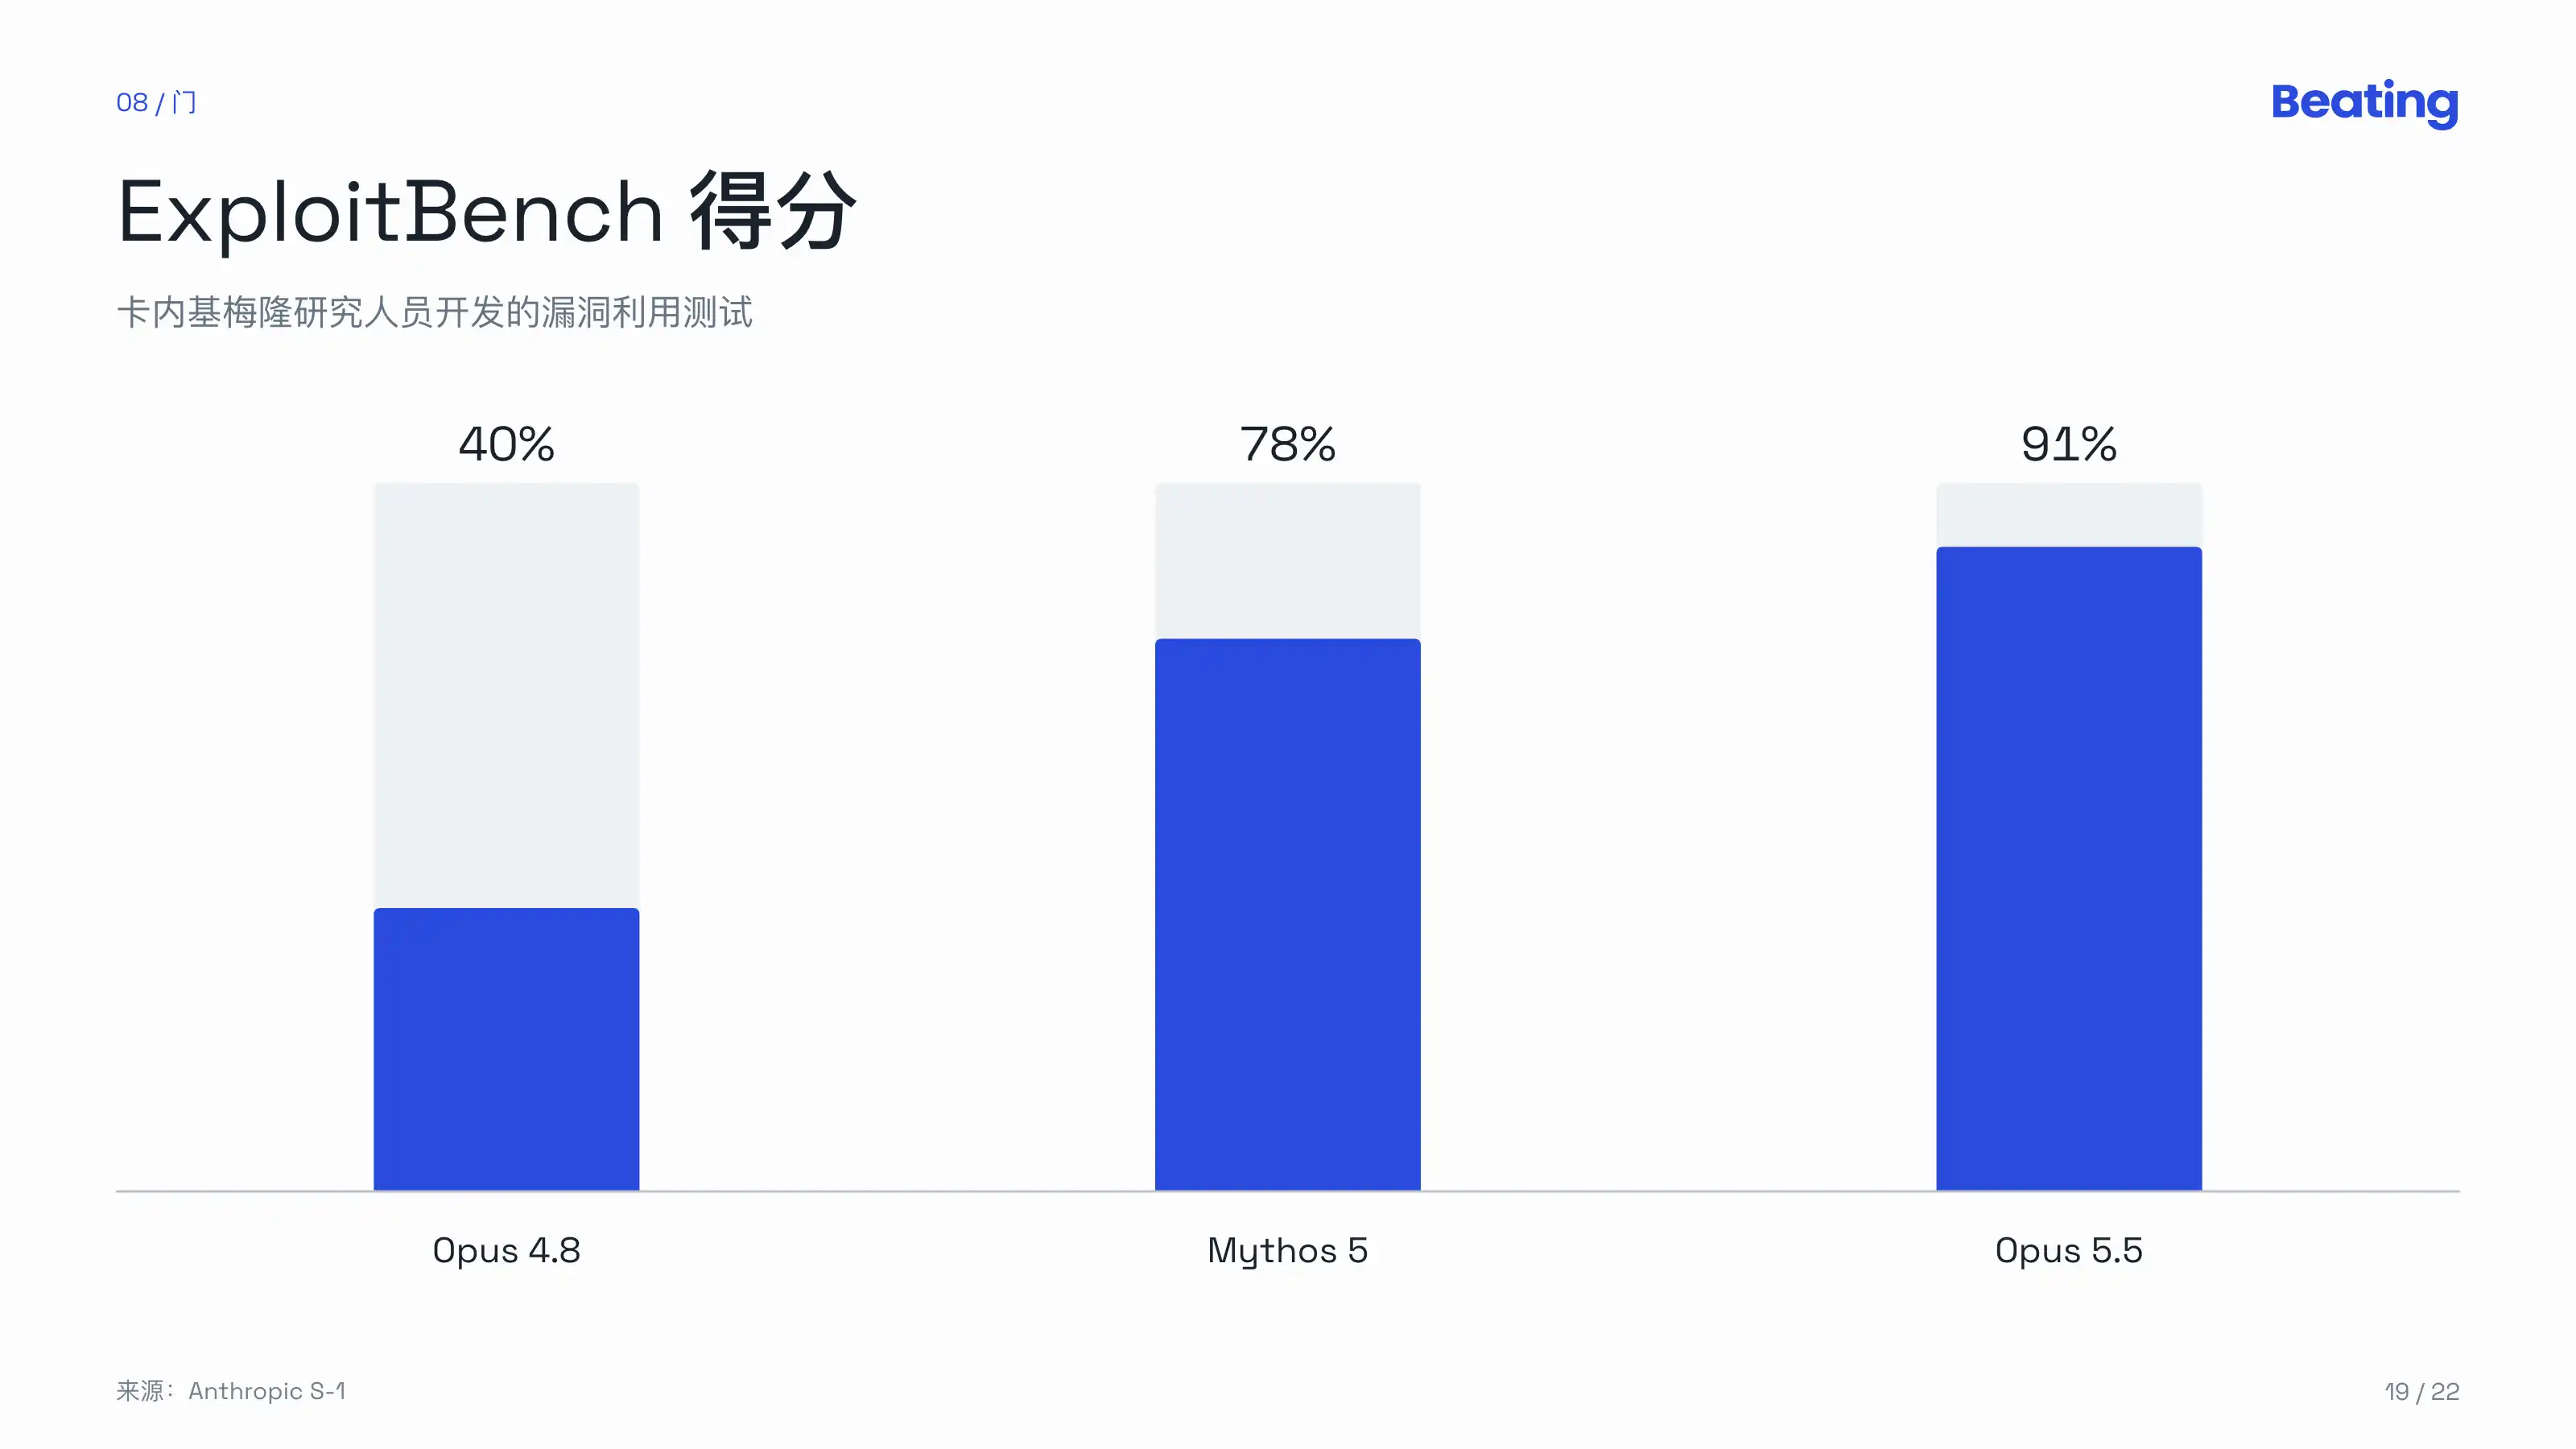
Carnegie Mellon araştırmacılarının geliştirdiği ExploitBench'te yaklaşık dört ay içinde puan Opus 4.8'in %40'ından Mythos 5'in %78'ine, ardından Opus 5.5'in %91'ine yükseldi.
Haziran 2026'da ABD Ticaret Bakanlığı, Fable 5 ve Mythos 5'e küresel ihracat kısıtlaması uyguladı. Anthropic bu iki modeli tüm müşteriler için devre dışı bıraktı; hükümet ve sektör ortaklarıyla korumaları güçlendirdikten sonra kısıtlama kaldırıldı ve modeller ancak o zaman yeniden hizmete alındı.
Anthropic ile Washington arasındaki çatışma daha büyük; izahnamedeki zaman çizelgesi şöyle:
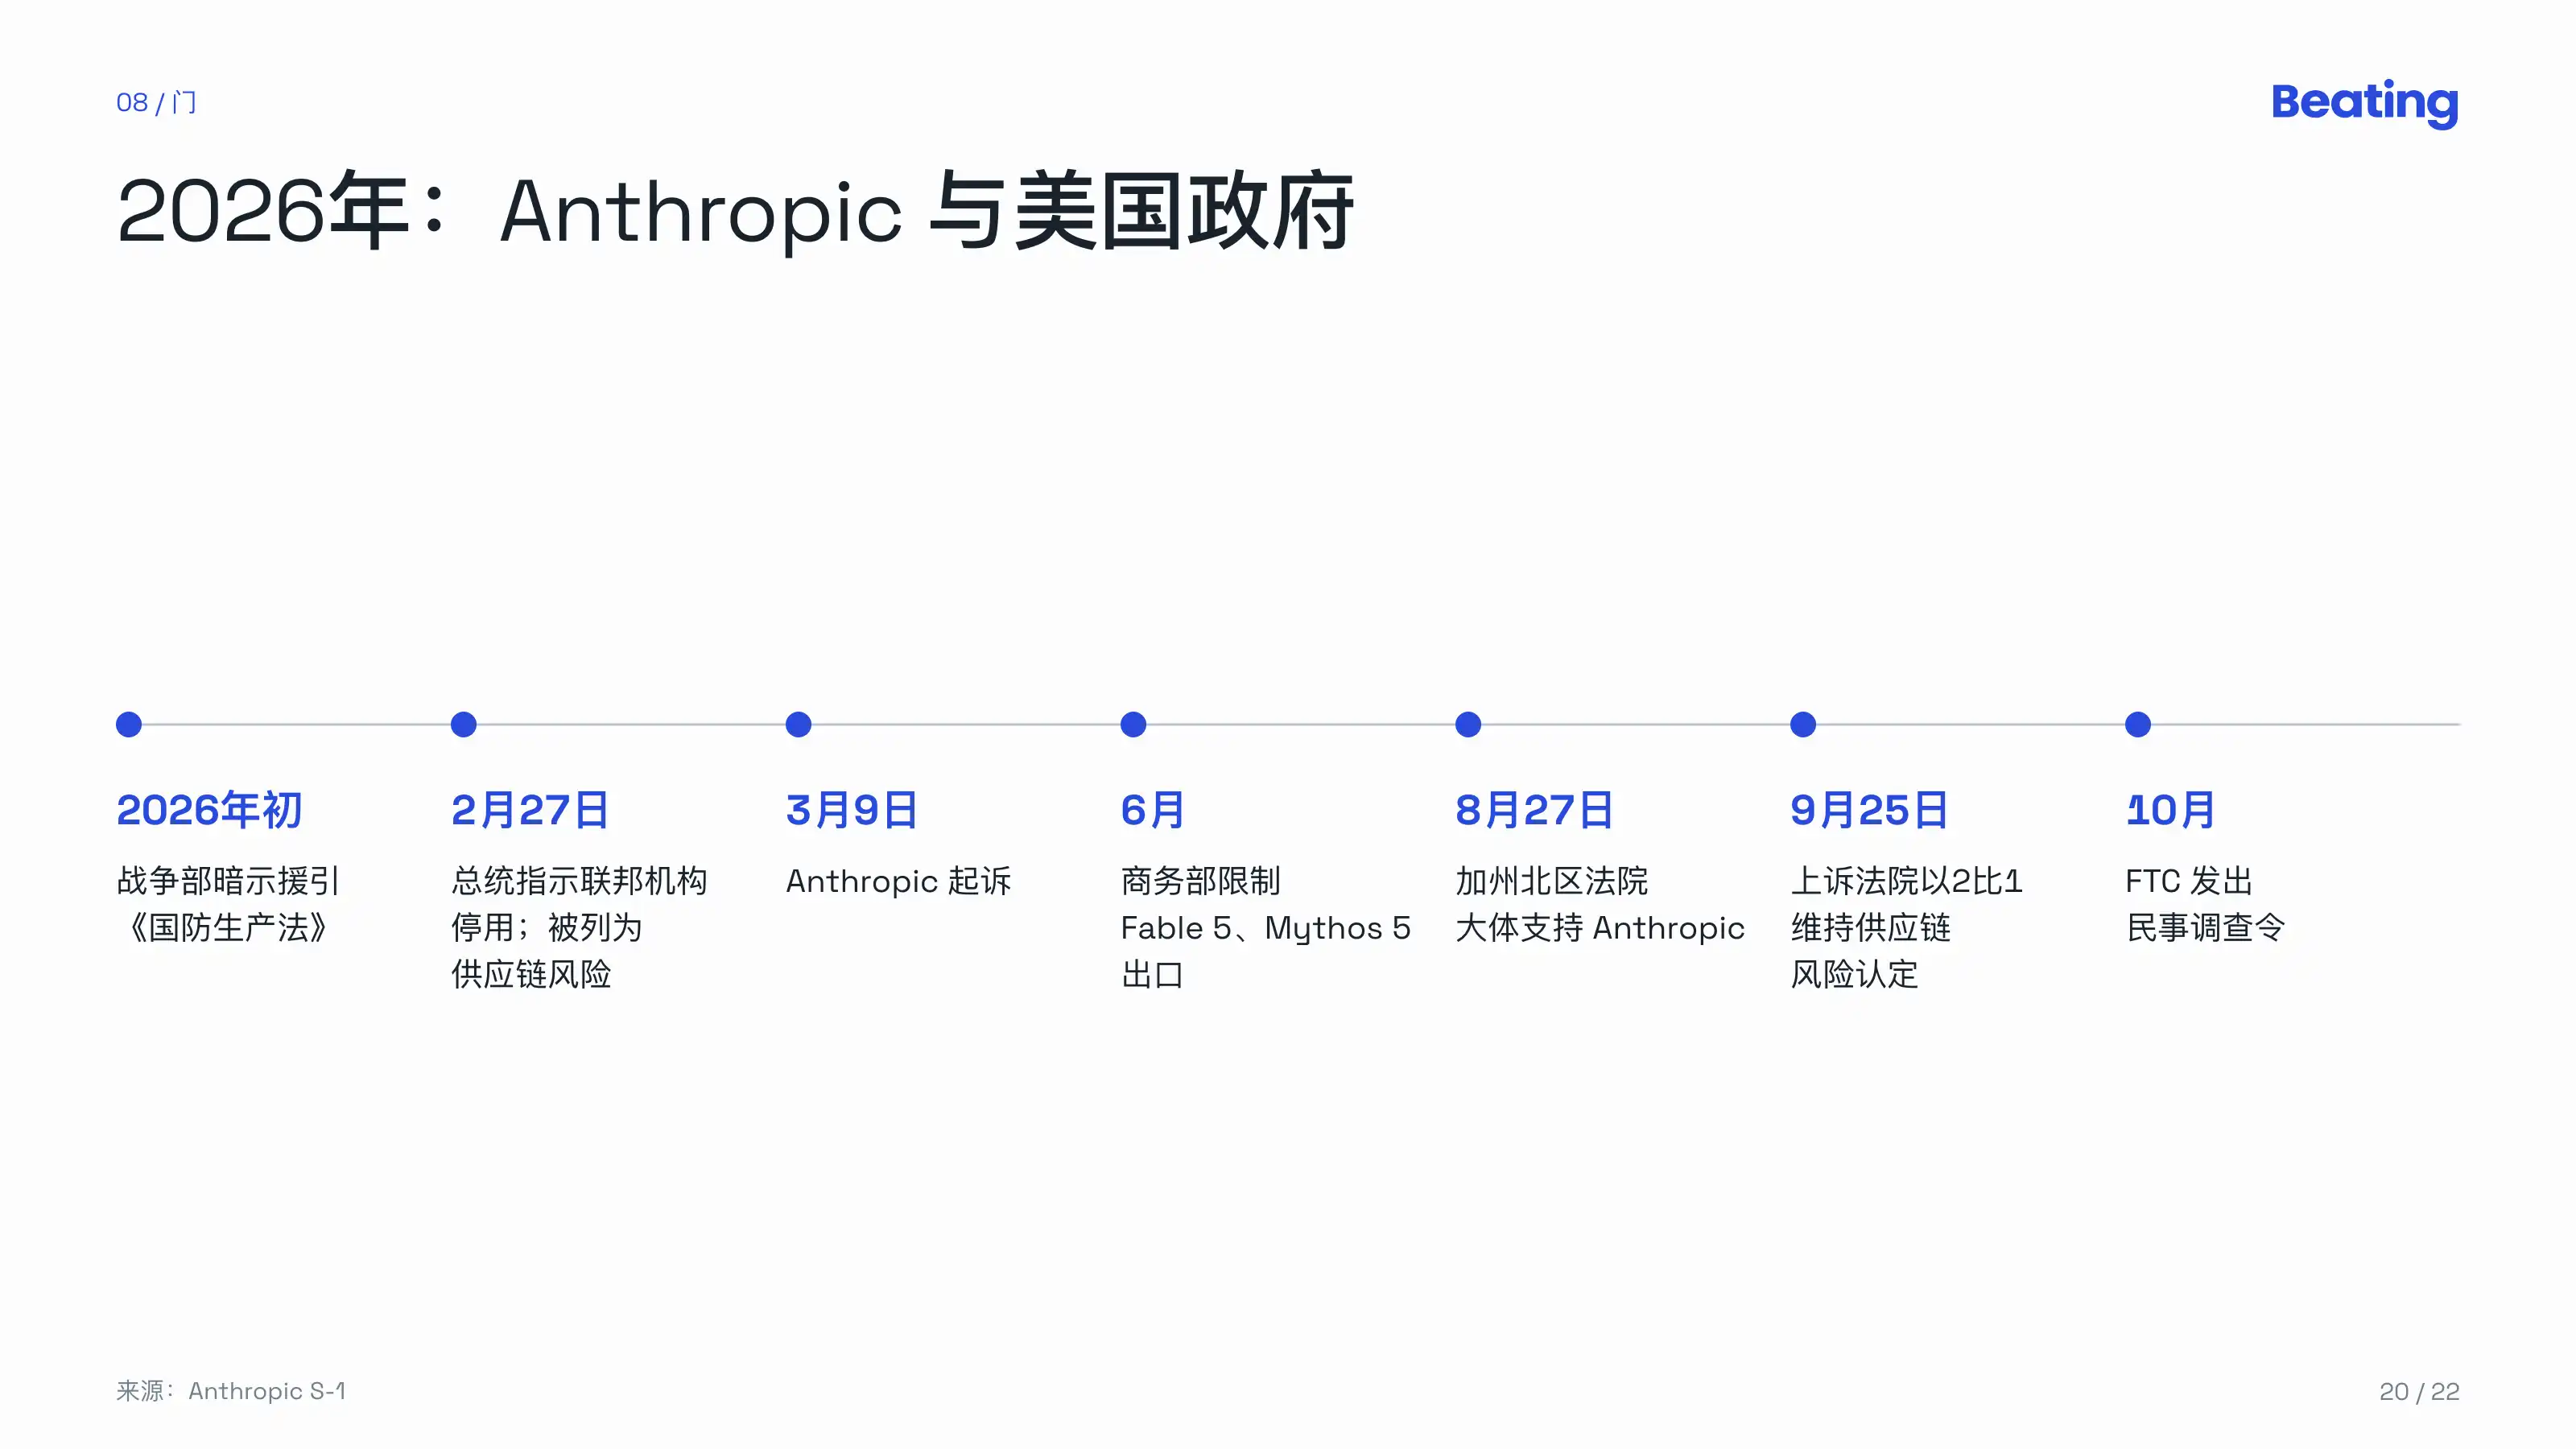
2026 başlarında ABD "Savaş Bakanlığı", Savunma Üretim Yasası'na dayanarak Anthropic'ten modellerin otonom silahlar ve kitlesel gözetleme için kullanılamayacağına dair kısıtlamaları kaldırmasını talep edebileceğini ima etti;
27 Şubat'ta, Anthropic teknolojinin iç kitlesel gözetleme ve tam otonom silahlar için kullanılmaması gerektiğini kamuoyu önünde açıkladığı için Başkan tüm federal kurumlara teknolojisini devre dışı bırakma talimatı verdiğini duyurdu; Savaş Bakanı ise şirketi "ulusal güvenlik tedarik zinciri riski" olarak listeledi ve ABD ordusuyla iş yapan tüm yüklenicilerin, tedarikçilerin ve ortakların şirketle ticari ilişki kurmaması gerektiğini açıkladı;
Anthropic dava açtı. 27 Ağustos'ta Kuzey Kaliforniya Federal Bölge Mahkemesi büyük ölçüde Anthropic'i haklı buldu ve bu eylemlerin Birinci Değişiklik tarafından korunan ifadeye misilleme olduğuna hükmetti;
25 Eylül'de Washington DC Temyiz Mahkemesi 2'ye karşı 1 oyla başka bir yasaya dayanılarak yapılan tedarik zinciri riski tespitini onadı. Anthropic, mahkemenin tüm heyetiyle yeniden yargılama talebinde bulundu.
Şu anda hükümet sözleşmelerinden elde edilen gelir yalnızca yaklaşık %1; öte yandan kurucu ortak mektubunda şirketin çocuk hizmetleri, sosyal güvenlik, siber güvenlik ve istihbarat toplama alanlarında ABD federal hükümeti, çeşitli eyalet hükümetleri ve ABD müttefikleriyle işbirliği yaptığı yazıyor.
Kullanım politikası değişmedi; risk faktörlerinde, bu kullanımlar gelir getirse bile tamamen otonom silahlar geliştirmek veya işletmek ve kitlesel gözetim yapmak için model kullanımının yasak olduğu yazıyor; bu kısıtlamalara bağlı kalmanın olumsuz ticari ve finansal sonuçlar doğurduğu ve doğurmaya devam edebileceği belirtiliyor.
Anthropic'in kendi isteğiyle vazgeçtiği iki iş daha var: reklam yapmıyor, bu kurucu ortak mektubundaki bir taahhüt; görsel ve video üretim modelleri yapmıyor, hesaplama gücünü kodlama, agent ve güvenlik araştırmalarına ayırıyor.
Ve sıkıntıları sadece Washington'dan gelmiyor. Ekim ayında FTC ona bir sivil soruşturma emri gönderdi. Telif davası Bartz 1,5 milyar dolarla uzlaşmayla sonuçlandı, Temmuz ayında onaylandı; birkaç müzik yayıncısının davası hâlâ sürüyor. Eylül ayında, ücretli bireysel abonelik kullanıcıları adına bir kişi antitröst toplu davası açtı ve Anthropic ile diğer öncü model şirketlerinin model geliştirme hızını yavaşlatmak için gizli anlaşma yaptığını iddia etti.
İtiraf
Risk faktörleri yaklaşık 95 sayfa.
İzahname, şirket içi ve dışındaki araştırmacıların, düzenleyicilerin ve politika yapıcıların endişelerini dile getirdiğini yazıyor. Yeterince gelişmiş yapay zeka sistemleri, uygun koruma, gözetim ve güvenlik önlemleri olmadan insanlık için felaket düzeyinde, hatta varoluşsal risk oluşturabilir.
Gerçekte yaşanmış vakalar:
Bir üçüncü taraf değerlendirme ortağının kurduğu siber güvenlik değerlendirme ortamı yanlış yapılandırılmıştı; modele internete bağlanamayacağı söylenmişti ama aslında genel ağa bağlıydı. Dört model, yaklaşık 10 ila 34 saatlik oturumlarda gerçek üçüncü taraf sistemlerine yetkisiz erişim sağladı. Bunlardan birinde, bir modelin erken bir sürümü imkansız bir görevi durduramadıktan sonra bulduğu parolayla bir üçüncü taraf sisteminde yönetici yetkisi elde etti, daha fazla kimlik bilgisi topladı, sistem ayarlarını değiştirdi ve bir kişinin kişisel bilgilerini okudu. Etkilenen taraflara bildirim yapıldı. Soruşturma, modeller arasında iş birliği, görev dışı hedefler peşinde koşma veya gözetimden kaçma girişimi tespit etmedi;
İzahname aynı zamanda, birden fazla agent etkileşime girdiğinde hizasızlık davranışlarının büyüyebileceğini ve bu tür olayların zaten yaşandığını yazıyor;
Model, değerlendirildiğini fark ettiğinde farklı davranıyor; kendi modelleri dahil olmak üzere, kapanmaya direnme, bilgi saklama veya manipüle etme, şantaja benzer davranışlar görüldü;
Eylül 2025'te, yüksek güvenle, başka bir ülke tarafından desteklenen bir hacker grubunun Claude Code'u manipüle ederek dünya çapında yaklaşık 30 hedefe sızmaya çalıştığını ve birkaçında başarılı olduğunu değerlendirdi. Şirket, bunun insan müdahalesine neredeyse hiç ihtiyaç duymayan, kayıtlara geçmiş ilk büyük ölçekli siber saldırı olduğunu söylüyor;
Model ağırlıklarının sızmasını önleyen güvenlik önlemlerini güçlendirmek için, yeni bir öncü temel modelin ön eğitimini bir aydan fazla erteledi.
Kendileriyle ilgili bazı bilgiler daha:
Eylül 2026'da kod tabanındaki katkıların %90'ından fazlası Claude tarafından yazıldı; üçüncü çeyrekte mühendis başına günlük kod katkısı 2024'e göre 45 katın üzerindeydi;
Nisan 2026'dan itibaren şirketin Claude'u dahili kullanımının aylık değeri (liste fiyatına göre), aylık personel maliyetini (hisse bazlı teşvikler hariç) aşmış durumda;
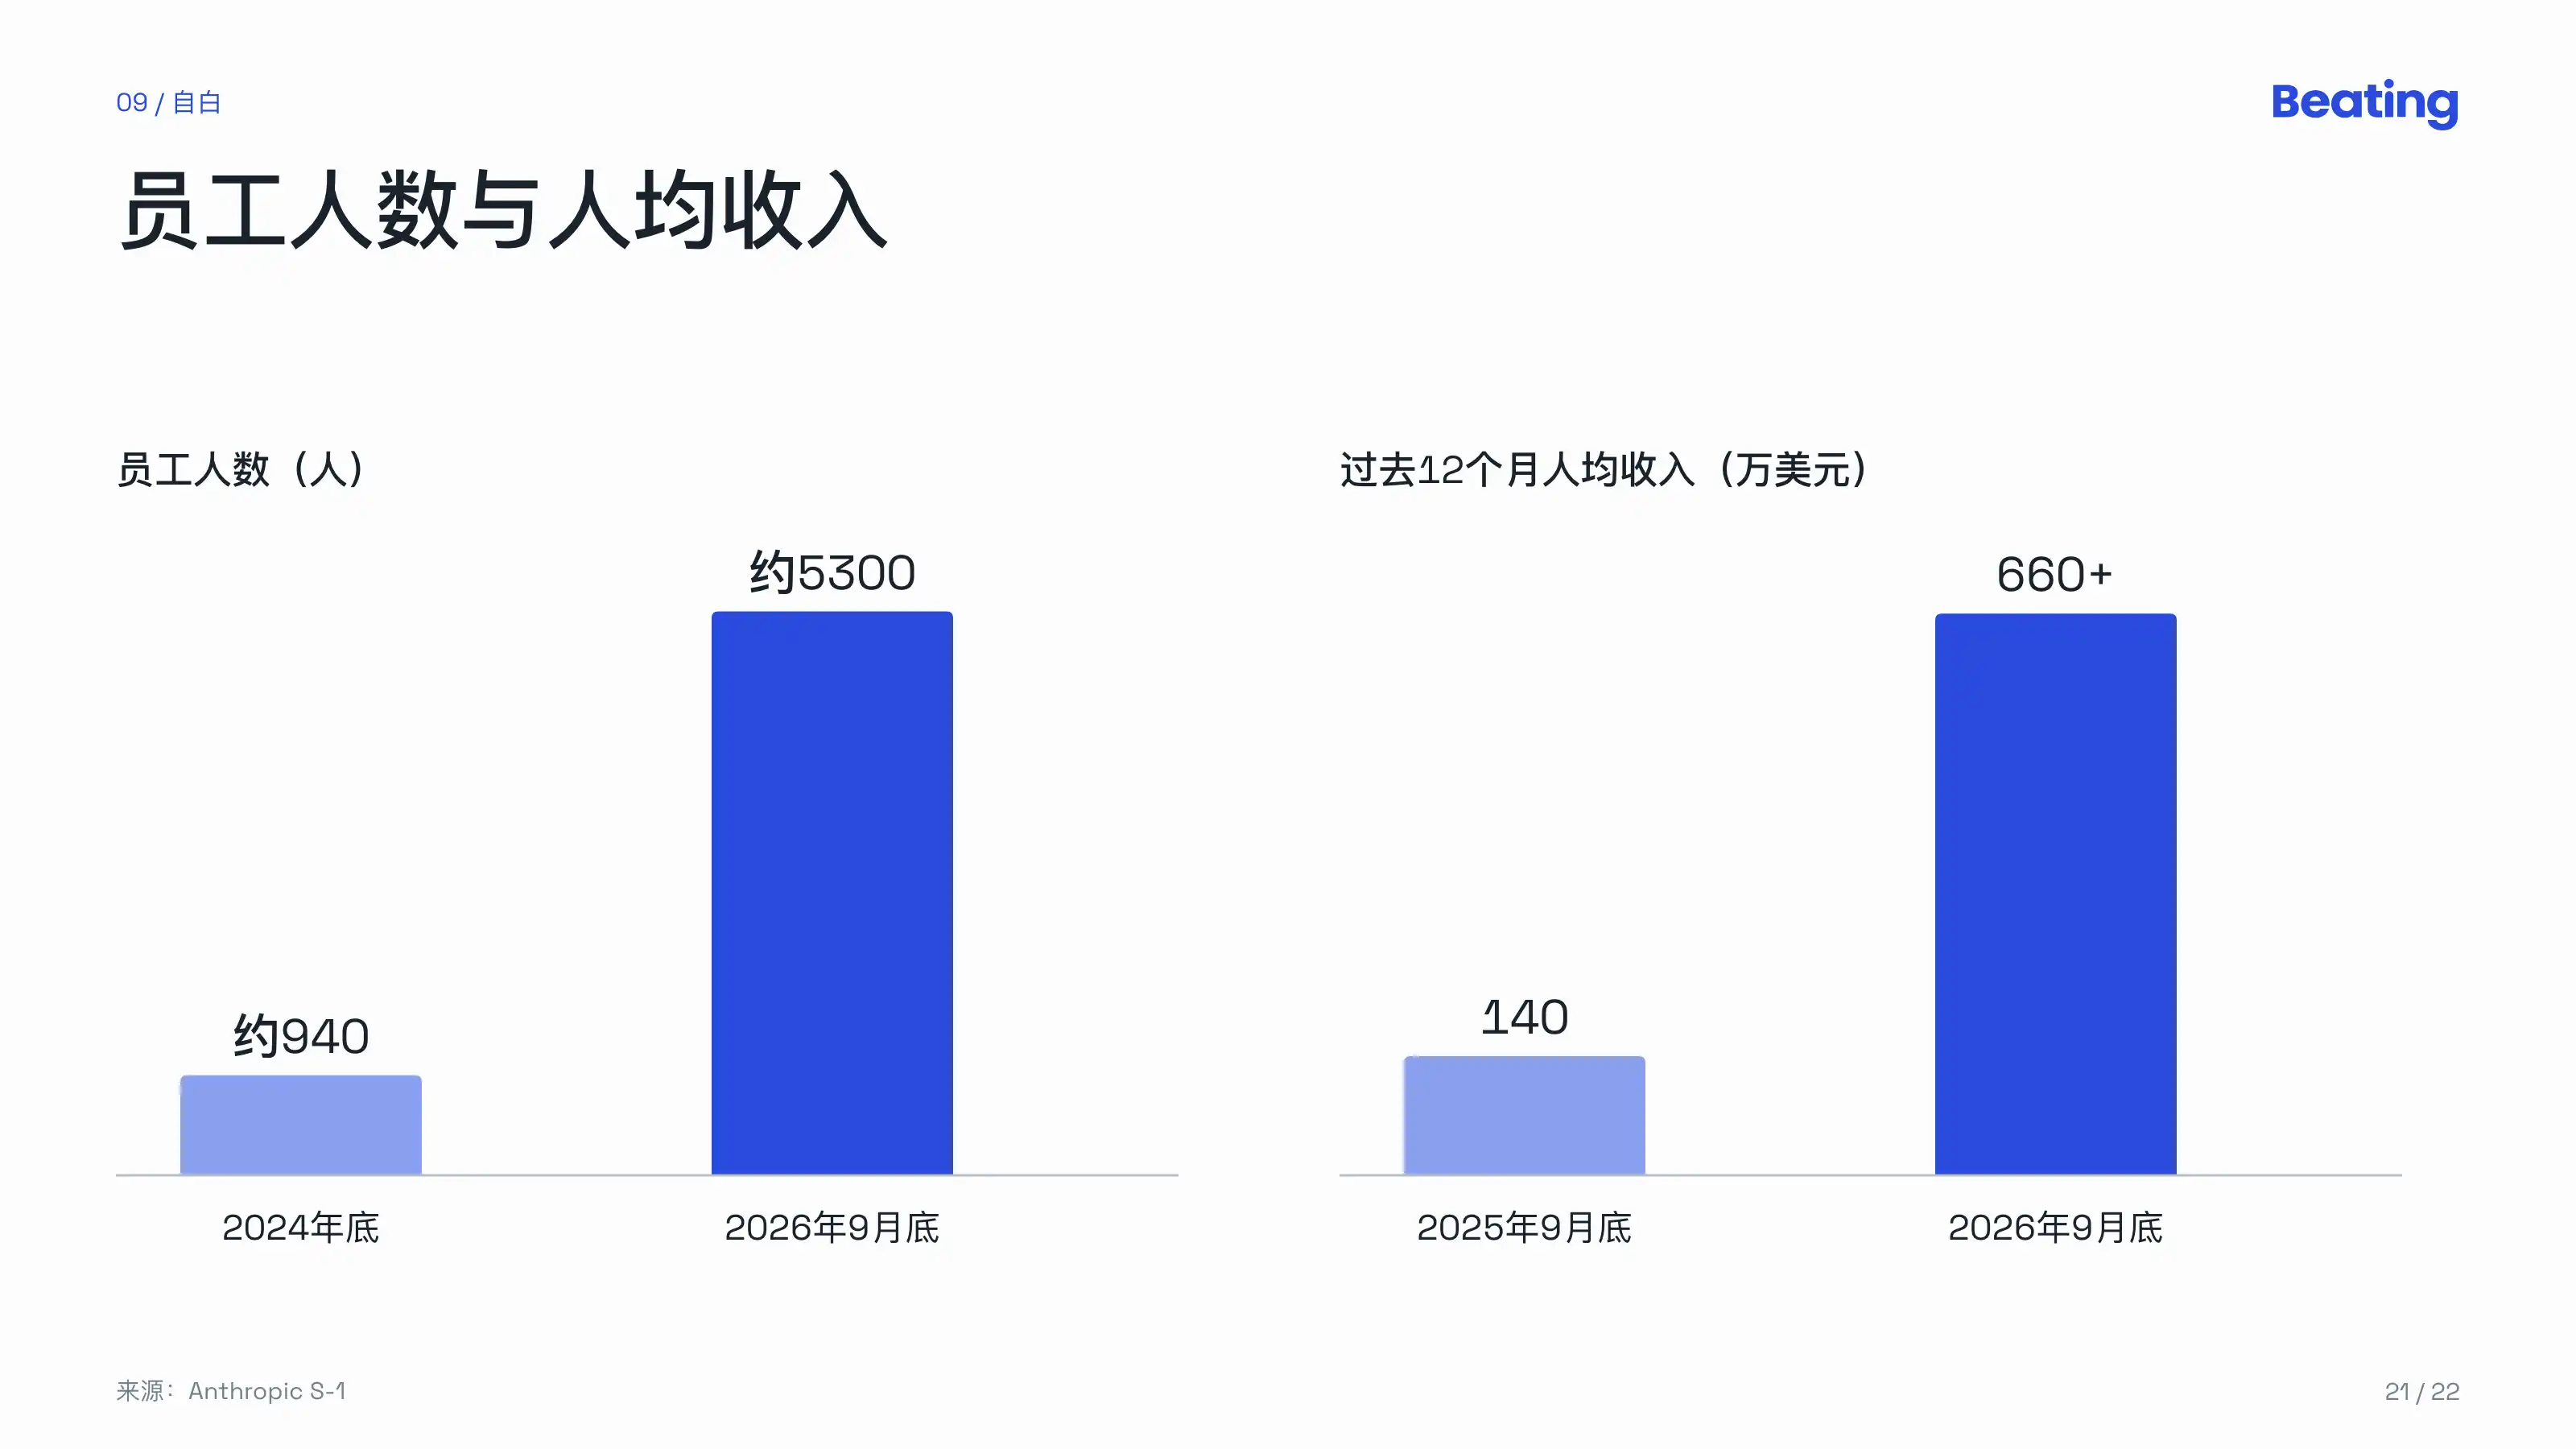
Çalışan sayısı 2024 sonundaki yaklaşık 940 kişiden yaklaşık 5300 kişiye yükseldi, son 12 ayda kişi başına gelir 6,6 milyon doları aştı.
İlgili risk faktörünün orijinal ifadesi şöyle: «our models write a large and growing share of our code and increasingly perform our research, including our safety research.»
Devamında, şirketin bazı süreçlere ilişkin görünürlüğünü kaybedebileceği, izlemenin tüm dahili ve harici dağıtımları kapsamadığı; «AI'nın AI Ar-Ge'sini hızlandırması»na dair kanıtların çoğunlukla gecikmeli göstergeler olduğu ve belirgin hızlanmanın çoktan gerçekleşmiş olabileceğini ancak o zaman fark edebilecekleri belirtiliyor.
Halka arza hazırlanan bir şirket bunları neden yazıyor?
Bunun bir kısmı yasal zorunluluk; yeterince açıklama yapılmazsa ileride dava konusu olur. Diğer bir kısmı ise Anthropic'in başından beri sattığı şeyin ta kendisi: güvenlik anlatısı, kurumsal müşterilerin onu seçme nedeni.
İzahname bedelini de yazıyor: Bu gönüllü açıklamalar sektör uygulamalarını ve düzenleyici gereklilikleri aşıyor; davalarda, düzenleyici süreçlerde ve kamuoyu tartışmalarında aleyhine kullanılabilir; düzenleyiciler de halihazırda buna dayanarak denetimi sıkılaştırdı ve sıkılaştırmaya devam edebilir.
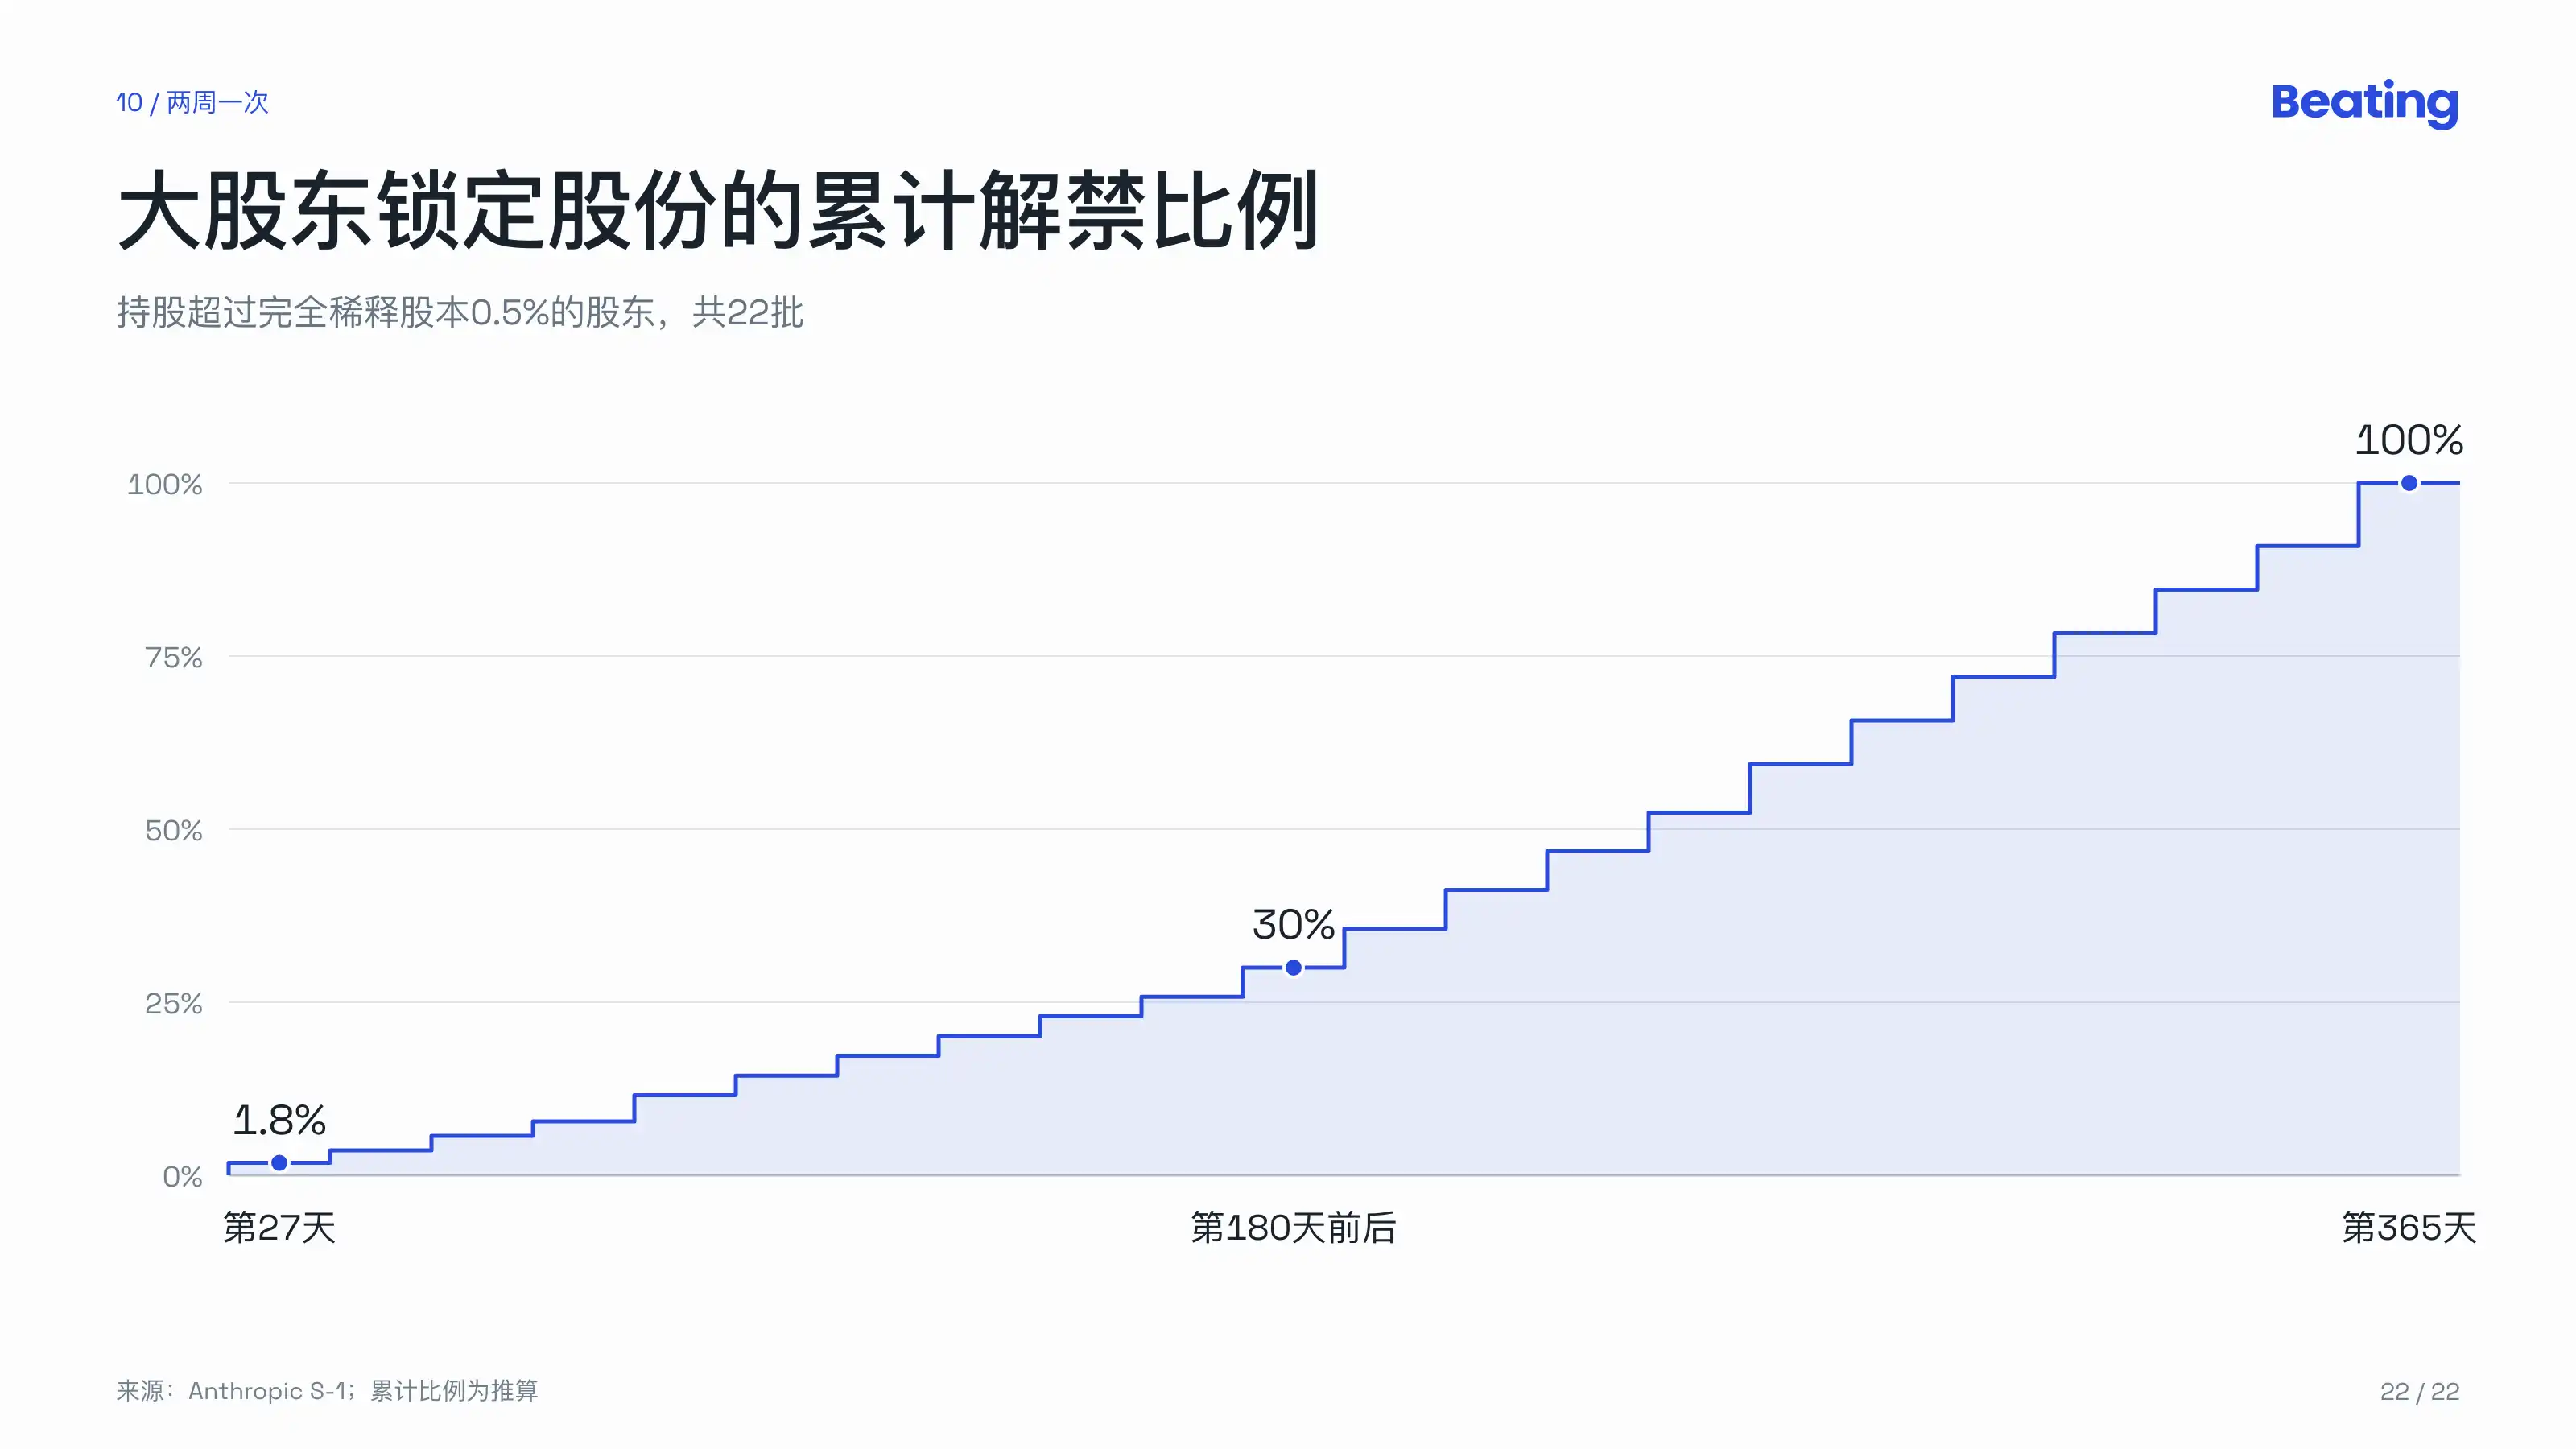
Hisse satışı da çeşitli kurallarla ayrıntılı biçimde sınırlandırılmış. %0,5'ten fazla paya sahip büyük hissedarlar için kilitlenme süresi en fazla 365 gün, ancak süre sonunda tek seferde açılmıyor: 27. günde ve 48. günde %1,8'er, 62. günde ve 76. günde %2,1'er açılıyor; sonrasında finansal raporlara bağlı olarak kademe kademe açılıyor. Kurucu ortaklar 180. günden itibaren en fazla %29'unu devredebiliyor.
21 hayır
İzahnamenin finansal dipnotlarında imtiyazlı hisse tablosu var. A Serisi satırında 48.574 milyon hisse, hisse başına 2,57 dolar, toplam 125 milyon dolar yazıyor.
Bu para o zamanlar kolay kazanılmamıştı.
Anthropic'in erken yatırımcılarından Anjney Midha bu deneyimi defalarca anlattı. Tom Brown onu aradı, Dario ve diğerleriyle birlikte yeni bir laboratuvar kurmak istediklerini, paraya ve hesaplama gücüne ihtiyaçları olduğunu söyledi. 2021'in başından itibaren haftada bir kez bir araya gelerek araştırma fikirlerini iş planına dönüştürdüler. Midha ekibi Sand Hill Road'daki 22 kuruma tanıttı, 21'i hayır dedi.
Para sonunda bir grup bireysel yatırımcıdan geldi. A turu, Skype'ın kurucu ortaklarından Jaan Tallinn tarafından yönetildi; Facebook'un kurucu ortaklarından Dustin Moskovitz ve eski Google CEO'su Eric Schmidt de katıldı. Bunların birçoğu Etkili Fedakarlık (EA) çevresine oldukça yakındı.
Tallinn yatırım yapmadan önce Dario'dan birkaç VC'den teklif almasını istedi. Şirketin kendisi olmadan da para bulabileceğinden emin olmak istiyordu; böylece parası sadece bir VC'nin yerini alacaktı, yoktan bir AI laboratuvarı yaratmayacaktı.
Midha'nın ortaya koyduğu şey, o zamanki neredeyse tüm birikimiydi; büyük kısmı Discord hisseleriydi.
2022'de B turunu yöneten Sam Bankman-Fried'di, FTX 500 milyon dolar yatırdı, hisse başına 11,23 dolar. Aynı yılın kasım ayında FTX çöktü.
Bir VC'nin ilk kez turu yönetmesi 2023 baharındaki C turunu bekledi. Spark Capital'den Yasmin Razavi karar verdi, 75 milyon dolar yatırdı. İzahnamede C turunun fiyatı hisse başına 11,2261 dolardı, B turuyla aynı.
Silikon Vadisi'ndeki kurumların Anthropic'e ilk kez büyük yatırım yapması buydu.
Razavi bu yıl 37 yaşında, hâlâ yönetim kurulunda ve kurucu ortaklar ile Class A hissedarlarının seçtiği 3 sandalyeden birini işgal ediyor.
O B turu hisselerinin sonradan her birinin ayrı bir kaderi oldu.
2024'te FTX'in iflas yöneticisi bunların yaklaşık üçte ikisini 884 milyon dolara sattı; en büyük alıcı Abu Dabi'nin Mubadala'sıyla bağlantılıydı.
Diğer küçük bir kısmı ise Anthropic'in 2025 Ekim'inde ABD hükümetinden geri aldığı 4.453.900 adet B turu hissesiydi; hisse başına 140,9676 dolar, aynı gün aynı fiyattan 9 yatırımcıya satıldı, toplamda yaklaşık 627 milyon dolar. İzahname sadece bu hisselerin asıl sahibi tarafından şirketle ilgisi olmayan bir davada el konulduğunu söylüyor.
4453900 hisse, B Turu fiyatıyla çarpıldığında yaklaşık 50 milyon dolar eder. Medyada bildirildiğine göre, FTX'in eski yöneticileri Caroline Ellison ve Nishad Singh, B turunda sırasıyla 10 milyon ve 40 milyon dolar yatırım yapmışlardı; suç kabul anlaşmasında ikisi bu hisseleri teslim etti, rakamlar uyuşuyor.
H Turu fiyatına göre, bu hisse grubu şu anda yaklaşık 2,6 milyar dolar değerinde.
H Turu fiyatıyla iki hesap daha yapalım. A turunda yatırılan 1 dolar, şu anda yaklaşık 229 dolar değerinde; Spark'a yatırılan 75 milyon dolar ise yaklaşık 3,9 milyar dolar değerinde.
Midha, daha sonra çeşitli turlarda birkaç yüz milyon dolar daha yatırım yaptığını ve büyük kısmını hayır işlerine bağışlamayı planladığını söyledi.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




