Alım satım sanatı: USDE hisse senedi arbitrajıyla nasıl para kazandılar
Orijinal başlık: USDE mNAV Ticareti
Orijinal yazar: Starkiller Capital
Editörün notu: Bir şirket sahip olduğu her 1 dolarlık token varlığı için yalnızca 32 sentlik bir piyasa değerine sahipse, bu iskontodan nasıl para kazanılır?
Dijital varlık nicel yatırım kuruluşu Starkiller Capital'in yöntemi şu: StablecoinX hisselerini (Nasdaq kodu USDE) satın almak ve aynı zamanda şirketin elinde tuttuğu token olan ENA'da eşdeğer tutarda açığa satış yapmak. Böylece, hem hisse hem de token düşse bile, hisse daha az düştüğü sürece, açığa satıştan elde edilen kârın hisse zararını karşılaması beklenebilir.
Starkiller daha önce bir tur daha yapmıştı. Açıkladığına göre, bu yılın Ağustos ayında StablecoinX'in elinde tuttuğu her 1 dolarlık ENA, yalnızca yaklaşık 18 sentlik bir piyasa değerine karşılık geliyordu. Starkiller o sırada şirket hisselerini satın aldı. İskonto daraldıkça, piyasanın her 1 dolarlık ENA'ya biçtiği değer yaklaşık 60 sente yükseldi ve kuruluş önceden biriktirdiği hisse pozisyonunu satarak kârı kilitledi. Daha sonra hisse fiyatı ENA'dan daha hızlı düştü ve iskonto yeniden her 1 dolarlık varlığa yalnızca 32 sent karşılık gelecek şekilde genişledi; Starkiller bu kez daha büyük bir pozisyonla girdi.
Bu yeniden pozisyon açmada Starkiller'in ilgisini çeken, kilidin açılmasıyla ortaya çıkan ek bir geri alım yolu. 5 Ekim'de StablecoinX'in elinde tuttuğu ENA üzerindeki kilit kısıtlaması kalktı. Şirket, Ethena Vakfı tarafından onaylanan hisse geri alım programını finanse etmek için ENA satabilir. O zamanki fiyatlarla, şirket her 1 dolarlık ENA sattığında yaklaşık 3,13 dolarlık token varlığına karşılık gelen hisse geri alabiliyordu. Şirket tokenların bir kısmını kullanıyor, ancak hisse sayısı daha hızlı azaldığı için kalan her hisseye karşılık gelen ENA aslında artıyor.
Bu ticaretin yeniden kâr getirip getiremeyeceği, hissenin ENA'yı geçip geçemeyeceğine bağlı. Geri alım iskontonun daralmasını sağlayabilir, ancak StablecoinX'in bir itfa mekanizması yok; hissedarlar sahip oldukları varlıkların değeri üzerinden çıkış yapamaz ve iskonto uzun süre devam edebilir. Bir sonraki üçüncü çeyrek raporunda (10-Q), şirketin somut bir geri alım planı açıklayıp açıklamayacağı ve kaç hisse geri almayı planladığı dikkatle izlenmeye değer.
Aşağıda orijinal metin yer alıyor:
Kripto para piyasasında birkaç yıl geçiren herkes GBTC'yi hatırlar. 2022'nin büyük bölümünde Grayscale üzerinden Bitcoin'i büyük bir iskontoyla, zaman zaman %40'ı aşan bir iskontoyla satın alabiliyordunuz. İskontodan yararlanarak alan ve GBTC bir ETF'ye dönüşene kadar bekleyenler para kazandı.
Şu anda, daha küçük ölçekli, daha düşük likiditeye sahip ancak potansiyel olarak daha yüksek kâr sunan benzer bir fırsat ortaya çıkıyor.
StablecoinX (borsa kodu USDE), toplam ENA arzının yaklaşık %20'sine denk gelen token tutan bir kripto varlık hazine şirketidir (DAT). Geçen cuma kapanışta hisse fiyatı 6,43 dolardı ve her hisse 125,48 adet ENA'ya karşılık geliyordu, değeri 20,10 dolar. Bu, her 1 dolarlık ENA için yalnızca 32 sent ödendiği anlamına geliyor; yani 155 milyon dolar ile 485 milyon dolar değerinde bir token grubu satın alınıyor.
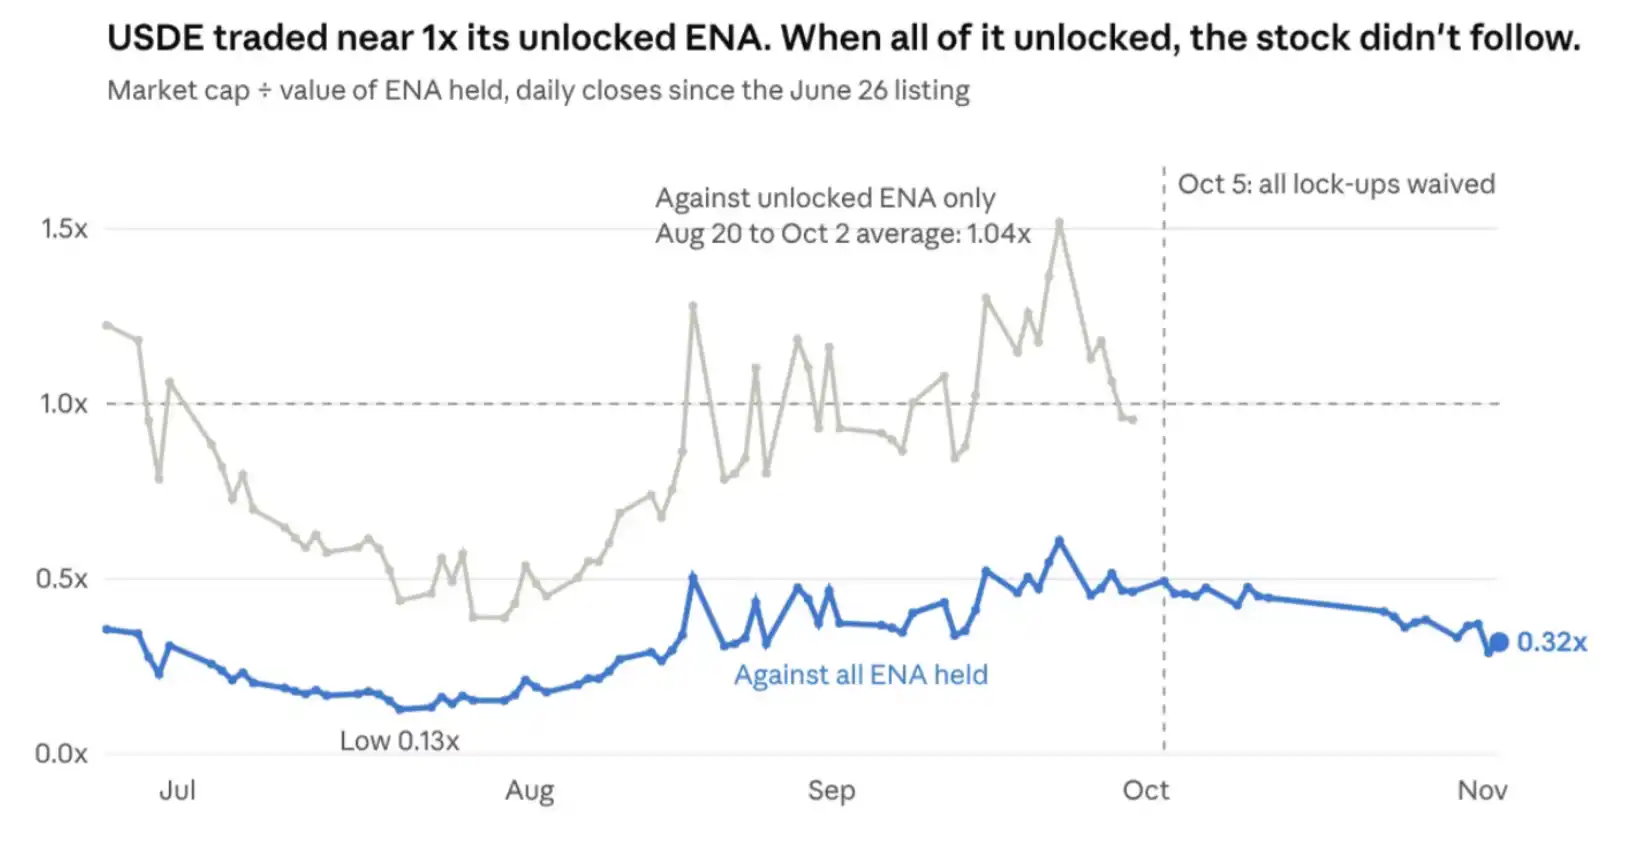
Altı hafta önce Ethena bu hazine şirketine muafiyet tanıyarak tüm bu tokenlerin kilidini açtı. Kilit zaten bu hissenin iskontolu işlem görmesinin ana nedeniydi. Piyasa muafiyetin onaylanacağını uzun zamandır biliyordu. Muafiyet onaylanmadan önce USDE'nin mNAV'ı 0,15 kattan 0,61 kata yükseldi, ardından tekrar 0,32 kata düştü.
Starkiller bu işlemi ağustos ayından beri elinde tutuyordu, o zaman mNAV 0,18 kat seviyesindeydi. Daha sonra pozisyonu yeniden dengeleyerek 0,60 kat seviyesinde birikmiş USDE pozisyonunda kâr realizasyonu yaptık. Son altı haftada, mNAV ve genel kripto piyasası düşerken pozisyonumuzu yeniden oluşturduk ve bu kez pozisyon daha büyük. Bu araştırmayı kamuya açıklamamızın elbette kendi çıkarımızla ilgili bir yönü de var. Piyasanın mevcut fiyatlamasının ne kadar irrasyonel olduğundan çok eminiz, bu yüzden bunu açıkça söylemek istiyoruz ve benzer görüşteki meslektaşlarımızın da bundan faydalanmasını umuyoruz.
Aşağıda, bu işlemin mantığını ve risklerini olabildiğince açık bir şekilde açıklamaya çalışıyoruz.
Biraz arka plan
StablecoinX, haziran ayında özel amaçlı satın alma şirketi TLGY ile birleşerek halka açıldı. Ethena, onu ENA'nın halka açık piyasadaki yatırım aracı olarak konumlandırdı ve bitcoin ile ethereum hazine şirketlerinin yöntemini izledi. Şirketin ayrıca küçük ölçekli bir altyapı işi var, şu anda değerleme açısından önemsiz; haziranın son iki haftasında geliri 62 bin dolardı. İkinci çeyrek sonunda şirketin yaklaşık 19 milyon dolar nakit ve yaklaşık 18 milyon dolar borcu vardı. Dolayısıyla, gerçek değerleme açısından bu şirket bir ENA grubudur ve bu şekilde değerlendirilebilir.
Devam etmeden önce açıkça söyleyelim: biz genel olarak kripto varlık hazine şirketlerinin kötü olduğunu düşünüyoruz ve geldikleri noktada artık neredeyse var olmalarına gerek yok. Aslında USDE'nin de var olmasına pek gerek yok. Ekosisteme gerçek bir değer katmıyor ve net varlık değerine göre iskontosundan da görülebileceği gibi, genellikle beta pozisyonu tutmak için iyi bir araç değil.
Ancak, bu görüşleri bir kenara bırakıp mNAV ile bakacağız, yani şirket piyasa değerinin elinde tuttuğu ENA'nın piyasa değerine bölünmesiyle. Hisse fiyatı, ENA fiyatının hisse başına düşen ENA miktarıyla çarpımına ve ardından mNAV ile çarpımına eşittir. ENA'nın fiyat riskini hedge ettiğimizde geriye kalan bu çarpandır ve biz tam olarak bu çarpanı işlem görüyoruz.
İskonto başlangıçta mantıklıydı, sonra durum değişti
Halka arz sonrası dönemin büyük bölümünde, bu hissenin büyük iskonto ile işlem görmesinin sağlam gerekçeleri vardı. Token satın alma anlaşması uyarınca ENA'nın yaklaşık yarısı 48 ay içinde kademeli olarak kilitten çıkacak ve tamamı ancak 2029'da serbest kalacaktı. Bunun yanı sıra, her satış için Ethena Vakfı'nın onayı gerekiyordu. 4 Ekim itibarıyla hâlâ 1,56 milyar ENA kilitli durumdaydı.
Piyasa o dönemde oldukça rasyonel fiyatlama yapıyordu. Yalnızca kilitten çıkmış ENA'nın değeri üzerinden ölçüldüğünde, Ağustos sonundan Ekim başına kadar bu hisse yaklaşık 1 kat seviyesinde işlem gördü. Yatırımcılar, şirketin fiilen kullanabileceği tokenlar için tam fiyat ödemeye razıydı ve geri kalan tokenlara sıfır değer biçiyordu.
Ardından, Ethena ve Vakıf 14 Eylül'de tüm kilit kısıtlamalarını muaf tutan bir yazı imzaladı ve bu 5 Ekim'de yürürlüğe girdi. Bir gecede, hisse başına düşen kilitten çıkmış ENA değeri 14,82 dolardan 30,28 dolara yükseldi. Hisse fiyatı ise 14,15 dolardan 14,96 dolara çıktı.
Eğer piyasa önceki yöntemi izleyip USDE'yi kilitten çıkmış ENA üzerinden fiyatlamaya devam etseydi, hisse fiyatının kabaca iki katına çıkması gerekirdi. Gerçekte olan ise gri çizginin mavi çizgiye dönüşmesi ve değerleme çarpanının 0,49 kattan kademeli olarak 0,32 kata gerilemesiydi.
İskonto neden daha da genişledi?
Çünkü Ekim'e gelindiğinde piyasa düştü. Bitcoin %7, ENA %29 değer kaybetti. Tüm piyasa düşerken kimse oturup küçük ölçekli bir hazine şirketinin net varlık değerini yeniden hesaplamaz. Yatırımcılar kripto varlık risklerini azaltıyordu ve USDE tam da bu tür bir riskti.
Hisse fiyatının tokendan daha sert düşmesinin birkaç nedeni var. Birçok hissedar USDE'yi menkul kıymet hesabı üzerinden ENA'da uzun pozisyon almak için satın almıştı. Dolayısıyla ENA pozisyonlarından çıkmak istediklerinde USDE satıyorlar. USDE aynı zamanda bu yatırımcıların elindeki varlıklar arasında likiditesi en düşük olanlardan biri. Şirketin piyasa değeri yalnızca 155 milyon dolar ve günlük işlem hacmi yaklaşık 1 milyon hisse, bu nedenle yatırımcılar toplam risklerini azalttığında bu pozisyonun fiyatı kolayca boşluk bırakabiliyor.
Açığa satış yapanlar da pozisyonlarını artırdı. Açığa satılan hisse sayısı %78 artarak yaklaşık 2,8 milyon adede ulaştı ve serbest dolaşımdaki payların yaklaşık %15'ini oluşturuyor.
Bu değişikliklerin hiçbiri şirketin elinde tuttuğu ENA'yı etkilemedi. Şirket hâlâ Eylül ayındaki 3,029 milyar token'ı elinde tutuyor ve artık her biri hisse geri alımını finanse etmek için kullanılabilir. Hisse fiyatındaki düşüşün nedeni, değerini destekleyen varlıkla ilgili değil ve bu tam da bizim satın almak istediğimiz türden bir iskonto.
Değerleme çarpanlarının kripto piyasası betasıyla birlikte hareket etmesinin bir de başka yüzü var. Piyasa toparlandığında çarpanlar da genellikle yükseliyor. Ağustos ve Eylül aylarında ENA yükselirken değerleme çarpanı 0,15 kattan 0,61 kata çıktı, çünkü USDE'yi ENA'nın alternatifi olarak gören yatırımcılar yeniden alım yaptı. Ekim ayında aynı mekanizma ters yönde işledi. Trend döndüğünde, beta riskini azaltmak için daha önce hisse satanlar geri dönüp alım yapacak.
Token kilidi açıldıktan sonra şirketin token satması için hâlâ vakfın onayı gerekiyor. Kilit nokta şu: Muafiyet mektubu, "fonlama amaçlı satış" olarak adlandırdığı işlemi önceden onayladı ve mektupta açıkça listelenen kullanım amaçlarından biri, vakfın onayladığı 10b5-1 planı kapsamında hisse geri alımı yapmak.
İskonto nasıl daralır
Hisseleri net varlık değerinin altında bir fiyattan geri almak, bu tür yatırım araçlarının hisse başına net varlık değerini artırmak için kullanabileceği en etkili yöntemdir. 0,32 kat değerlemede bu artırıcı etki özellikle belirgin. Şirket geri alım için 1 dolar değerinde ENA sattığında, 3,13 dolar değerinde ENA varlığına karşılık gelen hisseyi iptal edebilir ve hisseyi elinde tutmaya devam eden yatırımcılar için 2,13 dolar daha net varlık değeri bırakabilir. Geçen cuma günkü fiyatlara göre, hazine varlıklarının üçte birini kullanmak, tedavüldeki tüm A sınıfı hisseleri geri almak için yeterli.
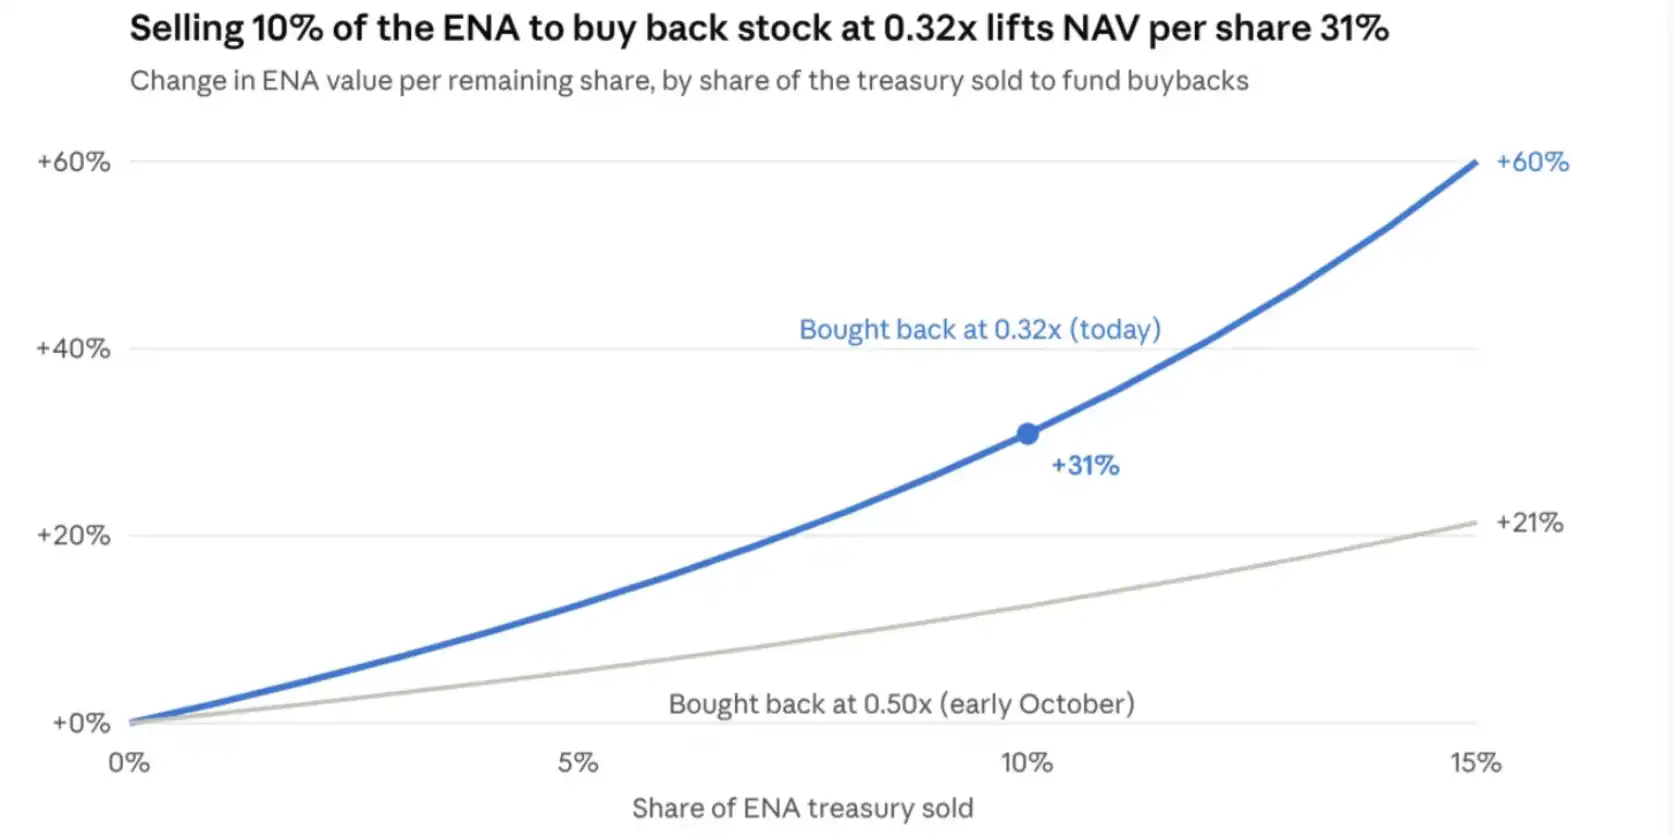
Bunun için ENA'yı açık piyasada satmaya bile gerek yok. Mektup, vakfa şirketin satmayı planladığı herhangi bir ENA'yı satın alma hakkı veriyor. Böylece vakıf bu token'ları tezgah üstü piyasada devralabilir, şirket elde ettiği nakitle hisseleri iptal edebilir ve ENA sahiplerinin bu satış baskısını karşılaması gerekmez.
Bunu yapacaklar mı? Bence tüm tarafların çıkarları bu yöne işaret ediyor. Finans direktörü ikinci çeyrek finansal sonuç duyurusunda, şirketin piyasa değeri ile elinde tuttuğu varlıkların değeri arasındaki farkı daraltmanın şirketin önceliği olduğunu söyledi. Şirket ayrıca Eylül ayında CEO'sunu değiştirdi. Ethena, USDe'yi BlackRock'un Aladdin platformu kullanıcılarına, Janus Henderson'a ve Coinbase'e tanıtıyor. Kendi token'ına yönelik riski temsil eden halka açık bir hisse, karşılık geldiği token değerinin yalnızca üçte biri üzerinden işlem görüyorsa bu, söz konusu görüşmelere yardımcı olmaz. Vakfın başlangıçta hisse geri alımı amacını açıkça listeleyen bir muafiyet mektubu imzalama yükümlülüğü yoktu, ama imzaladı.
Bir sonraki gözlem noktası, en geç 16 Kasım'a kadar dosyalanması gereken üçüncü çeyrek 10-Q raporudur. Bu, muafiyet mektubunun imzalanmasından sonraki ilk çeyrek dosyalaması olacaktır.
Nasıl pozisyon kurulur
USDE'de long, ENA'da short pozisyon alın; her iki taraftaki dolar nominal tutarı eşit olsun. Birçok kişi bu adımı yanlış yapar. Her bir hisse satın alındığında 125 ENA shortlamak gerekmez. Değerleme çarpanı değişmeden, hisse ve ENA'nın yüzdesel değişimleri bire birdir, bu nedenle hedge yaparken her iki taraftaki dolar nominal tutarı eşitlenmelidir.
ENA'yı perpetual sözleşmeler aracılığıyla shortluyoruz, bu yüzden bütçede fonlama ücreti dikkate alınmalıdır. Ancak bu işlemi kurduğumuzdan beri Hyperliquid'de ENA perpetual sözleşmesinin fonlama oranı sürekli pozitif olmuştur, son altı haftada da aynı şekilde. USDE'nin Nasdaq'taki günlük işlem hacmi yaklaşık 1 milyon hisse civarındadır.
İşlem beklendiği gibi gelişirse, long pozisyonun piyasa değeri short pozisyonun nominal tutarından daha hızlı artacaktır, bu nedenle yeniden dengeleme yapmanız gerekir, aksi takdirde ENA'da net long pozisyon açığı oluşur. Elbette, piyasa yukarı yönlüyken mNAV yeniden değerlemesinden kaynaklanan birikmiş getiriyle biraz beta riski üstlenmeye istekliyseniz, bu sizin lehinize olur. Ağustos-Ekim döneminde bunu yaptık ve para kazandık, ancak bu zamanlama gerektirir.
ENA fiyatı değişmezse, aşağıda long nominal tutara göre yaklaşık getiriler yer almaktadır; fonlama ücreti ve işlem maliyetleri henüz dahil edilmemiştir. Long ve short tarafların toplam açığı, long nominal tutarın iki katıdır.
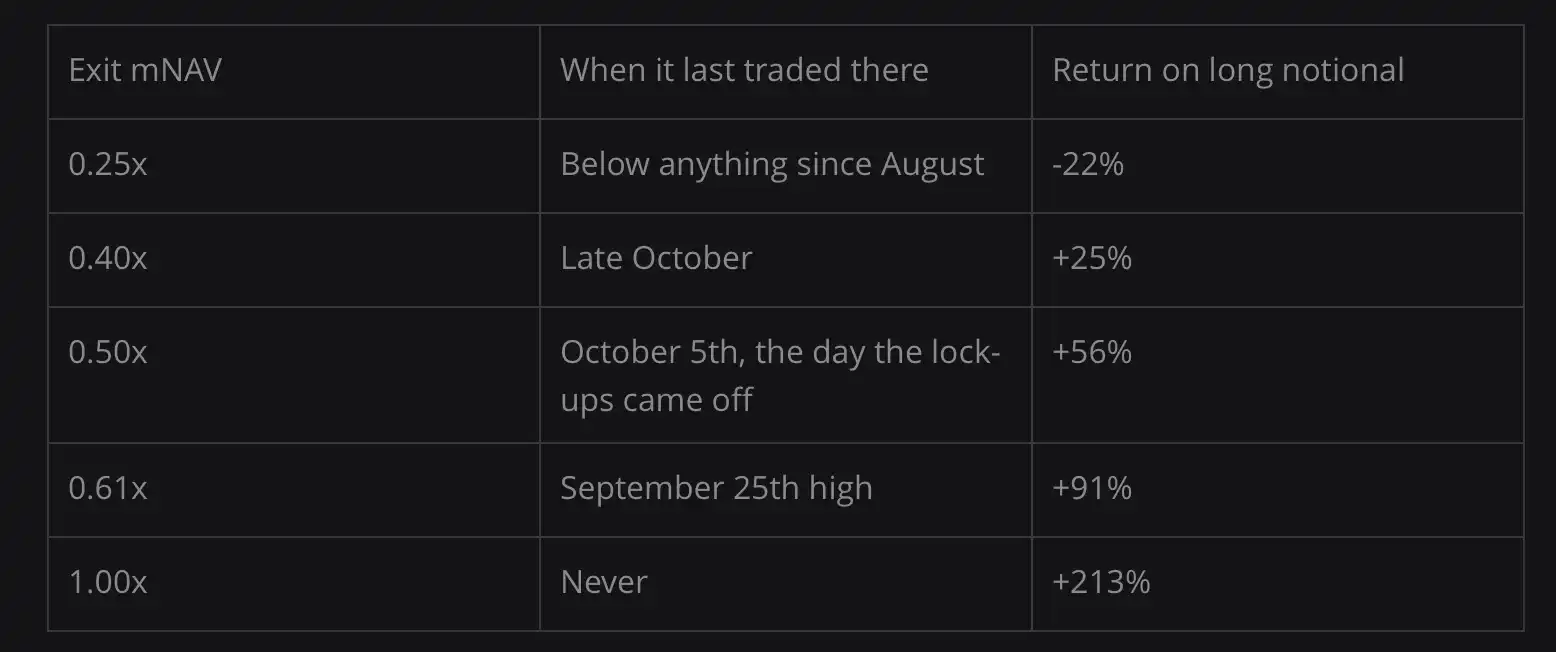
Değerleme 1 kata geri dönmese bile, bu işlem oldukça kayda değer bir getiri sağlayabilir. Sadece kilidin açıldığı günkü seviyeye geri dönmesi durumunda, long tarafta %56 getiri elde edilir. Kanımızca bu hisse sonunda 0,7 kat mNAV ile işlem görmelidir. Diğer birçok hazine şirketi bu seviyede işlem görüyor, hatta bazılarında büyük miktarda token hâlâ kilitli durumda.
Yukarıda birkaç kısa vadeli katalizör sıralanmıştır, ancak gerçekte bu, gerçekleşme zamanlamasını belirlemesi zor bir arbitraj işlemidir. Karşılaştırılabilir şirketlerin değerlemeleri ve bu işlemi elde tutmanın fiilen yaklaşık %5 getiri sağlaması, yani ENA short pozisyonundan elde edilen pozitif fonlama oranının yarısına denk gelmesi göz önüne alındığında, daha makul olan, bu pozisyonu sürdürmek ve katalizörlerin gerçekleşmesini beklemektir.
Nerede sorun çıkabilir
İskontonun daralmasını zorlayacak hiçbir mekanizma yok. Şirketin geri alma mekanizması yok; GBTC burada da bir hatırlatıcıdır. Büyük iskontosu, ETF'ye dönüşene kadar iki yıl boyunca sürdü.
Vakıf çıkış yolunu kontrol ediyor. Token satışı vakfın onayına tabidir, yatırım komitesindeki üç sandalyeden biri vakıf tarafından atanır ve B sınıfı hisselerin oy hakkı da onun tarafından kontrol edilir. Vakıf geri alımı hiçbir zaman onaylamazsa, iskonto bu seviyede kalıcı olabilir.
Piyasa ayrıca potansiyel satış baskısıyla karşı karşıya. Bir S-1 kayıt dosyası, mevcut hissedarlar için yeniden satışa sunulabilecek yaklaşık 12,7 milyon hisse kaydetti; bu, A sınıfı hisselerin toplamının yarısından fazlasına denk geliyor. Bu hissedarlar hisse fiyatı toparlandığında satış yapabilir.
İskonto daha da genişleyebilir. Hisse senedi halka arz edildiğinde mNAV 0,36 katıydı ve Temmuz ayında en düşük 0,13 katına geriledi. Ekim ayında şirketin kendisinde bir sorun olmamasına rağmen mNAV 0,49 katından 0,32 katına düştü.
Varantlar, hisse fiyatı toparlandığında seyreltmeye yol açacak. Kullanım fiyatı 11,50 dolar olan 11,5 milyon adet işlem gören varant bulunuyor. Ayrıca kurucu tarafından tutulan ve kullanım fiyatları sırasıyla 11,50 dolar ve 15 dolar olan yaklaşık 7,6 milyon varant var. Bu varantlar şu anda paranın dışında, ancak hisse fiyatının toparlanma alanını sınırlayacak.
Kripto piyasası da doğrudan çökebilir. O zaman yatırımcılar, USDE'nin elinde tuttuğu ENA'nın değersiz olduğunu ve bu varlığın değerinin asla nakde çevrilemeyeceğini düşünerek mNAV'ı yeniden dip seviyelere çekebilir.
Sonuç
Üç ay boyunca piyasa bu hisseyi şirketin gerçekte satabileceği ENA'ya göre fiyatladı. Ardından tüm ENA satılabilir hale geldi ve şirketin 1 dolar varlık değerine karşılık gelen hisseyi 32 sente geri almasını sağlayan önceden onaylanmış bir geri alım yolu oluştu, ancak piyasa daha düşük bir değerleme sundu. Bu işlemi Ağustos'tan beri tutuyoruz ve 0,32 kat seviyesinde, ilk girdiğimiz zamankinden daha olumluyuz.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler