ENA'daki artışın ardından USDe arzı 20 günde nasıl 3,7 milyar dolar arttı?
Orijinal Yazar: @shaundadevens
Önsöz
Merkezi olmayan finansın (DeFi) sürekli gelişimiyle birlikte, çeşitli yenilikçi gelir getirici stratejiler ortaya çıkıyor. Son zamanlarda, Blockworks analisti Shaunda Devens (@shaundadevens), Ethena'nın USDe stablecoin'inin arzının sadece 20 günde nasıl 3,7 milyar dolar arttığını ayrıntılı olarak anlattı. Bunun arkasındaki itici güç, Pendle ve Aave tarafından başlatılan PT-USDe rotasyon stratejisiydi. Bu strateji, anapara ve getiri token'larını bölerek ve bunları borç verme kaldıracı ile birleştirerek getiri potansiyelini büyük ölçüde artırıyor. Aynı zamanda, potansiyel riskleri göz ardı edilmemelidir. Devens'ın analizine dayanarak, bu makale bu stratejinin temel mekanizmalarını, getiri yapısını ve risk değerlendirmelerini açıklayacaktır.
I. Arz Artışı ve Mekanizma Genel Bakışı
Shaunda Devens, 6 Ağustos 2025'te Ethena'nın USDe arzının, esas olarak Pendle ve Aave'ye dayalı PT-USDe rotasyon stratejisinin etkisiyle 20 günde 3,7 milyar dolar arttığını tweetledi. Şu anda yaklaşık 4,3 milyar dolar (toplam USDe'nin %60'ı) Pendle'da kilitli ve 3 milyar dolar da Aave'ye yatırılmış durumda.
USDe, ETH sürekli takaslarını kullanan yönsüz bir korunma algoritmasıyla ABD dolarına sabitlenmiş, spot staking ve sürekli takas fonlama oranları aracılığıyla getiri üreten merkezi olmayan bir stabil kripto paradır. Ancak, bu getiri büyük ölçüde fonlama oranına bağlıdır ve dalgalanmalar, sürekli takas fiyatının ETH spot fiyatına göre prim veya iskonto oranına yakından bağlıdır. Devens, "Boğa hissiyatı arttığında, yatırımcılar kaldıraçlı uzun pozisyonlar açar ve sürekli vadeli işlem fiyatı geçici olarak piyasa fiyatının üzerine çıkar. Pozitif fonlama oranları, piyasa yapıcılarını sürekli vadeli işlem sözleşmelerini satmaya ve spot ile korunmaya teşvik eder." dedi. Tersine, negatif fonlama oranları ortaya çıkabilir ve bu da fiyat tersine dönmesine yol açabilir. Örnek olarak AUCTION ve USDT arasındaki aşırı uyumsuzluğu gösterdi. Spot alım ve sürekli satış, spot primle sonuçlandı ve 8 saatlik fonlama oranı -%2 veya yıllıklandırılmış yaklaşık %2195 oldu. 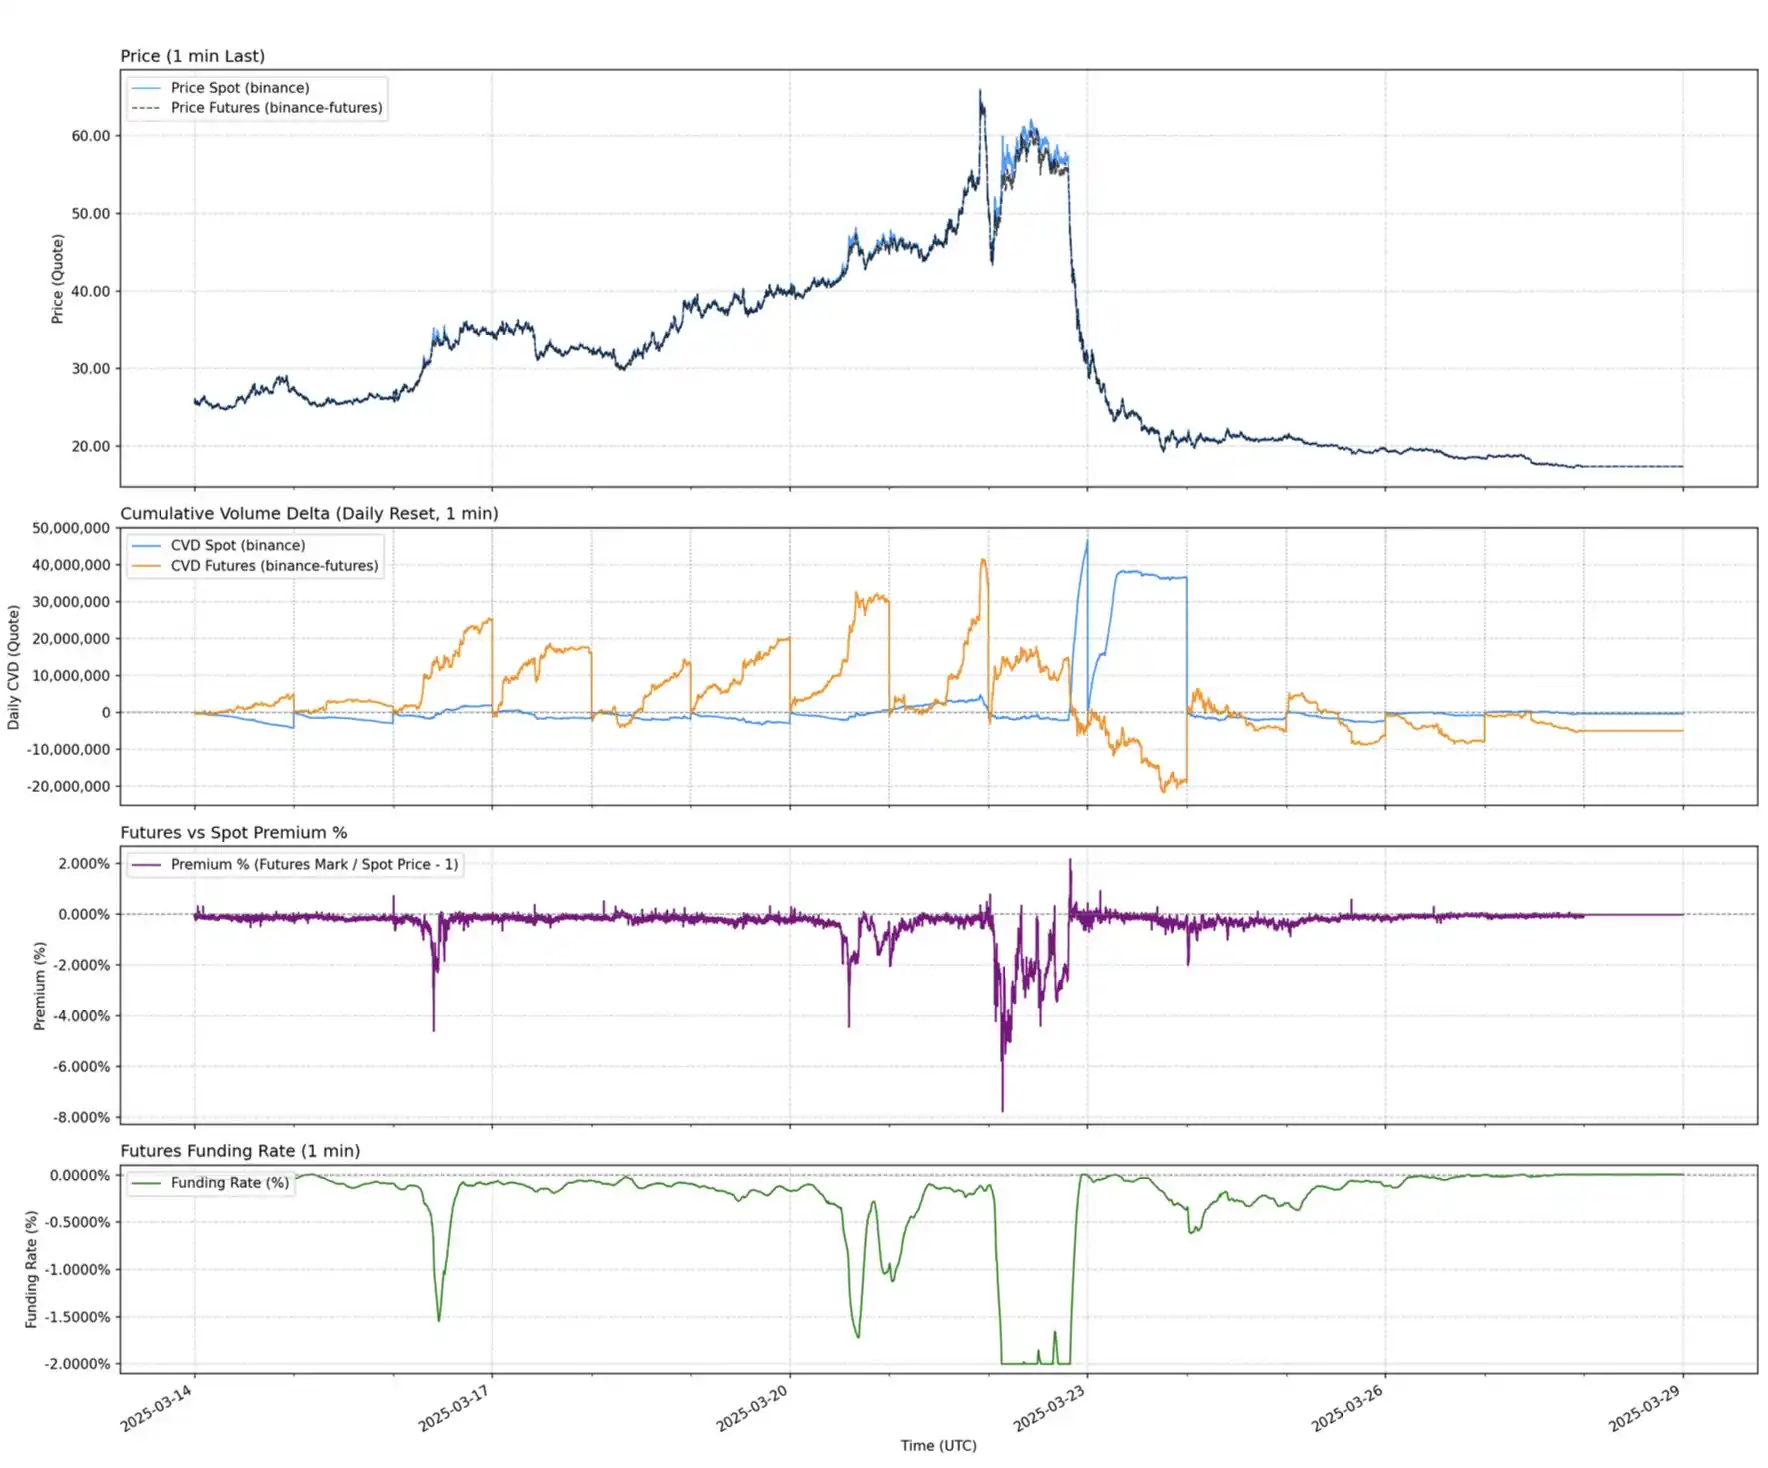 2. Pendle PT Rotasyon Stratejisi ve Sinerjik Etkileri
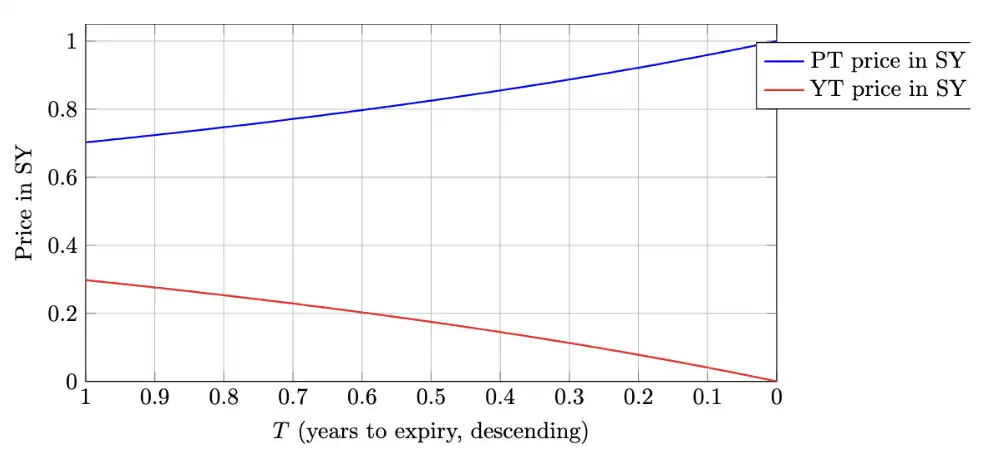 Bu oynaklık, daha öngörülebilir getiri ürünlerine olan talebi artırdı: Pendle'ın PT döngü stratejisi. Pendle daha önce anapara ve getiriyi ayıran bir token modeli başlattı: anapara tokenı (PT) ve getiri tokenı (YT). PT, vadede 1 USDe karşılığında geri alınabilir. Mevcut fiyatı, sıfır kuponlu bir tahvile benzer şekilde nominal değere göre iskontolu. Bu iskonto, kalan vadeyle birleştiğinde, YT'ye eşit örtülü bir yıllık getiri sağlıyor. Bu tasarım, USDe sahiplerine sabit bir getiriyi kilitlemek ve fonlama oranı dalgalanmaları riskini azaltmak için bir araç sağlıyor. Tarihsel olarak, fonlama oranları yüksekken yıllık getiriler %20'yi aştı ve şu anda %10,4 civarında. Ayrıca, PT tokenı sahipleri, Pendle tarafından verilen SAT tokenı miktarının 25 katını alıyor. Pendle'ın toplam kilitli değeri (TVL) 6,6 milyar dolara ulaştı ve bunun 4,01 milyar doları (yaklaşık %60'ı) Ethena'nın USDe piyasasından geliyor. Bu ikisi güçlü bir sinerji yaratıyor ve Pendle, USDe'nin getirilerindeki oynaklığı ele alıyor. Ancak, sermaye verimliliği sınırlı kalıyor. YT alıcıları verimli bir getiri pozisyonu elde ederken, 1 dolarlık teminata kilitlenen PT sahipleri kar marjlarının faiz oranı farkıyla sınırlı olduğunu görüyor. III. Kaldıraç Rotasyon Stratejileri ve Risk Yönetimi Sermaye verimliliğini artırmak için kullanıcılar sermaye piyasasında kaldıraç rotasyonuna katılarak getiriyi en üst düzeye çıkarmak için tekrar tekrar borç alıp stake ediyorlar. Bir strateji örneği: sUSDe yatırın, %93 teminatlandırma oranıyla USDC ödünç alın, ardından USDC'yi sUSDe ile geri satın alın ve yaklaşık 10x kaldıraç elde etmek için bu döngüyü tekrarlayın. Yıllık USDe getirisi, USDC borçlanma maliyetini aştığı sürece strateji karlılığını koruyor. Ancak, getiriler düşerse veya kredi faiz oranları yükselirse, kârlar hızla azalacaktır. Temel risk, fiyat oracle'larının tasarımında yatmaktadır. AMM oracle'larına dayanan büyük pozisyonlar, geçici fiyat ayrışmalarına maruz kalabilir, bu da kademeli tasfiyeleri tetikler ve borçluları, yeterli teminatları olsa bile teminatlarını önemli indirimlerle satmaya zorlar. Devens, ezETH/ETH rotasyonunda yaşanan benzer olayları bir uyarı olarak değerlendiriyor.Bu riskleri azaltmak için Aave iki önemli yapısal ayarlama yaptı. İlk olarak, risk ekibinin sUSDe kredilerindeki olası tasfiye riskleri konusundaki endişelerine yanıt olarak Aave DAO, USDe döviz kurunu doğrudan USDT'ye sabitledi, böylece birincil risk faktörü ortadan kalktı ve yalnızca faiz oranı riski kaldı. İkinci olarak, Aave artık PT-USDe token'larını doğrudan teminat olarak kabul ediyor ve kullanıcıların sabit faizli pozisyonlar oluşturmasına ve sermaye verimliliği ile getiri oynaklığı arasındaki ikili kısıtlamaların üstesinden gelmesine olanak tanıyor. Aave, PT token'ının USDT'ye sabitlenmiş örtük yıllık getirisine dayalı olarak PT teminatını fiyatlandırmak için doğrusal bir iskonto yöntemi kullanır.
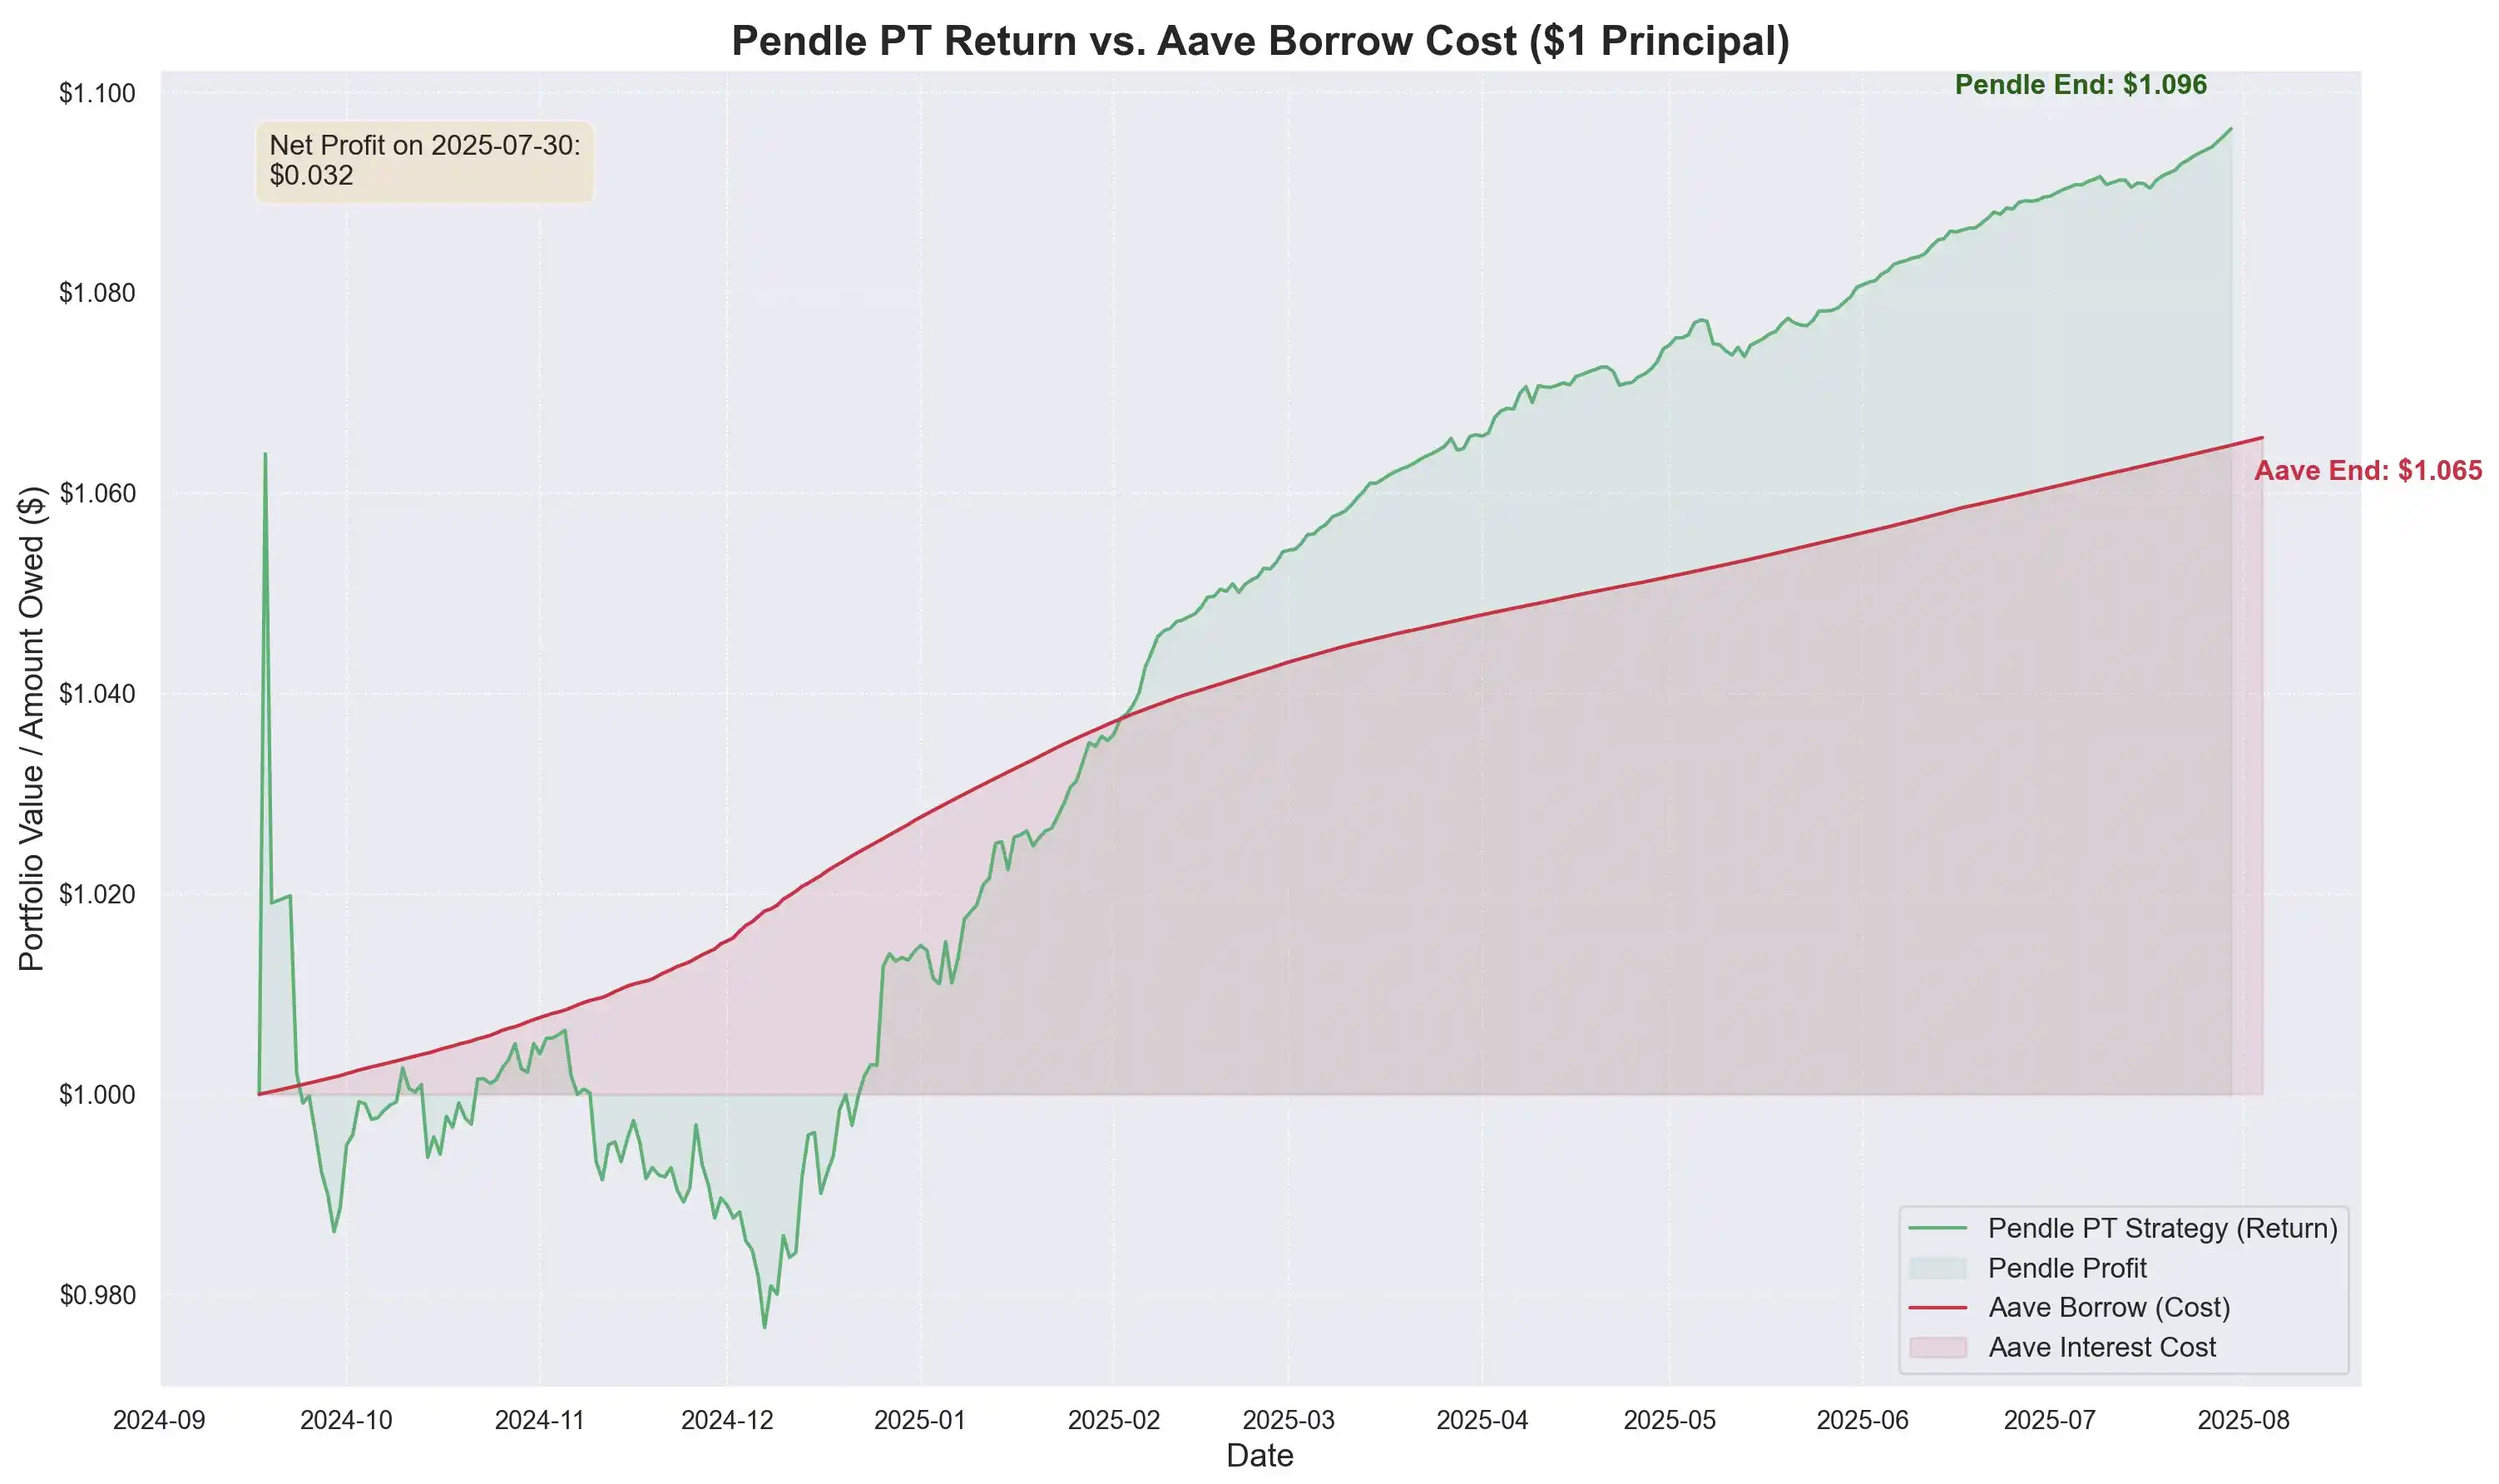
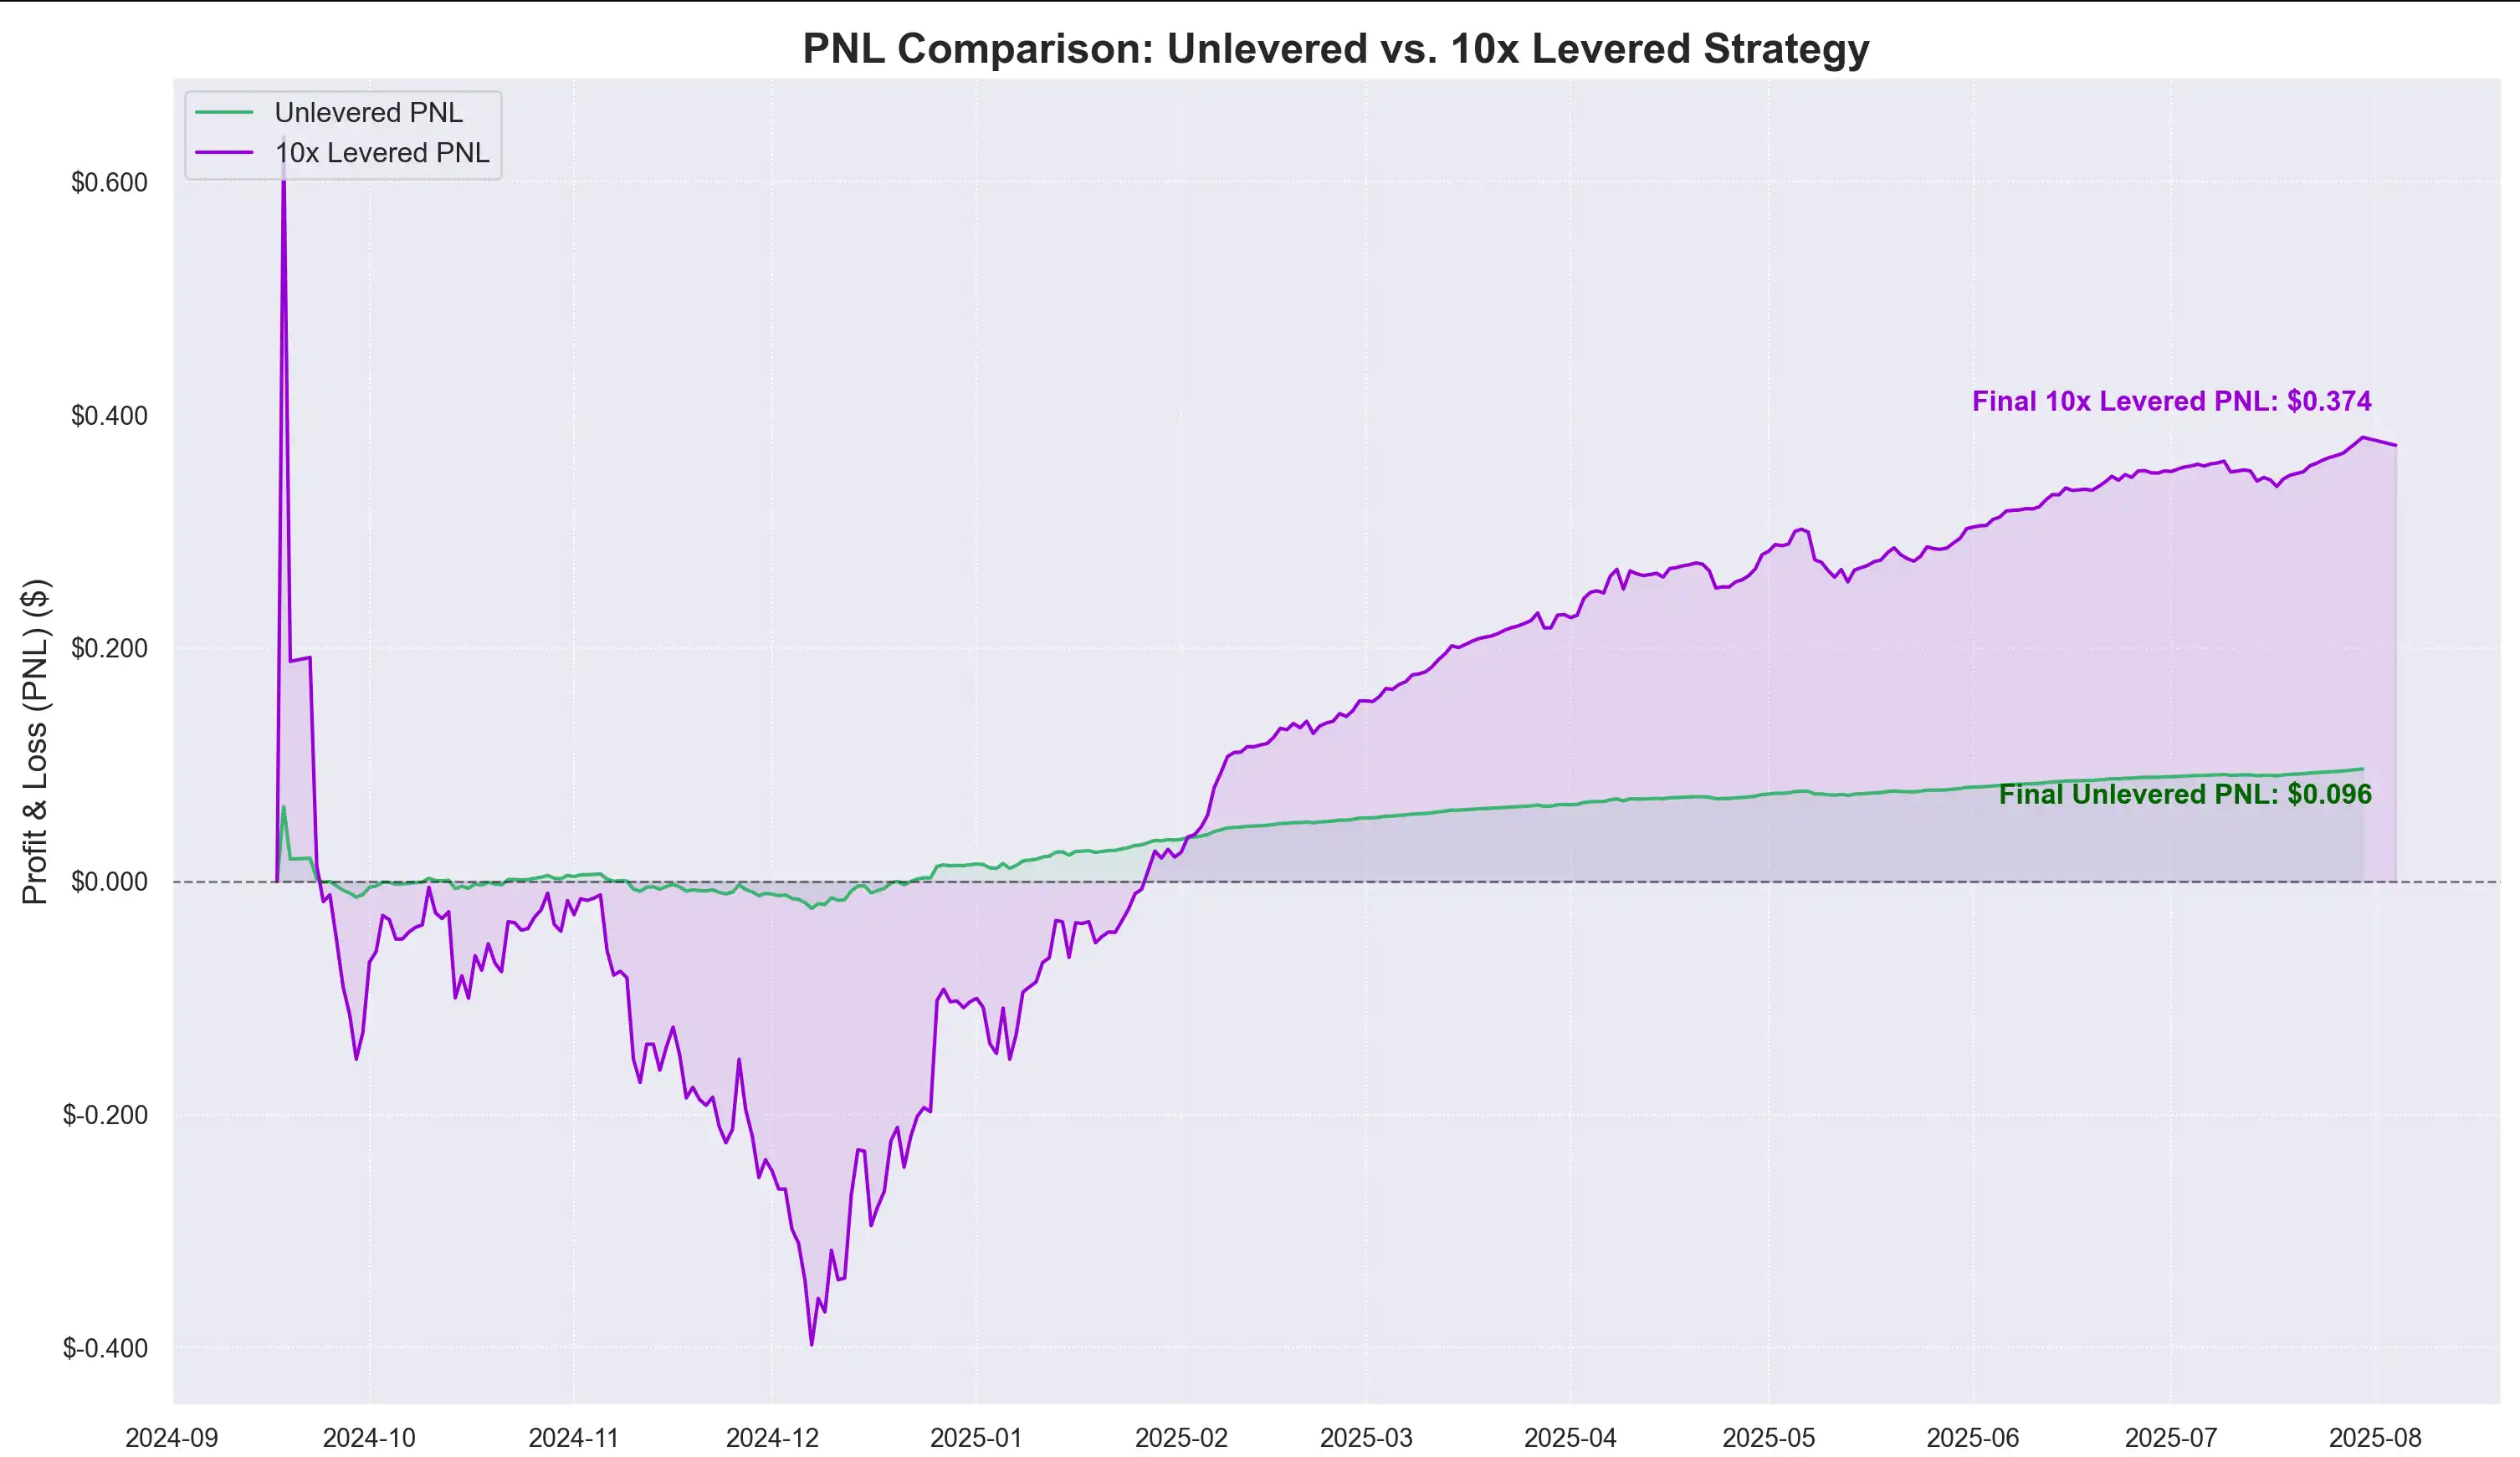
Sıfır kuponlu tahviller gibi PT fiyatları da vadeye yaklaştıkça kademeli olarak nominal değere dönerek getirileri daha öngörülebilir hale getirir. Geçtiğimiz yılın Eylül ayından bu yana, kaldıraçlı rotasyon stratejileri yaklaşık %40 yıllık getiri elde etti; bu da yatırılan her 1 dolar için 0,374 dolar getiriye denk geliyor.
Dördüncü: Risk Yönetimi ve Sistemik Koruma Mekanizmaları
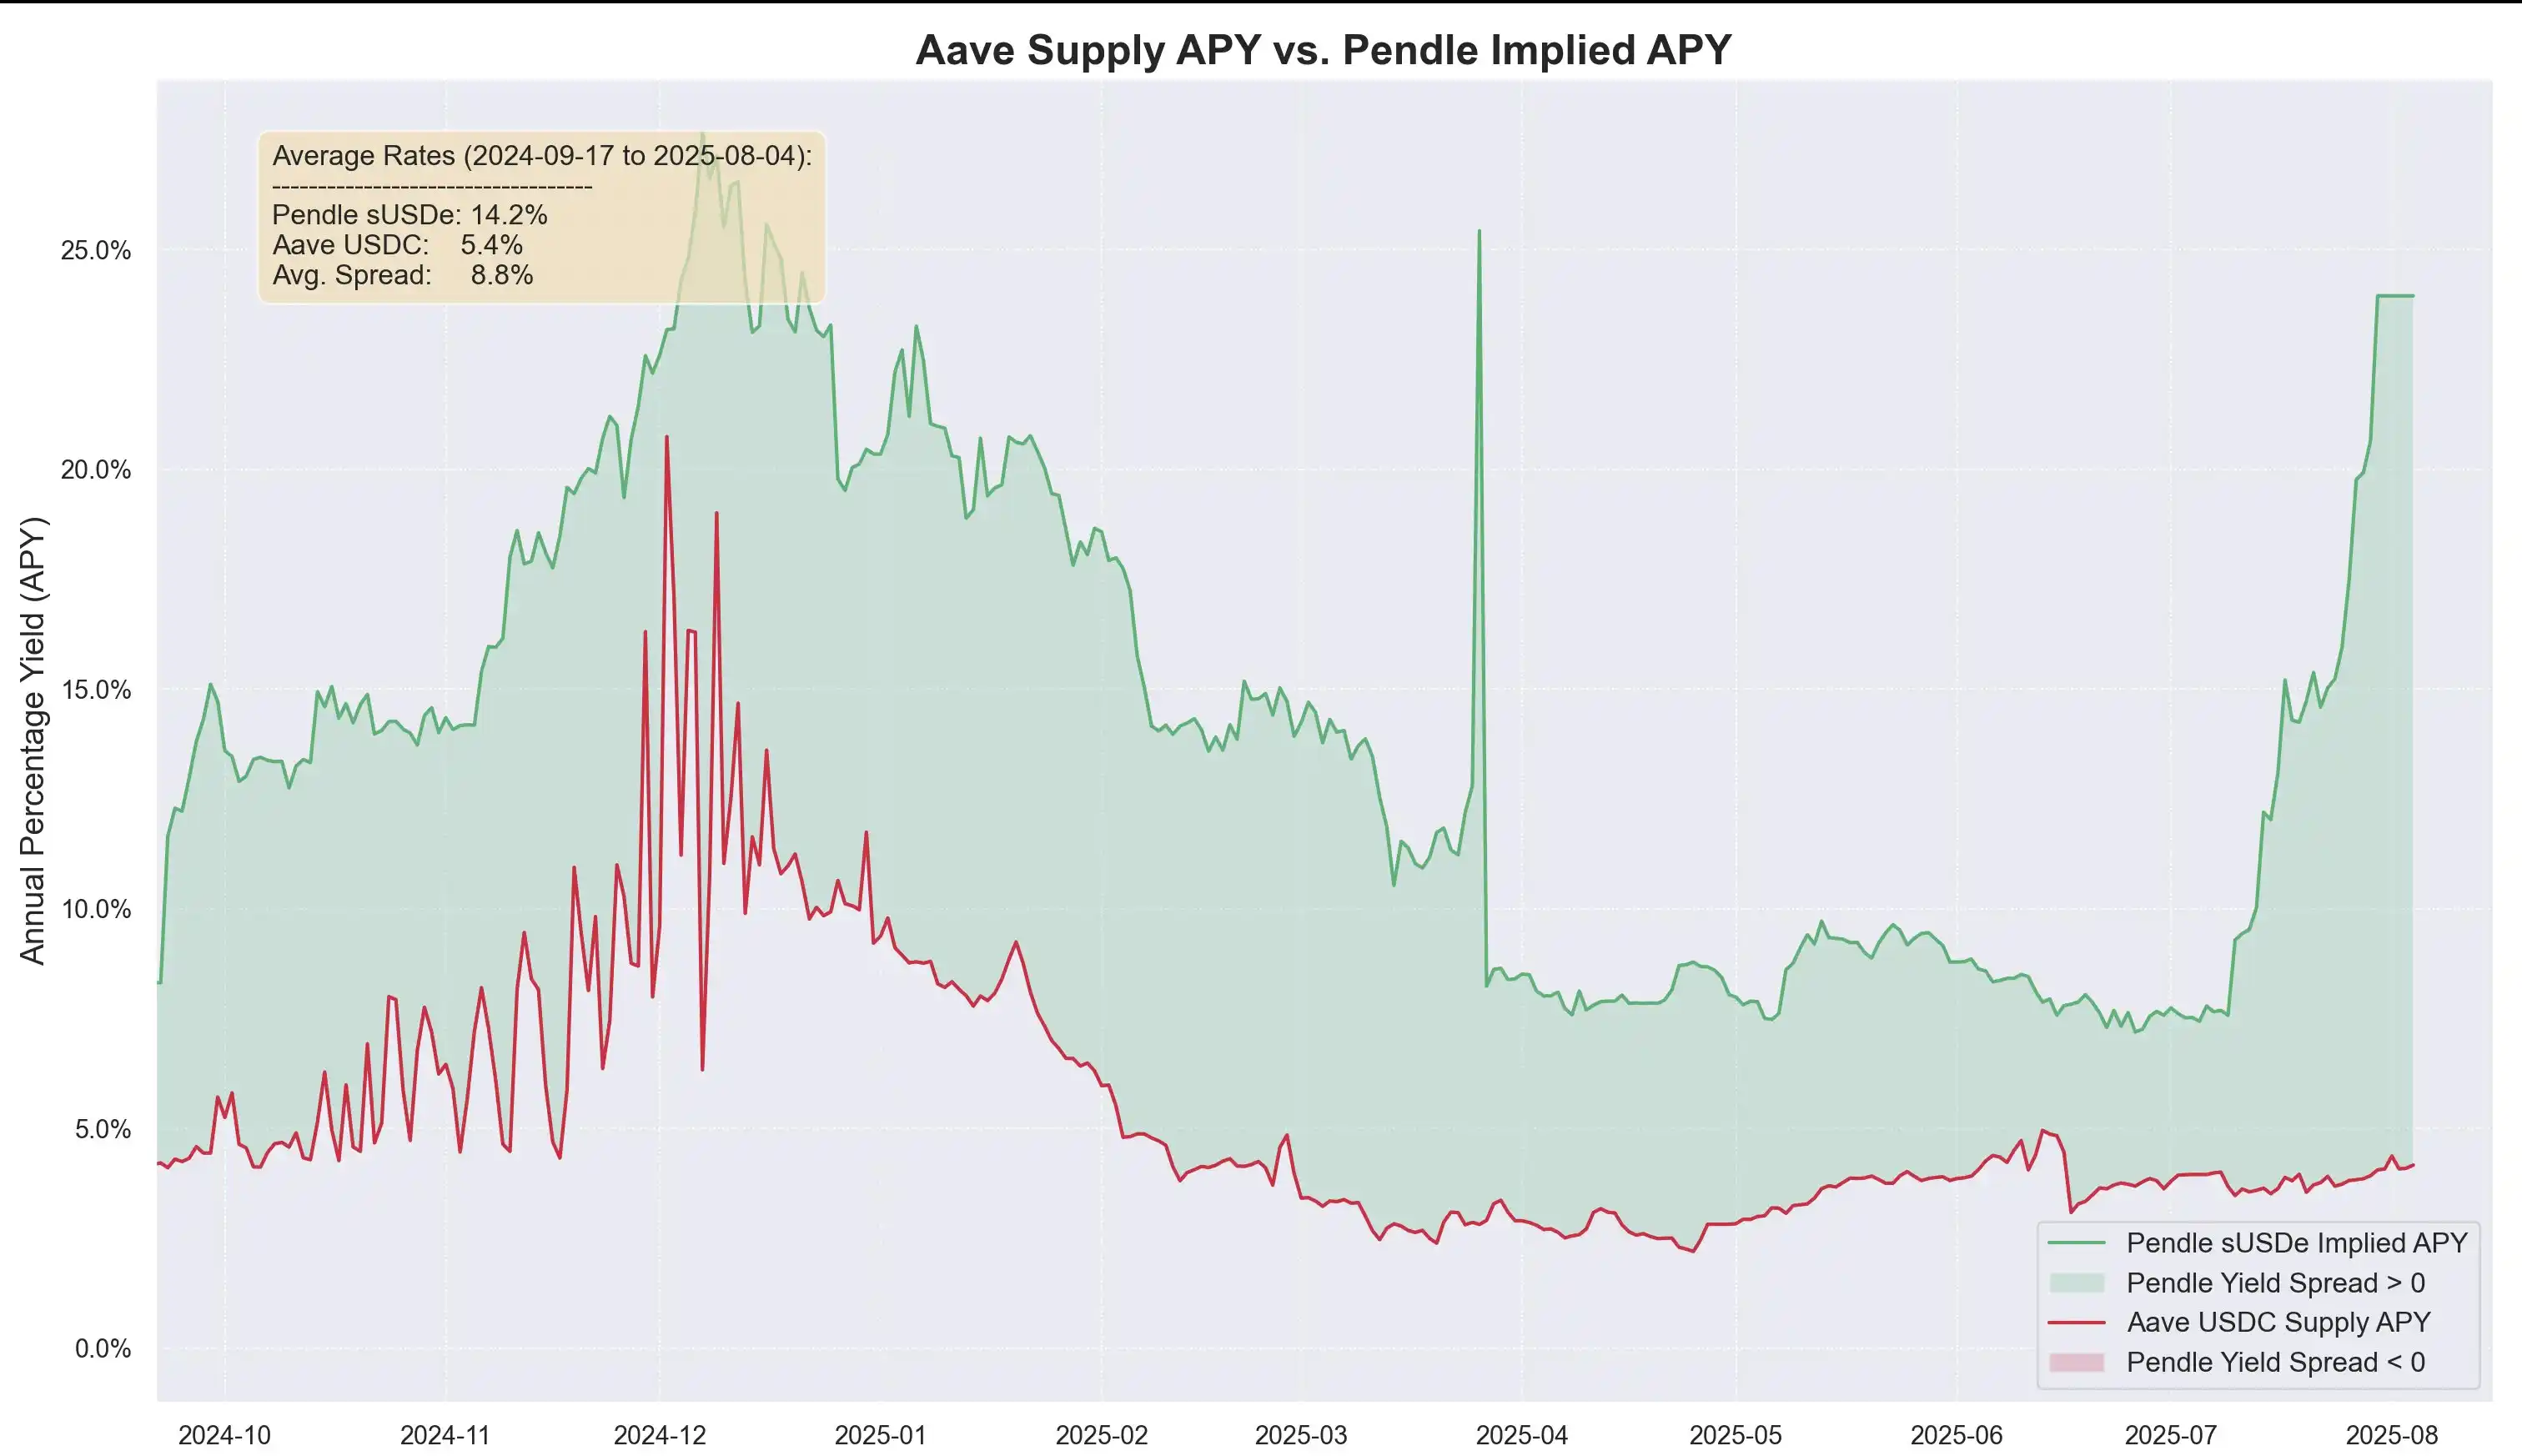
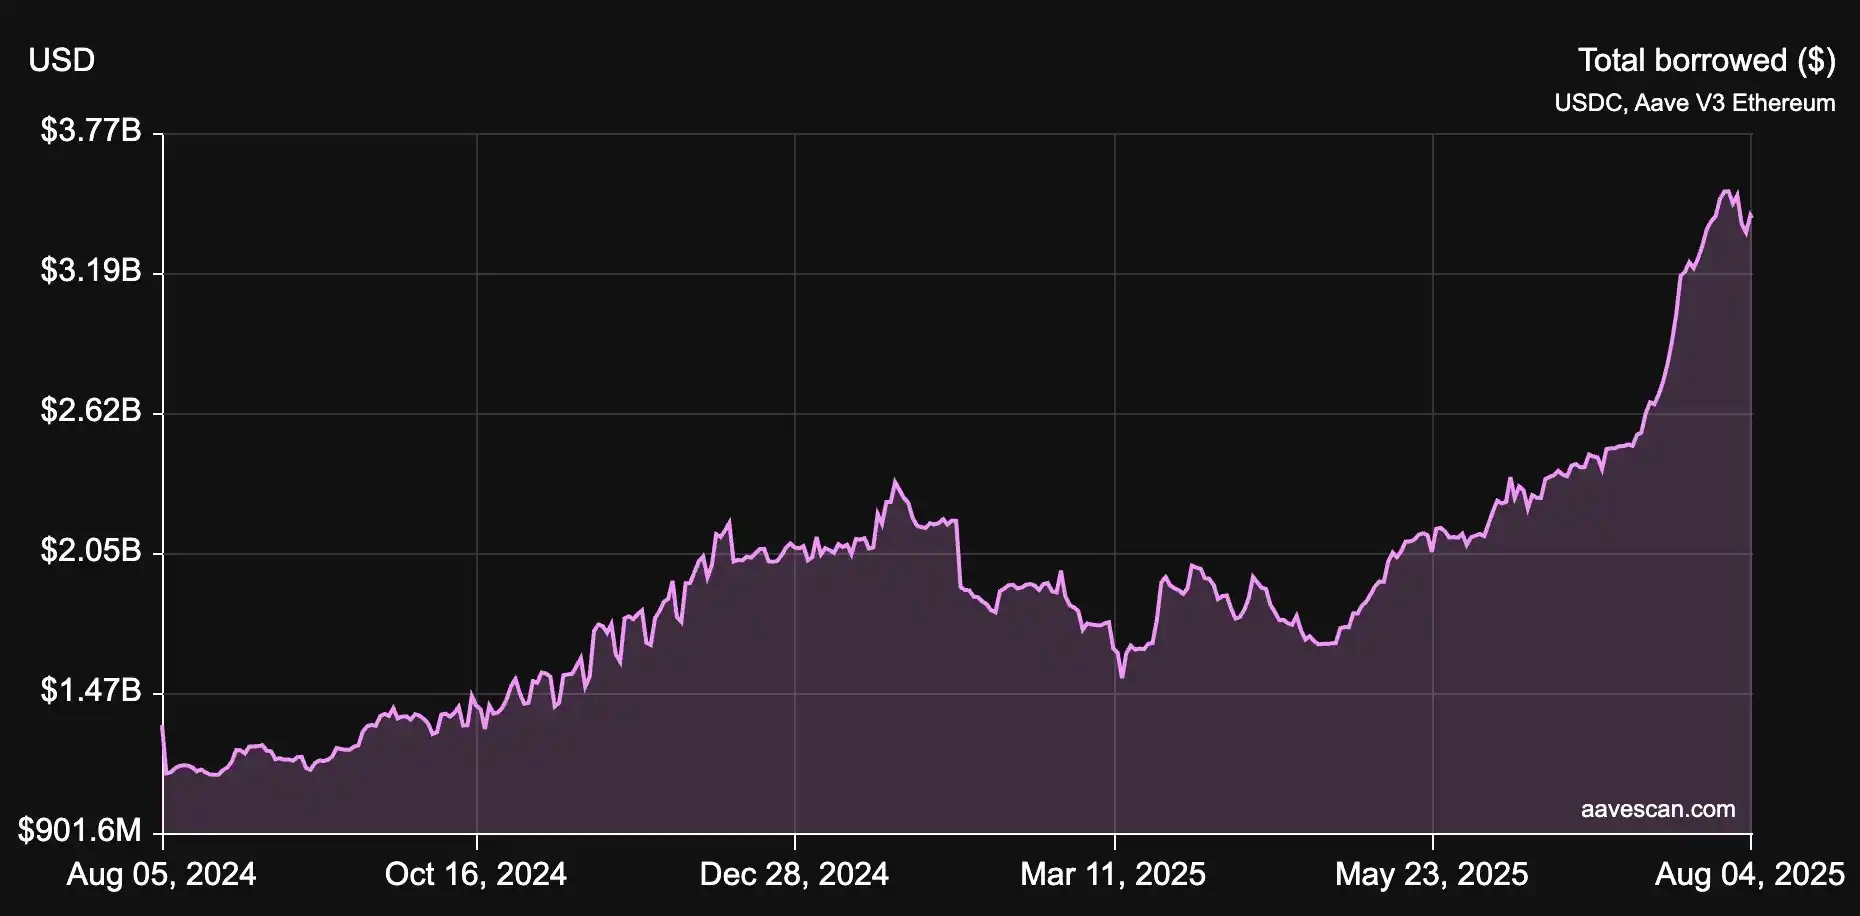
Devens, Pendle getirilerinin uzun süredir borçlanma maliyetlerinden daha yüksek olduğunu ve kaldıraçsız spreadlerin ortalama %8,8 olduğunu belirtti. Aave tarafından tasarlanan PT oracle, bir fiyat tabanı ve bir acil durum durdurma mekanizması içeriyor. Tetiklendiğinde, kredi-değer oranı (LTV) anında sıfıra düşerek piyasayı donduruyor ve kötü alacakları engelliyor. Pendle'ın Eylül ayında vadesi dolacak PT-USDe'sini örnek olarak ele alan risk ekibi, oracle'ın başlangıç iskonto oranını yıllık %7,6 olarak belirledi. Aşırı piyasa baskısı altında, maksimum iskonto oranı %31,1'e ulaşabilir ve bu oranın aşılması acil durdurmayı tetikler. Güvenli LTV tasarımı, iskonto eşiğine ulaşıldığında tasfiyenin neredeyse imkansız olmasını ve PT teminat değerinin tasfiye eşiğinin üzerinde kalmasını sağlar. 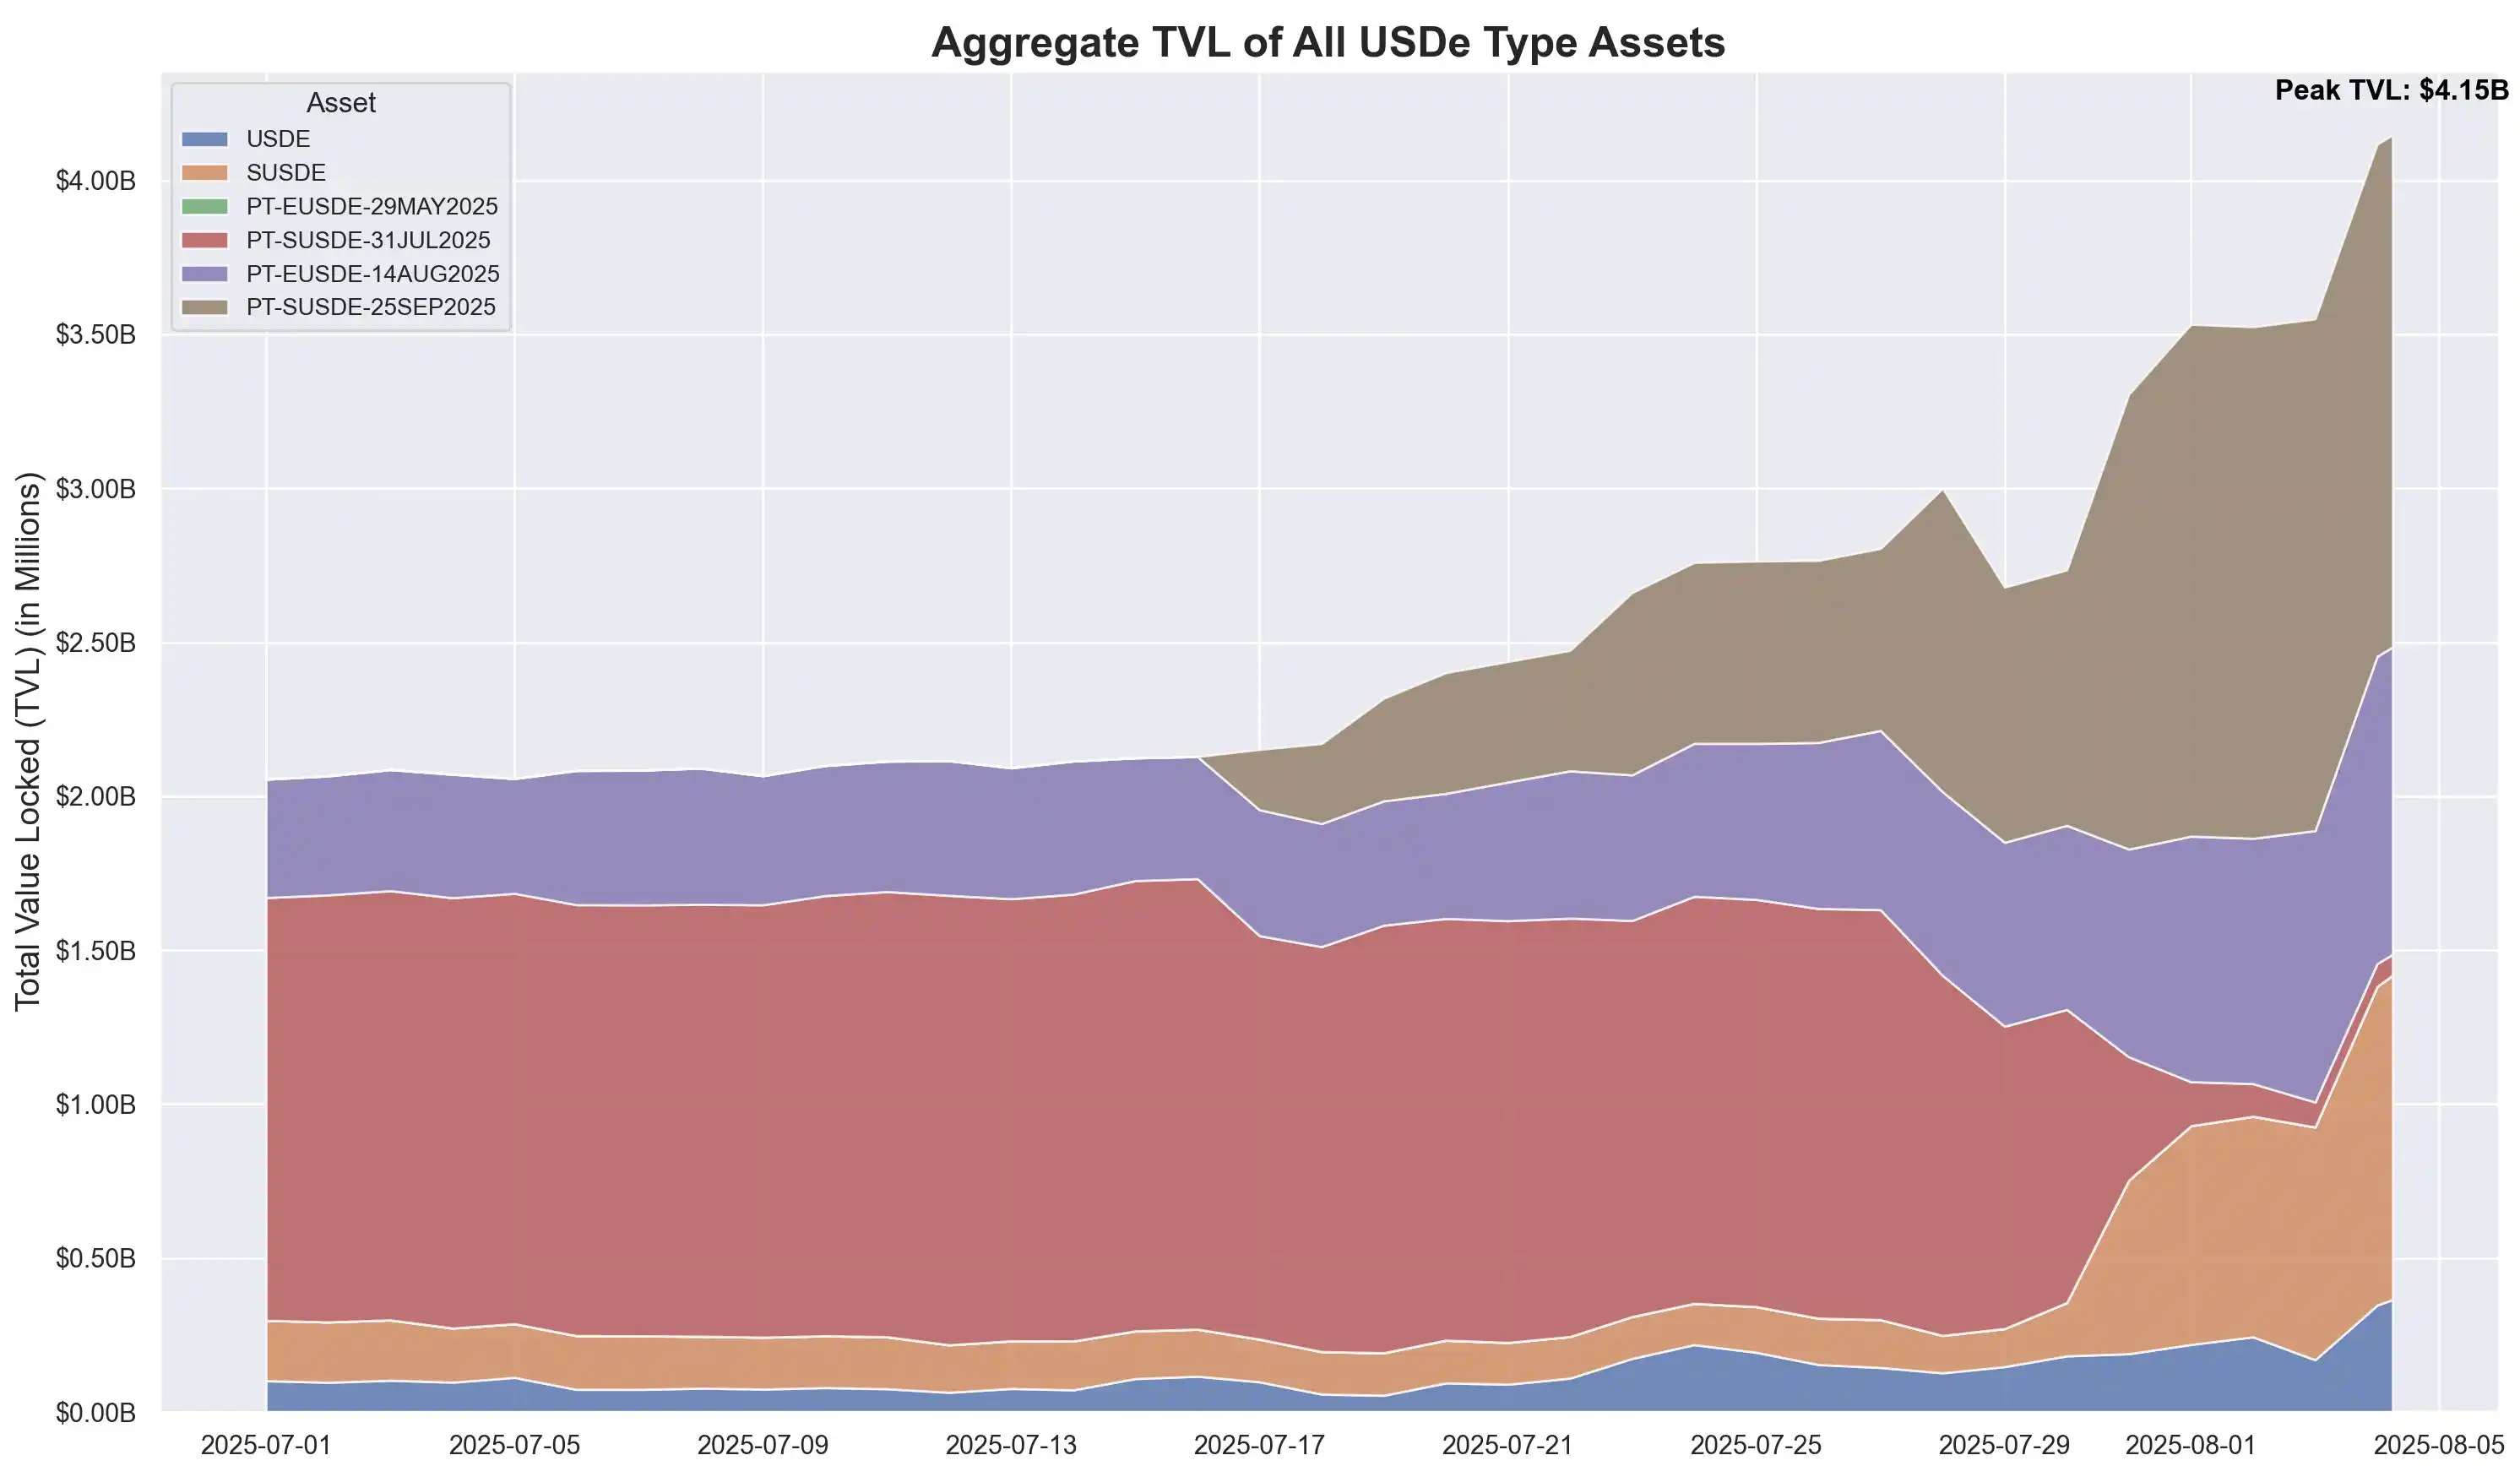 USDe ve türevlerini USDT ile eşitliğe sigortalayarak Aave, agresif kaldıraçlı rotasyonu kolaylaştırır. Ancak Devens, hem rotatörlerin hem de protokolün ilgili riskleri taşıdığını vurguladı. Varlık arzı, özellikle USDC arzı giderek artan bir şekilde PT-USDe teminatına dayandığından, sık sık ve hızla doluyor. Bu yapıda USDC, kıdemli öncelikli hisse senedi gibi davranarak, sahiplerinin yüksek kullanım nedeniyle artan faiz oranlarından yararlanmasını sağlarken, riske maruz kalma yalnızca alacak kaybı oluştuğunda ortaya çıkar.
 V. Ekosistem Etkisi ve Görünümü
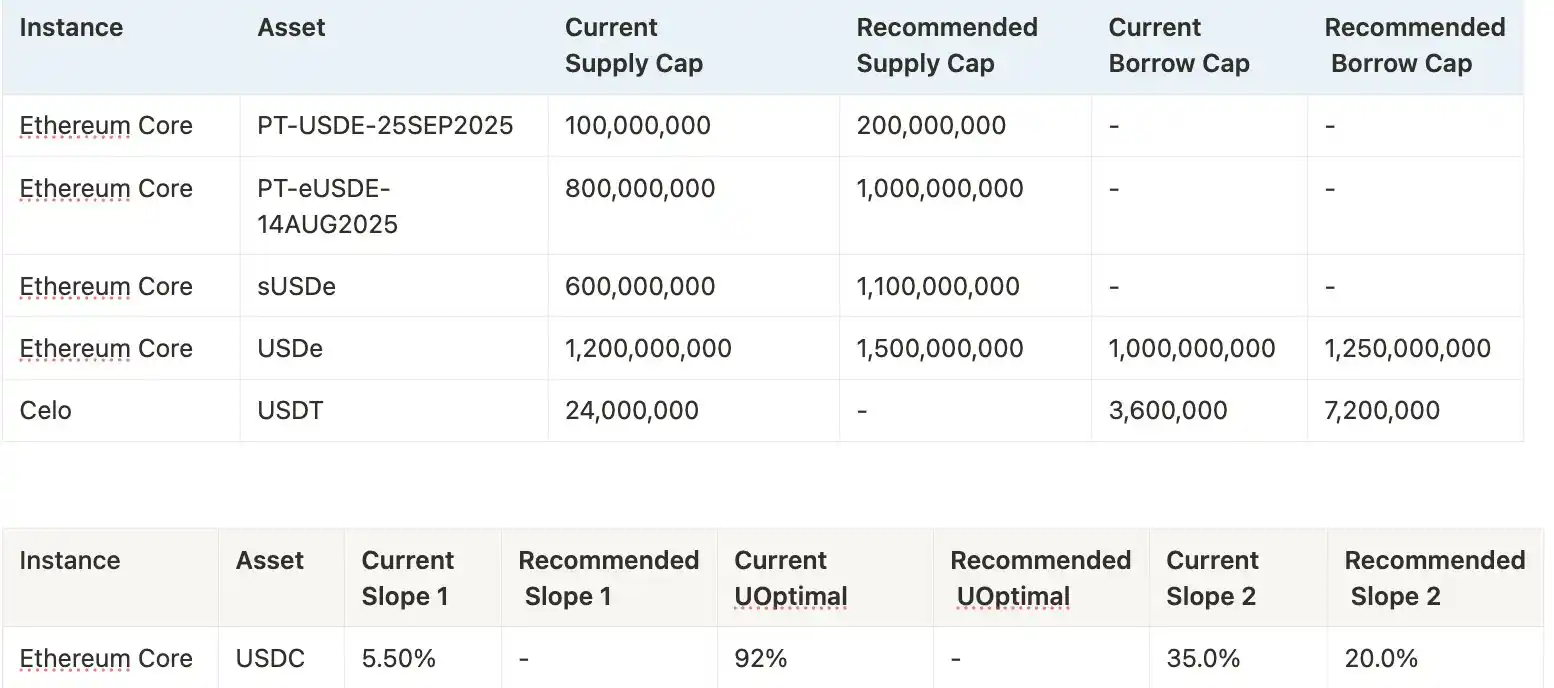 Bu stratejinin gelecekteki ölçeklenebilirliği, Aave'nin teminatlandırılmış rezervlerindeki sürekli büyümeye bağlıdır. Risk ekibi, en son 1,1 milyar dolara kadar olmak üzere birkaç kez artış önerdi, ancak politika her artışı bir öncekinin iki katından fazla olmayacak şekilde sınırlandırıyor ve üç günlük bir aralık gerektiriyor. Ekosistemdeki tüm taraflar için faydalar açıktır: Pendle, YT'den %5 ücret alır, Aave, USDC borç verme faizinden %10 rezerv alır ve Ethena, ücret değişikliği etkinleştirildikten sonra yaklaşık %10 komisyon almayı planlamaktadır. Devens, Aave'nin, üst limitli iskonto ile USDT'ye sabitlenmiş teminatlandırması sayesinde Pendle'ın PT-USDe kaldıraçlı rotasyon stratejisi için yüksek kârlılık sağladığı sonucuna varmıştır. Ancak, artan kaldıraç aynı zamanda Aave, Pendle ve Ethena arasındaki sistemik riskleri de artırarak sürekli dikkat gerektirmektedir. Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler