Nomura, Zhongji Xuchuang'un hedef fiyatını yükseltti. 1.6T optik modül, %20'lik bir yükseliş potansiyelini destekleyebilir mi?

TL;DR
· Nomura, Zhongji Xuchuang'un hedef fiyatını 1015 yuan'dan 1325 yuan'a yükseltti; bu, 6 Temmuz kapanış fiyatına göre hala %20,6'lık bir potansiyel sunuyor.
· Hedef fiyat, 2027 yılı için 66,06 yuan hisse başına kazanç ve 20 kat F/K oranına dayanıyor; 1.6T ve daha yüksek hızlı optik modüllerin hacim artışına odaklanıyor.
· Bu tahmin, Wind konsensüsünün belirgin şekilde üzerinde; tedarik zinciri darboğazları, müşteri talebinin gerçekleşmesi ve tekrarlanan siparişler hala risk oluşturuyor.
Tonghuashun tarafından aktarılan ve 7 Temmuz tarihli Caiwen haberine göre Nomura, Zhongji Xuchuang için "Al" tavsiyesini korudu ve hedef fiyatı 1015 yuan'dan 1325 yuan'a yükseltti. Zhongji Xuchuang'ın 6 Temmuz'daki 1098,92 yuan kapanış fiyatına göre, yeni hedef fiyat yaklaşık %20,6'lık bir yükseliş potansiyeli içeriyor.
Bu yükseltmedeki en önemli değişiklik değerleme katlarında değil, kazanç tahminlerinde. Kaynak rapora göre, 1325 yuan hedef fiyatı, 2027 yılı için hisse başına 66,06 yuan kazanç ve 20 kat F/K oranına dayanıyor. 20 kat F/K, kabaca Wind Çin A hisse senedi teknoloji ve elektronik bileşenler sektörü medyan seviyesine yakın; Zhongji Xuchuang şu anda 2027 tahmini F/K'sının yaklaşık 16,6 katına denk geliyor.
Yatırımcılar için raporun asıl yükselttiği şey, AI veri merkezi optik modül talebinin üst sınırı. Zhongji Xuchuang'ın ana hikayesi hala yüksek hızlı optik modül yükseltmeleri etrafında dönüyor: 800G'den 1.6T'ye, ardından 2.4T, 3.2T ve daha uzun vadede NPO/CPO formlarına. Nomura'nın değerlendirmesi, bu yükseltme hattının şirketin 2027 sonrası gelir ve kârını piyasa konsensüsünün belirgin şekilde üzerine çıkaracağı yönünde.
Hedef fiyatın 1325 yuan'a çıkması, 2027 kazanç revizyonuna dayanıyor
Kaynak rapor verilerine göre, Zhongji Xuchuang'ın 2027 mali yılı gelir tahmini 261,031 milyar yuan'a, net kâr tahmini ise 73,396 milyar yuan'a yükseltildi. 2028 yılı için ayarlama daha büyük; gelir tahmini 371,545 milyar yuan'a, net kâr tahmini ise 103,944 milyar yuan'a çıkarıldı.
Bu sadece kısa vadeli sipariş iyileşmesine bahis yapmak değil, aynı zamanda 2027-2028 yıllarında daha yüksek hızlı ürünlerin hacim artış hızını genel olarak öne çekmek veya büyütmek anlamına geliyor.
Kâr marjı varsayımları da yükseltildi. Kaynak rapor, FY26-28 brüt kâr marjı tahminini %45,7-%46,2'ye yükseltirken, faaliyet kâr marjını yaklaşık %34,5-%35,0 seviyesinde tuttu. Bunun ardındaki mantık, 1.6T, silikon fotonik gibi yüksek kaliteli ürünlerin payının artmasıyla ürün karışımının iyileşmesinin, fiyat baskılarının bir kısmını dengeleyebileceği yönünde.
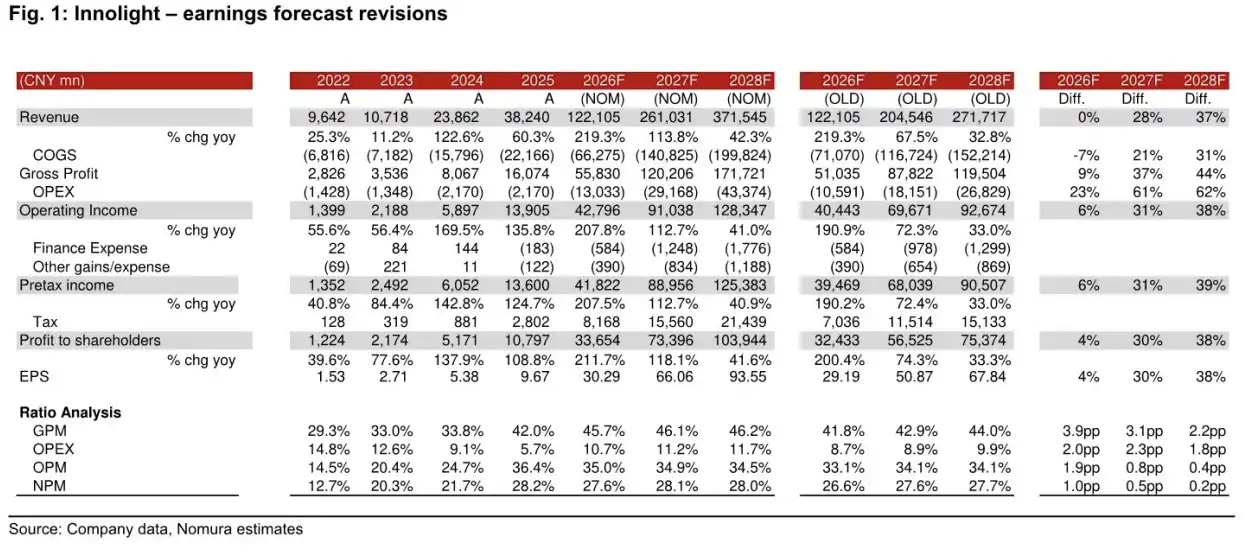
FY26-28 gelir, net kâr ve brüt kar marjı tahminlerindeki düzeltmeler, 1325 yuan hedef fiyatının ana dayanağını oluşturmaktadır.
Hedef fiyat artışının doğrudan kaynağı da buradadır. Değerleme katı değişmemiş olup, hâlâ 2027 yılı EPS'sinin 20 katı üzerinden hesaplanmaktadır. Değişen şey, 2027 yılı EPS'sinin önceki 50,87 yuan'dan 66,06 yuan'a yükseltilmesidir. 1325 yuan hedef fiyatı, daha agresif bir değerlemeden ziyade, esas olarak kâr tahminlerindeki artıştan kaynaklanmaktadır.
1.6T'den sonra 2.4T ve 3.2T geliyor; iyimser varsayımlar konsensüsün açıkça üzerinde
Kâr revizyonlarını destekleyen en büyük varsayım, AI veri merkezlerinde yüksek hızlı optik modül sevkiyatlarının artmaya devam etmesidir.
Kaynak rapora göre, küresel 800G optik modül sevkiyat tahmini 2027'de 55 milyon adede, 2028'de ise 78 milyon adede yükseltilmiştir. 1.6T sevkiyat tahmini 2027'de 71,5 milyon adede, 2028'de ise 126 milyon adede yükseltilmiştir. Daha da önemlisi, raporda ilk kez daha yüksek hızlı ürün varsayımlarına yer verilmiş olup, 2027'de 2.4T için 2 milyon adet, 2028'de 2.4T için 5 milyon adet ve 3.2T için 2 milyon adet sevkiyat öngörülmektedir.
Bu rakamlar, bulut sağlayıcılarının AI kümelerini genişletmeye devam etmesine karşılık gelmektedir. GPU sayısı arttıkça, sunucular, raflar ve veri merkezi iç ağları arasında yüksek hızlı optik modüllere olan talep de aynı oranda artmaktadır. Optik modül üreticileri için hız yükseltmeleri genellikle daha yüksek birim fiyatlar, teknik engeller ve müşteri onay eşikleri anlamına gelir; bu da lider firmaların fark yaratmasını kolaylaştırır.
Nomura, Zhongji Innolight'ın küresel AI veri merkezi optik modül pazarında %30-%35 arası bir payı korumasını beklemektedir. Bu pay varsayımı geçerli olursa, sektördeki sevkiyat artışı doğrudan şirketin gelir tarafına yansıyacaktır. Üst düzey ürünlerin payı başarılı bir şekilde artarsa, kâr marjları da desteklenecektir.
Anlaşmazlık da burada yatmaktadır. Kaynak rapora göre, Zhongji Innolight'ın FY26-28 gelir tahminleri Wind konsensüsünden %32-%67, net kâr tahminleri ise %14-%38 daha yüksektir. 2027 yılı gelir tahmini 261 milyar yuan iken, Wind konsensüsü yaklaşık 163,6 milyar yuan'dır. 2028 yılına gelindiğinde, gelir tahmini konsensüsten %67, net kâr tahmini ise %38 daha yüksektir.
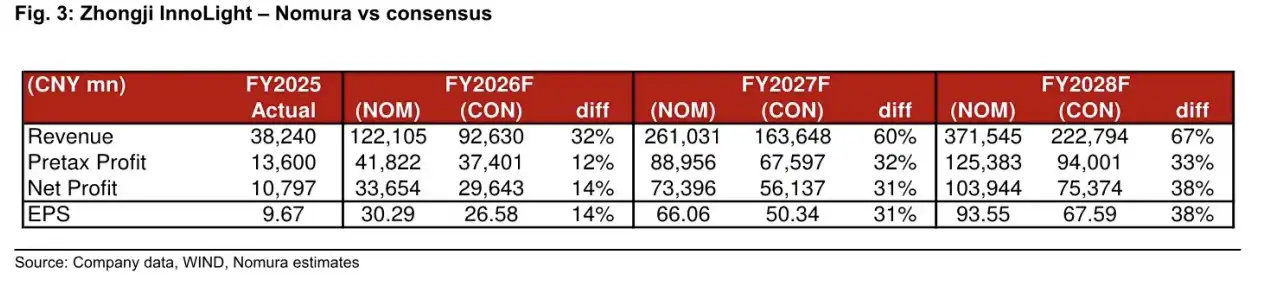
Nomura ile Wind konsensüsü karşılaştırması, 2027 yılı gelir tahmininin konsensüsten %60, 2028 yılı gelir tahmininin ise %67 daha yüksek olduğunu göstermektedir.
1325 yuan hedef fiyatının arkasında, piyasa ortalamasına kıyasla daha iyimser talep, pazar payı ve ürün yükseltme öngörüleri yer alıyor. Bu hedefin gerçekleşip gerçekleşmeyeceği, büyük müşterilerin yapay zeka sermaye harcamalarını artırıp artırmayacağına ve 1.6T sonrası ürün geçişinin beklendiği gibi ilerleyip ilerlemeyeceğine bağlı.
NPO/CPO Uzun Vadeli Bir Hikaye, Henüz Gerçekleşmiş Gelir Olarak Kabul Edilemez
1.6T'den sonra NPO ve CPO, 2028 sonrası büyümenin kaynağı olarak görülüyor.
Basitçe söylemek gerekirse, geleneksel takılabilir optik modüller, AI küme ölçeği büyüdükçe güç tüketimi, bant genişliği yoğunluğu ve ısı dağıtımı baskılarıyla karşı karşıya kalıyor. NPO ve CPO, optoelektronik dönüşüm modüllerini anahtar çipine yaklaştırarak iletim kayıplarını azaltmayı ve genel verimliliği artırmayı hedefliyor. Bu tür mimariler büyük ölçekte benimsenirse, önde gelen optik modül üreticileri yeni ürün formları ve tedarik zinciri iş bölümünde yer almaya devam edebilir.
NPO/CPO'yu uzun vadeli büyüme mantığına dahil etmek, büyüme hikayesinin yalnızca 1.6T hacim artışıyla sınırlı olmadığını gösteriyor. 2.4T, 3.2T ve yeni paketleme formlarının ilerlemesiyle birlikte, 2028 sonrası gelir eğrisi için yukarı yönlü bir hayal alanı bulunuyor.
Ancak bu kısım kesin bir sonuç olarak yazılamaz. NPO/CPO hala müşteri mimari seçimleri, anahtar çipi uyumu, termal yönetim, verim ve maliyet gibi sorunları içeriyor. Teknik yön net olsa bile, büyük ölçekli benimseme hızı iyimser varsayımlardan daha yavaş olabilir. Hisse senedi fiyatı açısından, bu tür uzun vadeli ürünler daha çok değerleme desteği olarak görülür, finansal tablolara girmiş kesin gelirler olarak değil.
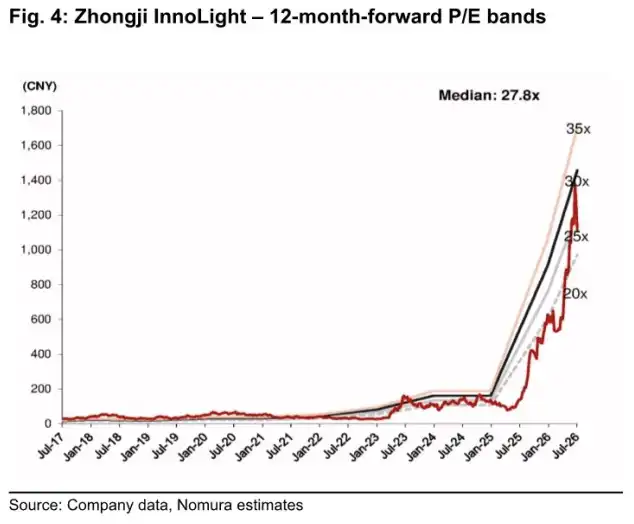
12 aylık ileriye dönük F/K çarpanı aralık grafiği, 1325 yuan hedef fiyatı ve 2027 yılı için 20 kat F/K varsayımı ile birlikte kullanılabilir.
Tedarik Zinciri Henüz Tamamen Rahatlamadı, Çift Siparişler de Siparişleri Tersine Çevirebilir
Kısa vadeli kısıtlamalar esas olarak yukarı akış tedarik zincirinde yer alıyor.
InP gofretleri, MOCVD ekipmanları, 200G EML gibi alanlarda hala darboğazlar yaşanabilir; bunun nedenleri arasında verim artışı, ekipman teslim süreleri ve tedarik zinciri aksaklıkları yer alıyor. Kamuya açık raporlara göre, Nomura, Zhongji Innolight'ın 2026 yılının ikinci çeyreğinde kârında çeyreklik bazda yaklaşık %20-%22 artış bekliyor. Ancak tedarik zincirinin daha yüksek sevkiyatları sürekli olarak destekleyip destekleyemeyeceği, kısa vadeli performansın gerçekleşmesini etkilemeye devam edecek.
Uzun vadede, kapasite genişlemesi bazı kıtlıkları hafifletebilir. JX Advanced Metals, 16 Haziran'da yaptığı duyuruda, önümüzdeki dört yıl içinde InP alt tabaka kapasitesini genişletmek için en fazla 120 milyar yen yatırım yapmayı planladığını ve mevcut yatırım planlarıyla birlikte 2030 mali yılına kadar kapasite hedefinin 2025 mali yılına göre yaklaşık 7-10 kat artacağını belirtti. Ancak kapasite planlamasından istikrarlı tedarike kadar bir zaman farkı bulunuyor ve yüksek kaliteli malzemeler ile bileşenlerin hala verim, müşteri onayı ve ölçekli teslimat testlerinden geçmesi gerekiyor.
Bir diğer risk ise tekrarlanan siparişlerdir. AI altyapı zinciri, yüksek talep dönemlerinde müşterilerin erken stok yapması, tekrarlanan sipariş vermesi veya tedarikçilerin gerçek talebi abartması gibi durumlarla sıkça karşılaşır. Bulut bilişim şirketlerinin sermaye harcama planları değiştiğinde, sipariş görünürlüğü hızla dalgalanabilir ve stok ile fiyat baskıları yukarı yönlü olarak tedarik zincirine yansıyabilir.
1325 yuan hedef fiyatının anlamı, hisse senedinin mutlaka %20 daha artacağı değil; Nomura'nın daha yüksek sevkiyat, daha iyi ürün yapısı ve 2027 EPS revizyonu temelinde verdiği iyimser değerleme sonucudur. Zhongji Innolight, AI optik modül zincirinde en çok ilgi gören temel varlıklardan biri olmaya devam ediyor, ancak mevcut görüş ayrılığı tek bir soruda yoğunlaşıyor: 1.6T sonrası talep ve kâr marjı, piyasa konsensüsünden daha agresif bir tempoda gerçekleşebilecek mi?
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler