Seagate'in çeyreklik geliri yüzde altmış arttı, kârlılığı tarihi zirveye ulaştı

27 Ekim'de sabit disk üreticisi Seagate, 2 Ekim'de sona eren 2027 mali yılının birinci çeyrek finansal sonuçlarını açıkladı. Şirketin çeyreklik geliri 4,233 milyar dolara ulaşarak geçen yılın aynı dönemine göre yaklaşık yüzde altmış arttı.
Daha da dikkat çekici olan kâr. Gelirdeki her fazla doların önemli bir kısmı nihayetinde kâr tablosunda kaldı. Seagate'in net kârı 1,761 milyar dolara ulaşarak geçen yılın aynı döneminin 3,2 katı oldu. Şirket, çeyrekte kârlılığın rekor kırdığını ve serbest nakit akışının da tarihi zirveye ulaştığını belirtti.
Yapay zeka veri merkezleri tartışmalarında genellikle hesaplama çipleri spot ışığında yer alır. Seagate'in bu finansal raporu ise başka bir kapı aralıyor: Verilerin saklanması ve tekrar tekrar çağrılması gerektiğinde, depolama cihazı üreticilerinin gelir yapısında ne gibi değişiklikler yaşanır?
Gelir yüzde altmış arttı, peki kâr neden iki katından fazla arttı?
Gelir ve kâr artış hızı
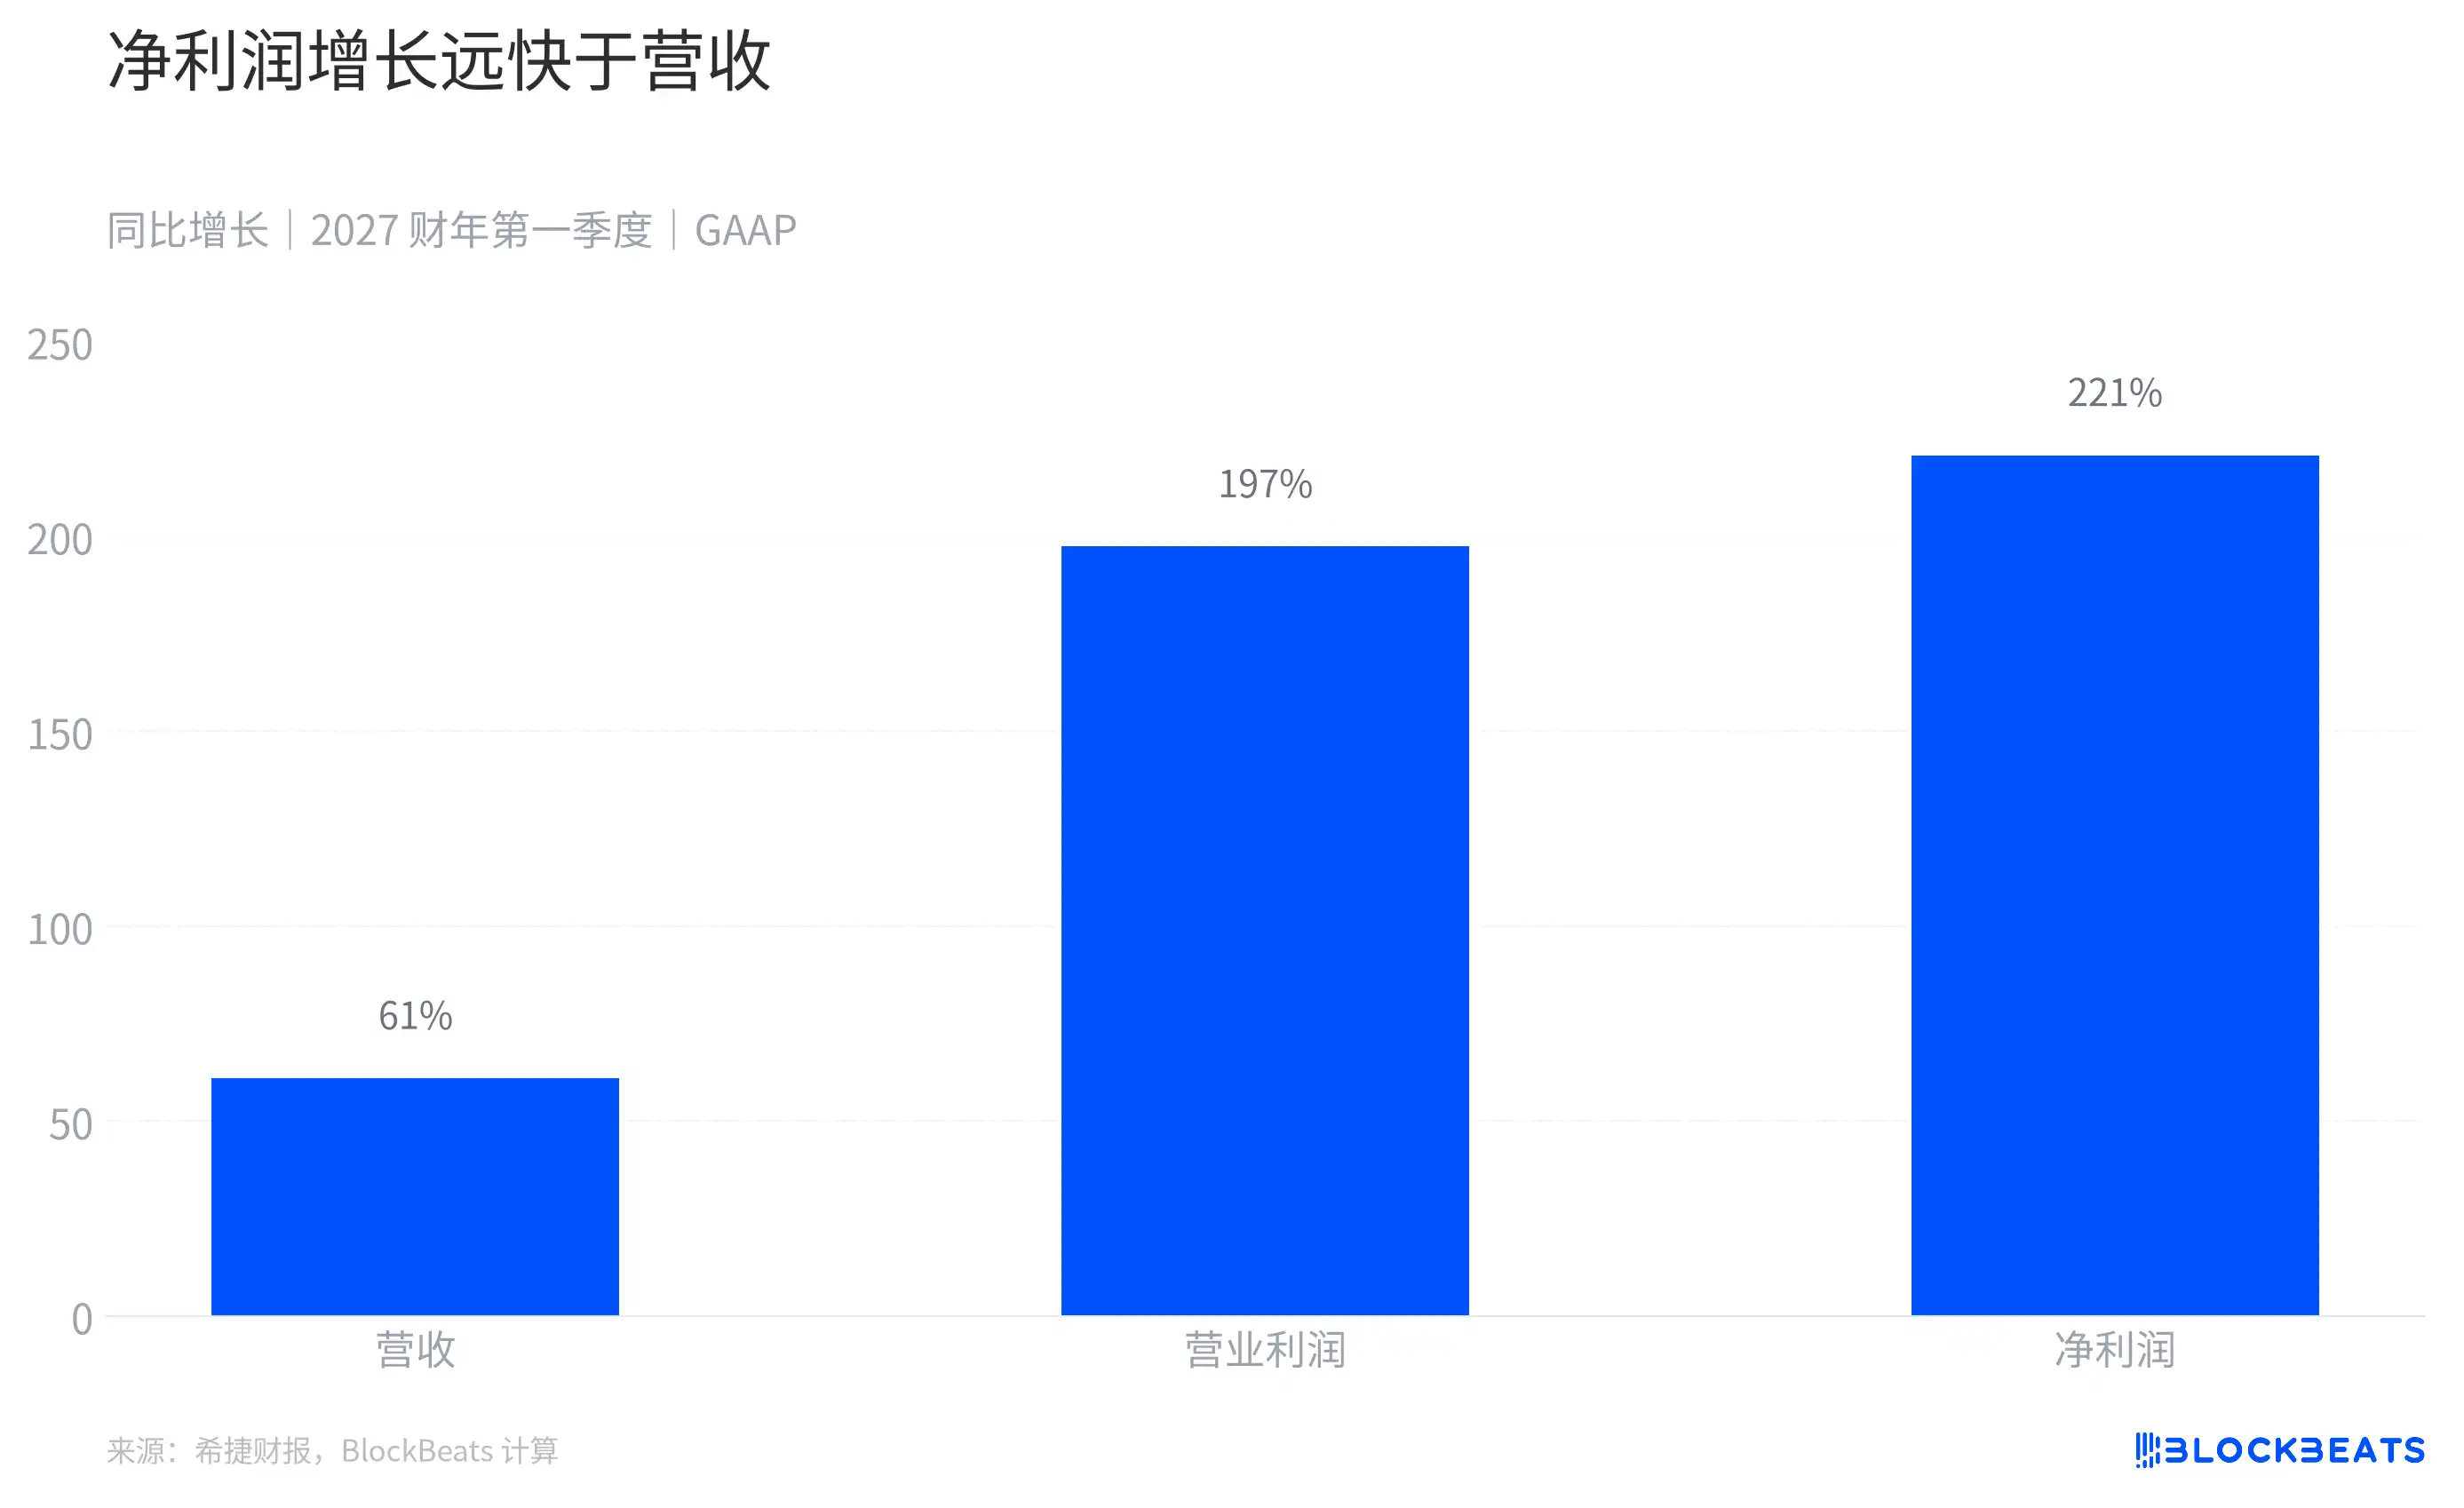
Seagate'in çeyreklik geliri yıllık bazda yüzde 61, faaliyet kârı yaklaşık yüzde 197, net kâr ise yaklaşık yüzde 221 arttı. Üç rakam arasındaki mesafe, şirketin yalnızca daha fazla sipariş değil, aynı zamanda daha yüksek kâr marjı elde ettiğini gösteriyor.
Kâr tablosunu parçalara ayırdığımızda değişim daha net görülüyor. Seagate'in finansal raporuna göre, bu çeyrekte gelir geçen yılın aynı dönemine göre 1,604 milyar dolar arttı, gelir maliyeti ise yalnızca 214 milyon dolar arttı. İkisi çıkarıldığında, yeni brüt kâr 1,390 milyar dolar oldu; bu da yeni gelirin yaklaşık yüzde 87'sine denk geliyor. Bu, iki çeyrek arasındaki artış oranıdır, her yeni siparişin gerçek brüt kâr marjı değildir.
Başka bir deyişle, yalnızca bu iki çeyrek arasındaki değişime bakıldığında, yeni eklenen her 100 dolar gelirin yaklaşık 87 doları yeni brüt kâr olarak yansıyor. Bu, araştırma-geliştirme, satış ve yönetim giderleri düşülmemiş haliyle, nihai olarak net kazanılan para değildir. Bu hesaplama tek başına değişimin satış hacmi, fiyat veya ürün karmasından kaynaklandığını kanıtlayamaz, ancak gelir artışı ile maliyet artışının eşzamanlı olmadığını gösterir.
Faaliyet giderlerindeki değişim de nihai kârı etkiledi. Seagate'in gösterdiği araştırma-geliştirme, pazarlama-yönetim ve yeniden yapılandırma gibi faaliyet giderlerinin toplamı 343 milyon dolardan 363 milyon dolara yükseldi; artış oranı brüt kârdan belirgin şekilde düşük. Yeni brüt kârın önemli bir kısmı bu nedenle faaliyet kârına yansıdı.
Bu da aynı finansal raporda gelir artış hızı ile net kâr artış hızının neden iki farklı hikâye gibi göründüğünü açıklıyor. İlki şirketin ne kadar sattığını tanımlarken, ikincisi ayrıca ürün maliyeti, giderler, faiz ve vergilerdeki değişimleri de içeriyor.
Sevkiyat kapasitesi neredeyse değişmedi, gelir neden hâlâ artabiliyor?
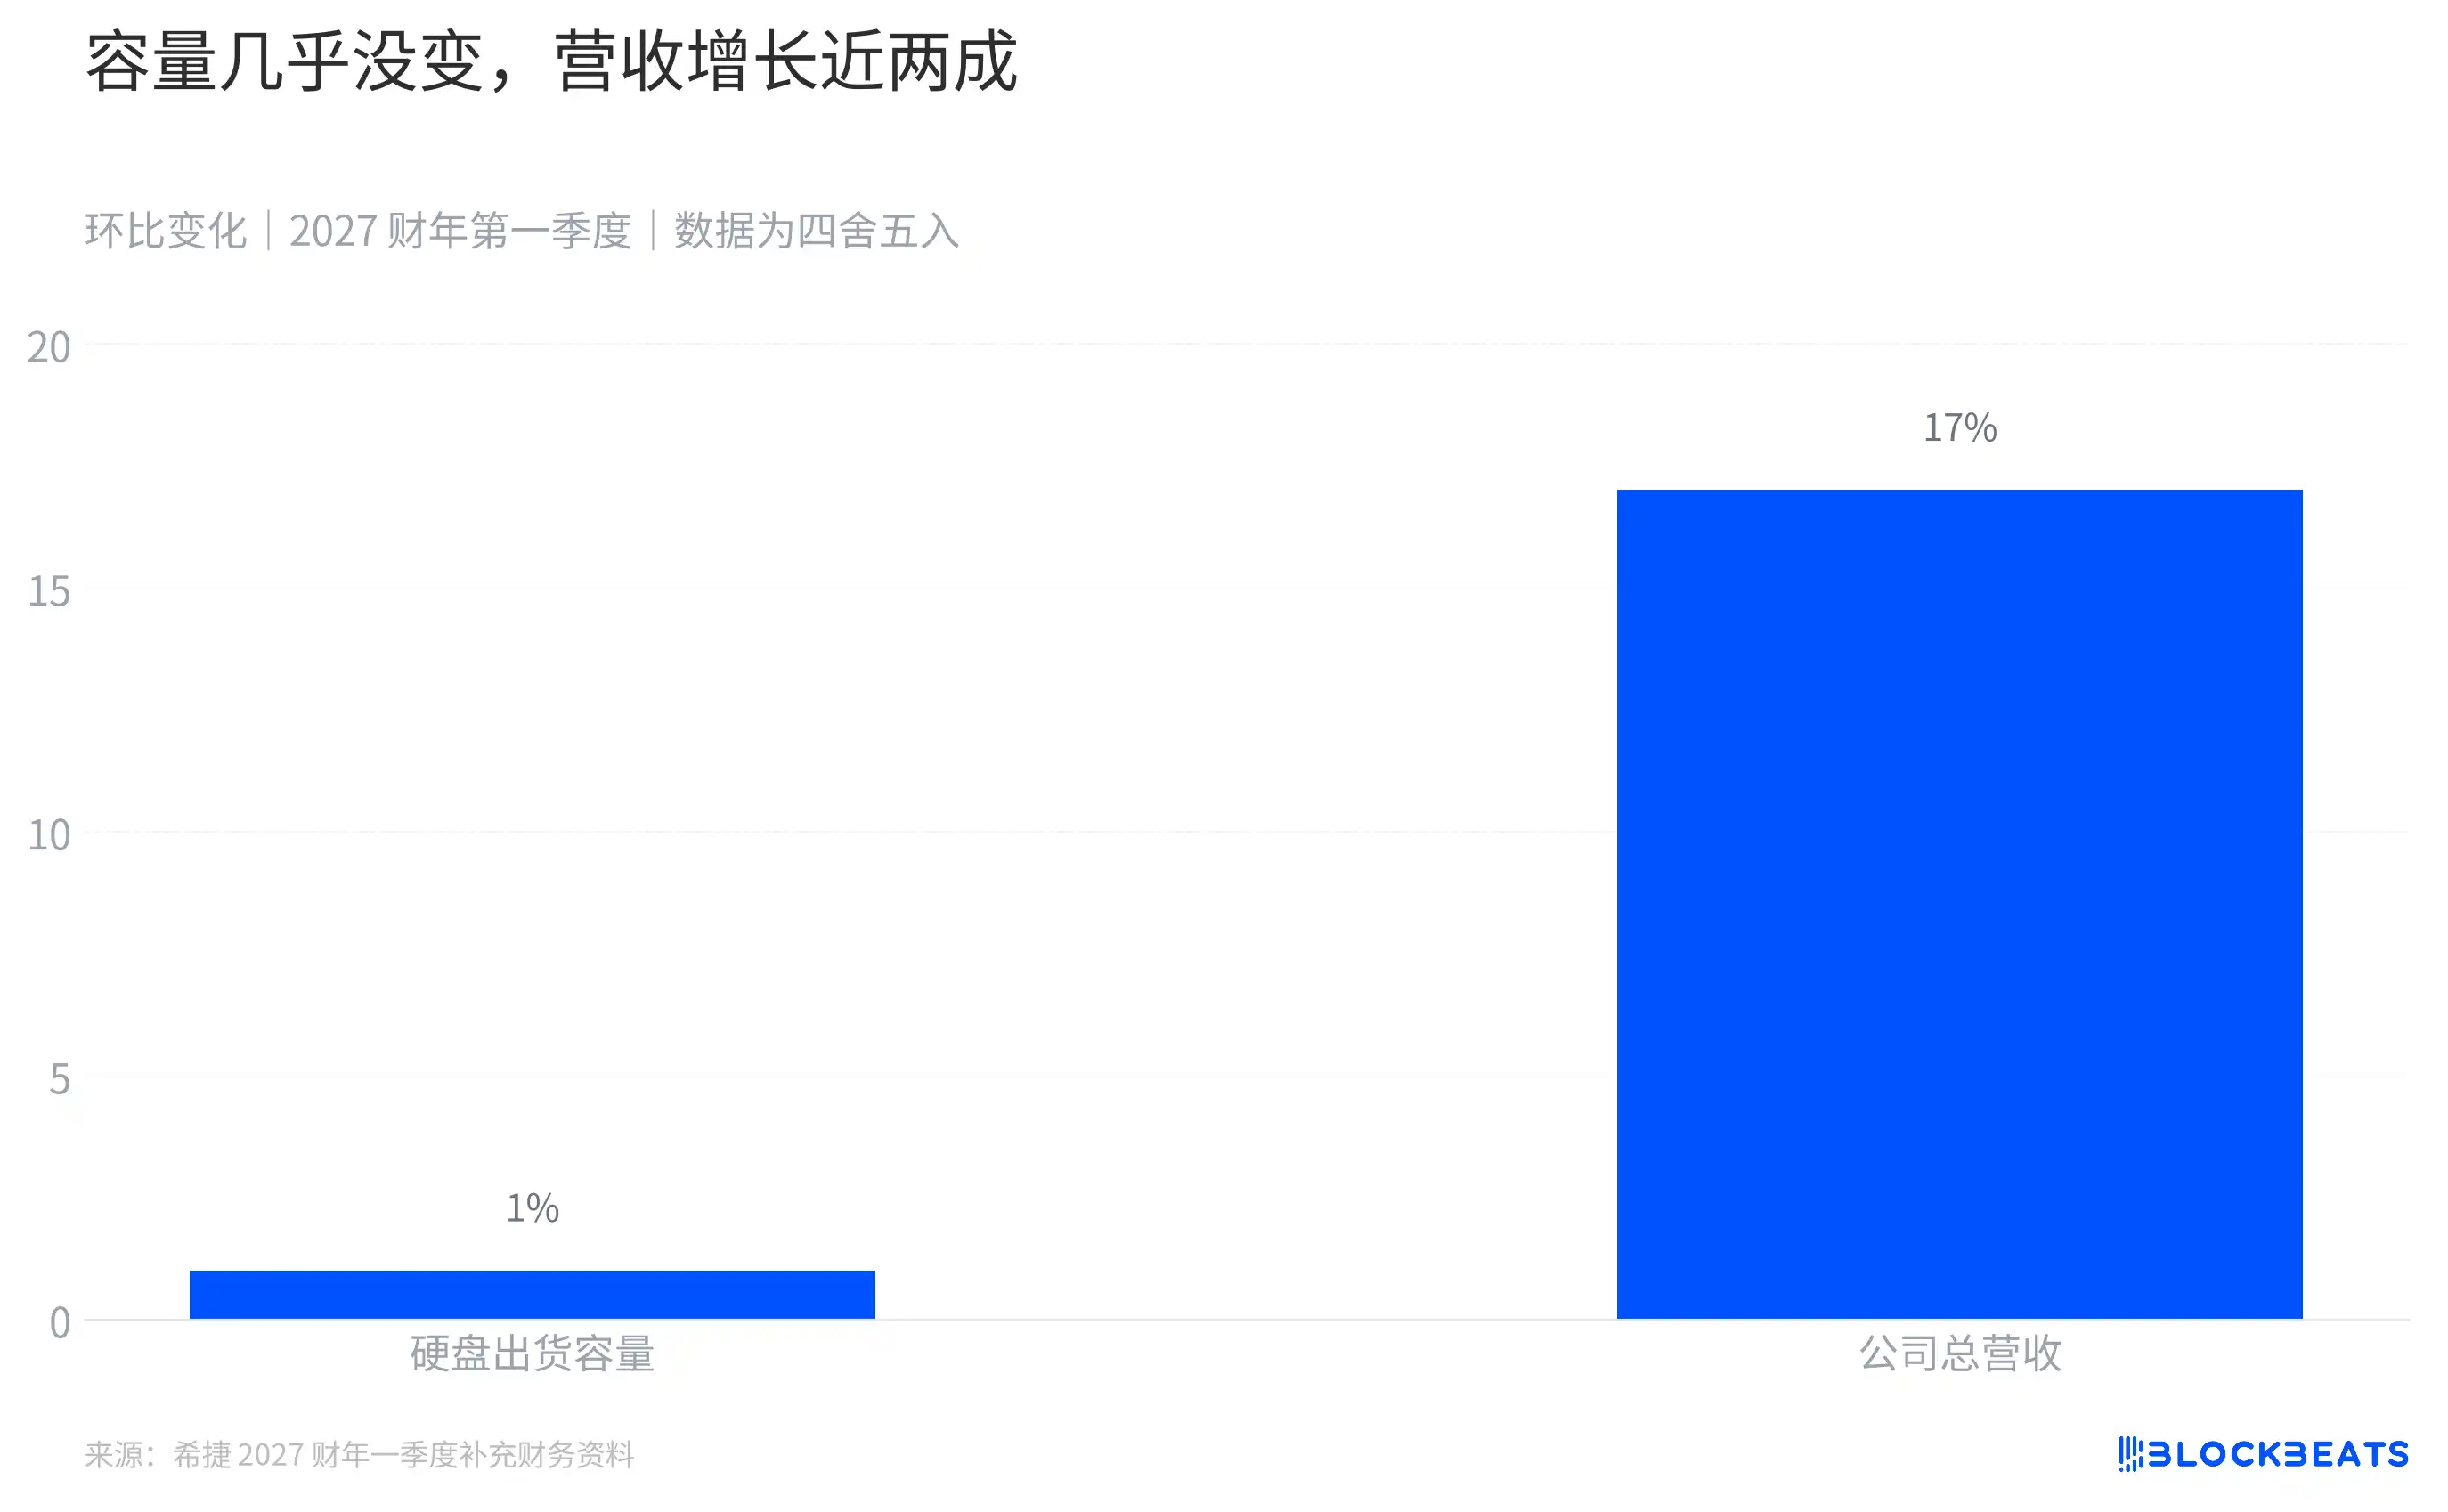
Sabit disk sevkiyat kapasitesi ve gelirin çeyreklik bazda artış oranı
Seagate'in yayımladığı ek finansal veriler yeni bir karşılaştırma sunuyor. Çeyrekte sabit disk sevkiyat kapasitesi 220 EB olurken önceki çeyrekte 218 EB idi; çeyreklik bazda yalnızca yaklaşık %1 arttı. Aynı dönemde şirketin toplam geliri ise çeyreklik bazda yaklaşık %17 arttı.
Bu iki rakamın kapsamı farklıdır. Sevkiyat kapasitesi yalnızca sabit diskleri sayarken, şirketin toplam geliri diğer ürün ve sistem gelirlerini de içerir. Dolayısıyla bu rakamlar gelir ile kapasitenin farklı hızlarda değiştiğini gösterir; belirli bir sabit diskin fiyat artış oranı doğrudan buradan çıkarılamaz.
Veri merkezi işine indirgendiğinde, finansal raporlar bu işin gelirinin çeyreklik bazda 2,933 milyar dolardan 3,449 milyar dolara yükseldiğini, nearline sabit disk sevkiyat kapasitesinin ise 195 EB'den 198 EB'ye çıktığını gösteriyor. Veri merkezi gelirinin nearline sevkiyat kapasitesine bölünmesiyle tahmin edildiğinde, TB başına düşen gelir yaklaşık 15,04 dolardan 17,42 dolara yükseldi; çeyreklik bazda yaklaşık %16 artış anlamına geliyor.
Bu oran da tek bir ürünün satış fiyatı değildir. Veri merkezi geliri nearline ürünleri ve sistemleri içerir; gelir ile kapasitenin sınıflandırması tam olarak örtüşmez ve ürün karmasındaki değişimler de sonucu etkiler. Bu oran daha çok gelir ile kapasite arasındaki ilişkiyi ölçen kaba bir gösterge olarak kullanılmaya uygundur.
Seagate'in finans direktörü kazanç toplantısında, daha iyi fiyatlama uygulaması ve Mozaic 4 ürünlerinin payının artmasının GAAP dışı brüt kâr marjını çeyreklik bazda iyileştirdiğini, bunun aynı zamanda dışarıdan tedarik edilen bazı bileşenlerin maliyet baskısını kısmen dengelediğini belirtti. Bu, yönetimin çeyreklik değişime ilişkin açıklamasıdır; her bir faktörün katkısının nicel olarak ayrıştırılması değildir.
Brüt kâr marjı neden bu kadar kritik?
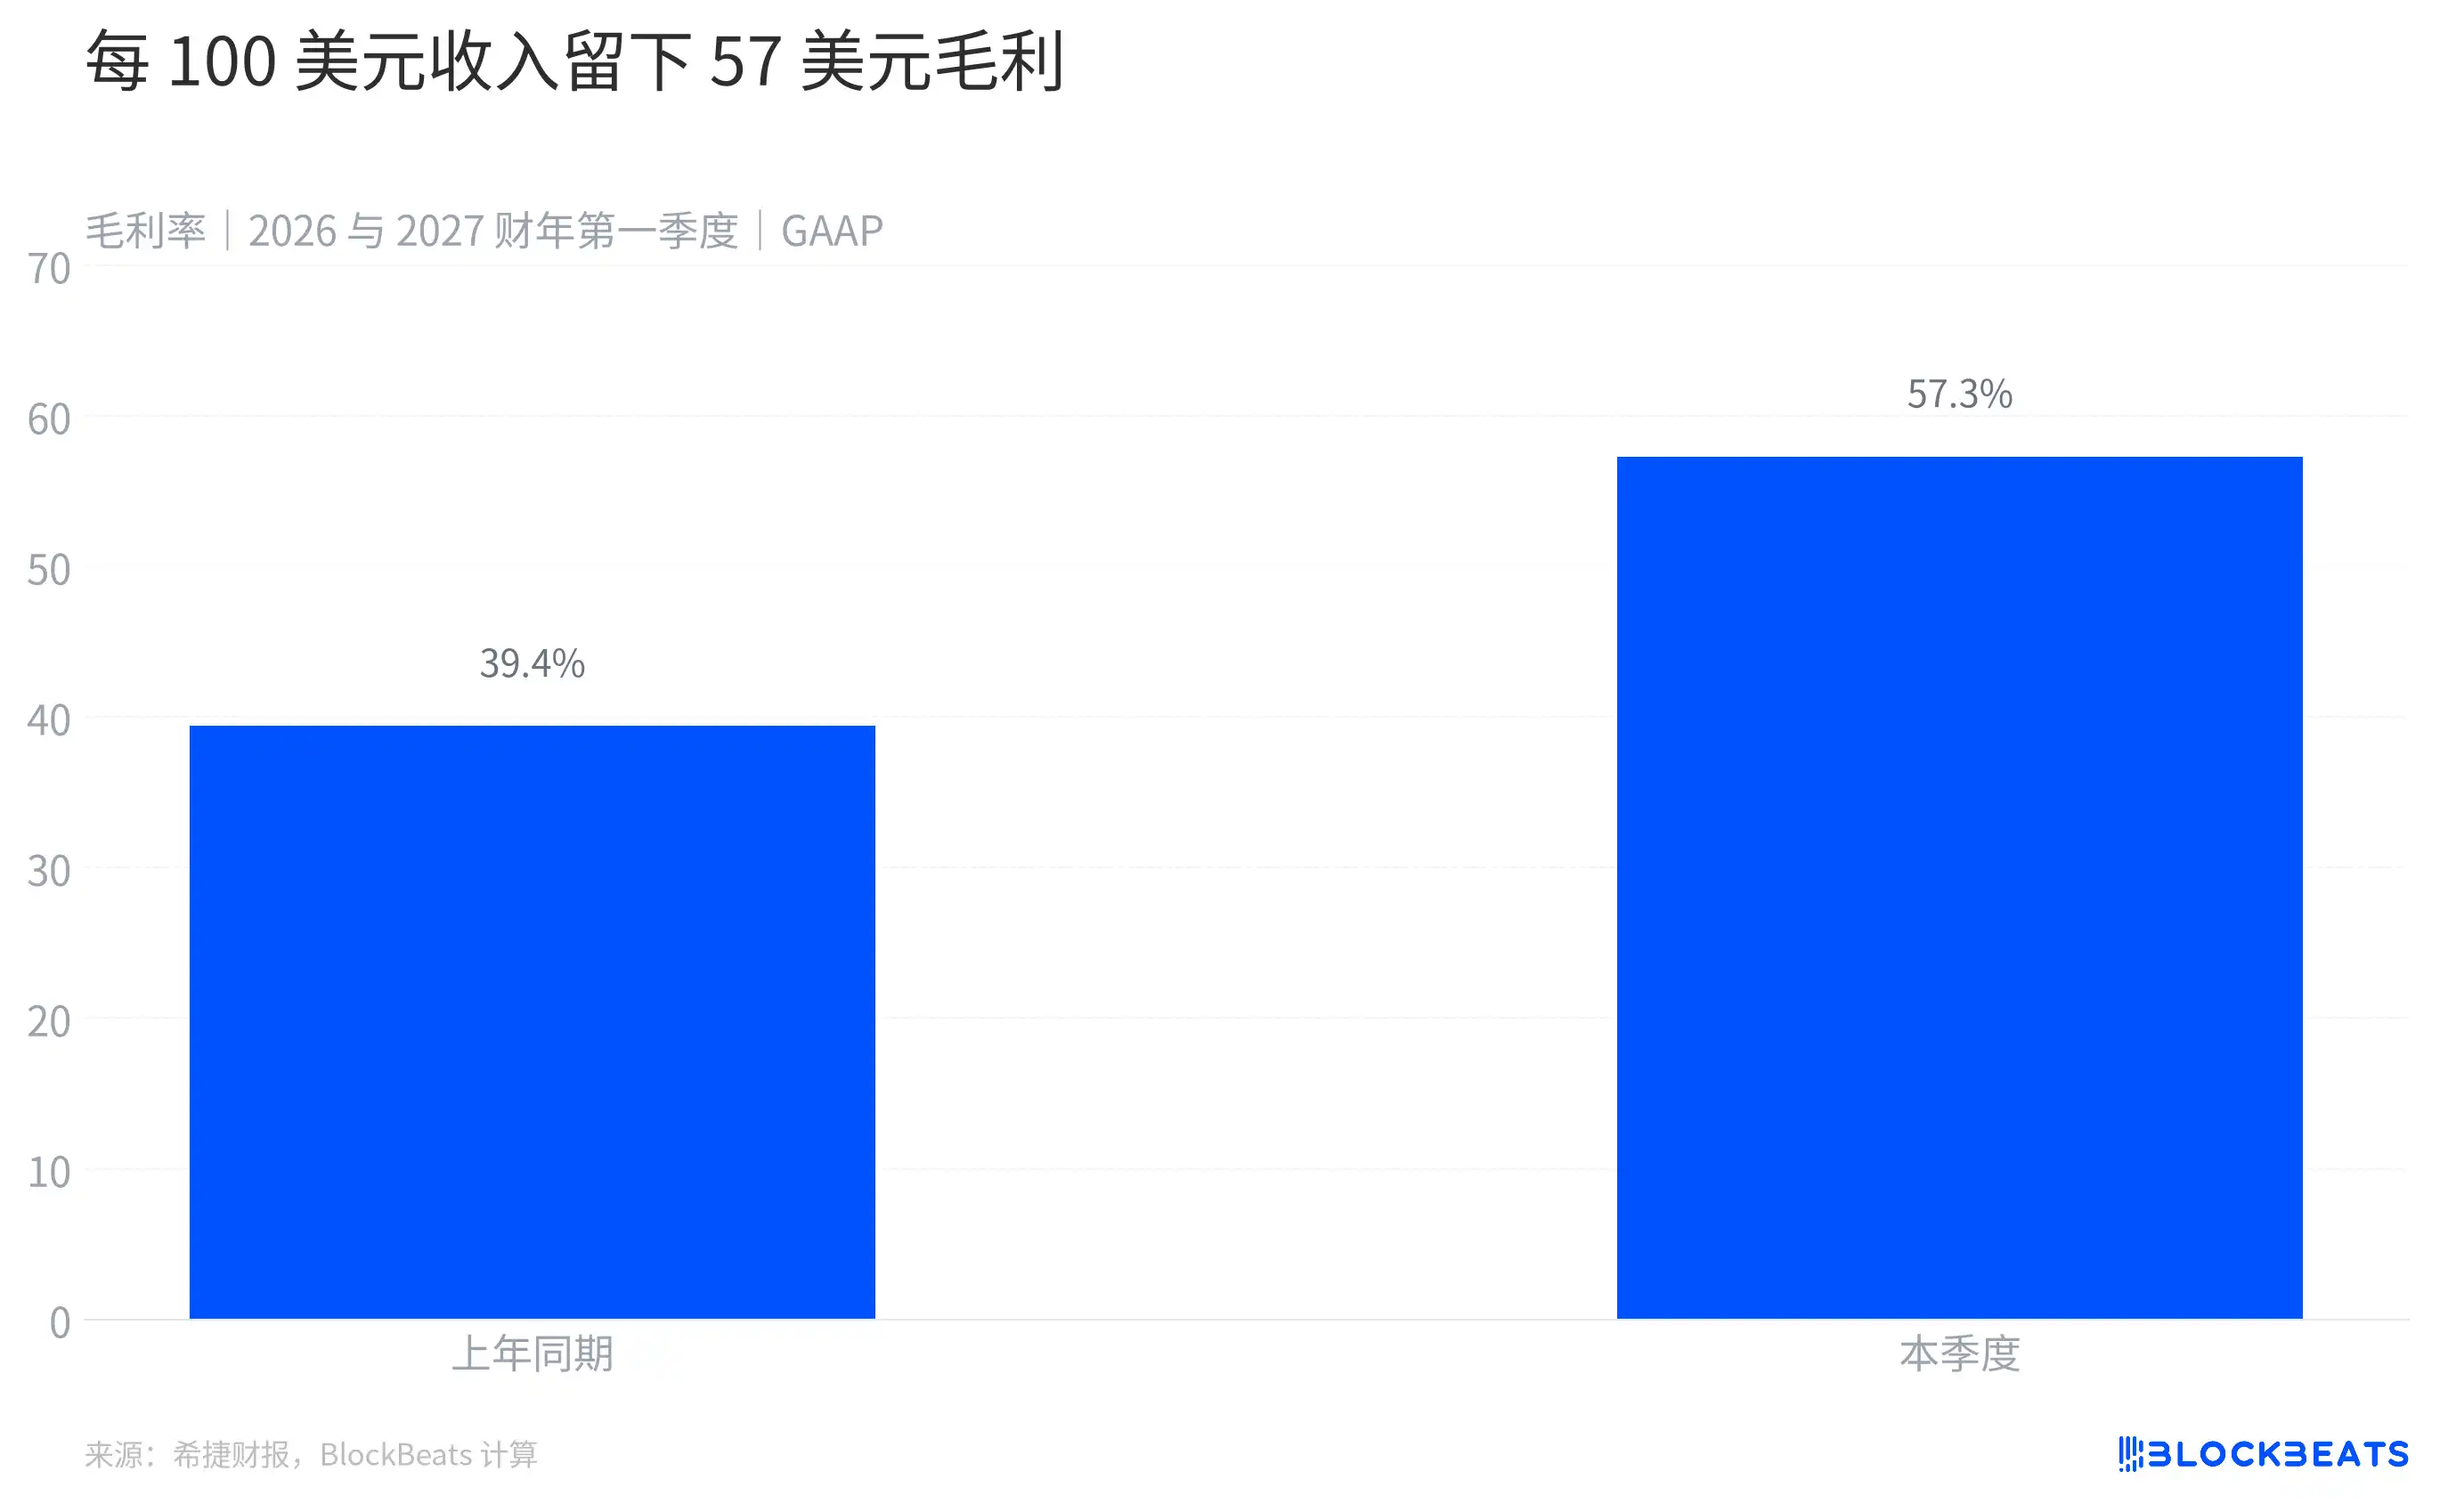
Seagate brüt kâr marjı
Seagate'in bu çeyrekteki GAAP brüt kâr marjı %57,3 oldu; geçen yılın aynı döneminde %39,4 idi; 17,9 puan arttı. Bu oranla anlaşılacağı üzere, her 100 dolar gelir elde edildiğinde, gelir maliyeti düşüldükten sonra yaklaşık 57 dolar kalıyor; bu da diğer giderleri karşılamak ve kâr oluşturmak için kullanılıyor.
Brüt kâr marjındaki artış, otomatik olarak her müşterinin satın aldığı sabit disklerin fiyatının aynı oranda arttığı anlamına gelmez. Seagate farklı kapasitelerde ve kullanım amaçlarında ürünler satıyor; fiyat, ürün karması, üretim maliyetleri ve ölçek değişimleri toplam brüt kâr marjını etkileyebilir. Yalnızca bu basın bültenindeki özet verilere dayanarak, bu çeyrekteki değişimi bunlardan belirli birine kesin olarak atfetmek mümkün değildir.
Ancak şirket daha önce talebin nereden geldiğini açıklamıştı. Seagate, 2026 mali yılı dördüncü çeyreğinde performansın bulut veri merkezlerinden gelen güçlü taleple desteklendiğini belirtti. Şirket en son finansal raporunda da verinin üretilmesi, saklanması ve yeniden kullanımının depolama talebini tetiklediğini, kapasite talebini karşılamak için sabit disk kayıt yoğunluğunu artıracağını ve aynı zamanda tedarik disiplinini ve değer odaklı fiyatlandırma stratejisini sürdüreceğini ifade etti.
Buradaki "kapasite" ile "sabit disk adedi" tamamen aynı şey değildir. Seagate, ısı destekli manyetik kayıt teknolojisi yani HAMR kullanarak disk kayıt yoğunluğunu artırıyor ve tek bir sabit diskin daha fazla veri depolamasını sağlıyor. Veri merkezleri için odak noktası yalnızca kaç adet sabit disk satın alındığı değil, aynı zamanda sınırlı alan ve altyapıda ne kadar verinin barındırılabildiğidir.
Talep, fiyatlandırma ve teknoloji rotası birlikte işletme arka planını oluşturuyor. Ek materyaller kapasite ile gelirin farklı hızlarda değiştiğini gösterse de mevcut açıklamalar, her bir ürünün fiyat, miktar ve karma katkısını kesin olarak ayrıştırmak için hâlâ yetersizdir.
Kâr gerçekten nakde dönüştü mü?
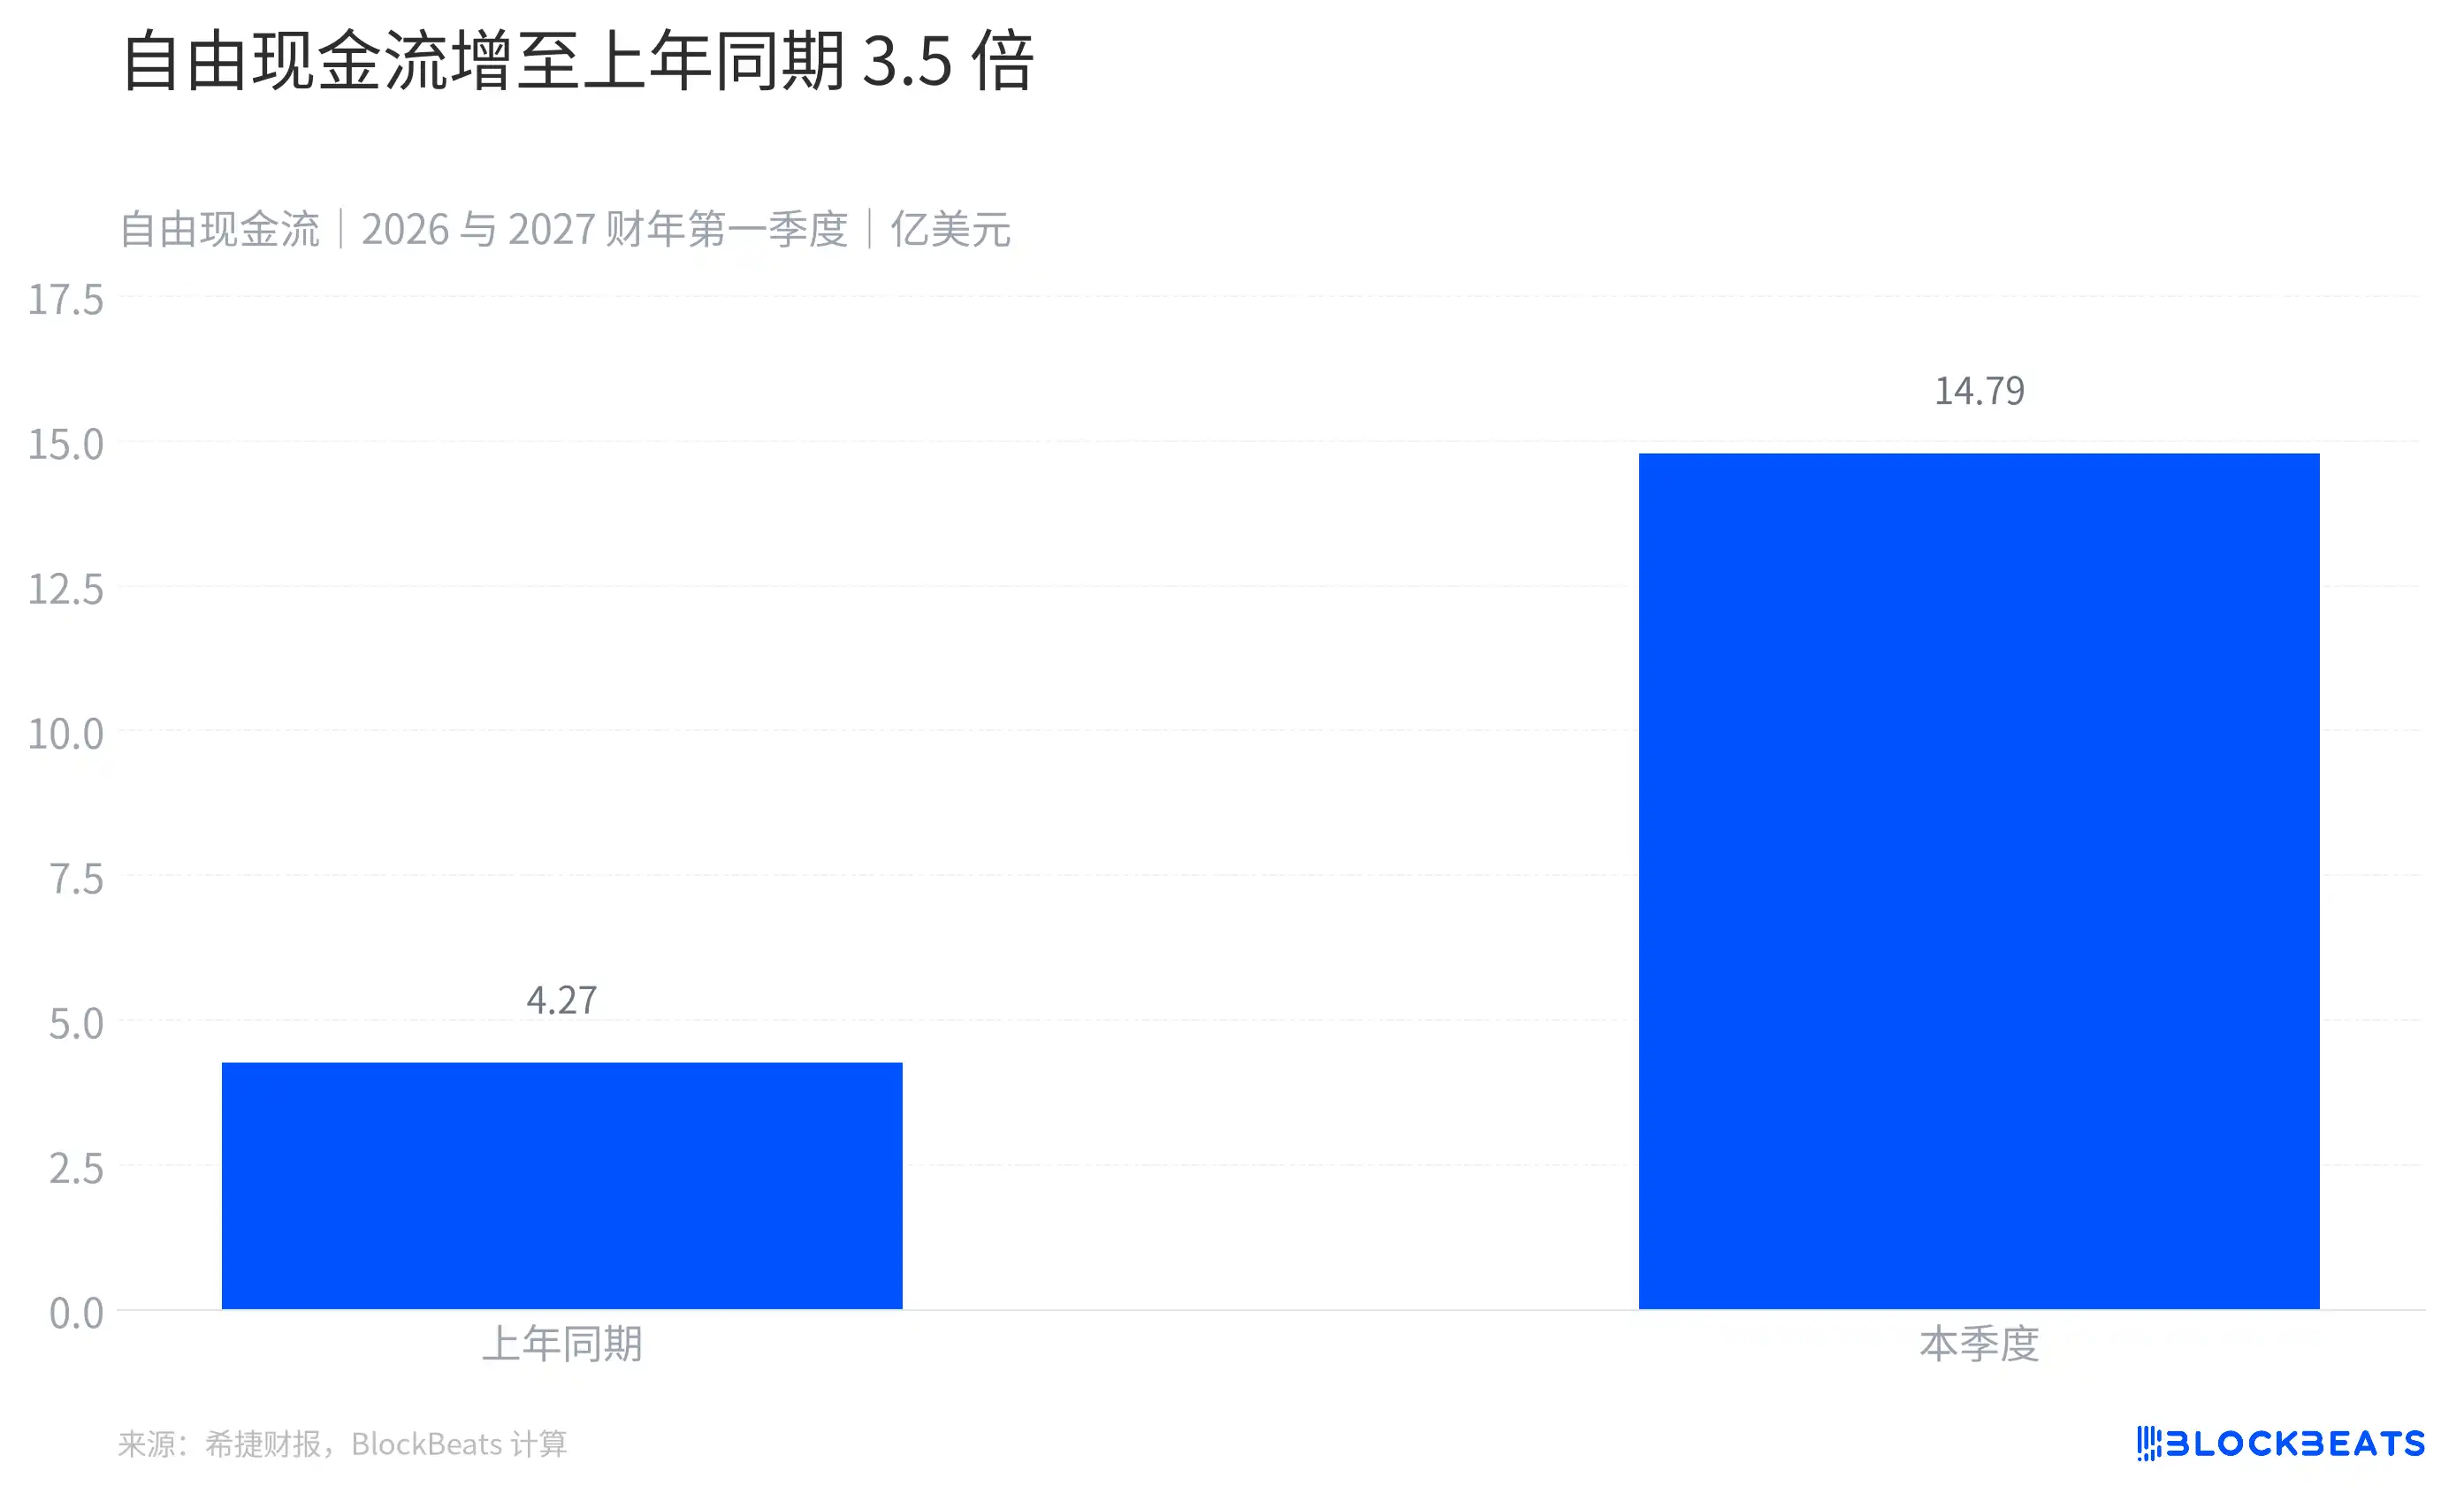
Seagate serbest nakit akışı
Gelir tablosunun ötesinde, Seagate'in bu çeyrekte işletme faaliyetlerinden elde ettiği nakit akışı 1,690 milyar dolar; mülk ve ekipman alımları gibi harcamalar düşüldükten sonra serbest nakit akışı 1,479 milyar dolar olup geçen yılın aynı döneminin yaklaşık 3,5 katıdır.
Serbest nakit akışı, şirketin kullandığı GAAP dışı bir göstergedir ve hesaplama yöntemi işletme nakit akışından ilgili sermaye harcamalarının çıkarılmasıdır. İşletmeden elde edilen nakdin ekipman yatırımı sonrasında kalan kısmını gözlemlemeye yardımcı olur, ancak tamamının hissedarlara dağıtılabilecek para olduğu anlamına gelmez.
Nakdin nereye gittiği de finansal raporda yazıyor. Şirket, çeyrek içinde yaklaşık 1,2 milyar dolar borç anaparası geri ödediğini ve temettü ile hisse geri alımı yoluyla hissedarlara 568 milyon dolar iade ettiğini belirtti. Nakit akış tablosundaki borç itfası ve geri alım harcamaları 1,262 milyar dolar olup geri ödenen anapara ölçütünden farklıdır.
Bu tablo okuyucuya, nakit yaratma kapasitesinin güçlenmesinin hesaptaki nakdin kesinlikle artacağı anlamına gelmediğini de hatırlatıyor. Seagate'in dönem sonu nakit ve nakit benzerleri 1,258 milyar dolar olup önceki çeyrek sonundaki 1,704 milyar doların altındadır. Şirket aynı çeyrekte hem borç ödedi, hem hisse geri alımı yaptı, hem de sermaye harcaması gerçekleştirdi; nakit giriş ve çıkışları dönem sonu bakiyesini birlikte belirledi.
Çeyrek sona erdikten sonra şirket ayrıca 750 milyon dolar ek borç anaparası geri ödeyerek toplam borcu yaklaşık 1,6 milyar dolara düşürdü. Bu rakam raporlama döneminden sonra gerçekleşti ve çeyrek sonu bakiyesi olarak değerlendirilemez.
Şirket gelecek çeyrekte ne öngörüyor?
Seagate, 2027 mali yılı ikinci çeyreğinde gelirin 4,8 milyar dolar, artı eksi 100 milyon dolar olmasını bekliyor. Rehberliğin orta noktasına göre bu, yeni açıklanan çeyreğe kıyasla yaklaşık %13 daha yüksek. Şirket ayrıca GAAP dışı seyreltilmiş hisse başına kazancın 9,20 dolar, artı eksi 0,20 dolar olmasını bekliyor.
Bu yalnızca yönetimin gelecek çeyreğe ilişkin tahminidir, gerçekleşmiş gelir değildir. Hisse başına kazanç rehberliği GAAP dışı esası kullanır ve bu yazının önceki bölümlerinde ele alınan GAAP net kârıyla aynı gösterge değildir.
Bu finansal rapor en net şekilde bir değişimi gösteriyor: gelir maliyetlerden daha hızlı büyüdüğünde, bir sabit disk üreticisinin kârı ve nakit akışı gelirinden daha hızlı genişleyebilir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler