Citi Yorumu: Murata'nın Notu 'Al'a Yükseltildi, AI Sunucuları MLCC Kârını Nasıl Artırıyor?

TL;DR
· Citi, Murata'nın notunu "Al"a yükseltti ve hedef fiyatı 15.000 yen'e çıkardı; bu, 26 Haziran kapanışına göre yaklaşık %39'luk bir yükseliş potansiyeli anlamına geliyor.
· AI sunucularında kullanılan MLCC miktarı, genel sunuculara kıyasla 5 kattan fazla; kapasite artışı, ortalama satış fiyatını (ASP) ve kar marjlarını yükseltiyor.
· Temel senaryoda tam bir fiyat artışı öngörülmüyor; değerleme tarihi zirvelerin üzerinde; AI talebi ve yen kuru ana riskler olarak öne çıkıyor.
Citi, Murata Manufacturing'in notunu "Nötr"den "Al"a yükseltti ve hedef fiyatı 3.900 yen'den 15.000 yen'e büyük ölçüde artırarak, AI sunucularının MLCC birim değerini ve kar marjlarını yükselteceğine bahse girdi.
Murata'nın 26 Haziran 2026'daki 10.770 yen'lik kapanış fiyatına göre, yeni hedef fiyat %39,3'lük bir yükseliş potansiyeli sunuyor; %0,6'lık temettü getirisi eklendiğinde, beklenen toplam getiri yaklaşık %39,9 oluyor. Bu yükseltmenin temelinde, basit bir elektronik bileşen talebi toparlanması değil, AI sunucularının MLCC miktarı, kapasitesi, birim fiyatı ve kar marjı yapısını değiştirmesi yatıyor.
MLCC, sunucular, elektrikli araçlar ve akıllı telefonlar gibi cihazlarda temel bir pasif bileşendir; birim fiyatı düşük olsa da kullanım miktarı çok yüksektir. AI sunucuları, özellikle GPU sunucuları, güç kararlılığı, anlık güç beslemesi ve yüksek verimlilik gerektirir; bu da sadece "daha fazla kapasitör satmak" değil, yüksek kapasiteli ve yüksek katma değerli ürünlerin payının artması anlamına gelir.
Hedef fiyat artışının arkasında, kar tahminlerinin büyük ölçüde yükseltilmesi yatıyor
Citi, Murata'nın Mart 2027 dönemi faaliyet karı tahminini 3.800 milyar yen'den 4.400 milyar yen'e yükseltti; bu, yıllık %56,1'lik bir artış anlamına geliyor. Mart 2028 dönemi faaliyet karı tahmini ise 4.260 milyar yen'den 6.300 milyar yen'e çıkarıldı; yıllık %43,2 artış. Yeni eklenen Mart 2029 dönemi tahmini ise 8.000 milyar yen olup, yıllık %27,0 artış öngörülüyor.
Bu, Murata'nın kar zirvesinin artık sadece önceki MLCC döngüsünün bir tekrarı olmadığı anlamına geliyor. Mart 2029 dönemine kadar, pasif bileşen bölümünün faaliyet kar marjının 2026'daki %27,2'den %43,7'ye, şirketin genel faaliyet kar marjının ise %15,4'ten %32,5'e yükselmesi bekleniyor.
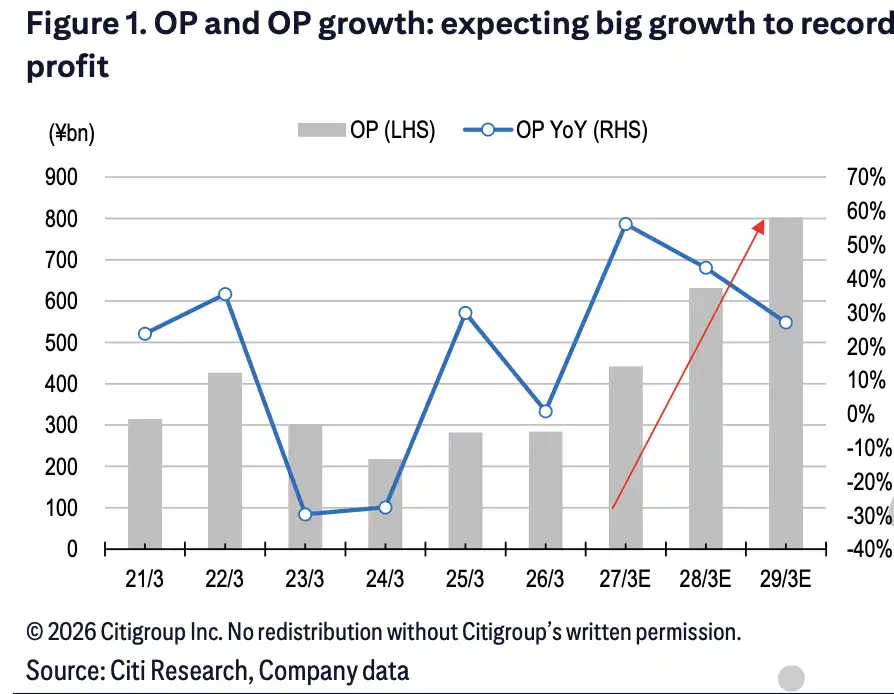
Faaliyet karı, 2025'te yaklaşık 2.800 milyar yen'den 2029'da 8.000 milyar yen'e yükselecek; 2027'de yıllık büyüme oranı %50'yi aşacak.
Kâr marjındaki artışın anahtarı, AI sunucularıyla ilgili MLCC'lerin payının yükselmesidir. Sunucuyla ilgili satışların payının 2025'te yaklaşık %20'den 2029'da yaklaşık %40'a çıkması bekleniyor. Bu süreçte, üst düzey MLCC'lerin birim fiyatı ve kâr marjı daha yüksek olup, Murata bu alanda yaklaşık %50 pazar payına sahiptir ve verim avantajı kâr esnekliğini daha da yoğunlaştırmaktadır.
Rapor, şirketin sermaye harcamalarının yüksek seviyede kalmaya devam ettiğini ve normal yıllık yaklaşık %10 kapasite artışının yanı sıra, AI sunucu MLCC'leri için ek %20 sermaye harcaması yapıldığını varsayıyor. Ancak AI ürünlerinin birim fiyatı daha yüksek olduğu için yeni yatırımların geri dönüşü daha hızlı oluyor ve RoIC'nin 2027'deki yaklaşık %15'ten 2029'da %25'in üzerine çıkması bekleniyor.
Bir AI Sunucu Kartında Daha Fazla ve Daha Pahalı MLCC Kullanılıyor
Bu kâr revizyonundaki en çarpıcı rakam, kart başına MLCC kullanımındaki değişimdir.
Genel bir sunucuda kart başına yaklaşık 2000 MLCC kullanılırken, GPU sunucularında bu sayı yaklaşık 11.000'dir; yani ikincisi birincinin 5 katından fazladır. Daha da önemlisi, MLCC kapasitansı da yükseltiliyor: 10μF'den 47μF'ye çıkarılıyor ve daha da standartlaşarak 100μF'ye ulaşması bekleniyor.
Sayı artışı satış hacmi sorununu çözerken, kapasitans yükseltmesi birim fiyat sorununu çözüyor. Daha yüksek kapasiteli ürünlerin üretimi daha zordur, malzeme, süreç ve verim açısından daha sıkı gereksinimler getirir ve Murata'nın ürün portföyünü daha yüksek kâr marjı aralığına taşıyabilir.
Citigroup, Mart 2027 dönemi için MLCC'nin Japon yeni cinsinden ASP'sinin yıllık %14 artacağını tahmin ediyor; önceki varsayım %6 idi. Bu kapsamda, AI sunucu MLCC'lerinin birim fiyat revizyonu önceki %30'dan %50'ye yükseltilirken, tüketici ürünlerindeki fiyat düşüş oranı daraldı.
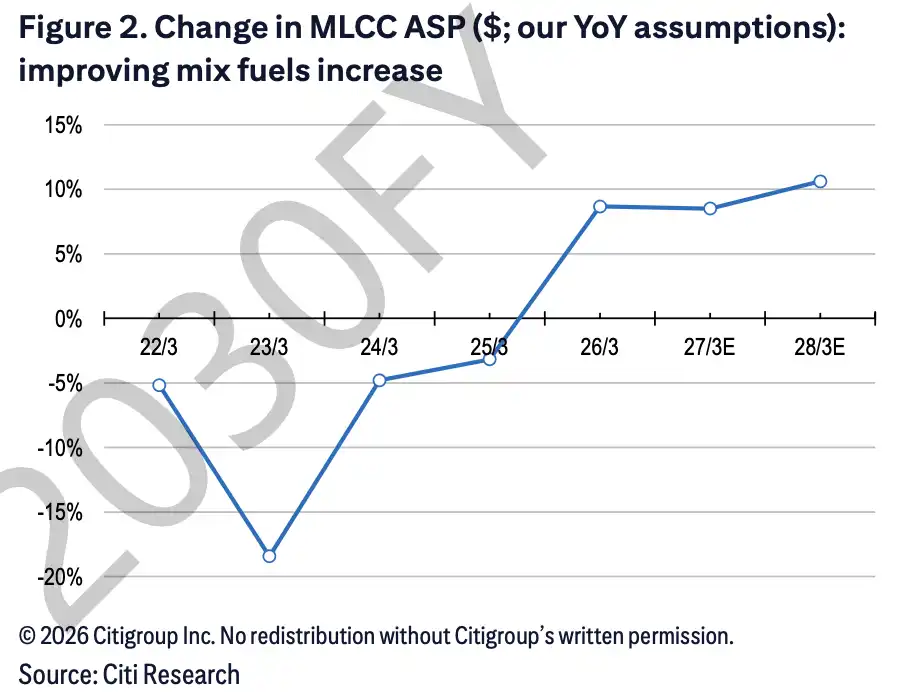
AI'nın etkisiyle MLCC ASP'si negatif büyümeden pozitife döndü ve 2027'de yaklaşık %14 artış gösterdi; bu esas olarak AI sunucu ürün portföyünün iyileşmesinden kaynaklanıyor.
AI sunucu sevkiyat beklentileri de yukarı yönlü revize edildi. 2026'da sevkiyatların yaklaşık %15, 2027'de ise yaklaşık %27 artması bekleniyor; daha önceki tahmin 2027'de yavaşlama yönündeydi. Yani piyasa, AI sunucu donanım genişlemesine ilişkin beklentilerde dönüm noktasını öteleyerek MLCC talebine daha uzun bir büyüme penceresi bıraktı.
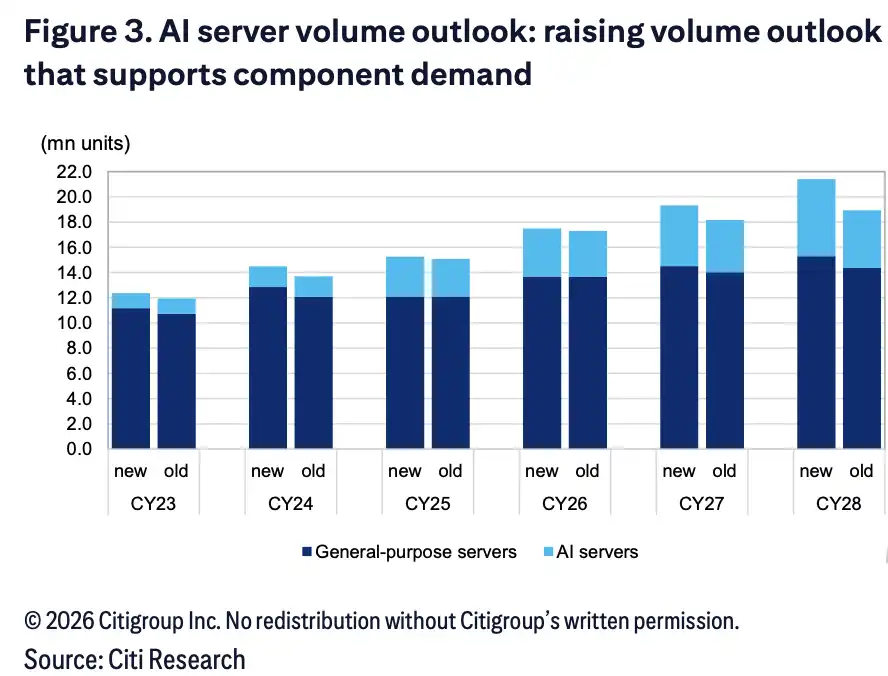
AI sunucu sevkiyatları 2025-2028 yılları arasında istikrarlı bir şekilde büyüyecek ve 2027'deki büyüme oranı, genel sunuculardan belirgin şekilde daha güçlü olan yaklaşık %27'ye revize edildi.
Bu nedenle Murata, sıradan pasif bileşen üreticilerine kıyasla daha fazla ilgi görmektedir. Çinli üreticiler çoğunlukla orta ve düşük segment ürünlerde kapasite artırırken, yüksek segment AI sunucu MLCC'leri hâlâ verim, malzeme ve üretim istikrarına daha bağımlıdır. Yüksek segment arzı hızlı bir şekilde yetişemediği sürece, AI sunucularından gelen yeni talep, Murata'nın ASP ve kârlılık iyileşmesi olarak daha kolay yansıyacaktır.
Değerleme de yükseldi, 2029 yılı F/K oranı tarihi zirveyi aştı
15.000 JPY hedef fiyatı hiç de düşük değil. Citigroup, RoIC-WACC modelini kullanarak, 2029 Mart dönemini baz yıl alıp düzeltilmiş RoIC'yi %25,5 ve WACC'yi %5,3 olarak varsaymıştır. Burada, öz sermaye risk primi %4'ten %3'e düşürülmüştür.
Bu hedef fiyat, 2029 mali yılı için beklenen F/K oranının yaklaşık 43 katına denk gelmektedir; bu, Murata'nın tarihi zirvesi olan 30-35 katın üzerindedir. 2028 mali yılı kârına göre bakıldığında, karşılık gelen F/K oranı yaklaşık 54 kattır. Başka bir deyişle, piyasanın bu değerlemeyi kabul etmesi için, AI sunucularının getirdiği kâr artışının kısa vadeli bir stok döngüsü değil, RoIC'nin sürekli olarak daha yüksek bir seviyede kalmasını sağlayacak bir faktör olduğuna inanması gerekir.
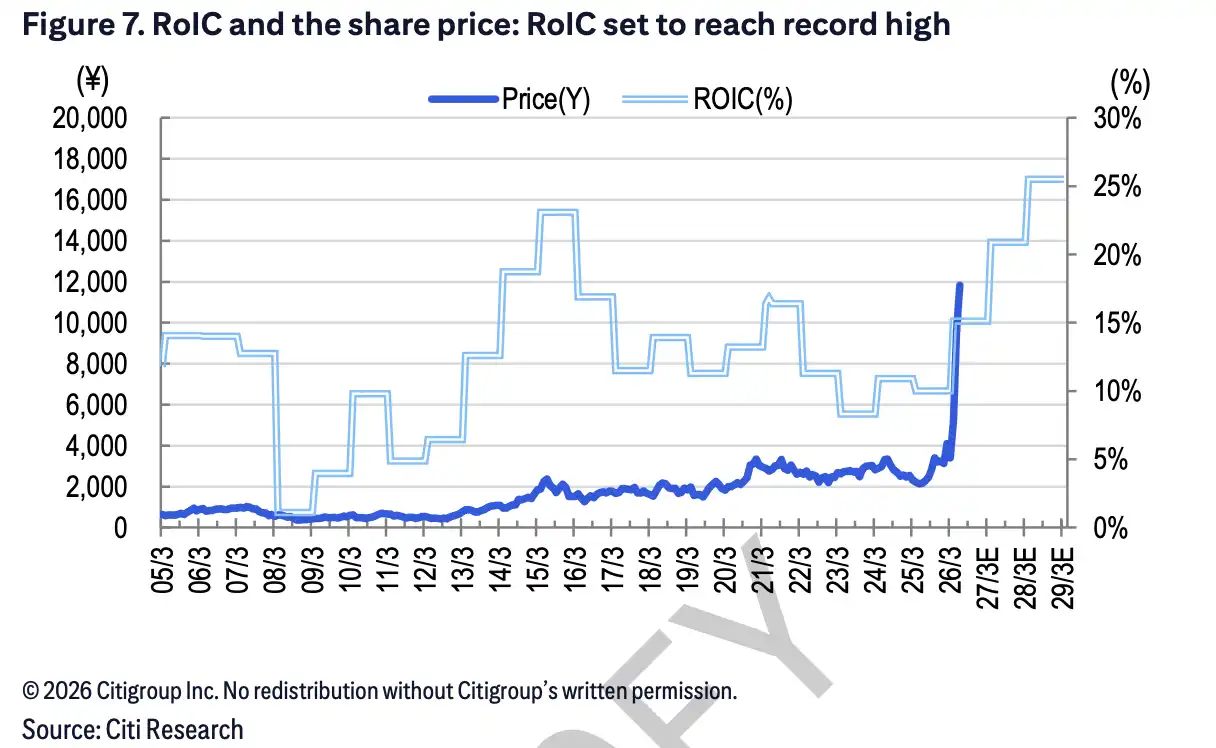
RoIC'nin, AI sunucu ağırlığının artmasıyla birlikte toparlanarak 2029'da %25'in üzerine çıkması bekleniyor; hedef fiyat, hisse senedinin önceki zirveleri aşmasına karşılık geliyor.
Rapordaki iyimser senaryo daha yüksek bir esneklik sunuyor: Yen 170 JPY/USD seviyesine geriler ve AI talebi beklentileri aşmaya devam ederse, Bull senaryosunda hedef fiyat 20.000 JPY'ye ulaşabilir. Tersine, sunucular stok düzeltmesine girerse ve Yen 150 JPY/USD'ye yükselirse, Bear senaryosunda hedef fiyat 9.000 JPY olur.
Bu da yatırımcılara, mevcut hedef fiyatın zaten yüksek bir AI gerçekleşme beklentisi içerdiğini hatırlatıyor. AI sunucu sevkiyatları, MLCC yüksek segment arzı, Yen döviz kuru ve değerleme toleransı, nihai getiriyi etkileyecektir.
Şirket henüz tam kapsamlı fiyat artışı yapmadı, ayrışma arz-talep ve döviz kurunda kalıyor
Yanlış anlaşılabilecek bir nokta şudur: Baz senaryo, tüm ürün grubunda fiyat artışını içermemektedir.
Ocak-Mart döneminde MLCC BB oranı 1,36'ya yükselerek 10 yılın en yüksek seviyesine ulaştı ve piyasa bir ara Murata'nın daha geniş çaplı bir fiyat artışına gidebileceğini bekledi. Ancak şirket yönetimi, son mali sonuç brifinginde, analist yuvarlak masa toplantısında ve 17 Haziran'da Nikkei ile yaptığı röportajda, şu anda arz-talep kaynaklı tam kapsamlı bir fiyat artışı planı olmadığını belirtti.
Bu, mevcut kâr revizyonunun esas olarak AI sunucu yüksek segment ürünlerinin payının artmasından, yani "doğal ASP iyileşmesinden" kaynaklandığı ve Murata'nın tüm MLCC serisinde fiyat artışı yapacağı varsayımına dayanmadığı anlamına geliyor.
Gelecekte tüm ürün hatlarında %10'un üzerinde bir fiyat artışı gerçekleşirse, Mart 2029 dönemi faaliyet karı 920 milyar JPY'ye ulaşabilir ve bu da hisse senedinin adil değerini yaklaşık 18.000 JPY olarak belirler. Ancak bu temel senaryo değildir; BB oranının yüksek kalıp kalmayacağı, rakiplerin fiyat artışını takip edip etmeyeceği, müşterilerin bu artışı kabul edip etmeyeceği ve kapasite artışının arz-talep dengesini ne ölçüde sıkıştıracağı gibi faktörlere bağlıdır.
Riskler de aynı noktalarda yoğunlaşmıştır: AI sunucu talebinin yavaşlaması, GPU sunucu stoklarının düzeltilmesi, Murata'nın kapasite artışının beklentilerin altında kalması veya JPY döviz kurunda büyük dalgalanmalar, bu kar revizyonunun temelini zayıflatabilir. Halihazırda 2029 yılı için 43 kat beklenen F/K oranıyla değerlenen hisse senedinde, AI sunucu hikayesinin gerçekleşmeye devam etmesi ve yalnızca tek seferlik bir hedef fiyat artışıyla sınırlı kalmaması gerekir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler