Kripto finansmanının mevcut durumu ve 2025'te VC görünümü: Zorlu kaynak toplama sürecinden yeni bir likidite paradigmasına
Orijinal başlık: Kripto VC'nin Durumu
Orijinal yazar: Mason Nystrom
Orijinal çeviri: TechFlow
Kuruculara kripto para finansmanının mevcut durumu hakkında bazı içgörüler ve kripto para VC'nin geleceği için kişisel tahminlerimden bazılarını sunmak.
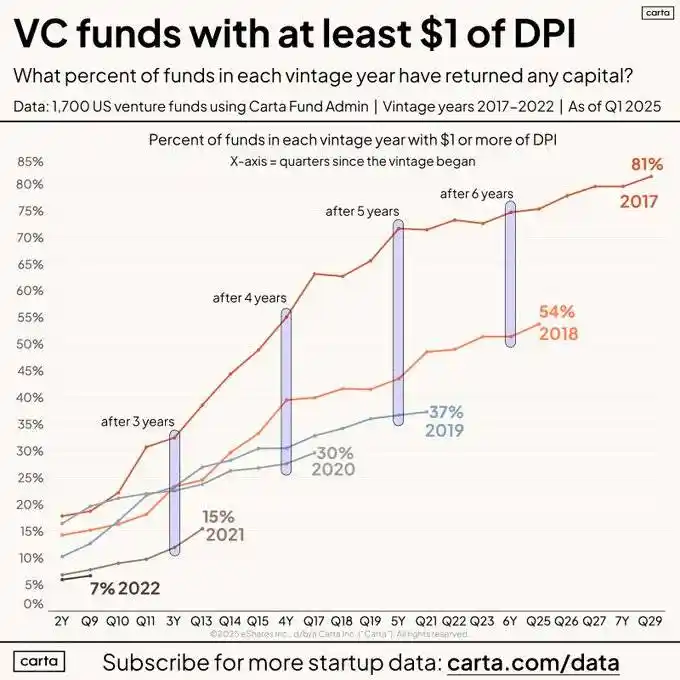
Açıkçası: Finansman ortamı, yukarı akış DPI (Derin Gelgit Notu: kripto para piyasasındaki merkezi olmayan finans (DeFi) varlıklarının performansını izleyen piyasa değeriyle ağırlıklandırılan bir endeks) ve LP finansman zorlukları nedeniyle zordur. Tüm VC sektörüne bakıldığında, fonların aynı zaman diliminde LP'lere geçmişe kıyasla daha az para iade ettiği görülmektedir.
Bu da mevcut ve yeni VC'ler tarafından elde edilen net sermayede bir azalmaya yol açmış ve sonuç olarak kurucular için daha zor bir finansman ortamına yol açmıştır.
Bu, kripto işletmeleri için ne anlama geliyor?
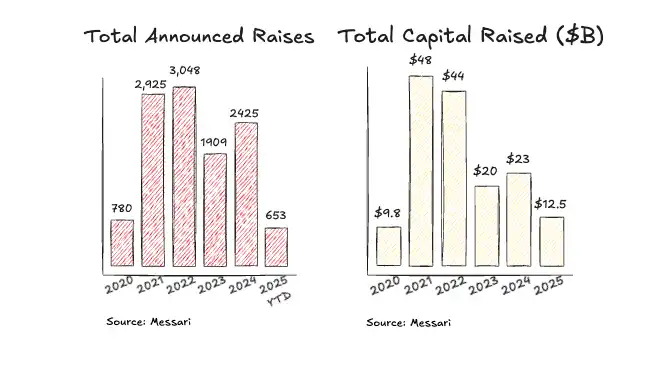
2025'teki işlemler yavaşlıyor, ancak 2024'teki sermaye dağıtım hızıyla eşleşiyor.
· İşlem sayısındaki yavaşlama, birçok VC'nin fonlarının sonuna yaklaşması ve dağıtılacak daha az sermayeyle ilgili olabilir.
· Bazı büyük işlemler hala büyük fonlar tarafından yapılıyor, bu nedenle sermaye dağıtım hızı önceki iki yılla aynı seviyede.
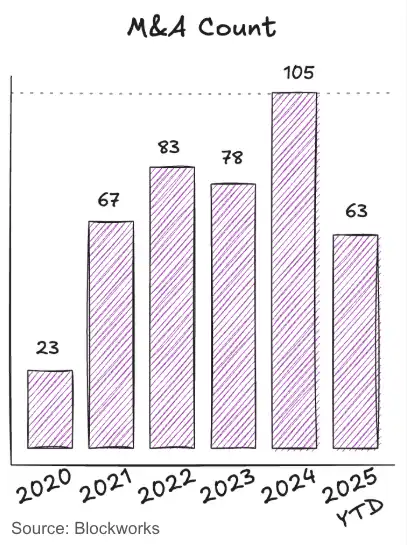
Kripto birleşme ve satın alma işlemleri son iki yılda iyileşmeye devam etti ve bu da likidite ve çıkış fırsatları açısından iyiye işaret. NinjaTrader, Privy, Bridge, Deribit, HiddenRoaad vb. dahil olmak üzere son dönemdeki büyük birleşme ve devralma işlemleri, daha fazla kripto sermaye girişiminin konsolide edilmesi ve desteklenmesi için olumlu işaretler veriyor.
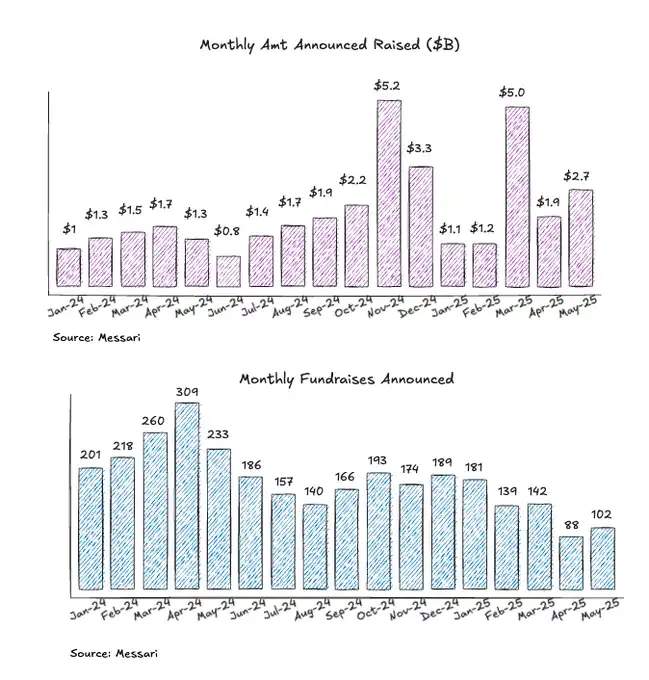
Geçtiğimiz yıl boyunca işlem sayısı nispeten istikrarlı seyretti ve bazı büyük, ileri aşamadaki işlemler 2024'ün 4. çeyreğinde ve 2025'in 1. çeyreğinde tamamlandı (veya duyuruldu). Bunun temel nedeni, daha fazla işlemin fonlamanın her zaman bol olduğu erken ön tohum, tohum ve hızlandırıcı aşamalarında olmasıdır.
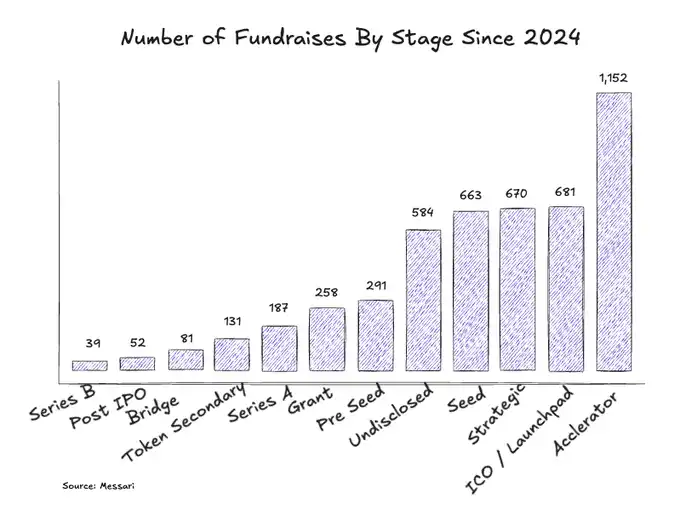
Hızlandırıcılar ve Lansman Rampaları, tüm aşamalarda işlem sayısına öncülük ediyor
2024'ten bu yana piyasada çok sayıda hızlandırıcı ve Launchpad platformu ortaya çıktı. Bu durum, daha ciddi bir sermaye ortamını ve kurucuların token'ları daha erken piyasaya sürmeyi tercih etmelerini yansıtıyor olabilir.
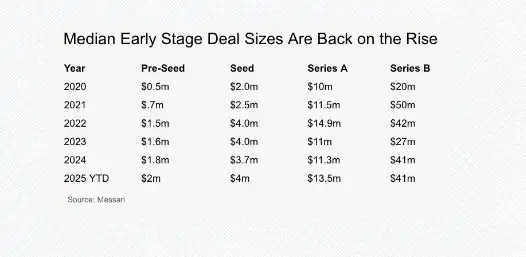
Erken aşamadaki ortalama işlem büyüklüğü toparlandı
Tohum öncesi finansman büyüklüğü her geçen yıl artmaya devam ediyor ve bu da piyasada erken aşamada hala yeterli fon olduğunu gösteriyor. Ortalama tohum, A ve B turları 2022 seviyesine yaklaştı veya bu seviyeye geri döndü.
Kripto Girişim Sermayesi Gelecek Aşaması Tahmini
1: Token'lar ana yatırım mekanizması haline gelecek
Token ve hisse senedinden oluşan ikili yapıdan, tek bir varlığın değer kazanmasının birleşik yapısına geçin. Tek bir varlık, tek bir değer artışı hikayesi.
Orijinal tweet bağlantısı: https://x.com/MorphoLabs/status/1930973177691189423
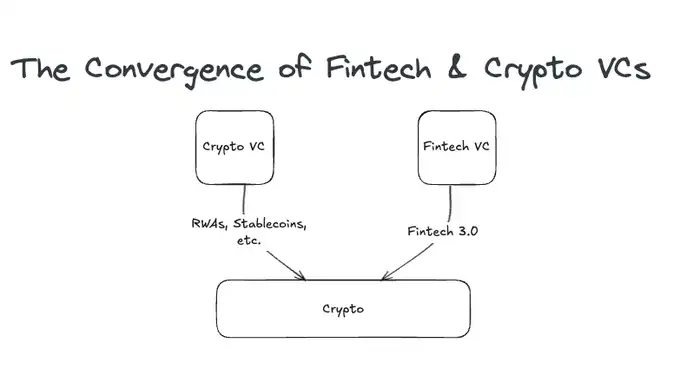
2: Fintech ve kripto VC'nin bir araya gelmesi
Her fintech yatırımcısı, kripto para birimi üzerine kurulu yeni nesil ödeme ağlarına, yeni bankalara ve tokenleştirilmiş platformlara yatırım yapmayı hedeflediğinden, bir kripto para yatırımcısına dönüşüyor. Kripto VC'leri için rekabet yaklaşıyor ve henüz stablecoin/ödeme alanına yatırım yapmamış birçok kripto VC, deneyimli fintech VC'leriyle rekabet etmekte zorlanacak.
3: Likidite girişim sermayesinin yükselişi
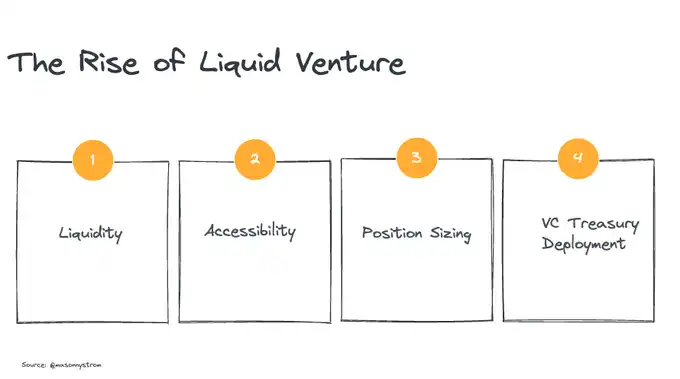
"Likidite girişim sermayesi" - likidite token piyasasındaki girişim sermayesi fırsatları.
· Likidite – Halka açık varlıkların/tokenların likiditesi daha hızlı likidite anlamına gelir.
· Erişilebilirlik – Özel girişim sermayesinde erişim sağlamak kolay değildir ve likit girişim sermayesi, yatırımcıların her zaman anlaşmayı kazanması gerekmediği, varlığı doğrudan satın alabilecekleri anlamına gelir. Tezgah üstü opsiyonlar da mevcuttur.
· Pozisyon Boyutlandırma – Şirketler tokenları daha erken ihraç ettiğinden, bu, küçük fonların yine de anlamlı pozisyonlar oluşturabileceği ve büyük fonların da benzer şekilde daha büyük piyasa değerine sahip likit varlıklara yatırım yapabileceği anlamına gelir.
· Sermaye Tahsisi - En iyi performans gösteren birçok risk sermayesi yatırımcısı, geçmişte risk sermayelerini BTC ve ETH gibi token'larda tutmuş ve bu da aşırı getiri sağlamıştır. Şahsen, risk sermayesi yatırımcılarının daha fazla sermayeyi erken talep ettiği ayı piyasası döngülerinde bunun daha normal hale geleceğine inanıyorum.
Kripto para, risk sermayesi alanında öncü olmaya devam edecek
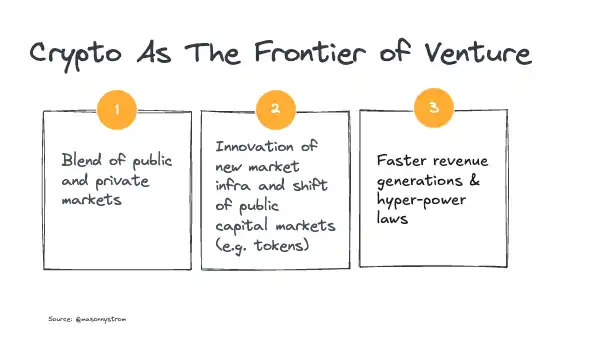
Halka açık ve özel sermaye piyasalarının birleşmesi, risk sermayesi gelişiminin yönüdür ve şirketler halka arzı erteledikçe, daha geleneksel risk sermayesi yatırımcıları likit piyasalara (halka arz sonrası holding araçları) veya ikincil piyasalara yatırım yapmayı tercih eder. Kripto para, risk sermayesinin ön saflarında yer alır. Kripto para, yeni sermaye piyasalarının oluşumunda yenilikler sunmaya devam etmektedir. Daha fazla varlık zincir içi platforma taşındıkça, daha fazla şirket zincir içi öncelikli sermaye oluşumuna yönelecektir.
Son olarak, kripto para birimleri, geleneksel girişim sermayesine kıyasla daha fazla güç yasası getirisine sahip olma eğilimindedir ve en iyi kripto varlıklar, egemen dijital para birimlerinin ve yeni finansal ekonominin temel katmanı olmak için rekabet etmektedir. Bu merkeziyetsizlik daha büyük olacak, ancak kripto para birimlerinin süper güç yasası ve oynaklığı, asimetrik getiri arayışında sermayeyi kripto para girişim sermayesi alanına çekmeye devam edecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler