Şifreleme Girişim Sermayesi Artık Var Olmayacak mı? Piyasanın Eleme Dönemi Başladı
Orijinal Başlık: Kripto VC'lerin Büyük Çekilmesi
Orijinal Yazar: Catrina
Çeviren: Peggy, BlockBeats
Derleyenin Notu: "Coin ve Çık" artık geçerli olmadığında, kripto girişim sermayesi, eskiden en sağlam temellerine sahip olduğu sistemi kaybetmeye başladı.
Son üç döngü boyunca, token dönüşümü ve getirinin ana yolu olmuştur. Bu ön kabul etrafında, sektör tanıdık bir ritim oluşturdu: erken aşama finansman, anlatı genişlemesi, piyasaya sürüm, fiyatın realize edilmesi. Ancak, on-chain gelirin yeni bir kriter haline gelmesi, meme coin'lerin likiditesinin dağılması, perakende yatırımcı fonlarının daha riskli varlıklara taşınması gibi bir ortamda, bu mekanizma işlevsiz hale geliyor.
Daha doğrudan bir değişiklik ise, token projelerinin getiri beklentilerinin sıkıştırıldığı, ancak hisse senedi yolunun yeniden cazip hale geldiği noktadır. Erken yatırımcılar "coin ve çık" projelerine daha temkinli hale geldi, ileri aşama fonlar ise gerçek gelire ve satın alma beklentisine sahip "web2.5" şirketlerine yöneldi. Kripto girişim sermayesi artık nispeten kapalı bir rekabet ortamında değil, zorunlu olarak geleneksel finansal teknoloji fonlarıyla rekabet etmek zorunda.
Bu süreçte, daha derin bir sorun yavaş yavaş ortaya çıkıyor: sermaye artık kıt olmadığında, VC'ler ne sunabilir?
Son birkaç yılda, en karakteristik projelerden bazıları neredeyse kurumsal sermayeyi atlayarak doğrudan ağ etkisi ve gelir modeli kurmuştur. Bu, fonların artık yüksek kaliteli projelere girişin "geçiş belgesi" olmadığı anlamına gelir. Kurucular için, VC'nin tanımlı bir marka desteği ve somut artımlar sağlayıp sağlayamayacağına bağlı olarak var olup olmayacağı sorusu ortaya çıkar, sadece nakit değil.
Yeni pazar yapısı altında, kripto girişim sermayesinin kendi "ürün tanımını" yeniden bulması gerekmektedir. Aksi takdirde, bu döngüde elenecek olanlardan biri haline gelecektir.
Aşağıda orijinal metin yer almaktadır:
Kripto girişim sermayesi şu anda bir çıkmazdadır. Son üç döngü boyunca, token çıkışı her zaman fazla getirinin ana kaynağı olmuştur, ancak şimdi bu model önemli bir yeniden yapılanma yaşıyor. Hangi tür token'ın değerli olduğu, tanımı şu anda canlı bir şekilde yeniden yazılıyor ancak sektör genelinde birleşik bir değerlendirme çerçevesi henüz oluşmadı.
Peki, tam da ne oluyor?
Bu kripto piyasasındaki yapısal değişimler, önceki hiçbir zamanda aynı dönemde görülmemiş birçok farklı gücün bir araya gelmesinin sonucudur:
1/ HYPE'ın yükselişi, tüm token piyasasını etkileyecek şekilde yan saldırıya uğradı. Bu bir şeyi kanıtladı: bir token fiyatı gerçek gelir tarafından desteklenebilir ve bu gelirin %97'si veya daha fazlası on-chain kaynaktan gelir. Bu örnek hızla piyasada "anlatı itici ancak temel zayıf" olan yönetişim token'larına kolektif bir hayal kırıklığı yaşattı—örneğin, erken dönemde menkul kıymetler düzenlemesinden kaçınmak için kullanılan ve doğrudan gelir dağıtımı yapmak için zor olan L1 ve "yönetişim token'ları". Neredeyse bir gecede, HYPE piyasa beklentilerini yeniden şekillendirdi: Gelir yeteneği artık bir artı değil, en düşük eşik haline geldi.
2/ Diğer projelere zincirleme etki beraberinde gelir: 2025 yılına kadar, bir projenin on-chain gelire sahip olması durumunda genellikle menkul kıymet olarak kabul edilirken; HYPE'dan sonra, on-chain gelire sahip olmayan projeler çoğu hedge fonu tarafından sıfırlanma riskiyle karşı karşıya kalmaktadır. Bu durum çoğu projeyi, özellikle DeFi olmayan projeleri, ikileme sokmakta ve acil olarak yol değişikliğine gitmeye zorlamaktadır.
3/ PUMP ise sisteme şiddetli bir "arz şoku" yaşatmıştır. Meme coin çılgınlığı, token arzını patlama yaşatarak piyasa yapısını temelden sarsmıştır — dikkat ve likidite ciddi şekilde dağıtılmıştır. Sadece Solana'da, yılda yaklaşık 2000-4000 olan yeni token çıkarımı miktarı, zirve döneminde 4.000-5.000'e fırlamış, hemen hemen likiditenin artmadığı bir ortamda pastayı yaklaşık 20 katına bölmüştür. Yüksek getiri peşinde koşan aynı fonlar ve dikkat, artık altcoinlere yatırım yapmaktan ziyade daha kısa vadeli meme coin işlemlerine yönelmektedir.
4/ Bireysel yatırımcıların risk sermayesi akışı alternatifleri hızla artmaktadır. Tahmin piyasaları, hisse senedi sürekli vadeli sözleşmeler, kaldıraçlı ETF'ler gibi ürünler, doğrudan kripto altcoinlere giren yatırım akışının bir kısmını hedef almaktadır. Aynı zamanda, varlık tokenleştirme teknolojisinin olgunlaşması, yatırımcıların blue-chip hisse senetlerine kaldıraçlı işlem yapmalarına olanak tanımaktadır; bu varlıklar hem çoğu altcoin gibi sıfırlanma riskiyle karşı karşıya değildir hem de daha sıkı bir düzenleme altındadır, bilgi daha şeffaf olup bilgi dezavantajı daha düşüktür.
Bu değişiklikler, bir sonuç doğurmuştur: token yaşam döngüsü önemli ölçüde kısaltılmıştır. Zirveden dibe dönüşün periyodu önemli ölçüde kısalırken, bireysel yatırımcıların "uzun vadeli tutma" isteği keskin bir şekilde azalmıştır ve bunun yerine daha hızlı fon döngüsü gelmiştir.
Core Issue
Bu bağlamda, neredeyse tüm risk sermayedarları şu temel soruları sürekli olarak düşünmektedir:
1/ Aslında şirket hissesi mi, token mi yoksa ikisinin kombinasyonuna mı yatırım yapıyoruz?
En büyük zorluk, şu anda "token değerinin nasıl biriktirileceği" konusunda olgun bir model olmamasıdır. Aave gibi öncü projelerde bile, DAO ve hisse yapıları arasında hala süregelen tartışmalar bulunmaktadır.
2/ On-chain değer birikiminin en iyi uygulamaları nelerdir?
Şu anda en yaygın uygulama, token geri alımıdır, ancak "yaygın" kelimesi "doğru" anlamına gelmez. Uzun süredir mainstream geri alım mantığına karşıyız: bu mekanizma "zehirleyici" niteliktedir, gerçek gelire sahip olan projeleri zor duruma düşürebilir.
Sorun şu ki, mekanizmanın motivasyonu baştan yanlıştır.
Geleneksel şirketler genellikle büyüme fırsatları azaldığında veya hisse fiyatı düşüklüğe uğradığında geri alım yaparlarken; kripto projelerinin geri alımları genellikle bireysel yatırımcılar ve piyasa algısı baskısı altında "anlık olarak uygulanmak zorunda" kalır — bu baskı kendisi son derece duygusal ve istikrarsızdır. Belki de sadece geri alım için 10 milyon dolar ayırdınız ve tekrar yatırım yapabilirdiniz, ancak ertesi gün bir likidite sağlayıcı nedeniyle pazar sizi tamamen yutabilir.
Kamu Şirketi, hisseleri düşük olduğunda geri alırken; token geri alımı genellikle önceden sinyal verilip (front-run) ve kısmi zirvelerde gerçekleştirilir.
Eğer işiniz çoğunlukla zincir-dışı gelire dayalı bir B2B modeliyse, bu tür geri alım çabaları boşa çıkacaktır. Benim şahsi görüşüme göre, yıllık geliriniz 20 milyon doların altındaysa, perakende yatırımcıları memnun etmek adına geri alım yapmak neredeyse hiçbir meşru nedenle desteklenemez - bu fonlar büyümeye öncelikle yatırılmalıdır.
Fourpillars'ın bir raporunu/screenshot'ını oldukça doğru buluyorum: bile onu onlarca milyon dolarlık bir geri alım bile, projeye uzun vadeli fiyat tabanı oluşturmada önemli bir etki yaratmakta zorlanır.
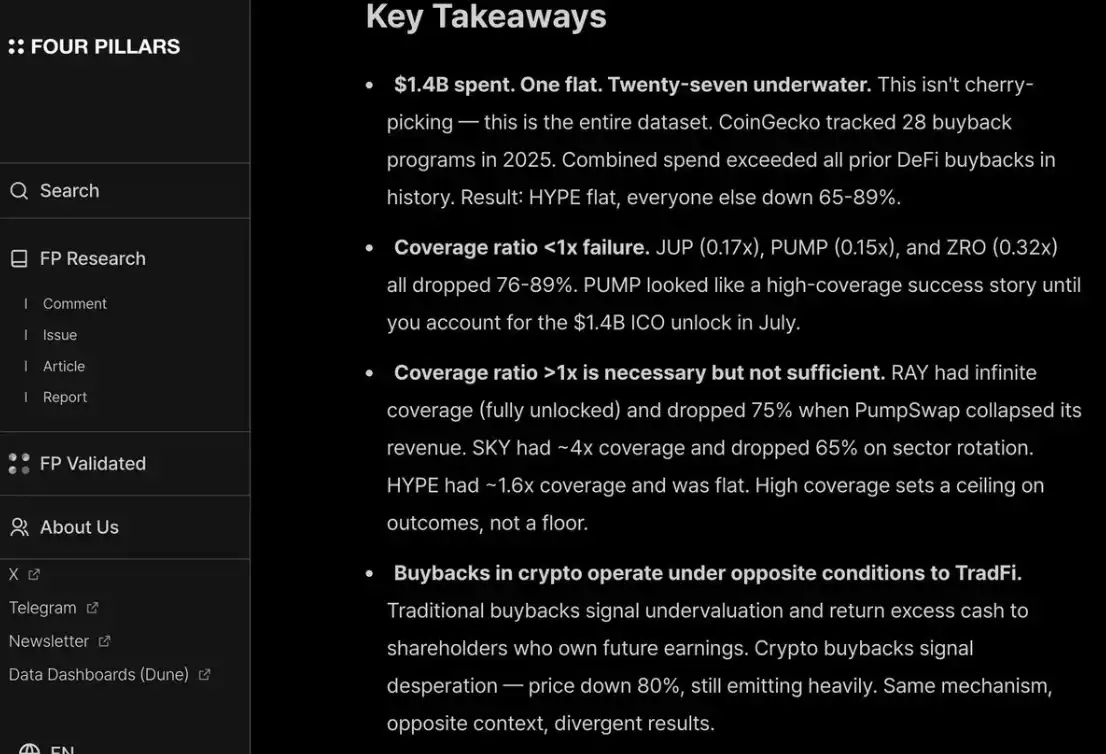
Ayrıca, perakende yatırımcıları ve hedge fonları memnun etmek amacıyla HYPE'ın yaptığı gibi, sürekli ve şeffaf bir şekilde geri alım yapmak zorundasınız. Bunu başaramadığınız sürece, PUMP gibi piyasa tarafından cezalandırılacaksınız - çünkü piyasa "onu güvenmiyor" olarak görecektir. Gerçekte tamamen değerini düşüren bunun P/F oranı sadece 6x'dir, çünkü o kadar fazla geliri bünyesinde barındırabilirdi.
3/ "Kripto Prim" tamamen kaybolacak mı?
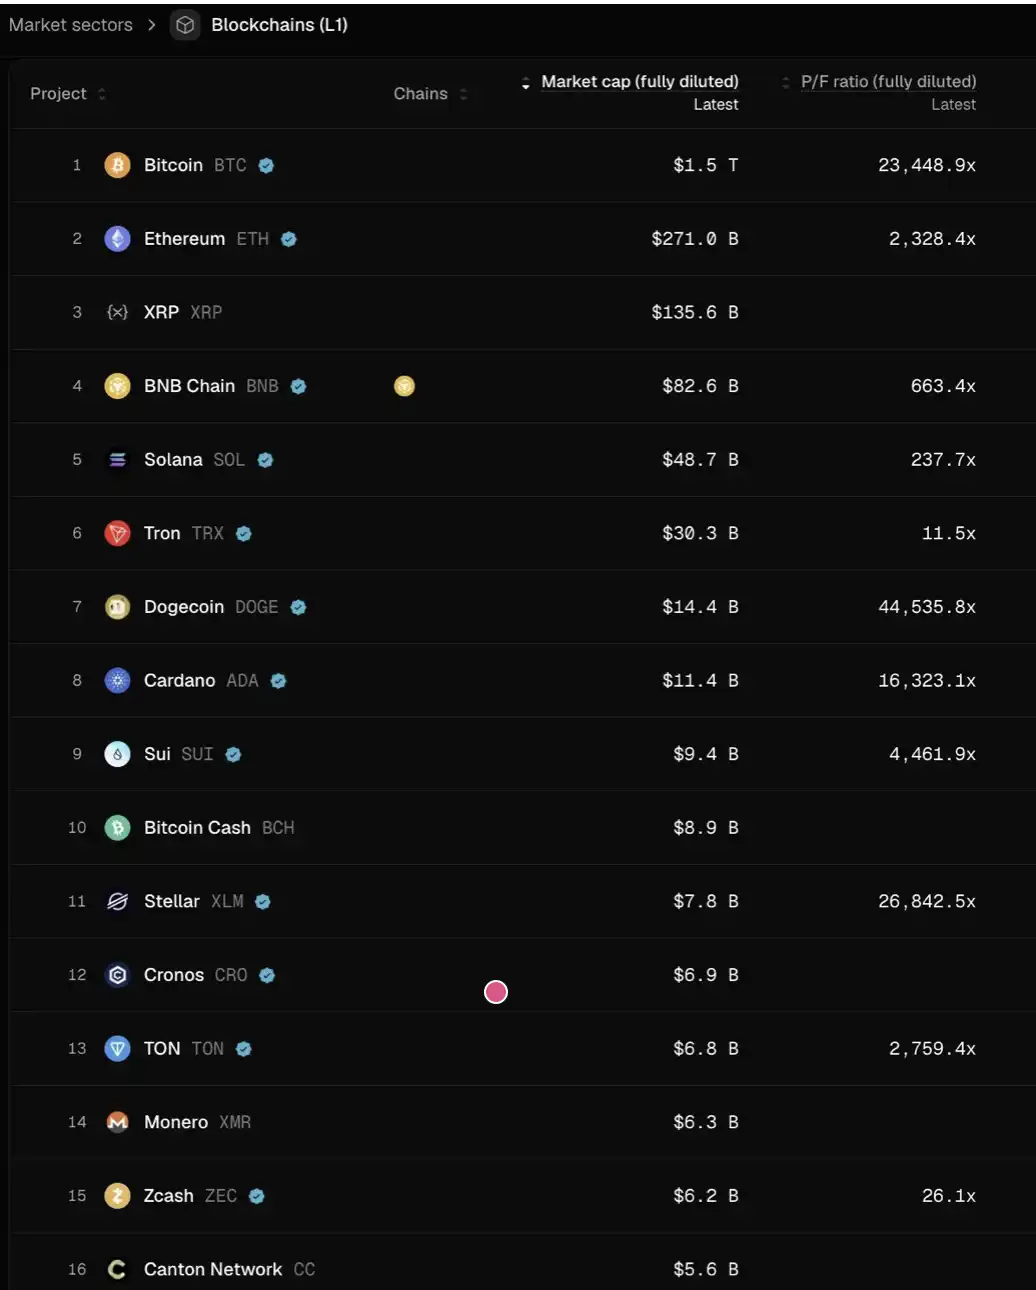
Bu, gelecekte tüm projelerin değerlemesinin, muhtemelen geleneksel kamu şirketlerine benzer aralıklara - yani genel olarak gelirin 2-30 katı arasına - dönmesi anlamına gelir.
Bu durumun ne anlama geldiğini ciddi şekilde düşünmek mantıklıdır: Bu varsayım doğruysa, mevcut seviyelerden çoğu L1'in fiyatının, bu değerleme sistemine uyum sağlamak için %95'ten fazla daha fazla düşmesi gerekebilir. Nadir istisnalar dışında - TRON, HYPE ve gerçek gelire sahip diğer DeFi projeleri gibi - ayakta kalmak zor olabilir.
Bu, token kilidinin sağladığı ekstra satış baskısını dahi göz önünde bulundurmamaktadır.
Şahsi olarak, durumun bu kadar ileri gitmeyeceğini düşünüyorum. HYPE aslında, yatırımcıları erken aşamadaki projelerin "çıkışta gelire sahip/ kullanıcı büyümesi" olup olmadığı konusunda aşırı hızlı tepki veren "anormal değer beklentileri" yarattı. Ödemeler, DeFi gibi "sürdürülebilir yenilik" için, bu tür talepler makul olsa da; ancak "devrim niteliğinde yenilik" için, inşa, yayın, büyüme ve gerçek gelir patlaması arasında zaman geçmesi gerekmektedir.
Geçmiş iki dönemde, "devrim niteliğinde teknolojiye" aşırı hoşgörülü olan ve yeni L1, Flashbots/MEV gibi yüksek soyut anlatımlarla 8-9 tur finansmanlı "sabır+ inanç (umut+zaferi)" yaşadıktan sonra, hızla başka bir uç noktaya yönelerek, yalnızca DeFi projelerine bahis yapmaya istekli olan bir "aşırı ayar" haline geldik.
Ama saat sonunda geriye sallanır.
DeFi projeleri için, "nicel temel analiz" ile fiyatlandırma yapmak gerçekten endüstrinin olgunluğunun bir göstergesidir; ancak DeFi dışı alanda, "nitel temel analiz" de göz ardı edilmemelidir: kültür, teknoloji yeniliği, devrim niteliğinde fikirler, güvenlik, merkezsizlik derecesi, marka değeri ve sektörle bağlantı yeteneği gibi unsurlar. Bu boyutlar, basitçe TVL veya on-chain geri alım verilerine yansımayacaktır.
Peki, bundan sonra ne olacak?
Token projelerinin getiri beklentisi belirgin bir şekilde azalmışken, hisse senedi tabanlı işletmeler aynı derecede soğuma yaşamadı. Bu ayrım, erken ve büyüme aşaması yatırımlarında özellikle belirgin bir şekilde ortaya çıkmaktadır:
Erken aşamada yatırımcılar, "gelecekte token çıkışı yapacakları" projelere yönelik olarak daha fazla fiyat hassasiyeti göstermeye başladı; aynı zamanda, hisse senedi tabanlı projelere olan ilgi belirgin bir şekilde arttı, özellikle mevcut birleşme ve satın alma ortamı göreceli olarak dostane olduğu dönemde. Bu durum, 2022–2024 yıllarıyla belirgin bir şekilde zıtlık oluşturuyor—o dönemde, token çıkışı varsayılan yol olarak kabul ediliyor ve altında yatan varsayım, "token değerinin primli bir şekilde devam edeceği" idi.
Sonraki aşamada, kripto özgün bağlamda marka avantajına ve kaynak gücüne sahip yatırımcılar, giderek daha fazla "web2.5" şirketlere bahis yapmaya başlıyor—bu şirketlerin değerleme mantığı daha çok gerçek gelir büyümesine dayanıyor. Bu durum aynı zamanda onları yabancı bir rekabet alanına sokuyor: doğrudan cross-over fonları ve geleneksel Web2 finansal teknoloji fonları (örneğin Ribbit Capital veya Founders Fund) ile rekabet etmek zorunda kalıyorlar, zira bu fonlar geleneksel finansal bağlamda, yatırım portföyü sinerjisi ve erken aşama projeleri edinme yeteneği açısından daha kapsamlı bir deneyime sahipler.
Tüm kripto risk sermayesi endüstrisi, bir "atıf dönemi"ne giriyor.
Ayakta kalanlar kimler olacak, bunu kurucuların kendi "ürün-pazar uyumu"nu (PMF) bulup bulamaları belirleyecek—ve bu "ürün", yalnızca fon değil, aynı zamanda marka kimliği ve gerçek yetenek gücünün bir kombinasyonunu da içeriyor.
Kaliteli projeler için, VC'lerin, cap table'a girmek için "kurucuları ikna etmesi" gerekiyor. Özellikle son birkaç yılda, bazı en başarılı projelerin kurucuları neredeyse hiç kurumsal sermayeye dayanmıyor (örneğin Axiom), hatta hiç finansman almıyorlar (örneğin HYPE). Eğer bir VC'nin sunabileceği tek şey para ise, o zaman neredeyse kenara itilmiş demektir.
Gerçekten de masada kalma niteliğine sahip olan VC'ler, şu iki soruya net cevap vermeleri gerekiyor:
Birincisi, marka kimliği nedir - en iyi kurucular neden kapınızı çalar;
İkincisi, değer önerisi nerededir - sonunda o işlemi kazanmaya yetkin olup olmadığını belirler.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler