Tek çeyreklik kârı Nvidia'nın rekorunu kırmasına rağmen, Samsung'un hisse fiyatı neden yükselmiyor?

30 Temmuz sabahı Samsung Electronics, 2026 yılı ikinci çeyrek resmi mali raporunu açıkladı. Faaliyet karı 89,5 trilyon won oldu. Bu rakam, geçen yılın aynı dönemindeki 4,68 trilyon wonun 19 katı ve Samsung tarihindeki en yüksek üç aylık faaliyet karı. Gelir ise 171,5 trilyon won ile yine çeyrek rekoru kırdı. 1 doların 1500 wona eşit olduğu kura göre, bu çeyrekteki faaliyet karı yaklaşık 59,7 milyar dolar.
Korea Herald'ın haberine göre bu rakam, Nvidia'nın önceki üç aylık faaliyet karı rekoru olan 53,5 milyar doları geride bıraktı. Depolama çipleri ve telefon üreten bir şirket, bir çeyreklik kârıyla bu AI döngüsünün en kârlı şirketini geride bıraktı.
Samsung'un hisse senedi fiyatının buna tepkisi neredeyse hiç olmadı. 30 Temmuz işlemleri sırasında hisse başına fiyat yaklaşık 210.000 won olup %0,72 arttı.
Bu rekor normalden ne kadar uzak?
Grafikte ön sıradaki yere yapışan sütunlar 2023 yılına ait. O yıl Samsung'un birinci ve ikinci çeyrek faaliyet kârları sırasıyla 640 milyar ve 670 milyar wondu, yani sıfıra yakındı. 2025 yılının dördüncü çeyreğinde bu rakam 20,10 trilyon wona döndü. Bir yarım yıl daha sonra ise 89,49 trilyon won oldu.
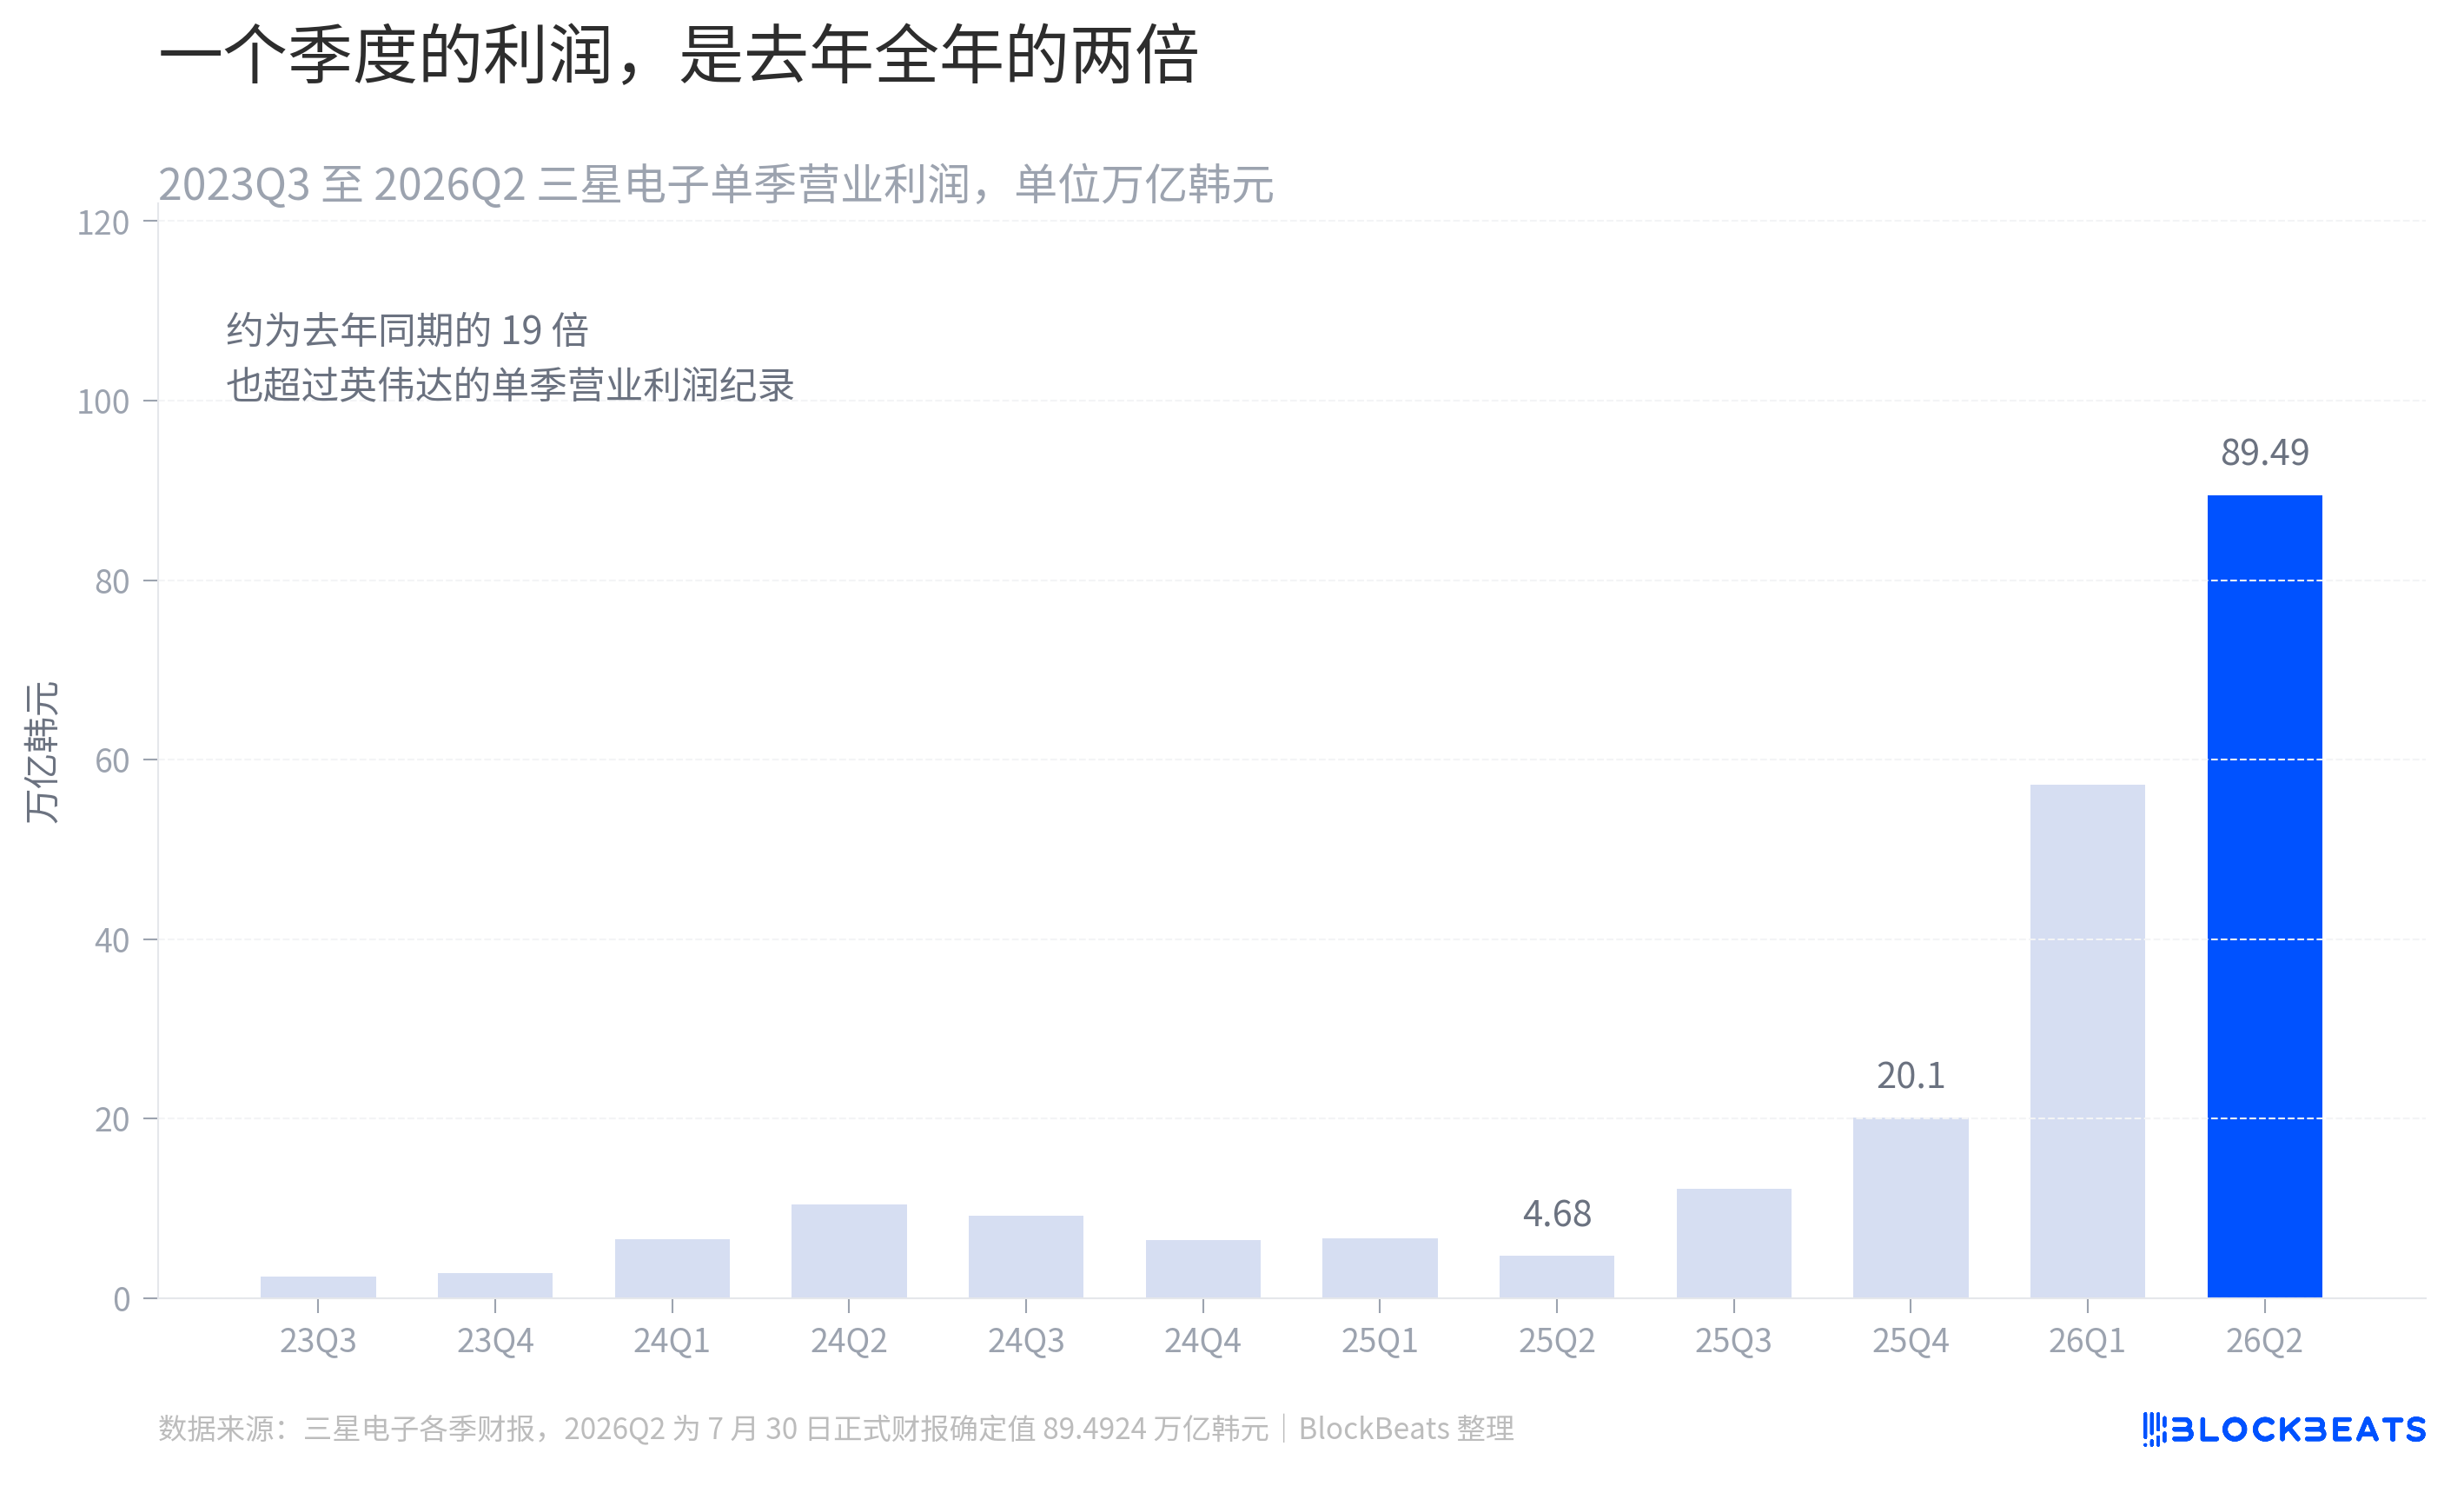
Okuyucuların bir ölçüt oluşturmasına yardımcı olacak iki referans noktası var. Birincisi, 2025 yılında Samsung'un yıllık faaliyet karı yaklaşık 43,6 trilyon wondu; bu çeyrek, o yılın iki katından fazla. İkincisi, bu çeyrekteki rakam, önceki tarihi zirve olan 2025 yılının dördüncü çeyreğinin 4,45 katı.
Mali raporda ayrıca bir defaya mahsus bir gider gizliydi. Korea Financial News'in haberine göre, bu çeyrekte yarı iletken bölümü için yaklaşık 17 trilyon wonluk performans primi ayrıldı; bu, faaliyet karının %10,5'ine denk geliyor. Yahoo Finance'in haberine göre, bu prim çıkarıldığında faaliyet karı 100 trilyon wonu aşacaktı.
Hisse senedi fiyatı neden bu rekora tepki vermedi?
Çünkü gelir aslında beklentileri karşılamadı.
Konsensüs beklentisi 172,68 trilyon wondu, gerçekleşen ise 171,5 trilyon won. Bu, pek yaygın olmayan bir kombinasyon: kâr beklentileri yaklaşık %4 ila %6 oranında aşarken, gelir beklentilerin altında kaldı.
Mirae Asset Securities, 8 Temmuz'da Korea Times'a piyasanın o dönemdeki yorumunu açıkladı. Piyasanın Samsung'un performansını "çip fiyatlarındaki artıştan kaynaklanan, sevkiyat hacmi büyümesinden değil, geç döngü sinyali" olarak yorumladığını söyledi. Bu cümle, bu döngüdeki en kritik yargıdır. Fiyat artışından kaynaklanan kâr ile sevkiyat hacmi büyümesinden kaynaklanan kâr, gelir tablosunda aynı görünür ancak döngüsel konumları tamamen farklıdır. Birincisi arz sıkışıklığı anlamına gelirken, ikincisi talep genişlemesi anlamına gelir ve arz sıkışıklığının bir gün sona ermesi kaçınılmazdır.
Resmi ağız da bu yorumu destekliyor. Finansal raporda depolama işine ilişkin ifade şöyle: "Sektör genelindeki sürekli fiyat artış trendi de rekor performansa katkıda bulundu" ve aynı zamanda DRAM ve NAND'ın üç aylık dönemde tarihi yüksek seviyede bit gönderimi gerçekleştirdiği belirtildi. Bit büyümesinin tam olarak ne kadar olduğu, resmi basın bülteninde rakam olarak verilmedi; bu kısım telefon konferansında sözlü olarak açıklandı.
Fiyat artışında ne kadar güç kaldı?
Bu grafikte SK Hynix'in ağzı kullanıldı çünkü miktar ve fiyatı daha ayrıntılı bir şekilde ayırıyor. TradingKey'in SK Hynix'in 29 Temmuz'daki finansal raporuna ilişkin özetine göre, şirketin DRAM ortalama satış fiyatındaki çeyreklik artış, bu yılın ilk çeyreğindeki yaklaşık %60'tan ikinci çeyrekte yaklaşık %30'a, NAND ise yaklaşık %70'ten %50 ila %55'e düştü.
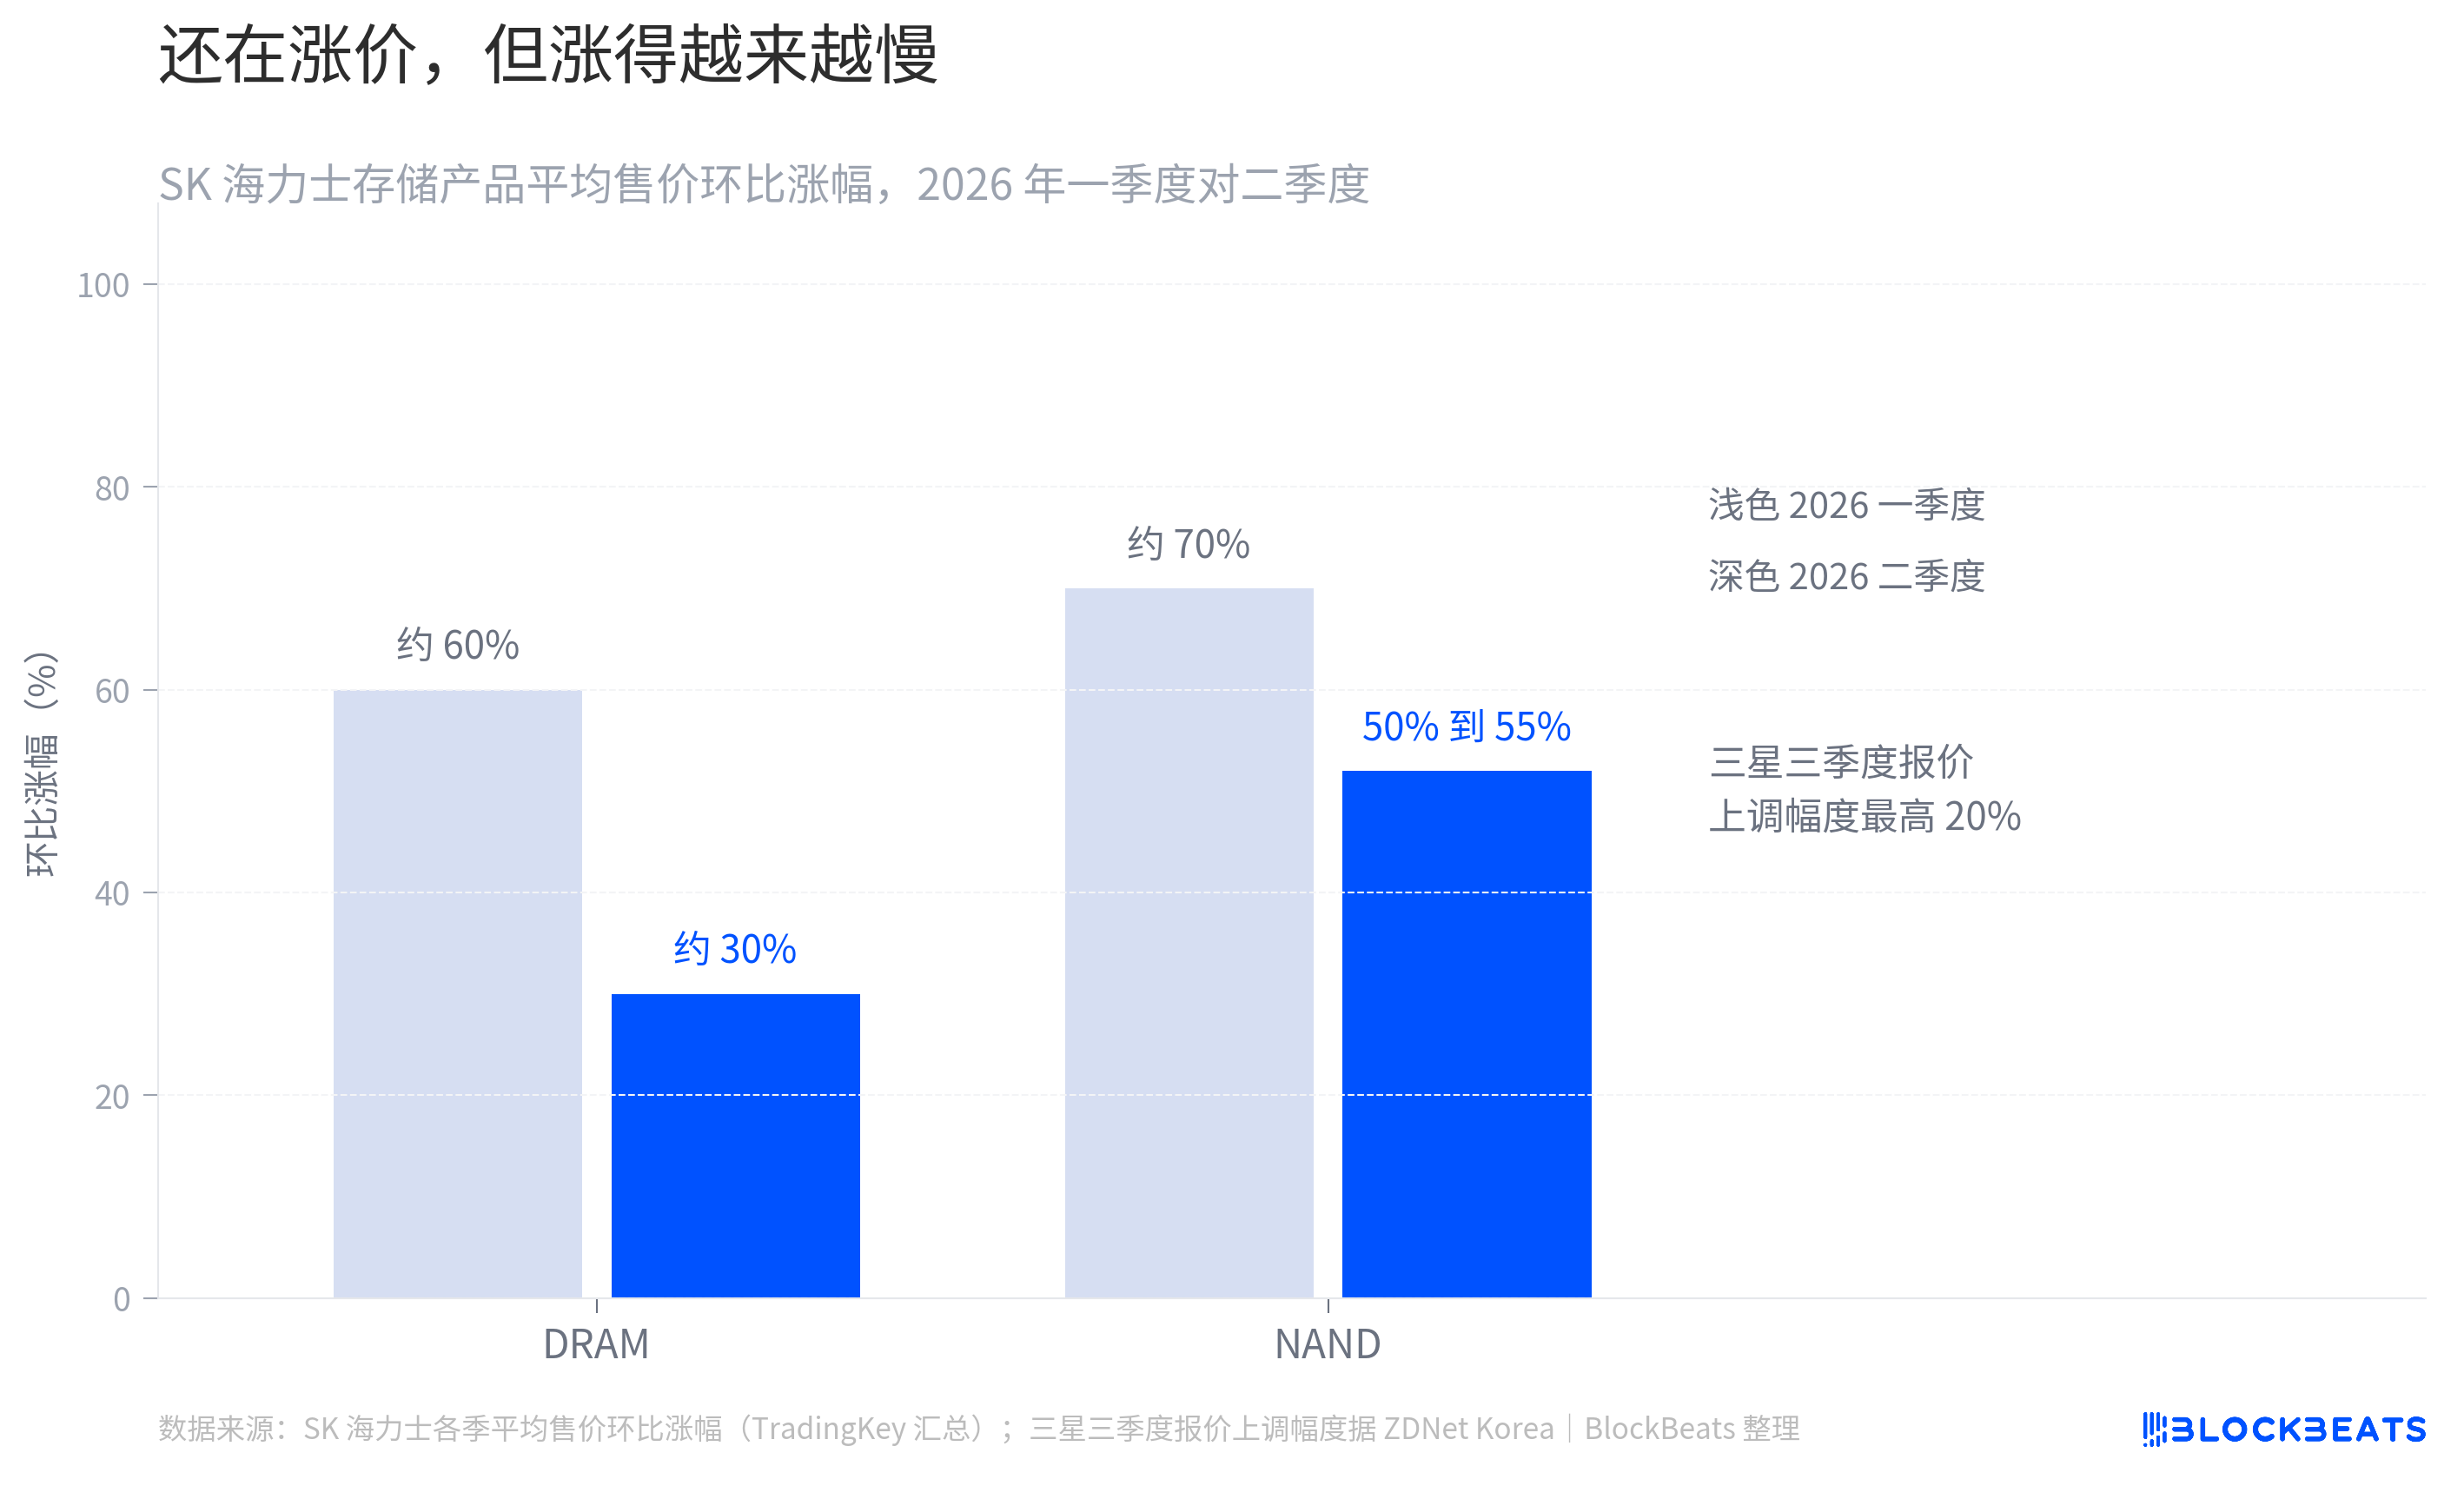
Sektör ağzı da aynı yönde. TrendForce verilerine göre, standart DRAM sözleşme fiyatlarındaki çeyreklik artış, bu yılın ilk çeyreğindeki %93 ila %98'den ikinci çeyrekte %58 ila %63'e düştü. Üçüncü çeyrekte ise uzun vadeli sözleşmeler artışı baskılayacak. ZDNet Korea'nın 3 Temmuz tarihli haberine göre, Samsung'un üçüncü çeyrek DRAM fiyat artışı en fazla %20 olacak.
Hala artıyor, ancak artış hızı daralıyor; "geç dönem" teriminin somut anlamı işte budur.
Açıkça belirtmek gerekir ki, fiyat artışının yavaşlaması düşüş anlamına gelmez. Samsung'un finansal raporda ikinci yarıya ilişkin ifadesi hala iyimser; orijinal metinde depolama işinin "AI altyapı sermaye harcamalarının sürekli yatırımından kaynaklanan, sunucu odaklı güçlü bir talep" göreceği öngörülüyor ve sunucu DRAM, kurumsal SSD ve HBM talebindeki büyümenin hızlanacağı belirtiliyor.
Bu kârlar kimin cebinden çıktı?
Bu çeyrekte DS yarı iletken bölümünün faaliyet kârı 89,2 trilyon Kore wonu olup, grubun 89,4924 trilyonunun %99,7'sini oluşturuyor. Bir önceki çeyrekte bu oran %93,8'di.
Aynı tabloda, telefon ve ağ ekipmanı satan MX bölümünün faaliyet zararı 700 milyar Kore wonu; telefon, TV ve beyaz eşyayı içeren tüm DX bölümünün faaliyet zararı ise 800 milyar Kore wonu. Bir önceki çeyrekte MX hala 2,8 trilyon kâr ediyordu. MX için resmi açıklama, gelirin yıllık bazda arttığı ancak "bileşen maliyet baskısındaki artış" nedeniyle sınırlandığı yönünde.
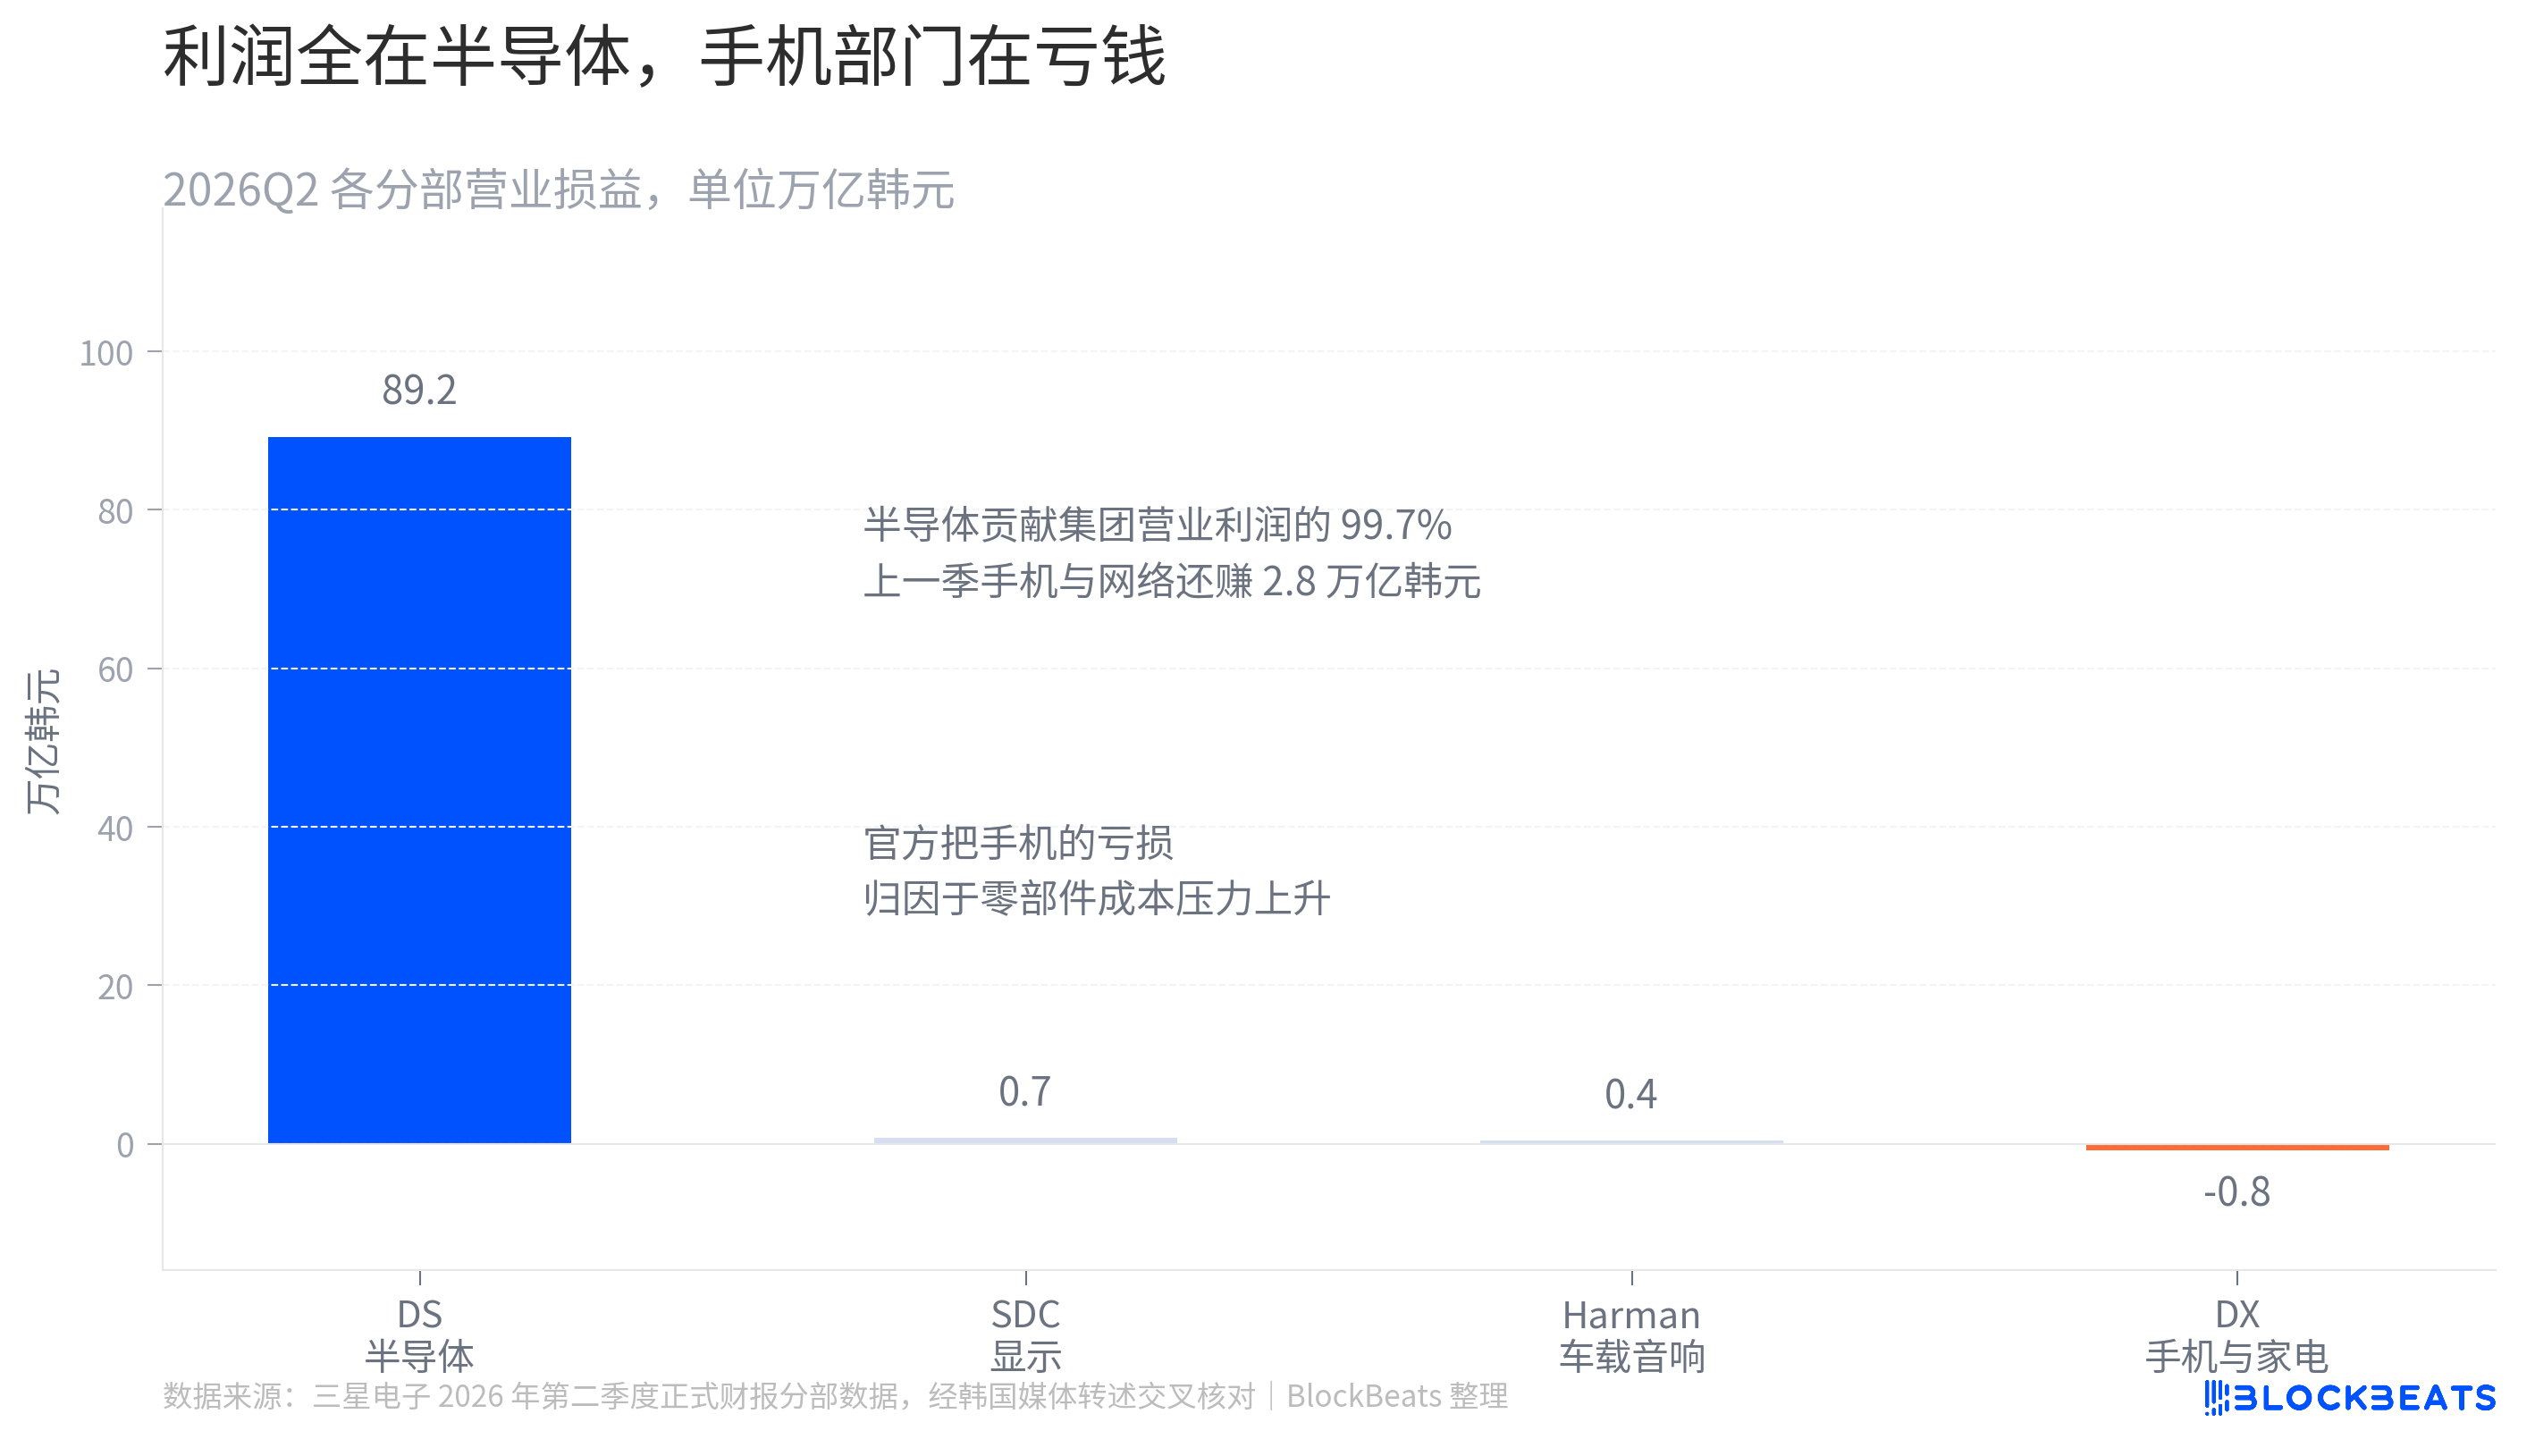
Bu "bileşen", şirketin kendi sattığı şeydir. Samsung'un telefon bölümü, artan piyasa fiyatından bellek satın almak zorunda kalırken, fiyat artışından elde edilen kârın tamamı yarı iletken bölümüne gidiyor. Grup ağzından bu bir iç transferdir, ancak telefon işinin rekabet gücü açısından öyle değildir.
Yetkililer, sözleşmeli üretim işinin durumu hakkında da bir açıklama yaparak, ikramiye karşılıkları hariç tutulduğunda, sözleşmeli üretim işinin kârlılığının "belirgin şekilde iyileştiğini" ve bu ivmenin "HBM temel yonga talebi ve ABD'li müşterilerden gelen güçlü siparişler" kaynaklı olduğunu belirtti. Bu, sözleşmeli üretimdeki toparlanmanın bile bellek talebi tarafından tetiklendiği anlamına geliyor.
Fatura Başkasına Kesildi
Bellek fiyatlarındaki artışın diğer yarısı, başkalarının maliyeti.
Microsoft CFO'su Amy Hood, 29 Nisan'daki bir telekonferansta spesifik bir döküm vermişti. 2026 takvim yılı için yaklaşık 190 milyar dolarlık sermaye harcamasının "yaklaşık 25 milyar dolarının bileşen fiyatlarındaki artıştan kaynaklandığını" söyledi. Tom's Hardware'in haberine göre Meta, aynı dönemde sermaye harcama üst sınırını 10 milyar dolar artırırken, bunu "bu yılki yüksek bileşen fiyatlarına, özellikle de belleğe" bağladı.
Qualcomm, 29 Temmuz'daki mali sonuç sunumunda bu hesabı daha doğrudan yaptı. Bellek fiyatlarındaki artış ve arz kısıtlamaları nedeniyle 2026 mali yılında Android telefon işinin gelirinin yıllık bazda yaklaşık %20 düşmesini beklediğini ve bunun hisse başına yıllık kazancı 1,50 doların üzerinde olumsuz etkileyeceğini belirterek, 1 Eylül'den itibaren ürünlerine zam yapacağını duyurdu.
Bu bir döngü oluşturuyor. Bulut sağlayıcılarının sermaye harcamaları bellek fiyatlarını yükseltiyor, bellek fiyatları Samsung'un yarı iletken bölümünün kârını artırırken aynı zamanda Samsung'un telefon bölümü ve Qualcomm'un maliyetlerini de yükseltiyor. Piyasanın şu anda endişelendiği şey, bu döngünün ilk halkası, yani bulut sağlayıcılarının sermaye harcamalarının bu şekilde artmaya devam edip edemeyeceği. Morgan Stanley, mali sonuçların ardından yaptığı değerlendirmede, çip hisselerindeki düzeltmenin henüz bitmediğini, çünkü bulut sağlayıcılarının sermaye harcamalarını daha sıkı kontrol etmesinin beklendiğini belirtti.
Hisse Senedi Zaman Çizelgesi Yeniden Anlatılmalı
En yaygın söylenti "Samsung hisselerinin mali sonuç gününde %7 düştüğü" yönünde, ancak bu zamanlamayı yanlış aktarıyor. %6,9'luk düşüş 7 Temmuz'da gerçekleşti; Samsung o gün kazanç öngörüsünü yayınladı ve hisse 296.000 won'dan kapandı, gün içi en düşük seviyesi %10 düştü. 30 Temmuz'daki resmi mali sonuç gününde ise hisse senedi hafif bir yükseliş gösterdi.
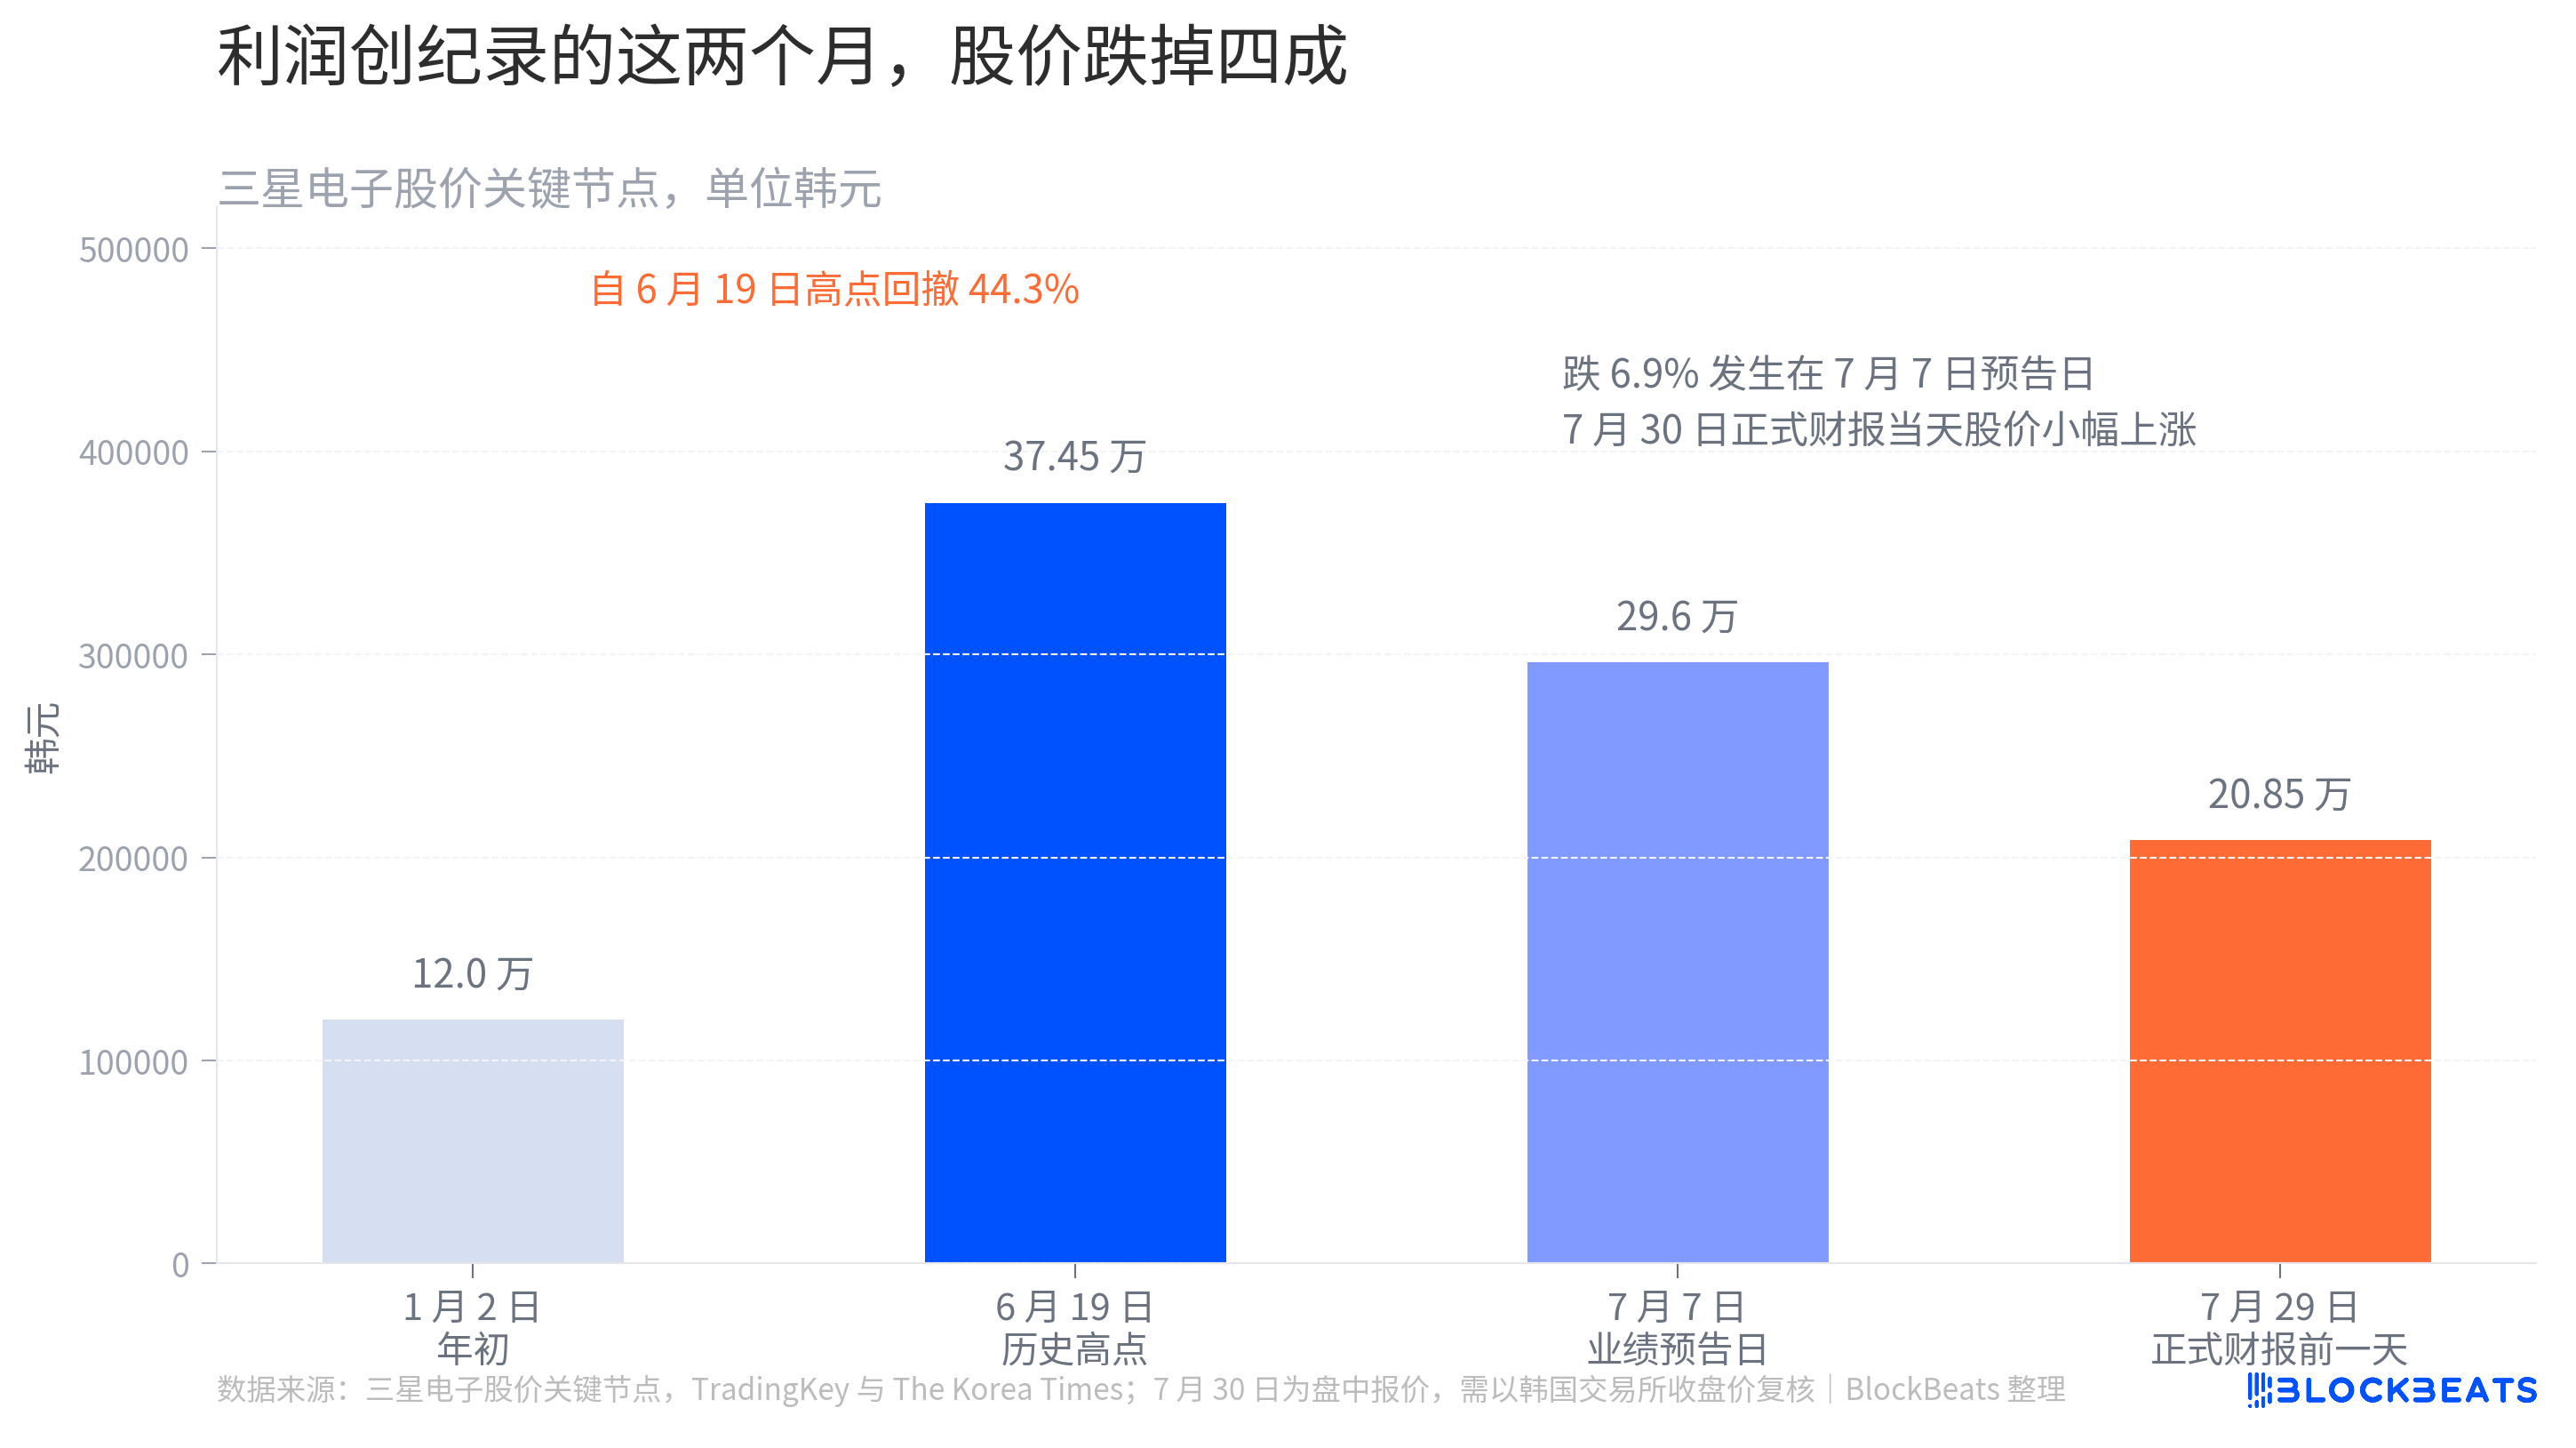
Asıl sorun bu iki tarih arasında. Samsung, 19 Haziran'da 374.500 won ile tüm zamanların en yüksek seviyesine ulaştı ve 29 Temmuz'da 208.500 won'dan kapanarak toplamda %44,3 geriledi. Bu arada, Güney Kore borsa tarihinde daha önce yaşanmamış bir olay daha oldu. TradingKey'in istatistiklerine göre KOSPI, 28 ve 29 Temmuz'da üst üste iki gün devre kesiciye takıldı; bu, endeks tarihinde ilk kez üst üste iki gün tetiklenmesiydi.
Bu düşüşün bir kısmı Samsung’un sorunu değil. İstatistiklere göre, Samsung ve SK Hynix’in toplamı KOSPI piyasa değerinin yaklaşık %50’sini oluşturuyor; 2025 sonunda bu oran %25’ti. eToro Asya-Pasifik ve Orta Doğu Baş Piyasa Analisti Josh Gilbert, ikisinin aşırı yüksek toplam ağırlığının endeks yatırımcılarının eşzamanlı düşüşten kaçınmasını imkansız hale getirdiğini belirtiyor. Kaldıraçlı fonlar da oynaklığı artırıyor; Korea Times’a göre, Temmuz başındaki bir haftada yaklaşık 3 trilyon Kore wonu Samsung ve SK Hynix’in iki kat kaldıraçlı tek hisse ETF’lerine aktı.
Karşıt sesler de aynı şekilde belirgin. CLSA stratejistleri bu düşüşte, "Bu hikayenin sonu değil, yükseliş yolunda bir düzeltme" yargısında bulundu.
Bir çeyrekte Nvidia’nın rekorunu kazanmak ve aynı çeyrekte telefon bölümünün zarar etmeye başlaması; bu iki olay da aynı fiyat artışı döngüsü tarafından yazıldı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler