Depolama fiyatları çakıldı, bir gecede korku dolu anlar yaşandı.
Orijinal Başlık: "Depolama Fiyatları Çakıldı, Bir Gecede Korku Dolu Anlar"
Orijinal Yazar: Su Yang, Tencent Teknoloji
Yurtdışı depolama devleri fırtınanın gözünde. 28 Temmuz'da bir gecede toplam piyasa değerleri yaklaşık 43 milyar dolar düştü.
Geçtiğimiz işlem gününde, SK Hynix ve Micron gibi depolama liderlerinin hisse senedi fiyatları "bir gecede korku dolu anlar" olarak nitelendirilebilir. SK Hynix ve Samsung Electronics'in her ikisi de %13'ün üzerinde düşüş yaşadı ve toplam piyasa değeri yaklaşık 28 milyar dolar buharlaştı. Salı günü ABD borsasında Micron %8,85 düşüşle kapandı, SanDisk %14,25 sert düştü, Seagate %8,53 geriledi, Western Digital %6,9'un üzerinde değer kaybetti ve toplam piyasa değeri yaklaşık 14,8 milyar dolar azaldı.
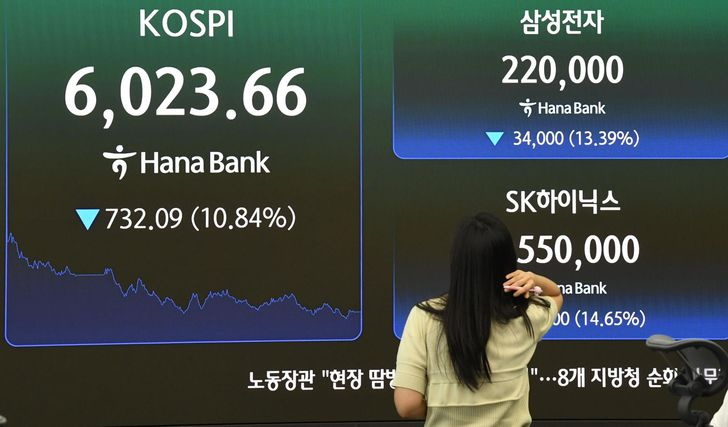
Salı günü, Seul Hana Bank işlem odasındaki ekranlarda referans KOSPI endeksi ile Samsung Electronics ve SK Hynix hisselerinin kapanış fiyatları görülüyor
Kamuya açık verilere göre, SK Hynix Haziran ayındaki zirvesinden bu yana yaklaşık %45 ila %47 oranında geri çekildi ve piyasa değeri yaklaşık 600 milyar dolar buharlaştı; Micron Technology zirveden %30'un üzerinde düzeltme yaptı; Japonya'daki Kioxia bir ay içinde neredeyse yarı yarıya küçüldü.
Hisse senedi fiyatlarındaki çöküşle keskin bir tezat oluşturan şey, depolama devlerinin henüz tarihin en parlak performans raporlarını sunmuş olmalarıdır.
Performansın Hisse Fiyatını Destekleyemediği Mantık
7 Temmuz'da Samsung Electronics ikinci çeyrek öncü sonuçlarını açıkladı. Tek çeyreklik faaliyet karı 89,4 trilyon Kore wonu olarak gerçekleşti ve yıllık bazda 18 kat artış gösterdi, hatta 2023 ile 2025 arasındaki üç yıllık toplam karı aştı. Ancak bu şaşırtıcı derecede etkileyici mali rapor, hisse fiyatını yükseltmek bir yana, Samsung'un işlem sırasında %10'un üzerinde sert düşüş yaşamasına neden oldu ve KOSPI endeksini neredeyse %5 aşağı çekti.
Aynı garip durum diğer devlerde de yaşandı.
SK Hynix 29'unda ikinci çeyrek mali raporunu açıkladı. Gelir 79,3 trilyon Kore wonuna ulaştı ve yıllık bazda %257 arttı; faaliyet karı 60,5 trilyon Kore wonu olarak gerçekleşti ve yıllık bazda %557 artış gösterdi, faaliyet kar marjı %76'ya yükseldi.
Micron Technology'nin Mayıs 2026'ya kadar olan mali çeyrekteki geliri 41,5 milyar dolara ulaştı ve yıllık bazda %346 patlama yaşadı, brüt kar marjı %84,6'ya fırladı, serbest nakit akışı 17,6 milyar dolar oldu. Micron yönetimi yüksek sesle şunları söyledi: "Talep, arz kapasitesini çok aşıyor ve bu durum 2028'e kadar sürecek."
Temel göstergeler aşırı sıcakken, depolama devlerinin hisse senetleri hızla değer kaybediyor. İlk ipucu ve olası tetikleyici, SK Hynix'in ABD borsasında ADR ihraç etmesiyle ortaya çıkan çapraz piyasa arbitraj işlemiydi: "ABD ADR'sinde uzun pozisyon almak, Güney Kore'deki ana hisse senedinde kısa pozisyon almak."
Bloomberg, UBS'in müşterilerine sunduğu bir rapora atıfta bulunarak, daha önce Güney Kore'de işlem gören SK Hynix hisselerini yatırım varlık sınıflarına dahil etmeyen birçok küresel portföy yöneticisinin artık yeni SK Hynix ADR'sini satın alabileceğini belirtti.
"İlk ihraç gününden itibaren Amerikan depo sertifikalarını satın alıp Kore adi hisselerini satmak, risksiz bir işlem gibi görünüyor," diye yazdı UBS raporunda.
Bir diğer tetikleyici faktör ise Güney Kore'deki düzenleyici değişikliklerle ilgili.
16 Temmuz'da Güney Kore Finansal Hizmetler Komisyonu, tek hisse senedi kaldıraçlı ETF'ler için düzenleme kurallarını aniden sıkılaştırdı. Sadece minimum teminat eşiğini 10 milyon Kore wonundan 30 milyon Kore wonuna yükseltmekle kalmadı, aynı zamanda kişi başına en fazla 20 hisse satın alımını sınırladı.
JPMorgan analisti Nikolaos Panigirtzoglou, o dönemde depolama çipi kaldıraçlı ETF'lerinin pozisyon büyüklüğünün ilgili şirketlerin piyasa değerine oranının, normal hisse senedi ETF'lerinin üç katına ulaştığına dikkat çekti. Hisse fiyatlarının düşüş aşamasında, kaldıraçlı ETF'lerin zorunlu kapanış yeniden dengeleme mekanizması, programlı otomatik satışları tetikleyerek anında bir "sermaye izdihamı" oluşturdu.
O gün SK Hynix %11'den fazla düşerken, Samsung %8'in üzerinde sert bir kayıp yaşadı ve panik dalgası hızla Avrupa ve Amerika'ya yayıldı.
Daha uzun bir zaman diliminde bakıldığında, depolama konsepti hisselerinin son dönemdeki geri çekilmesi, Silikon Vadisi devlerinin AI yatırımları ve ilgili sermaye harcamalarının "yatırım getirisi dengesizliği" endişeleriyle bağlantılı.
22 Temmuz'da Google ikinci çeyrek bilançosunu açıkladı ve yıllık sermaye harcamalarını 180-190 milyar dolardan 195-205 milyar dolara yükseltti. Ancak hisse senedi, seans sonrası ve ertesi gün düşüşle kapandı. Bunun en temel nedeni, bitmeyen yüksek sermaye harcamalarının serbest nakit akışını baskılaması ve AI yatırım getirilerinin belirsiz olmasıydı. Bu, Microsoft, Amazon ve Meta'nın da karşılaşacağı ortak bir sorun.
Derecelendirme kuruluşu Moody's de zamanında bir uyarı yayınladı: Yılda yaklaşık 1 trilyon dolarlık AI silahlanma yarışı, Google, Microsoft gibi nakit akışı güçlü devleri borç ve bilanço dışı finansmana aşırı bağımlı hale getiriyor. Şu anda altı büyük bulut hizmet sağlayıcısının doğrudan borcu toplamda yaklaşık 460 milyar dolara ulaştı.
Bu, devlerin rehberliklerinin beklentilerin biraz altında kalması durumunda, piyasanın oldukça hassas olan HBM tedarik zinciri hisselerini yeniden fiyatlandıracağı anlamına geliyor.
Shinhan Securities analisti Kang Jin-hyuk bu durumu şöyle özetledi: "Yatırımcıların dikkatinin yeniden AI yatırım döngüsünün sürdürülebilirliği ve Çin depolama endüstrisinin artan rekabet gücüne yönelik endişelere kaymasıyla birlikte, piyasadaki riskten kaçınma duygusu tamamen alevlendi."
Tüm bu nedenlerin birleşmesiyle, depolama konsepti hisseleri 28 Temmuz'da "Kara Salı" ile karşılaştı.
Standard Chartered Bank hisse senedi baş yatırım sorumlusu Sundeep Gantori, mevcut satış dalgasının yarı iletken sektörüne yönelik genel duygu bozulmasını yansıttığını belirtti. Hatta bazı kurumlar en son raporlarında depolama fiyatlarının 2027'de zirve yapacağını tahmin ediyor.
"Büyük Açığa Satışçı": Depolamaya Net Bir Şekilde Açığa Satış Yapıyor
Piyasa duygusunun en panik anında, "Büyük Açığa Satış"ın ilham kaynağı Michael Burry, kişisel köşesinde depolama çipi sektöründe agresif bir şekilde açığa satış yaptığını ve pozisyonunu artırmaya devam ettiğini açıkladı.
Burry'nin pozisyon alma geçmişine bakıldığında: 2 Temmuz'da ilk kez Micron Technology'de açığa satış pozisyonu aldı, giriş fiyatı yaklaşık 1051,87 dolardı; 25 Temmuz'da Micron (hisse fiyatı 933,86 dolar) ve Nvidia'ya (hisse fiyatı 210,28 dolar) yönelik açığa satışını artırdı ve aynı zamanda SOXX yarı iletken ETF'sinde açığa satış yaptı.
Burry'nin depolamaya büyük bahis yapmasının mantığı temelde üç noktaya dayanıyor:
Birincisi, değerleme ortalamadan ciddi şekilde sapmış durumda. Micron, ABD borsasındaki tek saf DRAM hedefi olarak, geçmiş 42 yılında %30'un üzerinde düşüş yaşadığı 34 derin düzeltme gördü. Mevcut hisse fiyatının 200 günlük hareketli ortalamadan sapması, 1984'ten bu yana en yüksek rekoru kırdı ve hatta 2000 yılındaki internet balonunun zirvesini aştı.
İkincisi, sermaye getirisi son derece vasat. Micron'un uzun vadeli ROIC (yatırılan sermaye getirisi) medyanı yalnızca %4, ROE (özkaynak kârlılığı) ise yalnızca %7. Tarihsel olarak, çeyreklerin yaklaşık üçte birinde aslında "sermaye yok eden" bir durumdaydı.
Üçüncüsü, nihai talepte şişirilmiş risk var. Burry, Nvidia'nın tetiklediği güçlü talebin tamamen nihai tüketici talebinden kaynaklanmadığına, bilanço dışı finansman ve sermaye döngüsü düzenlemeleriyle yönlendirilen bir yanılsama olduğuna inanıyor ve buna kanıt olarak Uluslararası Ödemeler Bankası'nın (BIS) 2026 yıllık raporunu gösteriyor.
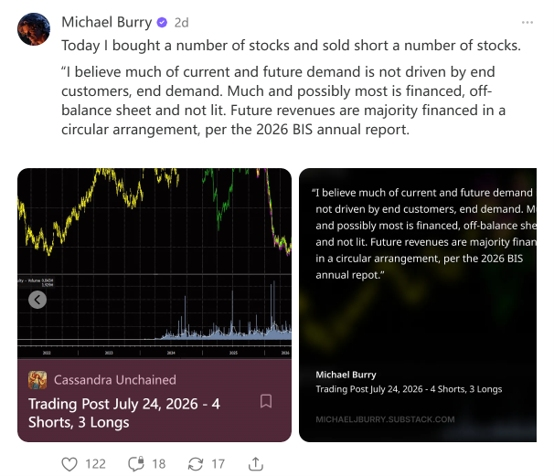
"Büyük Açığa Satışçı" Burry depolama hisselerinde açığa satış yapıyor
Güney Koreli devin yakın zamanda açıkladığı kapasite artırma planı hakkında Barry, bunun yarı iletken döngüsünün "zirveden düşüşe geçtiğinin sembolik bir dönüm noktası" olduğunu ve tüm sektörde en az %30'luk bir düzeltme beklediğini belirtti.
Ancak piyasada karşıt görüşler de eksik değil. Boğalar, Micron'un yeni açıkladığı çeyrek raporunun şirket tarihinin en iyisi olduğunu, gelir, kâr marjı ve nakit akışının tamamının rekor kırdığını savunuyor.
Teknoloji medyası CoinCentral'ın analizi ise Barry'nin bahsinin ardındaki gerçek mantığı ortaya koyuyor: Anlık talep çöküşüne değil, depolama üreticilerinin sermaye harcamalarının kontrolden çıkmasına oynuyor. Micron'un kendi 27 milyar dolarlık sermaye harcaması, bir sonraki düşüş döngüsü için "çöküşün" tohumlarını ekiyor.
Büyük Kumar ve Bedeli
"Ezilme" olayından sadece birkaç hafta önce, küresel depolama sektörü benzeri görülmemiş bir "süper dayanışma" içindeydi.
24-25 Temmuz'daki San Francisco AI Zirvesi'nde SK Group, Nvidia ile 500 milyar doları aşan uzun vadeli bir anlaşma imzalayarak HBM tedarikini ve HBM4'ün ortak geliştirilmesini garanti altına aldı. Microsoft ve Anthropic ile yapılan iş birlikleriyle birlikte toplam büyüklük yaklaşık 750 milyar dolar oldu.
Samsung Electronics, Broadcom ile eş zamanlı olarak en fazla 200 milyar dolar değerinde bir mutabakat zaptı imzaladı. İki şirketin toplamda yaklaşık 950 milyar dolarlık devasa anlaşması, yabancı medya tarafından tarihin en büyük yarı iletken uzun vadeli tedarik kilitlemesi olarak adlandırıldı.
Aynı dönemde AMD, bellek maliyetlerini düşürmek için flash belleği DRAM "kılığına" sokmaya çalışarak MEXT'i satın alırken, Meta ve SanDisk yıllarca sürecek NAND tedarikini kilitledi.
Silikon Vadisi devlerinin yeni dayanışma dalgası, depolama konsepti hisseleri üzerinde olumlu bir etki yaratmadı. Kısa vadeli hisse senedi dalgalanmalarına kıyasla, uzun vadeli yatırımcıları asıl huzursuz eden şey, Güney Kore hükümetinin Haziran sonunda açıkladığı dev bir endüstri planıydı. Samsung ve SK Group, Güney Kore'nin güneybatısında dört yeni wafer fabrikası inşa etmek için toplam 800 trilyon won (yaklaşık 516 milyar dolar) yatırım yapacak ve beş yıl içinde depolama çipi kapasitesini ikiye katlamayı hedefliyor.
Buna ek olarak 550 trilyon wonluk HBM paketleme merkezi ve veri merkezi inşaatı ile birlikte toplam yatırım büyüklüğü 1.350 trilyon wona (yaklaşık 880 milyar dolar) ulaşıyor. Bu, Güney Kore'nin 2024 GSYİH'sının %5'ine denk geliyor.
Depolama üreticilerinin kapasite artırımına gitmesi, sektörün iki yıldır sürdürdüğü "arz modelini" ve sıkı mali disiplini bozuyor.
Son iki yıldır depolama üreticileri, tam da sıkı üretim kontrolü ve kapasiteyi yüksek kârlı HBM'ye kaydırarak depolama çipi fiyatlarını yüksek seviyelere çekmeyi başarmıştı. Şimdi, SK Hynix'in 2026 sermaye harcamasının %43 artışla 40 trilyon wona fırlaması beklenirken, Micron'un 2026 mali yılı sermaye harcaması da yıllık bazda ikiye katlanacak.
Morningstar analisti Jing Jie Yu, 2027-2028 yıllarında bu yeni üretim kapasitelerinin devreye girmesiyle sektörün kaçınılmaz olarak şiddetli bir fiyat erozyonu yaşayacağı konusunda uyarıyor.
Analiz kuruluşu AInvest, üreticilerin kapasite artırımının artık AI talebiyle yönlendirilen bir zafer yürüyüşü olmadığını, aksine 2022-2023 yıllarındaki aşırı kapasite çöküş döngüsünün bir tekrarı olduğunu belirtiyor.
Wafer fabrikalarının inşaatından üretime geçmesi genellikle 18 ila 24 ay sürse de, örneğin Samsung'un P5 fabrikasının seri üretimi 2027'nin ikinci yarısında planlanıyor. TrendForce da bu tarihten önce DRAM'de arzın talebi karşılayamama durumunun temelden değişmesinin zor olduğunu düşünüyor, ancak borsa her zaman mevcut durumu değil, beklentileri işlem görür.
Denilebilir ki, Güney Kore'nin dev kapasite artırım planı, piyasanın "yüksek çip birim fiyatının sürdürülebilir olduğu" yanılsamasını yıktı. Depolama sektöründeki "bir gecelik korku", özünde temel göstergeler ile beklentiler arasındaki bir uyumsuzluktur.
Şimdi, hassas sermaye piyasaları 2027'deki potansiyel aşırı arzı önceden fiyatlamaya başladı bile. "Büyük Açığa Satışçı" Burry'nin beklentisine göre, 2027'nin ikinci yarısından 2028'e kadar Güney Kore'deki yeni fabrikaların yoğun üretime geçtiği dönem, depolama sektörü için gerçek sınav olacak.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler