SemiAnalysis Yorumu: Meta Altı Ayda 5 GW'ın Üzerinde Anlaşma İmzaladı, 'Bulut İşi' Satışı Yanlış Yöne Olabilir

TL;DR
· Meta, 2026'nın ilk yarısında bulut ve barındırma hizmetlerinde 5 GW'ın üzerinde kapasite anlaşması imzaladı. Bu rakam, eş zamanlı olarak ilerleyen kendi veri merkezi inşaatlarını kapsamıyor.
· Eklenen işlem gücü; MSL eğitimi, reklam önerileri, Claude özel örnekleri ve kısa vadeli yüksek fiyatlı harici işlemlere yönlendirilebilir.
· CoreWeave ve Nebius'un RPO'su bundan faydalanabilir, ancak MSL'yi yakalama çabası ve sözleşme esnekliği hâlâ risk oluşturuyor.
Meta'nın tetiklediği Neocloud satış dalgası yanlış yöne işaret ediyor olabilir. SemiAnalysis, 2 Temmuz'da yayımladığı raporda Meta'nın 2026'nın ilk yarısında bulut hizmetleri ve barındırma alanında 5 GW'ın üzerinde BT kapasitesi için anlaşma imzaladığını ve bu rakamın aynı anda hızlandırılan kendi veri merkezi inşaatlarını kapsamadığını belirtti.
Bu durum, son günlerdeki piyasa endişelerinin aksine bir tablo çiziyor. Bloomberg'in 1 Temmuz tarihli haberine göre Meta, fazla AI işlem gücünü satmak için bir bulut işi geliştiriyor; plan hâlâ geliştirme aşamasında ve strateji değişebilir. Haberin ardından CoreWeave, Nebius gibi Neocloud şirketlerinin hisselerinde satış yaşandı; yatırımcılar Meta'nın büyük bir müşteriden potansiyel bir rakibe dönüşmesinden ve AI veri merkezi arzının hızla fazlalaşmasından endişe etti.
SemiAnalysis'in ana tezi farklı bir yorum sunuyor: Meta dış alımı azaltmıyor, aksine üçüncü taraf Neocloud'ları kullanarak kapasiteye daha hızlı ulaşıyor. 2024'ün başından bu yana Meta toplamda yaklaşık 10 GW sözleşme imzaladı ve yeni kapasitenin büyük kısmı hâlâ üçüncü taraflar aracılığıyla sağlanıyor. CoreWeave, Nebius gibi tedarikçiler için Meta siparişleri, kalan yükümlülükleri (RPO) daha da artırabilir.
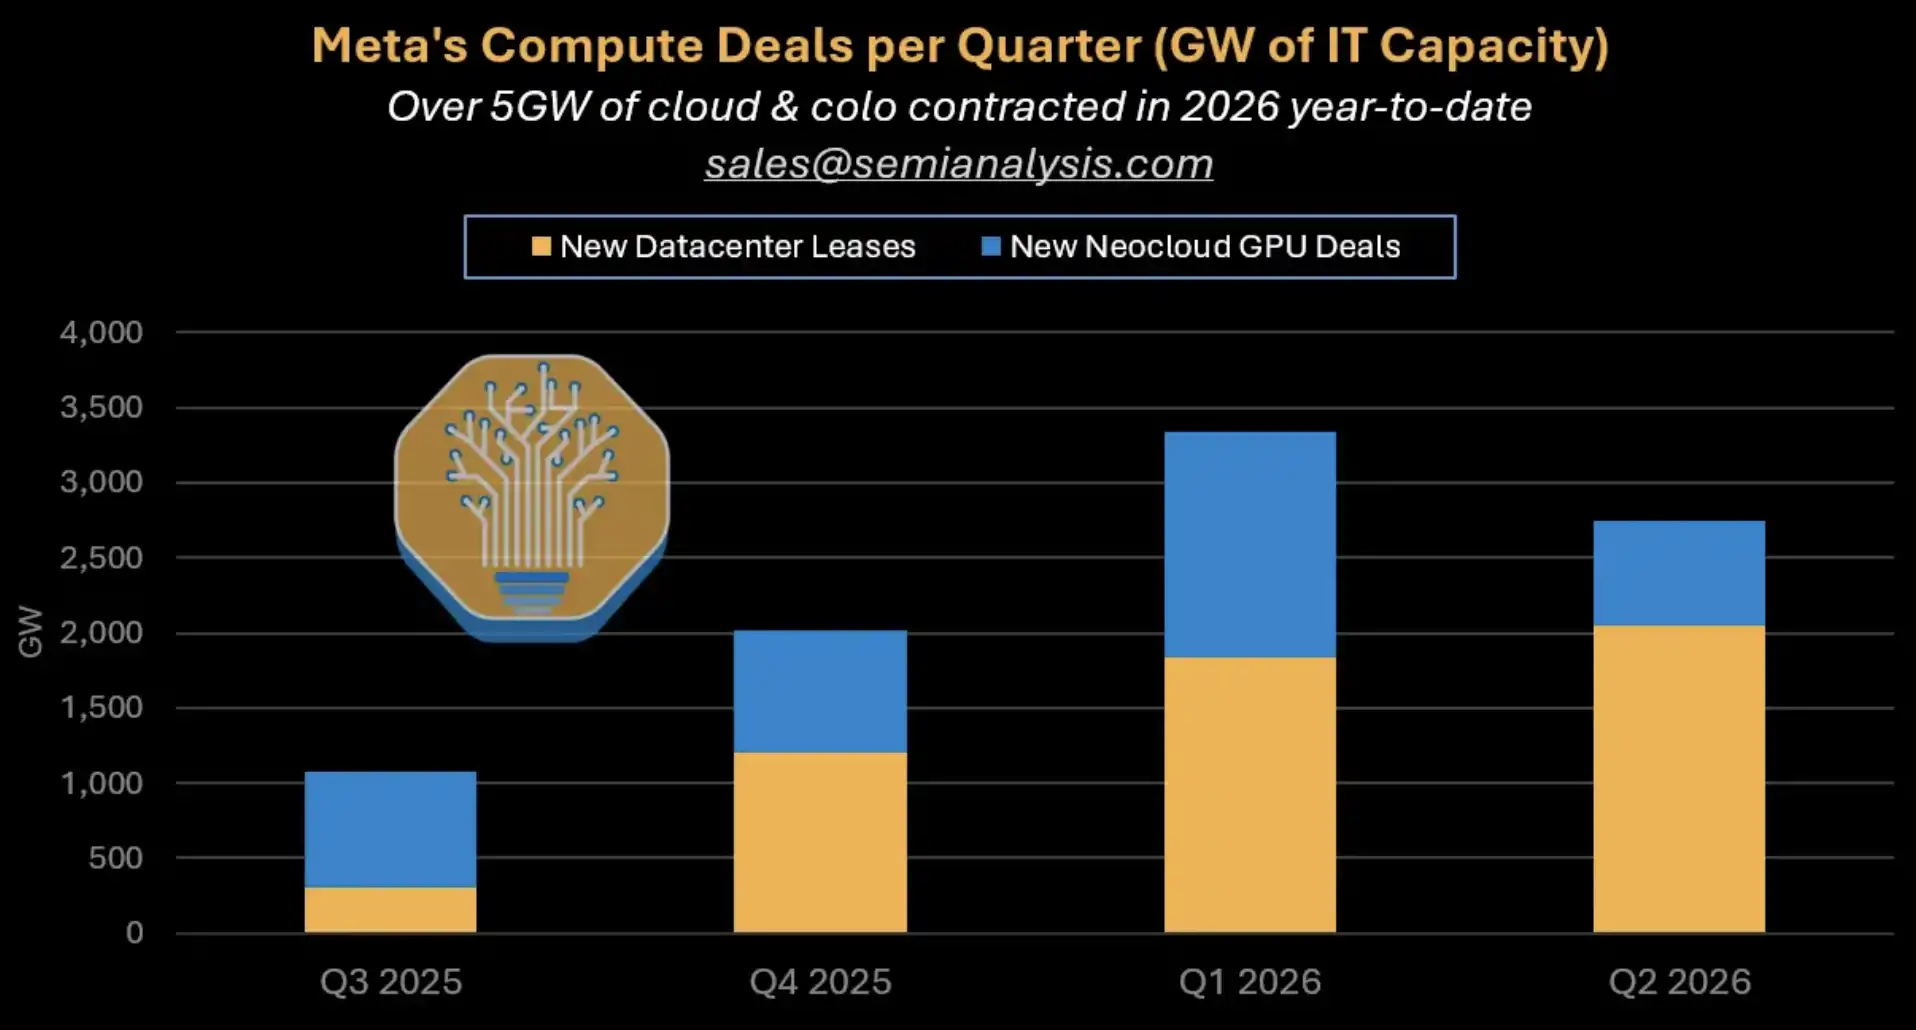
Meta'nın çeyreklik işlem gücü anlaşmalarının dağılımı: 2026'nın ilk yarısında bulut ve barındırma anlaşmaları toplamda 5 GW'ı aştı; yeni veri merkezi kiralamaları ile Neocloud GPU anlaşmaları ayrıştırıldı.
Piyasa Meta'nın satıcı olmasından endişelenirken, rapor daha büyük bir alıcı görüyor
Bu tartışmanın odağı, Meta'nın bulut işlem gücü yeniden satışına girip girmeyeceği değil; eklenen devasa işlem gücünün kim tarafından inşa edildiği, kim tarafından tüketildiği ve gelir riskini kimin üstlendiği.
Eğer Meta sadece GPU'ları alt kiralayarak yaklaşık %30 brüt kâr marjına sahip bir bare metal IaaS sağlayıcısına dönüşürse, piyasanın Neocloud değerlemelerine dair endişeleri haklı çıkar. Büyük bir müşterinin arz tarafına geçmesi, mevcut tedarikçilerin pazarlık gücünü zayıflatabilir ve sektör düşük fiyat rekabetine girebilir.
Ancak SemiAnalysis çerçevesinde Meta'nın ek kapasitesi daha çok bir "isteğe bağlı bilgi işlem havuzu" gibidir. Bu kapasite, yalnızca GPU'ları düşük fiyata kiralama yerine, dahili öncü modeller, reklam öneri sistemleri, kurumsal model hizmetleri ve kısa vadeli yüksek fiyatlı harici işlemler arasında tahsis edilebilir.
Bu aynı zamanda raporun "ABD'de yalnızca 5 GW veri merkezi inşa ediliyor" iddiasını çürütmesinin de anahtarıdır. Yalnızca Meta'nın inşaat halindeki en büyük iki kampüsü, toplamda yaklaşık 2,5 GW inşaat kapasitesine karşılık gelmektedir. Buna üçüncü taraf bulut ve barındırma sözleşmeleri de eklendiğinde, fiili inşaat yoğunluğu bazı karamsar tahminlerden daha yüksektir.
Daha doğrudan bir soruya dönüştürmek gerekirse, piyasanın şu anda değerlendirmesi gereken Meta'nın bilgi işlem gücü alıp almadığı değil, bu kadar kapasitenin yüksek değerli senaryolar tarafından emilip emilemeyeceğidir.
Yeni Bilgi İşlem Gücünü Emmenin Dört Yolu, MSL Tek Çıkış Değil
Meta'nın yeni bilgi işlem gücünün birinci önceliği, öncü model eğitimi için kullanılan Meta Superintelligence Labs (MSL) olmaya devam ediyor. Bu, sermaye harcamalarının en doğrudan anlatısıdır: Meta'nın OpenAI ve Anthropic'i yakalamak için yeterince büyük eğitim kümelerine, yeteneklere ve deneme yanılma alanına ihtiyacı vardır.
Ancak MSL'nin ilerlemesi beklendiği gibi olmasa bile, Meta GPU'ları yalnızca düşük fiyata kiralamak zorunda değildir.
İkinci yol, reklam öneri sistemleridir. Meta'nın resmi mali raporlarına göre, 2026'nın ilk çeyreğinde reklam gösterimleri yıllık bazda %19, ortalama birim fiyat ise yıllık bazda %12 arttı. Meta Engineering daha önce, GEM ile ilgili eğitim yığınının etkili eğitim FLOP'larını 23 kat, MFU'yu yaklaşık 1,43 kat artırdığını ve GPU ölçeğini 16 kat büyüttüğünü belirtmişti; GEM eğitim GPU'ları iki katına çıkarıldıktan sonra Instagram ve Facebook Feed reklam dönüşüm oranları sırasıyla %5 ve %3 arttı.
Bu yol, yatırımcılar için daha anlaşılırdır: Daha fazla bilgi işlem gücü reklam dönüşüm oranlarını artırabiliyorsa, bu sadece "GPU'lara para yakmak" değil, reklam geliri ve fiyatlandırma gücünün bir parçasıdır. Raporda bahsedilen bazı sıralama metriklerindeki iyileşme oranlarına gelince, bağımsız ve kamuya açık kaynaklar sınırlıdır; bunlar daha çok SemiAnalysis model varsayımları olarak uygundur ve Meta tarafından resmi olarak tamamen doğrulanmış gerçekler olarak kabul edilmemelidir.
Üçüncü yol, AWS Bedrock veya Google Vertex'e benzer bir model hizmet platformudur. SemiAnalysis, Meta'nın Anthropic ile Claude özel örnekleri için görüşmeler yaptığını ve bir "token-hizmet olarak" platformu oluşturmaya çalıştığını belirtiyor. Bu tür bir kapasite hem dahili kullanım hem de SaaS satışları ve harici dağıtım için kullanılabilir, ancak ilgili işlemler hala "gerçekleşme olasılığı var" olarak görülmeli ve gerçekleşmiş gelir olarak kabul edilmemelidir.
Dördüncü yol, SpaceX benzeri büyük ölçekli, kısa vadeli, yüksek primli talep üzerine işlem gören bilgi işlem gücü ticaretidir. Bu aynı zamanda rapordaki en çarpıcı rakam grubudur.
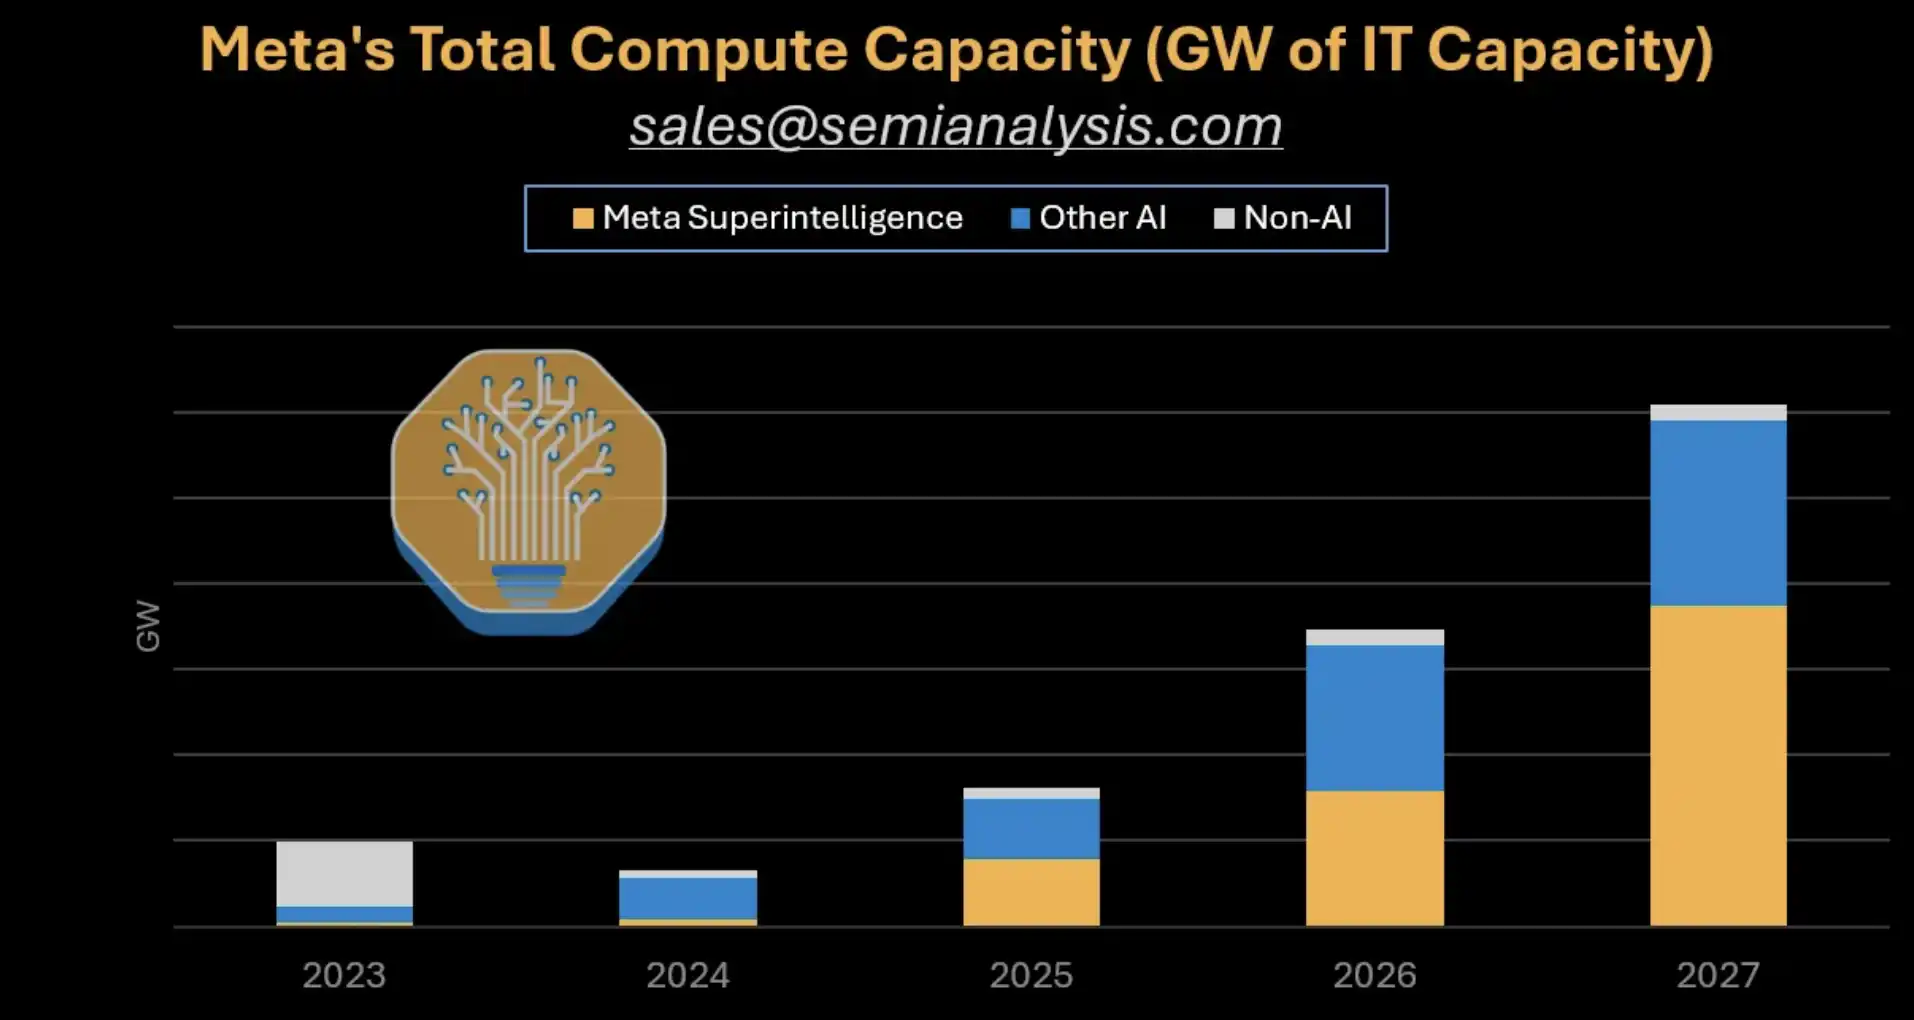
Meta Toplam Bilgi İşlem Kapasitesi Tahmini: 2023-2027 yılları arasında MSL, Diğer YZ ve YZ Dışı olarak ayrılan yığılmış sütun grafiği, 2026-2027'de kapasitede belirgin bir genişleme gösteriyor.
Yüksek Fiyatlı Kısa Vadeli Sözleşmeler, "Bilgi İşlem Gücü Satışı" Gelir Beklentisini Değiştiriyor
SpaceX tarzı ticaretin anahtarı sadece "GPU kiralamak" değil, aynı zamanda fiyatlandırma ve sözleşme yapısının farklı olmasıdır.
SemiAnalysis hesaplamalarına göre, SpaceX ile Anthropic arasındaki anlaşmanın yıllıklandırılmış GW başına geliri yaklaşık 3,1 milyar dolar olup, tipik bir Neocloud beş yıllık IaaS ortalamasının 2,6 katıdır; Google ile yapılan anlaşma ise daha yüksek olup yaklaşık 4,8 milyar dolar/GW/yıl, yani 4 katıdır. Bağımsız kamu kaynakları bu sözleşmelerin detaylarını sınırlı ölçüde doğrulayabildiğinden, bu rakamlar daha çok rapor senaryosu olarak kullanılmaya uygundur ve kısa vadeli kıt bilgi işlem gücünün yüksek prim taşıyabileceğini göstermektedir.
Meta, benzer bir dış ticaret için yalnızca 200 MW ayırsa, raporun kamuya açık sayfasındaki tahminlere göre yıllıklandırılmış gelir 10 milyar doları aşabilir. Bu ölçek, piyasanın "Meta'nın dışarıya bilgi işlem gücü satması" konusundaki sezgisini değiştirebilir: Bu mutlaka düşük marjlı bir alt kiralama olmayabilir, aynı zamanda hızlı devreye alınan veri merkezi kapasitesini, acil bilgi işlem gücüne ihtiyaç duyan üst düzey müşterilere zaman dilimi satmak için kullanmak anlamına da gelebilir.
Rapor ayrıca, Meta'nın hızlı devreye alınan veri merkezi tasarımının bu tür ticaretlere uygun olduğunu belirtiyor. Değeri, en düşük maliyetle uzun vadeli kiralamada değil, model şirketleri, YZ uygulamaları veya büyük müşteriler geçici olarak toplu bilgi işlem gücüne ihtiyaç duyduğunda daha hızlı teslimat yapabilmesinde yatıyor.
Ancak bu hala isteğe bağlı bir yol, istikrarlı bir şekilde gerçekleşen bir gelir değil. Meta, yüksek primli ticaret yapısının bir kısmını kopyalama koşullarına sahip olsa da, bu onun zaten SpaceX tarzı bir bilgi işlem gücü satıcısı haline geldiği anlamına gelmez.
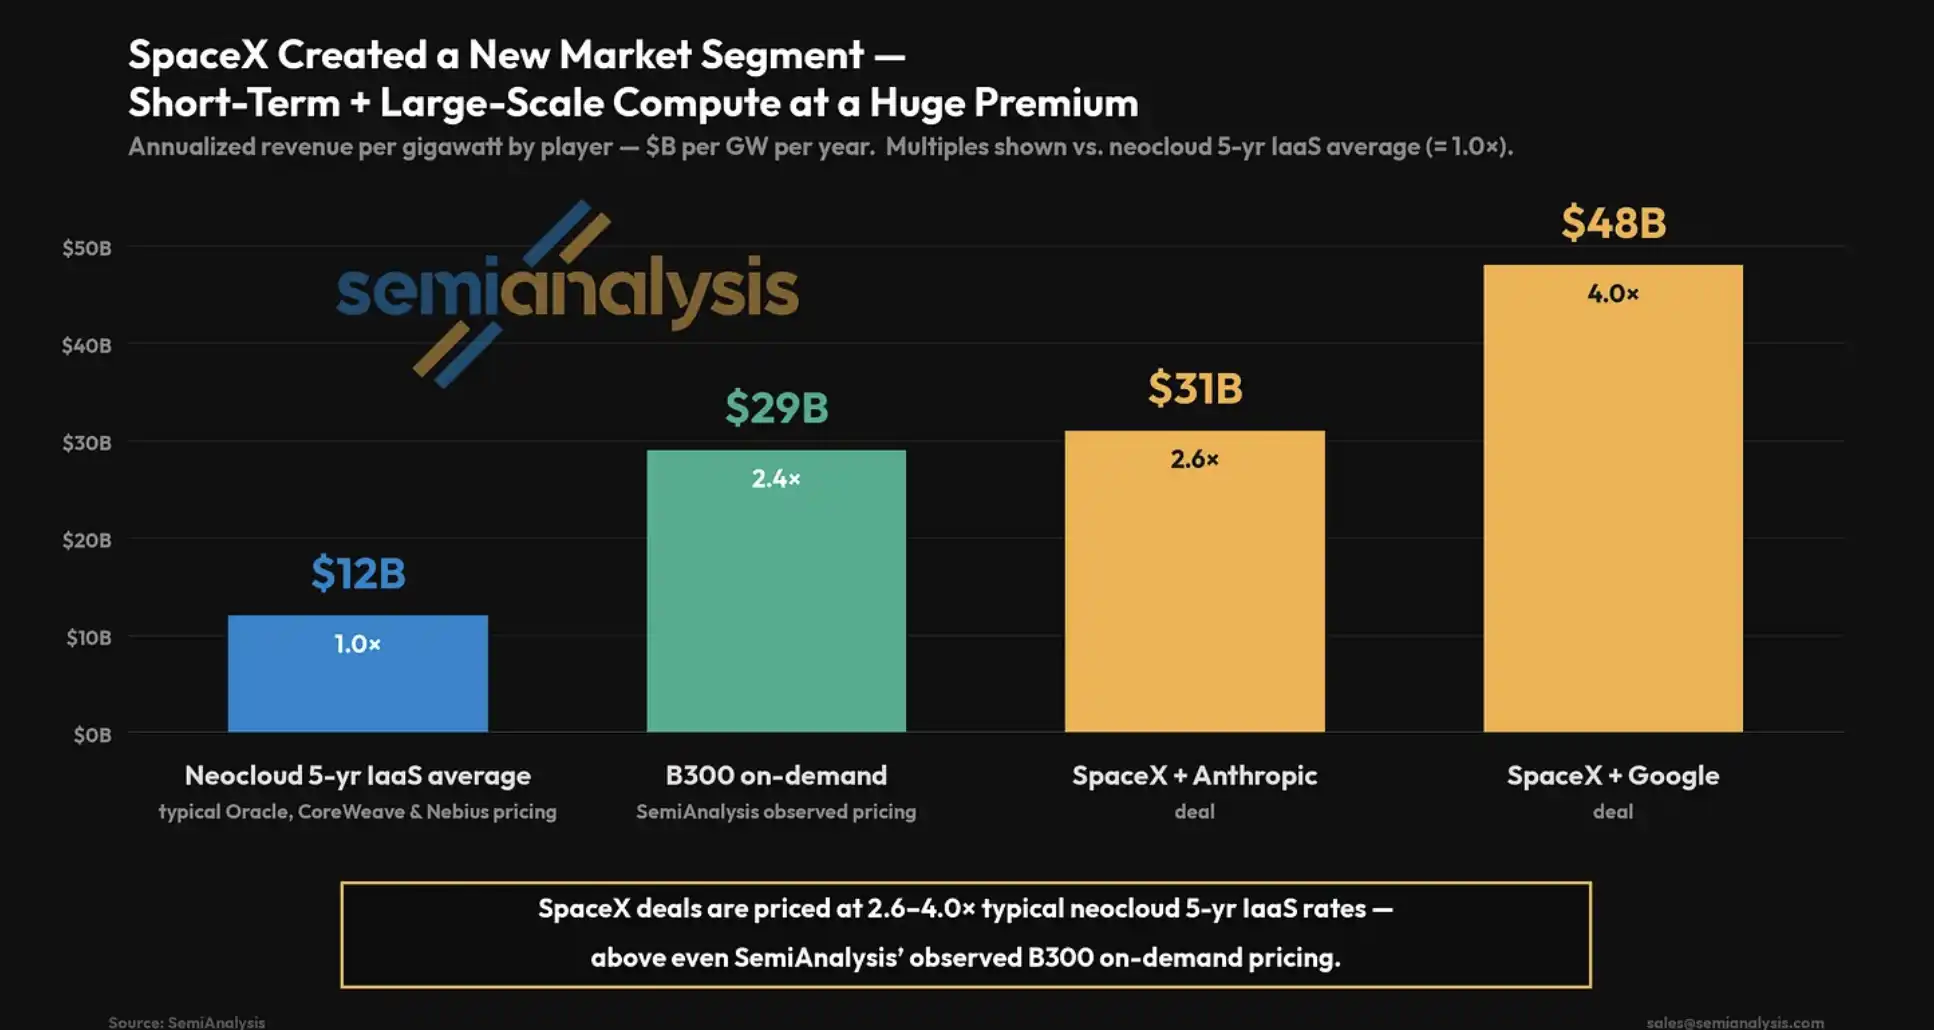
SpaceX Fiyatlandırma Primi Karşılaştırması: Tipik Neocloud beş yıllık IaaS yaklaşık 1,2 milyar dolar/GW/yıl, SpaceX ile Anthropic yaklaşık 3,1 milyar dolar, SpaceX ile Google yaklaşık 4,8 milyar dolar.
CoreWeave ve Nebius'un Baskısı Mutlaka Talebin Kaybolmasından Kaynaklanmıyor
CoreWeave, Nebius gibi Neocloud şirketleri için piyasanın daha önceki endişesi şuydu: Meta kendi altyapısını kurar veya işlem gücünü başka yere yönlendirirse, dışarıdan yapılan mevcut alımlar azalabilir ve sektördeki siparişler kesintiye uğrayabilir.
Ancak mevcut sözleşmelere bakıldığında Meta, üçüncü taraf Neocloud hizmetlerini kullanmayı hızlandırıyor. Kamuya açık belgelere göre CoreWeave ile Meta arasında 21 milyar dolarlık bir sözleşme bulunurken, Nebius ile Meta arasındaki sözleşme 27 milyar dolara kadar çıkabiliyor. Nebius, 2026'nın ilk çeyreğindeki hissedar mektubunda, Meta'dan ikinci büyük siparişi aldığını, sözleşme kapasitesinin 3,5 GW'ı aştığını ve Microsoft ile Meta'nın müşteri taahhütlerinden bahsetti.
Meta'nın hız için prim ödemeye istekli olması, üçüncü taraf sağlayıcıların hala değerli olmasının bir nedeni. Meta, işlem gücünün MSL, reklam sistemleri, model hizmetleri veya kısa vadeli yüksek fiyatlı işlemler tarafından absorbe edilebileceğini düşündüğü sürece, kendi projelerinin yavaş teslimatını beklemek yerine Neocloud'un kümeleri önce kurması mantıklıdır.
"Aşırı kapasite" sadece toplam GW sayısına bakılarak değerlendirilmemelidir. Yapay zeka veri merkezlerinde gerçekten kritik olan kısım genellikle kağıt üzerindeki elektrik değil, mevcut GPU'lar, ağ altyapısı, sunucu odası teslimat hızı, müşteri geçiş maliyetleri ve sözleşme esnekliğidir. Meta'nın hızlı bir şekilde büyük kapasite bloklarına ihtiyacı varsa, üçüncü taraf Neocloud hala faydalıdır.
Bu, Neocloud şirketlerinin risksiz olduğu anlamına gelmez. Değerlemeleri hala büyük müşteri yoğunlaşmasına, finansman maliyetlerine, GPU amortismanına, uzun vadeli sözleşme kalitesine ve müşterilerin gelecekteki kapasiteyi gerçekten kullanıp kullanmayacağına bağlıdır. Meta'nın getirdiği RPO büyümesi, yüksek sermaye harcamaları ve yüksek müşteri yoğunlaşması ile eşleşirse, piyasa yine de indirim uygulayacaktır.
MSL Yetişemezse, 5 GW Sermaye Harcaması Baskısına Dönüşür
Bu raporda en çok dikkat edilmesi gereken nokta, Meta'nın her olası yolunun başarılı olarak yazılmamasıdır.
MSL'nin OpenAI ve Anthropic'i yakalayıp yakalayamayacağı hala büyük bir belirsizlik taşıyor. Öncü model rekabeti sadece GPU sayısıyla çözülemez; veri stratejisi, araştırma ekibi, eğitim istikrarı, ürün dağıtımı ve çıkarım maliyetleri sonucu etkileyecektir.
Sözleşme şartları da risk seviyesini etkiler. SemiAnalysis'e göre, SpaceX benzeri anlaşmalar genellikle 90 günlük çift taraflı iptal maddesi içerir. Bu düzenleme, alıcı ve satıcıya esneklik sağlar: bir ekip iyi ilerlemezse, işlem gücü hızlıca geri alınabilir; talep değişirse, uzun vadeli bir taahhütle kilitlenme riski olmaz. İlgili madde detayları için bağımsız kamuya açık bir teyit bulunmamaktadır, bu nedenle rapor varsayımı olarak ele alınması daha uygundur.
Meta için esneklik başlı başına bir değer taşır. Öncelikle MSL’ye yeterli elektrik ve GPU bırakarak öncü denemeler yapabilir, aynı anda kapasitenin bir kısmını reklam önerileri, Claude özel örnekleri veya yüksek fiyatlı kısa vadeli işlemlere yönlendirebilir.
Tersine, eğer Meta esnek çıkış düzenlemeleri olmayan çok sayıda uzun vadeli bilgi işlem anlaşması imzalarsa risk artar. Öncü model geliştirmede başarısız olunması ve reklam ile model hizmetlerinin yeni kapasiteyi emememesi durumunda, 5 GW’ın üzerindeki yeni dış kaynaklı bilgi işlem gücü daha doğrudan sermaye harcaması baskısına dönüşür.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler