Meta küresel piyasaları çökertti, piyasa artık "AI'nın bedelini kim ödeyecek" sorusuna cevap bulamıyor

TL;DR
· Meta üçüncü mali çeyrekte 64,6 milyar dolar gelir elde etti, yıllık %26 artış gösterdi; düzeltilmiş hisse başına kâr 7,40 dolar oldu ve her ikisi de beklentileri aştı. Serbest nakit akışı önceki yılın aynı dönemindeki pozitif 10,63 milyar dolardan negatif 2,12 milyar dolara döndü, 2026 sermaye harcaması rehberliğinin alt sınırı yukarı çekildi ve hisse senedi o gün yaklaşık %7 düştü.
· Jensen Huang, neo-cloud talebinin "patladığını" ve şu anda eksik olanın işletme sermayesi olduğunu söyledi; Bernstein analisti Madison Rezaei ise CoreWeave'in hedef fiyatını düşürerek taahhüt edilen siparişleri karşılamak için yaklaşık 85 milyar dolar finansmana ihtiyaç duyduğunu tahmin etti.
· İlgili varlıklar: META, NVDA, LRCX, CRWV.
22 Ekim'de ABD borsaları ender görülen bir kombinasyon sergiledi. Nasdaq endeksi yaklaşık %2,6 düşerken Philadelphia Yarı İletken Endeksi yaklaşık %6,7 geriledi, Meta yaklaşık %7 düştü ve Dow neredeyse yatay kapandı.
Sadece düşüş oranlarına bakıldığında bu, bir kez daha AI kalabalık işlemlerinden çekilme gibi görünüyor. Ancak fiyatlanan nesne değişti. Son iki yılda piyasa "daha kaç çip alınacak" diye soruyordu; şimdi ise "bu para nereden gelecek ve kimin hissedarları bunu üstlenecek" diye soruyor.
Tetikleyici nokta, Meta'nın bir önceki gün yayımladığı üçüncü mali çeyrek raporuydu. Gelir ve düzeltilmiş kâr beklentileri aştı; düzeltilmiş hisse başına kâr 7,40 dolar oldu, 9,89 milyar dolarlık hukuki gider hariç tutulduğunda GAAP bazında yalnızca 3,83 dolar kaldı. Ancak serbest nakit akışı önceki yılın aynı dönemindeki pozitif 10,63 milyar dolardan negatif 2,12 milyar dolara döndü ve ilk kez çeyreklik net çıkış yaşandı.
Aynı akşam 2026 sermaye harcaması rehberliği 135 milyar ila 145 milyar dolar aralığına daraltıldı; alt sınır önceki 130 milyar dolardan yukarı çekildi. Yönetim kurulu ayrıca Ocak 2027'de 1:1 oranında oy hakkı olmayan Class C hisse dağıtımını onayladı. Bu üç gelişme bir araya geldiğinde piyasanın odağı talepten finansmana kaydı.
Serbest nakit akışı ilk kez negatife döndü
Meta'nın bu çeyrekteki sermaye harcaması yaklaşık 35 milyar dolar oldu; reklam geliri hâlâ büyüyor ancak sunucu alımı ve veri merkezi inşası harcamaları çeyrek içi girişleri aştı. İşletme zarar etmedi, ancak nakit ilk kez net çıkış gösterdi.
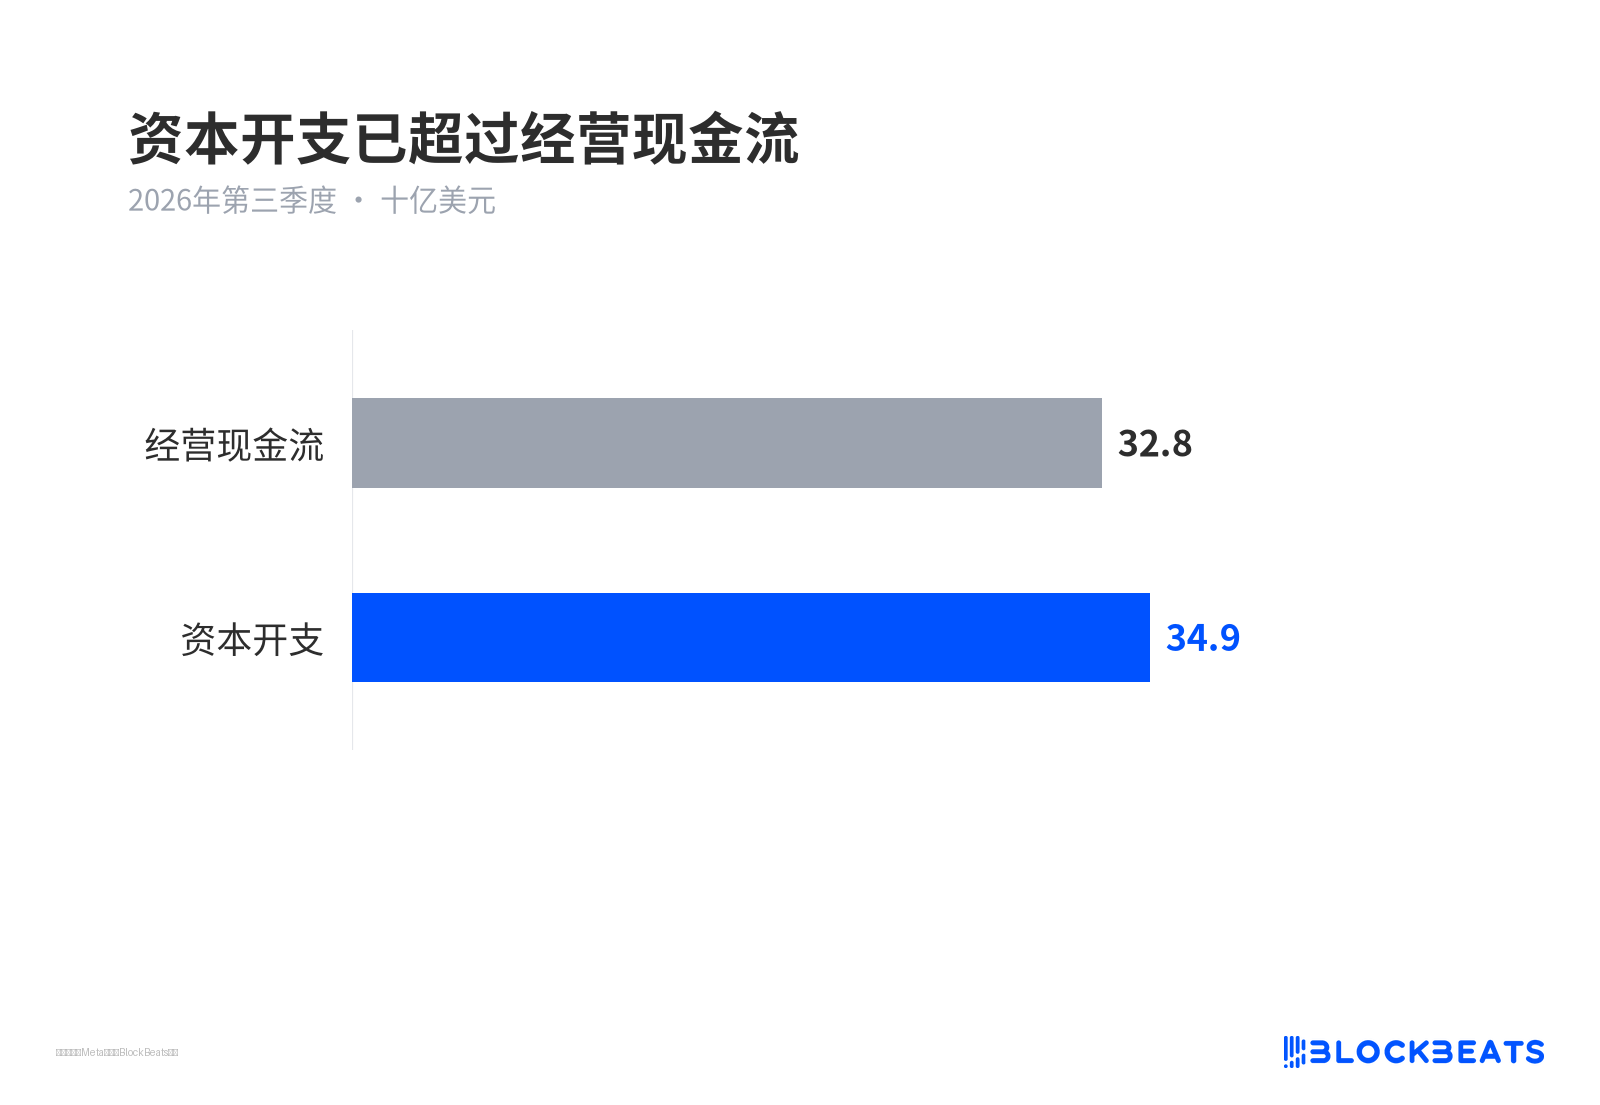
Sermaye harcaması işletme nakit akışını aştı
Class C'nin tasarımı tam da bunun için bir kapı bırakıyor. Bu tür hisseler oy hakkı taşımıyor, dağıtım Zuckerberg'in kontrolünü değiştirmiyor ve şirket aynı zamanda gelecekte benzer hisseler ihraç ederek sermaye toplama kabiliyetini koruyor. Piyasanın o gün sattığı şey hisse bölünmesi değil, "gelecekte ortaya çıkabilecek hisse arzı"ydı.
Bu aynı zamanda gelirin beklentileri aşmasına rağmen hisse fiyatının neden tutunamadığını da açıklıyor. Değerleme, nakit akışının sonsuza kadar büyüyeceği varsayımına dayandığında, finansman yöntemindeki değişiklik doğrudan iskonto oranını değiştirir, sadece bir sonraki çeyreğin kâr rakamını değil.
Huang Renxun para eksikliğinden bahsediyor, Bernstein para pahalılandığında talebin azaldığını söylüyor
Aynı günkü düşüş için endüstri zincirinin üst kısmı ve satış tarafı birbirine zıt gerekçeler sundu.
Nvidia CEO'su Huang Renxun CNBC röportajında, neocloud'ların (AI şirketlerine GPU kiralayan, kendisi borç alıp kart satın alan ve sonra yeniden kiralayan bulut sağlayıcıları) talebinin "patlama noktasında" olduğunu, şu anda eksik olanın işletme sermayesi olduğunu, sermaye talebinin arzdan çok daha fazla olduğunu ancak "bu sorunun çözüleceğini" söyledi. Orijinal ifade likidite ve arz kısıtlarına işaret ediyordu, siparişlerin kaybolduğuna değil.
Ancak piyasa bunu finansman darboğazının dolaylı kanıtı olarak okudu. En üst kademedeki oyuncu bile müşterilerin para sıkıntısı çektiğini kabul ediyorsa, çip siparişlerinin ritmi talep gücüne değil, finansman ritmine bağlı olacaktır.
Diğer uç daha da doğrudan. Bernstein analisti Madison Rezaei, CoreWeave'in hedef fiyatını 74 dolardan 51 dolara düşürdü, piyasa altı getiri notunu korudu ve taahhüt edilen siparişleri nakde çevirmek için yaklaşık 85 milyar dolar finansman gerektiğini tahmin etti.
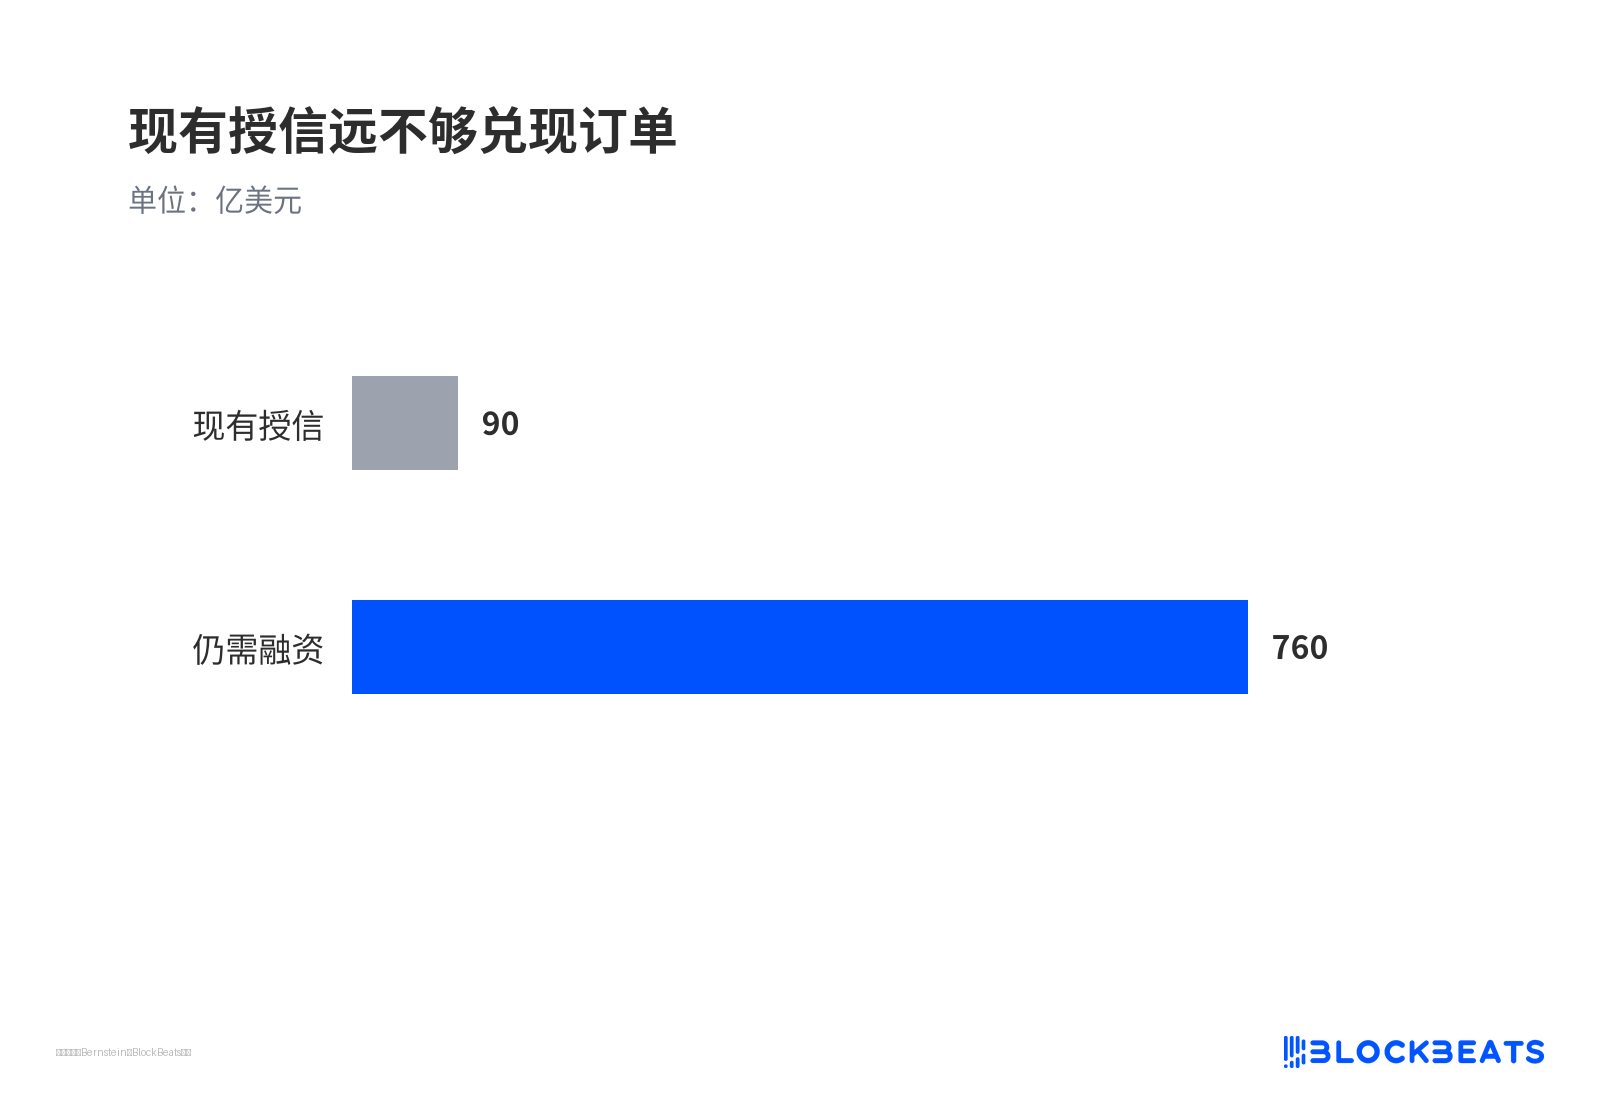
Mevcut kredi limitleri siparişleri karşılamaya hiç yetmiyor
Piyasanın verdiği fiyat daha da net. CoreWeave tahvil getirisi yaklaşık %15,8'e yükseldi, beş yıllık kredi temerrüt takası (tahvil temerrüdüne karşı sigorta maliyeti) spread'i 1100 baz puanı aştı. Borçlanmanın marjinal maliyeti %15'in üzerine çıktığında, kart kiralama işinin genişleme hızı artık talep tarafından değil, alacaklıların ne kadar limit vermeye razı olduğu tarafından belirlenir.
Çatışmanın odak noktası böylece netleşiyor. Huang Renxun talepte sorun olmadığını ve para sorununun çözüleceğini düşünüyor, Bernstein ise paranın pahalılaşmasının kendi başına etkin talebin düştüğü anlamına geldiğini düşünüyor. 22 Ekim'deki piyasa tablosu, piyasanın ilk kez büyük ölçekte ikinci görüşe oy vermesiydi.
Lam'ın rehberliği finansman endişelerini ekipman siparişlerine taşıdı
Çip tarafındaki düşüş bulut sağlayıcılarından daha büyük oldu. Nvidia yaklaşık %4, CoreWeave yaklaşık %10 düştü.
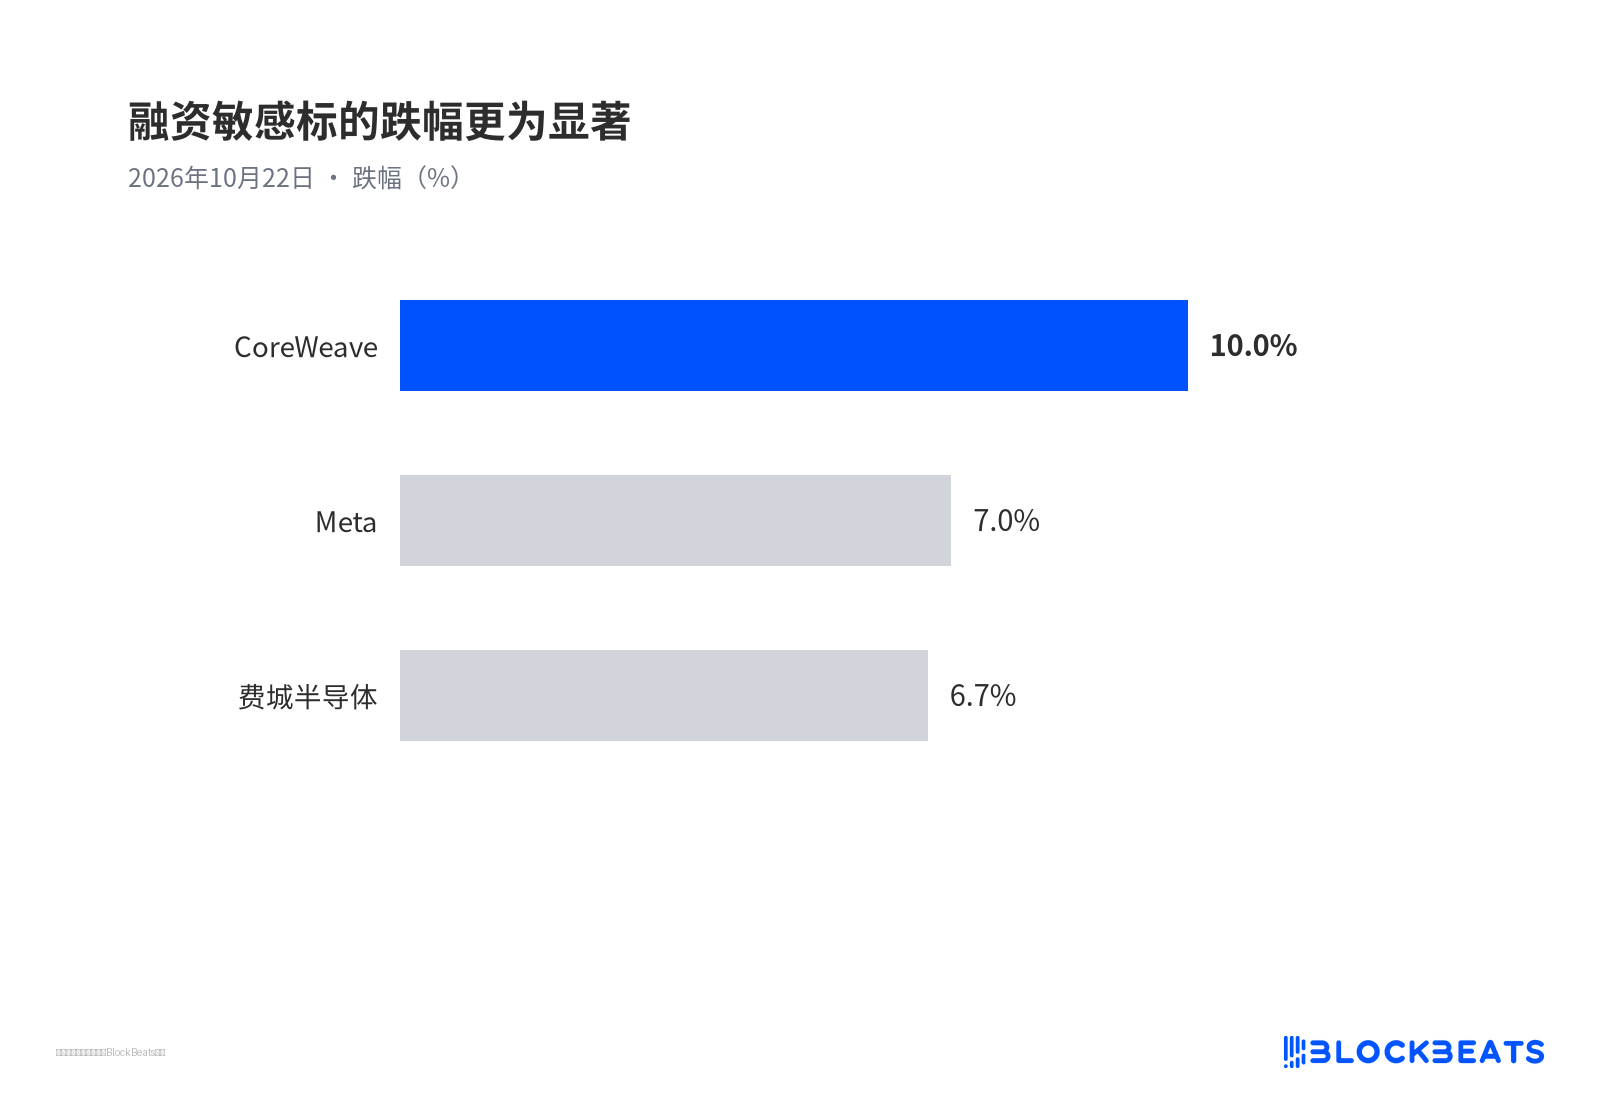
Finansmana duyarlı varlıklarda düşüş daha belirgin oldu
Duyguları büyüten şirket Lam Research oldu. Şirketin Aralık çeyreğine ilişkin gelir beklentisinin orta noktası analistlerin genel beklentisinin bir miktar üzerinde gerçekleşti, ancak alım tarafının daha yüksek olan özel beklentilerinin altında kaldı; aynı zamanda Çinli müşterilerin gelir payının belirgin şekilde gerileyeceğini ve tedarik zinciri darboğazlarının bazı sevkiyatları erteleyebileceğini belirtti. Hisse senedi o gün yaklaşık yüzde 10 düştü.
Ölçeği ayırt etmek gerekiyor. Lam'in beklentisi yalnızca ekipman hisselerinin kendi geri çekilmesini açıklayabilir, sektörün yüzde 6,7'lik düşüşünü açıklayamaz. İşlevi, finansman endişelerinin bulut sağlayıcılarının bilançosundan ekipman siparişlerinin görünürlüğü sorununa nasıl yayıldığını gösteren somut bir örnektir.
Lam, AI talebinin hâlâ güçlü olduğunu ve 2027'de küresel yarı iletken fabrika ekipmanı harcamalarının 200 milyar doları aşmasının beklendiğini vurgulasa ve çeyrekte brüt kâr marjı ile faaliyet kâr marjı rekor kırsa da, piyasa önce "marjinal olarak beklentinin altında kalma"yı fiyatladı. Bu da değerlemenin sermaye harcaması eğimine ne kadar duyarlı olduğunun kanıtıdır.
Finansman kanalı hâlâ açık, fiyat ise değişti
Daha geniş açıdan bakıldığında Meta, bu sermaye yapısı değişiminde ilk görülen örnektir. Morgan Stanley'nin tahminine göre, hiper ölçekli bulut sağlayıcıları ile neo-cloud şirketlerinin gelecek yılki ilgili sermaye harcamaları 1,58 trilyon dolara ulaşabilir; kiralama dahil serbest nakit akışı açığı 540 milyar dolara çıkabilir. Goldman Sachs'ın tahmini daha düşük; 2026'da önde gelen bulut sağlayıcılarının sermaye harcaması yaklaşık 800 milyar dolar.
İki yatırım bankasının ölçütleri farklı ve rakamlar neredeyse iki kat farklı olsa da aynı şeye işaret ediyor: AI inşaatının ölçeği artık herhangi bir tek şirketin içsel nakit akışının karşılayabileceği kapasiteyi aşmış durumda.
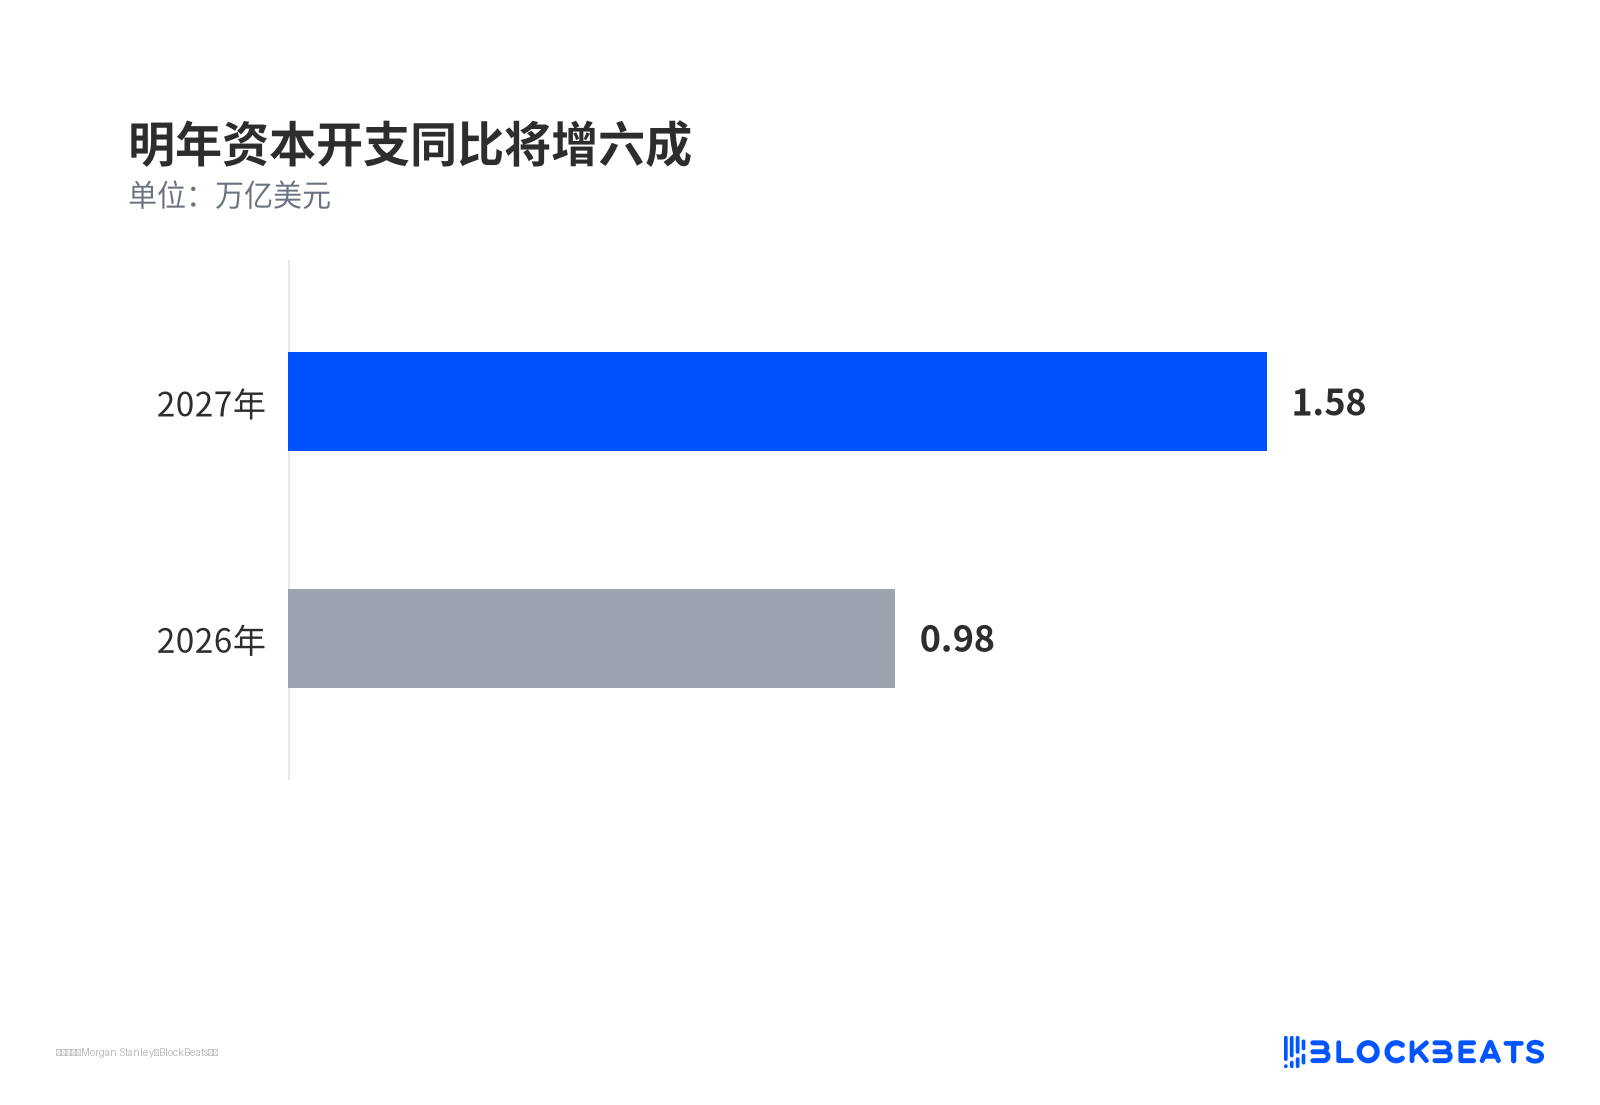
Gelecek yıl sermaye harcaması yıllık bazda yüzde altmış artacak
Mevcut kanıtlar yalnızca buraya kadar destekliyor. Fonlama yapısı içsel nakit akışından dış sermayeye kayıyor ve piyasa seyreltme ile kredi marjını fiyatlamaya başladı. Bu, "AI talebi zirveye ulaştı"yı desteklemiyor, "finansman penceresi kapandı"yı da desteklemiyor. CoreWeave'in borcu pahalı olsa da hâlâ alıcı buluyor. Meta'nın Class C ihracı yalnızca kanalı açık tutuyor, hemen büyük ölçekli bir sermaye artırımına gidilmedi.
İzlenmesi gereken, "beklenen seyreltme"nin ne zaman "gerçekleşmiş seyreltme"ye dönüşeceği. Eğer önümüzdeki dönemde önde gelen şirketlerde fiili büyük ölçekli hisse veya yeni tip borç ihracı görülürse, değerleme baskısı iskonto varsayımından gerçek hisse arzına dönüşür. Eğer teknoloji sektörünün kredi marjı genişlemeye devam ederse ve neo-cloud dışındaki şirketlerden de daha yüksek risk primi talep edilirse, finansman kısıtı artık münferit bir durum olmaktan çıkar. Tersine, gelecek çeyrekte sermaye harcaması yukarı yönlü revize edilmeye devam eder ve siparişler ile gelirler bunu takip ederse, bu düzeltme büyük olasılıkla yalnızca dönemsel bir yeniden fiyatlama olarak kalır.
22 Ekim'den geriye kalan "AI bitti" sonucu değil, yeni bir denklem: talep hâlâ var, ama her GPU'nun arkasında önce paranın nereden geleceği sorusuna yanıt verilmesi gerekiyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia