Goldman Sachs Yorumu: Samsung 15 yılda 2.450 trilyon Kore wonu yatırdı, bunun %86'sı yarı iletkenlere gitti, bu agresif mi?

TL;DR
· Samsung Electronics, 2026-2040 yılları için Güney Kore'de toplam 2450 trilyon KRW'lik bir yatırım planı açıkladı. Bunun yaklaşık 2100 trilyon KRW'si yarı iletkenlere ayrıldı ve bu oran yaklaşık %86'ya denk geliyor.
· Goldman Sachs'ın hesaplamalarına göre, bu yatırım Ar-Ge harcamalarını da içeriyorsa, Samsung'un önümüzdeki 15 yıl boyunca Güney Kore'deki yıllık sermaye harcaması ve Ar-Ge gideri yaklaşık 163 trilyon KRW olacak.
· Bu yıllık harcama, 2026-2028 tahmin tabanının üzerinde olsa da, ani agresif bir genişlemeden ziyade mevcut yatırım yoğunluğunun bir devamı niteliğinde.
· Plan, Samsung'un HBM, ileri paketleme ve Güney Kore'deki yerel yarı iletken kümesine olan bahsini güçlendiriyor, ancak kapasite, teknoloji yol haritası ve yıllık tempo hala eksik.
· Hisse senedi mantığı hala HBM'deki yakalama, bellek fiyatları, kâr iyileştirmesi ve uzun vadeli uygulamaya bağlı; sadece 2450 trilyon KRW'lik toplam rakama değil.
Samsung Electronics, Güney Kore'deki yarı iletken yatırımlarını 2040 yılına kadar planladı.
29 Haziran'da Samsung, 2026'dan 2040'a kadar Güney Kore'deki orta ve uzun vadeli yatırım planını açıkladı. Toplam 2450 trilyon KRW olan bu planın yaklaşık 2100 trilyon KRW'si yarı iletkenlere ayrıldı ve bu oran yaklaşık %86'ya denk geliyor. Bu, yeni bir fabrikanın kapasite artırım duyurusu değil; Samsung'un önümüzdeki 15 yıl boyunca Güney Kore'deki yarı iletken üretimi, HBM, ileri paketleme, ekran ve kısmi terminal üretim yatırımlarını önceden masaya yatırması anlamına geliyor.
Yatırımcılar için asıl soru, 2450 trilyon KRW rakamının büyüklüğü değil, bu uzun vadeli yatırımın agresif bir genişleme mi yoksa Samsung'un mevcut sermaye harcaması ve Ar-Ge temposunun doğal bir devamı mı olduğu.
Goldman Sachs'ın verdiği cevap ikinci seçeneğe daha yakın. Rapora göre, eğer bu 2450 trilyon KRW Ar-Ge harcamalarını da içeriyorsa, 15 yıla bölündüğünde Samsung'un Güney Kore'deki yıllık sermaye harcaması ve Ar-Ge gideri yaklaşık 163 trilyon KRW oluyor. 2026-2028 tahmin tabanıyla birleştirildiğinde, bu 2029-2040 dönemi için yaklaşık %5-%6'lık uzun vadeli bir büyüme oranına denk geliyor ve Goldman Sachs bu seviyenin aşırı olmadığını düşünüyor.
Bu aynı zamanda piyasanın odağının neden hızla "2450 trilyon KRW" gibi devasa bir başlıktan yatırım kapsamı, proje yapısı ve uygulama temposuna kaydığını da açıklıyor. Samsung'un duyurusunda hala birçok boşluk var: Ar-Ge harcamalarının dahil olup olmadığı, her projenin yıllık yatırım dağılımı, spesifik kapasite ve üretime geçiş takvimi tam olarak açıklanmadı.
Yarı iletkenler yaklaşık 2100 trilyon KRW alıyor
Bu planda yarı iletkenler mutlak ana rolü oynuyor.
Duyuru kapsamına göre Samsung, 1 Ocak 2026 ile 31 Aralık 2040 tarihleri arasında Güney Kore'de 2450 trilyon KRW yatırım yapacak. Bunun yaklaşık 2100 trilyon KRW'si yarı iletkenlere ayrılacak. Bu oran, Samsung'un geçmiş uzun vadeli yatırım yapısına kıyasla yarı iletkenlere daha fazla yoğunlaştığını gösteriyor ve yarı iletkenlerin Samsung'un önümüzdeki on yıldan fazla süre boyunca sermaye tahsisinin merkezinde olmaya devam edeceğini ortaya koyuyor.
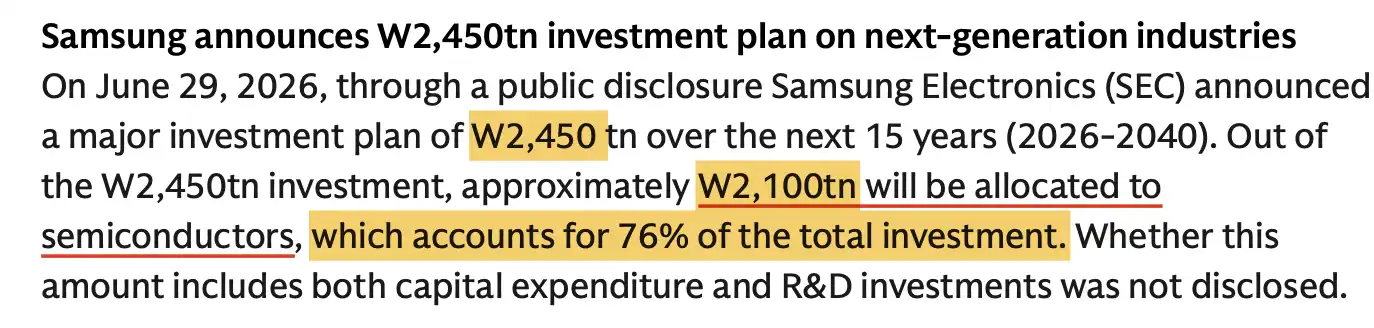
Spesifik olarak, yaklaşık 1650 trilyon Kore wonu Yongin yarı iletken kümesi ve mevcut yarı iletken parklarına tahsis edilecek. Yongin, Samsung'un gelecekteki Güney Kore yarı iletken üretim haritasında önemli bir düğüm olup, ilgili projeler daha uzun vadeli ileri süreç, bellek ve gofret üretim kapasitelerine yöneliktir.
Açıklamada ayrıca, Gwangju'ya yaklaşık 400 trilyon won yatırım yapılacağı ve bunun yeni bir ileri yarı iletken kümesi geliştirmek için kullanılacağı belirtildi; Onyang ve Cheonan'da ise Samsung'un mevcut paketleme ve arka uç üretim kaynaklarına yakın konumda HBM ile ilgili kapasite inşa edilecek. AI sunucuları ve hızlandırıcı talebinin yönlendirdiği bellek tedarik zinciri için HBM kapasitesi, verim oranı ve müşteri onayı, önümüzdeki yıllarda Samsung için en önemli doğrulama noktalarından biri olmaya devam edecek.
Yarı iletkenlerin yanı sıra, ekran işine de yatırım yapılacak ve bu yatırım, yeni nesil akıllı telefon panelleri ve yüksek çözünürlüklü mikro ekranlar gibi alanlara yönlendirilecek; Gumi'de ise akıllı telefon fabrikası ve insansı robot üretim hatları ilerletilecek. Yarı iletkenlerle karşılaştırıldığında, bu projeler daha çok Samsung'un yerel üretim ve yeni nesil terminal yeteneklerini sürdürmeye yönelik destekleyici düzenlemelerdir ve bu yatırım planının ana hattı değildir.
Goldman Sachs Neden Bunu Aşırı Atılım Olarak Görmüyor?
2450 trilyon won 15 yılı kapsıyor. Toplam rakama doğrudan bakıldığında agresif görünebilir, ancak yıllıklandırıldığında sonuç, Samsung'un uzun vadeli yatırım kapasitesinin bir devamına daha yakın olacaktır.
Goldman Sachs'ın Samsung için 2026-2028 yılları arasındaki grup sermaye harcaması ve Ar-Ge harcaması tahminleri sırasıyla 125 trilyon, 140 trilyon ve 151 trilyon won'dur. Bu açıklanan yerel yatırım planının sermaye harcaması ve Ar-Ge'yi içerdiği varsayılırsa, 15 yıllık ortalama yaklaşık 163 trilyon won olup, 2028 yılı tahmin seviyesinin çok üzerinde değildir.
Daha da önemlisi, bu duyuru yalnızca Güney Kore'deki yerel yatırımı açıklamakta, küresel konsolide yatırımı değil. Samsung'un daha önce açıkladığı harcama kapsamına bakıldığında, Güney Kore'deki yerel yatırım uzun süredir grup sermaye harcaması ve Ar-Ge harcamasının büyük bir kısmını oluşturmaktadır. Yerel yatırımın grup sermaye harcaması ve Ar-Ge'nin çoğunluğunu oluşturduğu ve 2029'dan itibaren orta tek haneli büyüme oranıyla hesaplandığı varsayılırsa, 2026-2040 yılları arasındaki kümülatif yerel yatırım ölçeği 2450 trilyon won'a yaklaşmaktadır.
Goldman Sachs'ın bunu "agresif değil" olarak değerlendirmesinin ana dayanağı da budur. Piyasa, 15 yıla yayılan devasa bir rakam görüyor, ancak yıllık ortalama yatırıma bölündüğünde, bu, mevcut sermaye harcaması, Ar-Ge harcaması ve Güney Kore'nin yerel payına dayalı olarak aniden büyük bir kaldıraçlı genişleme değil, daha çok ılımlı bir büyüme gibi görünüyor.
Dikkat edilmesi gereken nokta, bu değerlendirmenin önemli bir ön koşulu olduğudur: 2450 trilyon won'un Ar-Ge harcamalarını içermesi. Samsung'un duyurusu bu noktayı açıkça belirtmemektedir. Nihai kapsam Ar-Ge'yi içermiyorsa, bu plana karşılık gelen sermaye harcaması baskısı belirgin şekilde daha yüksek olacak ve piyasanın yatırım yoğunluğuna ilişkin anlayışı da buna bağlı olarak değişecektir.
HBM ve Yerel Kümeler, Bu Paranın Gerçek Gerekçesi
Samsung'un uzun vadeli bir yatırım planına ihtiyacı var. Bunun arka planında, yarı iletken rekabetinin sıradan bellek döngülerinden AI sunucuları, HBM, ileri paketleme ve büyük ölçekli wafer fabrikası kümeleri arasındaki bir rekabete dönüşmesi yatıyor.
HBM, en doğrudan pazar odağıdır. Geçtiğimiz AI döngüsünde, HBM tedarik kapasitesi, bellek üreticilerinin AI hızlandırıcı talebindeki büyümeyi paylaşıp paylaşamayacağını doğrudan etkiledi. Samsung daha önce HBM müşteri onayı ve ilerlemesi konusunda piyasa sorgulamalarıyla karşı karşıya kalmıştı. Wonyang ve Tianan'daki HBM ile ilgili düzenlemeler, en azından şirketin bu hattı 2040 öncesi uzun vadeli sermaye planına dahil ettiğini ve sadece kısa vadeli kapasite artışı yapmadığını gösteriyor.
Bellek fiyatları da Goldman Sachs'ın iyimser değerlendirmesinin temel dayanaklarından biridir. Bellek fiyatları güçlü bir seviyede kalırsa ve müşteri uzun vadeli anlaşmaları geçmişe göre daha bağlayıcı olursa, Samsung'un önümüzdeki yıllardaki kâr toparlanması yalnızca kısa vadeli fiyat sıçramalarından değil, aynı zamanda AI hesaplama tedarik zincirindeki uzun vadeli hacim kilitlemesinden de gelecektir.
Yongin, Gwangju gibi projeler ise daha çok uzun vadeli üretim kapasitesine odaklanmıştır. Wafer fabrikaları ve endüstriyel kümelerin planlama, inşaat ve seri üretime geçmesi genellikle yıllar alır. 15 yıllık bir yatırım vizyonunun önceden duyurulması, tedarik zincirine, yerel yönetimlere ve müşterilere daha istikrarlı bir kapasite sinyali göndermeye yardımcı olur.
Ancak sermaye harcaması, rekabette başarı anlamına gelmez. Samsung'un HBM müşteri onayı, verim oranı, paketleme yeteneği ve ürün yinelemesinde hala sonuçlar sunması gerekiyor. Rakiplerin kapasite artırma hızı, AI sunucu talebi ve bellek fiyat döngüleri de bu planın fiili uygulama yoğunluğunu değiştirecektir.
Hedef Fiyat İyimser, Ancak Yatırımın Gerçekleştiği Anlamına Gelmez
Goldman Sachs, Samsung Electronics adi hisseleri için "Al" notunu koruyor ve 12 aylık hedef fiyatı 480.000 KRW. Raporda belirtilen yaklaşık 323.000 KRW'lik mevcut hisse fiyatına göre, bu yaklaşık %48,6'lık bir yükseliş potansiyeline karşılık geliyor. İmtiyazlı hisseler için hedef fiyat 360.000 KRW olup, yaklaşık 210.500 KRW'lik mevcut fiyata göre yaklaşık %71'lik bir yükseliş potansiyeli sunuyor.
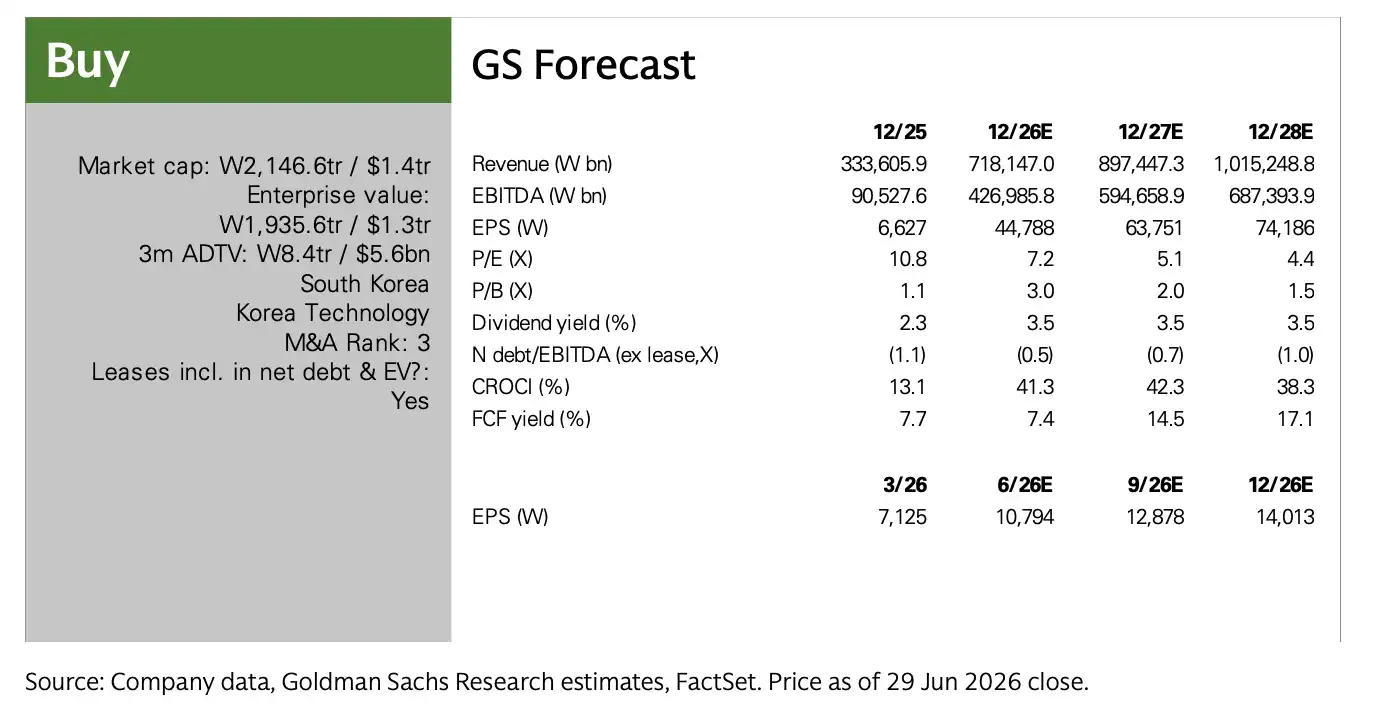
Bu hedef fiyat yalnızca bu yatırım planı tarafından yönlendirilmiyor. Uzun vadeli yatırım yolu, HBM ilerlemesi, bellek döngüsü toparlanması ve kâr iyileştirmesi birlikte değerleme desteğini oluşturuyor. Başka bir deyişle, 2450 trilyon KRW'lik plan, Samsung'un yarı iletkenlere ve yerel Kore üretimine bahis yapmaya devam ettiği sinyalini güçlendiriyor. Ancak hisse fiyatının hedef fiyata ulaşıp ulaşamayacağı, harcamaların siparişlere, verim oranlarına, kâr marjlarına ve nakit akışına dönüşüp dönüşmediğine bağlı.
Samsung için HBM özellikle kritik. AI çip talebi, yüksek bant genişlikli belleği son iki yıldır bellek üreticileri için rekabetin odak noktası haline getirdi. Yeni HBM ile ilgili kapasite inşası, yerel üretim ve paketleme desteğini iyileştirmeye yardımcı oluyor, ancak bu daha çok gelecekteki kapasite ve süreç hazırlığıdır, kısa vadeli pazar payının tersine döndüğü anlamına gelmez.
En büyük belirsizlik hâlâ kapsam ve uygulama
Bu 15 yıllık planın en net mesajı, Samsung'un yarı iletken yerel üretim kapasitesini, HBM'yi ve Güney Kore üretim kümelerini 2040 yılına kadar merkezi bir konuma yerleştirmesidir.
Çözülmemiş sorunlar da oldukça açıktır. 2450 trilyon KRW'nin Ar-Ge'yi içerip içermediği, duyuruda doğrudan belirtilmemiştir. Yongin, Gwangju, Onyang, Cheonan gibi projelerin spesifik inşaat içerikleri, üretim hattı dağılımları, teknoloji yol haritaları ve yıllık yatırım temposu da tam olarak açıklanmamıştır.
Samsung ayrıca plana bir ön koşul eklemiştir: Bu orta-uzun vadeli vizyon, mevcut piyasa koşullarına dayanmaktadır ve gelecekte piyasa ve iş ortamındaki değişikliklere bağlı olarak ayarlanabilir. Bir yarı iletken şirketi için bu sınırlama şaşırtıcı değildir. Depolama fiyatları, AI sunucu talebi, HBM müşteri onayları, Güney Kore'nin yerel politika desteği, ekipman tedariki ve finansman ortamı, her yılın fiili yatırım yoğunluğunu etkileyebilir.
Bu nedenle, 2450 trilyon KRW, yıllık sabit bir bütçe olarak değil, Samsung'un uzun vadeli bir yatırım çerçevesi olarak anlaşılmalıdır. Goldman Sachs, bu rakamın agresif olmadığını, ancak bu yatırımın Ar-Ge harcamalarını içermesi ve Samsung'un önümüzdeki on yıldan fazla süre boyunca tek haneli orta düzeyde bir yatırım büyümesini sürdürmesi koşuluyla geçerli olduğunu düşünmektedir. Piyasanın bundan sonra doğrulaması gereken, 2450 trilyon KRW toplamının kendisi değil, bunun aşamalı olarak daha yüksek kaliteli üretim kapasitesine ve kâra dönüşüp dönüşemeyeceğidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler