JPMorgan, Güney Kore yapay zekasını yorumluyor: Belleğe ağırlık veriyor, Samsung ve SK, 2040 yılına kadar kıtlık yaşanacağını öngörüyor.
TL;DR
· Güney Kore hükümeti, Samsung ve SK ile birlikte yaklaşık 3,1 trilyon dolarlık bir plan başlatarak bellek kapasitesini beş yıl içinde ikiye katlamayı hedefliyor.
· Samsung, Yongin ve HBM arka uç süreçlerine odaklanırken, SK aynı anda bellek ve 15 GW seviyesinde AI veri merkezlerine yatırım yapıyor.
· Ekipman, elektrik ve EPC tedarikçileri ilk etapta fayda sağlayacak, ancak bellek döngüsü ve fiyatlandırma davaları kısa vadeli duyarlılığı baskılamaya devam ediyor.
Güney Kore hükümeti, Samsung Group ve SK Group, toplamda yaklaşık 4755 trilyon Kore wonu (yaklaşık 3,1 trilyon dolar) değerinde bir AI yarı iletken yatırım planı başlattı. Hedef, önümüzdeki beş yıl içinde bellek kapasitesini ikiye katlamak ve Yongin ileri üretim kümesinin devreye alma takvimini önemli ölçüde öne çekmek.
Bu sıradan bir kapasite artışı değil. AI sunucuları, HBM, DRAM ve bazı NAND türlerine olan talebi artırıyor. Bellek üreticileri son iki yılda daha güçlü bir fiyatlandırma gücü elde etti ve bu da müşterilerin kısa vadeli fiyat artışları ve arz sıkıntısı konusunda endişelenmesine neden oldu. Güney Kore'nin buradaki yanıtı, 2040 yılına kadar uzanan süper uzun vadeli bir sermaye harcaması döngüsüyle bir sonraki AI bellek arzını ele geçirmek.
JPMorgan, bu plana ilişkin değerlendirmesinde, 3,1 trilyon dolarlık toplam yatırımın yaklaşık %60-70'inin ön uç wafer üretim ekipmanlarına, %20-30'unun altyapı ve temiz oda inşaatına, kalanının ise arka uç paketlemeye gideceğini belirtti. Bu, sipariş potansiyelini ilk görenlerin yalnızca bellek üreticileri değil, aynı zamanda yarı iletken ekipman, elektrik altyapısı ve yarı iletken mühendislik satın alma ve inşaat tedarikçileri olacağı anlamına geliyor.
Ancak piyasa tepkisi sadece heyecandan ibaret değil. İki büyük Güney Koreli bellek üreticisinin hisse senedi fiyatları o gün zayıf seyretti ve arkasında aynı soru yatıyor: Yüksek karlar kıtlık ve fiyat artışlarından geliyorsa, büyük ölçekli kapasite artışı gerçekleştiğinde bellek döngüsü karları tekrar ters yönde baskılayacak mı?
Samsung Yongin'e, SK Bellek ve AI Altyapısına Odaklanıyor
Bu plan, Güney Kore Ticaret, Sanayi ve Enerji Bakanlığı tarafından önerilen "Üç Süper Proje Planı"ndan geliyor. Yarı iletkenler, AI robotları ve fiziksel AI ile AI veri merkezleri üç büyük büyüme ayağı olarak belirlendi. Sermaye piyasaları için asıl etkileyici olan, yarı iletken kısmının ölçeği ve zaman çizelgesi.
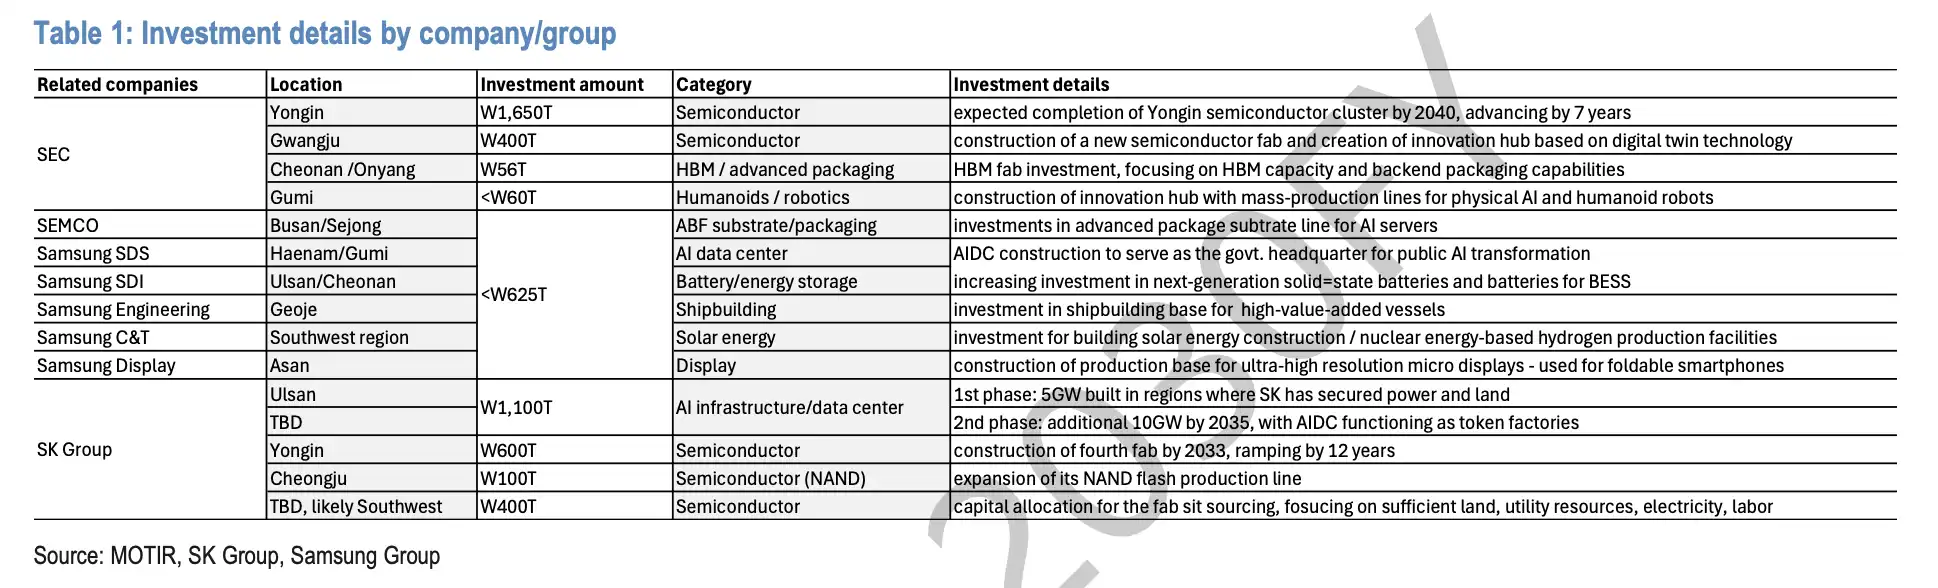
Samsung Group, Güney Kore'de yaklaşık 2655 trilyon won yatırım yapacağını duyurdu. Bunun içinde Samsung Electronics, 2026'dan 2040'a kadar yaklaşık 2450 trilyon won harcayacak ve yarı iletken alanına yaklaşık 2100 trilyon won ayıracak. En kritik yatırım, yaklaşık 1650 trilyon won ile Yongin kümesi ve mevcut fabrikalara yapılacak. Ayrıca Gwangju'da yeni bir üretim merkezi, Asan ve Osan'da HBM arka uç paketleme yatırımları ile Gumi'de fiziksel AI ve insansı robot üretim hatları da yer alıyor.
SK Group'un toplam yatırımı yaklaşık 2100 trilyon KRW olup, bunun yaklaşık 1100 trilyon KRW'si bellek alanına, yaklaşık 1000 trilyon KRW'si ise AI altyapısına ayrılmıştır. Bellek kısmı, Yongin için yaklaşık 600 trilyon KRW, Cheongju NAND kapasite artışı için yaklaşık 100 trilyon KRW ve güneydoğudaki yeni nesil yarı iletken kümesi için yaklaşık 400 trilyon KRW'yi içermektedir. Yongin'deki dördüncü fabrikanın üretime başlama tarihi yaklaşık 12 yıl öne çekilmiştir.
SK'nın diğer bir hattı ise AI veri merkezleridir. Grup, 2035 yılına kadar 15 GW kapasiteli veri merkezleri kurmayı planlamaktadır; ilk aşamada 5 GW, ikinci aşamada ise 10 GW. Veri merkezlerini geleneksel "depolama varlıkları" olarak tanımlamaktan vazgeçip "token üreten" AI fabrikaları olarak yeniden konumlandırarak, bellek üreticilerinin kendilerini AI altyapısına daha yakın bir konuma getirmeye çalıştıklarını göstermektedir.
Bu aynı zamanda Güney Kore hükümetinin "hız" ile çözmek istediği bir sorundur: Kıtlık tamamen belirgin hale gelene kadar beklemek yerine, AI sunucu talebi hala yükselişteyken kapasite, arazi, elektrik ve tedarik zincirini önceden kilitlemek.
Arz talebin yalnızca yarısını karşılıyor, kapasite artış baskısı AI sunucularından geliyor
Bellek sektörü üst düzey yöneticileri son zamanlarda sık sık mevcut arzın talebin yalnızca yarısını karşılayabildiğini ve kıtlığın önümüzdeki yıllarda daha da kötüleşebileceğini vurgulamaktadır. Bu değerlendirme, Kore'nin neden on yıllara yayılan bir kapasite artış planını uygulamaya istekli olduğunu açıklamaktadır.
AI eğitim ve çıkarım kümeleri daha fazla HBM gerektirir ve aynı zamanda yüksek kaliteli DRAM ve sunucu depolama talebini de artırır. Geleneksel tüketici elektroniği döngüleri hala dalgalanabilir, ancak AI sunucuları bellek talep yapısını değiştirmektedir: Bellek artık yalnızca PC ve telefon sevkiyatlarının bir yan ürünü değil, AI hesaplama gücünün genişlemesindeki darboğazlardan biridir.
JPMorgan'ın hesaplamalarına göre, bu yatırım ölçeği mevcut kurulu DRAM WSPM kapasitesinin iki katından fazladır; yeni 1nm seviyesindeki kapasitenin inşa hızı, geçtiğimiz on yılın birkaç katı olacaktır. Başka bir deyişle, Kore küçük bir kapasite artışı yapmıyor, daha büyük ölçekli bir AI bellek döngüsüne hazırlanıyor.
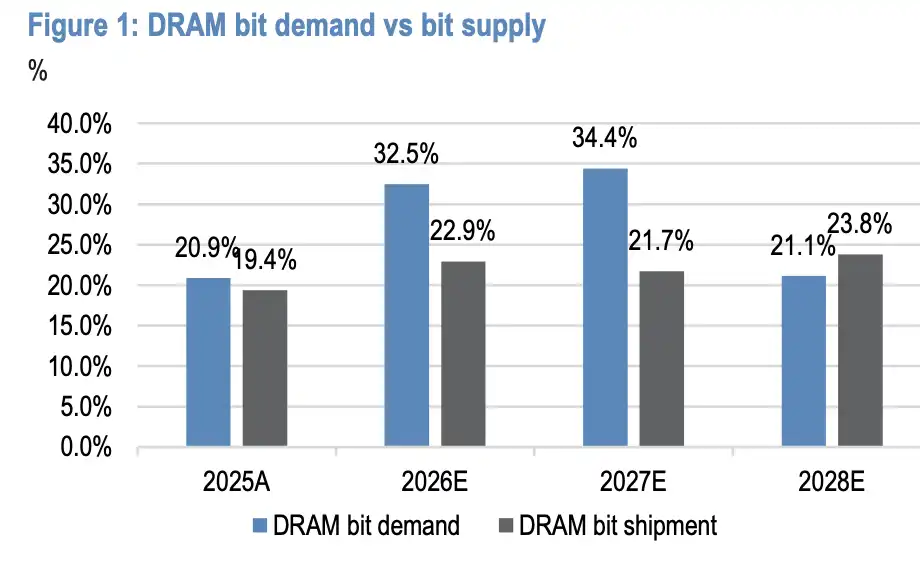
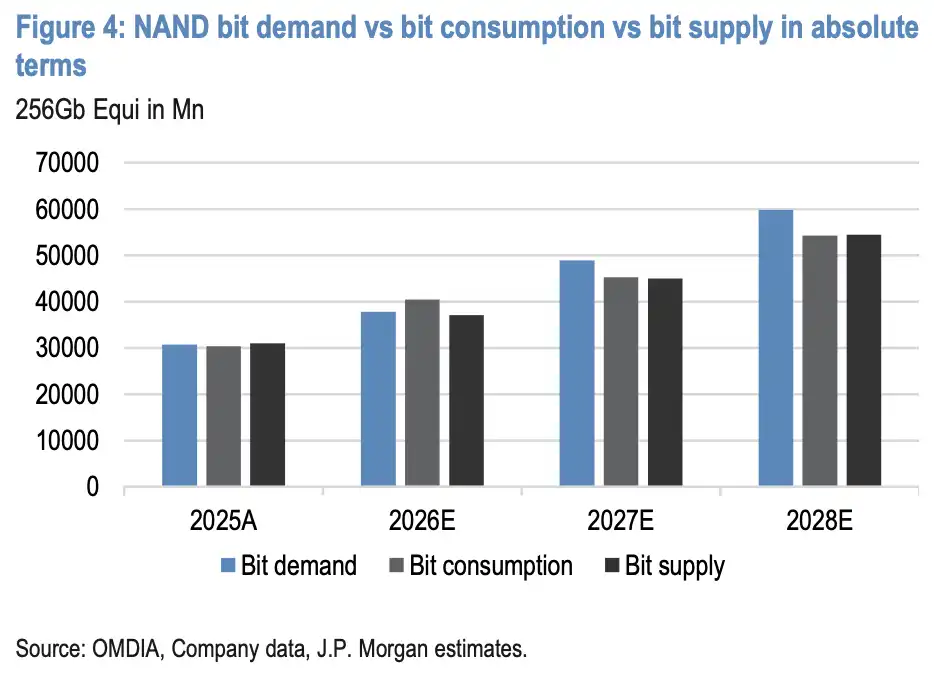
DRAM bit talebinin payı 2025A'da yaklaşık %20,9-%22,9'dan 2026E'de yaklaşık %32,5'e ve 2027E'de yaklaşık %34,4'e yükselirken, arz payı nispeten geride kalmaktadır.NAND da tamamen dışarıda değildir. AI sunucularından gelen depolama talebi, kurumsal SSD yükseltmeleri ve yüksek performanslı veri merkezlerinin düşük gecikmeli depolama gereksinimleri, NAND'ın belirli alt pazarlarda yeniden destek kazanmasını sağlamaktadır. Ancak HBM ile karşılaştırıldığında, NAND uzun vadede hala geleneksel döngülerden ve stoklardan daha kolay etkilenmektedir.
NAND bit talebi payı, 2025A'da yaklaşık %19,3 iken 2027E'de yaklaşık %28,4'e yükseliyor; mutlak değer grafiği, talebin arzı aştığını gösteriyor.
Ekipman, Elektrik ve EPC: Önce Sipariş Hayali
Toplam yatırımın %60-%70'i ön uç wafer üretim ekipmanlarına giderse, yarı iletken ekipman tedarikçileri en doğrudan kazananlar olacak. Gelişmiş süreç DRAM ve HBM ile ilgili yeni kapasite, litografi, aşındırma, biriktirme, temizleme ve ölçüm gibi alanlarda eşzamanlı genişleme gerektiriyor.
İkinci kademe kazananlar ise altyapı ve temiz odalar. Gelişmiş wafer fabrikaları sadece ekipman satın almaz; aynı zamanda arazi, elektrik, su arıtma, temiz odalar ve tesis sistemleri de gerektirir. AI veri merkezi kısmı ise elektrik talebini daha da artırıyor; 15GW hedefi, uzun vadeli şebeke, trafo, soğutma ve inşaat mühendisliği yatırımları anlamına geliyor.
Bu nedenle piyasa, SK Inc ve Samsung C&T gibi grup platformlarına veya inşaat mühendisliği ile ilgili kuruluşlara odaklanıyor. Bunlar doğrudan bellek satmasalar da fabrika, enerji, altyapı ve EPC projelerine katılabilirler.
Uzun vadeli anlatıya göre, bu plan Güney Kore'nin bellek avantajını AI altyapısına genişletmeyi hedefliyor: ön uçta DRAM, HBM ve NAND; arka uçta paketleme; dışarıda ise veri merkezleri ve elektrik mühendisliği. AI hesaplama ile ilgili bellek talebi artmaya devam ederse, Güney Koreli üreticiler daha büyük kapasite ve daha eksiksiz altyapı ile müşterileri bağlayabilir.
Ancak, bu uzun vadeli sipariş hayali, kısa vadeli kâr artışı garantisi anlamına gelmez. Yarı iletken ekipman siparişlerinin gerçekleşmesi genellikle fabrika inşaat hızını takip eder; elektrik ve veri merkezi projeleri ise onay, şebeke bağlantısı ve inşaat döngüleriyle sınırlıdır. 3,1 trilyon dolar, tek seferlik bir sermaye harcaması değil, 2040 yılına kadar aşamalı olarak uygulanacak bir plandır.
Yüksek Kâr Marjı Ne Kadar Sürecek? Piyasanın En Büyük Endişesi
Bu süper yatırımın diğer yüzü, bellek sektöründeki mevcut yüksek kâr dağılımının giderek daha fazla sorgulanmasıdır.
Apple ile Micron arasındaki bellek fiyatlarındaki kısa vadeli ani artış anlaşmazlığı, müşteri tarafındaki memnuniyetsizliği su yüzüne çıkardı. ABD'de ayrıca Samsung, SK Hynix ve Micron olmak üzere üç büyük DRAM üreticisine karşı, yapay kıtlık yaratma ve fiyatları şişirme iddiasıyla tüketici toplu davası açıldı. Henüz hükümet soruşturmasına dönüşmemiş olsa da, bellek oligopol piyasa yapısı, fiyat artış döngülerinde antitröst ve fiyatlandırma anlaşmazlıklarına yol açmaya yatkındır.
Tarihsel olarak, DRAM sektörü 2000'lerin başında kartel davası nedeniyle para cezaları ve cezai yaptırımlarla karşılaştı; 2016-2017'de de benzer arz kısıtlaması davaları görüldü. Mevcut davanın sonucu hala belirsiz, ancak piyasaya şunu hatırlatıyor: Arz sıkışıklığı aşırı kâr getirdiğinde, yasal ve itibar riskleri de aynı anda artar.
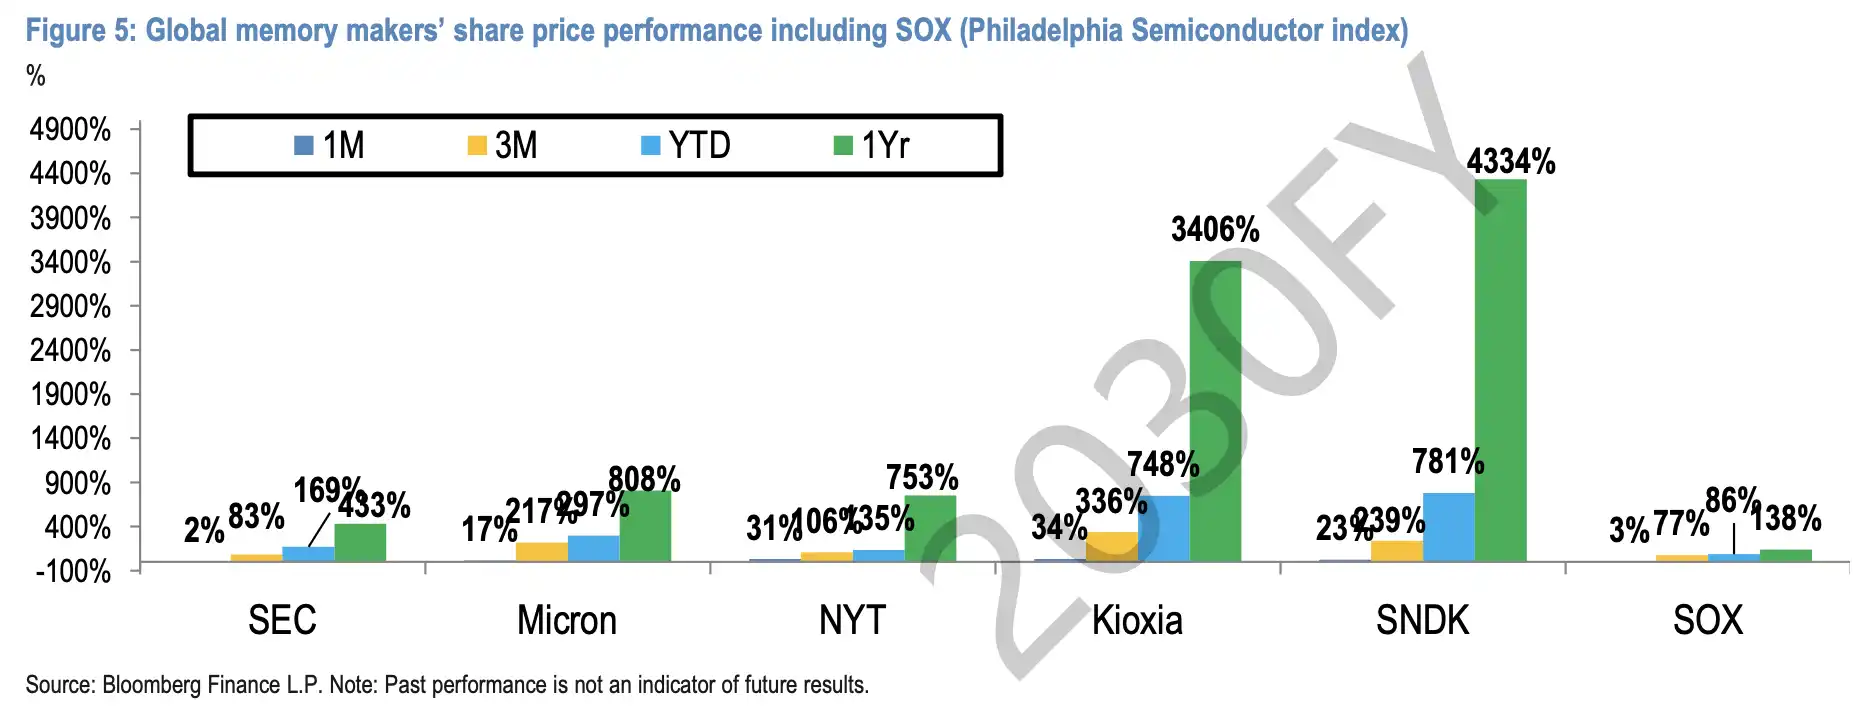
Geçtiğimiz yıl küresel bellek hisseleri büyük ölçüde yükseldi; grafikte aynı anda SEC, Micron, Kioxia, SK Hynix ve SOX endeksinin 1 aylık, 3 aylık ve yılbaşından bugüne (YTD) performansı gösterilmektedir.
Bu, haberin açıklanmasının ardından Kore bellek hisselerinin neden basitçe "büyük yatırım = uzun vadeli olumlu" şeklinde işlem görmediğini açıklıyor. Üretim kapasitesinin artırılması, döngünün erken ve orta aşamalarında genellikle iyi bir haber olarak kabul edilir, çünkü müşteri talebinin güçlü olduğunu ve sipariş görünürlüğünün yüksek olduğunu gösterir; ancak piyasa, arzın sonunda talebi yakalayacağından veya aşacağından endişe ediyorsa, aynı üretim artışı gelecekteki fiyat baskısı olarak da yorumlanabilir.
Kore'nin bu seferki bahsi çok uzun bir zaman dilimine yayılıyor. 2040 yılına kadar, AI sunucu talebi, HBM teknoloji yol haritası, müşteri sermaye harcamaları, ABD ve Çin tedarik zinciri politikaları, elektrik ve arazi kısıtlamaları projenin temposunu değiştirebilir. Önümüzdeki beş yılda üretim kapasitesini ikiye katlamak en etkili hedef, ancak bellek üreticilerinin kârlılığını gerçekten belirleyen şey, bir defaya mahsus açıklanan toplam yatırım miktarı değil, arzın serbest bırakılma hızının talebe ayak uydurup uyduramayacağıdır.
Bu nedenle, bu plan daha çok Kore'nin AI bellek kıtlığına yönelik uzun vadeli bir bahsi gibi görünüyor: ekipman, elektrik ve EPC (mühendislik, tedarik ve inşaat) önce hayal alanını elde ediyor, Samsung ve SK küresel tedarik konumlarını güçlendiriyor; ancak bellek fiyatları, müşteri tepkileri, dava riskleri ve döngü tersine dönüşleri, bu 3,1 trilyon dolarlık hikayenin ne kadar ileri gidebileceğini belirlemeye devam edecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler