STRC 80 doların altına düştü, kripto yatırımcıları hâlâ dip alımı yapabilir mi?

TL;DR
· STRC 100 dolar nominal değerinin altına düştükten sonra görünüşte daha yüksek getiri sunarken, aslında Strategy'nin finansman kabiliyetini yeniden fiyatlandırıyor.
· Geleneksel anlamda bir Ponzi şeması değildir ve nominal değerin altına düşmesi hemen bir çöküşe yol açmaz; ancak nakit temettüler, finansman pencereleri ve BTC fiyatı riski birlikte belirleyecektir.
· İlgili varlıklar: STRC, MSTR, BTC, diğer STR serisi imtiyazlı hisseler.
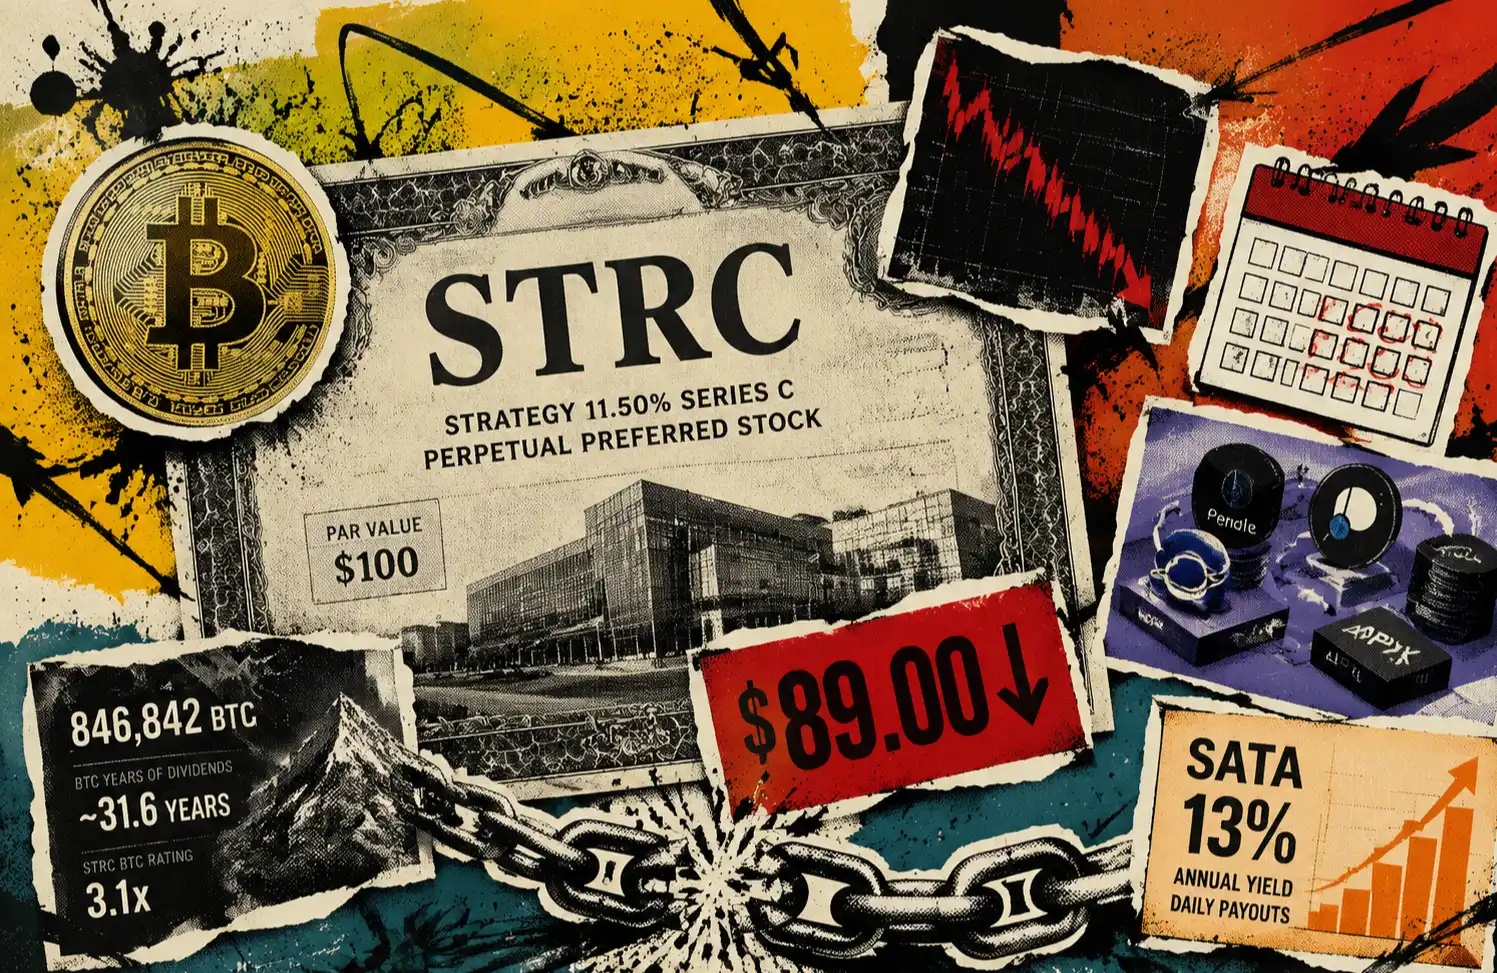
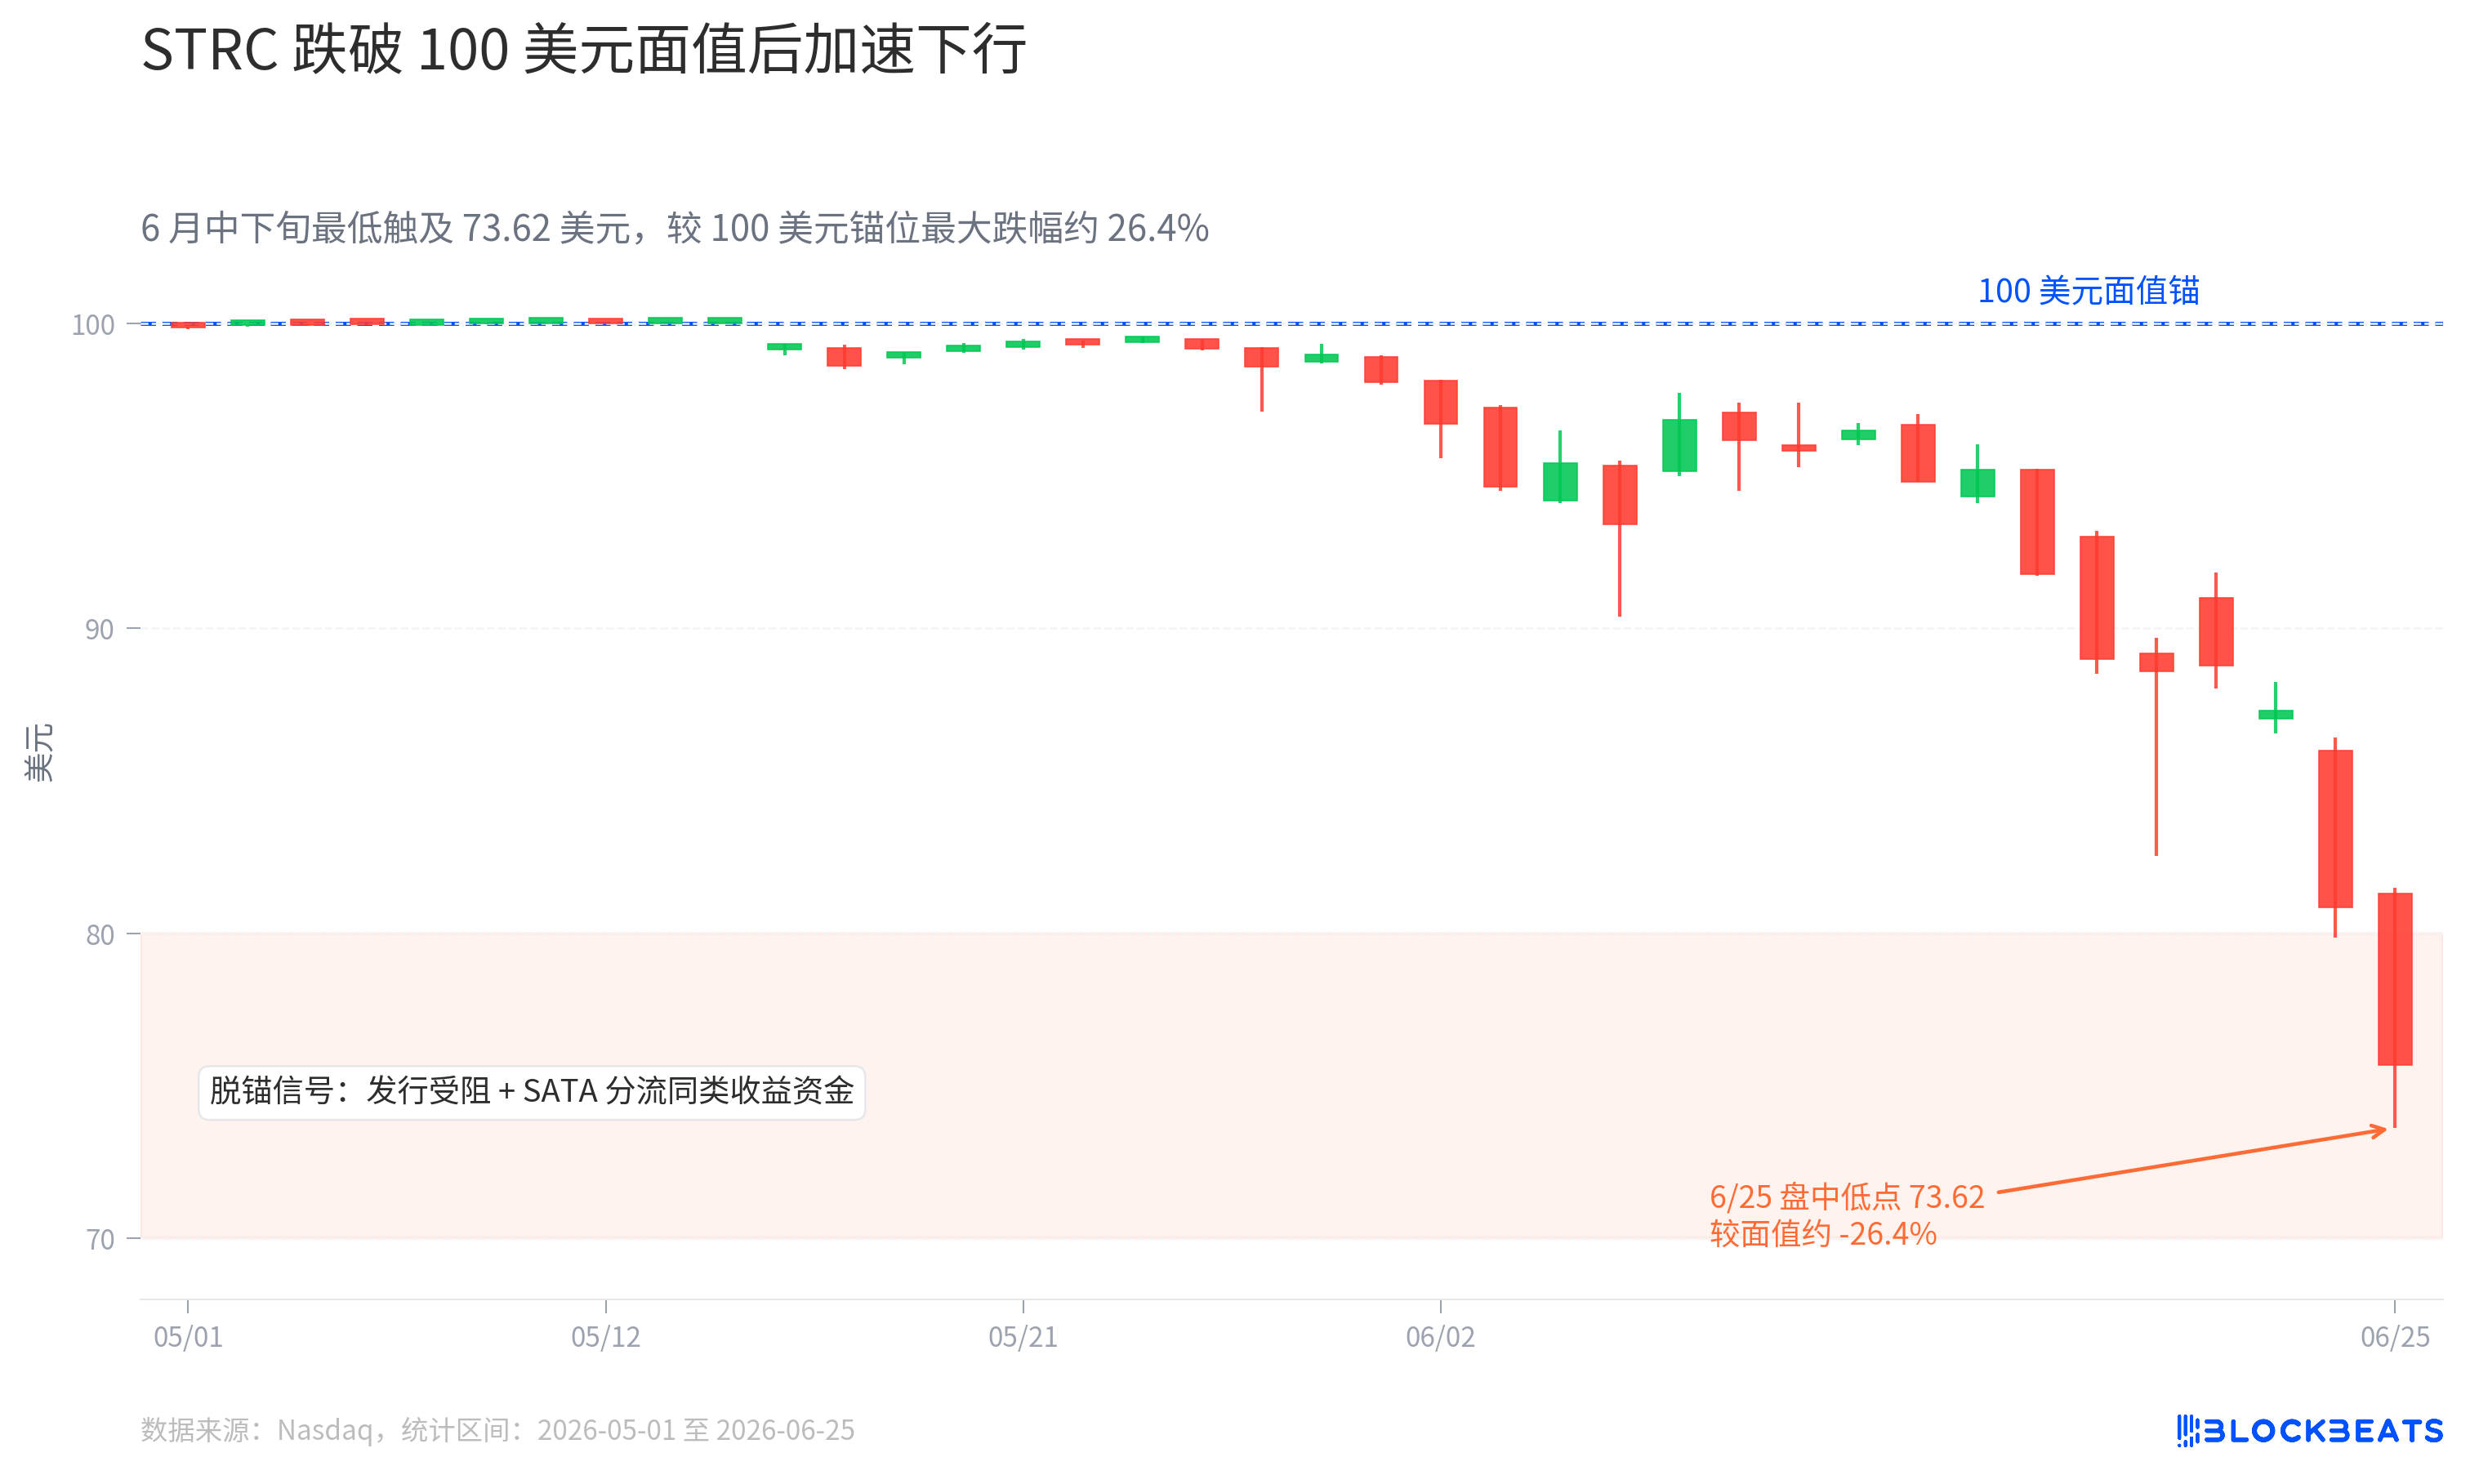
STRC'nin son zamanlardaki en cazip yönü, "indirimli yüksek faizli bir kupon" gibi görünmesidir. Nominal değeri 100 dolar olan hissenin mevcut yıllık temettü verimi %11,50 olup, Haziran ortasından sonuna kadar 75-89 dolar aralığına kadar geriledi. Bu fiyattan alım yapıldığında, görünür getiri oranı yaklaşık %13-%15'e yükseliyor.
İşte sorun da burada. Piyasa, hedefi 100 dolar olan bir imtiyazlı hisseyi sebepsiz yere %20 iskontoya sokmaz. Bu iskonto sadece bir likidite indirimi değil, aynı zamanda Strategy'ye daha keskin bir soru yöneltiyor: Sermaye piyasalarından BTC almak için kullanılan çark, giderek artan sermaye maliyetini karşılayabilecek mi?
Strategy, Mayıs sonunda 32 BTC satarak yaklaşık 2,5 milyon dolar net gelir elde etti ve bu gelirin imtiyazlı hisse dağıtımları için kullanılması bekleniyor. Miktar küçük ama sinyal büyük. Bu durum, STRC'yi "finansman inovasyonu" olmaktan çıkarıp daha gerçekçi bir yatırım sorusuna dönüştürüyor: Şimdi almak, yüksek getirili bir varlığın dibinden almak mı, yoksa MSTR yapısının en kırılgan katmanını mı yakalamak?
STRC bir Ponzi mi?
Önce sonuç: STRC geleneksel anlamda bir Ponzi değildir.
Ponzi yapılarının temelinde, sonraki yatırımcıların parasıyla erken yatırımcılara getiri ödenir ve arkasında yeterli varlık veya nakit akışı bulunmaz. Strategy'nin durumu farklıdır. Şirket gerçekten büyük miktarda BTC'ye sahiptir ve kamuya açık portföyü yaklaşık 847.000 BTC'ye ulaşmıştır. STRC ayrıca garantili getiri vaat eden bir finansal ürün değil, değişken faizli A Serisi sürekli imtiyazlı bir hissedir. Hukuki niteliği daha çok öz sermayeye yakındır ve sabit bir vade veya anapara geri ödeme tarihi yoktur.
Saylor ve Strategy yönetiminin sürekli vurguladığı temel mantık da budur: Şirket boştan para kazanmıyor, BTC rezervlerini bir sermaye piyasası yapısına dönüştürüyor. Adi hisseler, dönüştürülebilir tahviller ve imtiyazlı hisseler farklı sermaye türlerini çekiyor ve toplanan parayla BTC almaya devam ediyor. BTC uzun vadede yükseldiği sürece, şirketin net varlık değeri artar ve finansman araçları piyasa tarafından kabul görmeye devam ederse bu makine çalışmaya devam edebilir.
Ancak "Ponzi değil" olması, "Ponzileşme riski yok" anlamına gelmez.
STRC'nin tehlikesi, MSTR'ın BTC anlatısını nakit akışına geri çekmesidir. Adi hisseler uzun vadeli prim taşıyabilir, dönüştürülebilir tahviller dönüşüm alanı sunabilir, ancak STRC nakit temettü gerektirir. Mevcut %11,50 nominal temettü oranı, yatırımcılar için getiri, Strategy için ise sürekli bir maliyettir.
Eğer bu temettüler uzun vadede yazılım işi nakit akışı, nakit rezervleri veya düşük maliyetli yeniden finansman ile karşılanamazsa, aksine giderek daha fazla yeni menkul kıymet ihracına veya BTC satışına bağımlı hale gelirse, yapı çirkinleşir. Yasal anlamda bir Ponzi olmayabilir, ancak piyasa onu "sürekli canlandırılması gereken bir finansal mühendislik" olarak yeniden fiyatlandıracaktır.
Bu nedenle STRC'nin dibe vurup vurmadığını değerlendirirken ilk bakılması gereken, getirinin ne kadar yüksek olduğu değil, bu yüksek getirinin nereden geldiğidir. Getiri kısa vadeli panikten kaynaklanıyorsa, bu bir fırsat olabilir. Ancak getiri, piyasanın bu yapının giderek daha pahalıya finanse edilmesi gerektiğini düşünmesinden kaynaklanıyorsa, iskonto ucuzluk değil, risk primi anlamına gelir.
Sabit Değerden Kopmanın Ana Nedeni Nedir?
STRC'nin sabit değeri 100 dolar nominal değerdir. Bu değerin altına düşmesi, piyasanın bu değere yakın bir fiyattan onu tutmak istemediğini gösterir. Bunun başlıca üç katmanlı nedeni vardır.
Birinci katman, BTC ve MSTR priminin aynı anda baskı altında olmasıdır.
MSTR'ın çarkı mNAV'a, yani hisse fiyatının BTC varlık değerine göre primine bağlıdır. MSTR hisse fiyatı, BTC net varlık değerinin üzerinde olduğu sürece şirket, hisse senedi veya diğer menkul kıymetleri daha etkin bir şekilde ihraç edebilir ve ardından bu fonlarla BTC satın alabilir. Bu döngü boğa piyasasında sorunsuz işler çünkü BTC yükselişi net varlık değerini artırır, MSTR priminin genişlemesi ise finansman verimliliğini yükseltir.
Ancak BTC yatay seyreder veya düşerse, MSTR'ın primi daralır ve finansman verimliliği düşer. STRC, izole bir yüksek getirili varlık değildir; bu çarkın içindeki bir finansman katmanıdır. Piyasa, çarkın yavaşladığından şüphelendiğinde, önce daha yüksek getiri talep eder.
İkinci katman, STRC'nin kendi ihraç mekanizmasının tıkanmasıdır.
STRC'nin orijinal tasarım hedefi, fiyatın mümkün olduğunca 100 dolar civarında işlem görmesini sağlamaktı. Şirket, piyasada sürekli olarak küçük miktarlarda ihraç yaparak Strategy için uzun vadeli sermaye sağlayabilirdi. Ancak ikincil piyasa fiyatı 80 doların altına düştüğünde, nominal değere yakın bir fiyattan ihraç yapmak zorlaşır. CoinDesk'in Haziran ayındaki haberine göre, STRC nominal değerin altına düştükten sonra şirketin ilgili ihraç düzenlemeleri durduruldu.
Bu, bir ters geri bildirim döngüsü oluşturur. Fiyat nominal değerin altında olduğunda, yeni ihraç zorlaşır. İhraç zorlaştığında, finansman kanalı daralır. Finansman kanalı daraldığında, piyasa nakit temettü baskısından daha fazla endişe duyar. Endişe arttığında, fiyat nominal değerin altında kalmaya devam eder.
Üçüncü katman, rakip SATA'nın aynı likidite havuzundan çekim yapmasıdır.
STRC, sıradan hisse senedi fonlarını değil, yüksek faizli, sabit getiri benzeri ve BTC hazine şirketi riskini kabul edebilecek fonları hedefler. Bu fon havuzu zaten sınırsız değildir. Piyasada SATA gibi aynı getiri odaklı fonları hedefleyen rakipler ortaya çıktığında, STRC artık tek seçenek değildir.
Yatırımcılar için para, daha yüksek getiri, daha güçlü likidite veya daha net şartlar sunan tarafa akar. SATA likiditeyi çektikten sonra, STRC'nin 100 dolar nominal değerini koruyabilmesi için daha cazip bir fiyat veya getiri sunması gerekir. İskonto sadece piyasa paniğinden değil, aynı zamanda fonların benzer ürünler arasında yeniden dağıtılmasından da kaynaklanabilir.
Dördüncü katman, BTC satarak temettü ödemenin "sadece al, satma" psikolojik çıpasını kırmasıdır.
Mayıs sonunda 32 BTC satmak büyük bir miktar değil. 840.000'den fazla BTC portföyünde neredeyse göz ardı edilebilir. Ancak piyasanın hassas olduğu nokta miktar değil, kullanım amacıdır. Belgelere göre, bu fonların imtiyazlı hisse dağıtımı için kullanılması planlanıyor ve medya bunu STRC temettülerini de içerecek şekilde yorumluyor.
Bu, yatırımcıların daha önce düşünmek istemedikleri bir soruyu sormasına neden oluyor: Finansman penceresi daralmaya devam ederse, BTC satarak temettü ödemek tek seferlik bir işlemden düzenli bir seçeneğe dönüşebilir mi?
STRC'nin çıpadan kopması, özünde 2,5 milyon dolarlık bir BTC satışından değil, piyasanın MSTR çarkının ters yüzünü görmesine neden olmasından kaynaklanıyor. Boğa piyasasında, borçlanarak BTC almak yükselişi büyütür. Baskı altındaki ortamlarda, temettü ödemeleri ve yeniden finansman da şüpheyi büyütür.
Hangi durumlarda çöküş yaşanır?
STRC'nin bir gecede tasfiye edilecek bir kaldıraç pozisyonu olması pek olası değildir. Sabit bir vade tarihi yoktur ve temettüler, borç faizi gibi zorunlu bir ödeme değildir. Strategy'nin borçlarının çoğu BTC ile teminatlandırılmamıştır, bu nedenle geleneksel anlamda marj tamamlama riski yüksek değildir.
Gerçek çöküş, daha çok güven ve finansman kabiliyetinin sürekli olarak çökmesiyle ilgilidir.
İlk baskı BTC'nin kendisinden gelir. BTC derin bir ayı piyasasına girerse, MSTR'nin mNAV'ı 1'e yaklaşır veya hatta 1'in altına düşerse, Strategy'nin en kolay finansman yöntemi işe yaramaz hale gelir. Adi hisse senedi primi ne kadar ince olursa, hisse senedi ihraç ederek BTC almanın "hisse başına BTC'yi artırmak" olarak sunulması o kadar zorlaşır ve yatırımcılar bunu daha çok bir seyreltme olarak görür.
İkinci baskı STRC'nin fiyatından gelir. Uzun süre 70-80 dolar aralığında kalır ve 100 dolar civarına dönemezse, piyasa bunu kısa vadeli bir hata olarak değil, sermaye maliyetinin yeniden değerlendirilmesi olarak yorumlar. Nominal değerine yakın istikrarlı olması beklenen bir imtiyazlı hisse senedi için, iskonto ne kadar derin olursa, ihraççının bu hisse senedini kullanarak finansman sağlamaya devam etmek istemesi durumunda o kadar yüksek bir tazminat ödemesi gerekir.
Üçüncü baskı, nakit temettüdür. STRC'nin %11,50 nominal temettü oranı, alıcı için yüksek bir kupon, Strategy için ise yüksek bir nakit maliyetidir. Orijinal metnin kaba hesaplama yöntemine göre, ilgili imtiyazlı hisselerin yıllık nakit temettü baskısı zaten milyar dolar seviyesindedir; bu, geleneksel yazılım işinin kolayca kaldırabileceği bir rakam değildir.
Son baskı, BTC satışının ara sıra yapılan bir işlemden bir modele dönüşmesidir. 32 BTC satmak hâlâ bilanço yönetimi olarak açıklanabilir, ancak gelecekte daha fazla temettü BTC satışıyla karşılanmak zorunda kalırsa, piyasa bu volanı yeniden tanımlayacaktır. Geçmişte BTC satın almak için finansman sağlanırken, şimdi finansman maliyetini ödemek için BTC satılıyor; anlatının yönü tersine dönmüştür.
Bu dört olay tek başına gerçekleşse mutlaka bir çöküşe yol açmaz. Asıl tehlike, hepsinin aynı anda olmasıdır. BTC düşer, MSTR primi daralır, STRC derin bir iskontoya girer ve nakit temettü BTC satışıyla karşılanmak zorunda kalır. O noktada sorun, STRC'nin %15 getiri sağlayıp sağlamadığı değil, bu %15'in anaparanın sürekli iskonto edilmesi ve temettü erteleme riskini telafi edip etmediğidir.
Yani STRC'nin çöküş noktası tek bir fiyat değil, finansman anlatısının kırılmasıdır. Piyasa, Strategy'nin fon toplayabileceğine, BTC tutabileceğine ve imtiyazlı hisseleri kabul edilebilir bir maliyetle sürdürebileceğine inandığı sürece, STRC'nin toparlanma alanı vardır. Piyasa buna inanmayı bıraktığında, imtiyazlı hisseler adi hisselerden daha önce bir güven iskontosu gösterecektir.
Her ayı piyasasında "biri mi gider"?
Kripto piyasasında her ayı piyasasının tanıdık bir senaryosu vardır: Boğa piyasasında en sorunsuz çalışan finansal yapı, düşüş döngüsünde en büyük baskının olduğu yer haline gelir.
Geçen döngüde borsalar, borç verme platformları ve yüksek getirili finansal ürünler "götürüldü". Sorunları tamamen aynı değildi, ancak ortak noktaları, boğa piyasasında yükselişi, likiditeyi ve güveni norm olarak kabul etmeleriydi. Fiyatlar düştüğünde, itfalar arttığında ve finansman pahalılaştığında, sürekli girişe en çok bağımlı olan yapısal kısımlar ortaya çıktı.
MSTR ve STRC aynı şey değildir. Strategy'nin gerçek BTC rezervleri var, halka açık şirket açıklamaları daha şeffaf ve imtiyazlı hisseler zincir üstü yüksek getirili bir havuz değil. Onu doğrudan geçen döngünün çöken projeleriyle eşitlemek doğru değildir.
Ancak piyasanın şu an sorduğu soru "Bu bir sonraki FTX mi?" değil, "Bu ayı piyasası bir BTC hazine şirketinin finansman modelini götürecek mi?"
STRC tam da bu sorunun ortasında duruyor. İyimserler için, 80 dolar civarına düşmesi, büyük miktarda BTC rezerviyle desteklenen yüksek faizli bir imtiyazlı hisseyi iskontolu olarak satın almak anlamına geliyor. BTC toparlanır ve MSTR primi düzelirse, STRC nominal değerine yaklaşır ve yatırımcılar hem kupon faizinden hem de sermaye kazancından faydalanabilir.
Kötümserler için STRC'nin iskontosu bir hata değil, piyasanın MSTR'ın finansman modelini önceden düşürmesidir. Bu, getiri odaklı fonların 100 dolardan almak istemediğini, yüksek faizli finansmanın artık ucuz olmadığını ve BTC hazine şirketlerinin "dijital kredi katmanının" da ayı piyasasında test edileceğini gösterir.
Bu nedenle, STRC'ye dip alımı yapılıp yapılamayacağı, alıcının tam olarak neye bahse girdiğine bağlıdır.
Kısa vadeli fiyat düzeltmesine bahse giriyorsanız, temel gözlemler STRC'nin 100 dolara yaklaşıp yaklaşamayacağı, MSTR'ın mNAV'ının düşüşü durdurup durdurmadığı ve BTC'nin yukarı yönlü bir alan açıp açmadığıdır. Uzun vadeli faiz gelirine bahse giriyorsanız, temettülerin ertelenebileceği, fiyatın uzun süre iskontolu kalabileceği ve getirinin artmaya devam edebileceği riskini kabul etmelisiniz.
Daha doğrudan söylemek gerekirse, STRC herkes için "risksiz yüksek getiri" değildir. Daha çok, Saylor çarkının ayı piyasasını atlatıp atlatamayacağına dair yüksek getirili bir oy pusulasıdır. Onu satın almak, sıradan bir tahvil almak değil, piyasanın MSTR'ın BTC hazine anlatısına inanmaya devam edeceğine bahse girmektir.
Bu döngüde gerçekten "birini devirip devirmeyeceği" henüz kesin değil. Ancak STRC erken bir sinyal verdi: BTC hazine şirketleri imtiyazlı hisselerle yüksek getirili katmanlar oluşturmaya başladığında, ayı piyasası sadece kripto fiyatını değil, aynı zamanda kimin yeterince düşük maliyetle para bulabileceğini de test eder.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler