STRC ciddi şekilde çıpalama kaybetti, piyasa hangi riski fiyatlıyor?

TL;DR
· STRC yaklaşık 89 dolara düştü ve 11,5 dolarlık yıllık temettüye göre basit cari getirisi yaklaşık %12,9 seviyesinde.
· Piyasadaki ayrışma, Strategy'nin temettüyü hemen ödeyemeyeceği değil, BTC rezervi, yüksek faizli finansman, zincir üstü kaldıraç ve benzer ürünlerin rekabetinin nasıl iskonto edileceği üzerine.
· İlgili varlıklar: STRC, MSTR/Strategy, SATA, BTC, Pendle ve ilgili zincir üstü getiri ürünleri.
Son iki günde, Strategy'nin sürekli imtiyazlı hissesi STRC yaklaşık 89 dolara kadar geriledi ve 100 dolarlık nominal değerinden belirgin şekilde saptı. Bu durum, mevcut fiyat üzerinden hesaplanan basit getiriyi yaklaşık %12,9'a yükseltti.
Bu olayın anormalliği, STRC'nin başlangıçta nominal değer etrafında işleyen yüksek getirili bir araç olarak tasarlanmış olmasıdır. Strategy, %11,5 yıllık temettüyü koruyor ve hissedarlar 8 Haziran'da temettü ödeme sıklığını aylıktan yarı aylığa değiştirmeyi onayladı. Kamuya açık düzenlemeye göre bu değişikliğin Temmuz ayında başlaması ve ilk yarı aylık ödemenin 15 Temmuz'da yapılması bekleniyor, ancak yine de yönetim kurulunun beyanı gerekiyor. Sezgisel olarak, daha sık temettü ödemesi fiyatın 100 dolara yaklaşmasına yardımcı olmalıdır.
Piyasa bu şekilde fiyatlandırmıyor. Strategy ve Michael Saylor, varlık teminatı mantığını vurguluyor: Şirket, 15 Haziran itibarıyla 846.842 BTC tuttuğunu açıkladı ve kredi göstergeleri sayfası, BTC Temettü Yıllarının yaklaşık 31,6 yıl olduğunu ve STRC BTC Derecelendirmesinin 3,1x olduğunu gösteriyor. Piyasanın 89 dolar ile ifade ettiği endişe ise farklı bir katman: BTC rezerviyle desteklenen bu tür yüksek faizli finansman araçları, daha yüksek kaldıraç, likidite, rekabet ve nakit akışı iskontosu taşımak zorundadır.
Hissedarlar için sorun, %12,9'un yeterince yüksek görünüp görünmediği değil, yüksek getirinin neden fiyatı nominal değere çekmediğidir. Bu, STRC'nin mevcut iskontosunun geçici bir yanlış fiyatlandırma mı yoksa yeni bir risk primi başlangıcı mı olduğunu belirler.
Yüksek getirili varlıklar da ters kaldıraç çözülmesini tetikleyebilir
STRC 89 dolara düştükten sonra piyasada en çok tartışılan açıklamalardan biri, olası bir carry trade ters pozisyon kapatmadır.
Carry trade, düşük maliyetli fonlar ödünç alarak yüksek getirili varlıklar satın almak anlamına gelir. Yatırımcılar, dolar veya stablecoin fonları ödünç alır, STRC satın alır ve %11,5 nominal temettü ile finansman maliyeti arasındaki faiz farkını kazanır. STRC 100 dolar civarında istikrarlı kaldığı sürece, bu işlem düşük volatiliteli görünür ve ayrıca Strategy'nin BTC anlatısına dayanır.
Risk, fiyat sabitlemesinin gevşemesiyle ortaya çıkar. STRC 100 dolar civarından 95, 92, 89 dolara düştüğünde, kaldıraçlı hesapların risk yönetim mantığı değişir. Bazı yatırımcılar teminat tamamlama, pozisyon azaltma, hatta borçlarını ödemek için STRC satmak zorunda kalabilir. Satışlar fiyatı düşürür, fiyat düşüşü daha fazla risk yönetimini tetikler ve yüksek faizli varlıklar düştükçe daha çok satılır.
Burada bir sınır çizmek gerekiyor. Şu anda, kurumsal ölçekte büyük bir tasfiye olduğunu kanıtlayacak borsa, aracı kurum veya saklama hizmeti seviyesinde kamuya açık bir veri bulunmuyor. Daha doğru bir ifadeyle, geçtiğimiz aylarda STRC'nin yüksek faizli istikrar anlatısı yeterince kaldıraçlı sermaye çektiyse, 89 dolar civarındaki düşüş sadece temel değerleme yeniden değerlendirmesi değil, aynı zamanda mekanik bir kaldıraç azaltma süreci de olabilir.
Bu, getiri oranı yükseldiğinde neden hemen alım gelmediğini açıklıyor. Kaldıraçsız nakit alıcılar için %12,9 daha caziptir. Kaldıraçlı alıcılar için ise fiyat düşüşü önce teminat baskısı yaratır, getiri oranı yükselse bile bunu nakde çevirmek için zaman kalmayabilir.
Zincir Üstü Paketleme Fiyat Ayarlamasını Büyütüyor
STRC'nin yeni değişkeni, artık sadece geleneksel aracı kurum hesaplarında değil, aynı zamanda DeFi getirileri ve kaldıraç yapılarına paketlenmiş olmasıdır.
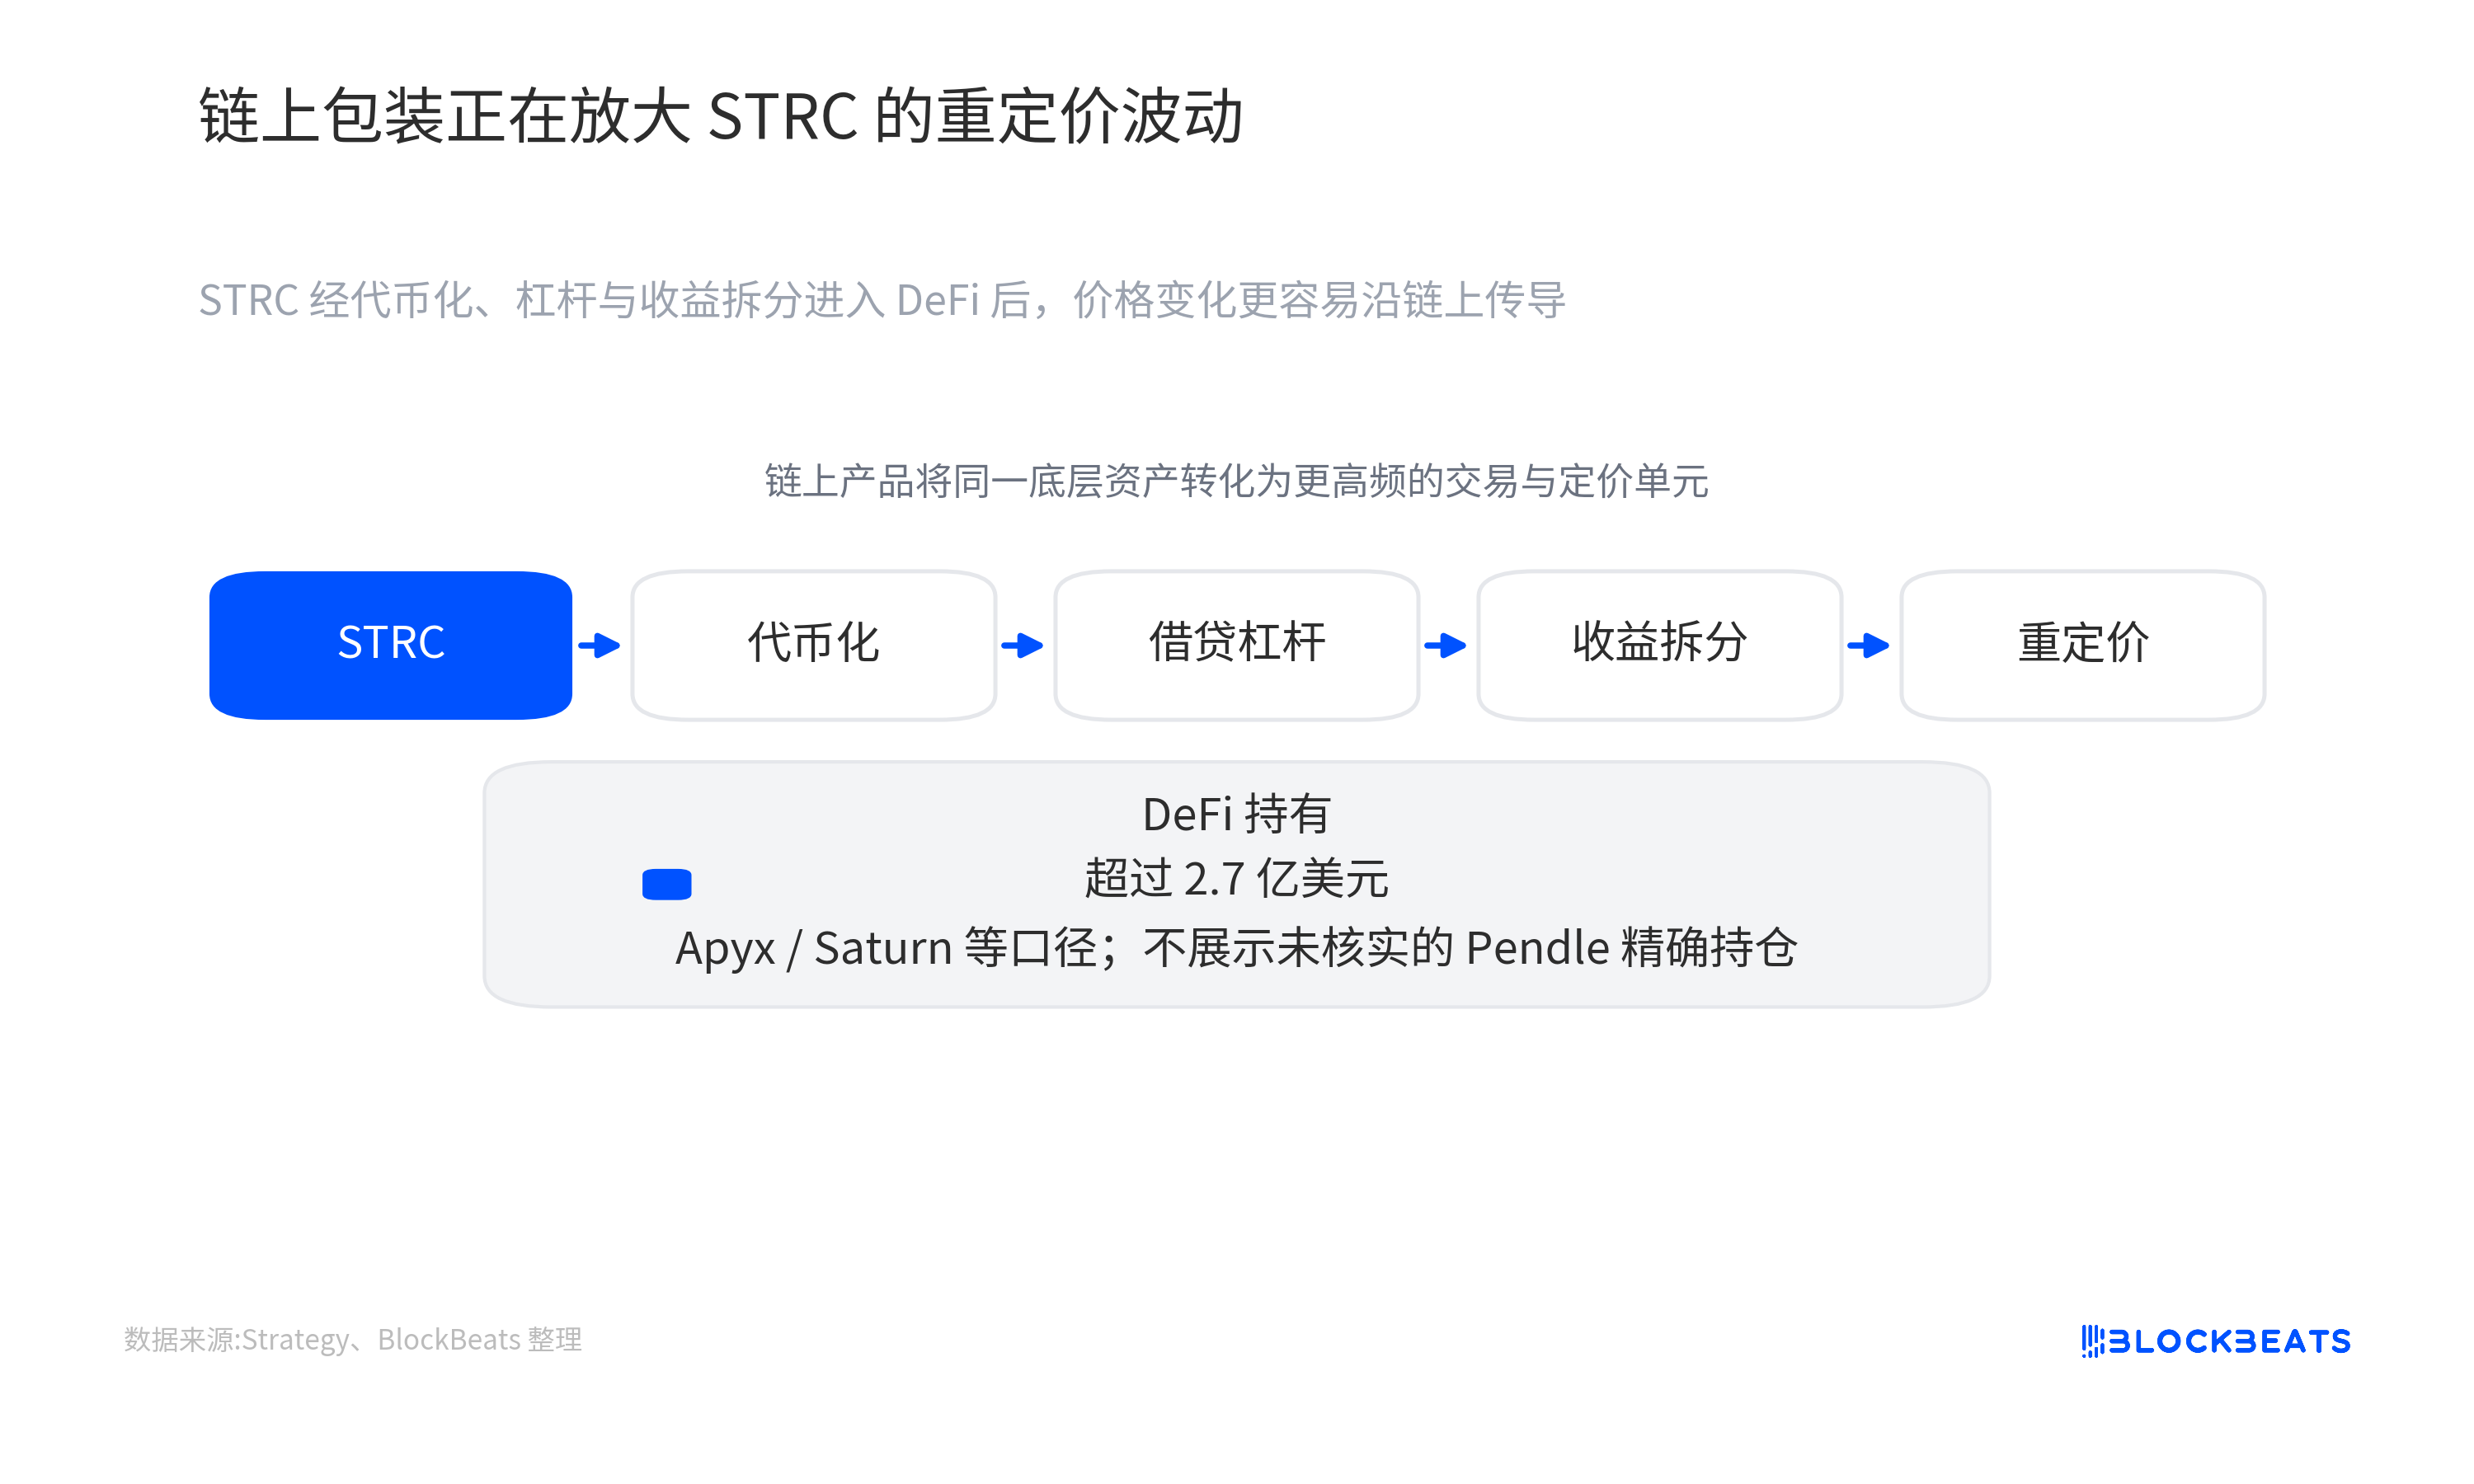
İmtiyazlı hisseler aslında nispeten yavaş varlıklardır: düzenli temettü ödemesi, ikincil piyasa işlemleri, fiyatın getiri oranı etrafında dalgalanması. STRC tokenize edildiğinde ve ardından borç verme, kaldıraç ve getiri ayırma sistemlerine girdiğinde, kripto piyasasının daha hızlı tasfiye ve spekülasyon mekanizmalarına bağlanır.
Apyx, Saturn, Pendle gibi protokoller, STRC etrafında farklı zincir üstü ürünler oluşturmuştur. Saturn onu faiz getiren bir varlık olarak tokenize eder, Apyx kaldıraçlı getiri havuzu sağlar, Pendle ise varlığı PT/YT olarak ikiye ayırabilir; PT anapara kısmını, YT ise gelecekteki getiri haklarını temsil eder. Yatırımcılar sadece STRC'nin kendisini satın almakla kalmaz, aynı zamanda anapara iskontosu veya gelecekteki temettü beklentileri üzerine de işlem yapabilir.
Basitçe söylemek gerekirse, bu geleneksel bir yüksek faizli imtiyazlı hisse senedini çok katmanlı bir kripto getiri bileşenine dönüştürmek gibidir. Kimisi istikrarlı getiri alır, kimisi yıllık getiriyi artırmak için kaldıraç kullanır, kimisi de sadece gelecekteki temettü ödemelerine yatırım yapar. Sermaye verimliliği artar, ancak kırılganlık da artar. Temel varlığın fiyatı düştüğünde, zincir üstü teminat oranları, borç verme pozisyonları ve getiri hakkı fiyatları eş zamanlı olarak ayarlanabilir.
Şu anki en makul değerlendirme, STRC'nin zincir üstü getiri, kaldıraç ve ayırma sistemine girdiğidir. Strategy belgeleri, Apyx'te yaklaşık 280 milyon dolar, xSTRC'de yaklaşık 83 milyon dolar ve STRC destekli stablecoin'lerde yaklaşık 70 milyon dolar gibi büyüklüklerden bahsediyor. Pendle ile ilgili havuzlar ve işlemler de kayda değer bir büyüklüğe ulaşmış durumda, ancak kamuya açık bilgiler, vault pozisyonlarının yüz milyonlarca dolar seviyesinde olduğunu desteklemek için yeterli değil.
Yani, DeFi sarmalama, daha çok bir oynaklık amplifikasyon kanalı olarak anlaşılmalıdır. İlk devrilen domino taşı olması şart değildir ve bu düşüşün zincir üstü tasfiyeler tarafından yönlendirildiğini doğrudan kanıtlayamaz. Ancak, başlangıçta daha yavaş olan fiyat ayarlamalarını daha hızlı, daha şeffaf hale getirir ve kaldıraçlı sermaye tarafından tekrar tekrar işlem görmeyi kolaylaştırır.
SATA, Getiri Referans Çerçevesini Değiştirdi
STRC'nin geçmişteki cazibesi, kısmen kıtlığından geliyordu. Strategy BTC finansman sisteminde getiri odaklı sermaye için önemli bir üründü ve yüksek faiz, BTC anlatısı ve nispeten net bir nominal değer çıpası sunuyordu.
SATA'nın ortaya çıkışı bu kıtlığı azalttı. Coindesk'in haberine göre, Strive'ın SATA'sı %13 yıllık getiri sunuyor ve 16 Haziran'dan itibaren her iş günü temettü dağıtmaya başladı. STRC ile karşılaştırıldığında, SATA daha küçük ölçekli ve daha düşük likiditeye sahip; bu nedenle aynı büyüklükte bir alternatif olarak görülemez. Ancak saf getiri odaklı sermaye için yeni bir karşılaştırma noktası sağlıyor.
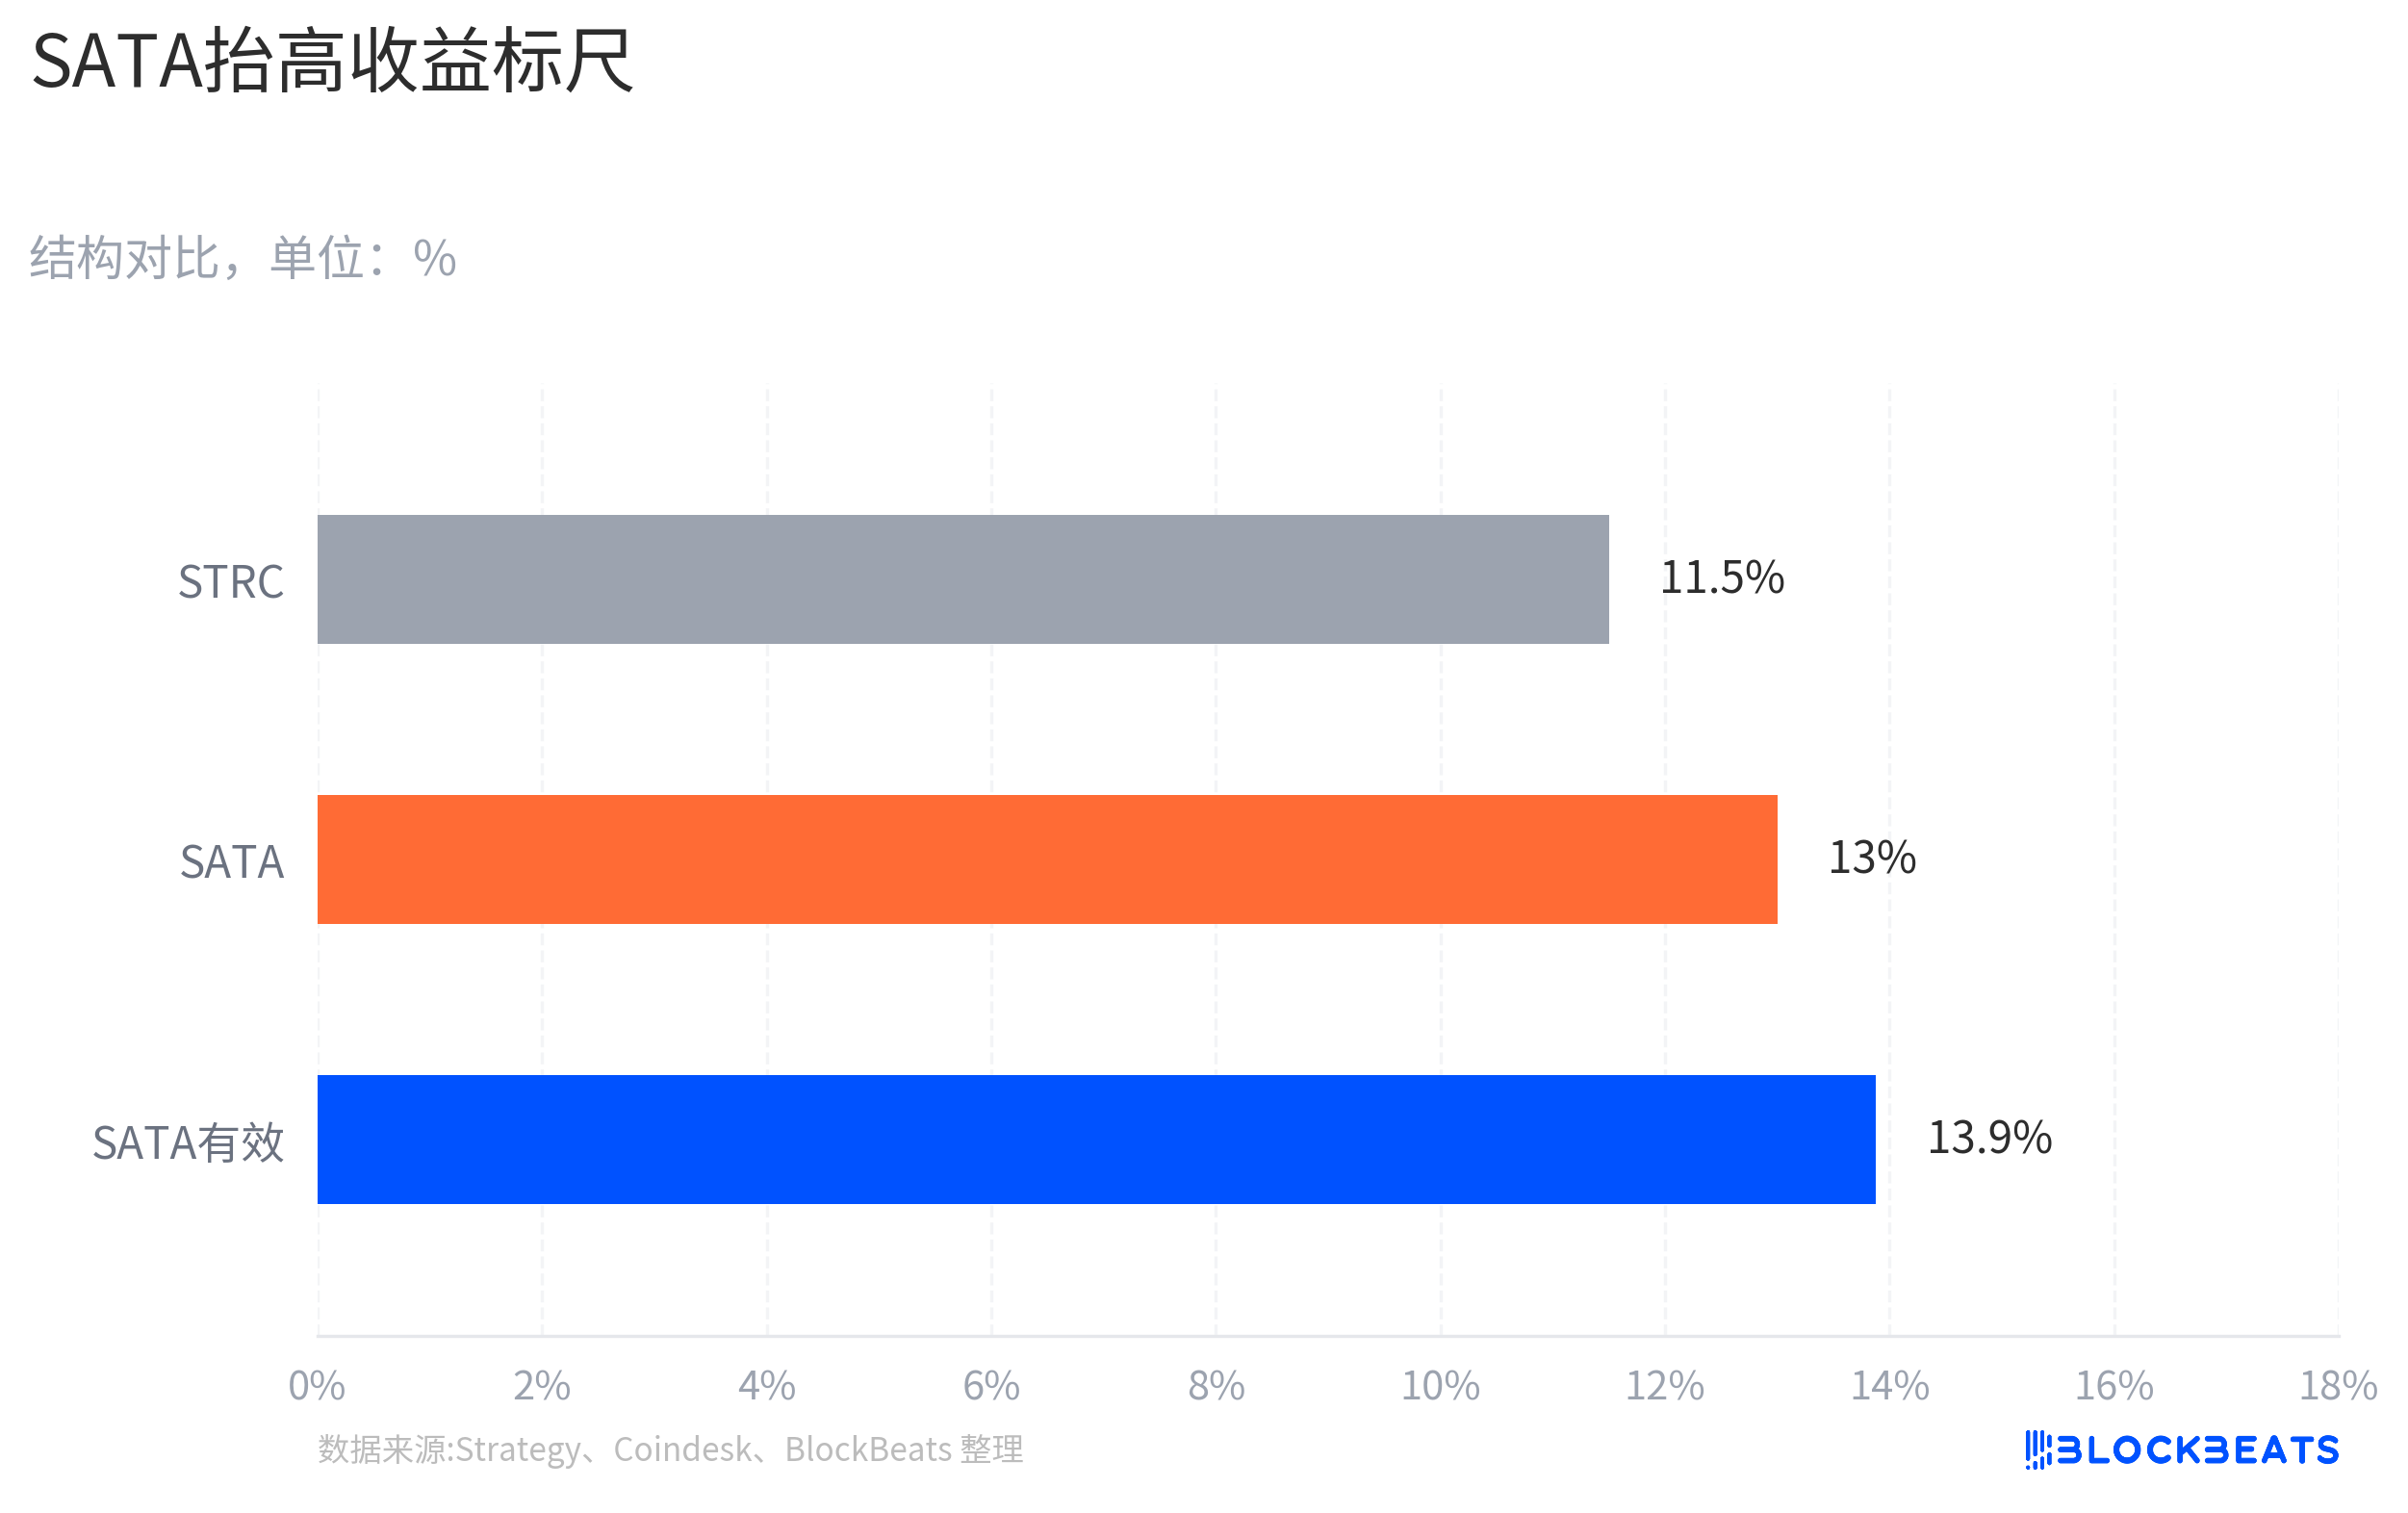
Bu etkinin, sermayenin büyük ölçüde STRC'den SATA'ya aktığı varsayımına dayanması gerekmez. Getiri odaklı sermaye, nominal getirileri, temettü sıklığını, likiditeyi, ihraççının kredisini, varlık kapsamını ve ikincil piyasa iskontosunu karşılaştırır. Piyasada daha yüksek getiri ve daha sık temettü dağıtan bir referans ortaya çıktığında, STRC'nin orijinal "benzersiz yüksek faizli BTC aracı" anlatısı yeniden değerlendirilir.
100 dolar civarında, STRC'nin %11,5'i alıcıları çekmek için yeterli olabilirdi. Ancak fiyat 89 dolara düştükten sonra soru şu oldu: %12,9'luk basit cari getiri, Strategy'nin finansman yapısını, BTC oynaklığını, potansiyel kaldıraç sıkışmasını ve nakit akışı belirsizliğini telafi etmek için yeterli mi?
Geçmişte STRC'nin çıpası "Strategy + BTC rezervi + 100 dolar paritesi"ydi. Şimdi piyasa, benzer ürünlerin getiri eğrilerini ekledi. Benzer ürünler daha yüksek nominal getiri ve daha sık temettü dağıttığında, STRC'nin pariteye dönmesi için daha güçlü alımlar, daha net bir oran ayarlama beklentisi veya daha düşük kaldıraç baskısı gerekir.
Parite Mekanizması Nakit Akışı Sorgulamalarıyla Karşılaşıyor
STRC, vadesi olmayan, nominal değeri 100 dolara sabitlenmiş yüksek faizli bir imtiyazlı hisse senedi olarak anlaşılabilir. Sabit bir geri ödeme tarihi yoktur ve yatırımcılar esas olarak iki şeye bakar: temettülerin sürdürülebilirliği ve ikincil piyasa fiyatının nominal değere yaklaşıp yaklaşamayacağı.
Strategy, STRC için ayarlanabilir temettü mekanizması tasarladı. Tamamen sabit kuponlu, piyasanın fiyatlandırmasına bırakılmış bir imtiyazlı hisse senedi değildir; şirket, fiyatı 100 dolar civarında tutmayı hedefleyerek temettü seviyesini aylık olarak ayarlayabilir. Hissedarların yarım aylık ödeme düzenlemesini onaylaması da aynı fiyat istikrarı stratejisinin bir parçasıdır: temettü bekleme süresini kısaltmak ve getiri odaklı sermayenin elde tutma belirsizliğini azaltmak.
Saylor sisteminin sağladığı bir diğer güvence ise BTC rezervidir. Strategy, STRC'yi özel bir menkul kıymet olarak paketliyor: Ne sıradan bir banka imtiyazlı hissesi ne de saf bir kripto token; küresel ölçekteki en büyük kurumsal BTC varlıklarından biri tarafından desteklenen yüksek faizli bir finansman aracı.
Ancak varlık teminatı, nakit akışının risksiz olduğu anlamına gelmez. Yaklaşık 31,6 yıllık temettü karşılama oranı, bilanço düzeyinde bir tampon olduğunu gösterir ve BTC fiyatına, finansman kabiliyetine ve şirketin uzun vadeli sermaye piyasası kanallarına bağlıdır. Bu, her temettü dönemi için istikrarlı bir işletme nakit akışı kaynağı olduğu veya ikincil piyasanın mutlaka 100 dolara dönmesi gerektiği anlamına gelmez.
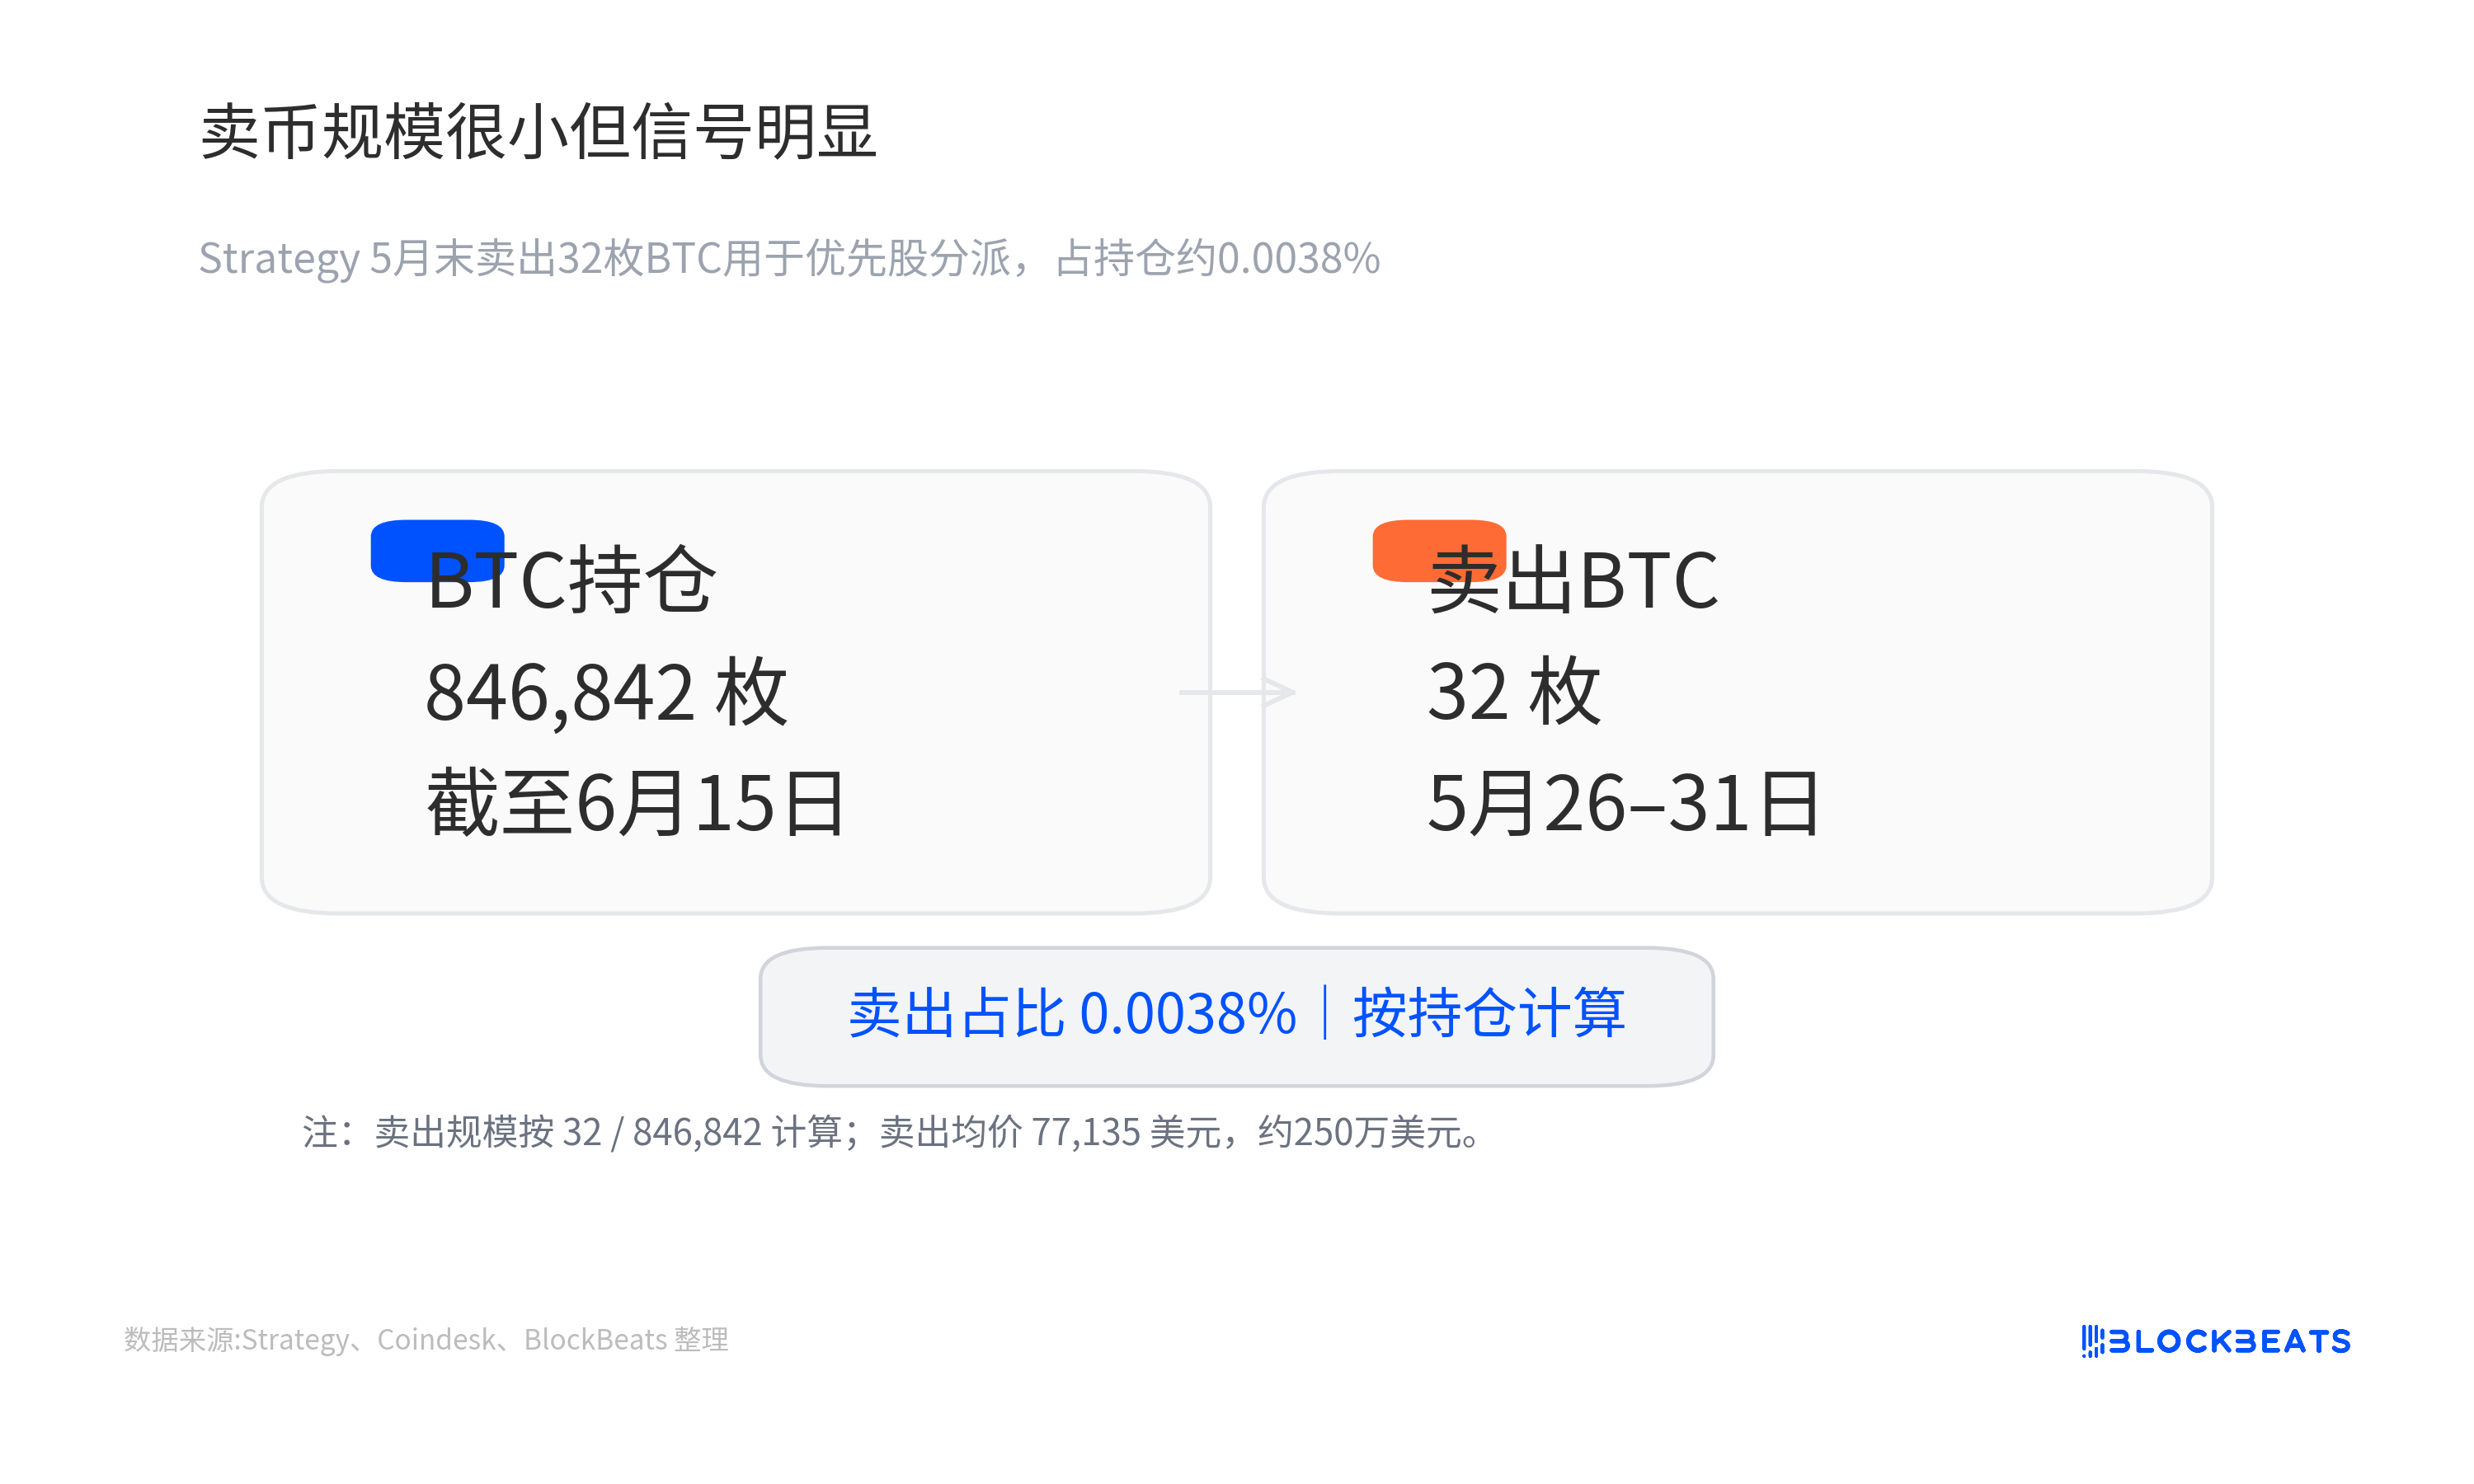
Strategy, 1 Haziran'da yaptığı açıklamada, 26-31 Mayıs tarihleri arasında ortalama 77.135 dolardan 32 BTC sattığını ve bunun yaklaşık 2,5 milyon dolar olduğunu ve temettü ile ilgili düzenlemeler için kullanıldığını bildirdi. Bu miktar, toplam varlıklarının çok küçük bir kısmını oluşturuyor ve rezerv üzerinde bir baskı oluşturmuyor; ancak piyasaya iki şeyi yeniden ayırt etmesi gerektiğini hatırlatıyor: Çok miktarda BTC'ye sahip olmak ve sürekli nakit akışına sahip olmak.
Parite çıpasının onarımı finansman maliyetini belirleyecek
STRC için şu anki en önemli doğrulama noktası, yaklaşık 31,6 yıllık karşılama beyanının kendisi değil, Strategy'nin fiyatı fiilen 100 dolara çekmek için gerçek bir mekanizma kullanıp kullanmayacağıdır.
Strategy, %11,5 yıllık temettüyü sürdürmeye devam ederken STRC uzun süre 90 dolar civarında kalırsa, piyasa şirketin artan finansman maliyetlerine karşı toleransının yükseldiğini veya ayarlanabilir temettü mekanizmasının çıpayı hemen düzeltmediğini düşünebilir. Tersine, şirket temettü oranını daha da artırır, ihraç takvimini ayarlar veya ikincil piyasa güvenini artırmak için başka yollar kullanırsa, 89 doların kaldıraç çekilmesinin ardından oluşan aşırı bir iskonto olarak görülme olasılığı daha yüksektir.
Zincir üstü tarafı da izlenmelidir. Apyx, Saturn, Pendle gibi ürünlerdeki STRC ile ilgili pozisyonların soğuyup soğumadığı, teminat ve getiri ayırma işlemlerinin istikrarlı olup olmadığı, DeFi amplifikatörünün oynaklığı artırmaya devam mı edeceğini yoksa kaldıraç azaltma sonrası yeniden bir talep kaynağına mı dönüşeceğini belirleyecektir. SATA'nın büyüklüğü ve likiditesi de kritiktir. Eğer sadece küçük ölçekli bir yüksek faiz referansıysa, STRC üzerindeki etkisi daha çok değerleme karşılaştırması düzeyinde kalır; eğer sürekli genişler ve her iş günü temettü çekiciliğini korursa, STRC'nin kıtlık iskontosunun ortadan kalkması daha zor olacaktır.
Yatırımcılar için 89 dolar, sadece ucuz bir etiket veya Strategy modelinin başarısız olduğunun kanıtı değildir. Daha çok bir stres testi gibidir: BTC rezervi, yüksek nominal temettü, zincir üstü kaldıraç ve rakip ürünler aynı anda piyasaya sunulduğunda, yatırımcılar bu tür araçları hangi getiri oranıyla tutmaya istekli olacak? Bir sonraki temettü ayarlaması, STRC'nin pariteye yakın bir seviyeye dönüp dönemeyeceği ve kaldıraçlı pozisyonların gevşemeye devam edip etmeyeceği, bu soruyu karşılama yılı beyanından daha iyi yanıtlayacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler