IOSG: MSTR STRC Derinlemesine Araştırma, %11.5 Getiriye Ulaşan BTC Finansman Çarkı

Orijinal Makale Başlığı: "IOSG Haftalık Özet|MSTR STRC Derinlemesine İnceleme: %11.5 Getirinin Arkasındaki BTC Finansman Çarkı #323"
Temel Görüşler:
STRC, tasarımı ustaca bir finansman aracı olup, sabit getiri talebini Bitcoin alış baskısına dönüştürmektedir.
Bull piyasasında, %11.5 değişken getiri sağlayabilir ve düşük fiyat dalgalanmasına sahip olabilir, ancak risk yapısı esasen Bitcoin varlık kapsamında "bir put opsiyonu satmak" ile eşdeğerdir, bu nedenle BTC düştüğünde, gerçek sabit getiri ürünlerini yerine oturtamaz.
STRC'nin gerçek zayıf noktası BTC fiyatı değil, mNAV'dır. MSTR'nin mNAV'sı 1.0 katın altına 4 haftadan uzun bir süre boyunca düştüğünde, çark 3 ay içinde pasif modunun aşağı yönlü bir spiraline girecektir.
Bu tetikleyicinin 2026 ikinci yarısında ortaya çıkma olasılığını yaklaşık %70 olarak değerlendiriyoruz, bu durumda STRC'nin 85 - 90 dolarlık bir alım noktası görülecektir. Tetikleyici çalışmazsa, bu, Saylor'ın zaten yeni bir Bitcoin kaynaklı kredi aracı kategorisi yarattığı anlamına gelir.
Arka Plan
Strategy (önceki adı MicroStrategy), STRC'yi ("Stretch") piyasaya sürdü, bu, aylık değişken temettü ile fiyat istikrarını sürdüren %100 hedef nominal değerli bir sürekli tercihli hisse senedidir.
2026'nın 31 Mart'ına kadar, STRC'nin nominal büyüklüğü 5 milyar dolar, günlük işlem hacmi 300 milyon doları aşmıştır (2026'nın 31 Mart verilerine göre), piyasaya sürülmesinden bu yana Strategy'ye 3.5 milyar doların üzerinde BTC alım fonu sağlamış ve şu anda en önemli finansman aracıdır.
2026'nın 12 Nisan'ına kadar, Strategy'nin bilançosunda 780,897 BTC bulunmakta ve kaldıraç oranı %33, STRC ATM'de kalan ihraç edilebilir tutar yaklaşık 21.6 milyar dolar.
· Bu araç benzersiz bir kategoride bulunmaktadır: Para piyasası fonuna benzer görünmektedir (fiyat istikrarlı, yüksek getirili), ancak aldığı kredi riski tamamen tek bir şirketin BTC varlığından kaynaklanmaktadır.
Argümanı genişletmeden önce, önce "Nerede yanıldık"ı netleştirelim.
Eğer analizimiz yanlışsa, bu çünkü: Geleneksel sabit gelir dağıtımı yapanlar gerçekten 700 baz puanlık getiri farkını ters etki riskine razı olmayı kabul edecekler; STRC 3 yıl içinde 500 milyar dolarlık bir ölçeğe ulaşacak ve BTC'nin etkin getirisi haline gelecek; Saylor BTC'yi kurumsal portföyün kabul edilebilir bir getirili teminat varlığına dönüştürmeyi başaracak.
Bu sonuç, şimdiye kadar geleneksel finansa en büyük ölçekli kripto entegrasyonunu temsil edecek — 2025'ten önce hiç var olmayan, 500 milyar doların üzerinde yeni bir varlık sınıfı.
· Bu iyimser senaryoda, Nisan 2026'daki temettü askıya alınması bir uyarı sinyali değil, bir özellik olacaktır: Erken dönem fiyat keşfinin tamamlanmasından sonra olgunlaşmış bir enstrüman istikrarlı getiriye geçmeye başlar, erken dönem yüksek getirili tahvil ETF'leri gibi kurumsal benimseme ile aşamalı olarak aşağı yönlü fiyat yeniden belirleme sürecine girer.
Argümanın Parçalanması
STRC'nin Temel İnovasyonu: Getiri arayışındaki fonları BTC alım baskısına dönüştürmesidir. STRC işlem gördüğünde 100 dolar civarında olduğunda, Saylor ATM aracılığıyla (günlük işlem hacminin yaklaşık %40'ını oluşturur) yeni arz yapar, elde edilen fonlarla BTC satın alır, daha sonra MSTR adi hisselerini mNAV'den yüksek bir fiyata (mNAV>1x) ihraç ederek deleverage işlemini tamamlar.
Sonuç olarak: 100 milyon dolarlık STRC günlük işlem hacmi yaklaşık 120 milyon dolarlık BTC alımını tetikleyebilir.
Ancak bu mekanizmanın zayıf olduğu nokta, temel döngüsel yapısında yatmaktadır: STRC'nin 100 doların üzerinde sabit kalabilmesinin nedeni yatırımcıların onunın istikrarlı olacağına inanmasıdır; ve Saylor bu inancı sürdürmek için sürekli temettüyü arttırır.
Bu çapa dayalı değil, güven dayalıdır, resmi bir üst sınırı olmayan sürekli bir temettü açık artırmasıyla sürdürülür. Bu tür bir güven bir kırıldığında, açık artırma gitgide pahalı hale gelir.
Kanıtlar ve Karşılaştırma: STRC vs. Diğer Bitcoin Pozlama Araçları
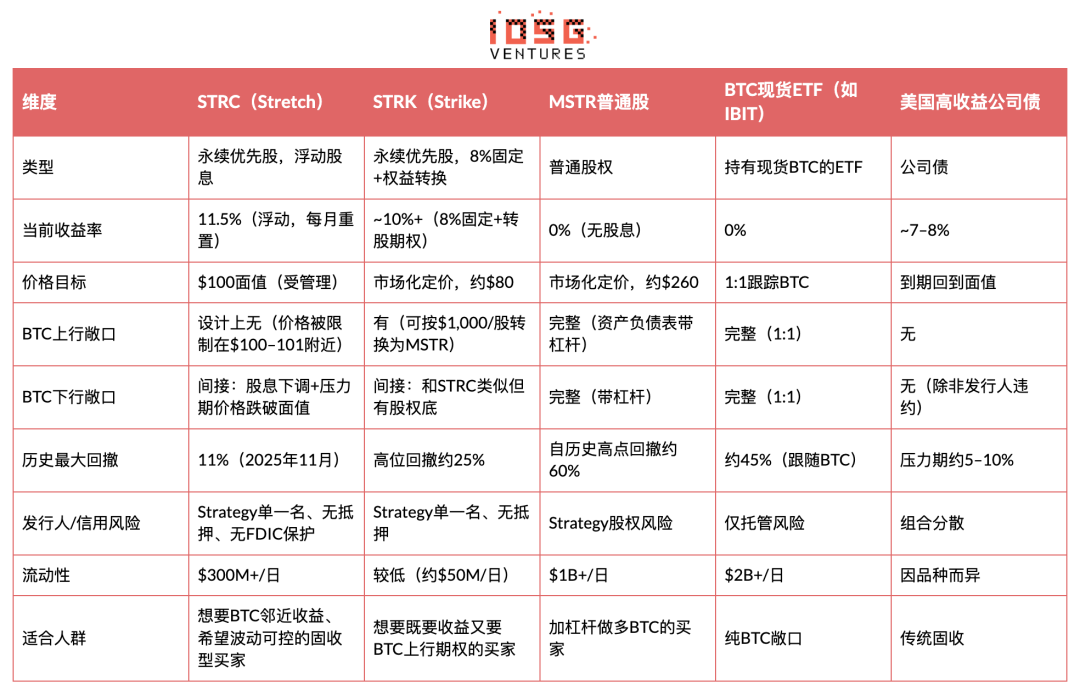
Anahtar İnceleme: Strateji açısından, STRC sabit gelir talebini BTC birikimine dönüştürdü. Yatırımcılar için, bu iyi niyetli bir ortamda Sharpe optimizasyonlu getiri sağlarken, ancak bir BTC "short put"u gizli.
NYDIG'in Açıklaması Çok Doğru: "Bu, Bitcoin varlık kapsamında bir put opsiyonunu açığa satmakla benzerdir - BTC'nin düşüş riskini dengeleme varlık korumasını riske ederek getiri elde etme stratejisidir."
STRC Ne Zaman Başarılı Olur
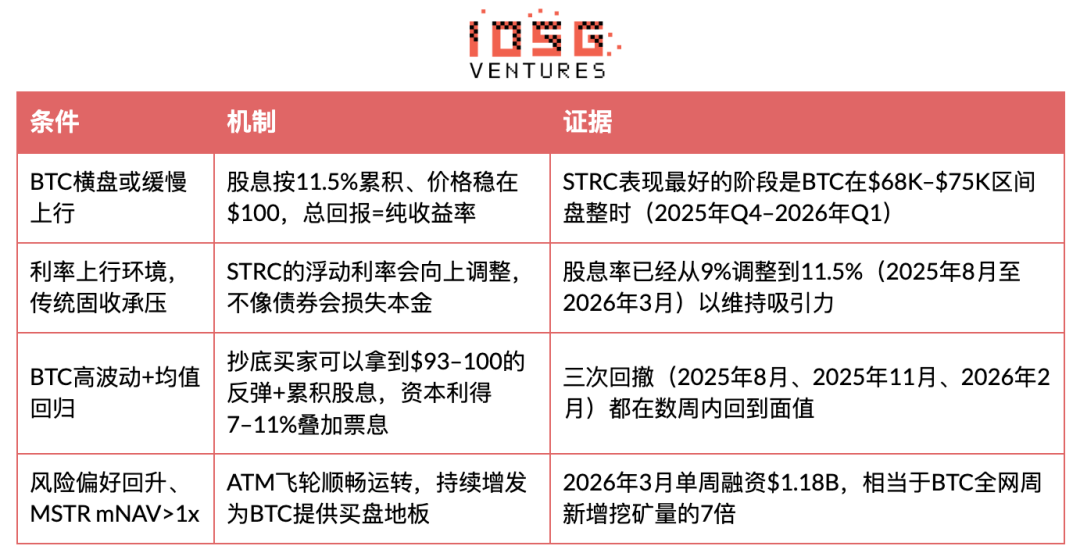
STRC Ne Zaman Başarısız Olur
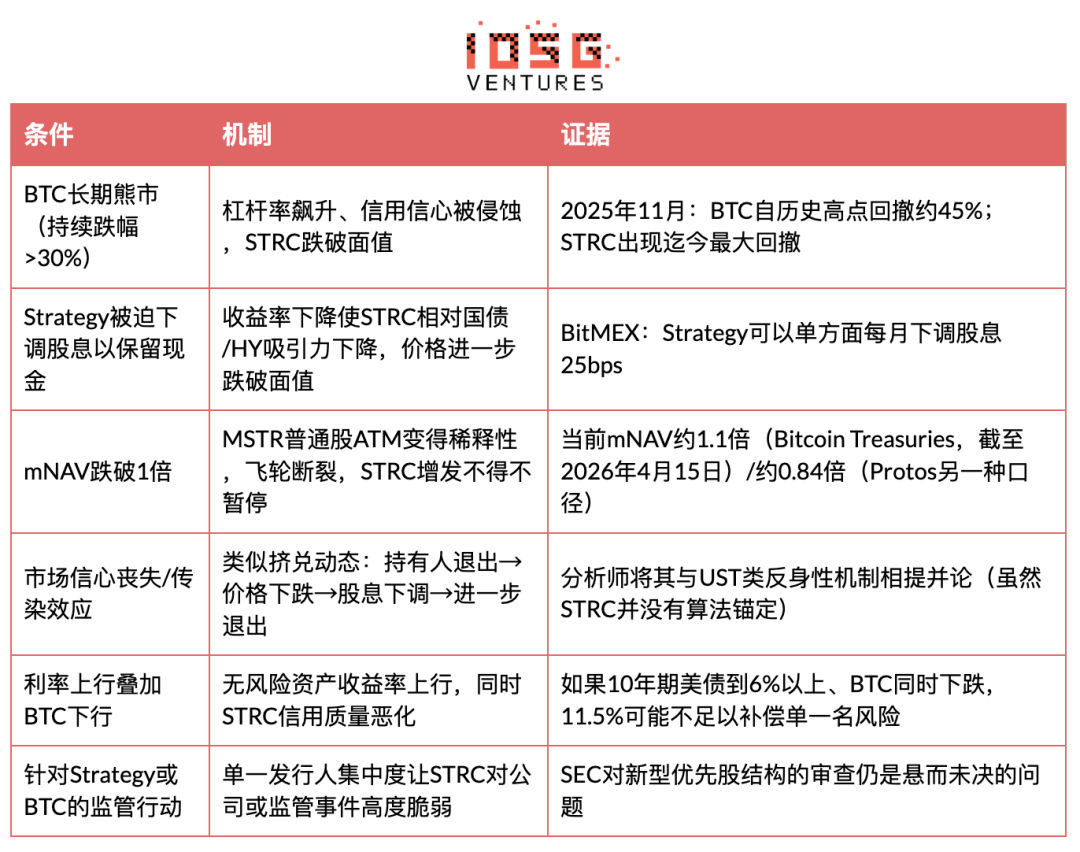
STRC Ne Zaman Çökecek: Ölüm Sarmalı Senaryosu
Ana Sorun: STRC kendini besleyen bir düşüş döngüsüne girecek mi? Cevap evet, ancak belirli koşulların sağlanması gerekmektedir. Bu mekanizmanın üç birbirine bağlı başarısızlık yolu bulunmaktadır.
İlk Aşama: BTC'nin $100 Ankorunu Kırdığı Düşüş
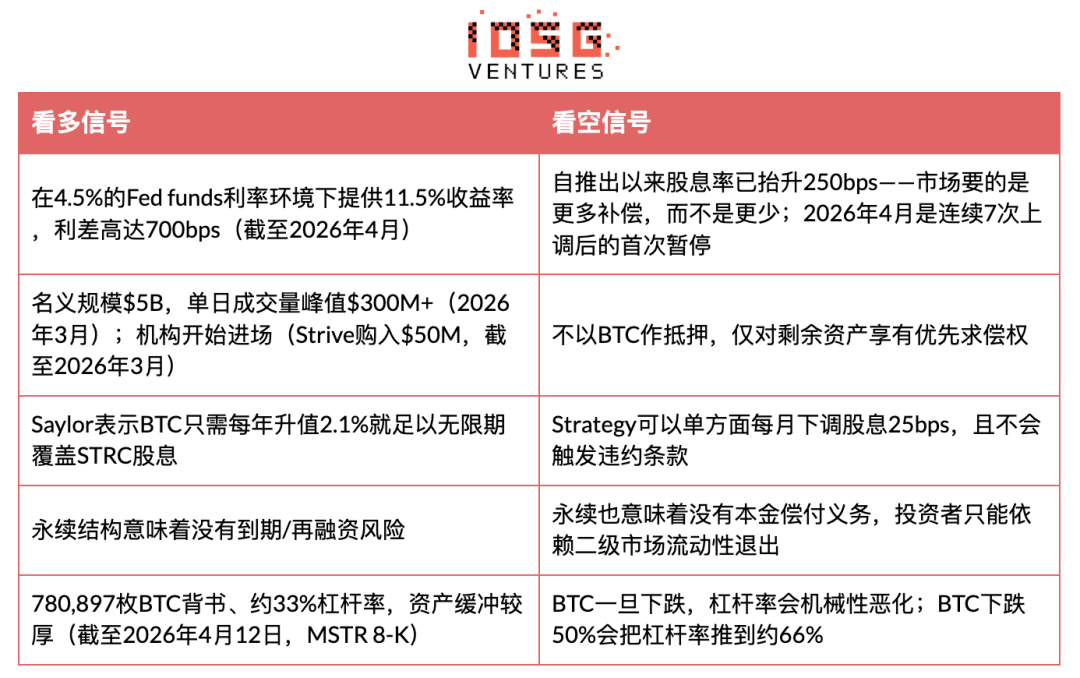
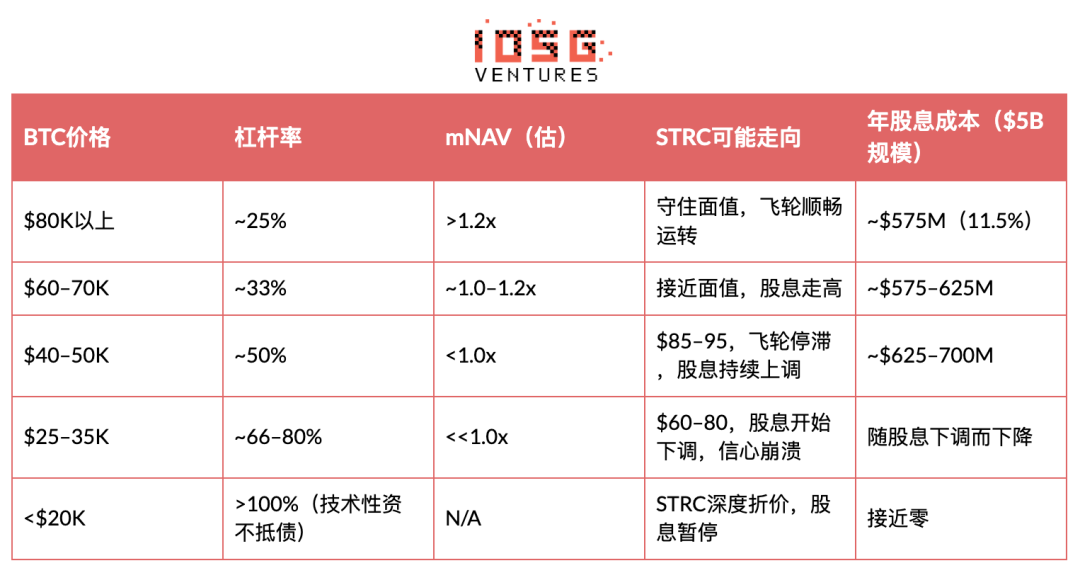
BTC hızla düştüğünde (örneğin, 2025'in sonlarında tarihi zirveden yaklaşık %45 geri çekilme), Stratejinin kaldıraç oranı mekanik olarak artar. 780.897 BTC'ye dayalı olarak ve %33 kaldıraç oranıyla (12 Nisan 2026'ya kadar MSTR 8-K'ya göre), BTC'nin %50 daha fazla düşmesi durumunda kaldıraç oranı yaklaşık %66'ya çıkar. Bu noktada STRC'nin kredi kalitesi kötüleşir çünkü kalan varlıklara öncelikli olarak ödeme yapma özelliği zayıflar. Fiyat $100'ün altına düşer.
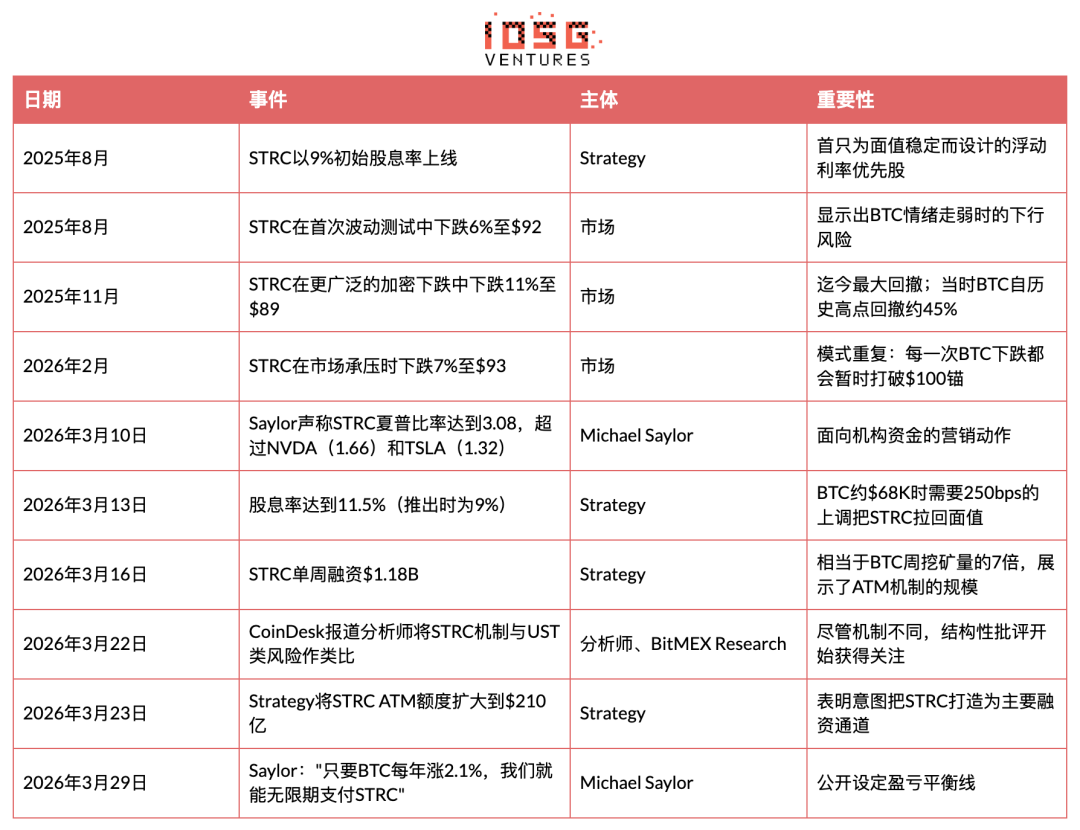
Bu senaryo şimdi üç kez gerçekleşmiştir (Ağustos 2025: yaklaşık $92, Kasım 2025: seansın düşük noktası, Şubat 2026: yaklaşık $93), ancak her seferinde BTC hızla toparlanmış ve ankoru geri çekmiştir.
İkinci Aşama: Temettü Artışı Tuzakları
SEC'ye sunulan Strateji rehberine göre: Eğer aylık VWAP $95 ile $99 arasında ise, temettü oranı her ay 25 baz puan artar; $95'in altına düşerse, her ay 50 baz puan artar.
Temettü Verimliliği, Eylül 2025 ile Nisan 2026 arasında yaklaşık 8 ayda %9'dan %11.5'e yükseldi, bu da 250 baz puan artışa denk geliyor ve aylık ortalama yaklaşık 31 baz puan artış demekti—bu hız, herhangi bir benzer şirketin öncelikli hissesinin istikrarlı bir piyasada fiyatlandırılmasından daha hızlıdır.
Nisan 2026, ardışık 7 artıştan sonra ilk duraklama anıydı. İki yorum: (a) Talep istikrar kazanıyor—uzun pozisyon; (b) Strateji, geleneksel sabit getiri alıcılarının getiri eşiğine duyarlı olduğu bir noktaya ulaşıyor—short pozisyon. Bu, önümüzdeki 1-2 ayın en değerli izlenmesi gereken tek sinyalidir.
Eğer BTC'de belirgin bir düşüş devam ederse, alıcıları geri getirmek için temettü yükselmeye devam etmek zorunda kalacaktır. $5 milyarlık bir boyutta, her 100 baz puanlık artış yılda yaklaşık $50 milyon ek nakit çıkışı anlamına gelir; STRC, $20 milyarlık bir boyuta genişlerse (yetkilendirilmiş ATM limiti), her 100 baz puan maliyeti yılda $200 milyon olur.
Geçerli artırma hızı altında devam eden 6 aydan fazla bir ayı piyasası, STRC'nin temettü verimini %13-15'e kadar artırabilir; bu seviyede, $20 milyarlık boyuttaki yıllık temettü ödemeleri $26-30 milyarı aşacaktır ve Strategy'nin BTC rezervlerinin önemli bir kısmını tüketerek potansiyel kazançları zayıflatmaya zorlayacaktır, böylece "devam etme" ve "istikrarlı anlatıyı terk etme" arasında bir seçim yapmak zorunda kalacaktır.
Temettü artışı için resmi bir üst sınır yoktur; bu "sonsuz yukarı" artırma dinamiği, kısa pozisyoncuların yakından izlediği bir noktadır.
Üçüncü Aşama: mNAV 1 Kez Altına İndiğinde Uçuş Tekerleği Kırılır
Bu gerçek bir belirleyici andır. Strategy, BTC satın almak ve kaldıracı azaltmak için NAV'den daha yüksek bir fiyattan MSTR adi hisse senedi ihraç etmeye dayanıyordu (mNAV>1x). BTC yeterince düşerse ve mNAV 1 kez altına inerse, adi hisse senedi ihraçı mevcut hissedar değerini sulandırır ve Saylor, kaldıraç azaltma yoluyla finansman sağlayamaz.
Bu noktada Strategy, üç zorlu seçenekle karşı karşıyadır: (a) Daha yüksek temettü verim oranıyla STRC ihraç etmeye ve daha yüksek kaldıraca razı olmaya devam etmek; (b) SEC kayıt koşullarına göre tek taraflı olarak temettüyü düşürmek (ayda 25 baz puan), STRC fiyatının düşmesine izin vermek; (c) Düşen piyasaya BTC satmak.
Saylor, asla BTC satmayacağını sürekli vurguluyor. BitMEX Araştırma'nın sonucuna göre (b) en olası olanıdır: "Strategy, Bitcoin'i satmayacak, doğrudan STRC'yi bırakacak ve istikrarlı anlatıyı takip edecektir." Baskı, tamamen STRC sahiplerine yansıtılacaktır.
Erken Uyarı Sistemi'nin Bir Lambası Yanmıştır: 2026 yılı Nisan ayı 6 - 12 tarihleri arasında, MSTR'nin ATM mekanizması tarafından ihraç edilen tutar $0 olmuştur—tüm finansman STRC aracılığıyla tamamlanmıştır ($1.00B, 10.028 milyon hisse; MSTR 8-K). mNAV, Saylor'ı genel hisse senetlerinin seyrelmesi riskini almaktan kaçınacak kadar zorlamıştır. Üçüncü aşamanın ön koşulları kısmen gerçekleşmiştir—çark tek bacak üzerinde dönmektedir.
Quantum Çöküş Senaryosu
UST/Terra'dan Farklı Olan Nedir: UST, bir algoritma döküm mekanizmasına dayanmaktadır ve tek destek içsel jeton (LUNA)'dir. STRC'nin desteği gerçek BTC'ye dayanmakta olup, Strateji, teminat çağırma yerine temettüyü düşürmeyi tercih edebilme özgürlüğüne sahiptir.
STRC'nin alt sınırı sıfır değil—bu, kalan varlıklara öncelikli ödeme hakkına sahiptir. Ancak BTC'nin %60'tan fazla düşmesi ve düşük seviyede kalması durumunda, bu alt sınır muhtemelen $100'ün çok altına inecektir.
Anahtar değişken zaman. Daha önceki her STRC geri çekilmesi birkaç hafta içinde tamir edilmiştir, çünkü BTC toparlanmıştır. Gerçek bir çöküş için, sürekli bir ayı piyasasına ihtiyaç vardır (50.000 doların altında 3 aydan fazla sürerek), böylece temettü artırma mekanizması yeterince uzun süre çalışır ve güveni erozyona uğratır.
STRC, yüzeyde nominal değerinin altında ve temettü sürekli artarken durumunda daha uzun süre devam ettikçe, bu, bir şirketin giderek daha yüksek faizlerle uzatan ve giderek daha kırılgan hale getiren borcunu tahsilat etmesine benzer—ve bu modelin kredi piyasasında çok net bir sonucu vardır.
Finansal Yapı Öncelikleri: Likidasyon sırası şöyledir: Dönüştürülebilir Tahviller (yaklaşık $8.2B) → STRF → STRC → STRK → STRD → MSTR Genel Hisse Senetleri. STRC, $8.2B teminatsız borç ve STRF tercihli hisse senetlerinden sonra gelir.
Sektör İçi Görüşler
“STRC'nin riski, kısa vadeli ABD Hazine bonolarından önemli ölçüde yüksektir... Müzik durduğunda, yatırımcılar biraz hakarete uğramış hissedebilirler.” —BitMEX Araştırma, “A Bit of a Stretch” (Kasım 2025)
“STRC riskini değerlendirmenin doğru yolu, yönetişim ve bağlılık sırası açısından değerlendirmektir sadece ödeme riskine odaklanmak yerine.” —Greg Cipolaro, NYDIG Küresel Araştırma Direktörü (Mart 2026)
「Bu, Bitcoin varlık kapsamında boğa opsiyonunu açığa satmaya benzer—BTC'nin düşüşüne karşı koyarak varlık tamponundaki aşağı yönlü riski üstlenerek getiri elde etmeyi değiştirir.」 —NYDIG Araştırma Raporu (Mart 2026)
Analist Görüşü Temel Farklılık Burada Yatıyor: Boğa tarafı, STRC'nin mevcut piyasada en güvenli %11.5 getiri elde etme şekli olduğuna inanıyor; ayılar ise onun bir para piyasası ürünü olarak paketlendiğini, yanlış fiyatlandığını ve kredi riski taşıdığını düşünüyor.
Ayıların Temel Endişesi, doğrudan yukarıda açıklanan temettü artırma mekanizmasıyla ilişkilidir: STRC aniden iflas etmeyecek, ancak yavaş yavaş yeniden fiyatlanacak—BTC ne kadar zayıf kalırsa, o kadar çok, bir yarı para birimi aracından sıkıntılı getiri ürününe kayacak. Bu aşamalı kayma gerçek risktir, bir gece çöküşü değil.
Çıkarım ve Tahmin
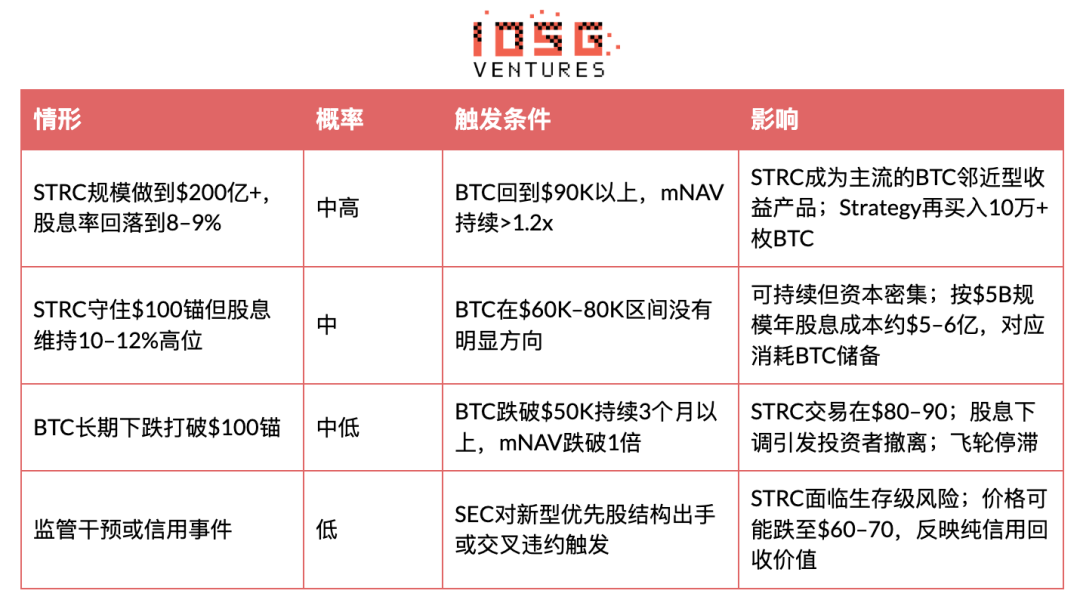
Alt Çizgi: STRC, gerçekten yenilikçi bir finansal araçtır ve tasarlandığı ortamda çok güzel çalışır—BTC istikrarlı bir şekilde yükseliyor, sermaye piyasaları açık ve mNAV>1x.
Bu durumda, %11.5, kontrol edilebilir oynaklıkla getiri sunabilir, gerçekten çekici. Ancak aşağı yönlü yapısı asimetriktir: iyi zamanlarda faiz kazanırsınız, kötü zamanlarda yoğun, tek bir BTC kredi riski taşırsınız. Bu bir devlet tahvili veya çeşitlendirilmiş yüksek getirili tahvillerin yerine geçmez, ancak bir bahis Strateji BTC biriktirme çarkının sürekli dönmesi üzerine kaldıraç pozisyonu—yalnızca sabit getirili gibi paketlenmiş.
Üç Yeni Sinyal (Nisan 2026 İtibariyle)
Sinyal Bir: Nisan Ayında İlk Kez Temettü Artışı Durduruldu (1 Nisan 2026, CoinDesk).
2025 Ağustos'undan 2026 Mart'ine kadar arka arkaya 7 kez yukarı yönlü bir artış (9%'dan 11.5%'a) yaptıktan sonra, Saylor Nisan'da temettü oranını sabit tuttu. İki yorum: (a) Talep bu getiri seviyesinde istikrarlı, boğa görüşü; (b) Strateji, geleneksel sabit getirili alıcıların getiri hassasiyeti tavanına ulaştı, ayı görüşü.
Bu, izlenmeye değer en önemli sinyallerden biridir ve aynı zamanda yukarıda açıklanan mNAV tetikleme çerçevesinin etrafında dönüyor.
İkinci Sinyal: 6 - 12 Nisan Haftasında MSTR ATM İkincil Halka Arzı 0 $ oldu, Tüm Finansman STRC tarafından tamamlandı (1,00B $; MSTR 8-K, 2026 Nisan).
Mevcut BTC fiyat seviyesinde, mNAV artık Saylor'ın hisse senetlerini sulandırma riskini almaya devam etmek istemediği noktaya gelmiştir. Ölüm Spiralinin Üçüncü Aşaması'nın ön şartları kısmen tetiklenmiştir - uçan tekerlek tek ayak üzerinde çalışıyor.
Üçüncü Sinyal: Geçen Hafta BTC Alım Ortalaması 71.902 $ / adet, Strateji'nin Geçmiş Maliyeti 75.577 $ / adetten düşük (12 Nisan 2026 itibariyle, MSTR 8-K)
Strateji, zayıf bir piyasaya DCA alım yapmaktadır. Uçan tekerlek hala dönüyor, ancak her marjinal alım varlık tamponunu inceltmeye ve kalınlaştırmaya değil, aksine inceltmeye yöneliktir - bu, 2024-2025 birikim döneminin tam tersidir.
Yatırım Tavsiyesi
Bekleyin, daha iyi bir giriş noktasını ve BTC'nin yükselişini bekleyin.
Mevcut Durum: Mevcut pozisyonu bekletin, daha iyi bir sinyal olmadan pozisyonunuzu artırmayın. MSTR'nin mNAV'ı yaklaşık 1.0 katına sıkışmış durumda. STRC hala% 11.5 temettü ödeyerek 100 $ nominal değerinde duruyor, bu da temettü mekanizmasının halen tasarıma göre çalıştığını yansıtıyor. Ancak güvenlik marjı çok dar.
Yeniden Pozisyon Alma Koşulları: BTC'nin 70-75K $ aralığına yükselmesi ve MSTR mNAV'ının art arda iki hafta boyunca 1.1 katının üzerinde teyit etmesi durumunda. Bu noktada STRC tekrar 100 $ nominal değerine yaklaştığında koşullu alım bölgesine geri dönün.
Tarihî verilere göre, 95 $'ın altında dip avı + sonrasındaki BTC tepkisinden oluşan kombinasyon, sermaye kazancında % 7-11'lik bir artışa ve birikimli temettüye katkıda bulunmuştur - ancak bu, BTC'nin birkaç hafta içinde toparlanabildiği bir ortamda gerçekleşmiştir (Ağustos 2025, Kasım 2025, Şubat 2026). Şu anda geri çekilme, bu desenin devamı mı, yoksa daha uzun süreli bir ayı piyasasını mı işaret ediyor, bu gerçek bilinmeyendir.
Çıkış Sinyali: Herhangi biri şu durumlarından biri meydana geldiğinde satış değerlendirmesine başlayın: (a) MSTR mNAV 1.0 katın altına düşer ve iki haftadan uzun süre bu seviyede kalır; (b) STRC VWAP 4 haftadan uzun süre 95 $'ın altında kalır; (c) BTC hacimli şekilde 55K $'ın altına düşer.
Ek
Zaman Çizelgesi
Pozisyon Konsantrasyonu — Piyasaya Kim Güçle Müdahale Edebilir?
Strive'ın $50M'lik alımı bahsi geçti, ancak STRC'nin az sayıda büyük kurumsal sahibi olup olmadığı ve eğer aynı anda çıkış yaparlarsa, günlük ortalama $258M'lik işlem hacmini baskılayarak STRC'yi kendini tam gerçekleşme değerinin altına itebileceklerini tartışmadılar. İşte bu "sıkıştırma" riskidir.
Orijinal Makale Bağlantısı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler