Boğa Piyasası Motoru Zayıf, BTC Gelecek Hafta Çökecek mi?
Önceki Makale'de, Strategy'nin STRC aracılığıyla Bitcoin'e yeni marjinal alıcı getirdiğini açıklamıştık.
Ancak yeni bir temettü döneminde gerçekleşen iki olay, bazı tüccarların STRC'nin Bitcoin'e getirdiği "talep ve arz dinamiği yeni paradigmaya" karşı endişelenmelerine neden oldu.
Saylor Geri Adım Attı
5 Mayıs tarihli işlem sonrası, MicroStrategy'nin Q1 2026 mali raporu kazanç çağrısında, Saylor şirketin bir kısmı Bitcoin'i temettü ödemesinde kullanabileceğini ilk kez açıkça kabul etti.
Saylor'ın açıklaması, üç şekilde yorumlanabilir.
İlk yorumlama, Saylor'ın bu olasılığı piyasanın önceden bilmesini ve sindirmesini sağlayarak, gerçekleştiğinde şiddetli bir tepkiye yol açmasını engellemeyi amaçladığıdır. Bu, BTC'ye fiyat tamponu sağlayan bir "halkla ilişkiler" davranışıdır.
İkinci yorumlama basittir: Saylor'ın "asla satmayacağım" taahhüdü, MSTR primini destekleyen ve Bitcoin hazinesi anlatısının temelini oluşturan bir dayandır. Saylor kendi başına bir açıklama yaptığında, piyasa tüm sistemin istikrarını yeniden değerlendirir.
Üçüncü yorumlama, MicroStrategy'nin önceki finansmanının çoğunlukla MSTR genel hisse ve dönüştürülebilir tahvillere dayandığıdır. Tercihli hisse son bir yılda ana yol olmuştur, ancak ihraç kapasitesi ikincil piyasanın takas kapasitesine sınırlıdır. Gerçekten de, gelecekte yükümlülük yaratmayan ve yeterince büyük ölçekli tek araç, yalnızca MSTR genel hisselerinin ATM (hisse fiyatına göre) ihraç edilmesidir. Sorun şu ki, MSTR'nin mNAV'si sadece 1.22 kat ve üzerinde olduğunda, yeni hisse ihracatı mevcut hisse başına BTC miktarını sulandırmaz, ancak mevcut MSTR'nin mNAV değeri bu eşiğe çok uzak değildir. Saylor, piyasanın dikkatini çekebilmek için "olası bir satış" gibi nispeten ılımlı bir yaklaşım kullanıyor ve MSTR genel hisse ihracını devam ettirmenin görece maliyetini daha kabul edilebilir hale getiriyor.
Denge tablosundan bakıldığında, MicroStrategy'nin mevcut yıllık hisse senedi ve faiz ödemeleri yaklaşık 1.5 milyar ABD doları, aylık hisse senedi ve faiz ödemeleri ise yaklaşık 125 milyon ABD dolarıdır. Bu ödemelerin yaklaşık %65'ini oluşturan STRC'nin tutarı yaklaşık 978 milyon ABD dolarıdır. 2021 Q1'e kadar, şirketin yaklaşık 2.25 milyar ABD doları dolar ve miktarın 18 aylık ödeme yapabileceği söyleniyor.
Eğer STRC'nin artışı durursa, ileri rezerv azalır ve sadece BTC satılarak temettü ödenirse olur. $80k'lık BTC fiyatı, yıllık geri ödeme ve temettü yaklaşık 1.5 milyar ABD doları olduğunda, Strategy'nin yılda yaklaşık 18,519 BTC satması gerekir, toplam pozisyonun %2.3'üne denk gelir.
Sadece BTC yılda en az %2.3 değer kazandığı sürece, bu satış pozisyonu artan bir pozisyonla sindirilebilir. Yıllar boyunca bakıldığında, BTC'nin bileşik yıllık getirisi genellikle çift haneli hatta üç haneli olurken, %2.3 neredeyse bir kısıtlama değildir.
Ancak, BTC aynı zamanda %77 (2018) ve %65 (2022) gibi tek yıllık çekilmelere de sahiptir. Strateji, BTC'nin dip seviyesinde %2.3'lük bir pozisyon satarsa, şirketin bilançosu ciddi şekilde kötüleşecektir.
MicroStrategy, 2026 yılına kadar STRC aracılığıyla yaklaşık 77,000 BTC net satın aldı. Eğer bir satış senaryosu tetiklenirse ve BTC, Strateji'nin 75,537 civarındaki ortalamasına geri düşerse, o zaman 2.3%'lük toplam pozisyon, bu noktada yılın artış miktarının %25'ine eşdeğer olacaktır.
Yani başka bir deyişle, Saylor'ın bir yıllık satışı, dört aylık alımını dengeleyebilir.
STRC "Yumuşak"
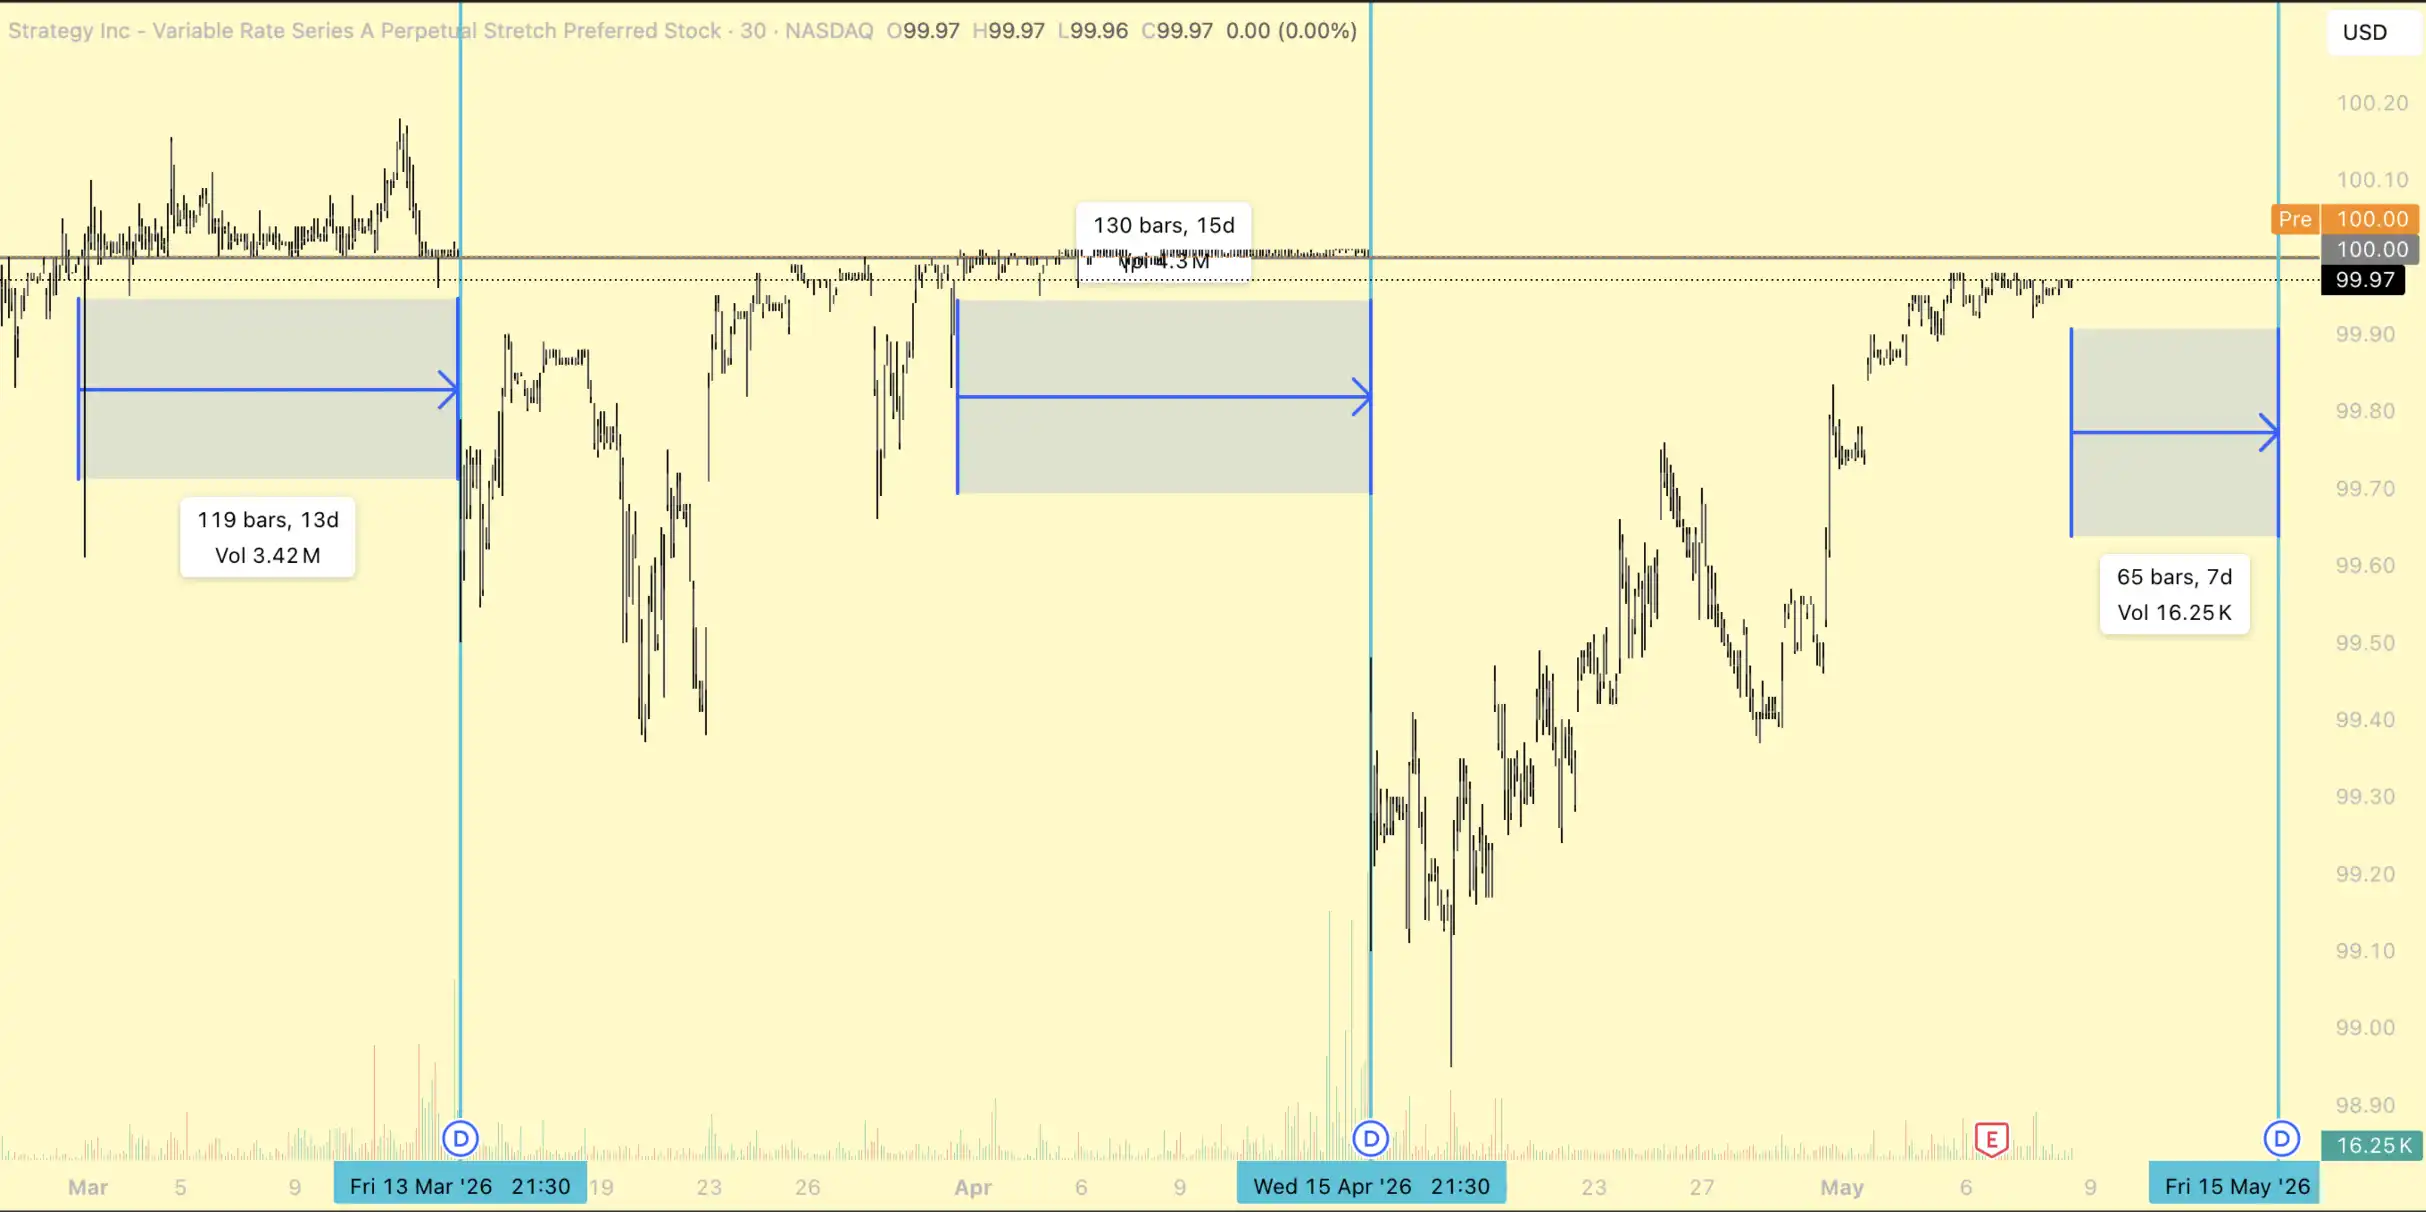
Dividenden önce STRC'nin $100'ün üzerinde işlem gördüğü süre
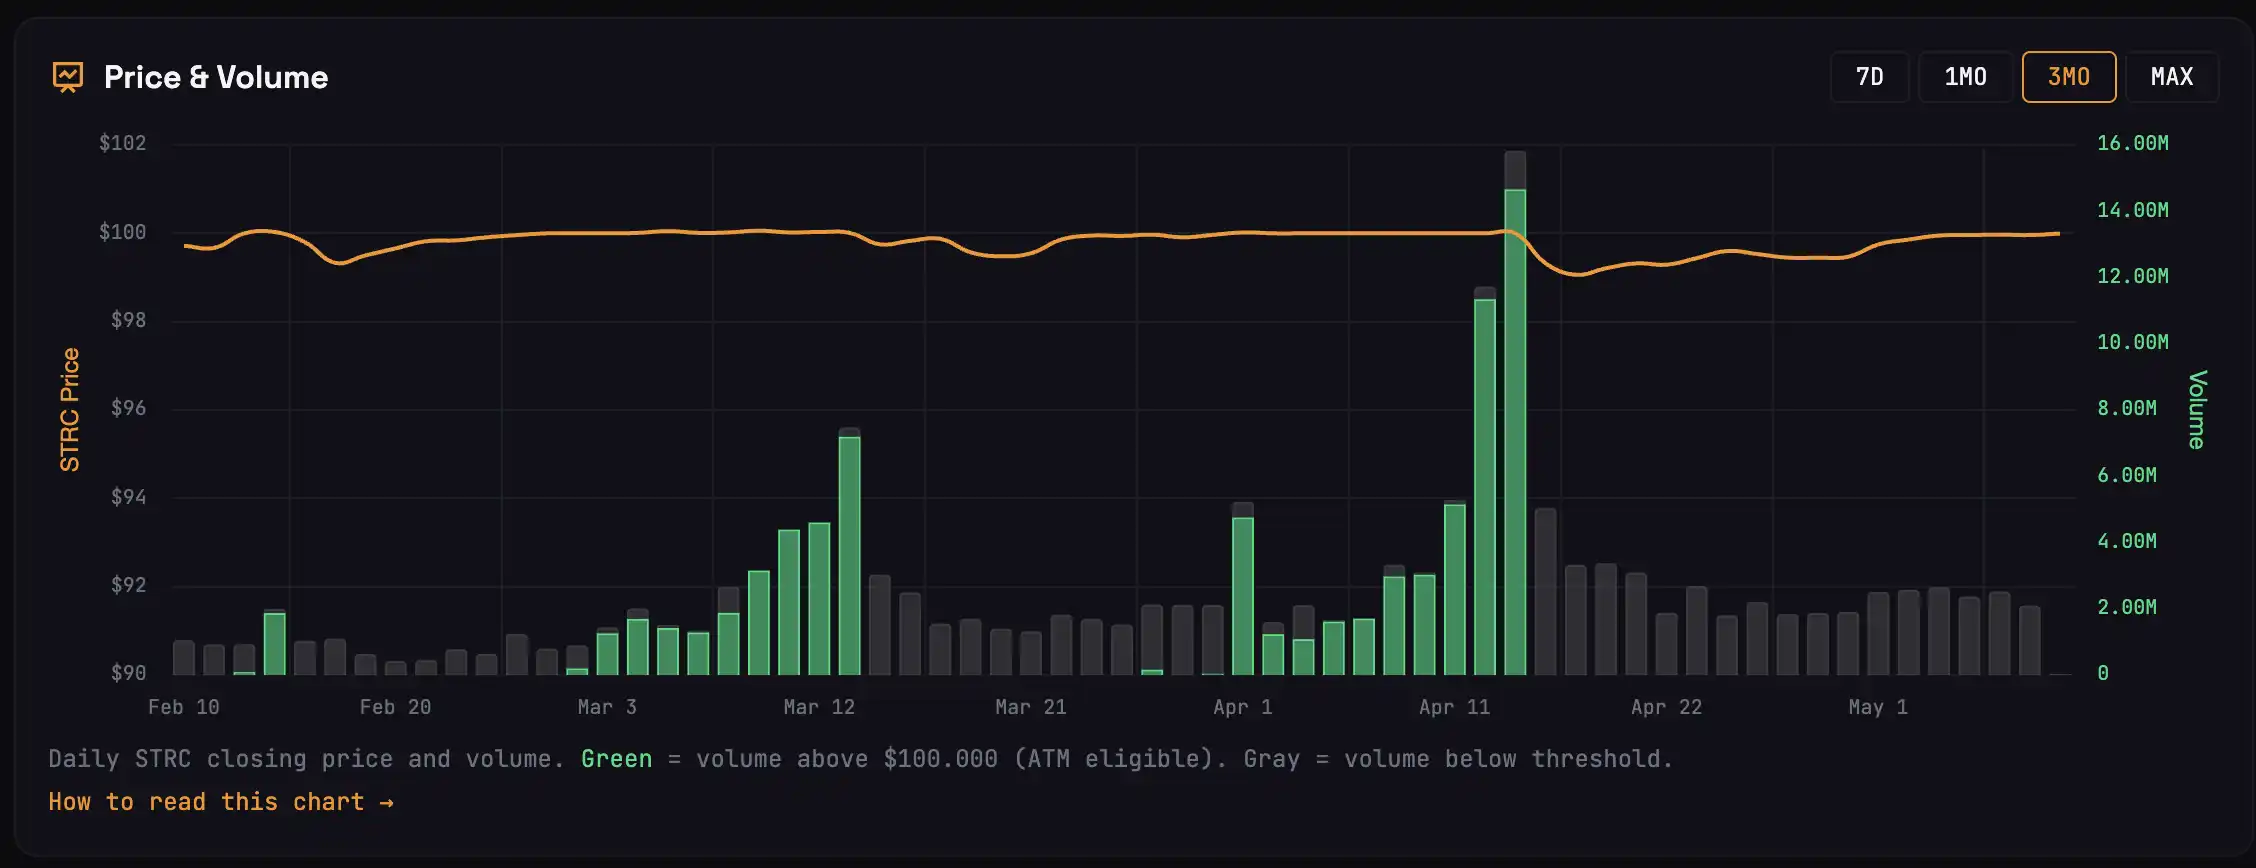
Mart ayı bölünme döneminde, STRC, bölünme gününden önce 13 gün boyunca 100$'ın üzerinde işlem gördü, bu süre zarfında 3.42M hisse alındı, yaklaşık 22,000 BTC'ye denk geliyor. Nisan ayı bölünme döneminde STRC yaklaşık 47,000 alım getirdi.
Şu anda 15 Mayıs'ın bölünme gününe sadece 5 işlem günü kaldı, Mayıs ayı bölünme döneminde STRC'nin hiçbir zaman 100$'ın üzerine çıkmadığı anlamına geliyor yani karşılık gelen BTC alımı 0'dır.
Bu bölünme döneminin neden aniden farklı olduğunu anlamak için STRC'nin alıcılarını dört kategoriye ayırabiliriz:
· İlk kategori, bölünme gününden hemen önce arbitraj için girenlerdir. Bölünme gününden önce STRC satın alırlar, bölünme gününde temettüyü alıp satış yaparlar. Bölünme gününün işlem hacmi zirvesi genellikle bu tür fonlardan gelir, satış emirleri bölünme gününden sonraki STRC fiyatlarının düşmesinin ana itici gücüdür.
· İkinci kategori, bölünme gününden sonra arbitraj yapanlardır. STRC genellikle bölünme gününden sonra 99.20 ile 99.50 aralığına düşer, onlar alım yapar ve 99.95 ile 99.99 civarında satış emri verir, STRC değerine geri dönene kadar beklerler. Bu tür fonlar, gerçekten STRC'nin 100'e geri dönmesini beklemeden kar elde edebilirler, verdiği satış emri duvarı; STRC'nin değer altında süründüğü temel nedenidir.
· Üçüncü kategori, STRC'yi bir tasarruf ürünü olarak gören orta uzun vadeli sahiplerdir. Onlar aktif olarak arbitraj yapmazlar, ancak fon ihtiyaçları olduğunda küçük miktarda geri çekerler, bu tür rastlantısal satışlar, ikinci kategori işlemcileri ile birlikte 100$ civarında sınırlı fiyat aralığına satış emri yığarlar.
· Dördüncü katılımcı, gerçek uzun vadeli sahiptir ve satmayacaktır. Her bir temettü dönemindeki fiyat dinamiklerine neredeyse hiç etki etmezler.
Eğer STRC'nin arzını artıran kaynak arbitraj yapan işlemcilerse, tüm piyasanın davranışı "100$ civarında satış yap" yönünde eğilir.
Geçen ay yaşanan budur.
Mart ve Nisan aylarında, Strateji STRC aracılığıyla yaklaşık 5 milyar dolar topladı, bu düzeydeki fon girişi yalnızca arbitrajcıların katkısı olabilir çünkü uzun vadeli sahipler birdenbire bu kadar artırım yapmazlar.
Bu durum aynı zamanda Nisan ayında arbitrajcı satış baskısının bugüne kadarki en güçlü olduğuna yol açtı.
Satış baskısı güçlü olunca, Nisan ayında STRC'nin temettü gününden sonra düşüşü geçmişe göre daha derin, 100$ değerine geri dönüş hızı geçmişe göre daha yavaş olur ve bir kısmı ilk kategori fonları kaçıramaz, dip noktada sıkışıp kalır. Bu zarar gören fonlar muhtemelen Mayıs ayındaki arbitrajda tekrar yer almaz.
Bunun dışında, dış koşullar da değişiyor.
S&P 500 sürekli olarak yeni zirvelere ulaşıyor, sabit getirili fonların STRC satın alma fırsat maliyeti değişti, sonuçta birçok Amerikan hisse senedi sektörü tek günlük artış oranları STRC'nin bir yıllık getirisini aşabiliyor (11.5%).
Strateji yönetimi bu sorunu önceden gördü ve 17 Nisan'da aylık olarak iki kez STRC temettüsü ödenmesini öngören bir düzeltme kanunu sundu. On beş günlük temettü, her temettü günündeki düşüşü azaltabilir, arbitraj gelirini paylaştırabilir. Ancak bu değişiklik yasal olarak ancak 15 Temmuz'da yürürlüğe girecek, önümüzdeki hafta temettü günü hala aylık kurallara göre gerçekleşecek.
Tersine Dönen Tekerlek
Geçmişteki bir makalede Strateji'nin Tekerleği hakkında konuştuk: STRC satın alımına dayalı fonlar üç kat kaldıraçla BTC'ye akıtılır, BTC'nin artışı STRC'nin ipotek kalitesini iyileştirir, daha fazla fon STRC'ye akar. Her halka bir sonrakini daha da yukarı iter.
Eğer tekerlek ters yönde dönerse ne olur?
STRC 100$ değerine geri dönemez, Strateji'nin değerine göre (ATM) yayımlama penceresi kapanır, yeni nakit BTC satın almaz, BTC marjinal alım baskısını kaybeder, fiyat baskı altında kalır, STRC'nin ipotek tabanı zayıflar, sabit getirili yatırımcılar daha yüksek kredi marjı talep eder. Marj genişler, ya MicroStrategy faiz oranını artırarak faiz maliyetini artırır ya da yatırımcılar STRC'yi satmaya devam eder ve fiyatın 100$ değerine dönmesini daha da zorlaştırır.
Her halk bir sonraki halkayı daha aşağı itiyor.
Saylor'ın "Belki biraz BTC satmak" sözü, esasen bu tersine döngünün ucunu önceden fiyatlandırma amacı taşıyor.
Rakamlara göre: Nisan Ayı Stratejisi, STRC'nin BTC net alımı yaklaşık 4.1 milyar dolar. Eğer Mayıs'ta STRC'nin arzı 1 milyar dolarlık aralığa düşerken, aynı zamanda BTC'nin %2.3'lük eşiği aşamadığını düşünürsek, Strateji satış ve faiz ödeme planını devreye sokacak, aylık net katkı 4.1 milyardan birkaç milyar dolara hızla düşebilir, daralma oranı %90'ı aşabilir.
Son birkaç ay, pazar "STRC alıcıları"nı BTC'nin dip desteği olarak görmeyi savunduğundan, BTC'nin fiyatı ciddi bir düzeltme ile karşı karşıya kalabilir.
Bunun sadece olası bir yol olduğunu kabul etmek gerekir. Gelecek hafta STRC, 100 dolar seviyesine başarılı bir şekilde dönerse ve arzı önemli ise, öne sürülen tüm endişeler ertelenebilir.
İyimser Sinyal
8 Mayıs'ta ABD hisse senedi piyasası öncesi saatlerde, STRC bu dönemlik temettü döneminin ilk yayınını yaptı ve 0.4 BTC alımına karşılık geldi.
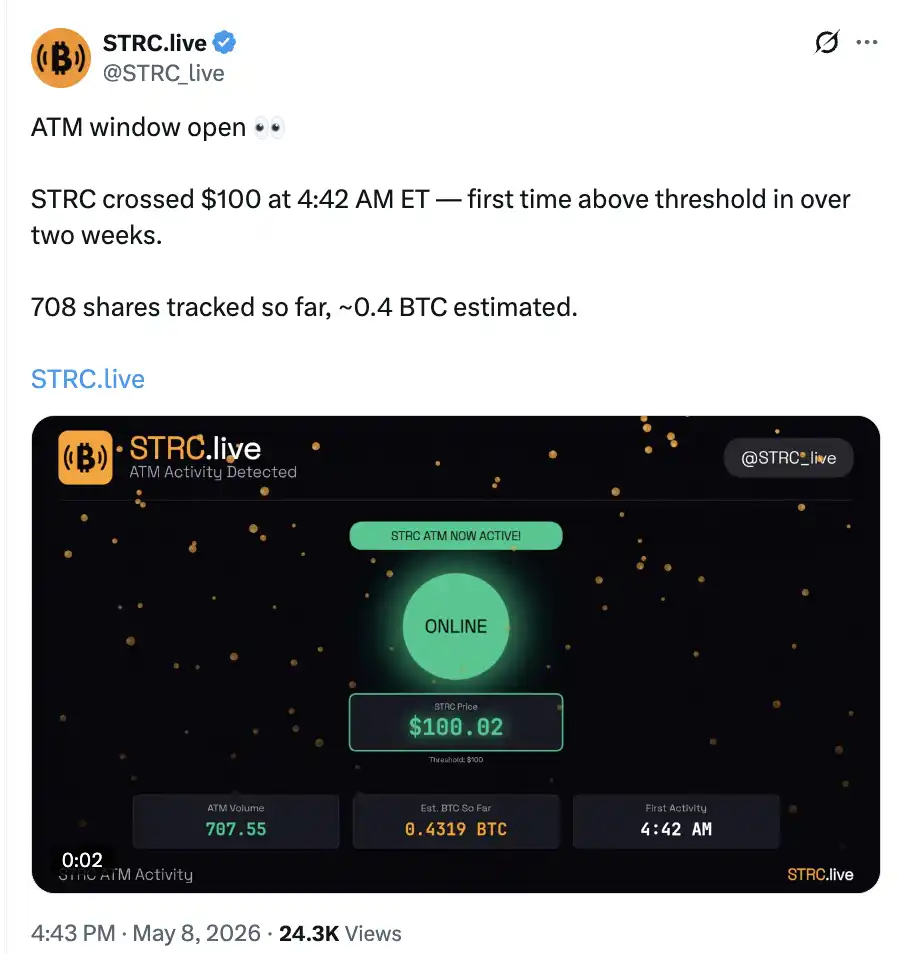
Apsolut büyüklük önemsiz olabilir, anlamı sıfırdan bir şeye dönüşümüdür.
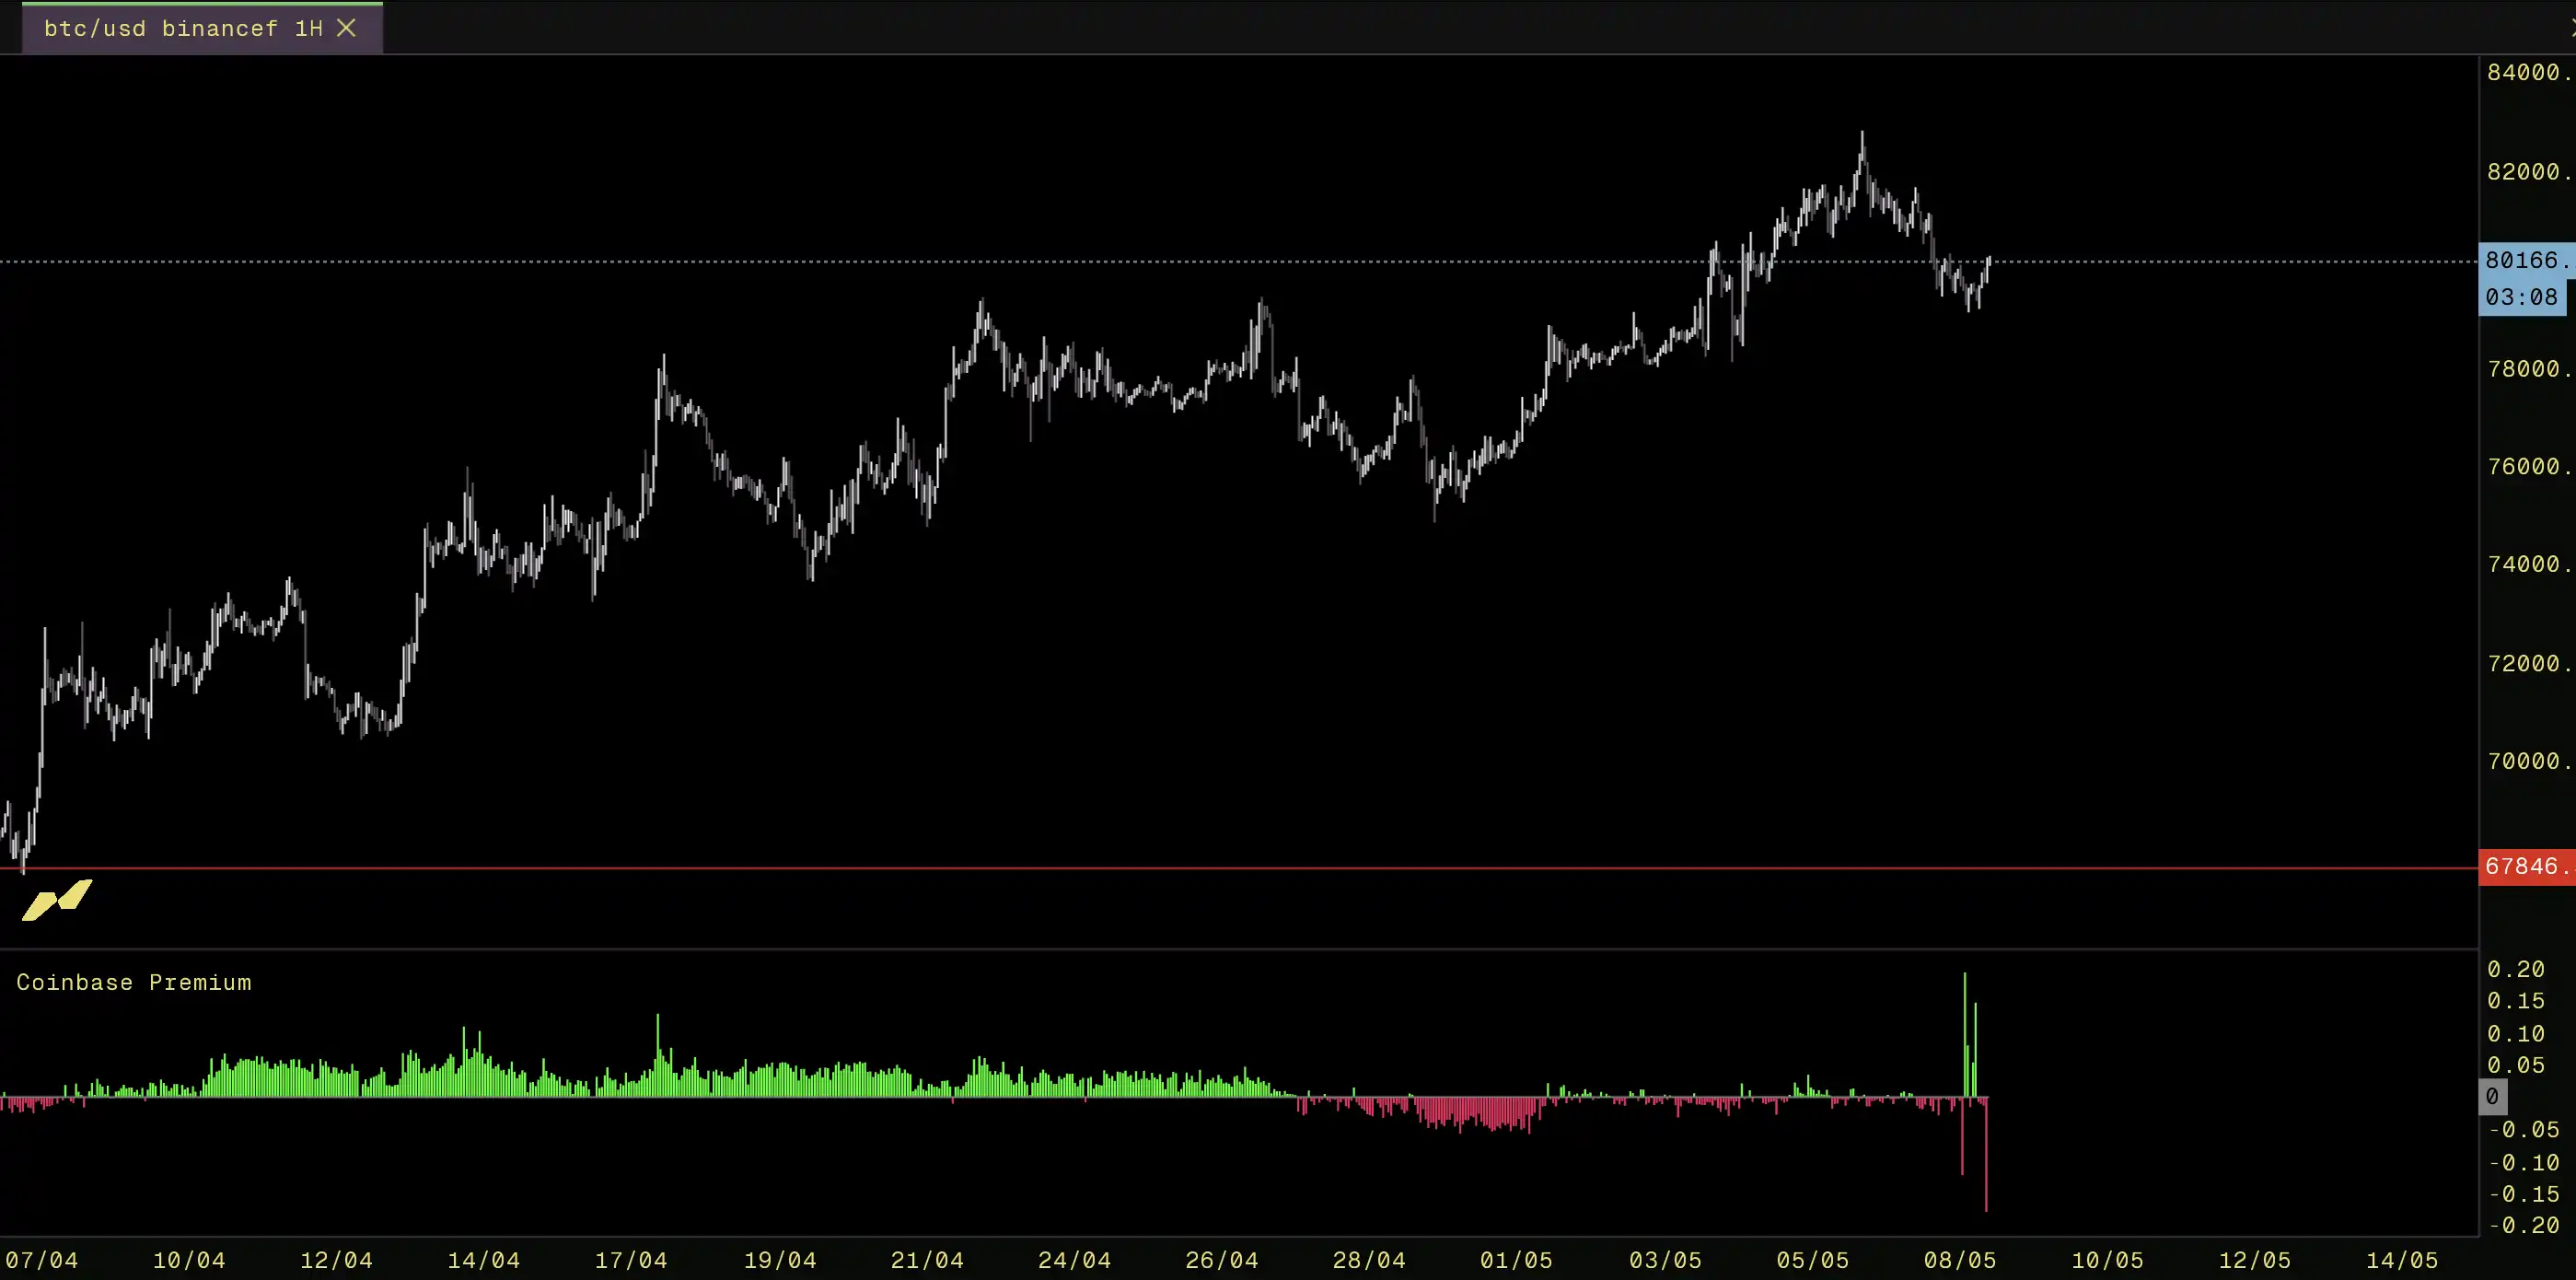
Aynı zamanda, Coinbase primi kısa süreliğine artış gösterdi ve Nisan ayı seviyesine geri döndü.
Yükseliş ivmesini kaybettiği görünen BTC'nin Şubat seviyesine mi geri düşeceği yoksa 90.000 dolar seviyesine mi ilerleyeceği konusunda, gelecek hafta STRC'nin performansı kritik rol oynayacaktır.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler