Yıllık %11.5 getiriyle, MicroStrategy'nin STRC'si geri vuruş anını mı bekliyor?
Orijinal Başlık: Saylor Frankenstein'ın Canavarını Yarattı. %11.50 Verim Sağlıyor.
Orijinal Yazar: Cheshire Capital
Çeviren: Peggy, BlockBeats
Editör Notu: Michael Saylor, STRC ve benzeri araçlar aracılığıyla şirketin Bitcoin pozisyonunu sürekli olarak kaldıraçladığında, görünüşte verimli bir finansal yapı aynı anda kar payı baskısı ve potansiyel risk biriktirmektedir. Kısa vadede bu durum, sermaye girişini ve fiyat artışını destekler; ancak piyasa bir dönüş yaptığında, bu sürekli finansman temelli mekanizmanın şirketi hızla geri vurabileceği görülmektedir. Bu makale, bu yapıyı çevreleyen, aşırı durumlarda nasıl çalıştığını ve olası zincirleme tepkileri incelemeyi amaçlamaktadır.
Aşağıda orijinal metin yer almaktadır:
Saylor, STRC aracılığıyla bir "Frankenstein'ın Canavarı" oluşturdu.
Not: Saylor, MicroStrategy'nin kurucusu Michael Saylor'ı ifade etmektedir. "Frankenstein", Mary Shelley'nin romanındaki bilim insanı imgesinden gelir ve kontrolsüz bir "yapay hayat" yaratması nedeniyle kendi kendini geri vurmuş, genellikle insanların yarattığı ve sonunda kontrol edilemez hale gelen sistem veya varlık için bir benzetme olarak kullanılır.
Victor Frankenstein kibirden bu canavarı yarattı - Tanrı'yı taklit edebileceğine ve ölümle başa çıkabileceğine inanıyordu. Ancak bu canavar, ailesini ve arkadaşlarını ardışık olarak harcadıktan sonra, sonunda kendisini de yıkıma sürükledi.
Lütfen Grok ile oluşturduğum resim seviyem için beni affedin.
STRC aracılığıyla, Saylor, bireylerin "risk almadan getiri" benzeri bir şekilde Bitcoin'den fazla getiri elde etmelerini sağlayan bir "idealize" BTC ile ilişkili araç geliştirdi. Ayrıca, bu finansal mühendislik yeteneği sayesinde, şimdiye kadar görülmemiş bir Sharpe oranı elde ettiğini iddia etmesini sağladı ve sadece %1 oynaklıkta %11.5 getiri elde etti - ancak sonunda, bu mekanizma aynı zamanda MSTR'yi yıkabilecek şekilde tersine dönebilir.
Not: Aşağıdaki analiz bir varsayıma dayanmaktadır - BTC yatay bir seyir izler veya düşer. Eğer BTC, Strateji'nin belirlediği %20-25 ve üzerinde bileşik büyüme oranını gerçekleştirebilirse, birçok varsayım artık geçerli olmayabilir (ancak tamamen geçersiz hale gelmez).
Son iki hafta içinde, STRC yaklaşık 3.5 milyar dolarlık fon akışını çekti ve toplam ihraç miktarı 8.5 milyar dolara ulaştı. Başka öncelikli sınıf araçlarla birlikte, Stratejinin mevcut dış borçlanma seviyesi yaklaşık 13.5 milyar dolar (tahvil dahil edilmemiştir). Bu finansmanın bir yandan eşdeğer BTC alımlarını desteklediği, geçen hafta fiyatı 78.000 dolara yükselten ana itici güç olduğu ve aynı zamanda yılda yaklaşık 400 milyon dolarlık kar payı yükümlülüğü getirdiği görülmektedir.
Önceden, Saylor yaklaşık 2.25 milyar dolarlık bir BTC rezervine sahipti. Nisan ayındaki bu turdan önce, bu rezerv yaklaşık 25 aylık bir dağıtımı karşılayabilirdi. Ancak sadece son iki haftadaki yeni arz, kapsama süresini 18 aya kadar düşürdü. 25 aylık bir süreye geri dönmek için Saylor'ın yaklaşık 5 milyar dolarlık ATM (Piyasa Değerine Göre Yeniden Finansman) ile finanse etmesi gerekmektedir.
Şu anda, MSTR'nin mNAV değeri yılın yüksek noktasındaki aralığı olan 1.25–1.30 katına geriledi, bu durumda kripto topluluğunu (CT) BTC için bu hafta tekrar büyük alım yapmaya teşvik etti. Ancak sorun şu ki, benim tahminime göre, bu haftaki yeni arzın yaklaşık %50-70'i dağıtım rezervini yenilemek için kullanılacak ve doğrudan BTC alımı için değil.
Daha derinlemesine düşünülmesi gereken STRC'nin "sınır durumu" performansıdır. Şu anda, MSTR'nin piyasa değeri yaklaşık 550–600 milyar dolar. Dolayısıyla gerçek soru şudur: Dağıtım yükü mNAV'a önemli bir baskı yapmadan önce Saylor'ın kaç milyar dolarlık STRC ihraç etme yeteneği vardır?
Bir basit bir tahmin yöntemi şudur: Yıllık arzı MSTR'nin Günlük Ortalama İşlem Hacmi (ADV)'nin %1–2'si aralığında tutulabilir. Şu anda günlük yaklaşık 20–30 milyar dolarlık işlem hacmi, yılda 252 işlem günü hesaba katıldığında, yaklaşık 50–150 milyar dolarlık bir arz alanına tekabül eder—bu da mevcut yıllık dağıtım/faiz harcamalarının 3–10 katına denk gelir.
Ancak, bu aralığın bir "üst sınırı" temsil ettiğine daha meyilliyim, normal seviyeler değil. Aslında, sadece hisse senetlerine sahip olan hissedarlar için, bu işlemin yapısal maliyeti zaten ortaya çıkmaya başladı: STRC'nin başarısı, aksine, MSTR'nin mNAV'ını baskı altına alıyor—ve 2023 yılından bu yana yaşanan dalgalanma aralığında, bu ölçüt bazen daha yaklaşık olarak 1.5 katına çıkmıştı (tabii ki, mevcut ortamın 2022 yılının ortasına daha yakın olduğunu iddia edenler de olabilir).
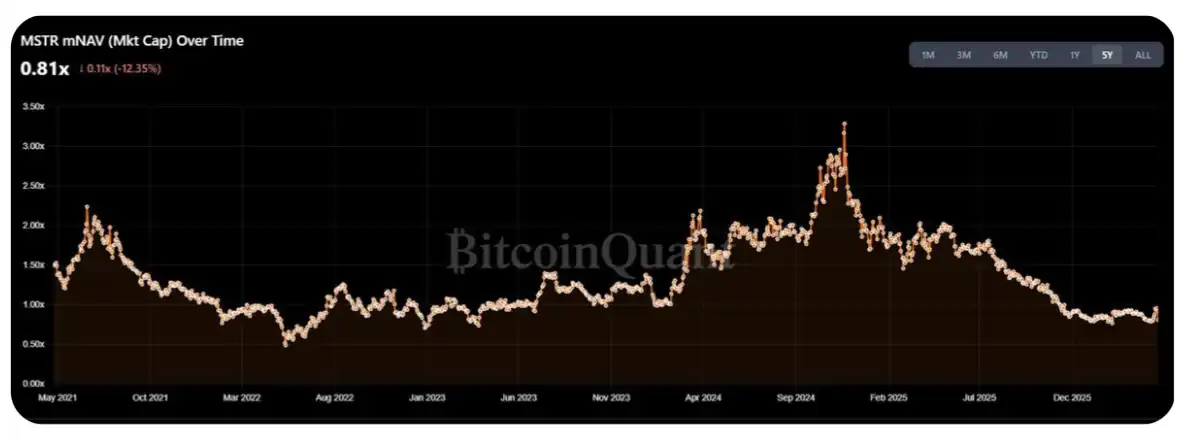
Görünüşe göre, basit hissedarlar için, kendi başlarına artışa dönüşmeyen bunları desteklemeye devam etmek, "getiri" olarak adlandırılamaz bir davranış gibi görünüyor—devam eden ihraç durumunda, başına düşen BTC miktarında belirgin bir artış olmamıştır (tabii ki, bu durum büyük ölçüde Strateji'nin zaten çok büyük olmasından kaynaklanıyor).
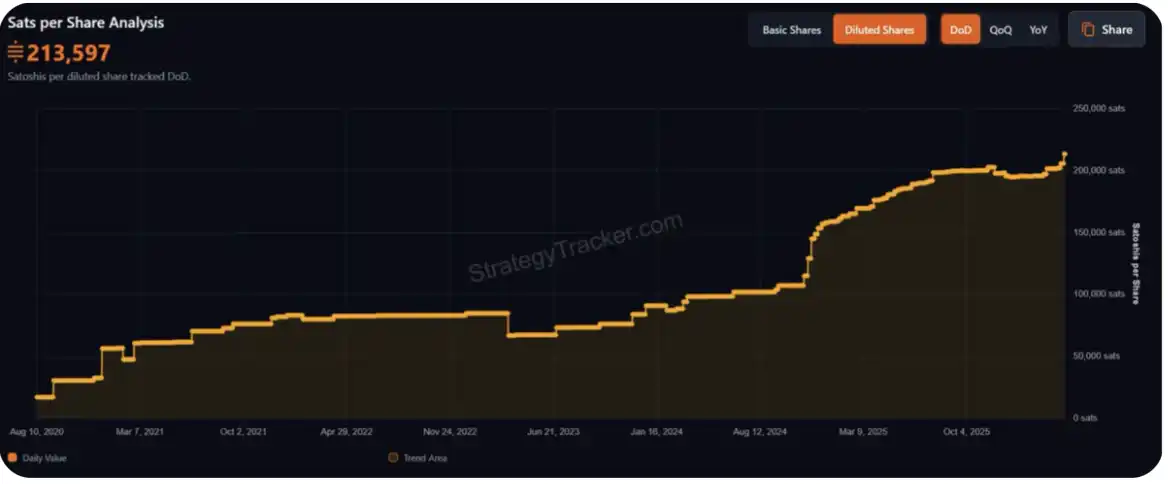
Neyse, DAT'nin hissedarları zaten oldukça "özel" bir grup, bu tür baskıyı kaldırabileceklerini düşünebilirim, en azından önümüzdeki bir yıl boyunca bu görüşü benimseyebilirler.
Ayrıca, yukarıdaki analizde önemli bir ön kabul de bulunmaktadır: MSTR'nin öngörülebilir gelecekte 1 katın üzerinde bir mNAV'a sahip olmayı sürdürebilme yeteneği. Eğer 1 katın altına düşerse, o zaman doğrudan hisse senedi ihraç etmekten ziyade BTC satışı, hissedarlar için daha az seyreltici olacaktır. Bu, piyasayı "aşağı yönlü bir DAT baskın aşamasına" sokacak ve geçen yıl bu konuyu tartıştığım bir nokta (bkz. orijinal gönderi) olacaktır.
Bu mantık zincirini basitçe özetlemek gerekirse:
STRC sürekli olarak genişliyor;
Ölçek büyüdükçe, Saylor daha fazla temettü ödemek zorunda kalacak;
MSTR'ın alıcıları zamanla fark ettiler ki, satın aldıkları hisseler aslında BTC'yi elde tutmak için değil, temettü finansmanı için kullanılıyordu;
Alıcılar, bu işlem yapısının başlangıçta beklentilerine uygun olmadığını fark ederek çıkmaya başladılar;
Yeni alıcı olmadığında, mNAV 1’in altına düşer;
mNAV < 1 → Saylor artık hisse senedi ihraç etmek yerine BTC satmak zorunda kalacak;
Piyasa panik durumuna girer.
Bence, STRC'nin maksimum arzını doğru bir şekilde belirlemenin yolu, bir "kırılma noktası" bulmaktır: yani, artan temettü yükünün, her bir BTC'nin marjinal getirisini aşmaya başladığı noktayı bulmaktır. Nispeten kabataslak bir tahmine göre, bu kırılma noktası yıllık yaklaşık 30-40 milyar dolarlık bir temettü maliyetine karşılık gelir ve yaklaşık 100-200 milyar dolarlık STRC yeniden ihraç anlamına gelir. Mevcut tempoya göre, bu noktaya yaklaşık 6 ay içinde ulaşılabilir.
Tabii ki, Saylor'ın halen manevra yapabileceği alanlar var. Temettü rezervi, fiyatı ve piyasa güvenini stabilize etmeye yardımcı olur, ancak dalgalanma veya düşüş eğilimi devam ederse, sahipler aslında bir "sıcak patates oyunu" oynarlar. Temettü rezervi 6 ila 9 ay kaldığında, rasyonel seçenek muhtemelen şudur: 90-95 aralığında fiyattan erken çıkmak ve Saylor'ın temettüyü askıya alması (bu da başka bir seçeneğidir) ile gelebilecek riskleri almamak.
STRC'nin temettüsü "birikimli" olsa da, aşırı durumlarda, Saylor'ın muhtemelen "tamamen öncelikli hissedarlık kredisini feda etmeyi" tercih edeceğini düşünüyorum, büyük miktarda BTC satmak zorunda kalmamak için. Temelde karşı karşıya kaldığı soru şudur: "Öncelikli hisse senedi yükümlülüklerini yerine getirirken, gelecekteki ihraç alanını terk etmeyi seçersem, kaç BTC daha alabilirim" - "Öncelikli hisselere bağlı kalmadan satmam gereken BTC miktarı"= Sonuç
Sonuç pozitifse, BTC satmayı seçer; aksi takdirde, "feda etmek" gerekebilir.
Bu değerlendirmeye karşı çıkan başlıca nedenlerden biri şudur: Gerçekten bu hesaplamayı yapma aşamasına gelindiğinde, piyasanın zaten dönüşte olma olasılığı yüksektir ve MSTR'ın mNAV'ı muhtemelen zaten 1'in altına düşmüştür.
Okuduğunuz için teşekkür ederim, başlangıç biraz "etkileyici" olsa da, farklı görüşlere veya eleştirilere açığım. (Teşekkürler @TraderBot888, bu düşünceyi benimle ilk tartışan kişi olarak.)
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler