MicroStrategy En İyimser ve En Karamsar Boğa ve Ayı Tartışması: STRC Finansal Bir İnovasyon mu, Yoksa Zamanlanmış Bir Bomba mı?
Orijinal Metin Çevirisi: Dans Eden İşçi, Dans Eden BlockBeats
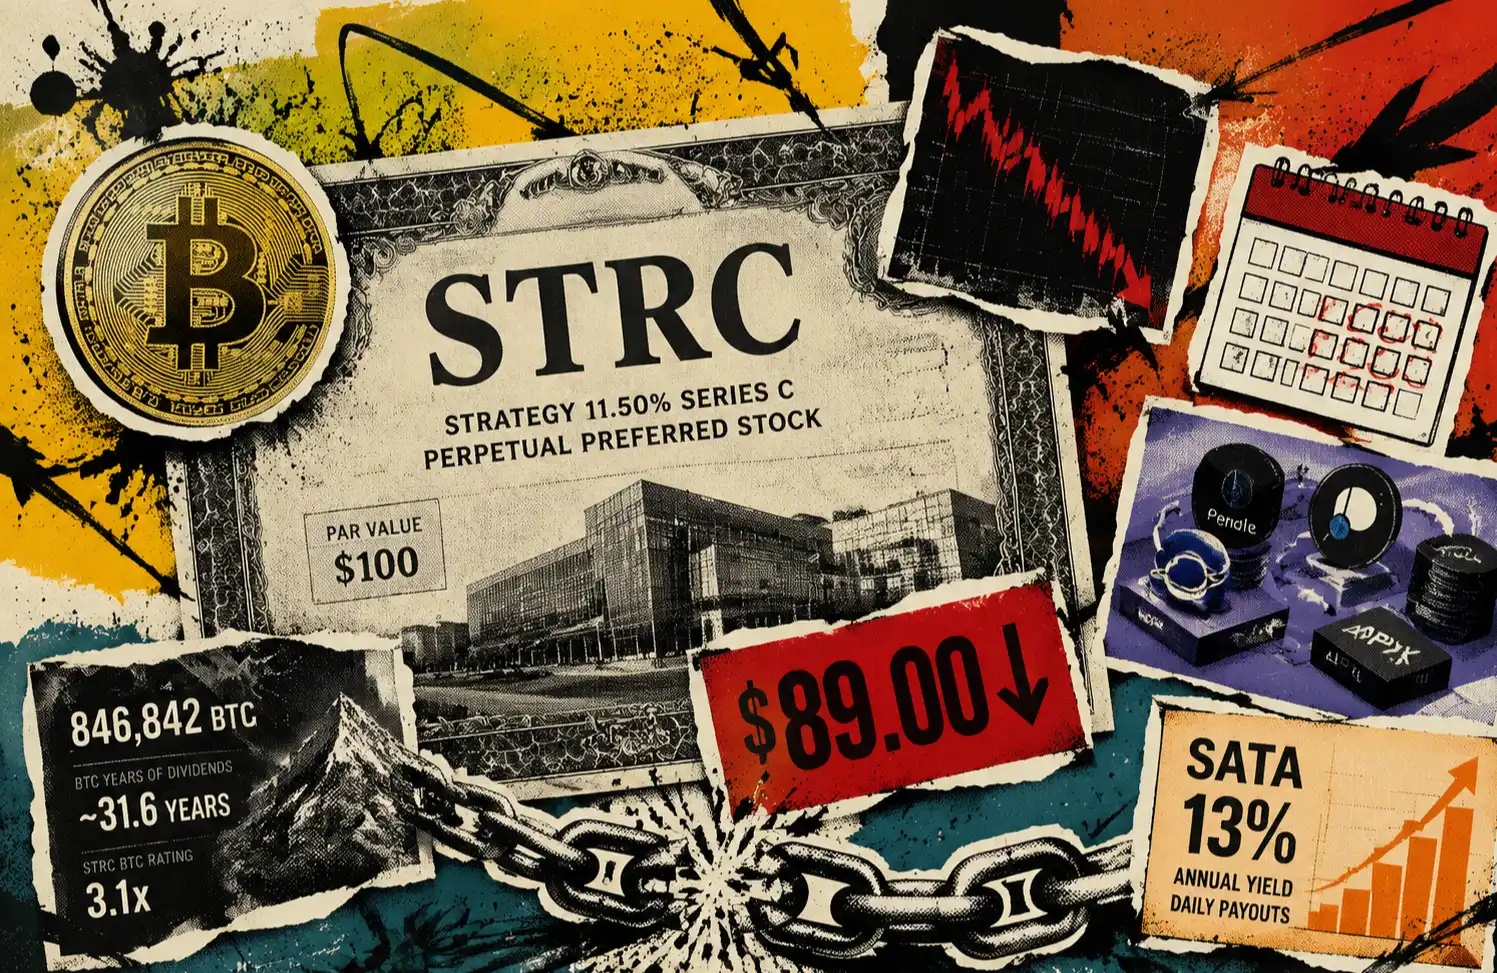
Ed. Notu: STRC, Strategy (önceki adıyla MicroStrategy) tarafından 2025 Temmuz'unda piyasaya sürülen sürekli öncelikli hisse senedidir. Nominal değeri 100 $, değişken faiz oranına sahiptir, aylık temettü dağıtımı yapar ve fiyatı her ay temettü oranıyla ayarlanarak yaklaşık 100 $ seviyesinde sabitlenir. Bu ürünün tasarım fikri şuydu: Düşük volatiliteye sahip, yüksek getirili bir sabit getirili araç görünümünde (yıllık temettü oranı %9'dan %11.5'e kadar yükseldi), Strategy'nin sürekli Bitcoin alımına yeni bir finansman motoru sağlamak.
Geçtiğimiz aylarda piyasada yarattığı çekim gücü korkutucu düzeydeydi. Temmuz 2025'te piyasaya sürüldüğünde, halka arz büyüklüğü ilk planlanan 5 milyar dolarlık seviyeden pazar tarafından 25.21 milyar dolara kadar yükseltildi ve 2025 yılında ABD'nin en büyük IPO rekorunu kırdı, Circle'ı geride bıraktı. Bu yılın Mart sonunda, Strategy'nin 13 haftalık "turuncu nokta" Bitcoin alımını durdurmasıyla, Saylor tüm enerjisini STRC'ye yönlendirdi. 10 Nisan'da, sadece STRC'nin tek bir haftada topladığı fonlarla 8000 adet Bitcoin alınabildi. Saylor'ın kendi algoritması şuydu: Eğer Bitcoin yılda %2.13 oranında artarsa, STRC'nin temettüsü sürekli olarak ödenebilir.
Ancak işte buradan Wall Street'te bir tartışma patlak verdi.
İlk olarak, "Rus bebekleri" ortaya çıkmaya başladı. Mart ayında, başka bir Bitcoin rezerv şirketi Strive (Vivek Ramaswamy tarafından kuruldu) şirket nakdinin üçte birini (50 milyon dolar) Strategy'nin STRC'sini almaya ayırdı. Bir Bitcoin biriktirme şirketi, üçte birlik bir miktarı, başka bir Bitcoin biriktirme şirketinin çıkardığı öncelikli hisse senedine yatırıyor. Strive'ın baş risk yöneticisi Jeff Walton (bu tartışmanın taraflarından biri) Twitter'da STRC'nin "geleneksel sabit getirili, yüksek kaliteli kredi ürünlerinden daha iyi bir risk getiri oranına sahip olduğunu" belirtti. Eleştirmenlerin özeti daha açıktı: Bir Bitcoin biriktirme şirketi, üçte birlik bir parasını başka bir Bitcoin biriktirme şirketinin çıkardığı temettü belgesine yatırıyor - bu çeşitlendirme değil, bu bir Rus bebeği oyunu. Her katman yatırımcılara iki haneli getiri vaat ederken, her katmanın temelini Bitcoin'in düşmeyeceği inancı oluşturuyor.
İkinci olarak, Strive kendisi de aynı oyunu oynuyor. STRC'yi satın alırken, Strive kendi sürekli öncelikli hisse senedi SATA'nın temettü oranını %12'den %12.75'e, ardından birkaç ay daha ileri iterek %13'e çıkardı. Yapısal olarak, Strive STRC'yi (yıllık %11.5) bir kısmı rezerv olarak kullanarak %13'lük bir SATA ürününü desteklemekte, sol elde %11.5, sağ elde %13, Bitcoin'in volatilitesi arasında sıkışmış durumda.
Üçüncü olarak, MSTR'ın kendi durumu aslında çok rahat değil. MSTR hisse fiyatı bu yıl sürekli baskı altında kaldı, Bitcoin geçen yılın zirvesinden büyük ölçüde çekilip Strategy'nin 76,000 $'lık ortalama maliyet çizgisinin altına düştü. Strategy'nin defter değeri açığı bir ara 7 milyar dolardan fazla oldu. Ancak yönetim kıpırdamaya karşı değil, "tamamı öncelikli hisse"ye yöneldi, Mart ayında onaylanan 42 milyar dolarlık ATM ihraç planının yarısını doğrudan STRC'ye verdi. BTC alımı yapmamak yerine STRC üzerinden BTC almak için hızlı bir şekilde fon toplamaya çalışıyor. Coffeezilla, tanınmış bir Amerikan sahtekarlık araştırmacısı YouTuber'ıdır, STRC, SATA bu oyunu "Ponzi benzeri" olarak nitelendiren bir video hazırladı. Strive'ın baş risk yöneticisi Jeff Walton doğrudan gelerek açık bir şekilde tartışma yapmayı talep etti ve bu 90 dakikalık bir karşılaşma başlattı. İşte aşağıdaki konuşma metni, güncellemeler yapılmadan ve orijinal anlamı değiştirmeden Dans Eden BlockBeats tarafından hafifçe düzenlenmiştir.
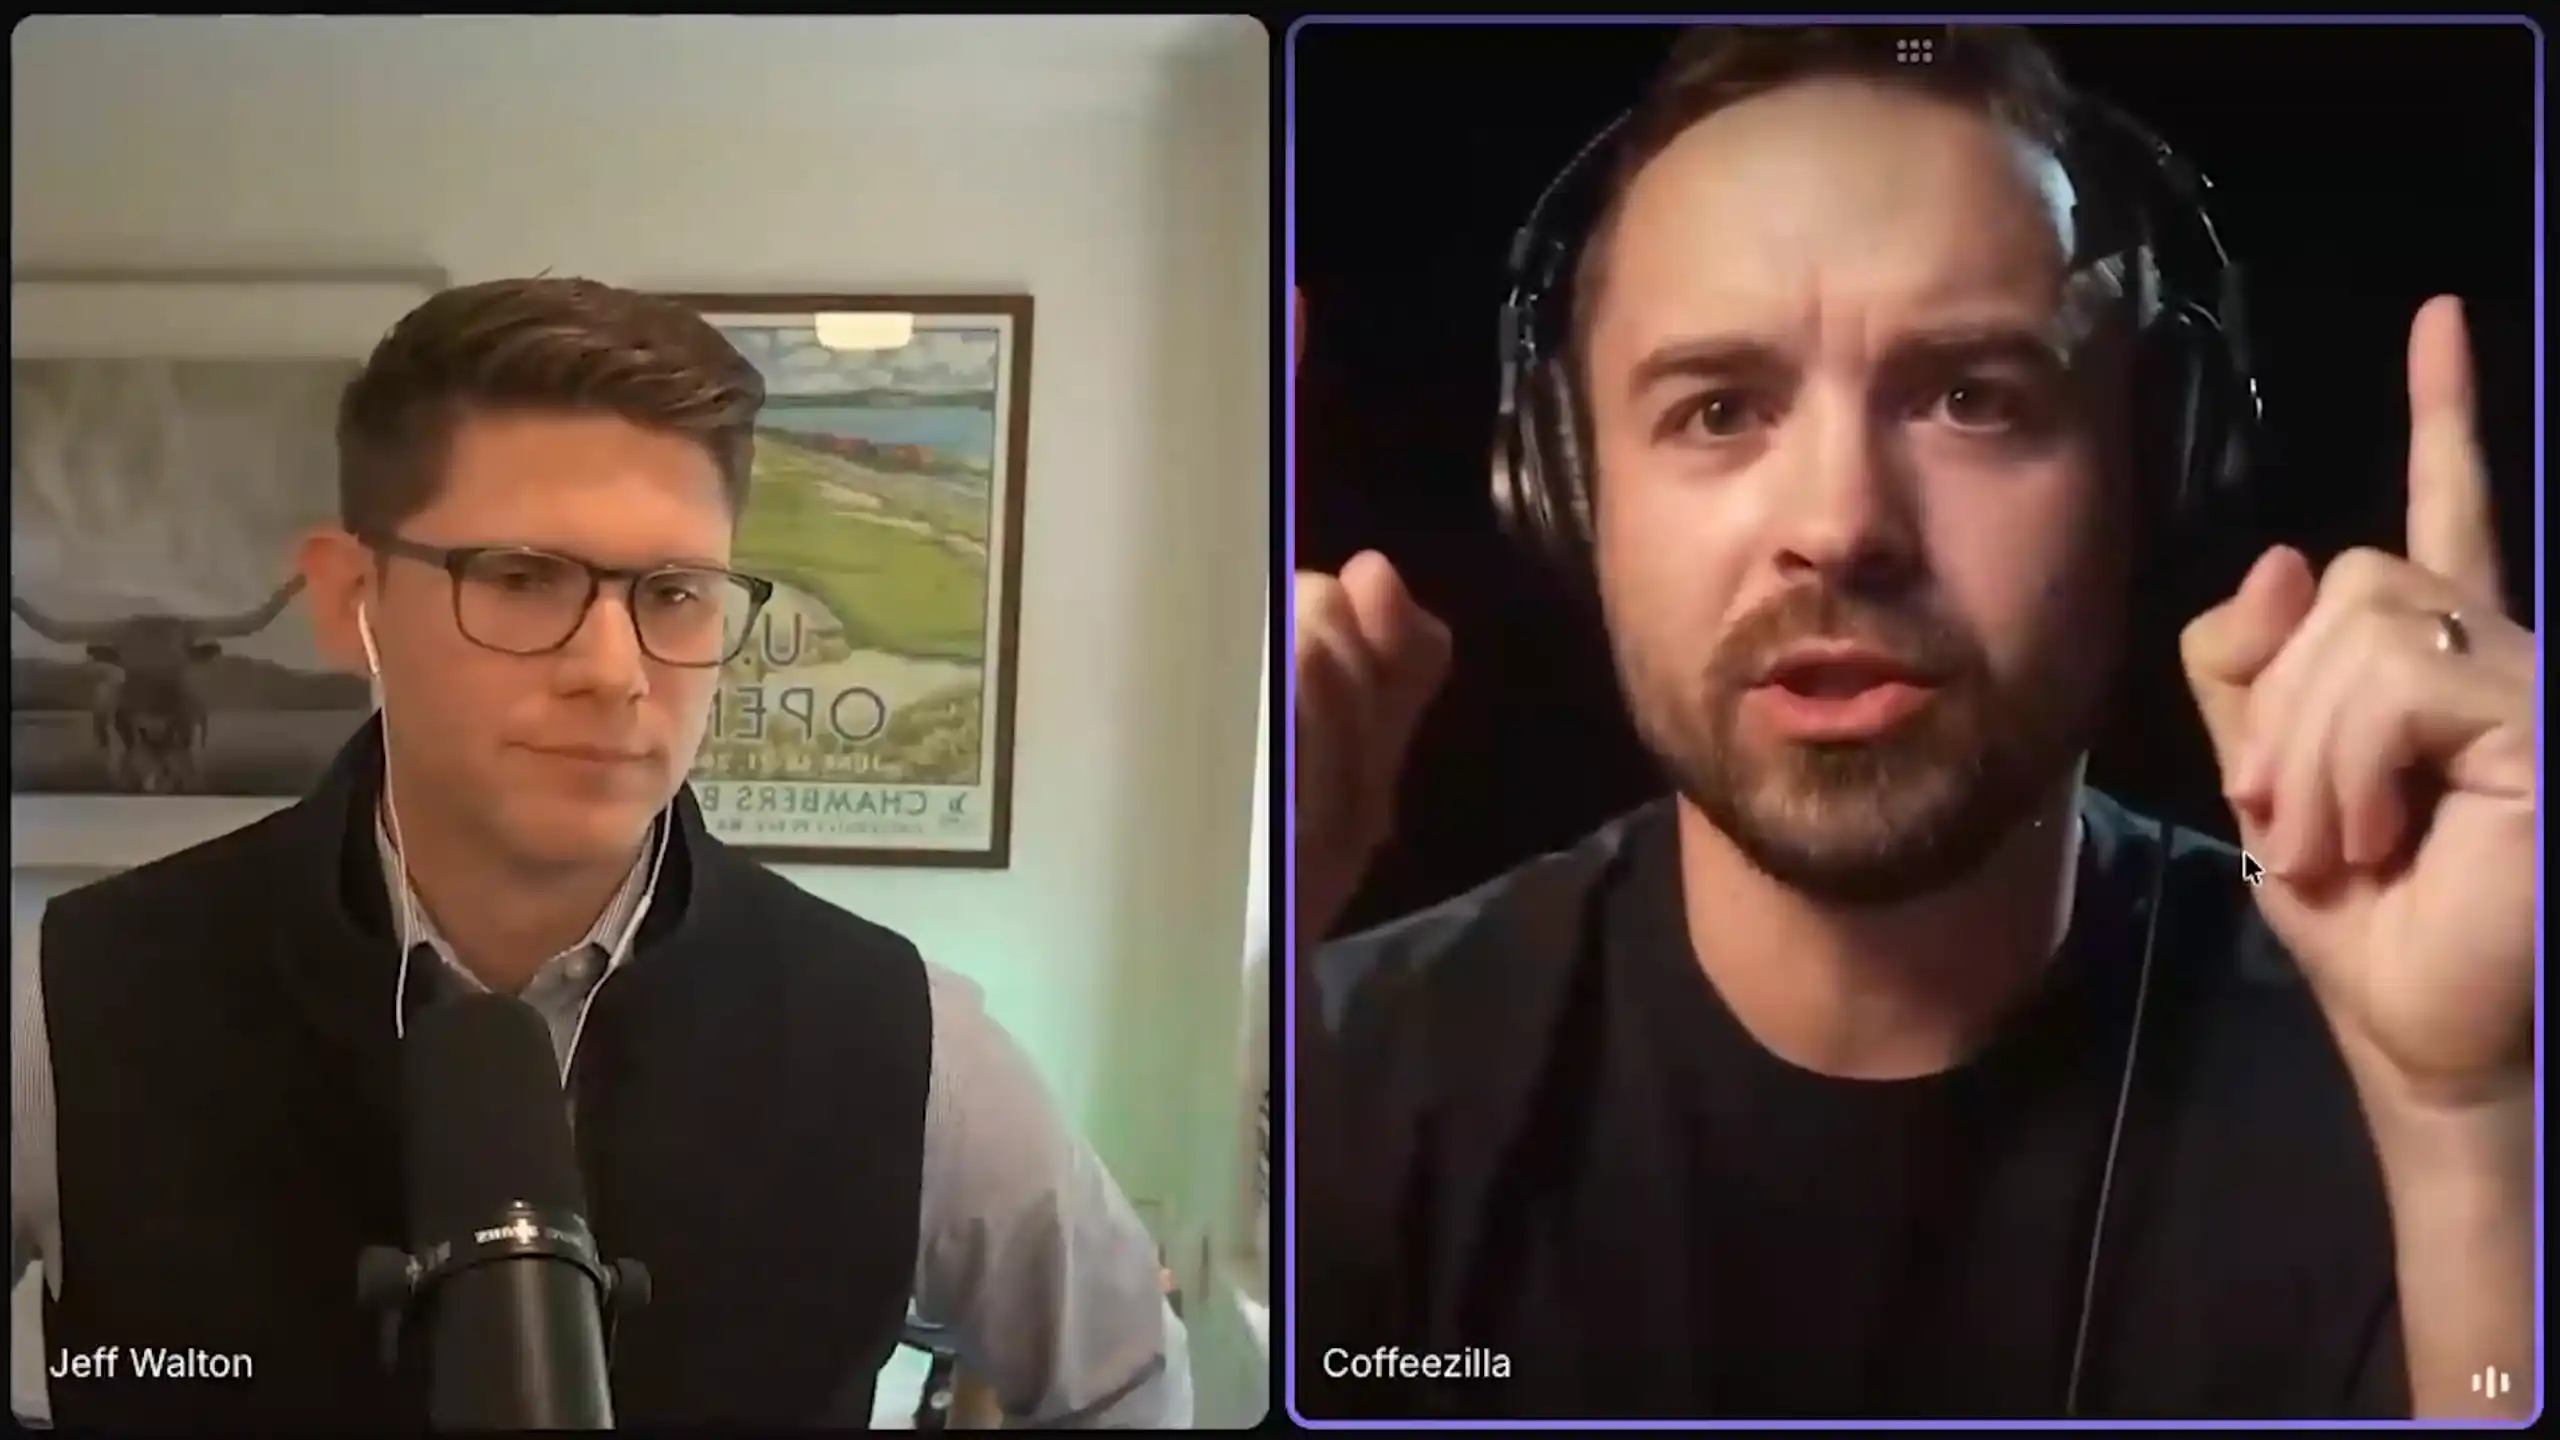
Coffeezilla: Bugün konuğumuz Jeff Walton. Şirketleri, Strateji kısmına oldukça benzer bir ürün üretiyor. Daha önce bu konuda bir video çekmiştim ve yorumlar tam bir karmaşa içindeydi. Kimileri "Evet, bu şey gerçekten bir zamanlayıcı bomba" dedi; diğer tarafta ise Bitcoin topluluğundan insanlar "Stevie, tamamen yanlış konuşuyorsun, bu işi gerçekten bilen biriyle konuşmalısın" dedi. Jeff, sen doğrudan buraya geldin. Sen Şef Risk Görevlisisin. Ben videoda şöyle bir şey söylemiş olabilirim, sizin bu oyunuz çok çılgın: %11.5 öncelikli hisseyi kullanarak %13 öncelikli hisseyi desteklemek, bu hesaplamalar hiç mantıklı değil, değil mi?
Jeff Walton: O zaman birbirimize açıklayarak ilerleyelim. Öncelikle kısa bir tanıtım yapayım, herkes biraz arka plana sahip olabilir. Ben Jeff Walton, Strive'ın Şef Risk Görevlisiyim. Strive'a katılmadan önce yeniden sigorta sektöründe çalıştım. Yeniden sigorta nedir? Basitçe söylemek gerekirse, "sigorta şirketlerine sigorta yapan sigorta" demektir. Sigorta şirketleri de kendilerini bir yangın, kasırga gibi durumda iflas etmemeleri için korumak isterler, yeniden sigorta da bu tür dalgalanmaları dengelemelerine yardımcı olan bir araçtır.
Sigorta şirketleri temelde bir sermaye makinesidir, bir tarafta sermayeyi yönetirler, diğer tarafta bu sermayeye karşılık gelen gelecekteki tazminat yükümlülüklerini yönetirler ve risk alarak kazanç elde ederler. Birkaç yıl önce yeniden sigortadan ayrıldım ve Bitcoin yapan bir şirkete katıldım, çünkü benim için Bitcoin, dijital sermayenin bir versiyonudur ve geleneksel piyasalardaki o sermaye biçimlerinden çok daha esnek ve şeffaf bir yapıya sahiptir.
Video da bahsettiğin SATA, yıllık %13 getirili, değişken faizli bir sürekli öncelikli hisse senedi. Bu hissenin arkasında aylık temettü taahhüdünü destekleyen birkaç sermaye kaynağı var. Önemli bir veri var: Bugüne kadar hesabımızda 1.2 milyar dolarlık Bitcoin varken, borcumuz sadece 10 milyon dolar. Yani kaldıraç oranımız %0.83, neredeyse ihmal edilebilir düzeyde.
Coffeezilla: Bekle, bu kaldıraç öncelikli hisse senetlerini hesaba katmadı, değil mi? Hisse senedi borç değildir çünkü.
Jeff Walton: Evet, hesaba katılmadı.
Coffeezilla: Ama siz ona "dijital kredi" diyor musunuz, bu isim zaten oldukça yanıltıcı.
Bu aslında size karşı olan rahatsızlığımın bir yönüdür – kişisel olarak size karşı değil, senin ve Michael Saylor'ın böyle yaptığını söylüyorum. Gerçekte borç olmayan bir şeyi tanımlamak için çok "borçlu" bir dil kullanıyorsunuz. Benim videolar çekme nedenimden biri de işte budur – objektif bir şekilde söylemek gerekirse, risk açıklaması uygun olduğu sürece, nasıl satarsanız satın; ancak pazarlama aşamasında belirsiz bir jargon kullanarak, tipik müşteri aslında ne aldığını anlamıyor, birçok insanın işte böyle battığını gözlemliyorum.
Buna "dijital kredi" diyebilirsiniz, tipik biri duyduğunda borç olduğunu düşünüyor. Ancak şu anda dediğiniz gibi, tercihli hisse senedi bir borç değil. Müşterinin yatırdığı 100 dolarlık ana parayı geri ödeme zorunluluğunuz yok.
Jeff Walton: Başka bir açıdan bakalım. Bu ürünü aldığınızda, aslında ne tür bir riski sigortalıyorsunuz? Hesabımdaki %0.83'lük borcu düşünün, %1'den azı, geri kalanı tamamen hisse senedi, 1.2 milyar dolarlık Bitcoin ve 12 milyon dolar nakit. "Her yıl %13 geri ödeyebilir miyim" sorusunda, hangi riski üstleniyorsunuz?
Coffeezilla: Bitcoin'in değer kaybetme riskini, siber saldırıya uğrama riskini, ileride bu tahvilinden daha öncelikli bir öncelik hissesi ihraç etme riskini, pek çok riski, bunların hepsi SEC belgelerinde listelenmiş.
Jeff Walton: Evet, bu yüzden sürdürülebilir bir şekilde bu faizi ödeyebilme ve hesabımızdaki rezerv varlıkların kredi riski konusunda hangi riski üstlendiğiniz önemli. Bu yüzden buna "dijital kredi" diyoruz, çünkü satın aldığınız şey aslında kredi riski. Bu bir borç değil, geri ödenmesi gereken sermaye yok.
Coffeezilla: Ancak piyasada bulunan insanlar böyle anlamıyor. Senin ve Michael Saylor'ın podcast'lerini birçoğunu dinledim, bu ürünü sık sık tahvil ile karşılaştırıyor ve "şu anda tahvillerin getirisi ne kadar" diye konuşuyor. Ancak tahvil tamamen farklı bir şeydir. Vadesi gelirse için ana paranızı geri alırsınız, elbette belirli türleri göz önüne almak gerekir, ancak Amerikan hazine bonosu aldığınızda, ana parayı genellikle geri alırsınız. Sizin ürününüzde böyle bir durum yok. Saylor bunu hatta bir banka hesabına benzetiyor. Bu gerçekten bir banka hesabı değil. Kendi açıklama belgelerinizde de net bir şekilde yazıyor: "Bu bir banka hesabı veya para piyasası fonu değildir." Peki dışarıya neden tahvil ve para piyasası gibi görünmeye çalışıyorsunuz?
Jeff Walton: Bu ürünü piyasadaki diğer kredi araçlarıyla karşılaştırmak, bence adildir. Banksız çıkardığı sürekli ödeme yapılmayan öncelikli hisse senetlerine bakın, işte gerçek benzeri bir karşılaştırma. Ancak kabul ediyorum ki, dışarıdan bakıldığında bu tür karşılaştırmalar pek görülmez. Herhangi bir aracın kredi riski sonuçta matematiktir. Bir Boeing tahvilinin kredi riskini nasıl hesaplarsınız? Bilançoyu inceleyin, nakit akışına bakın, şirketin gelecekteki performansı hakkında bir tahminde bulunun, bu kadar.
Coffeezilla: Ancak her aracın risk türü ve koruma mekanizması farklıdır. Her şeyi "her şey matematik" diyerek atlatabileceğinizi sanamazsınız.
Jeff Walton: Benim bahsettiğim tam olarak matematik. Kurumsal sigortacıların karşılaştığı şey kredi riskidir, bu parayı geri alma olasılığım ne kadar? Herhangi bir kredi aracı bu soruyu cevaplamak zorundadır. Birinci olarak "Ana parayı geri alabilir miyim?", bu geleneksel tahvil mantığıdır. İkinci olarak, öncelikli hisse senetleri başka bir mantıkla çalışır: Yatırdığım parayı temettü ile geri almak için ne kadar süre beklemem gerekiyor? Bu aracın "vadesi"dir.
JP Morgan'ın %5 sabit getirili sürekli öncelikli hisse senedi satın alırsanız, ana paranızı geri almak için 20 yıl beklemeniz gerekebilir, bu da üstlendiğiniz kredi riskidir. Likiditeyle pek ilgilenmenize gerek yoktur, çünkü bu sürekli yapıdadır, önemli olan paranızı geri kazanmak için ne kadar süre gerektiğidir. Sürekli araçlar ana parayı geri ödeme mantığına dayanmaz, geleneksel tahvillerle tamamen farklıdır, ancak her ikisi de matematiğe dayanır.
Coffeezilla: Bizim farklı düşündüğümüz nokta burası. Buna "dijital kredi" deyin, bence bu yanıltıcıdır, bu konuyu şimdilik bir kenara bırakalım. Bu tür bir şeyin gerçek kredi riskinden bahsedelim.
Önce net bir şekilde belirteyim: Siz ve MicroStrategy yarın battığınızı düşünmüyorum. Benim görüşüm, bu yavaşça büyüyen bir kar topu. Borçlar giderek arttıkça, sizi ve MicroStrategy'yi yavaşça çökertir, bir sürü insanı içine çeker. Çünkü bu ürün ne kadar başarılı olursa, başınızda sallanan borç o kadar ağırlaşır.
Jeff Walton: O zaman matematik hakkında konuşalım. Temelde bu bir matematik sorusudur.
Coffeezilla: Ancak buraya geldiğimizde özellikle zorlaşır. Çünkü Michael Saylor çıkıp şunu söyleyebilir: "Bitcoin yılda sadece %2.5 değer kazanırsa, tüm temettüleri sürekli olarak ödeyebiliriz." Sürekli bu tür şeyler söyler. Ancak bu, mevcut STRC arzına dayanır. STRC daha fazla dağıtıldıkça, Bitcoin'in ne kadar artması gerektiği tekrar hesaplanmalıdır. Bu sayı dinamiktir, buna katılırsınız değil mi?
Jeff Walton: Kesin değil. Eğer Bitcoin kendiliğinden değer kazanırsa, bilanço büyür, göreceli olarak borç oranı azalır. Ellerinde 818.000 Bitcoin bulunmaktadır, Bitcoin'in değeri arttıkça, defter değeri de artar ve kaldıraç oranı artmaz, oran tam tersine azalır.
Coffeezilla: Evet, kaldıraç oranı düşecek. Ancak düşüş olduğunda da aynı şekilde olacak. İşte bahsetmek istediğim buydu.
Ayrıca, burada bir uçurtma etkisi olduğunu düşünüyorum. Bir yanda getiri ürünlerinden para toplarken, diğer yanda topladığınız parayla bu ürünün adıyla desteklenen varlıkları satın alıyorsunuz. Satın alma eylemi, bu varlığın fiyatını arttırarak daha istikrarlı hale getiriyor gibi görünmesine neden olur.
Ancak bu uçurtma etkisi tersine de geçerlidir. Varlığı temettü ödemek için satmak zorunda kaldığınızda, bu varlığa satış baskısı oluşturursunuz. İşte bu yüzden Michael Saylor'ın "Belki Bitcoin'i satarak temettü ödememiz gerekebilir" dediği zamanın piyasa tepkisi neden bu kadar şiddetliydi.
Biliyorum ki "Ponzi" teriminden hiç hoşlanmıyorsunuz. Ancak bir Ponzi'nin temel özelliklerinden biri aslında çok basittir: Yeni gelen parayla eski yatırımcılara geri ödeme yapmak. Bir örnek veriyim: Varsayalım ki MicroStrategy, STRC'nin yeni ihraç edilen parayla STRC'nin temettüsünü ödemek için kullandı, bunu bir Ponzi olarak değerlendirir misiniz?
Jeff Walton: Nakit değiştirilebilir, gelen nakitin kaynağına dair çeşitli yapısal düzenlemeler olabilir. Ponzi şemasının bizim gibi bir sermaye yönetim aracından en temel farkı şudur: Ponzi'nin rezervi yoktur, bizimki vardır.
Coffeezilla: Ancak sonuçta sizin rezerviniz de sürekli gelen yatırımcıların parası değil mi? Yeni para geldiği anda bunu rezervlere koyuyorsunuz ve gelecekteki temettüleri ödemek için kullanıyorsunuz.
Jeff Walton: Ponzi'nin de bir rezervi vardır.
Coffeezilla: Hayır, Ponzi'nin bir rezervi yoktur. Yatırımcıların parası hiçbir "rezerv hesabına" girmiyor, doğrudan eski yatırımcılara ödeniyor.
Jeff Walton: Başlangıçta bir miktar olmaz mıydı?
Coffeezilla: Bir örnek vereyim. Diyelim ki senden 100 TL aldım, sana sürekli %10 getiri vaat ettim, ancak aldığım parayla hiçbir şey yapmadım, sadece kenarda duruyor. Şimdi hesabımda 100 TL "rezerv" var, bu 100 TL ile sana faizi ödüyorum. Bir gün rezerv tükenene kadar yeni fonları çekmek zorunda kalacağım. Ponzi'nin sorunu burada, bir borç kar topuna dönüşme eğilimindedir.
Kabul ediyorum, sizin ve Ponzi arasında temel bir fark olduğunu: Ponzi genellikle dolandırıcılık içerir. Eğer risk açıklamanız uygunsa ve müşteriler bunu kabul etmeyi istiyorsa, bu müşterilerin sorunu. Ancak söylemek istediğim şey, bu yapıların dayanıksızlık açısından Ponzi'ye benzer yönleri olduğudur: Bitcoin sonsuza kadar yükselmezse, uzun vadede sürdürülebilir değildir. Ve "Bitcoin sonsuza kadar yükselecek" bahsini çok kötü bir kumar olarak görüyorum.
Jeff Walton: Bu sigorta şirketi Ponzi mi?
Coffeezilla: Hayır.
Jeff Walton: Neden değil?
Coffeezilla: Çünkü gerçek bir işi var, gerçek nakit akışı üretebiliyor. Sattığı şey risk.
Jeff Walton: İnan ya da inanma, sigorta şirketinin ödediği tazminatın neredeyse %100'ü aldığı primden geliyor. Senin tanımına göre sigorta şirketi de Ponzi mi o zaman?
Coffeezilla: Farklı. Sigorta şirketinin gerçek karı var, gerçek nakit akışı var, sahip olduğu varlıkların sigortalamasından geliyor. Karşılaştırma şöyle olmalı: Bir sigorta şirketi sigorta satmaz, bir "bir şeye dayalı getiri ürünü" çıkarır. Dayandığı şey ne? "Varlıklı bilançomuza dayalı." Varlıklı bilanço nereden geliyor? "Bu getiri ürününü satmaktan." İşte o zaman sizin gibi olur. Gerçek bir sigorta şirketi, açık ve net bir ürün satıyor. Ben arabam için sigorta alıyorum, prim ödüyorum.
Jeff Walton: İkinci öncelikli hisse senedi bir ürün değil mi? Bir hisse senedi, sürekli öncelikli hisse senedi, o da bir ürün. Müşterinin elinde tutmasının bir nedeni var.
Coffeezilla: Müşteri onu temettü alabileceğini sanarak tutuyor, o bir ürün değil. Nvidia'nın hissesi bir ürün mü?
Jeff Walton: Elbette.
Coffeezilla: Değil, Nvidia'nın GPU'su üründür.
Jeff Walton: Hisse senedi üründür. Müşteri onu saklayarak değer depolar. Bizim sürekli öncelikli hissemiz bir ürün.
Coffeezilla: Değil. Sigorta poliçen bir ürün mü?
Jeff Walton: Sigorta poliçesi finansal bir sözleşmedir, bir finansal üründür, amacı sana zarar gördüğünde tazminat ödemektir. Bizim aracımız da finansal bir üründür. Aslında yapılandırılmış bir finans şirketiyiz, bu kadar karmaşık değil.
Coffeezilla: Sorunu, satış hikayesinin çok basit olmasından kaynaklanıyor, ancak altta yatan risk çok karmaşık.
Jeff Walton: Bitcoin piyasasını tartışalım. Potansiyel bir varsayımınız, Stratejinin Bitcoin piyasasındaki tek büyük oyuncu olduğudur, bu temelden yanlıştır. Son 11 günde Strateji hiçbir Bitcoin satın almadı, ancak bu 11 günde Bitcoin piyasasında 350 milyar dolarlık bir işlem gerçekleşti, yaklaşık 440 milyon Bitcoin'e denk geliyor. Strateji hiçbir şekilde bu işin içinde değildi. Bu küresel likiditesi çok derin bir piyasadır.
Peki Stratejinin aylık kar payını ödemek için Bitcoin satması hangi boyutta? Şu anda Bitcoin fiyatı 80,000 dolar, bir ayda kar payını karşılamak için 1530 Bitcoin satmaları gerekiyor. Piyasa 11 günde 4.4 milyon Bitcoin işlem gördü. 1530 Bitcoin piyasayı hiç zorlamaz.
Altta yatan Bitcoin'in likiditesi her zaman vardır. İhtiyaç duyulduğunda kar payını ödemek için Bitcoin satılabilir. Ancak uygulamada, hisse senedi dağıtmanın sermaye maliyeti daha düşüktür. Normal hisse senedi verebilirler, kar payını ödemek için öncelikli sürekli hisse senedi verebilirler, ayrıca işletme nakit akışları da vardır.
Coffeezilla: Herkesin tuhaf bulduğu şey işte bu süreç: STRC satıp Bitcoin alıyorsunuz, sonra tekrar Bitcoin satıp STRC faizini ödüyorsunuz. Artık o P kelimesini kullanmak istemiyorum, ancak bu oyun tarzı, faiz ödeyen bir ürün haline getirilen bir faiz ödemeyen rezerv varlığı alıp satmak gibi görünüyor.
Jeff Walton: Evet, bunu dönüştürüyoruz işte. Aynı varlığı iki ayrı ürüne bölen sermaye yapımızı kullanıyoruz. Bitcoin bilançomuza girdi, ve ardından aynı varlığı farklı risk seviyelerine ayıran bir sermaye yapısı kullanıyoruz; sermaye yapısının üst seviyesi (senior) düşük riskli, sermaye yapısının alt seviyesi (junior) yüksek riskli. Bu ABC sermaye yapısıdır, karmaşık değil.
%13'lük bir üst seviye sürekli tercihli hisse senedi çıkarıyoruz, bir kısmını riski ve getiriyi paketleyip satıyoruz, geriye kalan risk ve getiri tamamen normal hisse senedeki yığılıyor. Bu yüzden normal hisse senedimiz Bitcoin'den daha fazla dalgalanma gösteriyor. Buna “Genişletilmiş Bitcoin (Amplified Bitcoin)” diyoruz. Bir yanda dijital kredi, diğer yanda Genişletilmiş Bitcoin.
Coffeezilla: Benim görüşüme göre, şirketinizin adi hisse senetleri uzun vadede ezilecek, çünkü sermaye yapısının en altında bulunuyor.
Jeff Walton: Adi hisse senetlerimizin Bitcoin'e karşı beta değeri 1.6'dır. Stratejinin adi hisse senetlerinin Bitcoin'e karşı beta değeri ise 1.5'tir. Piyasada "Bitcoin'in kaldırılmış versiyonu"na yönelik talep var, işlem hacmine bakarak bunu anlayabilirsiniz. MSTR'nin günlük işlem hacmi her gün IBIT'ten yüksektir, ortalama günlük işlem hacmi yaklaşık olarak 20 ila 25 milyar ABD Doları civarındadır.
Coffeezilla: Bunun nedeni piyasanın şu anda çoğunlukla algoritmalar tarafından işletilmesi ve algoritmaların riskten korunma yapması. Bitcoin'in temel pozisyonunu kaldırılmış versiyon araçlarıyla riskten koruyabilirsiniz, çünkü opsiyon piyasası derin, spot piyasa da derin.
Jeff Walton: Çoğu bireysel yatırımcı riskten koruma yapmıyor, onlar gerçekten bu şeye inanıyorlar, Michael Saylor'ın anlattığı hikayeye inanıyorlar.
Coffeezilla: Gerçekten her gün 20 milyar dolarlık işlemin bireysel yatırımcılar tarafından yapıldığını mu düşünüyorsunuz?
Jeff Walton: Bunu söylemedim. Kurumsal yatırımcıların algoritmalarla işlem yaptığı çok fazla sayıda var, Jane Street, Citadel, Clear Street, hepsi likidite sağlayıcı. Söylemek istediğim, adi hisse senetleri "Bitcoin'in kaldırılmış versiyonu"nu en saf şekilde temsil ediyor.
Coffeezilla: Hayır. Üzerinde daha yüksek öncelikli kişiler var, sizin üzerinizde borç verenler var, tercihli hissedarlar var. Bu saf denemez.
Jeff Walton: Piyasa sizinle aynı fikirde değil.
Coffeezilla: Uzun vadede, bu "safça kaldırılmış" şeye inanan insanlar için pek de parlak olmayacak.
Ancak bu, temel sorunu etkilemiyor: Bu şey başarılı olacaksa, uzun vadeli sürdürülebilir olmalı. Bir kez daha söylüyorum, yarın çökeceğiniz konusunda endişeli değilim. Endişeli olduğum şey, bu şeyi "kaldırılmış tahvilin versiyonu" olarak veya "kaldırılmış bir tasarruf hesabı" olarak gören bireysel yatırımcılar, onlar kuyruksuz riskin farkında değil. Ve dürüst olmak gerekirse, sizin de gerçekten farkında olmadığınızı düşünüyorum.
Jeff Walton: 1 Milyon defa Monte Carlo simülasyonu yaptım, dört farklı olasılık modelini çalıştırdım, bilanço tüm tarihsel senaryolar üzerinde test edildi.
Coffeezilla: Tamam, tüm senaryoları çalıştırdıktan sonra, insanların iflas ettiği senaryo ne?
Jeff Walton: İş modeli çöküş senaryosu şudur: Bitcoin'in %80 ila %90 düştüğü, sonra düşük seviyede on yıl süründüğü ve bu süre zarfında hiçbir tersine hareket olmadığı, hiçbir toparlanma olmadığı senaryosu. Bu senaryo gerçekten iş modeli için yıkıcı olabilir, ancak gerçekleşme olasılığı çok düşüktür. Biz Bitcoin'in uzun vadeli yönünü sigortalıyoruz, 1.6 trilyon dolarlık bir varlık, bankalar benimsiyor. BlackRock'un Bitcoin ETF'si tarihteki en hızlı bir trilyon dolarlık ETF'ye ulaşan ETF, BlackRock'un en çok gelir getiren ürünü. Morgan Stanley, Charles Schwab da katılıyor. Biz Bitcoin'i üretken para varlığı olarak ve dijital sermaye olarak uzun vadeli yönde sigortalıyoruz.
Coffeezilla: Sana en rahatsız olduğum yeri söyleyeyim. Bir şeyin riskini sigortalıyorsun, sonra bu şeyi kendisiyle hedge ediyorsun. Genellikle risk hedge etmek için ilgisiz varlıklar kullanılmalıdır.
Ama bu başka bir konu. Benim bu tür ürünlerdeki kuyruk riski olarak gördüğüm şeyi açıklamak istiyorum: İlk olarak, Bitcoin yatay seyreder; ikinci olarak, Bitcoin düşer ve toparlanamaz; üçüncüsü, hacklenirsiniz; dördüncüsü, yönetim hatalıdır; beşincisi, mevcut öncelikli hisse senetlerinden daha öncelikli olan bir borç verdiniz ve mevcut öncelikli hissedarlar zarar görür—
Jeff Walton: Tahvil—
Coffeezilla: Sözümü bitirmeme izin ver. Bunlar gerçek risklerdir. Bunlar SEC açıklamanızda da listelenmiş, yani bunu inkar edemezsiniz.
Bir de şu risk var, sürekli olarak yeni öncelikli hisseler çıkarabilirsiniz. Borç değil, öncelikli hisse senedi yükümlülüğü. Her yeni çıkardığınızda, Bitcoin'in yıllık ne kadar yükselmesi gerektiğini sürdürülebilir kâr payını ödemek için o kadar yukarı itiyorsunuz. Bitcoin sürekli yükselecek diye bir neden yok, onun böyle olacağına inanmak saçma.
Ve bilançonuz giderek daha da sıkıştıkça (iflas ettiğiniz anlamına gelmez, sadece yük daha ağır hale gelir), piyasa sizden olan o öncelikli hisse senedinin talep ettiği fiyatı daha da yukarı çekecektir. Ya faizi artırırsınız (sermaye maliyeti yükselir) ya da hisse fiyatı düşer (mevcut hissedarlar zarar eder). Eğer iki yıl boyunca %13 getiri sağlarsanız, ancak öncelikli hisse senedinin piyasa fiyatı 78 dolara düşerse, gerçek getiri tamamen yok edilir.
Sizler beş ay içinde sadece %10'dan %13'e çıkmışsınız——
Jeff Walton: Biz halka arzda %12 idi, şimdi %13.
Coffeezilla: Tamam, %12'den %13'e. Muhtemelen STRC ile karıştırmış olabilirim, STRC %9'dan %11.5'e çıktı. Hangisi olduğu fark etmez, her ikisi de arttı, ancak sermaye maliyetinin artması uzun vadeli sürdürülebilirlik açısından kötüdür. Bu temel mantıktır, sermaye ne kadar ucuzsa o kadar iyidir. Şu anda %13, çok pahalı bir sermaye.
Jeff Walton: Diğer şeylerle karşılaştırıldığında, evet. Eğer geleneksel varlık tablosu, geleneksel nakit akışı ile karşılaştırırsak ve ayrıca AI tehdidi ile yüzleşmek zorunda kalırsak, o zaman %13 gerçekten çok pahalı bir sermaye maliyeti.
Coffeezilla: Tamam. Ben tüm kuyruk risklerini sizinle geçtim, bence nerede yanıldığımı düşünüyorsunuz?
Jeff Walton: Bence biz bu risklerin olasılıklarındaki sıralamada ve bunların diğer piyasa riskleriyle olan göreceli konumunda farklı düşünüyoruz. Tüm dünya zaten olasılıklarla dolu, arabayla çıkarken bile bir kaza olasılığı var, tüm olasılıklar bir düzene konmalıdır, bu şekilde matematiksel bir dağılım oluşturabiliriz.
Söylediğiniz noktalara biraz yanıt vermek istiyorum. Eğer bizim yüksek dereceli sürekli tercihli hisse senetlerimizin fiyatı düşerse, onları geri alabilir ve bu borcu doğrudan varlık tablomuzdan silebiliriz.
Coffeezilla: Kendi tercihli hisselerinizi geri almak için hisse geri alımı yaptığınızı mı söylüyorsunuz?
Jeff Walton: Evet, Strateji bunu yapabilir. Araçları düştüğünde, açık piyasada geri alabilirler.
Coffeezilla: Ancak bunu düşünmek büyük bir soruna yol açar, bu tür bir şey her zaman finansal durumunuz en kötü olduğunda ortaya çıkar. Tanım olarak, tercihli hissenizin ticaret fiyatı düştüğünde, bu varlık tablonuzun baskı altında olduğu anlamına gelir. Bu nedenle, nakit akışınızı hisse geri alımı yapmak için kullanmanız gereken en son zaman olmalıdır.
Jeff Walton: Bu sadece bir araç kutusundaki bir araç. Bu şeyleri kurumsal bir şekilde yönetiyoruz, sigorta şirketi varlık tablosunu yönettiği gibi. Net gelecek borcumuzun bir resmi var (yani söylediğiniz %13 sermaye maliyeti), sigorta şirketinin "çıkma, köpek ısırması" gibi gelecekteki tazminatlarla yüzleşmesi gibi. Uzun vadeli borcumuz var, bu yüzden sermaye yapımızı ve uzun vadeli borcumuzu eşleştirmemiz gerekiyor.
Elimizde 12 aylık nakit, 6 aylık STRC likiditesi, arkasında 18 ila 20 yıllık Bitcoin likiditesi destek var. Bu sermaye taşıyıcısını borç yönetimi taşıyıcısı olarak işletiyoruz, sadece tek bir varlığa sahibiz, varlık bilançosunu kullanarak dalgalanmasını emdiğimizi.
Coffeezilla: Doğru. Ama eğer bu varlık istediğiniz hızda artmazsa—
Jeff Walton: O zaman varlık bilançosunda riski üstleniyoruz, öncelikli hissedarlar değil.
Coffeezilla: Hayır, onlar da üstleniyorlar.
Jeff Walton: Onlar, "Biz kârı ödeyebilecek miyiz" riskini üstleniyorlar.
Coffeezilla: Bu iki farklı tarafı aynı şey değil mi? Siz dalgalanma riskini üstleniyorsunuz, onlar da farklı bir şekilde aynı dalgalanma riskini üstleniyorlar.
Jeff Walton: Onlar, senin çabalayarak oluşturduğun siyah kuğu kuyruk riskini üstlenmek için %13 alıyorlar.
Coffeezilla: Sen "siyah kuğu" dedikçe insanlar 100 yılda bir olacak bir olay gibi hissediyor. Değil. Bitcoin sermaye maliyetini aşamıyorsa, zarardasın. İşte asıl sorun bu.
Jeff Walton: Varlık bilançomuz, Strateji gibi, her yıl Bitcoin %2.3 arttığı sürece sürekli temettü dağıtabilir. Bizim rakam biraz yüksek, yaklaşık %5.5, çünkü verdiğimiz öncelikli hisse senetlerinin sahip olduğumuz Bitcoine oranı daha yüksek. Amerikan para arzı her yıl %6.7 artıyor.
Coffeezilla: Bu durumu basitleştirmek istiyorum. Senin hesaplamaların insanı aksine karıştırıyor, çünkü bu rakam Bitcoin fiyatı, SATA arzı, STRC arzıyla sürekli değişiyor. Daha temiz bir hesaplama yöntemi şudur: Bitcoin için ödediğiniz sermaye maliyeti yılda %13'tür.
Basit bir örnek vermek gerekirse: Sana borç veriyorum, sen onunla Bitcoin alıyorsun, bana her yıl %13 ödüyorsun. Bitcoin %13'ten az artarsa, zararda olursun; %13'ten fazla artarsa, o zaman kar edersin. Bu kadar basit.
Jeff Walton: Buna katılıyorum. Biz sigorta şunu sağlıyoruz: Geleceği, bu dijital altın hücumunu sigortalıyoruz. Bitcoin'i gelecekteki 8 ila 10 yıllık dönemde yılda %30 ila %35 bileşik büyüme oranında sigortalıyoruz.
Coffeezilla: Bitcoin o hızda yükselmeyecek. İşte en büyük anlaşmazlığımız da burada. Neden her yıl %30 ila %35 büyüyeceğini düşünüyorsun?
Jeff Walton: Çünkü dünyada hiçbir zaman arzı sabit bir varlık görülmemiştir. Bitcoin'in altındaki arz giderek sıfıra yaklaşıyor. Kurumsallar piyasaya girdikçe, ETF'ler patlama yapıyor, ona yönelik kredi ürünleri ihraç ediliyor, bu yeni tür risk-getiri araçlarının piyasası hızla genişliyor. Tüm kredi piyasası 300 trilyon dolar. Bu dünyadaki en büyük potansiyel pazar.
Piyasadaki o kötü kredilere bir bak—
Coffeezilla: Neden tahvillerle kıyaslıyoruz?
Jeff Walton: Ford, 2069'da vadesi dolacak %6 likit getirili bir tahvil ihraç etti. Ford'un 2069'da hala hayatta olacağını mı düşünüyorsun? Bu tahvili alan insanlar ana parayı geri alabilecek mi?
Daha önce de belirttiğim gibi, kredi riskini sigortalamanın bir yolu, gelecekteki nakit akışının olasılığını sigortalamaktır. Şimdi birden yapay zeka ortaya çıktı, yapay zeka neredeyse tüm şirketlerin nakit akışını tehdit ediyor. Gelecekteki nakit akışının olasılığının altına bir şemsiye çizdiğinizde, yapay zeka bu şemsiyeyi patlatıyor, bazı şirketler başarılı olacak, bazıları tamamen yok olacak. Ve bu kredi araçlarının neredeyse hiç likiditesi yok.
Özel kredi pazarı zaten bambaşka, tamamen şeffaf değil, ne sigortaladığınızı hiçbir zaman bilemezsiniz. %12 getiri vaat ediyor ancak alttaki şirketlerin mali destekleri tamamen tahminiye dayanıyor, mali rapor frekansı da düşük.
Buna karşılık, her 15 saniyede bir çevrimiçi olarak bilanço görebileceğiniz bir varlığı sigortalamanın, algoritmanın 7x24 gerçek zamanlı olarak kredi riskini hesaplayabildiği bir kredi aracını sigortalamanın yanında şeffaflık ve likidite tamamen farklı bir seviyede. Tüm pazarın likiditesi artıyor, azalmıyor.
Coffeezilla: Beni "özel kredi iyi değil" konusunda mı anlaştırmaya çalışıyorsun? Neden özel krediye kadar geldik?
Jeff Walton: Çünkü bana "Neden Bitcoin %30 bileşik büyüme sağlayabiliyor?" diye sordun. Ben %30 bileşik yıllık büyümeyi kabul ettim, çünkü tüm kredi piyasası baskı altında ve enflasyon, yapay zeka belirsizliği, nakit akışı sorunları nedeniyle baskı altında olmaya devam edecek.
Sana başka bir açıdan da bakayım. Strateji, S&P'nin B- kredi notunu aldı, tahminimce bunu duyunca "Bak işte B-" diyorsun. Ama asıl sorun şu: S&P, Strateji'nin Bitcoin'ini ne kadar krediye değer kattı?
Coffeezilla: Sıfır.
Jeff Walton: Evet, sıfır.
Coffeezilla: Ama bu Bitcoin'in %30 yükselmesiyle ne ilgisi var?
Jeff Walton: Çünkü anlaşabileceğimiz bir şey var: Stratejinin Bitcoin'i hesaplarında sıfırdan büyük olmalı. Neden S&P sıfır verdi? Çünkü Basel III. Basel III, finansal krizden sonra belirlenen bir bankacılık düzenleme standardıdır, aşırı kaldıraçlanmayı önler. Mevcut kurallara göre, bankalar Bitcoin'e hiçbir sermaye kredi alamazlar, Bitcoin'i kaldıraçlı kullanamazlar, aksine sermaye maliyetini artırırlar. Bu nedenle bankalar Bitcoin'i elinde tutmak için bir teşvik almazlar. Biz bu kuralın değişeceğini düşünüyoruz.
Sigorta şirketleri de aynı durumda, şu anda varlık ve yükümlülük tablosunda Bitcoin tutamazlar, sermaye kredisi alamazlar.
Coffeezilla: Demek istediğin, kurallar değişirse, kurumlar benimser mi?
Jeff Walton: Evet. Ve şu anda yaptığımız şey, bu temel sermaye varlığını iki farklı bileşene dönüştürmek. Bu kabuğu aldıktan sonra, sigorta şirketleri bu sürekli öncelikli hisseyi elinde tutabilir ve %45 sermaye kredisi alabilir. Talep hemen ortaya çıkar.
Risk-getiri özellikleri farklıdır. Bu aracın riskinin çok yüksek olduğunu düşünebilirsiniz, sorun değil, böyle düşünebilirsiniz. Ancak göz ardı edemeyeceğiniz şey, risk-getiri özelliklerinin diğer varlıklardan farklı olmasıdır.
Ben finans eğitimi almış biriyim, on yıldır sermaye piyasasında çalışıyorum. Markowitz'un modern portföy teorisi Nobel ödülü kazandı, temel ilkesi ise çeşitlendirmedir—
Coffeezilla: Bunun %30'la ne ilgisi var?
Jeff Walton: İlişki şurada; bu yeni araçlar farklı risk-getiri özellikleri ile ortaya çıktı ve çeşitli yatırım portföylerine eklenecek. Dolayısıyla Bitcoin %30 arttı, çünkü talep şaşırtıcı derecede büyük olacak, bankalar da katılacak.
Coffeezilla: Ama Bitcoin zaten 1,6 trilyon dolar piyasa değerine sahip. Benim onun yılda %30 artacağına inanmıyor olmamın tam sebebi bu.
Ben bu tür şeylere bakarken, benim tercihim benimseme eğrisi bakış açısıdır. Tüm ürünler S eğrisine sahiptir, önce erken benimseyenler vardır, sonra ana akıma yükselir, ardından eğri yavaşlar, ürünün kötü olduğu için değil, olgunlaştığı içindir.
Ben Bitcoin'e şu anda şöyle bakıyorum: Stratejik Bitcoin rezervi, BlackRock'un Bitcoin'e sahip olması, Michael Saylor'ın kişisel olarak yaklaşık %4'ü kadar Bitcoin'e sahip olması, bu büyük oyuncular, büyük olaylar, büyük kısmı zaten gerçekleşti.
Bitcoin almak isteyen insanlar genellikle girdi, sonunda bir denge noktasına ulaşacak. Eğer Bitcoin'in enflasyona karşı bir araç olduğunu kabul ediyorsanız, o olgunlaştıktan sonra enflasyon oranıyla birlikte yükselmesi gerekir. Bu oran %13 değil, %11,5 değil, kesinlikle %30 değil.
Jeff Walton: Ancak para arzı yılda %6,7 bileşik büyüyor. ABD'nin borcu/GSYİH şu anda %120, yılda %3,5 bileşik büyüyor. Bu %13'ten büyük değil mi? Neden hala dolar tutuyorsunuz? Dolarda bir risk var mı?
Coffeezilla: Dolar en likit, en kullanışlı para birimi formudur. Enflasyon riski varsa, kesinlikle var, bunu inkar etmiyorum. Eğer sattığınız şey makul bir getiri vaat ediyorsa, o zaman iyi; ancak %30 gibi bir rakam bana delice geliyor, %13 bile gerçekçi gelmiyor.
Gerçekten rahatsız olduğum şey, bu "Tasarruf Hesabı Artı" konumlandırma şekli.
Jeff Walton: Bu bir imtiyazlı hisse senedidir. Strateji, son 9 ayda 100 milyar dolarlık bu "sayısal kredi"yi yayınladı ve bu ivme daha da artacak. Bu araçların likiditesi bir atılımdır.
Bahsettiğimiz şey eşi benzeri görülmemiş bir sabit arz varlığı, bu yüzden anlamak zor. Ama matematik aslında çok basit. Altına endeksli olmanın mantıklı bir hedef olduğunu düşünüyorum. Altına endeksli olmak, Bitcoin'in fiyatının 150.000 doları bulması demektir, yani 35 trilyon dolarlık bir piyasa değeri demektir. Bitcoin her açıdan altından daha güçlüdür, taşınabilir, transfer edilebilir—
Coffeezilla: Seninle Bitcoin mi, Altın mı tartışmasına girmek istemiyorum.
Jeff Walton: %30 sürekli değil, önümüzdeki 8 ila 10 yıl için %30 CAGR.
Coffeezilla: Ama senin tercihli hissen sürekli.
Jeff Walton: Faiz indirimi yapabiliriz. Üç yıl sonra talep artarsa veya SOFR faiz oranları düşerse, faiz oranını düşürebiliriz, bu sözleşmede mümkündür.
Coffeezilla: Ama sen bir indirirsen, tercihli hisse senedi fiyatı düşer, sahipler zarar eder. Bu bir gerçek.
Jeff Walton: Fiyat elbette düşebilir. Ama bu enstrümanın risk profiline ve piyasada diğer şeylerle karşılaştırıldığında ne olduğuna bakmalısınız.
Coffeezilla: Seni tüm faiz piyasasıyla karşılaştırmadım. Söylemek istediğim şu: Sen tek taraflı faiz indiriyorsun, Bitcoin'in yavaş yükseldiğini tahmin ettiğin için faiz indiriyorsun, bu dışsal faiz oranlarıyla hiçbir ilgisi olmayan bir durum. Sen faize değil, Bitcoin'in ne kadar yükseleceğine bağlısın, çünkü ödediğin şey sermaye maliyeti.
Jeff Walton: Biz gelecekteki borcu sigortalıyoruz, faizle doğrudan bir ilgisi yok. Şu anda sermaye maliyetimiz yüksek çünkü bu araçlar hala yeni. Üç yıl sonra, bu araçların üç yıllık ödeme geçmişi olduğunda durum farklı olacak.
Coffeezilla: "Üç yıl boyunca düzenli ödeme yapma" hiçbir şeyi kanıtlamaz. Çöken birçok şirket, çökene kadar yıllarca düzenli ödeme yaptı.
Jeff Walton: Bilançomuz çok güçlü, gelecekteki borcu yönetmeye devam edeceğiz.
Coffeezilla: Jeff, bir konuda sana katılıyorum. Bu ürünün "geliri nasıl algılandığı" konusunda büyük yankı uyandıracağını düşünüyorum. Bu, derin endişe duyduğum bir nokta. Bu ürünün başarısı aslında onun çöküşünün kaynağı olabilir. Borç ne kadar büyükse, sorunlar o kadar büyür; kendini Bitcoin'in ne kadar yükseldiğine ödeme yapmaya bağlı hale getirir. Dolayısıyla asıl risk, aslında çok başarılı olmasıdır.
Jeff Walton: "Aşağı yönlü risk, ürünün çok başarılı olmasından kaynaklanıyor" fikri oldukça ilginç. Ancak yine de, ev sigortası satın alırken sigorta şirketinin mali gücünü ve tazminat yeteneğini araştırıyor musun?
Coffeezilla: Ben şahsen araştırmadım. Eşim yaptı.
Jeff Walton: Araştırmanız gerekiyor. Varlık tablosunun gücüne bakın, sorun şu: Gelecekte size tazminat yapabilirler mi?
Coffeezilla: Katılıyorum, bu temel bir sorun. Ancak şirketin gerçek yükümlülüklerine bakmanız gerekiyor. Açıklamalarınızda şöyle bir ifade var: "SATA, Strive'ın Bitcoin varlığından teminat olarak yararlanmamaktadır". Teminat olmadığına göre, neden ona "Bitcoin destekli" diyorsunuz?
Jeff Walton: Bence doğru ifade "Bitcoin destekli (Bitcoin-powered)". Bitcoin tabanlı bir varlık tablomuz var.
Coffeezilla: Ama önceden sizin "Bitcoin destekli" dediğinizi duymuştum.
Jeff Walton: Bitcoin varlıklarımız varlık tablomuzda yer almaktadır.
Coffeezilla: Ama teminat yok, benim kafam bu konuda karışık. Bu tekrar o söylem setine dönüyor. Teminat yoksa, neden ona "Bitcoin destekli" diyorsunuz?
Jeff Walton: Çünkü Bitcoin tabanlı varlık tablomuz var, basit.
Coffeezilla: Peki, "Bitcoin destekli", "Bitcoin destekli", ama "Bitcoin teminatlı" değil.
Jeff Walton: Kesinlikle "Bitcoin Desteği" denemez çünkü teminat yok. Bu, "Bitcoin İtici" dir. Bir Bitcoin İtici tablosuna sahibiz.
Bu konudaki en sinir olduğum şey, bu sermaye taşıyıcısı kavramının hem yeni hem de karmaşık olmamasıdır.
Coffeezilla: Sadece beş saniye önce "bu hiç kimsenin görmediği tamamen yeni bir şey" dediniz.
Jeff Walton: Bitcoin İtici sürekli tercihli hisse senedi aracı yeni ve dokuz aylık bir tarihe sahip. Ancak sürekli tercihli hisse senedi kendisi çok uzun süredir var olan bir şey.
Coffeezilla: Ancak pazarlama şekli yeni. "Dijital krediye dönüşüyoruz," "benzeri olmayan bir para piyasası," bu pazarlama jargonu seti yeni. Benim en büyük rahatsızlığım pazarlama. Eğer doğrudan "sürekli tercihli hissemiz var" dediyseniz, muhtemelen burada konuşmuyor olacaktık.
Jeff Walton: Bu ürünlerin ticareti oldukça ilginç, fiyatları stabil, likiditeleri yüksek. Bu ürünleri JP Morgan'ın sürekli tercihli hisse senetleriyle karşılaştır. JP Morgan'ın dışarıda 60 milyar doları var ve günlük 2 milyon dolarlık işlem görüyor. Strategy'nin sürekli tercihli hisse senetleri günlük 250 milyon dolarlık işlem görüyor. Bu ilginç olduğunu söyleyemezsiniz.
Coffeezilla: Çünkü siz yüzde 11.5 veriyorsunuz, JP Morgan vermiyor.
Jeff Walton: 99.95 ila 99.97 dolar aralığında nasıl 250 milyon dolarlık işlem yapıyorlar? Strategy'nin hiç yeni hisse ihraç edilmemiş durumda.
Coffeezilla: Çünkü algoritma faiz oranının fiyatı bastıracağını düşündü, orada arbitraj yapıyor.
Jeff Walton: Bu eşi benzeri görülmemiş bir arbitraj eğrisidir. Bu araçlar algoritmik ticarete benzersiz arbitraj fırsatları sunar çünkü risk 7/24 gerçek zamanlı olarak hesaplanabilir. Diğer kredi araçları için mali raporları beklemeniz gerekir, mali raporu aldığınızda ise bilgi bir ay önce tarihe göre geçmiş olur. İşte buradaki en büyük inovasyonlardan biri budur: Risk matematiksel olarak 7/24 hesaplanabilirken, kredi piyasasındaki diğer tüm araçlar buna ulaşamaz.
Coffeezilla: Şimdiye kadar birçok kez "bu ilginç" dediğinizi duydum. Evet, gerçekten ilginç. Ama bu iyi bir yatırım mı? Bence değil. Kişisel olarak, çoğu insanın anladığından çok daha tehlikeli olduğunu düşünüyorum.
Jeff Walton: Matematiğe bir göz atmalısınız.
Coffeezilla: Peki, sana matematiği göstereceğim. CAGR konusunda farklı düşünüyoruz. %13 bileşik faiz hesaplayıcısını açıyorum (investor.gov'un). Eğer Bitcoin yılda %13 değer kazanırsa (yani sizin sermaye maliyetiniz), 50 yıl sonra bir Bitcoin'in değeri 36 milyon dolar olacak. 2076 yılında bir Bitcoin'in 36 milyon dolar değerinde olacağını sanmıyorum. Bence bu çılgınca ve gerçekçi değil.
Jeff Walton: 2076 yılında bir Bitcoin'in 36 milyon dolar olmasını gerçekçi bulmuyor musunuz? Ben kesinlikle gerçekçi buluyorum. ABD'nin borç/GSYİH oranı yılda %3.5 oranında artıyor.
Coffeezilla: ABD'nin %3.5 oranında büyümesi Bitcoin'in yılda %13 değer kazanmasını nasıl makul hale getiriyor?
Jeff Walton: Çünkü ben fiat para birimlerinin yok olma olasılığını yüksek buluyorum. Genellikle fiat para birimleri yaklaşık 200 yıl dayanır, ve şu anda kullandığımız 250 yaşında.
Coffeezilla: Peki, Bitcoin'in de kendi kendine yok olmayacağını düşünmüyor musunuz?
Jeff Walton: Ben dünyanın manipüle edilemeyen küresel bir para standardına doğru ilerleyeceğine inanıyorum.
Coffeezilla: Benim sorduğum bu değildi. Siz 2076 yılında bir Bitcoin'in 36 milyon dolar olmasını makul buluyorsunuz, bu da 50 yıl sonra gerçekleşecek bir şey. Sizin çıkardığınız "sürekli" öncelikli hisse senetleri, bir kez çıkarıldıktan sonra birileri sürekli olarak ellerinde tutacak.
Jeff Walton: Bu dalgalı faizli sürekli öncelikli hisse senedi, gelecekte faiz indirimlerine sahip olabilir.
Coffeezilla: Birçok yüksek faizli ürün sunan insanın "Daha sonra faizi düşürebiliriz" dediğini duydum. Sonuç olarak, hiçbiri faizi düşüremiyor, çünkü yatırımcılar düşürmelerine izin vermiyor.
Tamam, konuyu burada kapatalım. Birçok farklı görüşümüz olsa da, umarım herkes bu sohbetten bir şeyler öğrenir, kendi bakış açınızı anlar ve benimkinin farkına varır. Zaman ayırdığınız için teşekkür ederim.
Jeff Walton: Zamanınızı ve katkınızı için teşekkür ederim.
Orijinal Video Bağlantısı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler