Circle'ın geliri %17 arttı, ancak rezerv işi daha az kazandırdı.

4 Kasım'da USDC ihraççısı Circle üçüncü çeyrek sonuçlarını açıkladı. Şirketin kendi kamu zinciri Arc bu çeyrekte faaliyete geçti ve yerel token ARC de bir ön satış geliri olarak kâr-zarar tablosunda yer aldı. Şirket bunu "diğer gelirler" altında sınıflandırdı ve tutar bu çeyreğin toplam gelir artışını aştı.
Aynı finansal raporda başka bir çizgi daha var. USDC zincir üzerinde daha sık transfer ediliyor, ancak çeyrek sonunda dolaşımdaki bakiye bir yıl öncekiyle neredeyse aynı seviyede. Stablecoin ihraççısı Circle için kullanıcıların USDC ile transfer yapması ile USDC'yi uzun vadeli elde tutması iki farklı hesaptır. İlki zincir üzeri işlem hacminden görülebilir, ikincisi ise doğrudan kaç dolar rezervin faiz getirebileceğiyle ilgilidir.
Yeni gelirin ne kadarı ARC'den geliyor?
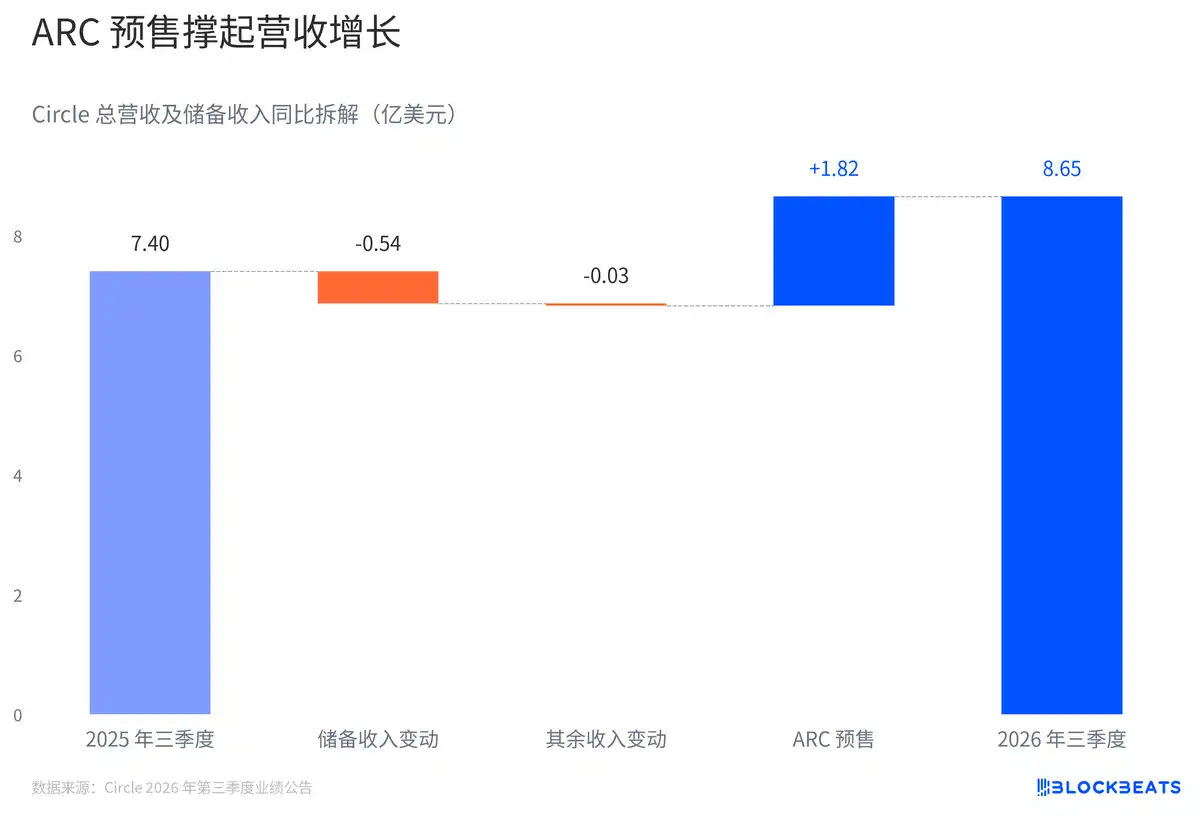
ARC ön satışı gelir artışını sırtlıyor
Circle'ın bu çeyrekteki toplam geliri ve rezerv geliri geçen yıla göre yaklaşık 125 milyon dolar arttı; ARC ön satışı tek başına 182 milyon dolar gelir kaydedildi. Şelale grafiği soldan sağa okunabilir. Geçen yılın aynı dönem gelirinden başlayarak, bu yıl daha az alınan rezerv faizi düşülür, ardından diğer gelirlerde ön satış dışındaki açık düşülür ve son olarak ARC geri eklenerek finansal rapordaki gelire ulaşılır.
ARC kalemi tek başına ele alındığında, gelir artış hızı %17 büyümeden yaklaşık %7,7 düşüşe dönüşür. Değişim "diğer gelirler" kaleminin içinde de görülür. Duyuruya göre abonelik ve hizmet gelirleri geçen yılın aynı dönemine göre düştü. Arc ana ağının faaliyete geçmesi ile token ön satışı aynı iş kolunun iki gelişmesidir; finansal rapor bu kez ön satıştan ne kadar gelir kaydedildiğini açıkça ölçtü.
Bu aynı zamanda dağıtım, işlem ve diğer maliyetler düşüldükten sonra şirketin elinde kalan gelir oranının neden bir anda yaklaşık %52'ye yükseldiğini açıklar. Ön satış geliri hem paydan hem paydadan çıkarılıp duyuruda açıklanan maliyetler sabit tutulduğunda bu oran yaklaşık %39,7 olur ve geçen yılın aynı dönemine yakındır. Bu, açıklanan verilere dayalı tek kalemlik bir hesaplamadır. Ön satışı ayrı ele alır, ilgili maliyetler yine asıl kalemde kalır.
USDC daha sık dönüyor, rezerv neden daha az kazanıyor?
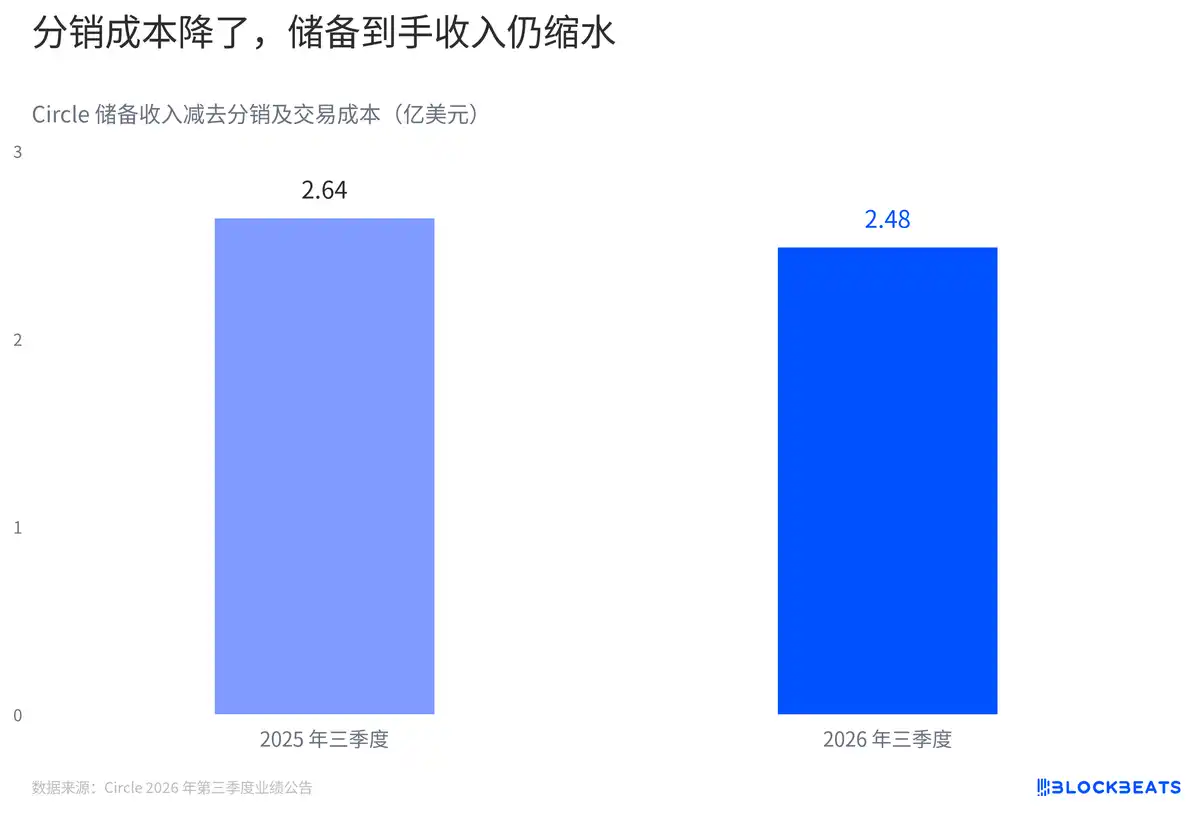
Dağıtım maliyeti düştü, rezervden elde edilen gelir yine de azaldı
Circle'ın açıklamasına göre USDC'nin zincir üzeri işlem hacmi geçen yıla göre %49 arttı, günlük ortalama dolaşım bakiyesi %8 arttı. Sınır ötesi ödeme yapan bir tüccar düşünün: sabah ödemeyi alıyor, öğleden sonra aynı USDC'yi tedarikçisine ödüyor. Her iki transfer de zincir üzeri işlem hacmine sayılır; ihraççının ilgili rezervi el değiştirdiği için iki katına çıkmaz.
Maliyet tarafı da biraz gevşedi. Rezerv geliri yaklaşık 53,62 milyon dolar azaldı, dağıtım ve işlem maliyetleri de aynı anda yaklaşık 38,03 milyon dolar düştü. Bunu, rezerv tarafında her bir dolar eksik gelire karşılık dağıtım ve işlem tarafında aynı dönemde yaklaşık yetmiş sent daha az harcama olarak anlayabiliriz. İki kalem birbirini dengeledikten sonra grafikteki mavi çubuk yine de kısaldı. Circle'ın bu ölçütle elinde kalan geliri yaklaşık %6 azaldı ve bu para hâlâ Ar-Ge, pazarlama ve diğer operasyonel giderleri karşılamak zorunda.
Şimdi şirketin açıkladığı net rezerv kâr marjına bakalım; bu ölçütle, her 100 dolar rezerv gelirinden dağıtım ve işlem maliyetleri düşüldükten sonra geçen yılın aynı dönemine göre yaklaşık bir dolar daha fazla kalıyor. Oran iyileşmesi ve tutar daralması aynı anda gerçekleşebilir, çünkü dağıtılabilir rezerv gelirinin kendisi azaldı. Bu grafiği ilk grafikle üst üste okuduğunuzda, grup düzeyinde gelir payının neden büyük ölçüde arttığını, ancak rezerv tarafında kalan tutarın neden aşağı gittiğini görebilirsiniz.
Faaliyet kârında fazladan kazanılan nereye gitti?
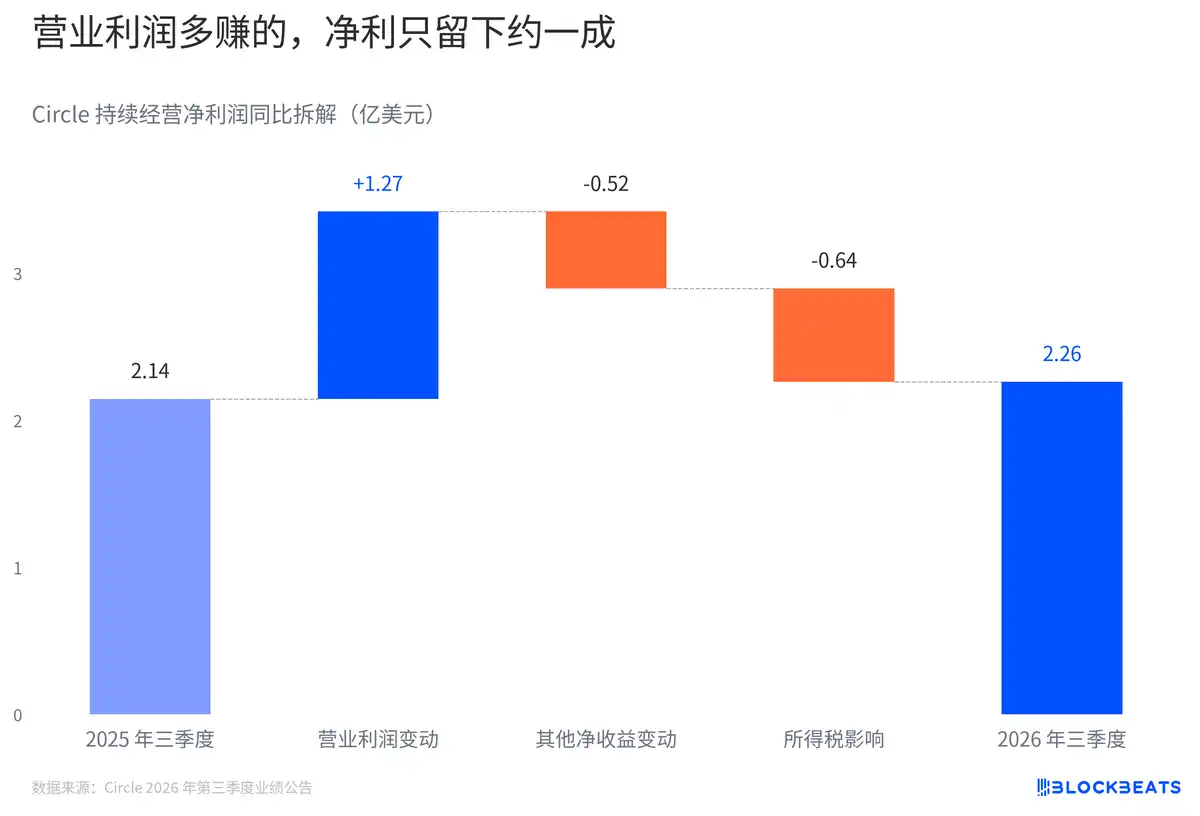
Faaliyet kârında fazladan kazanılanın yalnızca yaklaşık onda biri net kâr olarak kaldı
Yalnızca kâr göstergelerine bakarsanız, bu finansal tablo iki farklı hızda ilerliyor gibi görünüyor. Circle'ın açıkladığı düzeltilmiş FAVÖK yıllık bazda %85 arttı, sürdürülen faaliyetlerden net kâr ise yalnızca %5 arttı. Bir gösterge, bu çeyrekte tanımlanan token ön satış gelirini korurken gelir vergisi, bazı finansal araç değerleme değişimleri gibi kalemleri dışarıda bırakıyor. Diğer gösterge ise bu kalemleri de hesaba katıyor.
Geçen yılın aynı dönemindeki net kârı şelale grafiğinin başlangıç noktasına koyarsak, bu çeyrekte faaliyet kârında ortaya çıkan yaklaşık 127 milyon dolarlık fazlalık, çubuğu bir hayli yükseltmeye yeterdi. Ardından diğer net gelirler geriledi, gelir vergisi geçen yılın aynı dönemindeki gelirden bu çeyrekte gidere dönüştü; bu iki kalem birlikte faaliyet kârı artışının yaklaşık dokuzda birini yedi. Vergi kaleminin baz etkisi özellikle dikkat çekici. Geçen yılın aynı dönemindeki gelir vergisi geliri karşılaştırma bazını yükseltmişti; bu yıl vergi yükü düşük olsa bile yıllık bazda net kâr artışını aşağı çekecektir.
Ayrıca faaliyet kârındaki artış operasyonel giderler düşüldükten sonra hesaplanmıştır. Şirketin açıklamasına göre yönetim giderleri, amortisman, teknoloji altyapısı ve pazarlama gibi harcamalar arttı; operasyonel giderler toplamda yıllık bazda %16 arttı. Ön satış geliriyle aynı tek kalem hesaplamasını yaparsak, düzeltme kalemleri ve maliyetler sabit tutulduğunda düzeltilmiş FAVÖK yaklaşık 135 milyon dolar olur; bu da geçen yılın aynı dönemindeki yaklaşık 171 milyon doların altındadır. Bu fark, açıklanan göstergenin söz konusu gelire duyarlılığını ölçer.
İkinci çeyrekle karşılaştırıldığında rezerv geliri de aşağı gidiyor. Dağıtım, işlem ve diğer maliyetler her iki çeyrekte de yaklaşık 412 milyon dolar; neredeyse hiç değişmedi. Bu, önceki yıllık karşılaştırmaya ek bir referans sağlıyor. Geçen yıla göre dağıtım maliyetlerindeki düşüş, rezerv gelirindeki düşüşü yumuşattı. Önceki çeyreğe göre ise şirketin rezervlerden elde ettiği gelir düşmeye devam ediyor ve dağıtım ile işlem tarafında bunu dengeleyecek neredeyse hiç yeni bir düşüş yok.
Aynı çeyrekte, USDC zincir üzerinde daha sık transfer edildi ve Circle rezervlerden daha az para ayırdı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler