Orta seçimler sonrası ABD borsalarındaki toparlanma, savaş ve petrol fiyatları engelini aşabilecek mi?
TL;DR
·Strategitz'in 1950'den bu yana saydığı 19 ara seçimde, S&P 500 endeksi seçimden sonraki 12 ayda her zaman yükseldi; medyan artış %15,1 oldu, ancak bölünmüş hükümet belirgin bir ek getiri avantajı göstermedi.
·Demokratların Temsilciler Meclisi'ni geri kazanma avantajı seçim öncesinde belirgin; Cumhuriyetçilerin güçlü olduğu eyaletlerdeki tarihsel anket sapmaları dikkate alındığında Strategitz, Senato yarışının daha çok yarı yarıya yakın olduğu kanısında.
·Kongre'nin el değiştirmesi yasama sürecini durdurabilir, soruşturmaları artırabilir ve ödenekleri kısıtlayabilir; ancak başkanın yürütme yetkisiyle gümrük tarifeleri ve dış politikayı uygulama belirsizliğini ortadan kaldırması zor.
·Piyasa, Demokratların iki meclisi de kazanması senaryosunu büyük ölçüde fiyatlamış durumda; Cumhuriyetçiler Senato'yu korursa bankacılık, sanayi, savunma ve veri merkezi gayrimenkullerinde ters yönlü bir toparlanma görülebilir.
·Seçim sonrası en büyük risk İran savaşından geliyor: petrol fiyatlarının yeniden yükselmesi enflasyonu ve faizleri yukarı çekerek tarihsel olarak sık görülen seçim sonrası ralliyi zayıflatabilir.
·Aralık ayındaki ödenek takvimi, 2027 borç tavanı ve seçim sonrası İran politikası, siyasi belirsizliğin gerçekten azalıp azalamayacağını belirleyecek.
Demokratların Temsilciler Meclisi'ndeki avantajı belirgin, Senato tarafı hâlâ abartılı olabilir
3 Kasım 2026'da ABD seçmenleri Temsilciler Meclisi'nin 435 sandalyesinin tamamını, Senato'nun 35 sandalyesini ve 36 eyaletin valisini yeniden seçecek. Trump'ın kendisi oy pusulasında yok, ancak ekonomik performansı sınavdan geçiyor.
Şubat sonunda başlayan İran savaşı Hürmüz Boğazı'ndaki deniz taşımacılığını neredeyse durma noktasına getirdi, benzin fiyatları yıllık bazda yaklaşık %34 arttı ve başkanın onay oranı yaklaşık %38'e geriledi. Geçim maliyeti, savaş ve iktidar partisinin seçim şansı böylece iç içe geçti.
29 Ekim itibarıyla Kalshi ve Polymarket, Demokratların Temsilciler Meclisi'ni geri kazanma olasılığını yaklaşık %91 ila %93, Senato'yu kazanma olasılığını ise yaklaşık %67 ila %68 olarak veriyor. Demokratların iki meclisi de kazanması, tahmin piyasalarında en çok tercih edilen tek senaryo. Ancak Senato yarışında hâlâ büyük değişkenler var ve piyasa Demokratların avantajını abartıyor olabilir.
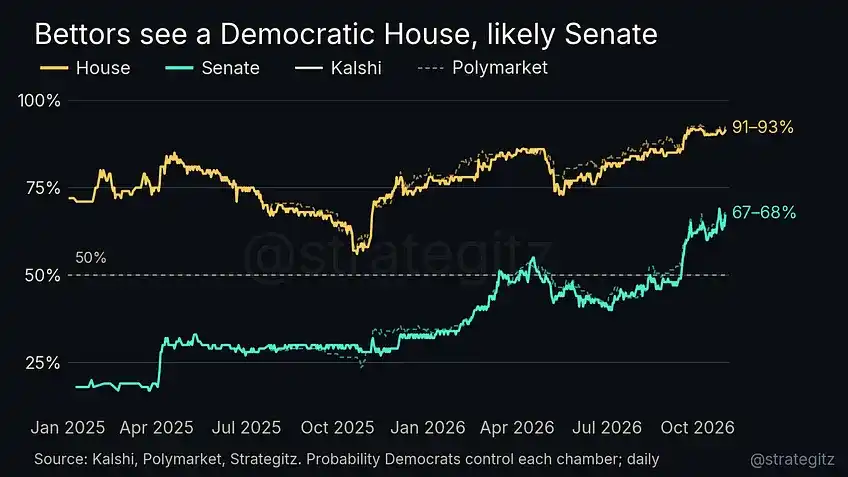
Tahmin piyasaları Demokratların Temsilciler Meclisi'ni geri kazanmasına belirgin şekilde eğilimli; Senato kazanma olasılığı da seçim öncesinde yükseldi.
Temsilciler Meclisi üyelerinin görev süresi iki yıl olup her seçim bölgesi bir üye seçer; çoğunluk için 218 sandalye yeterlidir. Senato'da toplam 100 sandalye vardır, her eyalet iki sandalye sahibidir, görev süresi altı yıldır ve genellikle her iki yılda bir yaklaşık üçte biri yenilenir. Bu turda ayrıca Ohio ve Florida'da özel seçimler var. Demokratlar ve onlarla birlikte oy veren bağımsız senatörler şu anda toplam 47 sandalyeye sahip; Cumhuriyetçilerin başkan yardımcısının belirleyici oyu elinde tuttuğu bir ortamda çoğunluğu elde etmek için net dört sandalye kazanmaları gerekiyor.
Ara seçimler genellikle başkanın partisi için olumsuz sonuçlanır. Tarihsel istatistikler, 1946'dan bu yana iktidar partisinin 20 ara seçimin 18'inde Temsilciler Meclisi sandalyelerini kaybettiğini ve ortalama 26 sandalye gerilediğini gösteriyor. İstisnalar, Clinton'ın görevden alma saldırısıyla karşılaştığı 1998 ve "9/11" olaylarının ardından Bush yönetiminin 2002 seçimleridir.
Ekim sonu itibarıyla RealClearPolitics (RCP), 227 Temsilciler Meclisi sandalyesini Demokratlara eğilimli, 182 sandalyeyi Cumhuriyetçilere eğilimli ve 26 sandalyeyi belirsiz olarak listeliyor; bunların 19'u Cumhuriyetçilerin elinde. RCP'nin derlediği tahminler, Demokratların net yaklaşık 25 sandalye kazanacağına işaret ediyor. Bu dağılıma göre, Demokratlar çekişmeli bölgelerin çoğunu kaybetse bile çoğunluğu elde etme şansını koruyor.
Cumhuriyetçilerin karşı hamlesi seçim bölgesi yeniden düzenlemesine ve kampanya finansmanına dayanıyor. Seçim bölgesi yeniden düzenlemesi, rakip seçmenleri yoğunlaştırıp kendi partisinin seçmenlerini dağıtarak sandalye dönüştürme verimliliğini artırabilir. Nomura'nın aktardığı Cook Political Report tahminine göre, bu tur yeniden düzenleme Cumhuriyetçilere net sıfırdan sekiz sandalyeye kadar kazandırabilir; Goldman Sachs'ın değerlendirmesi de "yalnızca birkaç sandalye" yönünde.
Finansman avantajı ise daha doğrudan. Goldman Sachs'ın hesaplamasına göre, Cumhuriyetçilerin Senato yarışındaki harcama avantajı 200 milyon doları aşmış durumda. Temsilciler Meclisi'nde Demokratlar kilit yarışlardaki toplam bağış toplamada önde olsa da, 22 çekişmeli yarışın yalnızca yedisinde bire bir bağış karşılaştırmasında üstünler. Bu faktörler farkı daraltmaya yeterli olabilir, ancak yüksek benzin fiyatları ve başkanın düşük onay oranının yarattığı baskıyı dengelemeye yetmeyebilir.
Senato haritası daha karmaşık. Bu turda Cumhuriyetçilerin 22, Demokratların ise 13 sandalyeyi savunması gerekiyor. RCP bunların 13'ünü Demokratlara eğilimli, 13'ünü Cumhuriyetçilere eğilimli ve dokuzunu belirsiz olarak sınıflandırıyor. Kilit yarış alanları arasında Teksas, Alaska, Iowa ve Ohio yer alıyor; bu eyaletlerde 2024'teki Cumhuriyetçi eğilim ülke ortalamasının yaklaşık 10 ila 12 puan üzerinde.
Demokratların Senato kazanma olasılığındaki artış esas olarak son aylarda gerçekleşti: Kalshi fiyatlaması döngü başında %23 iken 2026 Ocak'ta %32'ye, Haziran'da %44'e yükseldi, Eylül ortasında %50'yi aştı ve 23 Ekim'de bir ara %69'a ulaştı. Goldman Sachs, tarihsel olarak benzer zaman noktalarında tahmin piyasalarının iktidar partisine meydan okuyan tarafın iki meclisi de kazanma olasılığını ortalama yaklaşık beş puan fazla tahmin ettiği uyarısında bulunuyor.
Anket hataları da dikkate değer. Strategitz, 2014'ten bu yana verisi bulunan Senato yarışlarının nihai RCP ortalama anketlerini gerçek sonuçlarla karşılaştırdı ve hataların her zaman aynı yönde olmadığını buldu.
Trump'ın bizzat aday olduğu 2016, 2020 ve 2024 yıllarında, rekabetçi Senato yarışlarındaki anketler Demokratları ortalama 3,5 puan fazla tahmin etti; yarışların %87'sinde bu yönde sapma görüldü. 2018 ve 2022 ara seçimlerinde ise durum tersiydi; ilgili örneklem Demokratları ortalama yaklaşık bir puan eksik tahmin etti ve 2022'de bu eksik tahmin 3,6 puan oldu. Diğer kurumların farklı örneklemlerle elde ettiği hatalarla doğrudan karıştırılamaz.
Daha da endişe verici olan Cumhuriyetçilerin avantajlı olduğu eyaletler. 2014-2022 yılları arasında Cumhuriyetçi eğilimin beş puanı aştığı 26 ara seçim Senato yarışında, anketler Demokratları ortalama 4,6 puan fazla tahmin etti; salıncak eyaletlerde ve Demokratların avantajlı olduğu eyaletlerde aynı belirgin sapma görülmedi. Goldman'ın 2002'ye kadar geriye giden verileri de benzer bir ilişki buldu.
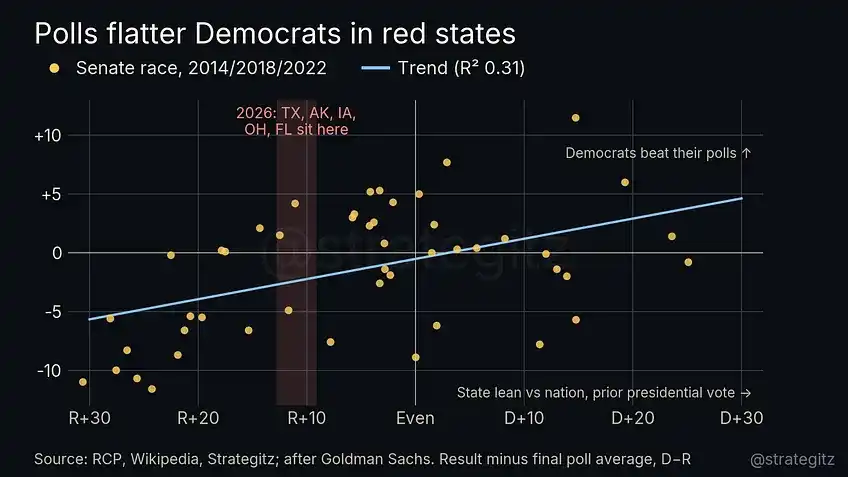
Tarihsel örneklerde, Cumhuriyetçi eğilimin daha güçlü olduğu eyaletlerde anketlerin Demokratları fazla tahmin etmesi daha olası.
Bu tarihsel ilişkiye göre ayarlandığında, bazı kilit eyaletlerdeki fark yaklaşık 2,5 puan Cumhuriyetçiler lehine kayabilir; bu, Teksas ve Alaska'daki lideri değiştirmeye ve Cumhuriyetçilerin Iowa'daki avantajını genişletmeye yeter. Trump'ın bizzat aday olduğu yıllardaki daha büyük hata stres testi olarak kullanılırsa, Michigan, Maine ve Ohio'daki değerlendirme de değişebilir. Bu bir duyarlılık analizidir, gerçek oy sonuçlarının tahmini değildir.
Erken oylama Demokratlara başka bir kanıt grubu sunuyor. Strategas, Demokratların Teksas ve Kuzey Carolina'daki erken oylama performansının 2022'ye kıyasla Cumhuriyetçilere göre %15,6, Ohio'da ise 2024'e kıyasla %17,5 iyileştiğini gözlemledi. Bespoke'un istatistiklerine göre, Teksas'taki beş büyük ilçede erken oylama hacmi 2024'ün %89'una ulaştı; Cumhuriyetçilerin baskın olduğu kırsal bölgelerde ise yaklaşık %69. Ancak Cumhuriyetçi seçmenler de daha çok seçim günü oy vermeyi tercih edebilir; erken oylama doğrudan nihai oyla eşit tutulamaz.
Tüm bu faktörler bir araya geldiğinde Strategitz, Temsilciler Meclisi'nde Demokratların avantajının artık oldukça belirgin olduğunu, Senato'nun ise piyasanın fiyatladığı yaklaşık üçte iki kazanma olasılığından ziyade daha çok yarı yarıya yakın olduğunu değerlendiriyor. Bu değerlendirme yanlışsa, en olası açıklama erken oylamanın gerçekten Demokratların mobilizasyon avantajını yakalamış olmasıdır.
Benzin seçim yarışını vurdu, Kongre el değiştirse de yürütme gücünü dondurmak zor
Savaş, yaşam maliyeti üzerinden oyları etkiliyor; benzin en doğrudan aktarım kanalı.
Eylül ayında benzin tüketici fiyat endeksi yıllık %34,2 arttı. 1946'dan bu yana yalnızca 1974 ara seçim yılında artış daha yüksekti, %40,5; o yıl Nixon istifa ettikten sonra Cumhuriyetçiler Temsilciler Meclisi'nde 48 sandalye kaybetti. 26 Ekim'de normal benzinin ortalama fiyatı galon başına 4,27 dolardı; bu, Ocak başındaki 2,80 dolardan yüksek.
Strategitz'in istatistiklerine göre, benzin fiyatlarının yıllık arttığı 12 ara seçimde, başkanın partisinin Temsilciler Meclisi'nde kaybettiği sandalye sayısının medyanı 44,5; benzin fiyatlarının düştüğü sekiz seçimde ise medyan 15,5 sandalye. Ancak benzin fiyatları sandalye değişiminin yalnızca yaklaşık %13'ünü açıklayabiliyor; tek başına buna dayanarak seçim sonucu tahmin etmek güvenilir değil.
Başkanın onay oranının açıklama gücü daha yüksektir. Gallup'un tarihsel verilerine göre, başkanın onay oranı %50'ye ulaştığında veya bu oranı aştığında, partisinin kaybettiği sandalye sayısının medyanı sekizdir; %50'nin altında olduğunda ise bu sayı 30'dur. Ekim sonu itibarıyla, RCP'nin derlediği Trump'ın ortalama onay oranı %38,4 olup bazı anketlerde bu oran daha da düşüktür.
Strategitz'in hem onay oranını hem de benzin fiyatlarını içeren basit bir modeli, Cumhuriyetçilerin yaklaşık 51 sandalye kaybedeceğine işaret etmekle birlikte, sonuçların %80'ini kapsayan aralık 23 ila 78 sandalye gibi geniş bir yelpazeye yayılmaktadır. Bu model, iktidar partisinin karşılaştığı olumsuz rüzgarları ortaya koymakta, ancak yalnızca birkaç makro değişkenle sandalye sayısının kesin olarak hesaplanamayacağını da göstermektedir. Morgan Stanley Wealth Management, Eylül ortasında ulusal parti oy eğilimini, başkanın onay oranını, tüketici güvenini ve benzin fiyatlarını aynı anda incelemiş ve dört göstergenin de Demokratların lehine olduğunu tespit etmiştir. Ekim sonu itibarıyla, RCP'nin derlediği ulusal parti oy eğiliminde Demokratlar 8,2 puan öndedir.
Kongre'nin el değiştirmesi politika yürütme biçimini değiştirecek, ancak başkanın yürütme yetkisini durdurmayacaktır.
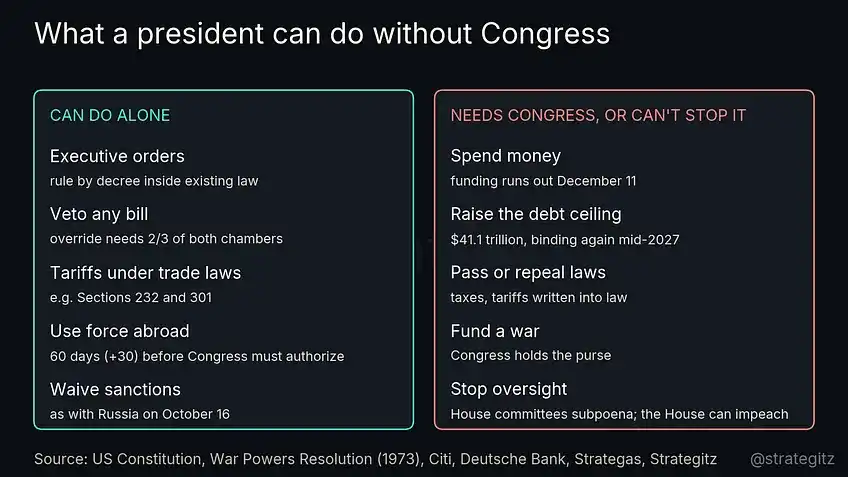
Başkan, başkanlık kararnameleri ve veto gibi yetkileri elinde tutar; ödenek tahsisi, borç tavanı ve yasama süreçleri ise Kongre'nin katılımını gerektirir.
Yeni Kongre 3 Ocak 2027'de göreve başlayacaktır. Bundan önceki yaklaşık iki ay, eski Kongre'nin "topal ördek dönemi" (lame-duck session), yani seçimlerin ardından ve milletvekillerinin devir tesliminden önceki yasama penceresi olup, görevden ayrılacak çoğunluk partisi hâlâ önemli yasaları geçirmeye çalışabilir.
Demokratların tek bir meclisi kontrol etmesi bile, Kongre'den geçmesi gereken vergi indirimlerini, göçmenlik reformunu ve gümrük tarifelerinin yasaya yazılmasına yönelik planları engellemeye yeterlidir. Ancak başkan, başkanlık kararnameleri ve mevcut yasal yetkilendirmeler aracılığıyla politikaları ilerletmeye devam edebilir. Yüksek Mahkeme'nin Uluslararası Acil Ekonomik Yetkiler Yasası'na (IEEPA) dayalı gümrük tarifelerini reddetmesinin ardından hükümet, diğer ticaret yasalarını kullanarak gümrük tarifesi önlemlerini yeniden inşa etmektedir. Morgan Stanley buradan hareketle, 2025 Ocak ayından bu yana politika belirsizliklerinin önemli bir kısmının yürütme organından kaynaklandığını ve Kongre seçimlerinin bu tür riskleri otomatik olarak ortadan kaldıramayacağını vurgulamaktadır.
Başkan ayrıca veto yetkisini de elinde tutar; vetoyu geçersiz kılmak için her iki meclisin üçte iki çoğunluğunun desteği gereklidir. Kongre yenilendikten sonra, hiçbir tarafın bu ölçekte bir çoğunluğa ulaşması zor olacaktır.
En fazla değişimin yaşandığı alan ödenek tahsisi ve denetimdir. Demokratlar Temsilciler Meclisi'ni kontrol ettikten sonra bütçe müzakereleri yoluyla hükümet programlarını kısıtlayabilir ve komite soruşturma yetkisi ile celp yetkisini kullanarak denetimi güçlendirebilir. Vergi yasaları Temsilciler Meclisi'nde teklif edilmelidir; ödenek yasaları da genellikle Temsilciler Meclisi'nde başlatılır.
Hükümetin mevcut ödenekleri 11 Aralık'ta sona erecektir; bu nedenle ilk sınav eski Kongre döneminde gerçekleşecektir. Citi ekonomistleri, Aralık ayında bir kapanmanın önlenebileceğini, asıl çatışmanın 2027'ye erteleneceğini öngörmektedir. O dönemde, 41,1 trilyon dolarlık borç tavanı yıl ortasında yeniden bir kısıtlama oluşturabilir; ardından 30 Eylül 2027 ödenek süresi gelecektir.
Strategas'a göre bazı Cumhuriyetçiler, iktidar değişiminden önce borç tavanını yükselterek Demokratların gelecekteki pazarlık gücünü azaltmak istiyor. Bu konu önceden ele alınmazsa PGIM, ertesi yılın yazında anlaşmazlığın özellikle şiddetli olacağını öngörüyor. Citi ise nihai anlaşmanın daha gevşek bir maliye politikası getirebileceğini düşünüyor.
Bölünmüş hükümet, açığın otomatik olarak daralması anlamına da gelmiyor. Son 12 ayda federal açık GSYH'nin %6'sına denk gelirken ekonomi henüz resesyona girmemişti. 1980'lerde iki partinin Kongre'yi paylaşması, açığın GSYH'nin yaklaşık %4,5'inde kalmasını engelleyemedi. 1990'ların sonunda ortaya çıkan bütçe fazlası, Cumhuriyetçi Kongre ile Demokrat başkan arasındaki denge-denetim mekanizmasının yanı sıra ekonomik canlılıktan ve Soğuk Savaş'ın sona ermesinin ardından gelen harcama ortamından da faydalandı. Bölünmüş hükümet politikaları dondurmaya daha yatkındır; maliyeyi onarması şart değildir.
Seçim sonrası 19 yükseliş, net bir "kilitlenme primi" göstermiyor
Piyasa tartışmalarında sık rastlanan bir yargı şudur: Bölünmüş hükümet hisse senedi piyasası için olumludur, çünkü iki parti birbirini frenleyerek politika şoklarını azaltabilir. Strategitz'in geriye dönük testi bunu açıkça destekleyen bir kanıt bulamadı.
Bu geriye dönük test, 1950'den bu yana 19 ara seçimi kapsıyor ve oy verme gününden önceki son işlem gününün kapanış fiyatını başlangıç noktası alıyor. Seçim öncesi genellikle daha yüksek oynaklık görülür: Yıl başından seçim arifesine kadar S&P 500'ün medyan artışı yalnızca %1,6 oldu; her döngüde geri çekilme yaşandı ve medyan maksimum geri çekilme %16 oldu.
2026'da, 27 Ekim itibarıyla S&P 500 yıl içinde %12,6 yükseldi, ancak Ocak sonundan Mart sonuna kadar %9,1 düştü ve bu, savaşın ilk dönemindeki şokla örtüştü.
Seçim sonrası 12 aylık performans ise belirgin şekilde iyileşti. 19 örnekte S&P 500'ün tamamı yükseldi ve medyan artış %15,1 oldu; seçim öncesi dip noktadan hesaplandığında medyan artış %33,9 oldu. En zayıf performansı gösteren 1986'da bile bu istatistiksel ölçüme göre artış %4 oldu. Ancak seçim öncesi dip noktadan hesaplanan getiri, dip noktanın sonradan tespit edilmesi sorununu içerir ve gerçekte kopyalanabilir bir alım getirisi olarak görülemez.
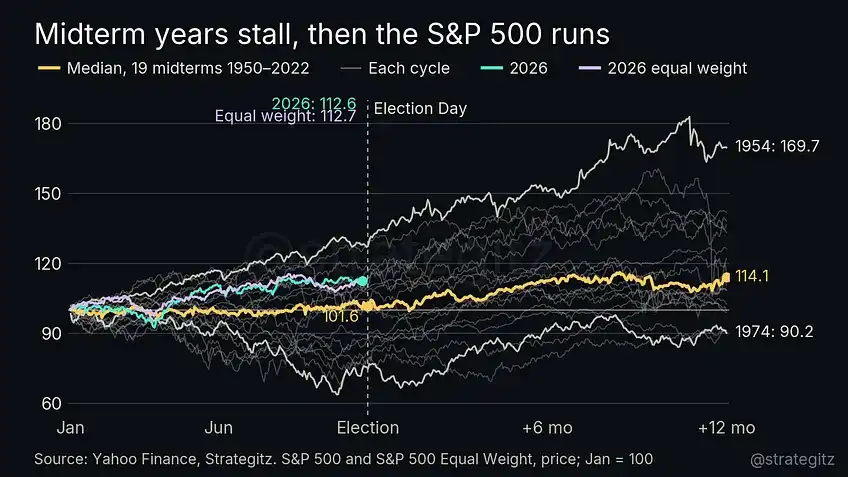
Geçmiş ara seçimler öncesi ve sonrasında S&P 500 fiyat patikaları, yıl başı 100 olarak normalize edilmiştir; 2026 eğrisi seçim öncesine kadardır.
Diğer kurumların farklı ölçümleri de benzer mevsimsellik gösteriyor. Deutsche Bank'ın istatistiğine göre, geçmiş 23 ara seçim yılının 21'inde Ekim başından itibaren üç aylık dönemde yükseliş yaşandı. Brentview'in aktardığı istatistiklere göre, 1946'dan bu yana S&P 500'ün her ara seçim sonrası 12 aylık toplam getirisi pozitif oldu ve ortalama %14,4 olarak gerçekleşti. Bu verilerin başlangıç noktaları, örneklemleri ve temettü içerip içermedikleri farklı olduğundan doğrudan birleştirilemez.
Daha kısa bir pencerede RIA Advisors, ara seçim yıllarında 26 Ekim kapanışından yıl sonuna kadar S&P 500'ün ortalama %4,45 arttığını buldu; yalnızca Ekim sonunda yıl içinde değer kazanmış dokuz örneğe bakıldığında ortalama artış yaklaşık %6 oldu ve hepsi pozitif kapattı. Dokuz örnek yalnızca bir bağlam sunabilir, bu yılın getirisi için bir tahmin olarak kullanılamaz.
Daha da önemlisi, farklı siyasi sonuçlar altındaki getiri farkları belirgin bir "kilitlenme primi"ni desteklemiyor. Geri testte, seçim sonrası 12 ayda S&P 500'ün medyan artışı sırasıyla şöyleydi: bölünmüş hükümette 14 örnekte %13,7 artış, birleşik hükümette beş örnekte %16,0 artış; Temsilciler Meclisi el değiştirdiğinde altı örnekte %13,7 artış, el değiştirmediğinde 13 örnekte %16,0 artış; Cumhuriyetçi başkan döneminde on örnekte %14,2 artış, Demokrat başkan döneminde dokuz örnekte %15,1 artış.
Bu sonuç, seçim belirsizliğinin ortadan kalkmasının, hükümetin kilitlenip kilitlenmemesinden daha fazla dikkate değer olabileceğini gösteriyor. Ancak bu istatistikler tek başına belirsizliğin ortadan kalkmasının borsa yükselişine yol açtığını kanıtlamaz; ekonomik döngü, kârlılık ve para politikası da sonuçları etkiler.
Farklı araştırmaların farklı sonuçlara ulaşması kısmen gözlem penceresinden kaynaklanıyor. MFS, 1933'ten bu yana tüm yılların doğal yıl getirilerini kullanarak Kongre'nin iki parti arasında paylaşıldığı dönemlerde performansın daha iyi olduğunu buldu; gözlem penceresi ara seçimlerden sonraki 12 ayla sınırlandığında bu avantaj kayboluyor. Morningstar ise yaklaşık 100 yıllık CRSP verisini kullanarak birleşik hükümet dönemlerinde ABD hisse senetlerinin daha iyi performans gösterdiğini buldu.
Küçük örneklemler de yanıltıcı olabilir. "Cumhuriyetçiler Beyaz Saray ve her iki meclisi kontrol ettiğinde, ABD hisse senetleri ara seçimleri takip eden yılda ortalama yaklaşık %10 düşer" iddiası yalnızca iki yıldan geliyor: Büyük Buhran sırasında 1931'de %47 düşüş ve 2003'te %26 artış. Buna dayanarak istikrarlı bir yatırım yargısına varmak için dayanak açıkça yetersiz.
Daha geniş başkanlık dönemi döngüsünden bakıldığında Robeco, Fidelity verilerine atıfta bulunarak ikinci yılın genellikle borsa için en zayıf yıl, üçüncü yılın ise en güçlü yıl olduğunu belirtiyor. Ancak bu hâlâ tarihsel bir ortalama kuraldır ve cari ekonomik ortamın analizinin yerini tutamaz.
Diğer varlıklar da seçim sonrası riskin hafiflemesi eğilimini gösteriyor. Seçim arifesinden altı ay sonrasına kadar olan pencereyle Strategitz'in istatistikleri, 1990'dan bu yana dokuz ara seçimin yedisinde VIX volatilite endeksinin düştüğünü ve medyan düşüşün 4,6 puan olduğunu; 1962'den bu yana 16 örneğin onunda 10 yıllık ABD Hazine tahvili getirisinin düştüğünü ve medyan düşüşün 20 baz puan, yani 0,2 yüzde puanı olduğunu; 1974'ten bu yana 13 örneğin sekizinde dolar endeksinin düştüğünü ve medyan düşüşün %4,4 olduğunu gösteriyor.
Altın, 2002'den bu yana altı örneklemin tamamında yükseldi ve medyan artış %7,9 oldu. 1974'e kadar uzanan aylık veriler kullanıldığında ise 13 örneklemin onunda yükseliş görüldü ve medyan artış %3,5 oldu.
Ancak 2026'nın başlangıç noktası belirgin biçimde farklı. 27 Ekim'de VIX yalnızca 17,5 ile aynı dönemin tarihsel medyanı olan 23,4'ün altında; Man Group'un tahminine göre opsiyonlar 4 Kasım için ima edilen volatiliteyi normal işlem günlerinin yalnızca 1,2 katı fiyatlıyor, bu da uzun süren sayım riskinin yeterince yansıtılmamış olabileceği anlamına geliyor. 10 yıllık ABD Hazine tahvili getirisi seçim öncesinde 61 baz puan artarak yaklaşık %5'e çıktı, dolar endeksi %3,9 yükseldi, altın son altı ayda %10,1 düştü.
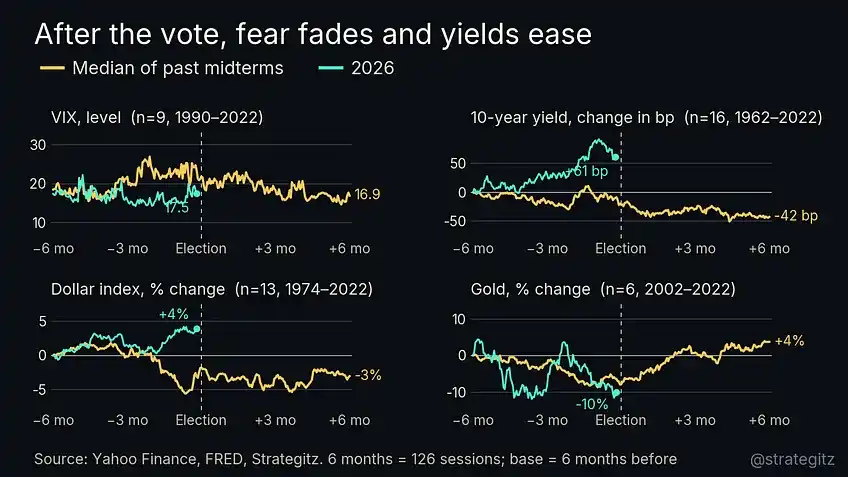
2026 seçim öncesinde ABD Hazine tahvili getirileri, dolar ve altın eğilimleri, tarihsel ara seçim patikalarından belirgin biçimde ayrışıyor.
Tahvil tarafında Numera Analytics, akademik araştırmalara atıfla 1947'den bu yana bölünmüş hükümet altında 10 ila 30 yıllık ABD Hazine tahvillerinin fazla getirisinin pozitif, birleşik hükümet altında ise negatif olduğunu belirtiyor. Açıklama, yasama sürecindeki tıkanıklığın yeni mali genişlemeyi sınırlayabileceği yönünde. Cumhuriyetçiler her iki meclisi kontrol etmeye devam ederse yeni borçlanma ve vade primi artabilir. Vade primi, yatırımcıların daha uzun vadeli faiz ve enflasyon riskini üstlenmeleri nedeniyle talep ettikleri ek telafiyi ifade eder; bu mekanizma bölünmüş hükümetin açığı mutlaka azaltacağı anlamına da gelmez.
Sektör işlemleri beklenti farkına bakar, makro yön hâlâ savaş ve faizlere bağlı
Birçok kurumun seçime ilişkin temel değerlendirmesi benzer: Demokratların Temsilciler Meclisi'ni kazanması bekleniyor, Senato'da ise rekabet sürüyor; piyasanın orta vadeli yönünü belirleyen faktörler hâlâ ekonomik döngü, Fed ve savaş.
JPMorgan, ara seçimlerin kredi piyasası üzerindeki etkisinin genellikle beklentilerden küçük olduğunu, Fed'in daha önemli olduğunu, sonraki odağın borç tavanı, savunma yasa tasarısı ve yürütme yetkileri altında korunan tarifeler olduğunu düşünüyor. Goldman Sachs, tahmin piyasalarındaki olasılık sapmasına ve Cumhuriyetçilerin avantajlı olduğu eyaletlerdeki anket hatalarına dikkat çekiyor.
Morgan Stanley araştırma birimi, seçim sonucu ne olursa olsun yürütme politikaları ve tarifelerin piyasayı etkilemeye devam edeceğini, ana değişimin maliye ve borç tavanı riskinde görüleceğini düşünüyor. Varlık yönetimi birimi ise komite yetkilerindeki değişimler ile sağlık, veri merkezleri ve ilaç fiyatlandırması konularına dikkat edilmesini hatırlatıyor.
Citi, Demokratların her iki meclisi de kazanması ve yürütme organının tarife ile savaş yetkilerini sınırlayabilmesi durumunda piyasanın olumlu tepki verebileceğini düşünüyor. Deutsche Bank, Aralık'taki fonlama süresi ve 2027 ortasındaki borç tavanına odaklanıyor; İran savaşının yakında sona ereceğini düşünmüyor. UBS, sonucun teyit edilmesinin birkaç gün sürebileceğini hatırlatıyor; 2022'de Senato ve Temsilciler Meclisi kontrolünün netleşmesi sırasıyla dört ve sekiz gün beklemişti.
Sektör işlemlerinde kilit nokta, sonuçların piyasa beklentilerinden sapma derecesidir. Strategas'a göre, ABD hisse senetleri 1 Ağustos'tan bu yana Demokratların her iki meclisi de kazanmasını fiyatlıyor. Cumhuriyetçiler Senato'yu korursa, bankalar, sanayi, savunma, yönetilen sağlık hizmetleri ve veri merkezi gayrimenkulleri toparlanabilir.
Birden fazla kurumun seçim senaryosu dağılımına bakıldığında, Demokratların her iki meclisi kazanması genellikle sağlık hizmetleri ve perakende için olumlu, sermaye piyasasıyla ilgili işler ve bazı savunma hisseleri için olumsuz görülüyor. Ancak bunlar sektör portföylerine ilişkin göreceli değerlendirmelerdir ve doğrudan her bir şirketin hisse fiyatına indirgenemez.
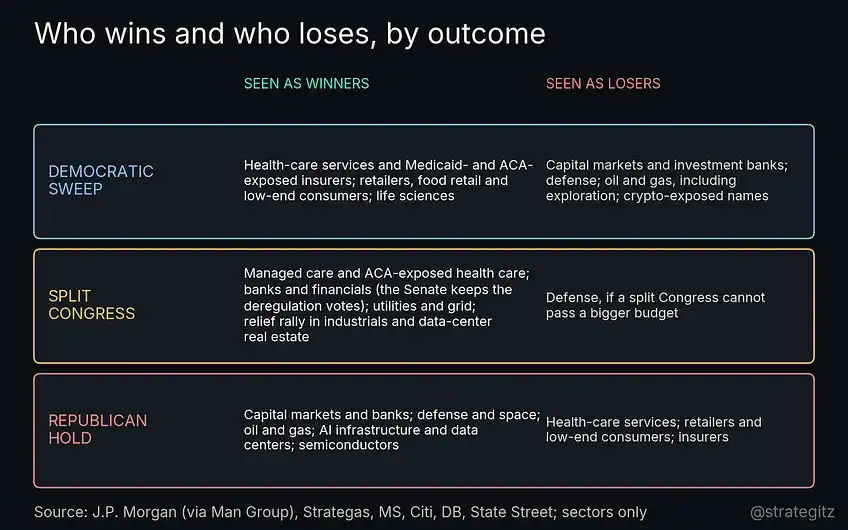
Birden fazla kurumun farklı seçim sonuçları altında sektörlerin göreceli performansına ilişkin değerlendirmeleri; savunma gibi alanlarda hâlâ görüş ayrılıkları bulunuyor.
Man Group'un JPMorgan seçim portföyüne ilişkin hesaplaması, 22 Ekim itibarıyla Demokrat portföyünün sağlık hizmetlerindeki fazla ağırlığının 48 puan, sermaye piyasası sektöründeki eksik ağırlığının 40 puan olduğunu gösteriyor. Citi, yarı iletken hisselerinin seyrinin Cumhuriyetçilerin kazanma olasılığıyla aynı yönde, sigorta, sağlık hizmetleri ve ilaç hisselerinin ise Demokratların kazanma olasılığıyla aynı yönde hareket ettiğini tespit etti; ancak Citi'nin kendisi de bu tür ilişkilerin açıklama gücünü sorguluyor.
Savunma, kurumlar arasında görüş ayrılığının en büyük olduğu alan. JPMorgan ve Strategas portföyleri bunu Demokratların her iki meclisi kazandığı senaryoda zarar gören sektör olarak görürken, Morgan Stanley ilgili Demokrat senaryosunda nötr kalıyor, Deutsche Bank ise iki partinin Kongre'yi paylaşmasının da baskı oluşturabileceğini düşünüyor. Numera Analytics ise piyasanın aşırı karamsar olabileceği görüşünde, çünkü Kongre'yi kim kontrol ederse etsin, süregelen savaşlar askeri stokları tüketiyor.
Strategas ayrıca, Cumhuriyetçilerin görev değişimi öncesinde borç tavanını yükseltme ve savunma harcamalarını artırma yönünde adım atabileceğini, Demokratlar kazansa bile bunun savunma sektörüne destek sağlayabileceğini öne sürüyor. Ancak topal ördek döneminde önemli yasaların geçirilmesi kolay değil.
Tarihsel sektör rotasyonu başka bir bakış açısı sunuyor. Morgan Stanley 1982'den bu yana yapılan ara seçimleri inceledi ve seçimden sonraki 12 ayda yarı iletkenlerin eşit ağırlıklı piyasaya göre ortalama 39,5 puan, yazılımın 17,4 puan, teknoloji donanımının 16,8 puan daha iyi performans gösterdiğini; gayrimenkul geliştirme, enerji, bankalar ve kamu hizmetlerinin ise sırasıyla 21,9, 10,7, 8,8 ve 7,3 puan daha kötü performans gösterdiğini buldu. Seçim öncesinde ise genellikle temel tüketim, gıda ve ilaç gibi savunmacı sektörler öncülük ediyor. Citi de seçim sonrasında fonların genellikle savunmacı sektörlerden döngüsel teknoloji ve sanayiye kaydığını gözlemledi.
Bunların hepsi tarihsel ortalamalar. 2026 savaşının getirdiği enerji şoku sektör ortamını normalden saptırmış durumda: Morgan Stanley Wealth Management'ın aktardığı verilere göre, enerji sektörü Eylül ortasına kadar yüzde 40'ın üzerinde, Ekim ortasına kadar ise yüzde 56 artış gösterdi.
Faiz oranlarının ve doların tepkisi de senaryoya bağlıdır. Morgan Stanley'e göre, Cumhuriyetçilerin her iki meclisi kontrol etmeye devam etmesi, ABD tahvil arzındaki artışın ana yukarı yönlü riskidir ve doları da destekleyebilir. Demokratlar daha sağlam bir çoğunluk oluşturursa, odak kısa vadeli faiz oranlarına ve 2027 borç tavanına kayacaktır; çoğunluk dar olursa, politika tıkanıklığı ve büyüme endişeleri uzun vadeli getirileri baskılayabilir, kırılgan çoğunluk ayrıca hükümetin kapanma riskini artıracaktır.
Strategitz, oy sayımı bittikten sonra piyasada olağan rahatlama rallisinin görülmesini ve bunun AI yatırımları, verimlilik iyileşmeleri ve ekonomik büyümenin sağladığı desteği sürdürmesini bekliyor. Seçim sonrası döngüsel teknolojiye rotasyon da bu değerlendirmeyle uyumlu. Ancak en büyük risk oyların dışından geliyor.
Seçim sonrası ralliyi gerçekten kırabilecek olan, İran savaşının yeniden tırmanmasıdır
Orijinal metinde atıfta bulunulan IMF ve State Street verilerine göre, Hürmüz Boğazı'ndan normalde günde yaklaşık 60 ila 130 gemi geçiyordu; Mart ayında deniz trafiği neredeyse sıfıra düştü ve o zamandan beri düşük seyrediyor.
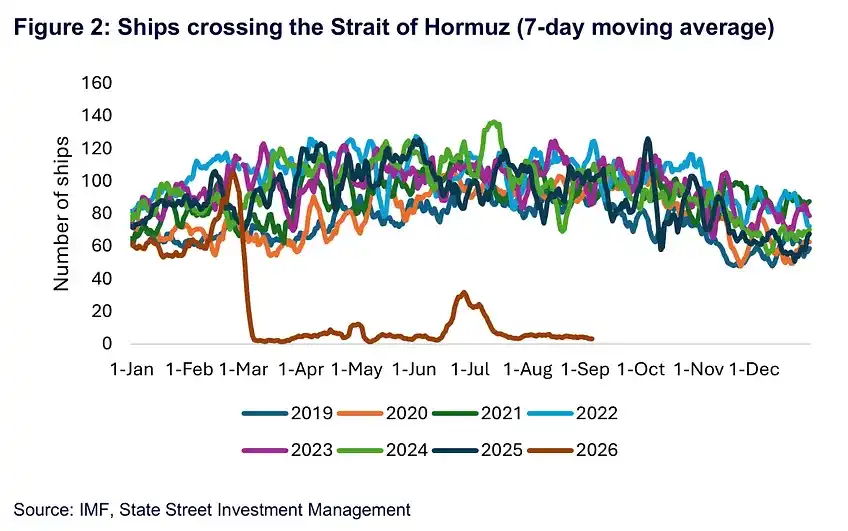
2026 yılında Hürmüz Boğazı'ndaki gemi geçiş hacmi önceki yıllara göre belirgin şekilde düşük; grafikteki veriler yaklaşık Ağustos sonuna kadar.
Tahmin piyasaları da savaş ile seçim durumu arasındaki bağlantıyı yansıtıyor. Mayıs ayından bu yana, piyasanın Boğaz'daki deniz trafiğinin 2026 yılı içinde normale dönemeyeceğine ilişkin olasılığı yaklaşık %20'den %90'a yakın bir seviyeye yükseldi; aynı dönemde Demokratların her iki meclisi kazanma olasılığı yaklaşık %45'ten %67'ye çıktı ve ikisi arasındaki korelasyon katsayısı 0,83'e ulaştı. Bu eşzamanlı değişim nedensellik kanıtlamaz, ancak savaşın benzin fiyatlarını yükseltmesi ve yaşam maliyetinin iktidar partisinin seçim şansını olumsuz etkilemesi mantığıyla tutarlıdır.
Kongre savaş yetkisi ve ödenek baskısını artırabilir, ancak savaşı hızla değiştirmesi zordur. Savaş Yetkileri Kararı (War Powers Resolution), Kongre tarafından yetkilendirilmemiş askeri harekatlar için süre düzenlemeleri öngörür. Yaz aylarında partiler arası milletvekilleri, başkanın İran savaşı için yetki aramasını veya askeri harekatı sona erdirmesini talep eden bir kararın geçirilmesini destekledi. Savaş devam ediyor. Demokratik bir Kongre savaşı tek taraflı olarak bitiremez, ancak ödenekleri reddederek etki uygulayabilir.
Ukrayna meselesi de Kongre mevzuatı ile başkanın uygulaması arasındaki gerilimi yansıtıyor. UBS ve Strategas verilerine göre, Senato Ağustos ayında partiler arası destekle Rusya'ya yönelik yaptırım yasasını kabul etti ve Rus petrolünün başlıca alıcılarına %100'e varan gümrük tarifesi uygulanmasına yetki verdi; Temsilciler Meclisi Eylül ayında Senato versiyonunu kabul etti. Ancak Trump, 16 Ekim'de, tedbirlerin yürürlüğe girmesi planlanan tarihten iki gün önce, ulusal güvenlik gerekçesiyle Rusya'ya muafiyet tanıdı. Kongrenin yasa geçirmesi, politikanın mutlaka orijinal plana göre uygulanacağı anlamına gelmez.
Ekim ayında birçok medya kuruluşu Rus dizel ticareti, sözde "enerji ateşkesi", Ukrayna'nın Starlink kullanımının kısıtlanması ve ABD'nin Avrupa'ya Rus varlıklarını çözmesini önermesi gibi gelişmeleri art arda haberleştirdi. Bu olaylar, yürütme organının dış politikadaki baskın rolünü daha da gözler önüne serdi.
Gavekal'dan Louis-Vincent Gave, piyasaların daha fazla dikkat etmesi gereken bir soruyu ortaya attı: Ukrayna'da bir ateşkes düzenlemesi ortaya çıkarsa, bu ABD'nin İran cephesinde tırmandırma adımlarını kolaylaştırır mı? Demokratların Temsilciler Meclisi'ni kontrol etmesi, daha fazla savaş ödeneği ve yaptırım oylaması, daha fazla oturum anlamına gelebilir; ancak bu, iki savaşın yakında sona ereceği anlamına gelmez.
Seçim öncesinde Beyaz Saray'ın petrol fiyatlarını baskılama teşviki vardı; benzin fiyatlarının Cumhuriyetçilerin seçim şansına zarar vermeye devam etmesini önlemek istiyordu. Seçim sonrasında bu kısa vadeli kısıt zayıflayacak. Nomura, Trump'ın müzakerelerin başarısız olması halinde oylamadan sonra bombalamayı yeniden başlatabileceğine işaret ettiğini belirtti. StoneX'ten Vincent Deluard da seçim sonrasında Beyaz Saray'ın oy kaygısının azalmasıyla tırmandırma adımlarının, Fed'in en istemediği anda petrol fiyatlarını ve enflasyonu yükseltebileceğinden endişe ediyor.
Gavekal iki risk senaryosu ortaya koydu: ABD'nin Körfez ülkelerinden petrollerinin Asya'ya taşınması için ödedikleri ek ücretleri durdurmasını talep etmesi veya bombalamayı yeniden başlatması. Her iki senaryoda da petrol fiyatları yeni zirvelere taşınabilir; zira ilk şok dalgasını tamponlayan stoklar tükenmiş durumda. PGIM, Brent ham petrolünün önce varil başına 120 doları aşabileceği, ardından 90-120 dolar aralığına geri çekilme riskine dikkat çekti.
Bu senaryo gerçekleşirse, şok petrol fiyatları, enflasyon ve faiz oranları üzerinden yayılacak. Fed'in hâlâ faiz artırdığı ve 10 yıllık ABD Hazine tahvili getirisinin %5'e yaklaştığı bir ortamda, yeni bir enerji şoku hem değerlemeleri hem de ekonomik büyümeyi aynı anda baskılayabilir.
2018 de yatırımcılara, seçim sonrası kısa vadede ticaret sürtüşmeleri ve Fed politikası endişeleri nedeniyle düşüşlerin hâlâ mümkün olabileceğini hatırlatıyor. Bu, seçim sonrası 12 ayın tamamında yükseliş olduğuna dair tarihsel istatistikle çelişmiyor: Gözlem penceresi farklı; kısa vadeli geri çekilme ile bir yıl sonraki pozitif getiri aynı anda ortaya çıkabilir.
Dolayısıyla seçim sonrasında izlenecek odak noktaları, Teksas, Ohio, Alaska ve Iowa'daki Senato sonuçları ve bunların anketlerden sapmasının yanı sıra 11 Aralık'taki bütçe son tarihi, İran'a yönelik saldırıların yeniden başlatılıp başlatılmayacağı, petrol ve benzin fiyatlarındaki değişim ile VIX ve 10 yıllık ABD Hazine tahvili getirisini içeriyor. 18-19 Kasım'daki APEC ile ilgili diplomatik gelişmeler de Ukrayna düzenlemesini gözlemlemek için bir pencere.
Tarih, seçim sonuçları netleştikten sonra risk iştahının toparlanma olasılığını destekliyor. Ancak bu toparlanmanın sürüp süremeyeceğini belirleyecek olan, savaş, enflasyon ve faiz oranlarının bu toparlanmaya izin verip vermeyeceğidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler