ABD ara seçimlerinden sonra ABD hisse senetleri ve Bitcoin yükselir mi?
Orijinal başlık: 《IOSG Haftalık Özet|Bitcoin'in "Seçim Etkisi": Politik katalizör mü, yoksa halving döngüsüne mi çarptı? #353》
Orijinal yazar: IOSG Ventures
1950'den bu yana ABD'de toplam 19 ara seçim yapıldı. İstatistiklerimize göre, her seçimden sonraki bir yıl içinde S&P 500 endeksi oy gününden daha yüksekti. Bitcoin 3 tam ara seçim döngüsü yaşadı ve bir yıl sonraki fiyatlar da daha yüksekti, ancak her oylamadan sonraki birkaç hafta içinde önce bir düşüş yaşandı.
Bu yıl 3 Kasım'da oy verildiğinde, iki piyasanın konumu pek aynı değildi. ABD hisse senetleri tarihi zirveye yakındı, Bitcoin ise önceki büyük satış dalgasından hâlâ toparlanmaya çalışıyordu. Tarihsel açıdan, her ikisinin de bir yıl sonraki performansı konusunda iyimser olunabilir, ancak aradaki seyir büyük farklılıklar gösterebilir.
Ancak bu tarihsel verilerin 2026 için ne kadar referans değeri taşıdığı hâlâ sorgulanmalı. Geçmişte ara seçimlerden önceki yıl, ABD hisse senetlerinin maksimum geri çekilmesinin medyanı %16 iken, bu yıl yalnızca %9 civarında; geri kazanılabilecek düşüş zaten fazla değildi. Bitcoin'in ise yalnızca 3 örneği var ve her ara seçim halving'den iki ila iki buçuk yıl sonrasına denk geliyor; iki döngü çakıştığı için yükselişin seçimin kendisiyle ne kadar ilgili olduğunu değerlendirmek zor.
Temel görüşler
· ABD hisse senetleri: Tarihsel olarak, ara seçimlerden sonraki performans oldukça güçlüydü, ancak bu yıl seçim öncesi piyasa performansı da geçmiş yıllara göre daha güçlüydü. Bu nedenle, tarihsel ortalama artışların tekrarlanacağını doğrudan varsaymak sağlam bir yaklaşım değildir.
· Bitcoin: Üç tam döngünün bir yıllık getirileri pozitifti, ancak hepsi önce daha fazla düşüş yaşadı. Yalnızca üç örnekle, güvenilir bir "seçim etkisi"nin varlığı henüz doğrulanamaz.
· Politika: Kongre kontrolü, kripto sektörünün yasama ve düzenlemesini etkileyecek. Ancak piyasa yönünü belirleyen temel faktörler hâlâ kurumsal kârlılık, faiz oranları ve fon akışlarıdır.
ABD hisse senetleri: Tarihsel performans parlak, ancak bu yılın başlangıç noktası farklı
1950'den 2022'ye kadar toplam 19 ara seçim yapıldı. Her seçimden sonraki 12 ay içinde S&P 500 endeksi yükseliş kaydetti; ortalama artış %15,1, medyan %14,5 idi ve en zayıf performans bile %1,1 yükseldi.
Buna karşılık, ara seçim olmayan yıllarda, yine Kasım başı başlangıç noktası alındığında, sonraki bir yılın ortalama getirisi %7,2 oldu ve örneklerin yaklaşık %70'i yükseliş kaydetti.
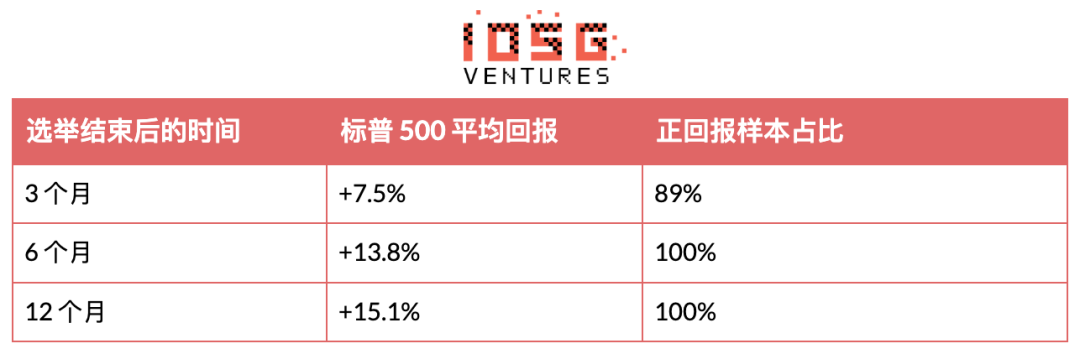
▲ Kaynak: IOSG, günlük kapanış fiyatlarına göre hesaplanmıştır
Tarihteki düşüşler çoğunlukla seçimlerden önce gerçekleşti. Ara seçimlerden bir yıl önce, piyasadaki en büyük geri çekilmenin medyanı %16 oldu. Araştırmada belirlenen, oy günü etrafındaki altı aylık gözlem penceresinde, 19 seçimin 17'sinde piyasa dip noktası oy gününden önce görüldü.
Yükselişler de genellikle oylama bitene kadar beklemek zorunda değil. BlackRock'ın analizine göre, seçim sonuçları netleştikçe, ABD hisse senetleri tarihsel olarak genellikle ara seçimlerden yaklaşık bir ay önce yükselmeye başladı. Bu yılın Ekim ayı sonunda, tahmin piyasaları Demokratların Temsilciler Meclisi'ni kontrol etme olasılığını yaklaşık %93, Senato'yu kontrol etme olasılığını ise yaklaşık %68 olarak veriyordu. Bu, Başkan ile Kongre'nin farklı partilerden olması durumunun piyasa tarafından geniş ölçüde beklendiği ve seçim gününde sürpriz olmayabileceği anlamına geliyor.
Bu, tüm politika etkilerinin fiyatlara yansıdığı anlamına gelmez; ancak beklentilere uygun bir sonuç, sürpriz bir sonuca kıyasla daha küçük bir anlık piyasa tepkisine yol açabilir. Dolayısıyla oy günü, piyasa hareketini gözlemlemek için bir zaman referansı olarak kullanılabilir, ancak mutlaka piyasanın dönüm noktası olmayabilir.
Bu yılın piyasa başlangıç noktası da farklı. Ekim ayı sonunda S&P 500 endeksi, 6 Ekim'de kaydedilen tarihi kapanış zirvesinden yalnızca yaklaşık %3 uzaktaydı ve önceki bir yıldaki en büyük geri çekilme yaklaşık %9'du. Başka bir deyişle, piyasanın geri kazanması gereken kayıp çok değil.
Tarihte beş ara seçim aynı anda iki koşulu karşıladı: seçim öncesi %10'un üzerinde yükseliş ve %10'dan küçük geri çekilme. Bunlar sırasıyla 1954, 1958, 1986, 2006 ve 2014 yıllarında gerçekleşti. Sonraki bir yılın getirisi %1,1 ile %33,2 arasında değişti ve medyan %6,7 oldu.
Medyanın kesin görünen rakamından çok, bu geniş aralık daha fazla dikkate değer. Bu örnekler, güçlü piyasaların seçim sonrasında da yükselmeye devam edebileceğini gösteriyor; ancak bu, 2027 için güvenilir bir getiri hedefi belirlemek için yeterli değil.
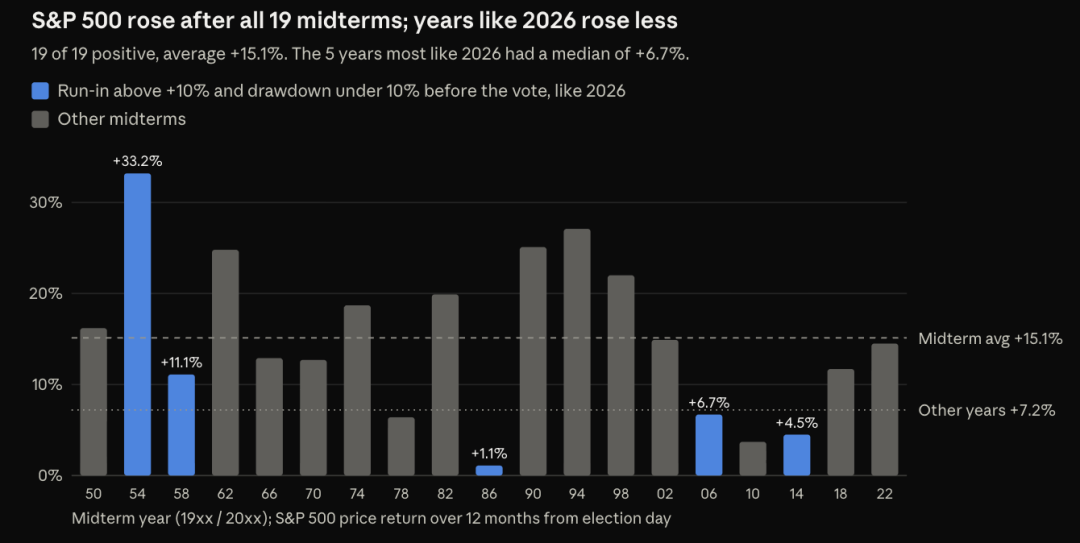
▲ Şekil 1. Geçmiş ara seçimlerden sonraki 12 aylık S&P 500 endeksi getirisi. Mavi çubuklar, 2026 ile karşılaştırmak üzere «seçim öncesi yüksek artış, sığ geri çekilme» koşulunu karşılayan beş tarihsel örneği işaretlemektedir.
Tarihsel deneyim iyimserliğe işaret ediyor, ancak bir sonraki yükseliş için hâlâ kurumsal kârlılık ve faiz ortamının desteği gerekiyor.
Bitcoin: Bir yıl sonra yükseliş, toparlanma sürecinin kolay olduğu anlamına gelmez
Bitcoin'in geçmişi daha kısa, elde tutma süreci ise daha zorlu.
2014, 2018 ve 2022'deki üç tam ara seçim döngüsünde BTC, oy verme gününü takip eden haftalarda düşüş yaşadı, ancak bir yıl sonraki fiyatlar seçim gününden daha yüksekti. 2022'deki düşüş daha kısa sürdü ve seçimden üç ay sonra BTC yükseliş kaydetmişti. Üç döngünün kısa vadeli performansı büyük farklılık gösterdi.
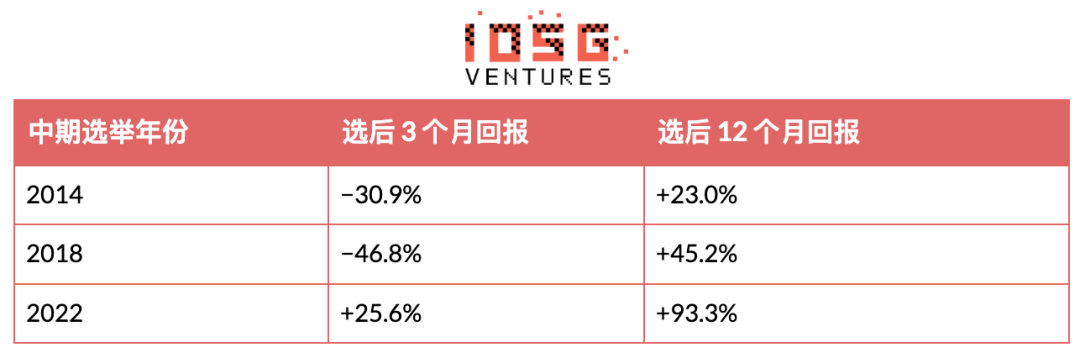
▲ IOSG, CoinMetrics BTC PriceUSD verileri kullanılarak hesaplanmıştır
Binance araştırması, Bitcoin'in ara seçimlerden sonraki bir yıl içinde ortalama yaklaşık %54 arttığını belirtiyor; bu, örneklemimizdeki %53,8'lik ortalama artışla büyük ölçüde örtüşüyor. Ancak yükseliş süreci de aynı derecede önemli: seçimden sonraki üç aylık getirinin medyanı yaklaşık −%31, on iki ay sonra ise yaklaşık +%45. Yatırımcılar toparlanma yönünü nihayetinde doğru tahmin etseler bile, yükseliş gelmeden önce kayda değer zararlara katlanabilirler.
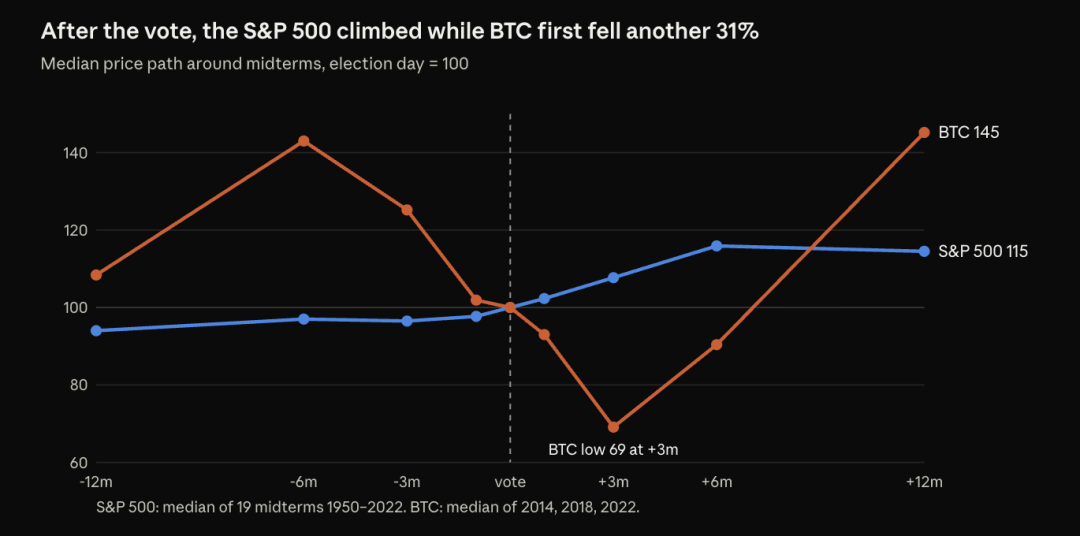
▲ Şekil 2. Ara seçimler öncesi ve sonrası medyan performans, oy verme günü baz alınarak endeks 100 olarak ayarlanmıştır. S&P 500 örneklemi 1950—2022 arasındaki 19 seçimi; Bitcoin örneklemi 2014—2022 arasındaki üç seçimi kapsamaktadır. Grafikteki çizgiler yalnızca seçilen gözlem noktalarını birleştirir, tahmin niteliği taşımaz.
Ancak bu örneklemler seçimin kendi etkisini tek başına tanımlayamaz. Her ara seçim aynı zamanda Bitcoin yarılanmasından yaklaşık iki ila iki buçuk yıl sonra gerçekleşti ve hepsi ayı piyasası aşamasındaydı. Kasım 2026'daki seçim de Nisan 2024'teki yarılanmadan yaklaşık iki buçuk yıl sonraya denk geliyor.
Örneklem yalnızca üç ve iki döngü birbiriyle örtüşüyor; bu nedenle seçimin bu düzen üzerinde esaslı bir etkisi olup olmadığı belirlenemiyor.
Aynı şekilde medyan eğrisi de fiyat tahmini olarak alınmamalıdır. Bu eğri farklı yılların sonuçlarını bir araya getiriyor; herhangi bir piyasa döngüsünde yatırımcıların fiilen deneyimlediği tam seyri yansıtmıyor. Bunu bugünün fiyatlarına mekanik olarak uygulamak, yalnızca verinin kendisinin desteklemediği bir kesinlik yanılsaması yaratır.
Spot ETF'ler ve kurumsal hazine fonlarının piyasaya girmesiyle Bitcoin'in yatırımcı yapısı da değişti. Bu kanallar talep getirebilir; ancak itfa baskısı, finansman baskısı ve risk iştahındaki değişimleri de piyasaya iletebilir.
Gerçekten hatırlanmaya değer olan şudur: Önümüzdeki bir yıla ilişkin olumlu görünüm ile kısa vadede hâlâ düşüş alanı olması birbiriyle çelişmez. Düşüşün ne zaman sona ereceğine gelince, tarihsel örnekler bir yanıt veremiyor.
Seçimler kripto sektörüne hangi değişiklikleri getirecek?
Kripto sektörü açısından seçimin en doğrudan etkisi politikadan gelir. Piyasanın genel beklentisi başkan ile kongrenin farklı partilere ait olacağı yönündeyken, daha çok dikkat edilmesi gereken nokta yeni kongrenin yasama, düzenleyici gözetim ve düzenleyici kurumlardaki personel atamalarını nasıl ayarlayacağıdır.
Bir sonraki kongre komitelerin liderlerini, yasama öncelik sırasını ve yeniden müzakere koşullarını belirleyecek.
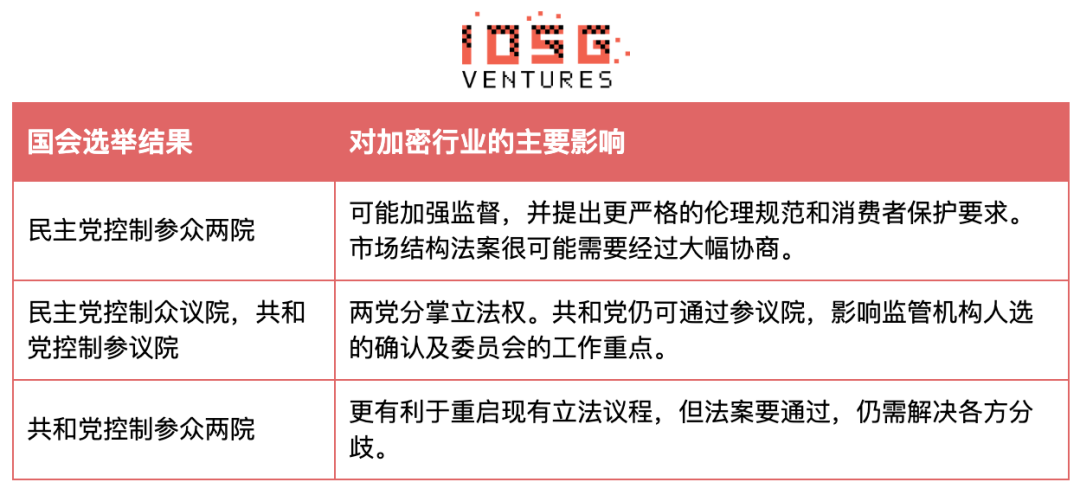
▲ Yukarıdakiler senaryo analizidir, yasama sonucuna ilişkin bir tahmin değildir
Cumhuriyetçiler Senato'yu korursa, sektörün tercih ettiği politika önerilerini ilerletmek için daha elverişli olabilir, ancak yasanın geçmesini garanti etmez. Aynı şekilde, Demokratların Kongre'yi kontrol etmesi iki partili işbirliğiyle yasama yapılmasının imkânsız olduğu anlamına da gelmez.
Aynı zamanda düzenleyici kurumlar mevcut yetkileri çerçevesinde harekete geçebilir. Kural koyma ve personel rehberliği yayımlama bazı somut sorunları çözebilir, ancak uygulama kapsamı ve kalıcılığı resmi yasama ile karşılaştırılamayabilir.
Aynı seçim sonucu farklı kanallar aracılığıyla ABD hisse senedi piyasasını ve kripto sektörünü etkileyebilir. Başkan ile Kongre farklı partilere ait olursa, yeni mali harcama planları kısıtlanabilir, böylece kısmen tahvil getirilerindeki yukarı yönlü baskı hafifler ve hisse senedi değerlemelerine destek sağlanır. Ancak kripto şirketleri için yasama tıkanıklığı piyasa yapısı kurallarındaki belirsizlik dönemini de uzatabilir.
Bu durumda bir ayrışma ortaya çıkabilir: Finansal piyasalar mali harcamaların kısıtlanmasını olumlu karşılarken, kripto sektörü istikrarlı bir yasal çerçeveyi beklemekten dolayı hayal kırıklığına uğrayabilir. Elbette bu iki sonuç da kaçınılmaz değildir; Kongre tıkanıklığa düşse bile yürütme organı ve düzenleyici kurumlar politika değişikliklerini ilerletmeye devam edebilir.
Hangi faktörler piyasanın 2027'ye kadar yükselmeye devam etmesini destekleyebilir?
Temel değerlendirmem şu: ABD hisse senedi piyasalarının görünümü genel olarak iyimser, ancak yükseliş sürecinde dalgalanmalar olacak; Bitcoin'in kısa vadeli seyri ise tahmin edilmesi daha zor. Bu, tarihe bakılarak yapılmış bir değerlendirmedir, tarihsel verilerden doğrudan türetilmiş bir tahmin değildir.
ABD hisse senetleri açısından, kurumsal kârların sürekli büyümesi ve tahvil getirilerinin yarattığı baskının hafiflemesi, piyasanın daha da yükselmesine yardımcı olacaktır. Eğer yükseliş, büyük teknoloji şirketlerinden daha fazla şirkete yayılabilirse, toparlanma da daha ikna edici olacaktır. Aksine, hangi parti Kongre'yi kontrol ederse etsin, enflasyonun yüksek seyretmesi veya kârların beklentilerin altında kalması, boğa görüşünü zayıflatacaktır.
Bitcoin için, spot ETF'lerin sürekli olarak fon çekip çekemeyeceğine, likiditenin iyileşip iyileşmeyeceğine ve genel piyasa zayıflarken Bitcoin'in önceki kazançlarını koruyup koruyamayacağına dikkat edeceğim. Eğer fon çıkışı sürerse veya finansman baskısı yeniden artarsa, ayı piyasası dip seviyesinin geçtiğini kolayca varsaymamak gerekir.
Aşağıdaki üç değişiklik özellikle dikkate değer:
· 8-9 Aralık Fed faiz toplantısı: Fed, 28 Ekim'de faiz oranlarını %3,75—%4,00 aralığında sabit tuttu, iki üye karşı oy kullandı ve piyasa Aralık ayında faiz artırımı olasılığını fiyatlamaya başladı. Yeni ekonomik tahminler, tahvil getirilerinin yarattığı baskının hafifleyip hafiflemediğini değerlendirmeye yardımcı olacaktır.
· Kârlar ve yükselişin kapsamı: Kâr büyümesi ve hisse senedi fiyat artışlarının, şu anda endeksi yöneten şirketlerden daha fazla işletmeye yayılıp yayılamayacağı.
· Bitcoin fon akışları: Kurumsal talebin yalnızca belirli işlem günlerinde yoğunlaşmak yerine haftalar boyunca sürdürülüp sürdürülemeyeceği.
Seçim sonuçları bu göstergelerle birlikte izlenmelidir, onların yerini alamaz.
Sonuç
Tarihsel verilerdeki en güçlü bulgu, ABD hisse senetlerinin ara seçimlerden sonra sürekli yükselmesindeki yüksek tutarlılıktır. Ancak şunu da görmek gerekir ki, 2026 oylaması öncesinde borsa zaten oldukça güçlüydü.
Bitcoin'in verdiği mesaj farklı: Üç tam döngüde de bir yıl sonraki fiyat daha yüksekti, ancak yatırımcılar aynı zamanda daha fazla düşüş de yaşadı. Bu, elde tutma riskini anlamaya yardımcı olur, ancak bir sonraki döngüye dair net bir tahmini desteklemek için yeterli değildir.
3 Kasım seçimleri gelecekteki politika ortamını etkileyecektir. Piyasanın 2027'de toparlanmayı sürdürüp sürdüremeyeceği, nihayetinde sonraki kurumsal kârlara, likiditeye ve fon akışlarına bağlı olacaktır.
Orijinal bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler