



J.P.Morgan 2026 ara seçimlerini analiz ediyor: siyaset volatiliteyi artıracak, ancak ABD hisse senetlerinin gerçekte işlem gördüğü şey faiz oranları ve temel göstergeler
Orijinal başlık: 2026 Ara Seçimleri
Kurum: J.P. Morgan Asset Management / Market Insights
Veriler: 18 Eylül 2026 itibarıyla
Editörden: 2026 ABD ara seçimleri yaklaşırken, piyasa tartışmaları "Cumhuriyetçiler Kongre'yi koruyabilecek mi" sorusundan "seçim sonuçları gerçekte neyi değiştirecek" sorusuna kayıyor. Eylül ortası itibarıyla Cumhuriyetçilerin hem Senato hem de Temsilciler Meclisi'ndeki çoğunluk avantajı oldukça sınırlı ve Kongre'nin yeniden bölünmüş bir hükümete dönme olasılığı, maliye, tarifeler, düzenleme ve başkanlık atamalarını yeniden varlık fiyatlamasında siyasi değişkenler haline getiriyor. Ancak "seçimler belirsizlik getirir" görüşü artık genel kabul gördüğünde, daha temel bir soru ortaya çıkıyor: Siyasi değişimler piyasa yönünü ne ölçüde bağımsız olarak belirleyebilir ve sözde "seçim rallisi"nin ne kadarı aslında sadece ekonomik döngü, faiz oranları ve kurumsal kârlardaki değişimlerin bir sonucudur?
J.P. Morgan Asset Management, Eylül ayında yayımladığı "2026 Midterm Elections" raporunda bu soruyu seçim tablosu, politika etkileri ve tarihsel piyasa performansı olmak üzere üç düzeyde yeniden ele alıyor; temel veriler 18 Eylül 2026 itibarıyla geçerli. Bu rapor bir ara seçim tahmini olmaktan ziyade, yatırımcılar için daha uygun bir soruyu yanıtlamaya çalışıyor: Seçimler politika aktarımı yoluyla nihayetinde varlık fiyatlarına nasıl yansıyor?
Bu raporda J.P. Morgan'ın gerçekte yaptığı şey, "ara seçimler ABD hisse senetlerini etkiler mi" sorusunu daha temel yapısal sorulara ayırmak: Kongre kontrolü maliye ve düzenleme yolunu değiştirmeye yeterli mi? Tarihsel ara seçim zayıflığı siyasi belirsizlikten mi yoksa aynı dönemdeki makroekonomik şoklardan mı kaynaklanıyor? Ve siyasi risk nihayetinde ortadan kalktığında, piyasanın yükselişini sürdürüp sürdüremeyeceğini gerçekte belirleyen değişkenler neler?
Birincisi, siyasetin piyasayı etkileme biçimi "parti etiketinden" "politika aktarımına" dönüyor. Geçmişte yatırımcılar farklı partiler ve farklı Kongre bileşimleri altındaki hisse senedi getirilerini doğrudan karşılaştırabiliyordu; ancak J.P. Morgan bu tür istatistiklerin nedenselliği açıklamakta zorlandığını hatırlatıyor. 2026'da daha fazla dikkat edilmesi gereken şey, bölünmüş bir hükümet ortaya çıkarsa mali genişlemenin daha fazla kısıtlanabileceği, hükümet kapanması ve borç tavanı müzakeresi risklerinin artabileceği; ancak tarifeler gibi başkanın geniş yürütme yetkisine sahip olduğu alanlarda Kongre değişiminin mutlaka politikada eşzamanlı bir dönüş anlamına gelmeyebileceğidir. AI düzenlemesi de aynı şekilde: İki partinin politika öncelikleri arasında farklılıklar var, ancak bu farklılıklar ancak şirket maliyetlerini, yatırımlarını ve kâr beklentilerini gerçekten değiştirdikten sonra piyasa fiyatlamasına girecektir.
İkincisi, "ara seçim yıllarında performans daha kötüdür" raporu, "seçimler piyasa düşüşüne neden olur" anlamına gelmez. 1937'den bu yana, ara seçim yıllarında S&P 500'ün ortalama toplam getirisi yaklaşık %9,2 olup, ara seçim olmayan yıllardaki %13,3'ün altındadır ve volatilite de daha yüksektir; ancak 2018 ve 2022'deki belirgin geri çekilmeler aynı zamanda Fed'in sıkılaştırma döngüsünde gerçekleşmiş, 2002 ise teknoloji balonunun patlamasının ardından yaşanan düzeltme aşamasına denk gelmiştir. J.P. Morgan bu nedenle, bu yılları anlamak için ekonomik arka planın politik arka plandan daha önemli olduğunu vurgulamaktadır. Bu, tarihsel verilerin seçim dönemlerinde piyasaların daha oynak olma eğiliminde olduğunu gösterebileceği, ancak istikrarlı bir "seçim—yükseliş/düşüş" nedensellik zinciri kurmak için yeterli olmadığı anlamına gelir.
Üçüncüsü, piyasanın işlem yaptığı şey yalnızca seçim sonucu değil, belirsizliğin kendisinin ortadan kalkmasıdır. 1982—2022 tarihsel verileri, ara seçim yıllarının ilk üç çeyreğinde ortalama getirinin hafif negatif olduğunu, dördüncü çeyrekte ise ortalama %6,6 arttığını göstermektedir; daha da önemlisi, piyasadaki ortalama iyileşme genellikle oy verme gününden bir aydan kısa bir süre önce başlamaktadır. Bu, seçim sonrası piyasa hareketlerinin basitçe "sonuç netleştikten sonraki yön işlemi" olarak anlaşılamayacağı, daha çok çeşitli politika senaryolarının kademeli olarak yakınsamasının ardından risk priminin yeniden fiyatlandırılmasına daha yakın olduğu anlamına gelir.
Dördüncüsü, 2026'da seçimin üzerinde gerçekten baskı oluşturan şey hâlâ makro döngüdür. J.P. Morgan enflasyonu, faiz oranlarını, mali açığı ve tarifeleri aynı analiz çerçevesine yerleştirerek özünde yatırımcılara şunu hatırlatmaktadır: Kongre'deki tablo değişse bile, büyüme, para politikası, kurumsal kârlılık ve değerleme gibi değişkenler eşzamanlı olarak değişmediği sürece, geniş piyasanın fiyatlama mantığının da yeniden yazılması gerekmeyebilir. Ara seçimlere yönelik bir diğer piyasa analizi de benzer şekilde, para politikası, işgücü piyasası, kurumsal kârlar ve değerlemenin, hükümetin hangi partilerin kombinasyonu tarafından kontrol edildiğinden gelecekteki getirileri daha iyi açıklayabileceğini belirtmektedir.
Bu rapor tek bir yargıya indirgenecek olursa, şu şekildedir: Ara seçimler volatilite yaratabilir ve bazı politika kısıtlarını değiştirebilir, ancak ekonomik döngüden bağımsız bir yatırım mantığı değildir. Gerçekten izlenmesi gereken şey, seçim sonrasında maliye, ticaret ve düzenleme alanlarında yeterince büyük değişikliklerin meydana gelip gelmediği ve bunun enflasyon, faiz oranları, büyüme ve kurumsal kârlılığa daha fazla yansıyıp yansımadığıdır.
Bu anlamda, bu makalenin tartışma konusu artık yalnızca 2026 ABD ara seçimleri değil, daha genel bir piyasa sorunudur: Politik olaylar manşetlere taşındığında, yatırımcıların gerçekten tanımlaması gereken şey olayın kendisi mi, yoksa olayın arkasında temel göstergeleri değiştirebilecek aktarım mekanizması mıdır?
Aşağıda orijinal metin içeriği yer almaktadır (okuma kolaylığı için orijinal içerik kısmen düzenlenmiştir):
ABD ara seçimleri genellikle finansal piyasaların politik anlatılardan en kolay etkilendiği dönemlerden biridir.
Temsilciler Meclisi'ni hangi parti kazanacak? Senato el değiştirecek mi? Bölünmüş bir hükümet ortaya çıkarsa, mali teşvik azalır mı? Düzenlemeler aniden yön değiştirir mi?
Bu sorunlar elbette politikayı etkiler, ancak J.P. Morgan en yeni 《2026 Ara Seçimleri》 raporunda başka bir şeyi vurgulamaya çalışıyor: Tarihsel olarak yatırımcılar, "Kongre'yi kimin kontrol ettiği"nin piyasanın uzun vadeli getirilerini açıklama gücünü sıklıkla abartmıştır.
Bu rapor sırasıyla 2026 seçim tablosunu, farklı Kongre kompozisyonları altındaki politika değişikliklerini ve geçmiş ara seçimler öncesi ve sonrasında ABD hisse senetlerinin performansını ele alıyor. Nihai odak noktası ise siyaset değil, daha geleneksel bir varlık fiyatlama çerçevesi — para politikası, maliye politikası, ekonomik büyüme, istihdam, kurumsal kârlılık ve değerleme, genellikle partizan kompozisyonundan daha önemlidir.
Her iki kanat da çok yakın, ancak piyasanın gerçekten önemsediği şey politikanın değişip değişemeyeceği
Seçimin kendisinden bakıldığında, 2026'da gerçekten büyük bir Kongre yeniden yapılanma alanı mevcut.
J.P. Morgan'ın istatistiklerine göre, 18 Eylül itibarıyla Senato 53 Cumhuriyetçi senatör, 45 Demokrat senatör ve Demokrat grup ile birlikte oy veren iki bağımsız senatörden oluşuyor; Demokratların kontrolü ele geçirmesi için net 4 koltuk kazanması gerekiyor; Temsilciler Meclisi'ndeki çoğunluk avantajı da aynı derecede dar.
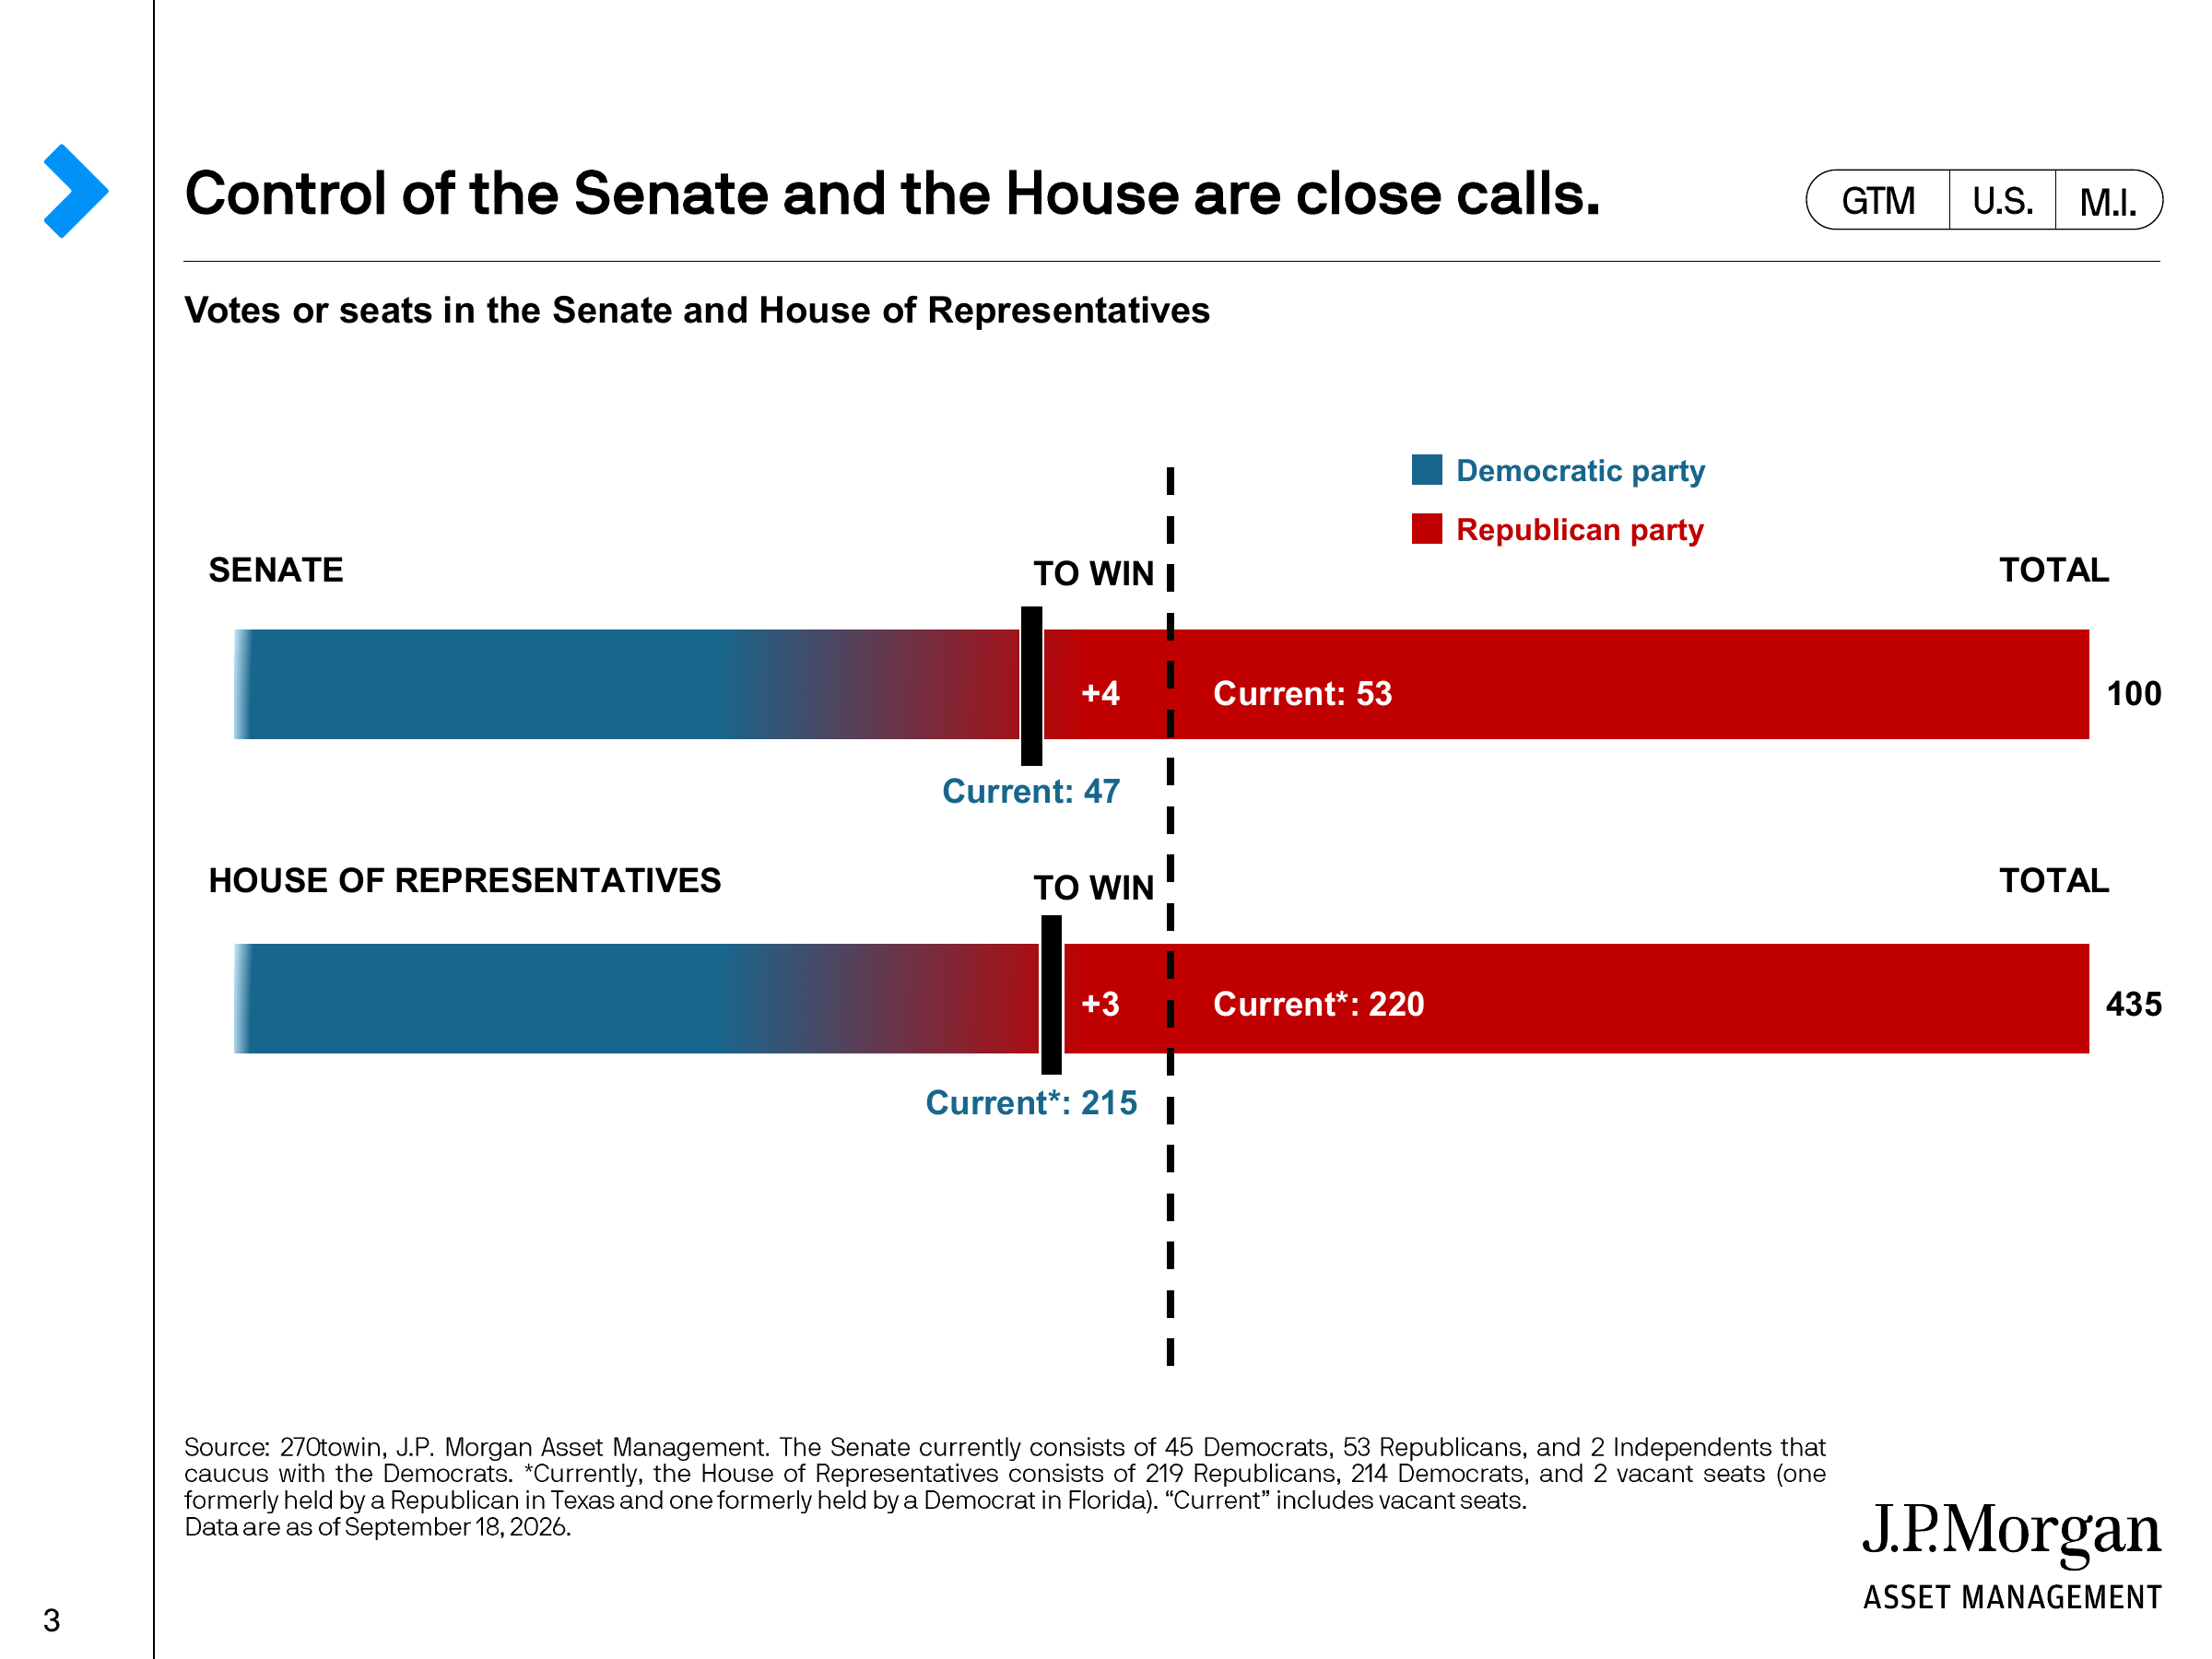
Ancak bu rapor "Kongre'nin el değiştirmesi"ni doğrudan "piyasa mantığının tersine dönmesi" ile eşitlemiyor. Bunun yerine, Kongre haritası değiştikten sonra hangi politikaların kısıtlanacağına, hangi politikaların hâlâ ilerletilebileceğine odaklanıyor.
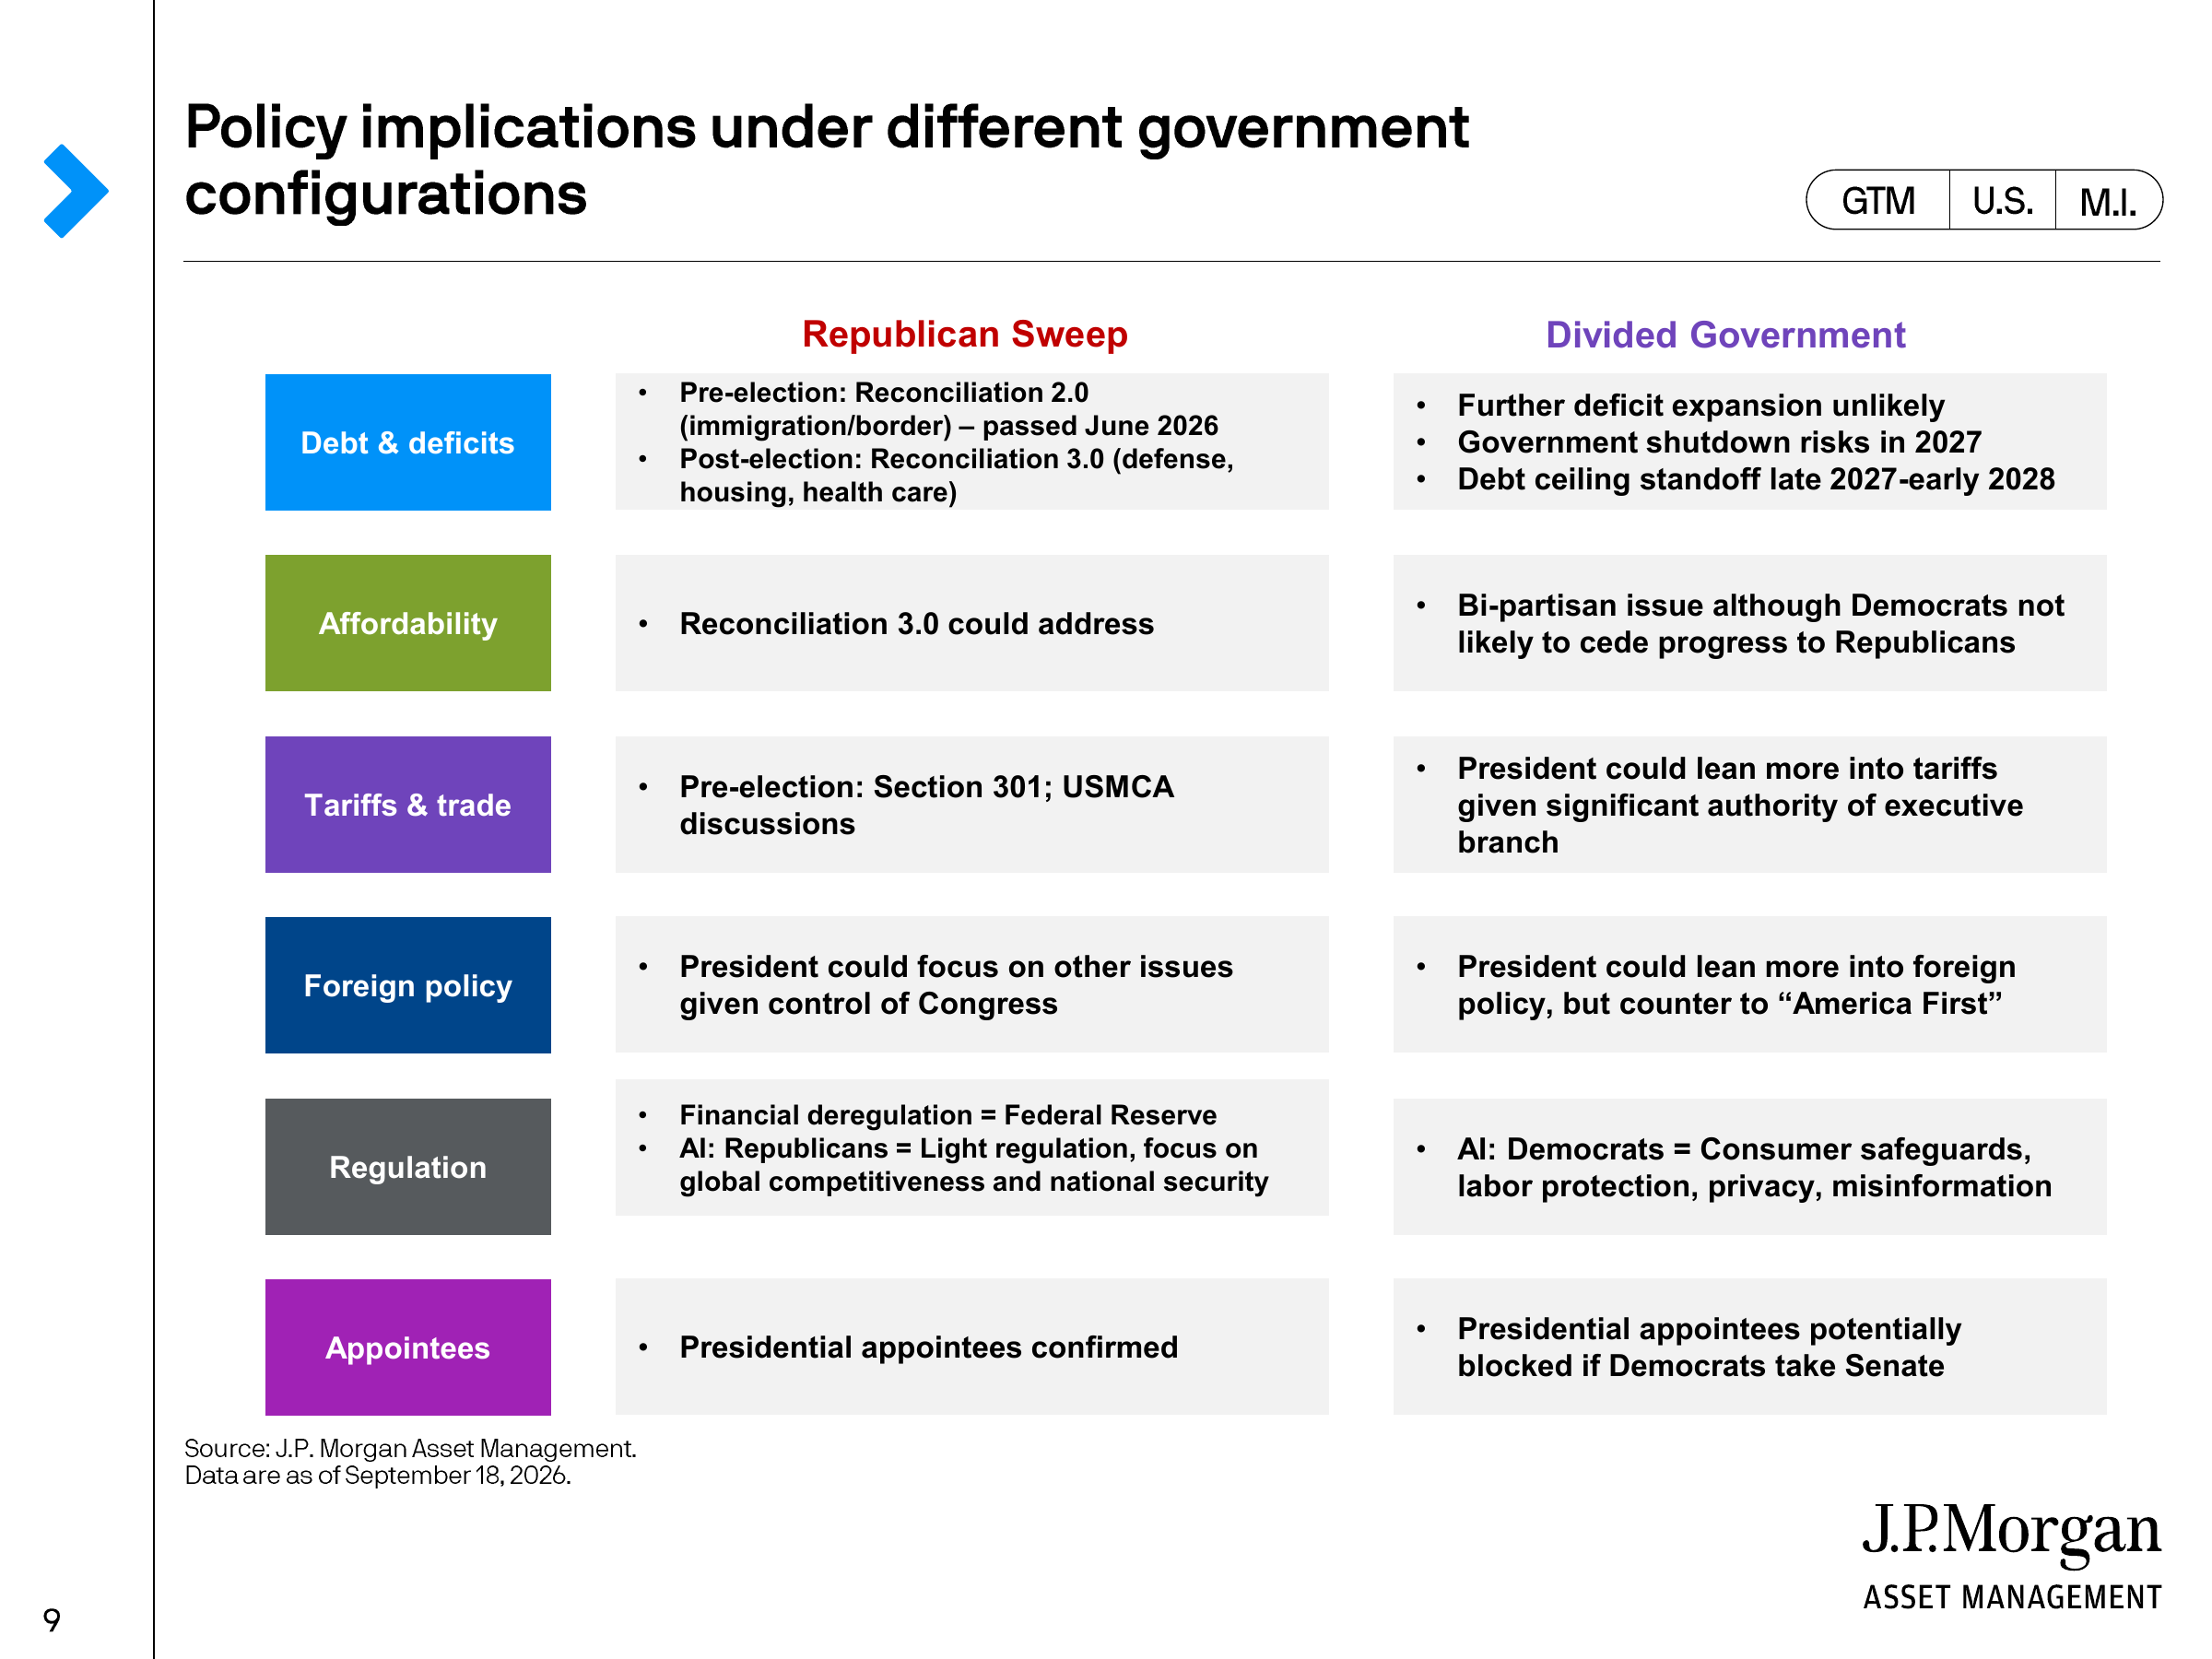
Maliye örneğinde, J.P. Morgan bölünmüş bir hükümet ortaya çıkarsa, bütçe açığını daha da genişletme alanının daha fazla kısıtlanabileceğini; aynı zamanda 2027'deki hükümet kapanması ve 2027 sonundan 2028 başına kadar süren borç tavanı müzakerelerinin yeniden piyasa risk noktaları haline gelebileceğini düşünüyor. Aksine, Cumhuriyetçiler Kongre'yi kontrol etmeye devam ederse, yeni bütçe uzlaşma yasası hâlâ savunma, konut ve sağlık gibi alanları kapsayabilir.
Bu da gösteriyor ki seçimlerin piyasa üzerindeki etkisi "hangi parti kazanır→hisse senedi yükselir veya düşer" şeklinde basit bir zincir değil, politika üzerinden açığa, büyümeye, enflasyona ve faiz oranlarına aktarılan bir süreçtir.
Maliye Kongre tarafından kısıtlanabilir, ancak tarifeler ve düzenleme tamamen Kongre'ye bağlı değil
Bu ayrım özellikle ticaret politikasında belirgindir.
J.P. Morgan, bölünmüş hükümet senaryosunda Başkan'ın hâlâ geniş yürütme yetkisine sahip olduğunu, dolayısıyla ticaret politikasının Kongre kontrolünün değişmesiyle mutlaka belirgin şekilde daralmayacağını belirtiyor. Raporda, yeni bir Section 301 tarifesi turu ve USMCA ile ilgili tartışmaların yeniden politika gündemine girdiği; 18 Eylül itibarıyla ABD tüketici malları ithalatında fiili ortalama tarife oranının yaklaşık %10,6 olduğu belirtiliyor.
Başka bir deyişle, Kongre'deki değişim mali mevzuatı belirgin şekilde etkileyebilir, ancak tarife politikasını aynı ölçüde sınırlamayabilir.
Düzenlemeler ise daha doğrudan politika farklılıkları gösterebilir. J.P. Morgan, AI başlığı altında Cumhuriyetçi politika yönelimini daha hafif düzenleme, küresel rekabet gücü ve ulusal güvenlik vurgusu olarak özetlerken; Demokratlarla ilgili politikalar ise daha çok tüketici koruması, işçi hakları, gizlilik ve yanlış bilgi yönetimini vurgulamaktadır. Vurgulanması gereken nokta, burada tanımlananın J.P. Morgan'ın iki hükümet yapılandırması altındaki politika yönelimlerine ilişkin genellemesi olduğu ve belirli düzenlemelerin kesinlikle bu çerçevede hayata geçeceği anlamına gelmediğidir.
Dolayısıyla, varlık fiyatlandırması açısından gerçekten önemli olan siyasi etiketin kendisi değil, bu politika farklılıklarının sonuçta şirket maliyetlerini, yatırım planlarını, kâr marjlarını ve makro enflasyonu değiştirmeye yetip yetmeyeceğidir.
Ara seçim yılları gerçekten daha zayıf, ancak "seçimler düşüşe neden olur" geçerli değil
Tarihsel veriler kolayca bir izlenim yaratabilir: Ara seçimler ABD hisse senetleri için olumsuzdur.
J.P. Morgan istatistiklerine göre, 1937'den bu yana S&P 500'ün ara seçim yıllarındaki ortalama toplam getirisi %9,2 olup, ara seçim olmayan yıllardaki %13,3'ün altındadır; ara seçim yıllarındaki ortalama gerçekleşen volatilite de daha yüksektir.
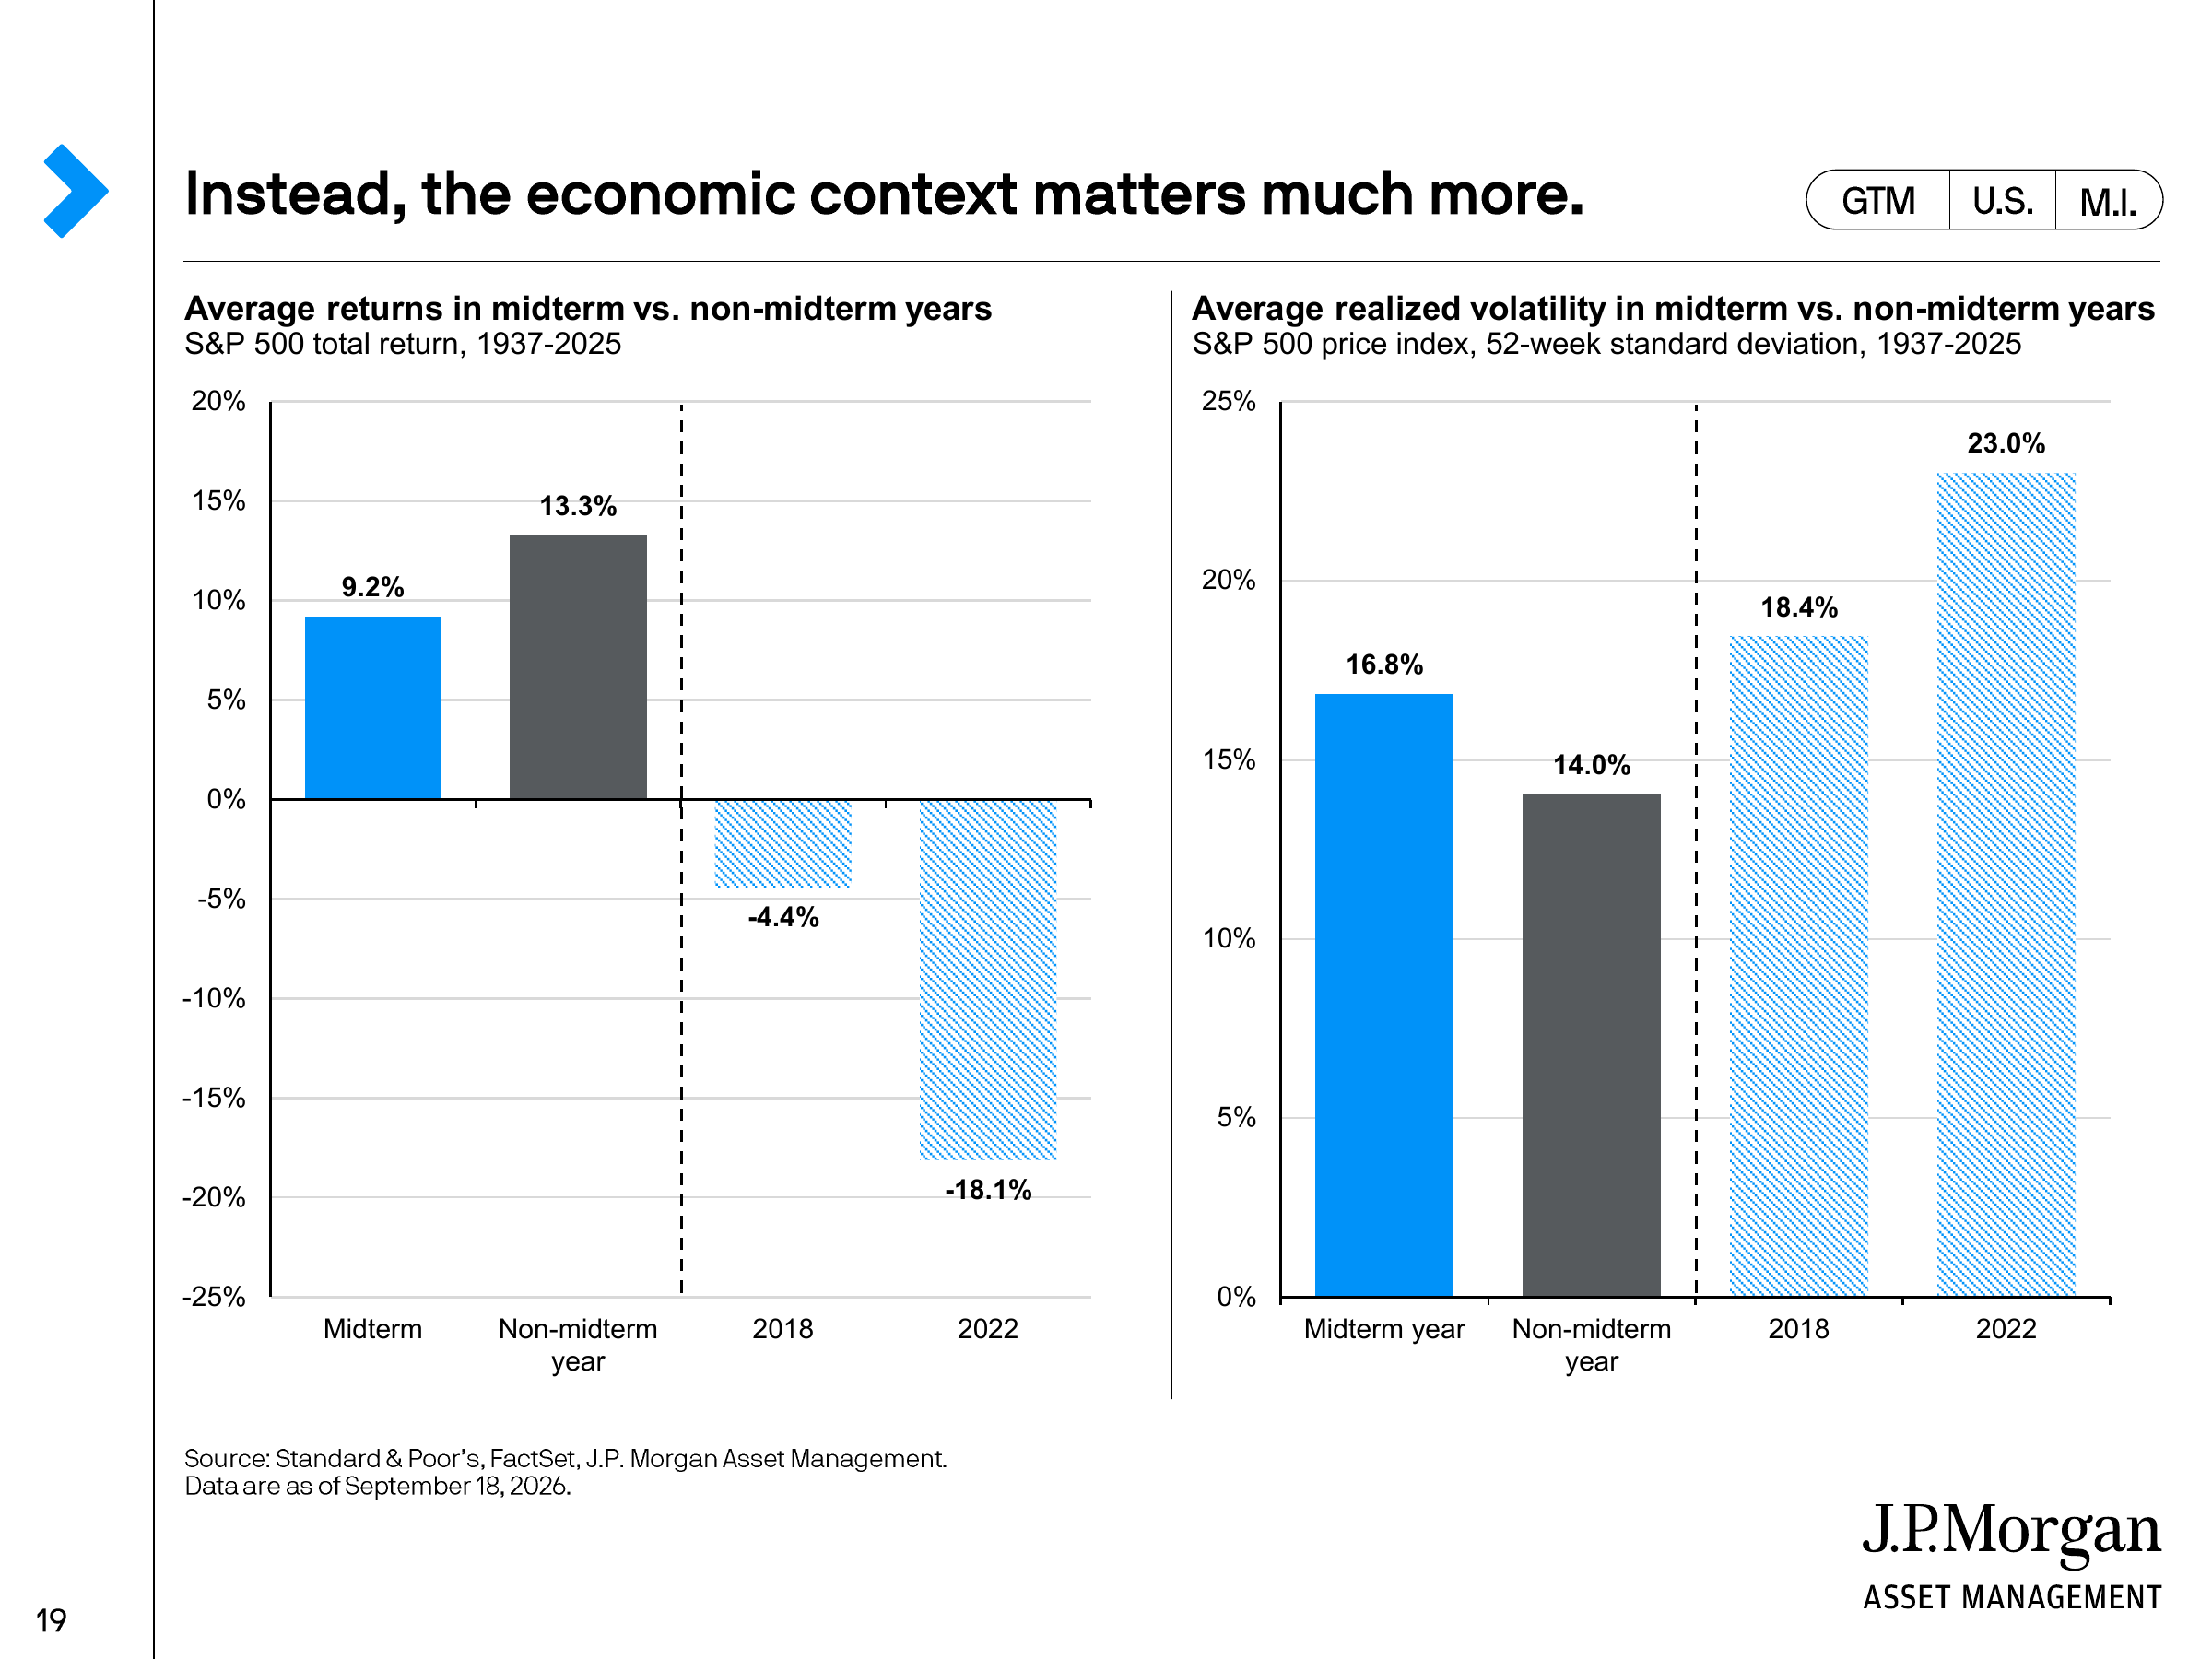
Ancak ortalamalar kilit bir sorunu gizlemektedir: Ara seçim yıllarında genellikle aynı anda daha önemli başka makroekonomik olaylar da meydana gelir.
2018'de S&P 500'ün yıllık toplam getirisi yaklaşık -%4,4, 2022'de ise yaklaşık -%18,1 oldu. Her iki yıl da ara seçim yıllarıydı, ancak J.P. Morgan piyasa baskısını esas olarak o dönemdeki Fed parasal sıkılaştırmasıyla ilişkilendirdi. 2002 de benzer şekilde düşük performans gösteren bir ara seçim yılıydı ve o sırada piyasa hâlâ dot-com balonunun patlamasını sindiriyordu.
Dolayısıyla, bu yılları basitçe "ara seçimler olduğu için borsa kötü performans gösterdi" şeklinde özetlemek, aslında korelasyon ile nedenselliği karıştırmaktır.
Bu da J.P. Morgan'ın tüm raporunda defalarca vurguladığı bir noktadır: Tarihsel piyasa getirilerini anlamlandırırken ekonomik ortam genellikle siyasi ortamdan daha açıklayıcıdır.
Gerçekten belirgin olan mevsimsellik, ilk üç çeyrekte zayıflık ve dördüncü çeyrekte toparlanmadır
Eğer tarihten ara seçim yıllarının ortak özelliklerini bulmak gerekirse, daha net bir örüntü aslında yıl içi ritimde ortaya çıkmaktadır.
J.P. Morgan'ın 1982-2022 ara seçim döngülerine ilişkin istatistikleri, S&P 500'ün ara seçim yıllarının birinci, ikinci ve üçüncü çeyreklerindeki ortalama fiyat getirisinin sırasıyla yaklaşık -%0,5, -%0,6 ve -%0,1 olduğunu, dördüncü çeyrekte ise +%6,6'ya yükseldiğini göstermektedir. Seçim günü öncesi ve sonrasındaki 100 işlem gününe ilişkin istatistikler de tarihsel olarak piyasa iyileşmesinin genellikle oy verme işleminin bittiği gün başlamadığını, seçim gününden bir aydan kısa bir süre önce ortaya çıktığını göstermektedir.
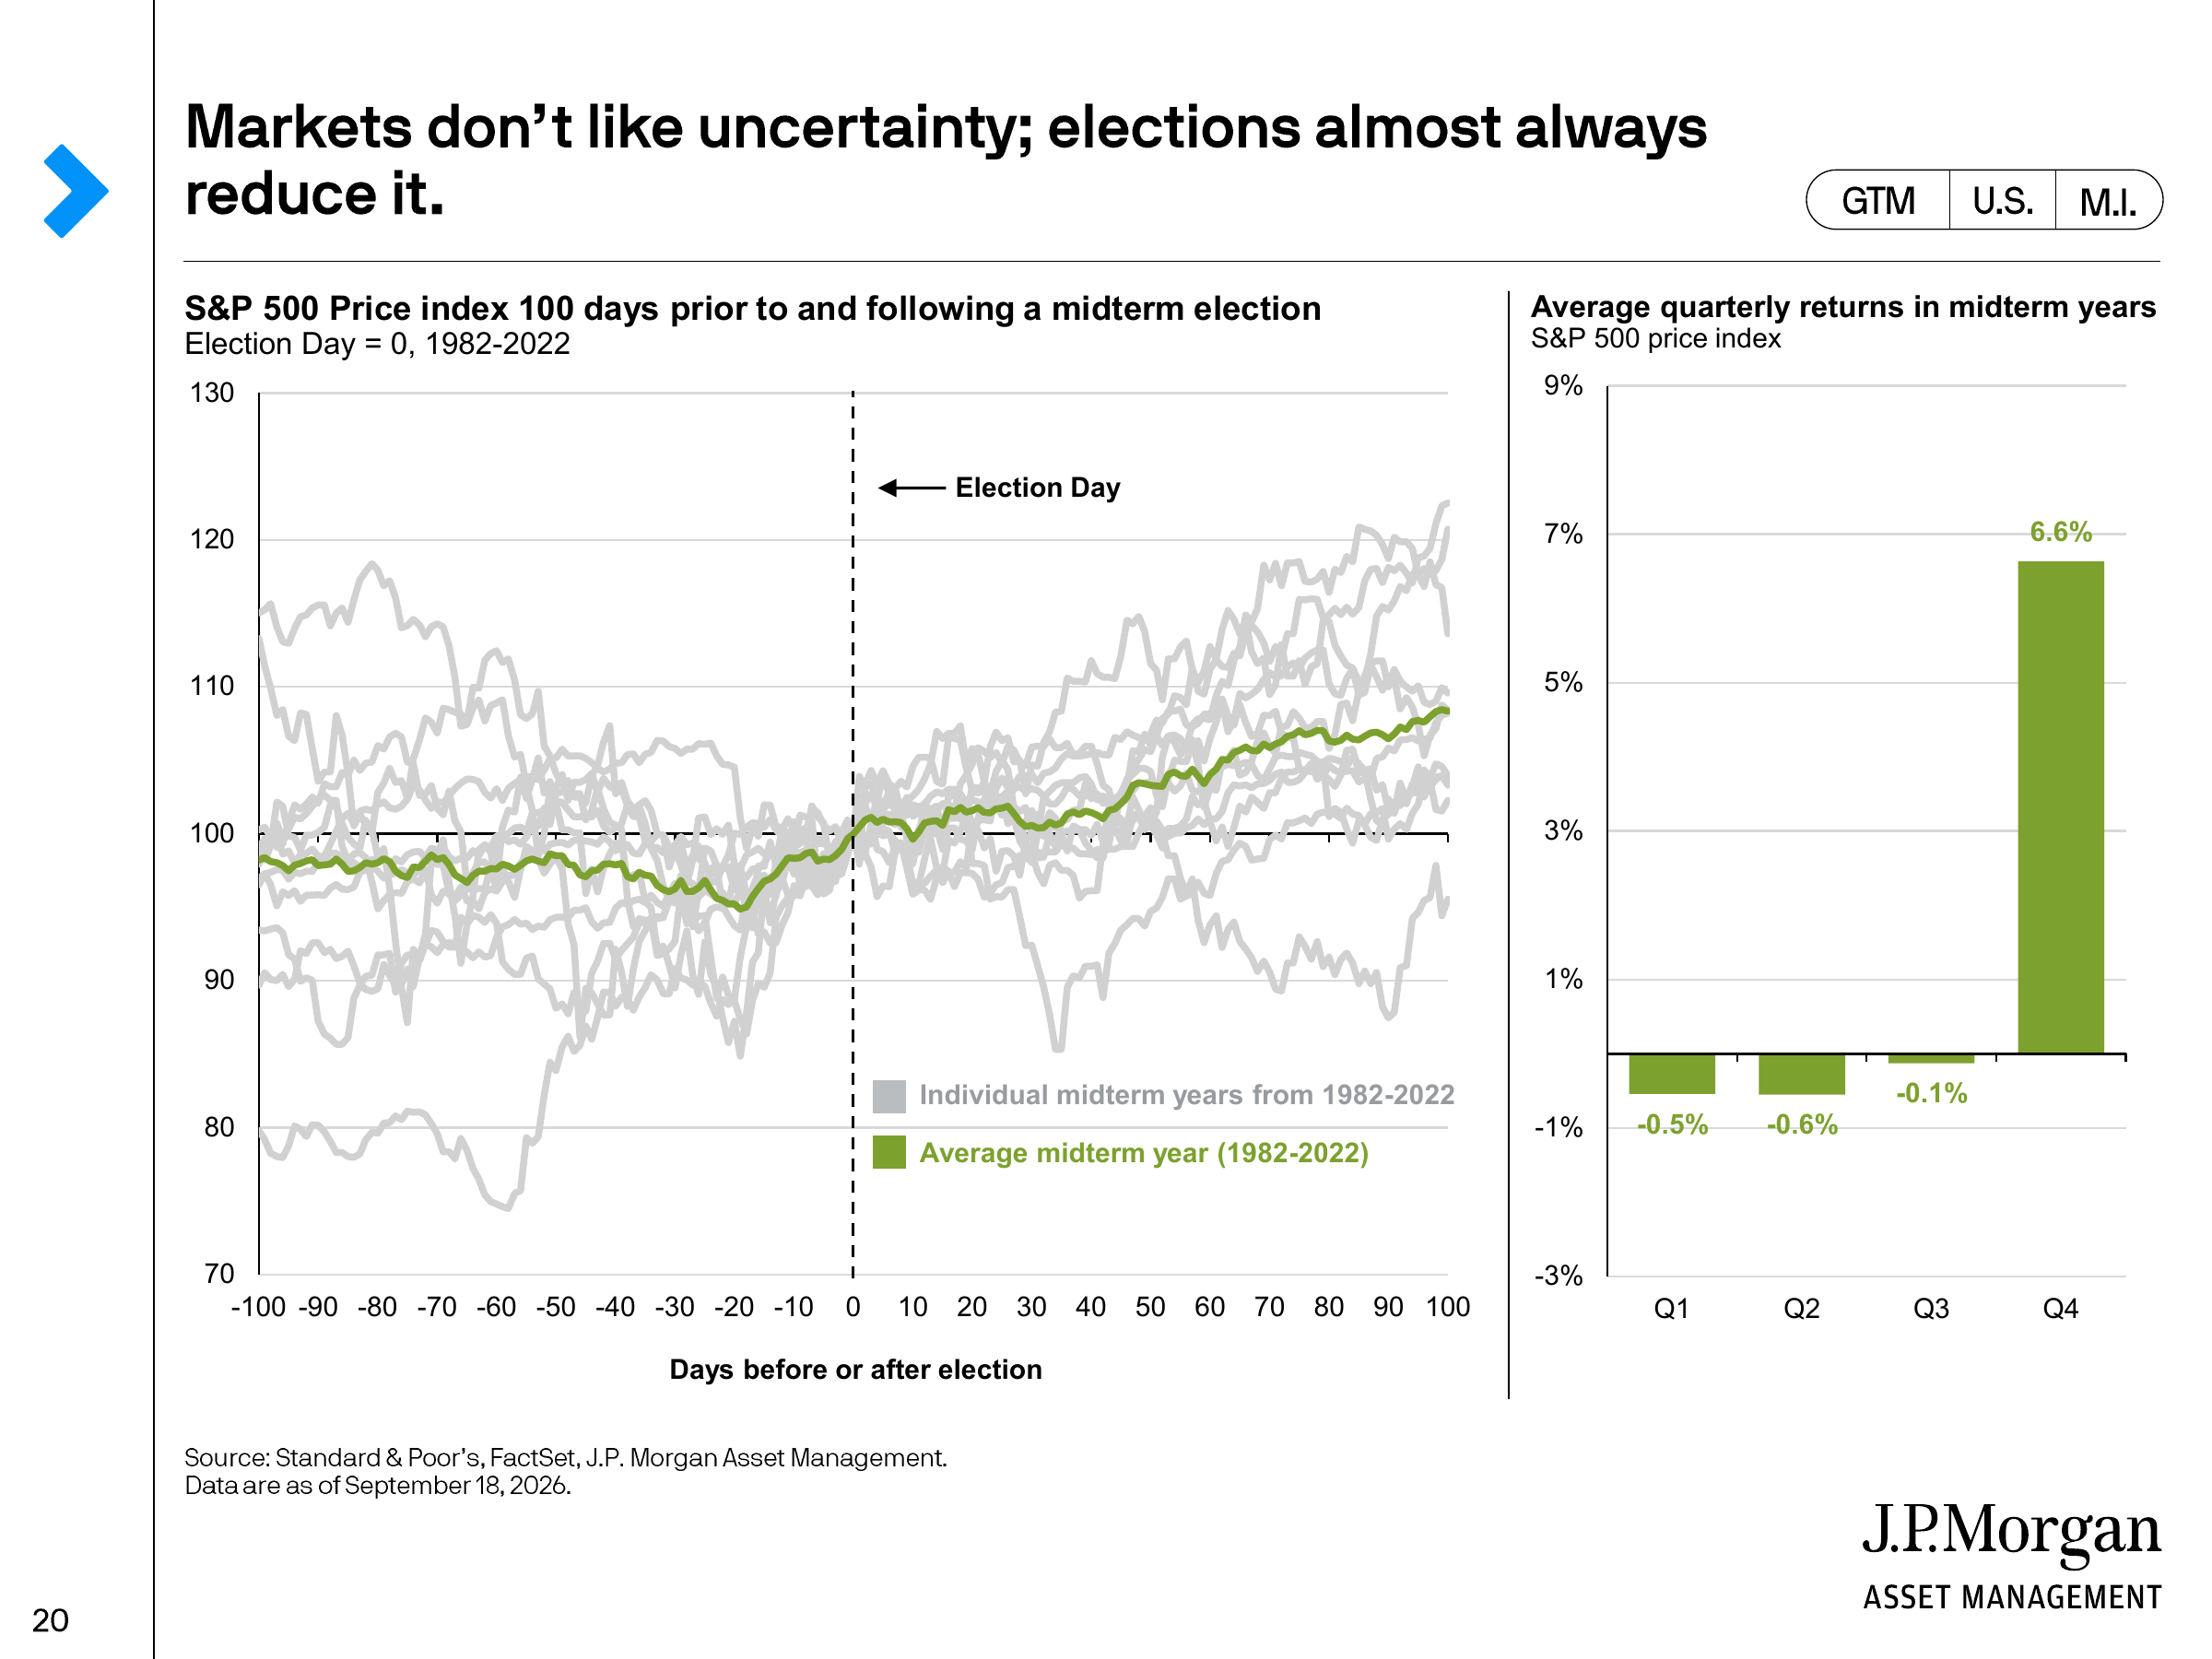
J.P. Morgan bu olguyu "belirsizliğin azalması" olarak açıkladı: Seçim öncesinde piyasanın aynı anda birden fazla politika senaryosunu fiyatlaması gerekiyordu; oy günü yaklaştıkça olası politika yolları giderek daraldı ve seçim belirsizliği kaynağı da buna bağlı olarak azaldı.
Ancak bu yine de yalnızca tarihsel bir istatistik olarak anlaşılmalı, doğrudan 2026 yılı piyasa tahminine dönüştürülmemelidir.
2002 açık bir karşı örnektir. O dönemde ara seçimler sona ermiş olsa bile teknoloji balonunun patlamasının getirdiği temel göstergelere ilişkin baskı, "siyasi belirsizliğin ortadan kalkması" faktörünü bastırmıştı. Yani seçimler siyasi bilinmezliği sona erdirebilir, ancak ekonomik döngünün kendisini sona erdiremez.
2026'da gerçekten takip edilmesi gereken şey enflasyon ve faiz oranlarıdır
Bu çerçeve bu yıl özellikle belirgindir.
Ağustos ayında ABD TÜFE'si yıllık bazda %3,4, çekirdek TÜFE ise yıllık %2,4 arttı; bunun içinde benzin fiyatları aylık bazda %3,9 artarak o ayki genel TÜFE artışının üçte birinden fazlasını oluşturdu. J.P. Morgan raporu bu nedenle enerji fiyatlarını, hane halkı satın alma gücünü ve enflasyonu yeniden mevcut makroekonomik ortamın önemli değişkenleri arasına aldı.
Ardından Fed, Eylül toplantısında faiz oranını 25 baz puan artırarak %3,75—%4,00 aralığına çıkardı. En son ekonomik tahminlerde FOMC, 2026 sonu federal fon faiz oranı için medyan tahminini %4,1 olarak açıklarken, yıl genelinde PCE enflasyonunu %3,7 ve çekirdek PCE'yi %3,4 olarak öngördü.
J.P. Morgan 18 Eylül tarihli verilerinde de piyasanın o dönemde yıl içinde yeniden faiz artırımı olasılığını fiyatlamaya başladığını belirtti.
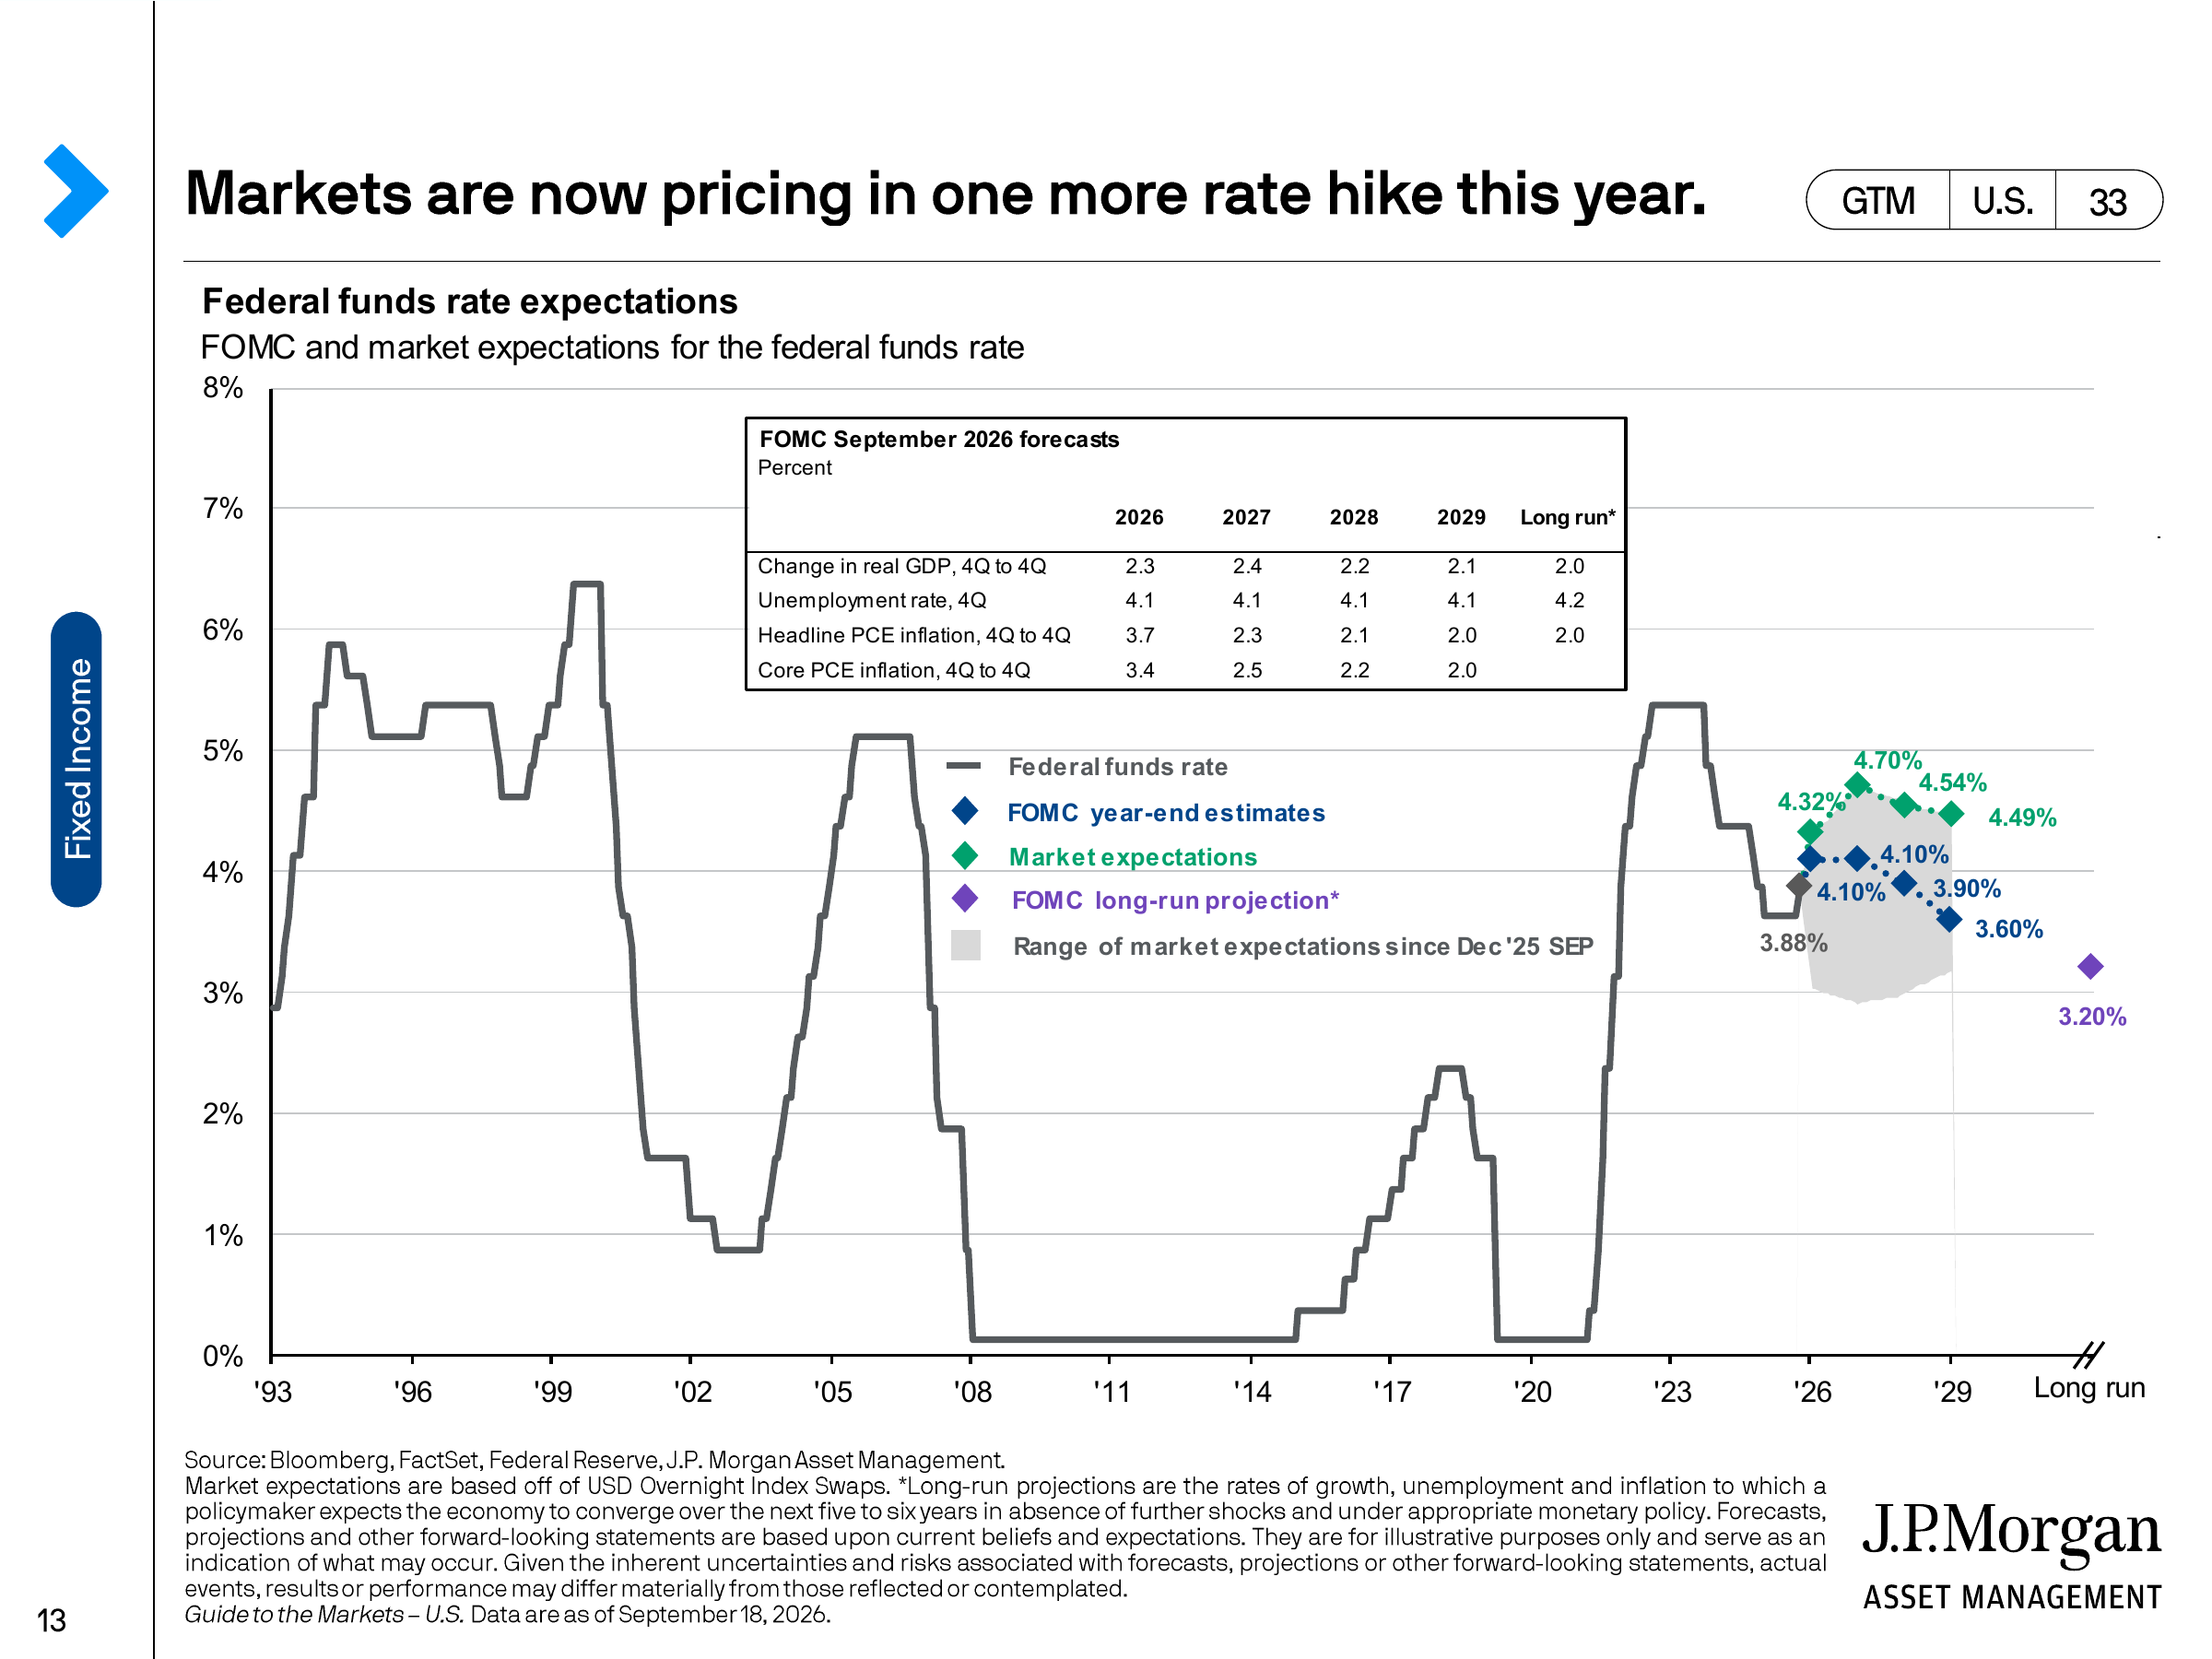
Bu durum, 2026 ara seçimlerinin içinde bulunduğu piyasa ortamını basit bir "seçim ticareti"nden açıkça farklı kılmaktadır: Bir yanda Kongre kontrolünün getirdiği maliye, ticaret ve düzenleme yolu değişiklikleri, diğer yanda ise hâlihazırda gerçekleşmiş enflasyon ve para politikasının yeniden fiyatlandırılması vardır.
İkincisi risksiz faiz oranını, değerleme iskonto oranını ve şirketlerin finansman maliyetini doğrudan değiştirebilir; bu nedenle geniş piyasa üzerindeki etki kanalı daha doğrudandır.
Belki de J.P. Morgan'ın bu 22 sayfalık raporunun korunmaya en değer sonucu budur: Ara seçimler ek oynaklık yaratabilir, ancak siyasetin kendisi bağımsız bir varlık fiyatlama çerçevesi değildir. Ancak seçim sonucu maliye, ticaret ve düzenlemeleri daha da değiştirip nihayetinde enflasyonu, faiz oranlarını, büyümeyi veya şirket kârlılığını etkilediğinde gerçek anlamda bir piyasa değişkeni haline gelir.
Dolayısıyla, bu mantığı doğrulamak için, tek bir ankete veya sandalye değişimine bakmaktan ziyade, enerji fiyatlarının ve enflasyonun düşüp düşemeyeceği, Fed'in faiz artırım patikasının yukarı yönlü revize edilmeye devam edip etmeyeceği, seçim sonrası mali alanın nasıl değişeceği ve tarife ile düzenleme politikalarının gerçekten şirket kâr beklentilerine girip girmediği daha fazla gözlemlenmeye değerdir.
[Orijinal bağlantı]
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







