Anthropic 895,4 milyar dolarlık hesaplama faturasını açıkladı, kurumlar değerlemeyi 1,6 trilyon doların altına indirdi

TL;DR
· Anthropic, 2 Kasım'da SEC'e S-1/A değişiklik taslağını sundu ve ilk kez üçüncü çeyrek gelirini 16,956 milyar dolar olarak açıkladı; bu, geçen yılın aynı dönemine göre yaklaşık 11 kat artış anlamına geliyor. Faaliyet sonucu ise ikinci çeyrekteki 974 milyon dolar kârdan 567 milyon dolar zarara döndü.
· Aynı belgede daha önce boş bırakılan hesaplama gücü ve altyapı satın alma taahhütleri yaklaşık 895,4 milyar dolar olarak dolduruldu; bunun 69,8 milyar doları 12 ay içinde vadesi gelecek şekilde planlandı. Bu nedenle halka arzın fon kullanım amacı büyümeden uzun vadeli maliyetleri karşılamaya dönüştü.
· İlgili varlıklar: ANT (halka açık değil), hesaplama gücü tedarikçileri Broadcom, Google, Amazon, Microsoft ve perakende tahsis kanalları Robinhood, Charles Schwab, SoFi.
2 Kasım'da Anthropic, SEC'e S-1/A değişiklik taslağını sundu ve 26 Ekim'deki ilk sürümde boş bırakılan iki sayıyı tamamladı: 30 Eylül itibarıyla üçüncü çeyrek geliri 16,956 milyar dolar ve hesaplama gücü ile altyapı satın alma taahhütleri toplamı yaklaşık 895,4 milyar dolar. Aynı çeyrek raporunda faaliyet sonucu, ikinci çeyrekteki 974 milyon dolar kârdan 567 milyon dolar zarara döndü. İhraç fiyatı ve ihraç edilecek pay sayısı hâlâ boş, kod ANT.
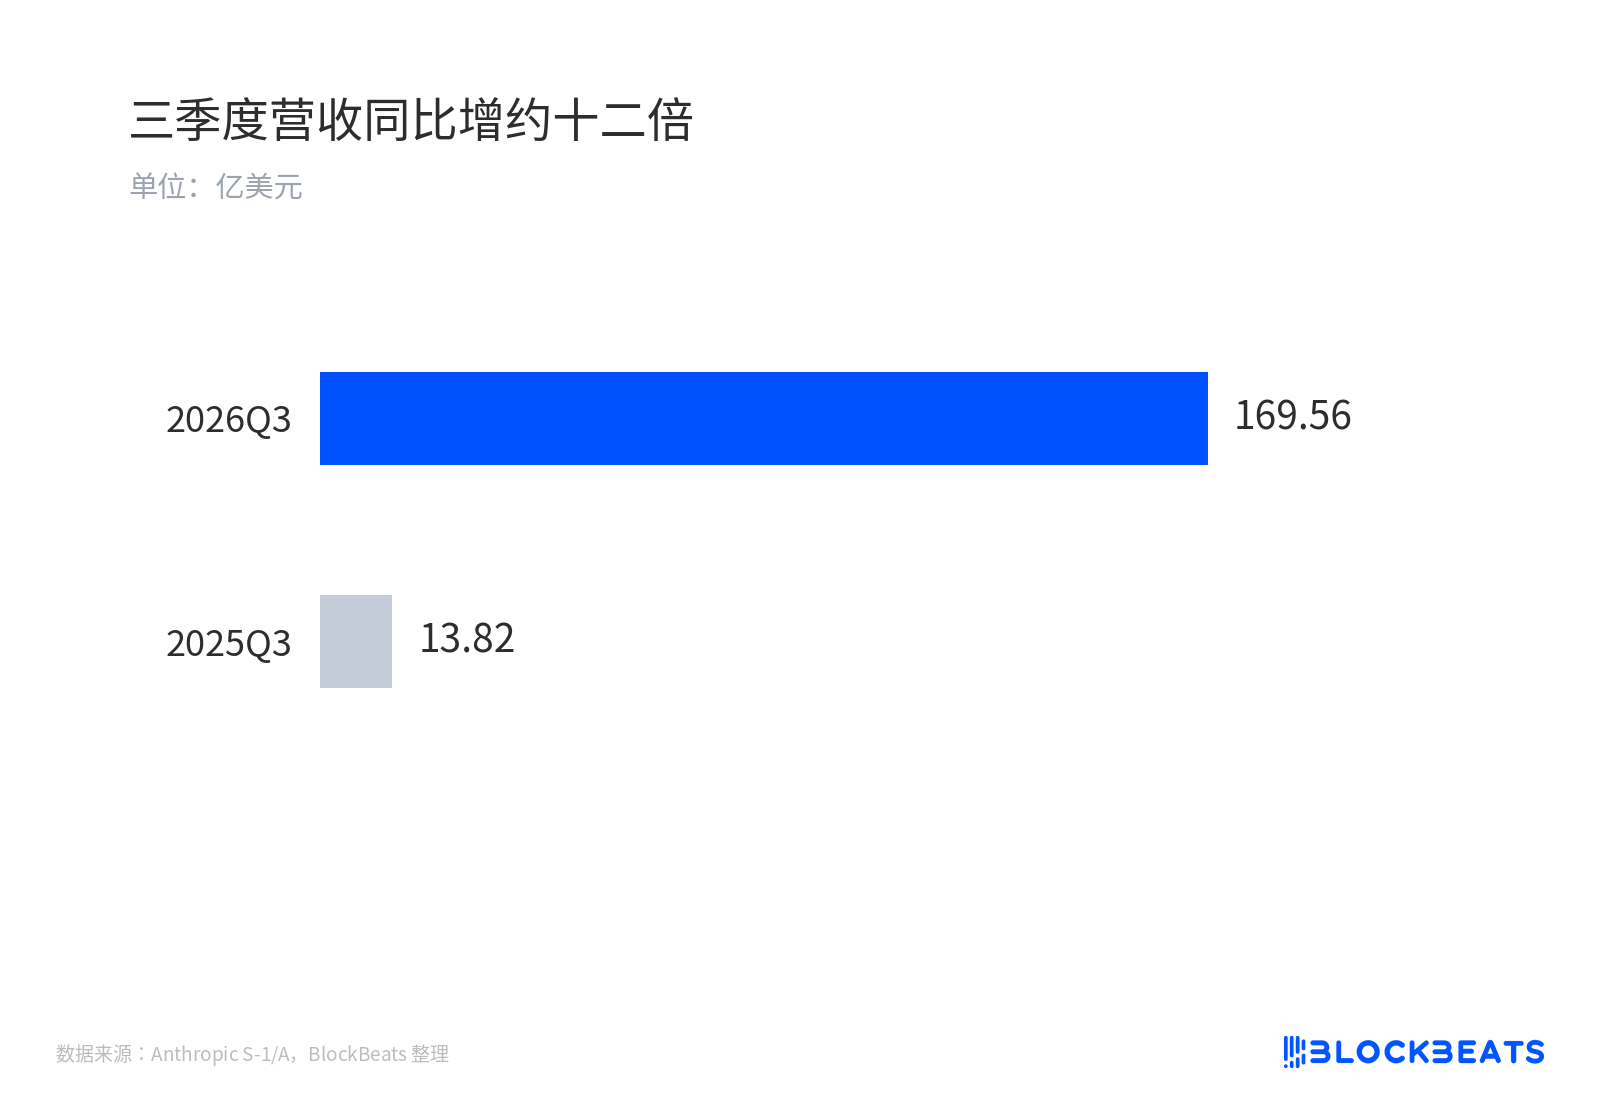
Üçüncü çeyrek geliri geçen yılın aynı dönemine göre yaklaşık on iki kat arttı
Hesaplama gücü kiralayan bir şirkette kâr, önce üretim kapasitesine takılıyor
Anthropic veri merkezi kurmuyor; modeller başkalarının kurduğu sunucu salonlarında çalışıyor ve hesaplama gücü sözleşmeyle satın alınıyor. Bu durum, şirketin kâr tablosunu üretim kapasitesinin ritmine karşı son derece hassas hale getiriyor; sunucu kabinlerinin teslim zamanındaki gecikmeler doğrudan brüt kâr marjına yansıyor.
Üçüncü çeyrekte hesaplama gücü ve altyapı giderleri 9,863 milyar dolar olup gelirin %58'ini oluşturdu; bu oran ikinci çeyrekte %48 idi. Yönetimin açıklamasına göre uzun vadeli sözleşmeler genellikle üretim kapasitesini 12 ila 18 ay önceden kilitliyor; talep daha hızlı arttığı için yalnızca spot alım yapılabiliyor. Yaklaşık 5 milyar dolarlık kısa vadeli yüksek fiyatlı hesaplama gücü ve yaklaşık 2 milyar dolarlık bağış eşleştirme programına ilişkin nakit dışı giderler, faaliyet kârını negatife çevirdi.
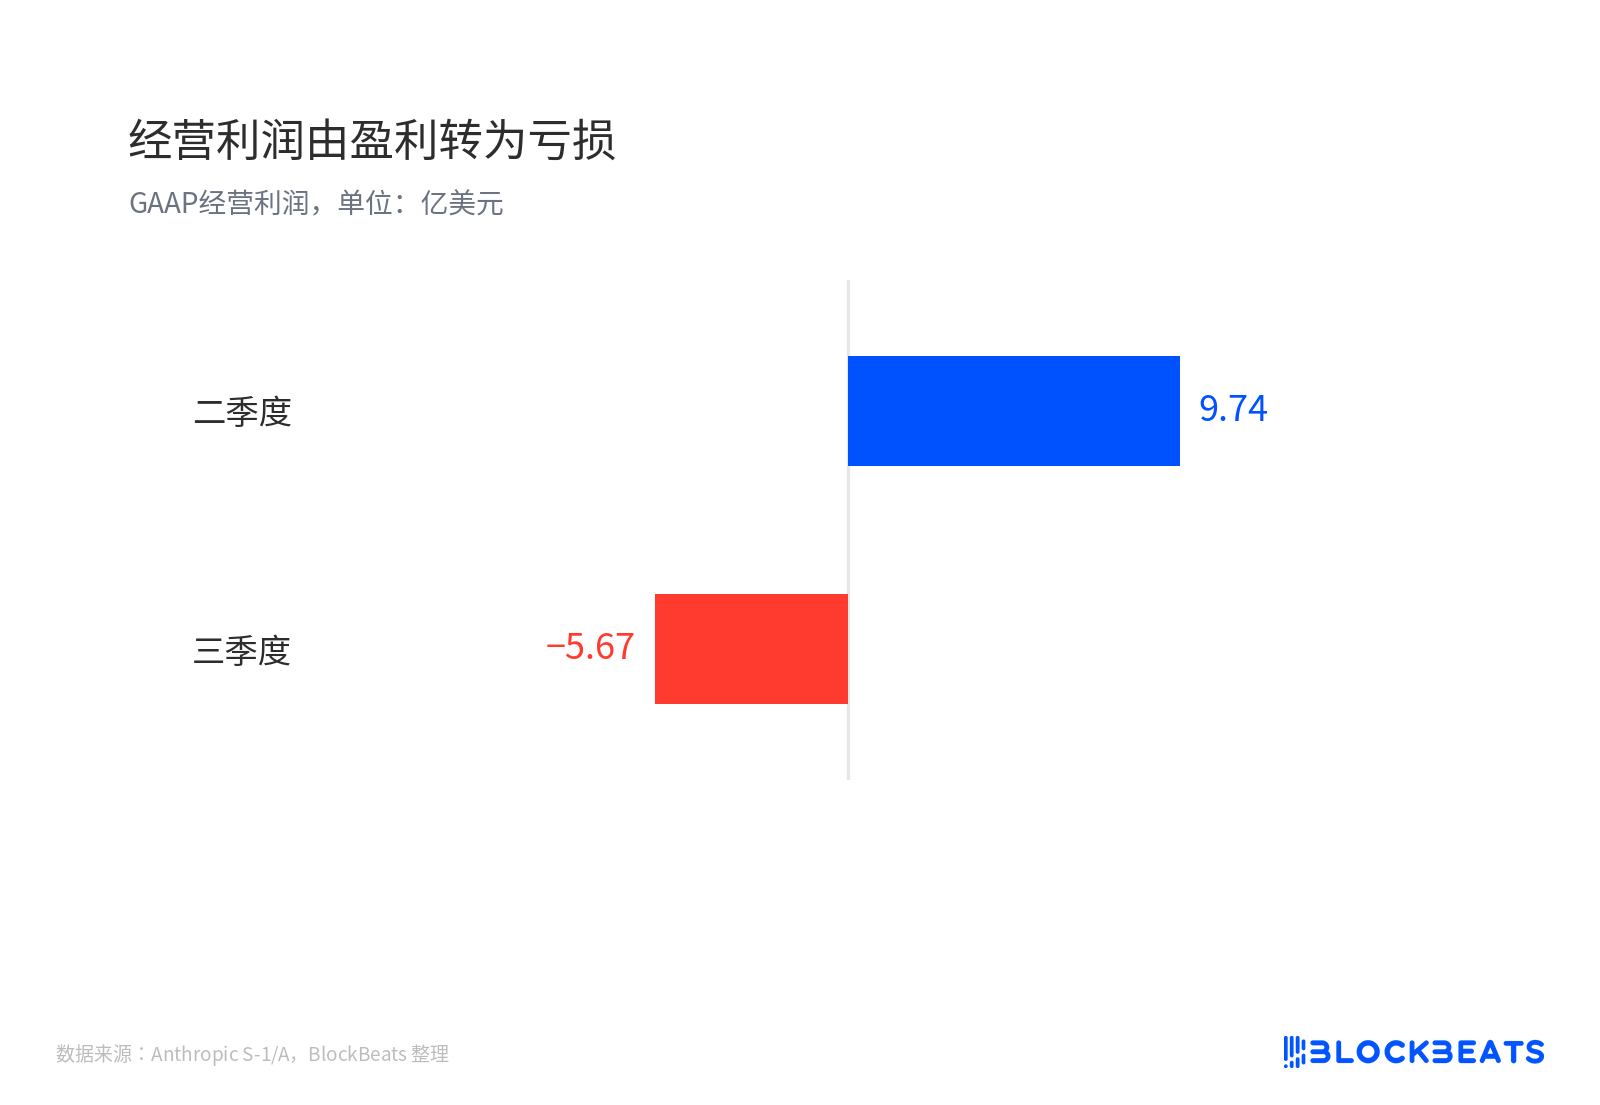
Faaliyet kârı kârdan zarara döndü
ABD muhasebe standartlarına (GAAP) göre hesaplandığında bir de diğer yüzü var. Düzeltilmiş faaliyet kârı 2,5 milyar dolar ve kâr marjı %15; bu oran ikinci çeyrekte %19 idi. GAAP zararı ile düzeltilmiş kâr arasında yaklaşık 3,067 milyar dolarlık fark bulunuyor; şirket bunun yalnızca yaklaşık 2 milyar dolarını açıkladı, kalan kısmı kalem kalem kamuya açıklamadı.
232,91 milyar dolarlık defter net zararının yanlış okunması daha kolaydır. Bunun 219,36 milyarı dönüştürülebilir tahviller, türev yükümlülükler ve SAFE (Gelecekteki Hisse Senedi Basit Anlaşması) sözleşmelerinin gerçeğe uygun değer yeniden değerlemesinden kaynaklanıyor; şirket değerlemesi arttıkça bu dönüştürülebilir enstrümanlar daha pahalı işaretleniyor ve zarar büyüyor, ancak nakit azalmıyor. Net zararı nakit yakma hızı olarak okumak, tam tersi bir sonuca götürür.
895,4 milyar dolar IPO'yu bir finansman düzenlemesine dönüştürüyor
Taahhüt tablosu bu düzeltilmiş taslağın yeni bilgisidir. İlk sürümde toplam tutar boş bırakılmıştı, şimdi netleştirildi: yaklaşık 895,4 milyar dolar ve neredeyse tamamı hesaplama gücü ve altyapı. Yaklaşık 447,5 milyar doların 2030 sonuna kadar gerçekleşmesi bekleniyor, 69,8 milyar dolar takip eden 12 ay içinde vadesi doluyor, geri kalanı büyük ölçüde 2031 ile 2045 arasına düşüyor.
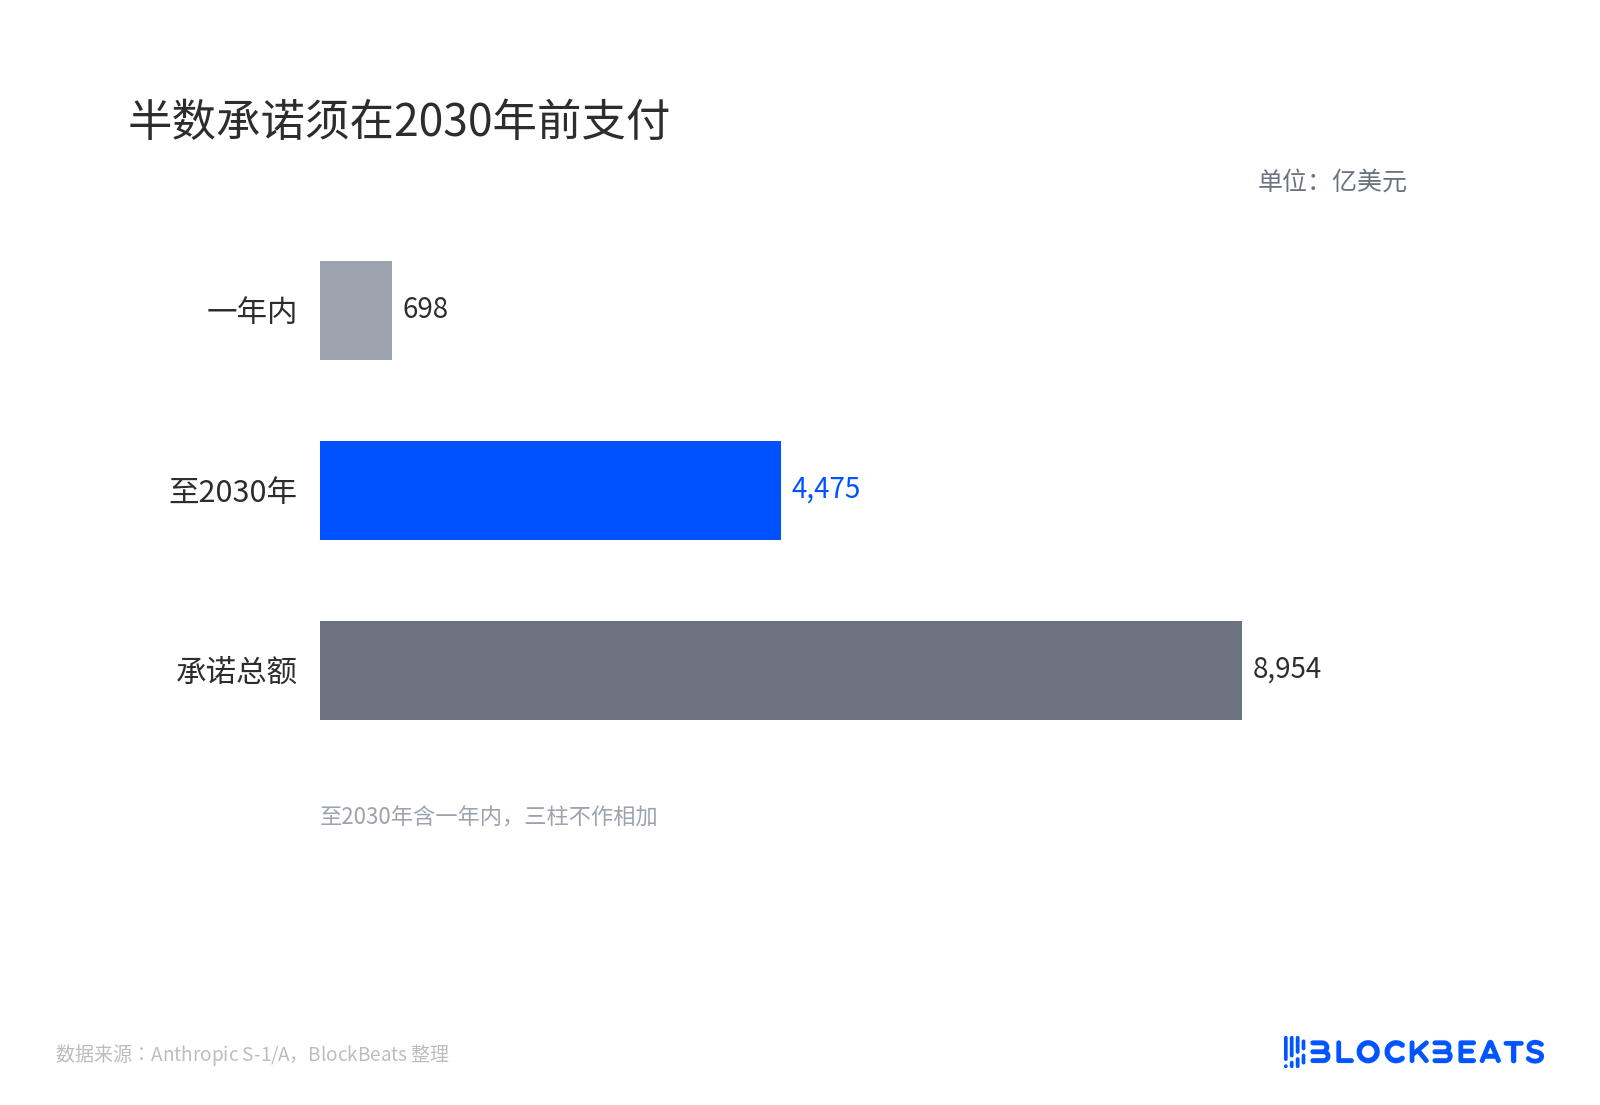
Taahhütlerin yarısı 2030'dan önce ödenmeli
Bunun yaklaşık 213,8 milyar doları fesih hakkı veya ön koşul içeriyor, ayrıca toplam tutara dahil edilmeyen 150 ila 175 milyar dolarlık sabit tutarsız bir hesaplama gücü düzenlemesi var. Bu kapasitenin çoğu henüz teslim edilmedi ve büyük kısmı bilançoda değil. Sözde take-or-pay (al-veya-öde), kabin gelmiş olsun ya da olmasın, kullanılsın ya da kullanılmasın, asgari tüketim ödenmeli anlamına gelir.
Likiditeyle karşılaştırıldığında, 30 Eylül itibarıyla nakit 95,6 milyar dolar, kısa vadeli yatırımlar 36,3 milyar dolar, kullanılmamış kredi yaklaşık 14,8 milyar dolar ve ilk dokuz ayda faaliyet nakit akışı 6,569 milyar dolar. 12 ay içinde vadesi dolan 69,8 milyar dolar karşılanabiliyor, "şu anda ödeyemiyor" geçerli değil; baskı 2030'dan önceki 447,5 milyar dolara düşüyor.
Cestrian Capital'ten Alex King bir hesap yaptı: mevcut net döner kaynaklara göre 2030'a kadar yaklaşık 310,3 milyar dolarlık bir açık var, iş ortağı finansmanı dahil edildiğinde bile yaklaşık 228,3 milyar dolar kalıyor ve baskı noktası kabaca Eylül 2027 sonrasına denk geliyor. Bu hesaplama taahhütlerin tamamen ödendiğini ve faaliyet nakit akışının hesaba katılmadığını varsayıyor, muhafazakâr; ancak sonucun yönü geçerli. IPO yalnızca değerlemeye fiyat biçmiyor, aynı zamanda gelecekteki hesaplama gücü faturasına bir hisse senedi finansman kanalı açıyor.
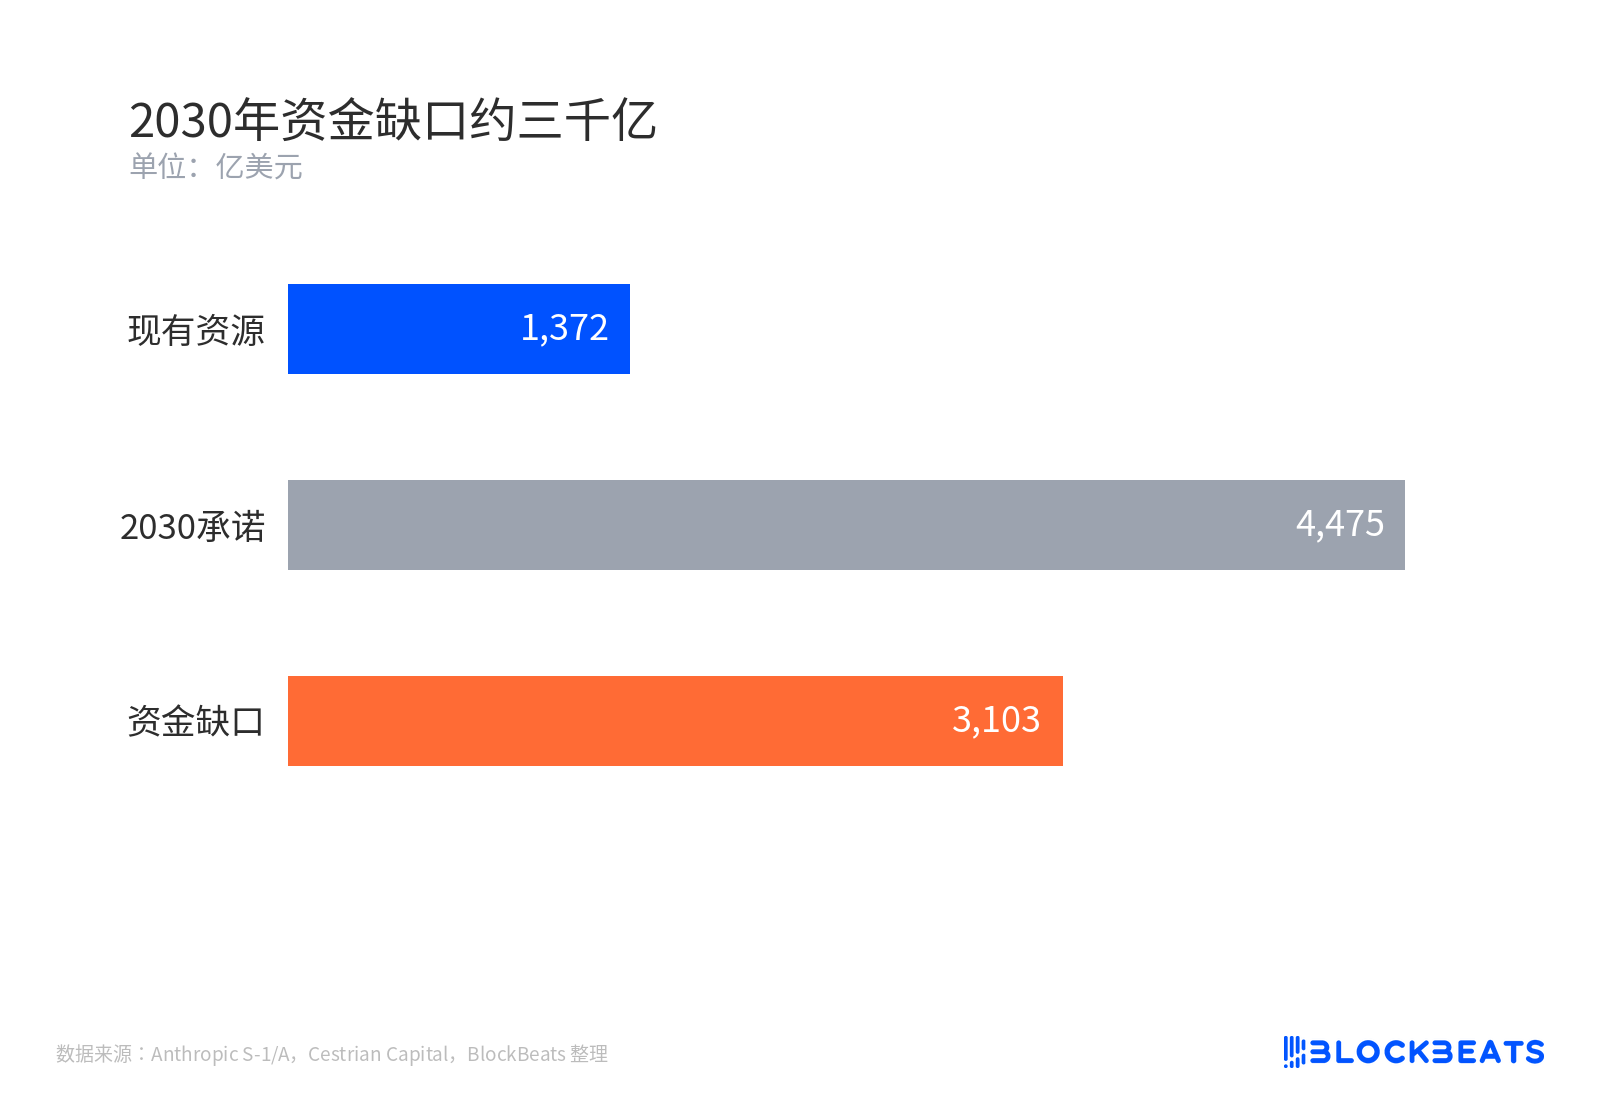
2030'da fon açığı yaklaşık üç yüz milyar
Tedarikçi tarafındaki sipariş görünürlüğü ayrıca değerlendirilebilir: Broadcom ile ilgili ekipman kiralaması yaklaşık 161,2 milyar dolar, Google en az yaklaşık 121,3 milyar dolar, Amazon en az 110 milyar dolar, Microsoft en az 44,9 milyar dolar. Bu kalemler 895,4 milyar dolarlık toplamla aynı ölçütte değildir ve toplanamaz.
Yönetim, Damodaran ve Cestrian'ın üç farklı okuması
Yönetim bunu, talebin taahhüt edilmiş kapasiteyi aşmasından kaynaklanan tek seferlik bir uyumsuzluk olarak okuyor; büyüme hâlâ güçlü. Çeyreklik gelir çeyreklik bazda 5,4 milyar dolar arttı, yıllık 100 bin doların üzerinde ödeme yapan müşteri sayısı 11.900'ü aştı, net gelir tutundurma oranı yaklaşık %900.
New York Üniversitesi'nden Aswath Damodaran diğer uçta duruyor. Onun modeline göre, 1,475 trilyon dolarlık öz sermaye değerini desteklemek için şirketin 2036'da yaklaşık 1 trilyon dolar gelir, %27,5 faaliyet kâr marjı ve %9,74 sermaye maliyetine ulaşması gerekiyor. Fiyatlama bu sayının belirgin şekilde üzerindeyse, onun tercihi kenarda durmak. Kurucunun Class F hisseleri aracılığıyla toplam %50,1 oy hakkına sahip olduğu yönetişim düzenlemesini de kamuya açık şekilde eleştiriyor.
Cestrian ise ortadaki tabloda takılıyor: taahhüt uygulanabilir, gelir değil.
Üç okuma birbirini dışlamıyor. Güçlü talep, kilitlenmiş maliyetler ve gerçek finansman ihtiyacı aynı anda geçerli olabilir; anlaşmazlık yalnızca piyasanın hangi kaleme indirim uygulaması gerektiğinde.
İhraç fiyatı, feshedilebilir paylar ve kısa vadeli prim yeniden değerlemenin boyutunu belirliyor
İhraç fiyatı henüz belirlenmedi; kurumların tartıştığı aralık yaklaşık 1,4 ila 1,6 trilyon dolar, bu da üçüncü çeyrek yıllıklandırılmış gelirinin 22 ila 24 katına karşılık geliyor. Bu çarpan, piyasanın hâlâ ona büyüme hissesi olarak fiyat verdiğini, maliyet kısıtının fiyata yansımadığını gösteriyor. Fiyatlama aralığın üst sınırına oturursa, 895,4 milyar dolarlık taahhüdü kesinleşmiş gelir gibi iskonto etmek anlamına gelir.
895,4 milyar doların ne kadarının katı bir yükümlülük olduğunu belirleyen şey, o 213,8 milyar dolarlık feshedilebilir paylar. İade edilebilen kısım ne kadar büyükse, basınç göstergesi o kadar geriye kayar; aksi halde 447,5 milyar dolar kaçınılmaz bir nakit çıkışıdır.
Kısa vadeli prim bir diğer vana. Dördüncü çeyrekte bir kez daha 5 milyar dolar mertebesinde yüksek fiyatlı spot kapasite ortaya çıkarsa, %15'lik düzeltilmiş kâr marjı korunamaz ve "tek seferlik" söylemi geçerliliğini yitirir. Çeyreklik büyüme hızı ikinci çeyrekteki %144'ten %47'ye geriledi; bunun yüksek baz etkisi mi yoksa talep dönüm noktası mı olduğu bir çeyrekte anlaşılamaz.
Risk faktörlerinde yazılı bir değişken daha var. Düzeltilmiş taslak, Responsible Scaling Policy (Sorumlu Ölçeklendirme Politikası) ifadesini ekliyor; şirket, iç tahminlerine göre gelecekteki modellerin politikanın "AI kaynaklı belirgin hızlanan ilerleme" eşiğine kısa sürede ulaşabileceğini ve bunun daha kapsamlı bir güvenlik incelemesini tetikleyebileceğini belirtiyor; mevcut modellerin henüz çizgiyi aştığı tespit edilmedi. Bu standart bir ileriye dönük sorumluluk reddi ifadesi, ancak tetiklendiğinde etkilediği şey model yayın takvimi ve bu gelir eğrisi takvime son derece duyarlı.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler