30 yıldır para kaybetmeyen Druckenmiller de işin içine girdi, TradeXYZ'in kaynakları ne kadar sağlam?
Stanley Druckenmiller'in Wall Street'teki konumu, yaklaşık otuz yıl boyunca süren bir performans geçmişinden geliyor.
Yönettiği Duquesne Capital, 1981'den 2010'a kadar yıllık ortalama yaklaşık %30 getiri sağladı ve hiçbir yıl zarar etmedi.
Başlangıcı pek de göz alıcı değildi. Üniversitede İngilizce ve ekonomi okudu, ardından Michigan Üniversitesi'nde ekonomi doktora programına girdi ve yarıda bıraktı. Pittsburgh Ulusal Bankası'na girdikten sonra bankanın eğitim programından yatırım işine geçti. 1981'de Duquesne Capital'i kurduğunda yalnızca iki müşterisi vardı ve yönettiği fon 800 bin dolardı. 2010'da dış fon işini sonlandırdığında büyüklük 12 milyar doları aşmıştı. Sonraki değerlendirmelerinde, performansı sürdürmenin ve büyük ölçekli fon yönetiminin getirdiği baskının bu kararı almasına yol açtığını açıkladı. Sonrasında kendi sermayesini aile ofisi aracılığıyla yönetmeye devam etti.
Halkın daha yakından tanıdığı kimliği ise Soros'un Quantum Fund'ındaki kilit trader olmasıydı.
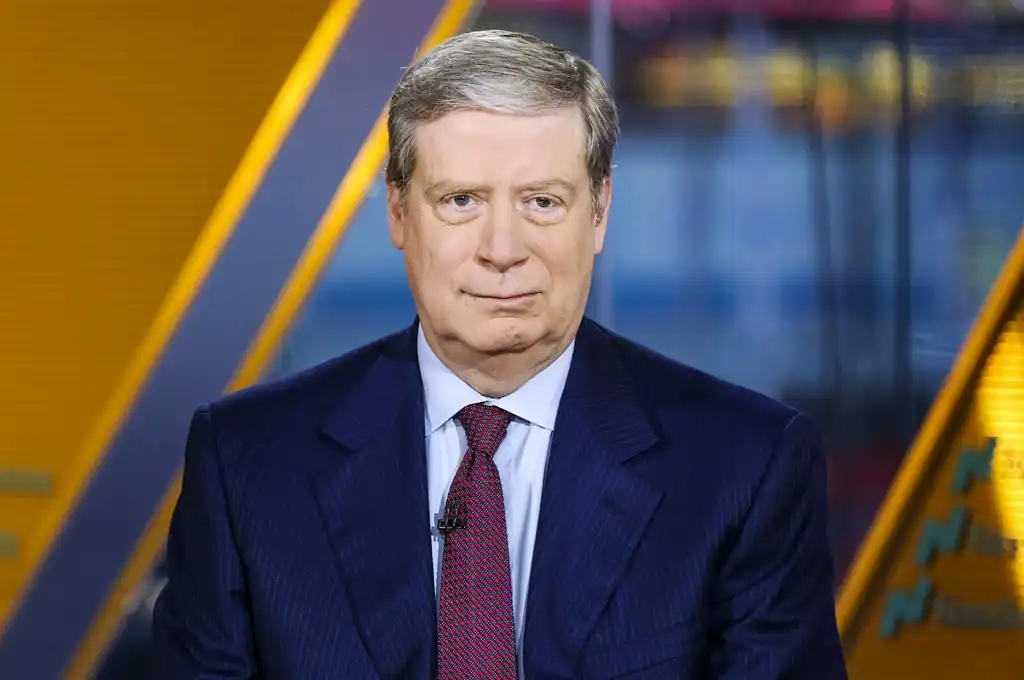
1988'den 2000'e kadar Druckenmiller, Soros Fund Management'ta çalıştı, Quantum Fund'ın baş portföy yöneticisi olarak görev yaptı ve bu sürenin büyük bölümünde baş yatırım yetkilisiydi; yönettiği varlıklar zirvede 22 milyar dolara ulaştı.
1992'de sterlin üzerine short pozisyon açması, onun temsili işlemlerinden biriydi. O dönemde İngiltere, sterlini Avrupa Döviz Kuru Mekanizması içinde tutmaya çalışıyordu, ancak kuru korumak için gereken politikalar ülke ekonomisine baskı yapıyordu. Druckenmiller ve Soros ekibi bu düzenlemenin sürdürülemez olduğuna kanaat getirerek sterlin short pozisyonu oluşturdu. Soros pozisyonun daha da büyütülmesini destekledi. 16 Eylül'de İngiltere, piyasaya müdahale edip faizleri artırmayı denedikten sonra nihayetinde bu kur mekanizmasından çıktığını açıkladı. Kamuoyu bu nedenle Soros'un adını hatırladı, ancak Druckenmiller de bu işlemin kilit katılımcılarından biriydi.
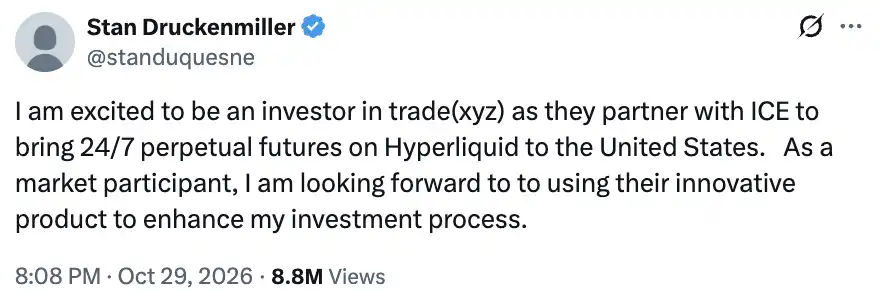
29 Ekim'de Druckenmiller'ın Twitter'daki ilk tweeti, TradeXYZ'ye yatırım yapacağını duyurması ve yatırım sürecini iyileştirmek için ürünlerini kullanmayı sabırsızlıkla beklediğini belirtmesiydi. Ona New York Menkul Kıymetler Borsası'nın ana şirketi ICE de katıldı.
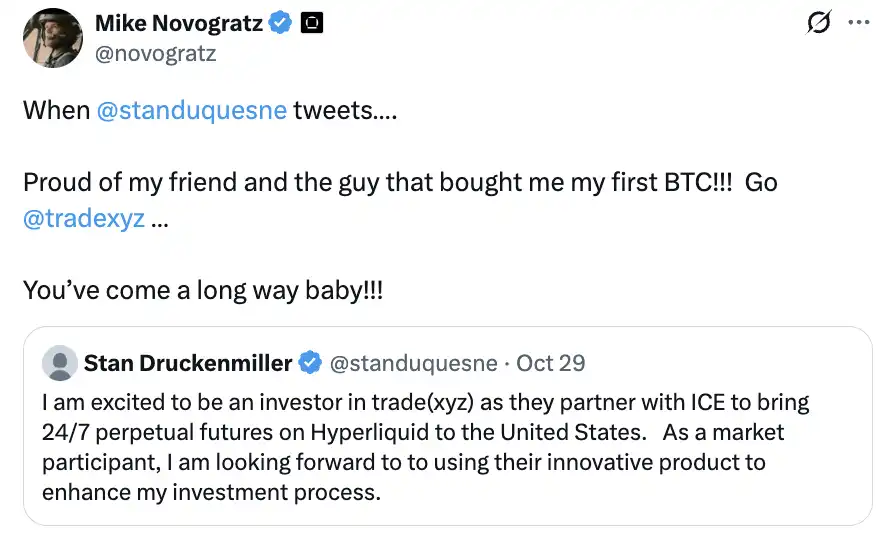
Galaxy'nin kurucusu Mike Novogratz, TradeXYZ'nin kurucusu Shoku'nun hayatındaki ilk BTC'yi kendisi için satın aldığını açıklamıştı; bu da Shoku'nun finans çevrelerindeki geniş bağlantılarını gösteriyor.
TradeXYZ ve ICE, Hyperliquid tabanlı 7/24 sürekli vadeli işlem sözleşmelerini ABD'ye taşımayı planlıyor; hisse senetleri, endeksler, emtialar, döviz ve kripto varlıkları kapsayacak.
ICE İş Birliği
ICE'nin kendisi 13 borsa ve 6 takas kurumuna sahip olup, işlem piyasalarını yönetmek için gereken teknoloji, lisans ve müşteri ilişkilerine sahiptir. Yeni işlem ürünleri geliştirme kapasitesi tamamen mevcuttur. Ancak bu kez, TradeXYZ ile iş birliği yapmayı, Hyperliquid üzerinde ABD piyasası inşa etmeyi ve aynı zamanda TradeXYZ'de azınlık hissesi edinmeyi tercih etti.
Bir diğer borsa devi CME daha önce kendi sistemini dönüştürme yolunu izlemişti. Bu yıl CME, kripto vadeli işlemlerin eşleştirmesini 7/24 çalışacak şekilde uzattı, ancak takas ve mutabakat hâlâ bir sonraki iş gününü beklemek zorundaydı. Ardından 7/24 ham petrol vadeli işlemlerini başlatmayı denedi, CFTC listeleme planını askıya aldı ve sonunda CME Ekim ayında başvurusunu geri çekti.
Bu iki girişim, işlem saatlerinin genişletilmesinin arka plandaki takas, mutabakat ve risk yönetimini etkileyeceğini gösteriyor. Mevcut lisanslar ve büyük işlem hacmi, bu dönüşümü kolaylaştırmaya yetmiyor.
HyperCore, eşleştirme, teminat, fonlama oranı, zorunlu tasfiye ve mutabakatı sürekli çalışan tek bir sistemde bir araya getirmiş durumda. TradeXYZ ise bu sistem üzerinde hisse senedi, endeks ve emtia piyasalarını işletiyor ve bir yıldan fazla sürede kümülatif işlem hacmi 650 milyar doları aştı. ICE iş birliği seçerek hem hazır işlem teknolojisini hem de birikmiş ürün deneyimini aynı anda elde edebiliyor.
Üç tarafın iş bölümü bu nedenle oldukça net: Hyperliquid altyapı motorunu sağlıyor, TradeXYZ piyasaları tasarlayıp uyguluyor, ICE ise ABD'de düzenlemeye tabi piyasa ve takas sisteminin operasyonundan sorumlu.
Borsalar için dış teknoloji benimsemek, gelirin bir kısmını paylaşmak anlamına geliyor. ICE'in bu yolu seçmesi, hazır ürün, teknoloji ve devreye alma verimliliğinin değerini ortaya koyuyor. Hyperliquid için ise bu, sürdürülebilir şekilde ölçeklenebilen bir iş modeli: diğer kurumlar piyasaları işletip müşterileri organize ederken, o işlem motorunu sağlıyor ve bu piyasalardaki işlemlerden gelir elde ediyor.
HIP-3*
Bu iş birliği HIP-3* aracılığıyla ilerletilecek ve tüm ABD piyasası için hâlâ düzenleyici onay gerekiyor.
HIP-3*'ün kilit noktası, dağıtıcıların kimlik doğrulama, kara para aklamayla mücadele gibi kontroller içeren, katılım iznine tabi piyasalar kurmasına olanak tanıması. ICE bu sayede ABD düzenleyici gerekliliklerine uygun özel bir piyasa işletebilecek, TradeXYZ sözleşme ve piyasa tasarımından sorumlu olmaya devam edecek ve altyapı yine HyperCore'u kullanacak.
Bu, geleneksel aracı kurumların zincir üstü piyasalara erişirken karşılaştığı bir engeli çözüyor. ABD vadeli işlem piyasasında net işlem ve takas tarafları var: DCM işlem piyasasını listelemek ve işletmekten, DCO ise takastan sorumlu. Aracı kurumların müşteri işlemlerini bu gerekliliklere uygun bir piyasaya yönlendirmesi gerekiyor ve ICE'in üstlendiği tam da bu organizasyon ve operasyon katmanı.
Bu yapıyla TradeXYZ, ABD'de düzenlemeye tabi bir pazarı yeniden kuracak ve halihazırda faaliyet gösteren yurt dışı HIP-3 pazarıyla paralel olarak çalışacak. İki taraf da aynı temel teknolojiyi kullanacak ve her biri kendi emir defterini ve pazar ayarlarını koruyacak. Yurt dışı operasyonlar gelişmeye devam ederken, ABD operasyonu ICE aracılığıyla uygun müşterileri ve brokerları organize edecek.
Takas sistemi de ayrı olarak kurulacak. ICE'nin mevcut katılımcılarının %99'undan fazlası kurumsal olup, mevcut işi ağırlıklı olarak ticari riskten korunma ve kurumsal ticarete hizmet ediyor. Yeni sürekli vadeli işlem pazarı ise kısa vadeli, 7/24 işlem yapmak isteyen perakende müşterilere yönelik. Bağımsız takas düzenlemesi, ICE'nin bu müşteri segmentini genişletmesine olanak tanırken, yeni işin ticaret ve karşı taraf riskini mevcut kurumsal müşterilerden ayrı tutmasını sağlıyor.
Bu, net bir iş genişletme yöntemidir. ICE mevcut kurumsal vadeli işlem işini koruyor ve perakende müşterilere yönelik ayrı bir pazar kuruyor; TradeXYZ ABD'de uyumlu bir operatör ediniyor; Hyperliquid ise altyapıda farklı operatörleri ve farklı erişim kurallarını destekleyen pazarları destekleyebiliyor.
Broker ağı
İşbirliğinin ikinci odak noktası dağıtımdır.
TradeXYZ'nin tek tek yatırımcı çekmesi ile ICE aracılığıyla geleneksel brokerlara bağlanmak, farklı ölçeklerde müşteri edinme yöntemleridir. İkincisi, halihazırda hesabı olan, fonu bulunan ve türev işlem talebi olan müşterilere ulaşabilir.
ABD vadeli işlem piyasasında FCM'ler müşteri fonlarını ve işlem erişimini üstlenir. ICE'nin halihazırda birçok bu tür broker ve takas kuruluşuyla bağlantısı var. Gelecekte Schwab, Interactive Brokers, Robinhood gibi brokerlar yeni pazarın takas sistemine katıldığında, ilgili sözleşmeleri kendi müşterilerine sunabilecek. Yatırımcılar tanıdık arayüzleri kullanacak, arka planda ise Hyperliquid üzerindeki pazar çalışabilecek.
Bu aynı zamanda ICE ile önceki Kraken yaklaşımı arasındaki farkı da açıklıyor.
Kraken'in ABD planı NinjaTrader etrafında şekilleniyor ve müşterilere yerleşik bir broker kanalı üzerinden erişiyor. ICE'nin planı ise zamanla katılabilecek birden fazla FCM'ye yönelik. Her eklenen broker ile yeni pazar, halihazırda var olan bir müşteri kitlesine ulaşabilecek.
Müşteri tabanı arasındaki fark oldukça açık. Blockworks Research'ün istatistiklerine göre, NinjaTrader'ın elinde tuttuğu müşteri vadeli işlem fonu yaklaşık 600 milyon dolar iken, Schwab, Interactive Brokers ve diğer beş perakende vadeli işlem brokerının toplamı yaklaşık 13,5 milyar dolar. ICE'nin kazanabileceği kanallar, çok daha büyük müşteri fonlarını ve işlem talebini kapsıyor.
Ayrıca ICE, bu ürünleri OKX ile ortak girişimi aracılığıyla dağıtmayı planlıyor. Hem geleneksel vadeli işlem komisyoncuları hem de kripto işlem platformları, ABD'deki yeni pazar için müşteri giriş kanalları olabilir.
İş bölümü açısından bakıldığında, bu Hyperliquid'in mevcut builder code modeliyle benzerlik taşıyor: ön yüz ve müşteri hizmetleri sunan taraf dağıtımdan sorumlu, altta yatan pazar işlemleri yürütüyor ve taraflar ücret düzenlemeleri aracılığıyla gelir elde ediyor. ABD'de bu dağıtım rolünü düzenleyici gerekliliklere uygun brokerlar üstlenecek; ICE, brokerları zincir üstü işlem motoruna bağlıyor.
TradeXYZ açısından, az sayıda aktif FCM bu ürünleri sunmaya başladığında, mevcut perakende işlem talebinden işlem hacmi artışı elde etme fırsatı doğacak. ICE, pazar işletme kabiliyetine ve dağıtım ağına sahip; Hyperliquid ve TradeXYZ ise ona bu müşterilere satabileceği yeni ürünler sunuyor.
Druckenmiller yatırım yapma ve ürünleri kullanma fırsatını gördü; ICE ise bu teknoloji etrafında yeni bir işlem işi kurmaya hazırlanıyor.
Hyperliquid yeni bir müşteri türü kazanmaya başlıyor — kendi borsasını işletme kapasitesine sahip olmasına rağmen onu altta yatan motor olarak kullanmaya istekli finansal kurumlar.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler