AI'nın gerçek balonu, asla satın alamayacağınız şeydir.
Son zamanlarda telefonumu açtım ve grup sohbetinde çoğunlukla şu konular konuşuluyordu:
NVIDIA yine yeni bir zirveye ulaştı, ABD borsası da tarihi bir zirvede; bellek sektörü patlama yaşadı, bu yıl SanDisk'in değeri 4 katından fazla arttı, Micron ise 08 yılından bu yana en yüksek haftalık artışını gerçekleştirdi, hatta A hisseleri depolama sektörünün yükselişine katıldı.
Grup üyeleri aynı anda "bir sonraki binilebilecek yatırım aracı ne?" ve "Bu, internet balonunun zirvesinin tekrarı mı?" hakkında konuşuyorlardı.
Dinlediğinizde çelişkili gibi gelebilir, ancak aslında aynı duygu, fırsatı kaçırma korkusu ve çöküş korkusu.
Ancak aslında, şu anda tartıştığımız "balon", muhtemelen bu yapay zeka dalgasının gerçek balonu değil. Ya da daha doğru bir ifadeyle, yapay zeka bu balon döngüsünün en tehlikeli kısmı, aslında hesaplarınızı açtığınızda görebileceğiniz yerde değil.
Birkaç gün önce OpenAI'in geçen yılın Ekim ayında çalışanlarına stokları boşaltma fırsatı sunduğu ortaya çıktı. 75 kişi 30 milyon dolarlık limitli miktarda stoklarını boşalttı, geriye kalan 500'den fazla çalışan ise ortalama olarak yaklaşık 6 milyon dolar aldı. Şirket aslında 6 milyar dolarlık bir halka arz yapmayı planlıyordu, ancak çok sayıda dış yatırımcı olduğu için bu rakam aniden 103 milyar dolara çıkarıldı. OpenAI'e bu turda 500 milyar dolarlık bir değer biçildi, bu da yarı yıl öncesinin üç katından fazla.
Bu Ekim ayındaydı, ancak çoğu insan bunu ancak bu yılın Mayıs ayında duydu. Wall Street Journal'ın raporlamasayı olmasaydı, birçok kişi belki de şimdiye kadar bunun farkında olacaktı. Ve bu 7 aydan fazla bir süre içinde, OpenAI'in değeri 500 milyardan 852 milyar dolara yükseldi ve %70 arttı.
Bellek endüstrisinde büyük artış, NVIDIA'nın yeni zirveleri, bunlar gerçek, ama bu AI balonunun en tehlikeli kısmı değiller. Gerçek balon, giderek daha fazla görünmeyen, satın alınamayan yerlerde gerçekleşiyor.
Bu sefer, sıradan insanlar balonu göremedi değil, balonu gördüklerinde, en önemli işlemler zaten sona ermişti.
Değerlemeler arttı, ama siz görmüyor olabilirsiniz
Dün OpenAI resmi web sitesinde bir açıklama yayınladı, OpenAI hisselerinin özel bir şekilde el değiştirmesine izin verilmediğini, yazılı yetki olmadan gerçekleşen devir ve teminatın geçersiz olduğunu belirtti. Açıklama, bazı ürünleri açıkça yasakladı: hisseleri kabuk şirketine satarak yatırımcılara, hisseleri kripto jetonuna dönüştürüp zincire asarak satmadıklarını, ayrıca OpenAI'in halka arzı yapıldıktan sonra alıcıya gelir payı sözü vermek için "vadeli sözleşme" kullanımını yasakladı.
Eğer 2000 yılındaki internet balonuyla kıyaslarsanız, en büyük fark, balonun patlama anında Google, Amazon, Yahoo ve çeşitli diğer .com şirketlerinin zaten halka arz edilmiş olmasıydı, perakendeciler bu şirketlerin hisselerini kendi aracı kurum hesaplarından doğrudan satın alabiliyordu. Balon açık pazarda oluştu ve açık pazarda çöktü.
OpenAI şu anda 8520 milyar dolar değerinde, bir buçuk yıl önce 1570 milyardı. Anthropic'in değeri hızla 9000 milyar doları aştı, bir yıl önce 615 milyardı ve 10 kat arttı. xAI sadece 3 yıl önce kuruldu ve değeri 2500 milyar dolara yükseldi, Databricks'in değeri bir yıl içinde 620 milyardan 1340 milyar dolara yükseldi. Ancak roket gibi hızlı büyüyen bu değerler, açık piyasadan çıkmadı.
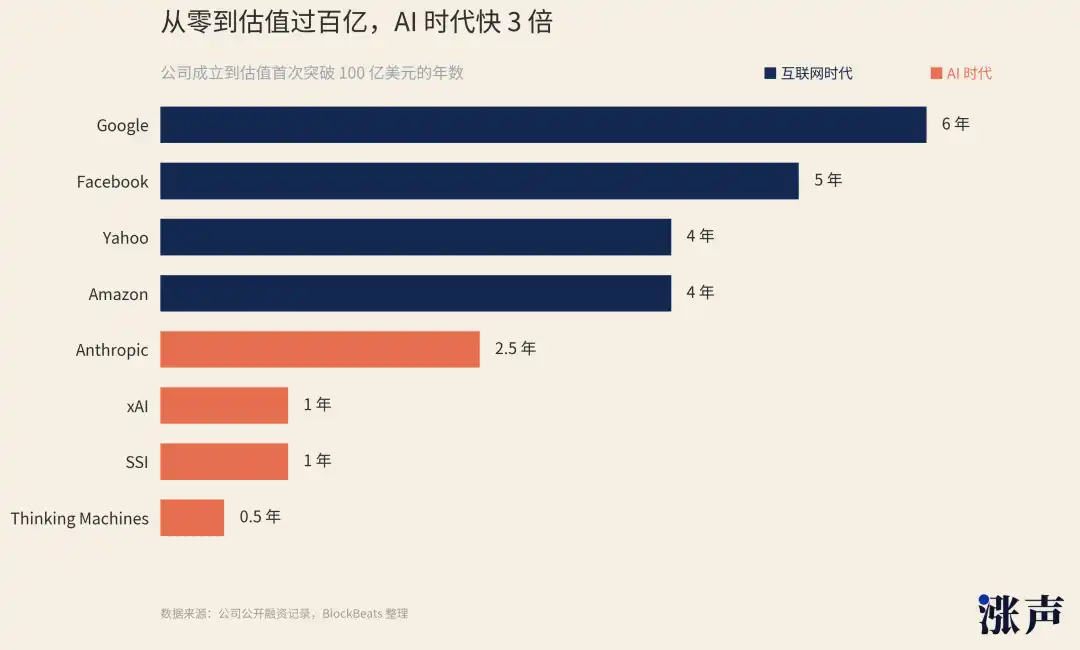
Bu yapay zeka balonunun bu turu, halkın katılamadığı bir yerde gerçekleşti.
Giriş noktasını bulamama endişesi varsa, alternatif arayışına girer. Bir süre önce birçok medya organı, Anthropic'in değerinin 12 trilyon doları aştığını ve OpenAI'ı geçtiğini bildirdi. Bu rakam, merkezsizleştirilmiş bir pre-IPO platformundan geliyor, burada Anthropic'in hisseleri şifreli sentetik varlıklara dönüştürülerek ticarete açılıyor (OpenAI'ın yasakladığı türden ticaret). Ancak bu platformun 24 saatlik gerçek işlem hacmi 140.000 dolardan az, işlem yapan kişi sayısı sadece üç yüze yakın.
Kullanıcılar gerçek Anthropic hisselerini satın almıyor, bunun yerine bir tür "endişe maruziyeti" satın alıyorlar. Bu 12 trilyon dolar da Anthropic'in gerçek değeri değil, daha çok yapay zeka anksiyetesinin likidite kırılma noktasında bir patlaması gibi. Silicon Valley'in büyük adamları bu tür anksiyeteyi çok iyi anlıyorlar, hatta bu tür anksiyetelerin daha büyük ve daha çok olmasını umuyorlar, bu sayede daha fazla endişe ürünü satabileceklerini düşünüyorlar.
Geçen ay, Silicon Valley'in en ünlü yatırımcısı olan Naval, USVC adında bir "halk fonu" başlattı, temel fikir ise sıradan insanların da yapay zeka şirketlerine yatırım yapabileceği şekildeydi. Fon portföyünde, en popüler yapay zeka şirketlerinden OpenAI, Anthropic, xAI gibi hisseler bulunuyor, uygun olmayan yatırımcılar da bunları satın alabiliyor, başlangıç fiyatı 500 dolardır.
Ancak bu kapalı uçlu kayıtlı bir fon, payları borsada listelenmiyor, üç aylık geri satın alma limiti %5, yönetim kurulu geri satın alım yapmamaya karar verebilir. Halka arz belgesini dikkatlice inceleseniz, yatırımcıların "payları illikit varlık olarak görmesini" umduklarını göreceksiniz, pek çok sosyal medya kullanıcısı doğrudan onu bir "satış fonu" olarak nitelendiriyor.
Bellek sektöründeki patlama aslında bu tür bir mantıkla gerçekleşiyor. Özellikle Nvidia çok pahalı hale geldi, OpenAI, Anthropic satın alınamıyor, ancak yapay zeka endüstri zincirindeki varlıkları satın almak mümkün: Yonga, bellek, enerji, hatta helyum, bakır, gümüş.
Kamuoyunda görülen ve tartışılan balon aslında özel sermaye piyasasından sızan endişe dolu fonlardan kaynaklanıyor.
Nakit Çıkış Nefes Gibi, IPO'yu Beklemek Tamamen Gereksiz
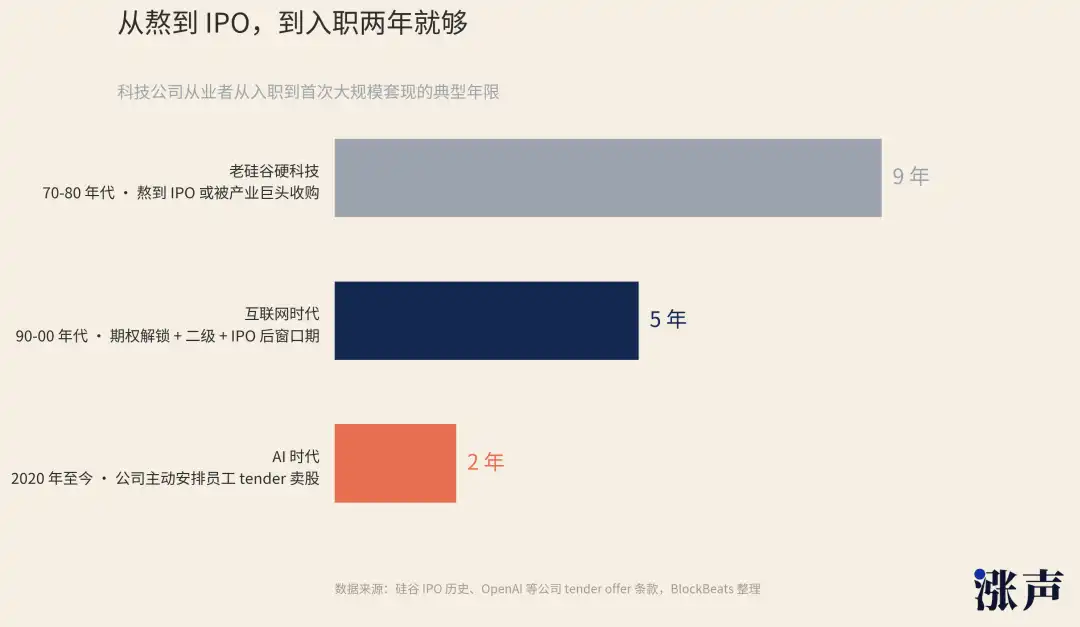
Eski Silikon Vadisi'ndeki sert teknoloji şirketlerinde, çalışanlar nakit paraya sahip olabilmek için genellikle 7 ila 10 yıl beklemek zorundaydı, ya halka arz olmayı bekleyecekler ya da endüstri devleri tarafından satın alınmayı. İnternet çağından sonra, bu süre yaklaşık 5 yıla kadar indi, opsiyonların kilidi açılması, ikincil piyasa transferleri, IPO sonrası pencere dönemiyle, servet dağıtımı birden fazla düğümü olan bir hal aldı, ancak IPO hala en büyüğü olarak kaldı.
Yapay Zeka çağında, nakit çıkışı tamamen halka arz öncesine kaydırıldı.
OpenAI bu sefer çalışanlara hisse satışı için belirlediği eşiğin sadece iki yıl olduğunu açıkladı. ChatGPT 2022'nin Kasım ayında piyasaya sürüldü ve ardından gelen çalışanlar tam olarak 2024'ün ikinci yarısında hisse satışı yetkisinin kilidini açmaya başladı, bu grup insanlar geçen yılın Ekim ayındaki 6.6 milyar dolarlık nakit çıkış dalgasına denk geldi.
Bu sadece OpenAI içinde değil. Yapay Zeka şirketlerinin kurucuları ve çekirdek ekipleri, satın alınmayı beklemeye veya halka arz etmeye gerek kalmadan erken çıkış yapmak için yeni bir yol kullanıyorlar.
2024 yılında Google, Character.AI'ı satın aldı, aslında eski Silikon Vadisi'nde, bu gerçek anlamda satın alınmış sayılmazdı. Google, benzeri 30 milyar dolar harcayarak Character.AI'ın teknolojisini kullanma hakkını elde etti, bu tutarın 25 milyarı Character.AI'ın mevcut hissedarlarına dağıtılmak üzere kullanılacak, geriye kalan 5 milyar ise teknoloji lisans ücreti olarak ödenecek.
Basitçe söylemek gerekirse, bu teknoloji lisansı ve ekip transferiyle birlikte, şirket kendisi varlığını sürdürüyor ancak en değerli insanlar ve en kritik teknoloji bir özel işlemde çıkışlarını gerçekleştirmiş durumda. Character.AI'ın iki kurucusu şirketteki toplam hisselerin %30'un üzerine sahip, sadece bu işlemle neredeyse 1 milyar dolar alabildiler.
Benzer şekilde, Microsoft, Inflection AI'ı 650 milyon dolar karşılığında satın alarak teknoloji lisansını aldı ve ardından doğrudan kurucuyu ve çekirdek ekibi işe aldı. Amazon da Adept AI'ı bu yöntemle devraldı.
Amerika Birleşik Devletleri Federal Ticaret Komisyonu (FTC), bu tür işlemlere 2025'in başında bir soruşturma başlattı ve büyük şirketlerin bu yapılandırma ile birleşme dikkatini kaçırıp kaçırmadığını gözlemliyor. Ancak bahsedilen bu "satın alımlar" hepsi 2024 yılında gerçekleşti, düzenleyici bir inceleme olmadan, ve isimlerini halka arz beyannamesine koymadan gerçekleşti.
Birincil piyasadan bakıldığında, şu anki AI'nın o zamanki İnternet balonuyla karşılaştırılmasına gerek yok, çünkü popülerlik çoktan birkaç seviye yukarısına çıktı.
AI Girişim Şirketleri için herhangi bir finansman turu on milyarlarca dolar seviyesinde başlıyor. En önemlisi, ekip ve kurucuların çıkış yapabilmek için IPO'yu beklemelerine gerek yok, özel piyasadaki paraları zaten yeterli ve bu para artık çalışanların ve kurucuların cebine daha fazla girmekte, bunun yanı sıra daha gizli bir şekilde yapılmaktadır.
OpenAI geçen Ekim ayında bu personel hisse satışından önce, benzeri iki iç işlem daha gerçekleştirdi, Anthropic, Databricks gibi büyük tek boynuzlu kuruluşlar da benzer işlemler yaptı. AI şirketleri artık IPO'yu beklemek zorunda değiller, belirli aralıklarla "çıkış pencereleri" bulunmaktadır.
Kurucu seviyesinde de kendi kanalları mevcut. Şu anda Silikon Vadisi'nde "kurucu-öncülüğünde ikincil" işlemler popülerdir, girişimciler şirketi terk etmeden ellerindeki bazı hisseleri satarlar. Şirket değerlemesinin artmaya devam etmesinin getirisi alınabilir, aynı zamanda erken nakit almak da mümkündür.
Veya hisse senedi ipotek kredisi alabilirler, Pluto adında bir şirket bu işi özel olarak yapmaktadır, AI kurucularına ve erken yatırımcılara ellerindeki özel piyasa hisselerini ipotek ettirerek nakit almalarına yardımcı olurlar, ipotek oranı %20 ila %35 arasında değişmektedir. Hisse satmak gerekmez, doğrudan nakit alınabilir.
Erken yatırımcılar da LP'ye şirketin IPO yapmasını beklemek zorunda değiller. Eski VC'den yeni bir fon oluşturarak, eski fonlardaki önde gelen varlıkları yeni fona satabilirler, eski LP'ler nakde çıkabilir veya yeni fona devam edebilirler. Bu yönteme "GP-öncülüğünde devir fonu" denir, bu tür işlemlerin 2025'in ilk yarısında yaklaşık 500 milyar dolarlık bir boyutta olduğu ve 2024'e göre iki kat arttığı bildirilmiştir.
Bir başka dolaylı çıkış yolu ise tekrar girişimciliktir. OpenAI'dan ayrılan kişilerin kurduğu şirketler arasında en az 7 unicorn olduğu bilinmektedir, Anthropic, Thinking Machines Lab, SSI bu dalganın temsilcilerindendir. Orijinal ekip ayrılır, yeniden bir araya gelir, yeniden finansman sağlar, bir ayrılış bir yeni servet dağıtım turunu tetikleyebilir.
Yukarıda bahsedilen her çıkış yöntemi, düzenleyici incelemeyi geçmek zorunda değildir ve değerleme açısından halka arzı beklemek zorunda değildir. AI'nın en büyük faydalanıcısı olmasının nedeni, birçok yüksek kaliteli AI varlığının şu anda halka arz edil(e)memiş olmasıdır.
AI Altyapısı, Daha Çok Bir Mülk Balonuna Benziyor
Birçok kişi bugünü ve 2000'i internetle karşılaştırıyor, ancak aslında yanlış. Şu anda ki AI balonu, aslında 08 krizindeki gayrimenkul balonuna daha çok benziyor.
08 krizindeki konut kredisi krizinde, evler gerçekti, kira geliri gerçekti, ancak ev fiyatları, ipotekler, derecelendirmeler, teminatlama gibi şeyler hepsi aynı aşırı iyimser beklenti üzerine kuruluydu. Lehman'ın battığı sonuç olarak, konut kredisi paketlemesinden oluşan tahviller hiçbir değere sahip değildi.
Şimdi, benzer bir finansallaşma AI'nın veri merkezlerinde, GPU'lar ve hesaplama gücü kontratlarında gerçekleşiyor ve ölçeği daha büyük.
AI eğitimi ve çıkarımı için veri merkezlerine ihtiyaç duyulur, veri merkezleri ise arazi, elektrik, su, soğutma, ağ ve uzun vadeli müşteri gerektirir. Bu nedenle veri merkezleri artık sadece teknoloji şirketlerinin arka ofis veri merkezleri değil, aynı zamanda gayrimenkul fonları, özel kredi şirketleri ve sigorta fonlarının yarıştığı bir varlık haline gelmiştir.
Geçen yıl Meta, Louisiana'da yer alan Hyperion Veri Merkezi'ni geliştirmek için Blue Owl ile ortak olmayı duyurdu, toplam geliştirme maliyeti 27 milyar ABD doları, yaklaşık 30 Şanghay Kulesi inşa etmeye yetecek kadar. Blue Owl yönettiği fonun %80'ine sahip, büyük bir kısmı özel borç tahvili yoluyla toplanan fon. Meta %20'ye sahip, araziyi ve inşaatı sağladı, ardından karma ortaklık şirketiyle 4 yıllık işletme kiralama anlaşması yaptı, artı 16 yıl geri kalan değer garantisine sahiptir. Kiralama süresi sona erdiğinde yenilenmezse, Meta o dönemdeki veri merkezi değeri üzerinden tazminat öder.
Meta sadece "27 milyar harcayıp bir veri merkezi inşa etmek istiyorum" demedi, veri merkezini bir karma ortaklık şirketi haline getirdi, sermaye harcamasını bir kiralama anlaşmasına dönüştürdü, kalan değeri garantiye çevirdi ve projenin bir kısmını özel kredi tahvili yoluyla borçlandı. Bu, 2008 konut kredilerinin finansal türevlere dönüştürüldüğü mantığa çok benzer.
CoreWeave başka bir örnektir. 2023'te, 23 milyar ABD doları borç finansmanını tamamladı, bu finansmanda NVIDIA yongaları teminat olarak kullanıldı. 2024'te, Blackstone liderliğinde 75 milyar ABD doları borç finansmanı anlaşması imzaladı. 2026'da, Moody's'ten yatırım yapılabilir derecelendirme olan A3 notunu alan, şimdiye kadar alınmış ilk yatırım yapılabilir derecelendirme olan 85 milyar ABD doları GPU teminatlı finansmanı tamamladı.
Ve sadece CoreWeave değil. Bu yıl, Lambda 1 milyar ABD doları tutarında yüksek yatırım dereceli kredi sağladı; Crusoe, Brookfield'dan 7.5 milyar ABD doları kredi aldı ve ardından OpenAI'in Stargate hesaplama gücü fabrikasını inşa etmek için kullanılan 116 milyar ABD doları aldı, Broadcom'un ayrıca Apollo ve Blackstone ile 350 milyar ABD doları miktarında AI yongası finansmanı üzerine görüştüğü bildirildi.
Her biri AI hesaplama gücünü teminatlı ve finanse edilebilir varlık haline getiren kredi ürünlerinde bu işi yapıyor.
Denetim zaten buna bir isim verdi, 2026'daki bir raporda Bank for International Settlements (BIS), bu yapıyı "gölge borçlanma" olarak adlandırdı. Teknoloji devleri, veri merkezi varlıklarını karma ortaklık ve Özel Amaçlı Zweck Zweckgesellschaft (SPV) aracılığıyla elinde tutar, uzun vadeli kiralama sözleşmeleri ve garanti şeklinde borçlanır, ancak bu borçlar şirketin varlık ve yükümlülük tablosuna dahil edilmez. GPU'ları almak ve veri merkezleri inşa etmek için borçlanırken, GPU'nun değer kaybını beklerler. Dahası, borçların vadesi uzundur, GPU değer kaybı hızlıdır.
Bu Yoldaki Köpük Riski aslında AI'nın bu konuyu doğrulamak için gelmesini beklemeye ihtiyaç duymuyor; geçtiğimiz günlerdeki özel sermaye fonu patlaması krizi bir tür provaydı.
2020'de, özel sermaye fonu Vista Equity, 35 milyar dolar karşılığında Pluralsight adlı çevrimiçi teknik eğitim SaaS şirketini satın aldı; şirkete kredi sağlayan alacaklılar özel sermaye borçlarının en üst düzey oyuncularıydı: Blue Owl, Ares, Goldman Sachs, BlackRock. 2024'e gelindiğinde, Pluralsight dayanamadı, Vista şirketi tümüyle borç verenlere "devretmek" zorunda kaldı ve kendisi ile ortak yatırımcılar 4 milyar dolar kaybetti.
Dayanamama nedeni, "şirketin şu anda ne kadar para kazandığı" değil, "şirketin gelecekteki abonelik yenileme gelirinin ne kadar istikrarlı olacağıydı". AI, yazılım pazarının yenileme mantığını değiştirdikten sonra, tüm "görünüşte istikrarlı nakit akışları" yeniden yorumlanmak zorunda kaldı. SaaS özel sermaye finansmanının hendekleri birdenbire suyun yerini kum aldı.
Pluralsight'a kredi veren Blue Owl, özel sermaye borç piyasasının önde gelen oyuncularından biriydi. Bu yılın başlarında AI'nın SaaS'e etkisi nedeniyle OCIC'si halktan %40'a kadar geri çekilmeye zorlandı. Ancak yine de Blue Owl, AI veri merkezlerine kredi vermeye devam etti. Meta'nın veri merkezlerinden bahsettiğimiz gibi, OpenAI'nin Stargate hesaplama projesinin arkasında da ana kan veren oyuncu olarak onu görebiliriz.
Özel sermaye borcunun en tehlikeli yönü, şeffaflığının varlık değerlemesinde büyük ölçüde çarpıklığa neden olmasıdır. Fonların temelindeki varlıklara dış yatırımcılar kesinlikle doğrulama yapamazlar.
Geçen yıl ağustosta, BlackRock'a ait özel sermaye borç bölümü HPS, bir Hintli telekom girişimcisi tarafından sahte fatura kullanılarak 400 milyon doların üzerinde dolandırıldı. HPS, bu girişimcinin altındaki birkaç telekom şirketine kredi vermiş, teminat olarak bu şirketlerin müşteri alacaklarına güvenmişti. Bir HPS çalışanı bir müşteri e-posta adresinde bir sorun fark ettiğinde, tüm teminatın aslında var olmadığı ortaya çıktı.
BlackRock gibi bu ölçekteki en büyük oyuncuların dahi verdikleri paranın gerçek teminatı olup olmadığını net bir şekilde görememesi, onların fon paylarını satın alan yatırımcıların ne kadarını bilebileceklerini merak ettiriyor.
Tüm bu AI veri merkezi finansmanı, GPU teminatlı krediler, yeni SPV yapıları, hepsi bir varsayıma dayanıyor: Temel varlıklar gerçekten değerli.
Ancak GPU'nun değeri ne kadar hızlı kayboluyor? Veri merkezi müşteri sözleşmeleri yenilenecek mi? AI çıkarsama talepleri bu hesaplama gücünü sürdürebilecek mi? Bu sorular, varlıklara derecelendirme yapan kuruluşları veya fonlara liderlik yapan bankaları bile, sadece "mevcut bilgilere dayalı" bir karar verebiliyor. Normal yatırımcılar görebilecekleri tek şey, bir izahnamedir, bir derecelendirme raporu, bir isimdir.
Gerçek Balon, İlk olarak Size Fiyat Sunmayabilir
Başlangıçtaki soruya geri dönersek, "Gelecekte Hangi Varlık Yatırım Yapmaya Değer?"
Şu anda çoğu insanın yatırım yapabileceği şey aslında çekirdek varlıklardan sızmış gölgeydi. 2000 Dot-com Balonu, zirvesini açık pazarda yaşadı ve çöküşü de açık pazarda gerçekleşti. O günü görebilir, hissedebilir ve haberlerde okuyabilirdiniz.
Bu sefer, en büyük balon, en tehlikeli kısım sizin göremeyeceğiniz yerlerde meydana geldi. Bu şeyleri gördüğünüzde, o en önemli işlemler zaten gerçekleşmiş olacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler