Birinci sınıf yatırımcılar ve girişimcilerle anonim röportajlar: Tam olarak kim kimi konsensüs peşinde koşmaya zorluyor?

「VC'ler artık sadece konsensüse yatırım yapıyor.」
Geçtiğimiz dönemde birçok girişimciyle konuştuk, bu birçok kişinin dile getirdiği bir cümle. Yatırımcı tarafında ise daha çok «iyi proje çok az» duyuyoruz.
Bu iki cümle, iki tarafın birbirini suçladığı izlenimini verse de, biraz daha uzun bir zaman diliminden bakınca, bu karşıtlık bu sektörde yeni değil. Grup alışverişi, paylaşımlı bisiklet, yeni tüketim, büyük modeller; her turda herkesin yatırım yaptığı bir yön oldu ve kendini rüzgârın içinde görmeyen bir grup girişimci de oldu.
Farklı olan, bu sefer daha fazla para olması ve yarışın daha kalabalık olması. İstatistiklere göre, 2026'nın ilk yarısında yerel AI sektörüne 3076,82 milyar yuan yatırım yapıldı; bu, 2025'in tamamını aşmış durumda ve bunun yaklaşık yüzde sekseni büyük modellere ve gömülü zekâya aktı. Aynı dönemde, AI uygulamaları geliştiren birçok girişimci, ürünün bir sonraki yatırımı alabilmesi için hangi noktaya gelmesi gerektiğini netleştiremiyor.
Para neden hep aynı yöne akıyor? Bir sektör sıcaktan soğuğa neden sadece birkaç ayda geçiyor? Neyin yatırılabilir olduğuna kim karar veriyor?
Bu sorulara kamuya açık ortamlarda dürüst yanıtlar bulmak zor. Yatırımcının arkasında LP'ler, ortaklar ve portföy şirketleri var; girişimcinin önünde ise bir sonraki tur, yatırımcılar ve sektördaşlar var.
Masanın iki tarafındaki insanların özel olarak ne söylediğini duymak istedik. Birkaç girişimciyle bire bir uzun sohbetler yapmanın yanı sıra, Ekim sonunda bir çevrimdışı Meetup düzenleyerek bazı ön saflardaki yatırımcıları anonim paylaşım için davet ettik.
Konuşmalardan sonra sorumluluğu herhangi bir tarafa yüklemek zor. Genç yatırımcıların kendi performans değerlendirmeleri var, ortakların kendi korkuları var, LP'ler çıkış görmek istiyor ve çıkış için neredeyse tek yol halka arz; girişimciler ise hayatta kalmak için sıcak noktalara yönelmek zorunda. Herkes kendi konumunda makul bir seçim yaptı; bunlar üst üste geldiğinde, herkesin arkadan konsensüsü kovaladığı bir tablo ortaya çıktı.
Kimse gerçekten konsensüsü kovalamayı sevmiyor, ama çoğunluk kovalıyor.
Herkesin rahatça konuşabilmesi için tüm içerikleri anonimleştirdik; görüşülen kişilerin adlarını, kurumlarını ve kimliklerinin çıkarılmasına yol açabilecek proje ve ayrıntıları gizledik; alıntılar anlam değiştirilmeden düzenlendi.
Karanlıkta gözlerinizi kapatın
「Tüm sermaye dünyası büyük bir davul çalma ve çiçek geçirme oyunu.」
「Birçok büyük şirket yöneticisi zorla girişimci oldu. Onlar için en önemli şey kimliklerini korumak.」
「Buradakilerden carry gören var mı? Birincil piyasa gençlerin zengin olacağı bir yer değil.」
「Bir sonraki süper platformu kaçırırsan, bir sonraki çağda birinci sınıf kurumlarda yer alamazsın.」
「Kariyerim boyunca en büyük hissim, her an karşımdakinin beni kandırdığını düşünmem oldu.」
「Yetenek yoğunluğu aniden değişmez. Sadece sermayenin ilgisi, bir grup insanın bu zaman noktasında seçilip kaderin seçilmişi olmasını sağlıyor. Aslında bu bir kura çekimi.」
「Finansman gibi şeyler sahte göstergeler. Bir şirket için tek önemli olan hayatta kalıp kalamayacağı ve ne kadar değer yaratabileceğidir.」
「Her fonun ortaklarının FOMO derecesi, benim düşündüğümden çok daha abartılı.」
「Her zaman tadı bok gibi olan bir çikolata bulup yemek zorundasın.」
「Büyük model dalgasında gerçekten büyük para kazanan fonların sayısı muhtemelen 10'u geçmez.」
Aşk için elektrik üretmek
Birçok kurumda genç yatırımcılar carry'den neredeyse hiç kazanamaz. Bir AI uygulaması girişimcisi bize bu durumu şöyle anlattı: Birçok kurumda terfi ve yıl sonu bonusu büyük ölçüde yatırım karar kuruluna sunulan ve TS alınan projelerin sayısına bağlı; yatırımcının kendisi kurumda uzun süre kalmayabilir, şirket halka açılsa bile fazla getiri payı alamaz.
「10 proje sunup hepsinden TS alırsan, o yılın getirisi tamamdır. Şirketin sonra ne olduğu onu pek ilgilendirmez.」
Bu girişimciye göre, bu teşvik sistemiyle en iyi sunulacak proje, kurula sunulma direnci en düşük olan, yani herkesin kabul ettiği projedir. Bir üst katmanda, çoğu kurumda yukarıdan aşağıya sektör araştırması vardır; gerçekten sadece insana bakan kurumlar çok azdır ve sektör araştırmasının peşinde olduğu şey tam da 「arkadan birinin devralması」dır.
Carta istatistiklerine göre, 2025'in ilk çeyreği sonu itibarıyla, ABD'de 2017'de kurulan VC fonlarının DPI medyanı sadece 0,27 kat; 2019 ve 2020'de kurulan fonlarda ise sırasıyla sadece %37 ve %30'u LP'lere para dağıtmış durumda. Preqin, 2015-2020 arasında kurulan ve ağırlıklı olarak Çin'e yatırım yapan dolar VC fonları arasında DPI'si en yüksek 10 fonu listeledi; bunlardan sadece 4'ü LP'lere anaparayı aşan para geri döndürebildi.
Sektörün kendisi de küçülüyor. Fon Yönetimi Derneği verilerine göre, 2026 Nisan sonu itibarıyla, faaliyette olan özel sermaye ve girişim sermayesi fon yöneticisi sayısı 11.248; bu, 2025 başına göre 800'den fazla azalma demek. Medya raporlarına göre, birçok kurum önce yıl sonu bonuslarını kesti; gerekçe projelerin çıkış yapamamasıydı; bazı kurumlar ise alt kademede %20, orta kademede %30 maaş indirimine gitti.
Beating'in Meetup etkinliğinde bir yatırımcı salondakilere carry görüp görmediklerini sordu; birkaç saniye sonra ancak biri görmüş olabileceğini söyledi. Bu yatırımcıya göre birincil piyasa gençlerin zengin olmasını artık pek mümkün kılmıyor; günümüzde projelere yatırım yapmanın ne anlama geldiği ve asıl amacın ne olduğu sorulduğunda, karşı tarafın cevabı dört kelimeydi: aşk için elektrik üretmek.
Yatırımcılar yatırım yapma baskısını inkâr etmiyor. Yatırım sayısını açıkça değerlendiren kurumlar az, ancak sektördekilerin yoğun şekilde yatırım yapmasından kaynaklanan kaygı gerçek; bazıları doğrudan, projelere yatırım yaparken özgeçmiş şişirme payı olduğunu, bunun «normal» olduğunu kabul ediyor. Bar elbette var, sadece sektörün popülerliğine göre yukarı aşağı dalgalanıyor; sektör yeterince önemliyse ve ekip zar zor çıtayı geçiyorsa, bu atışın yapılması gerekiyor. Bir yatırımcı, memnun olunmayan ama yine de yatırım yapılması gereken bu tür projelerin oldukça fazla olduğunu kabul ediyor: «Sonunda bok tadında bir çikolata yemek zorundayız.»
Baskı sadece gençlerin üzerinde değil. Aynı yatırımcı, bu turda her firmanın kurucu ortaklarının FOMO'sunun kendi tahmininden daha ciddi olduğunu, eski kurtların ise tam tersine daha fazla kumar oynamak istediğini açıkça söylüyor. Bunun birinci nedeni, AI çağının süper platformunu kaçırma korkusu; kaçırılırsa bir sonraki çağda birinci sınıf kurumlar arasında yer alınamaz. İkincisi, birinci hattan uzak olmak; birinci hattın gördüğü değişiklikler ortaklara ulaştığında her zaman bir gecikme oluyor.
Girişimciler ise diğer ucu görüyor. Bir girişimci, birinci sınıf dolar fonlarının yaklaşık %30-50'siyle görüştüğünü, on yılı aşkın deneyime sahip eski kurtların çoğunun çok güçlü olduğunu, alttaki mantığı görebildiklerini ve gerçek geri bildirim verebildiklerini düşünüyor; trendleri kovalayanlar ise sektöre birkaç yıl önce girmiş yatırım yöneticileri: «Ne işten anlıyorlar, ne üründen, sadece işlemden anlıyorlar.»
Fırsat kaçarsa bir daha gelmez
AI sektöründeki fikir birliğinin kabaca dört kaynağı var.
Birincisi, büyük isimlerin çağrısı. Bir girişimci, bu yıl şubat ayında bir grup OpenClaw benzeri Agent ürününün aniden rağbet görmeye başladığını, bunun başlangıcının Wang Huiwen'in Jike'de böyle bir proje istediğini söylemesi olduğunu hatırlıyor.
İkincisi, önde gelen kurumların gördüğü veriler, ancak «verilerde su payı olabilir». Geçen yıl dolar kurumları, bir tür AI etkileşimli içerik ürününün müşteri edinme maliyetinin düşük, ikinci gün elde tutma oranının iyi olduğunu fark etti; kısa süre sonra şirketler yatırım kararı belgelerinde kendilerini önceki nesil kısa video platformlarına benzetti.
Üçüncüsü, teknoloji anlatısı; dünya modeli çılgınlığı büyük ölçüde Li Feifei ve bir grup kabul görmüş araştırmacıyla ilgili.
Dördüncüsü, her VC'nin kendi sektör araştırması.
Bu güçler bir kez üst üste bindiğinde, fikir birliğinin oluşmasından gerçek parayla yatırım yapmaya «belki de sadece kısa bir ay yeter».
Bu yılki OpenClaw bunun iyi bir örneği. Bir girişimcinin gözlemi, bir ay içinde neredeyse tüm VC'lerin ilgili yöndeki ekipleri taradığı; kişiler iyiyse ve yön doğruysa yatırım yapılacağı yönünde.
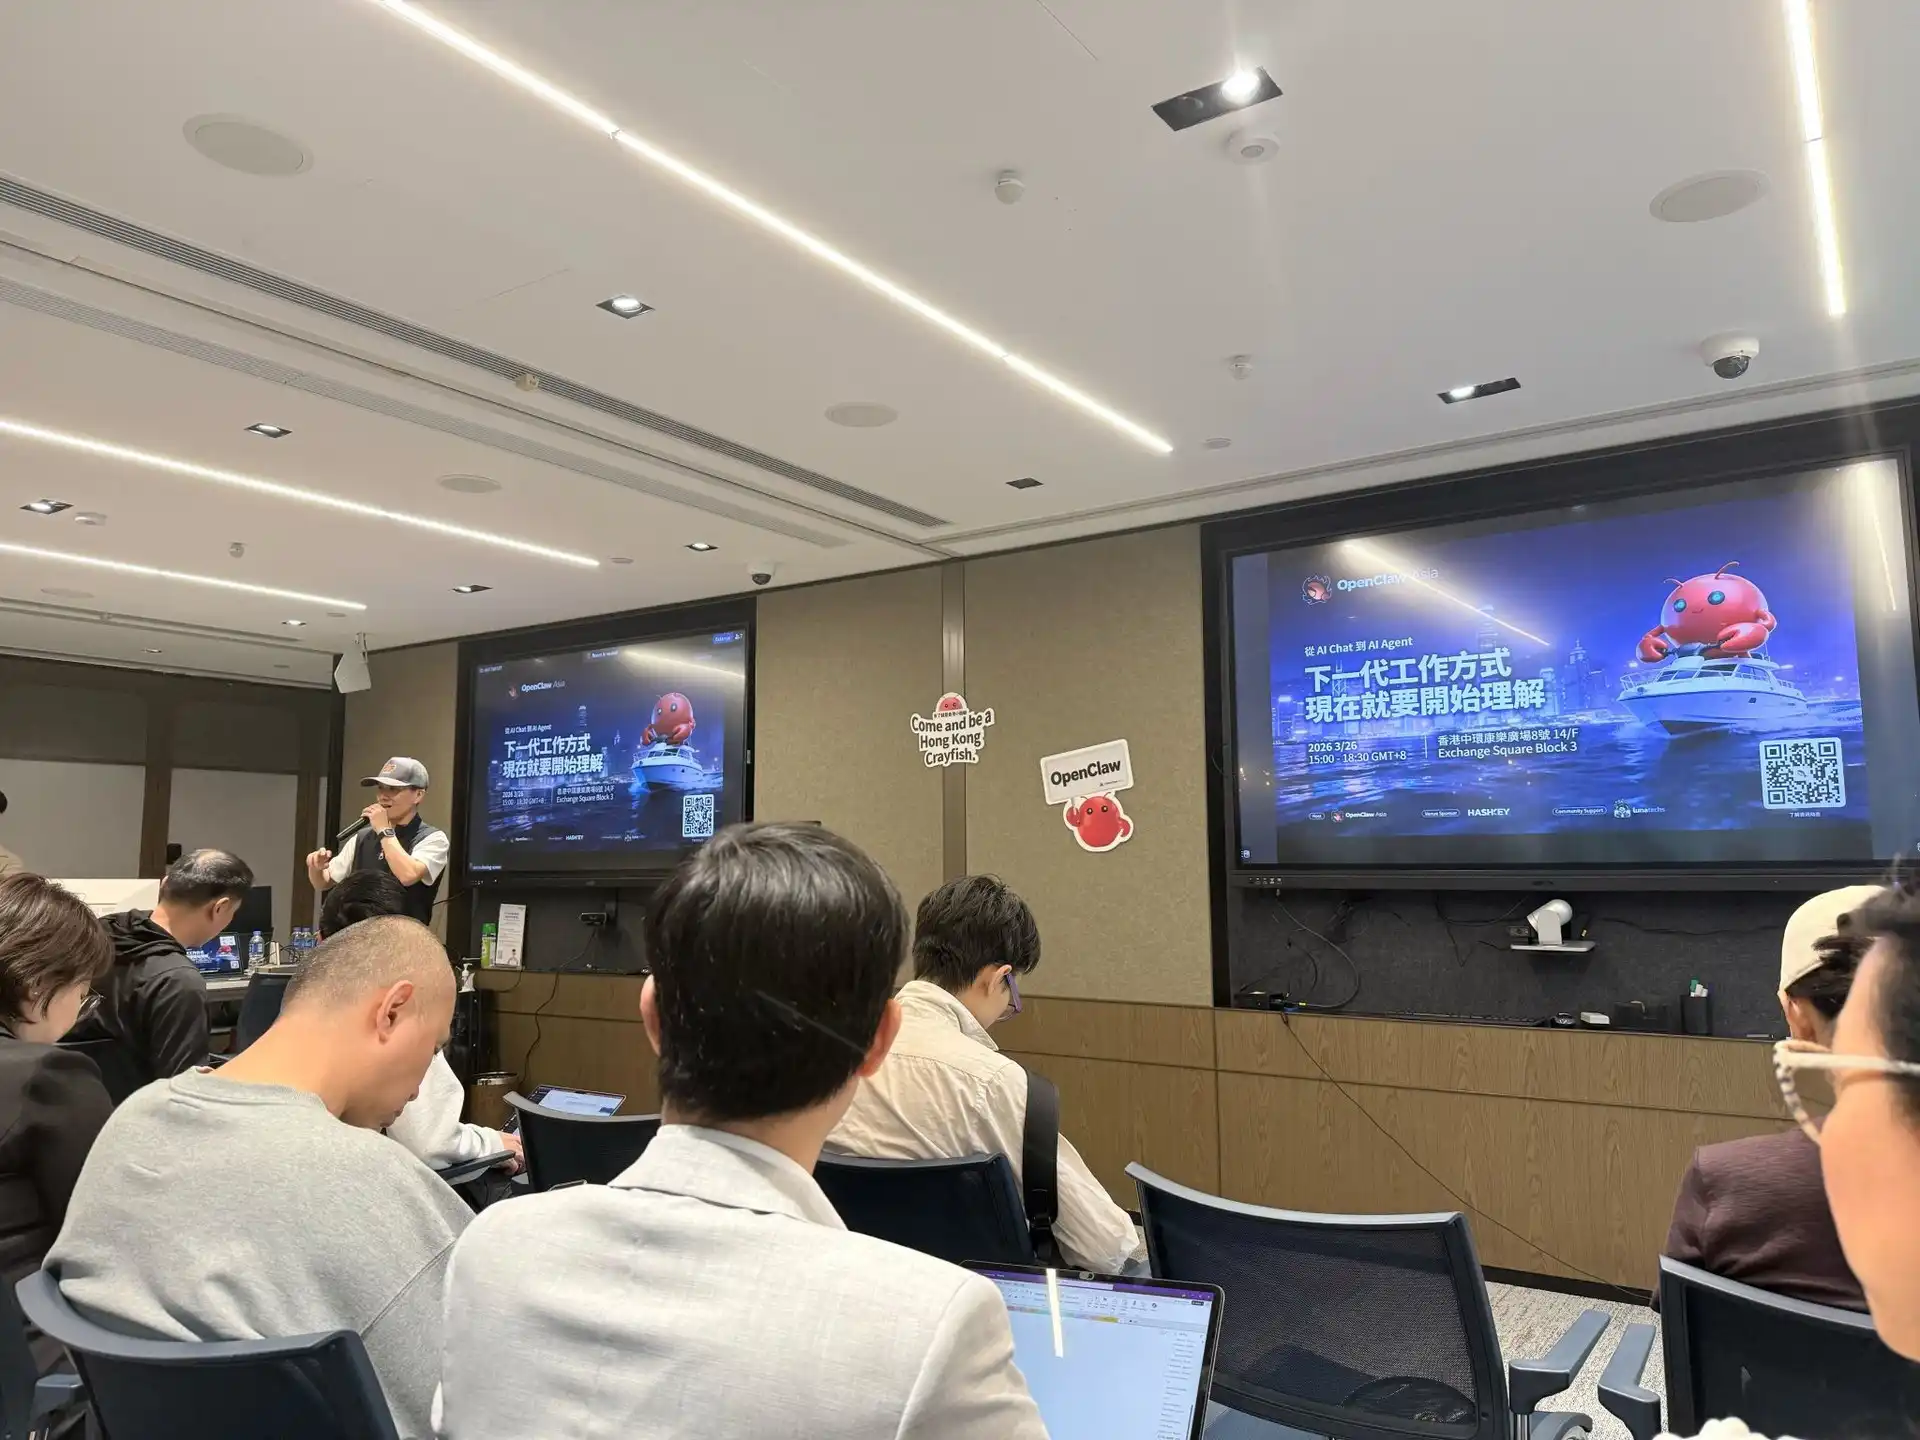
OpenClaw Hong Kong Meetup|Kaynak: X
Ama pencere kapandıktan sonra, sonradan gelenlerin durumu tamamen farklı. O girişimcinin bir arkadaşı, o dönemin "yıldız projeleri" ile neredeyse aynı anda etkileşimli içerik yapmaya başlamış, ekibi Pekin, Şanghay veya Shenzhen'de değildi, o tur yatırımı kaçırmıştı. O iki şirket fikir birliği haline geldikten sonra, tekrar yatırım ararken yatırımcıların en çok sorduğu soru "Onları nasıl yeneceksin?" olmuş.
2010 yılları civarındaki "bin grup savaşı"nda, grup satın alma siteleri bir ara 5000'i aşmıştı; 2016'daki paylaşımlı bisikletlerde, Android uygulama mağazalarında yaklaşık 80 bisiklet uygulaması bulunabiliyordu, iki yıl sonra Mobike satın alındı, ofo'nun kapısında depozito iadesi için uzun kuyruklar oluştu; 2021'deki yeni tüketimde yıl boyunca 842 yatırım turu, 90 milyar yuanı aşan tutar, Changsha'daki bir pastane markası 10 ayda değerini yaklaşık 500 kat artırdı, ertesi yıl marka çalışanlarının yüzde kırkını işten çıkardı. Bunlarla karşılaştırıldığında, AI'nın penceresi daha hızlı açılıyor ve daha hızlı kapanıyor.
AI uygulamalarının penceresi, bu yılın nisan sonunda kapandı. Bu, Meetup'ta yatırımcıların verdiği zaman noktası, ve bir girişimcinin hissiyatına göre, bu yıl uygulama yatırım coşkusunun en düşük olduğu yıl. Her iki tarafın verdiği nedenler neredeyse aynı: yeni hikaye kalmadı ve model yetenekleri belirli bir seviyeye ulaştığında, birçok uygulamanın yapması gerekeni model kendisi yapabiliyor. Ayrıca, geçmişe bakıldığında yazılım uygulamalarının yatırım getirisi pek iyi görünmüyor, ve AI Coding çok hızlı ilerliyor, uygulamaların hayal gücü alanını daha da daraltıyor.
Pencere daraldığında, imzalanmış TS'ler bile geri çekilebiliyor. Bu yıl Bahar Bayramı'ndan önce, bir fon bir video üretim şirketine yatırım yapmaya hazırlanıyordu, şubat ortasında büyük bir şirket yeni nesil video modelini yayınladı, ve bir fon TS'yi yırttı, gerekçe "kesinlikle yenemezler" idi. Sektör rotasyonu sırasında, önceki ay yatırım yapmak istediği projeden, sonraki ay vazgeçebiliyor. Dışarıya karşı, fonların en sık kullandığı açıklama parasının henüz yerine ulaşmadığı oluyor. Bir yatırımcı şöyle diyor: "Para teslim edilene kadar, istediğini yapabilirsin. Gerçi girişimci bunu kaldıramaz."
Bu, bir yıl önceki tempoyla tam tersi. En sıcak dönemde, bazı kurumlar kurucuyla görüştükten sonraki gün parayı gönderiyordu, bazı kurucuların şirketi henüz tescil edilmemişken, birkaç milyon dolar önceden kişisel hesabına yatırılmıştı. Şimdi, anlaşma imzalama hızlı olanlar için yaklaşık bir iki ay sürüyor, para transferi daha da uzayabiliyor.
Kaliteli ve Ucuz
"Dolar fonları ancak fikir birliği oluştuktan sonra harekete geçer", bu bir girişimcinin değerlendirmesi. Bunu Meetup'a taşıdığımızda, bir dolar fonu yatırımcısı şöyle yanıtladı: "Genel olarak, bence öyle."
Bu yatırımcının verdiği açıklama karar mekanizması. Kararı ortaklar veriyor, ve her bir ortağın aldığı bilgiler, sektör geçmişi, temas ettiği projeler neredeyse aynı, benzer sonuçlara varmaları şaşırtıcı değil.
Ancak bu yatırımcı, kendisinin konsensüsün peşinden gittiğini düşünmüyor.
「Biz non-consensus aramıyoruz, aslında istediğimiz konsensüse öncülük etmek. Bugün ben anlayabiliyorsam, birkaç kişi anlayabiliyorsa, iki ay sonra herkes anlayacak ve herkes yatırım yapmak isteyecek, işte en iyi durum bu.」Ve eğer iki ay sonra insanlar hâlâ anlamıyorsa, proje baş belası olur.
Bu durumdaki konsensüs, açıkçası, aslında 「hâlâ ucuz olan konsensüs」tür.
Benchmark ortak kurucusu Andy Rachleff bir zamanlar büyük para kazanmak için non-consensus and right olmak gerektiğini söylemişti. Oak Capital'den Howard Marks da konsensüsün illa yanlış olmadığını, fazla getirinin konsensüs yanlış olduğunda ve siz tam da doğru olduğunuzda ortaya çıktığını söylemişti.
「Hâlâ ucuz olan konsensüs」 bu iki görüşten farklı; daha çok Keynes'in 1936'da yazdığı güzellik yarışmasına benziyor; o zaman jürinin tahmin etmesi gereken şey, başkalarının hangi yüzü en güzel bulacağıydı.
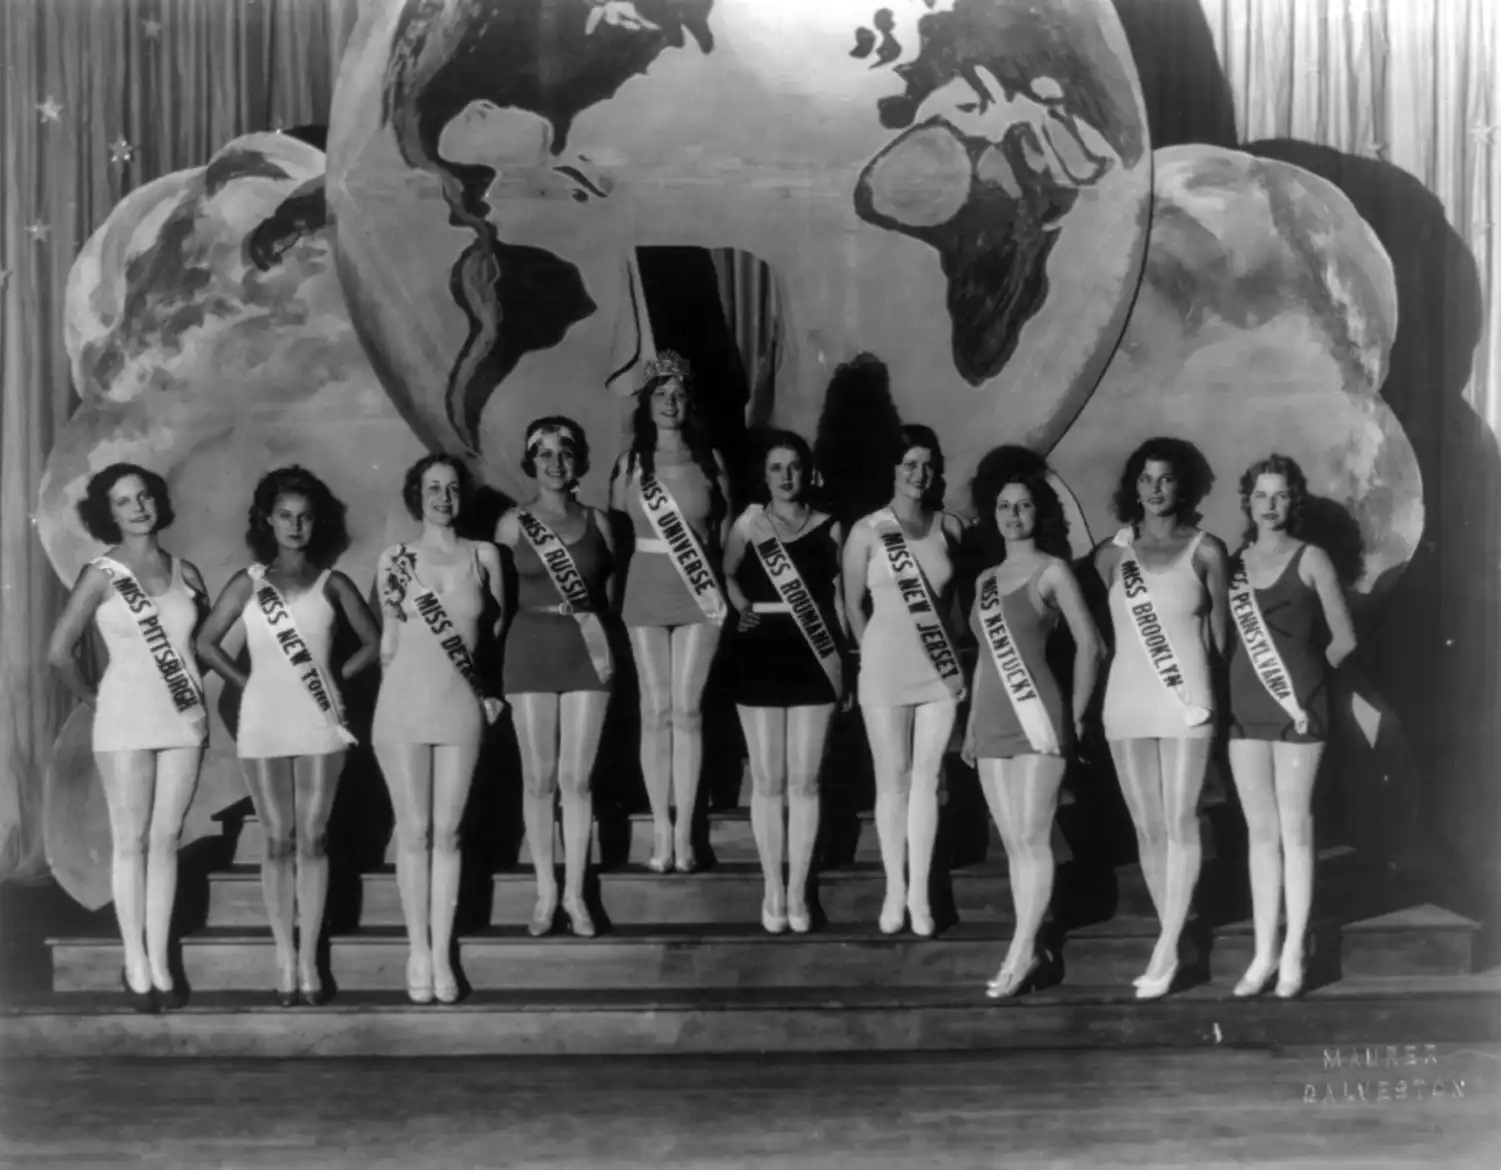
1930 güzellik yarışması toplu fotoğrafı|Kaynak: Maurer
Ancak bu durumun oluşmasının nedeni de oldukça gerçekçi. Bir AI şirketinin büyümesi genellikle art arda birkaç tur fon toplamasını gerektirir; bir sonraki turda alıcı olup olmaması, bu turda doğru yatırım yapılıp yapılmadığından daha hayati olabilir. Bir girişimci bu yılın mayıs ayında, hiçbir zaman trend peşinden gitmeyen deneyimli bir yatırımcıyla görüştü; yatırımcı ekiplerini çok sevdi ama soğukkanlı bir değerlendirme yaptı: bu yıl AI to C uygulamalarına yatırım yapabilecek yatırımcı sayısı 10'u geçmez. Bu para yatırılsa ve şirket fena gitmese bile, bir sonraki para gelmezse şirket yine ölür.
Böylece girişimcinin önünde sadece iki yol kalıyor. Yönünde ısrar edip fon toplamayı şansa bırakabilir, onlarca VC arasından birinin gözüne girmeyi kumar oynayabilir; ya da ana akım trendlere yaklaşıp fon toplamanın engellenme olasılığını azaltabilir. Çoğu kişi ikinci yolu seçti.
O girişimci, non-consensus'un değerini açıklamak için tüketim sektöründen örnekler verdi: Pop Mart'ın ilk parası melek yatırımcı Mai Gang ve yaklaşık 100 milyon yuan büyüklüğündeki Qifu Capital birinci fonundan geldi; Sequoia ancak Pre-IPO'da girdi; Chagee'nin 2021'deki iki turunda toplam 300 milyon yuanı aşan fon toplamasında yatırımcılar XVC, Fosun ve Congbi Qiushi'ydi. Bu yatırımcılar o dönemde VC çevrelerinde lider sayılmıyordu, ana akım projeleri kapamıyorlardı, sadece konsensüs dışında bir şeyler arıyorlardı ve sonunda fazla getiri elde ettiler.
Chagee'nin Filipinler'deki açılış dev bardağı
Meetup'taki yatırımcılar da küçük fonların ve solo GP'lerin non-consensus'a yatırım yapmasının daha kolay olduğunu kabul ediyor, çünkü konsensüs projeleri onlar için çok pahalı ve giremiyorlar. Dışarıya 「non-consensus'a yatırım yapmayı severiz」 diye reklam yapan kurumlar konusunda ise o girişimci aynı fikirde değil: 「O non-consensus'a yatırım yapmadı, yaptığı her şey konsensüstü, sadece non-consensus gibi paketledi.」
Kaderin Seçilmişleri
Yapay zeka sektöründe her yıl ayrıcalıklı görülen bir kesim var. Bir girişimcinin gözlemi şu: bu yıl iyi laboratuvarlardan çıkan doktora sahipleri, geçen yıl ise akıllı donanım yapanlar. Yetenek yoğunluğu yıldan yıla değişmez; değişen sermayenin ilgisidir; ilgi gören o kesim, o yılın kaderin seçilmişleri olur, aslında bu daha çok kura çekmeye benzer.
Dünya modeli bunun tipik örneği. Medya istatistiklerine göre, bu yılın temmuz ayına kadar, "dünya modeli"ni temel konsept olarak benimseyen yerli girişim şirketlerinin sayısı 30'u aşmış, toplam finansman 26 milyar yuanı geçmiş, 7'si unicorn olmuş, kurucuların en az 4'ü 2000 sonrası doğumlu. Ekim başında, Tian Keyu'nun şirketinin yaklaşık 30 milyon dolarlık finansman turunu tamamladığı, yatırım sonrası değerlemesinin 200 milyon dolar olduğu ortaya çıktı; yaptığı iş de dünya modeli.
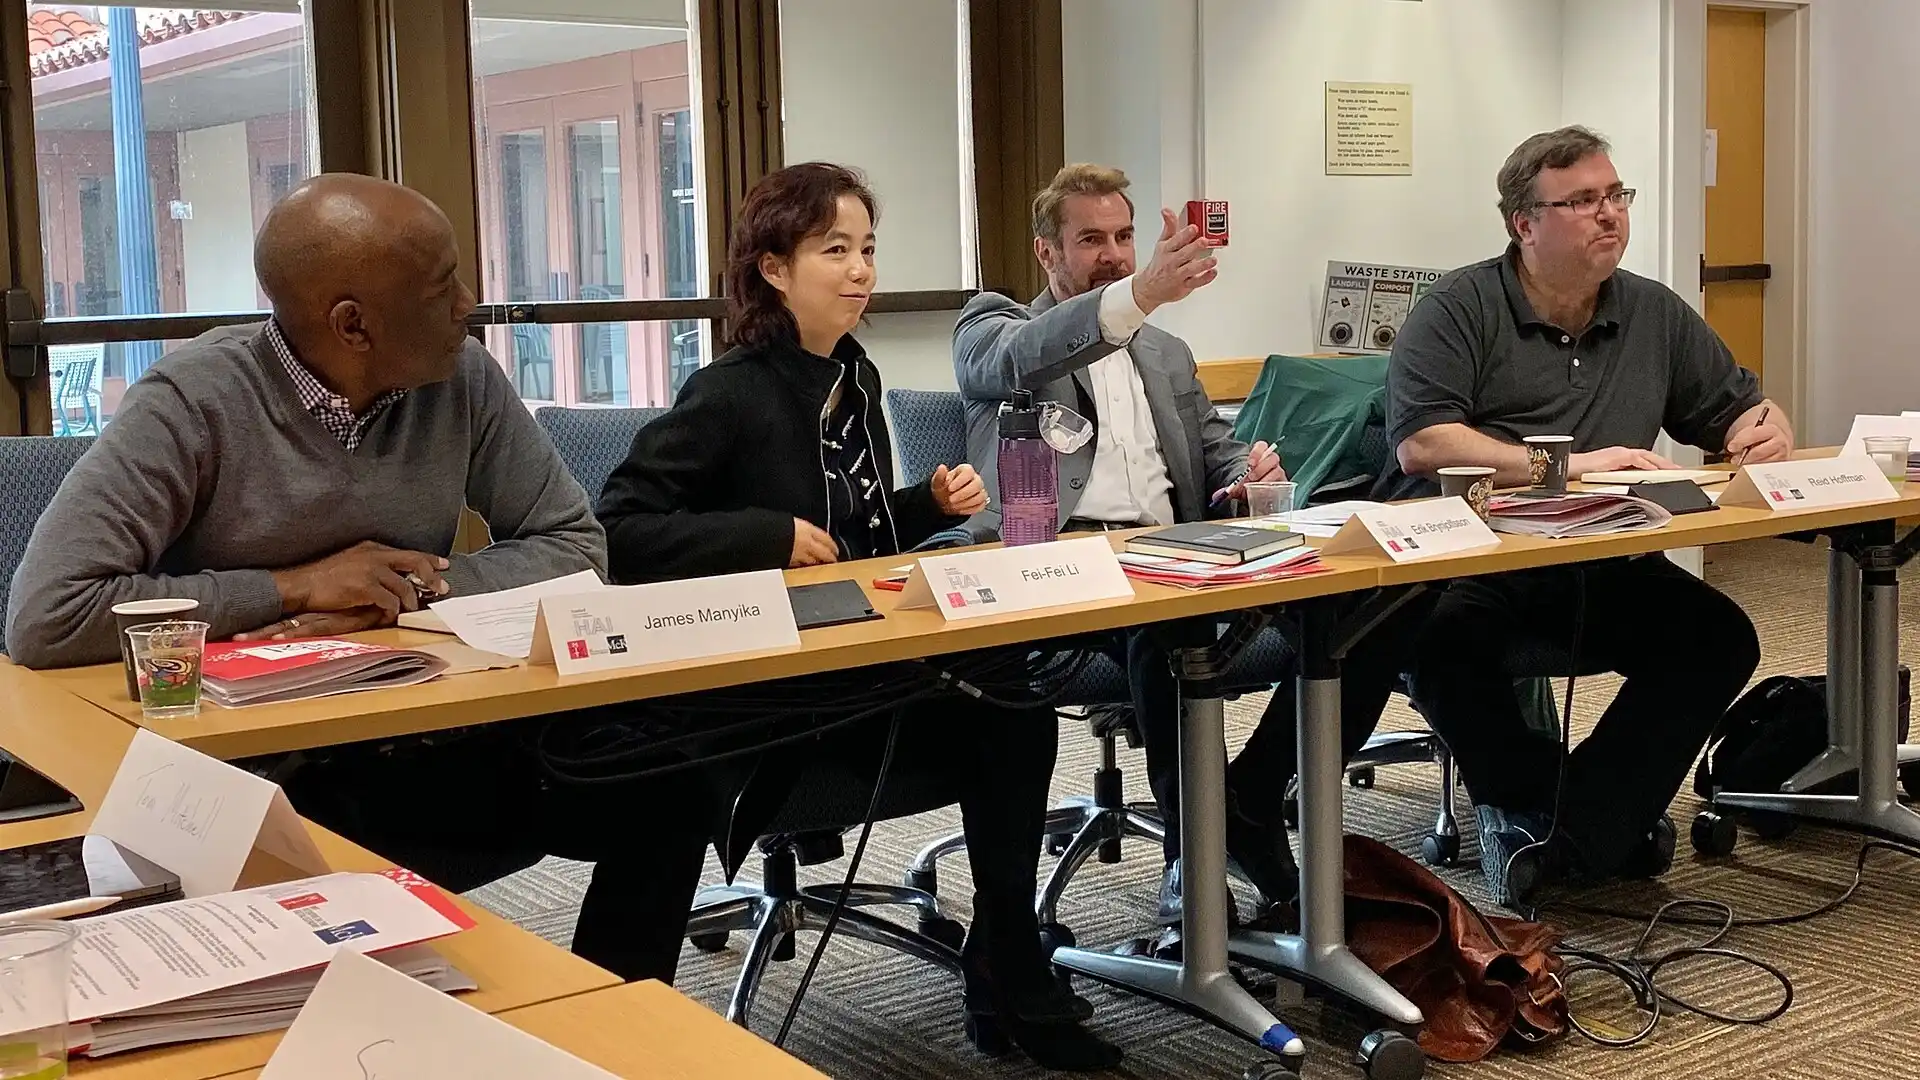
Li Feifei HAI yuvarlak masa|Kaynak: Stanford
Bir girişimcinin bakış açısına göre, VC'lerin gözündeki girişimciler kabaca üç kategoriye ayrılır. Birincisi, 25 yaşında büyük şirketlerde üst düzey pozisyonlara gelenler; ne yapsalar yatırım alırlar. İkincisi, fena olmayan ama o kadar da güçlü olmayanlar; bu durumda "iş" çok önemli hale gelir. Üçüncüsü, kişi yetersizse, iş ne kadar iyi olursa olsun fark etmez. Girişimcilerin çoğu ikinci kategoriye girer; para alıp alamamaları büyük ölçüde yaptıkları alanın ana akım yatırımcıların ilgilendiği alanla örtüşüp örtüşmemesine bağlıdır.
Yatırımcılar da bunun kura çekmeye benzediğini kabul ediyor, ancak piyasa da döngüseldir. Piyasa iyiyken akademik geçmişe sahip girişimciler daha çok tercih edilir; piyasa soğukken artık başrol değillerdir. Bazı yatırımcılar, bir kısım akademisyenin girişimcilik motivasyonunun bir iş kurmak olmayabileceğinden, sadece meslektaşlarının başarılı olduğunu görüp kendilerinin de o kadar yüksek değerlemeye ulaşmak istemesinden şüpheleniyor. Sohbet sırasında biri şöyle ekledi: "Tang Jie bile başarılı olduysa, insan 'neden ben olmayayım' diye düşünür." Tsinghua profesörü Tang Jie'nin ortak kurduğu Zhipu, bu yıl 8 Ocak'ta Hong Kong borsasında işlem görmeye başladı; halka arz fiyatı 116,2 Hong Kong dolarıydı, haziranda en yüksek 2980 Hong Kong dolarına kadar yükseldi.
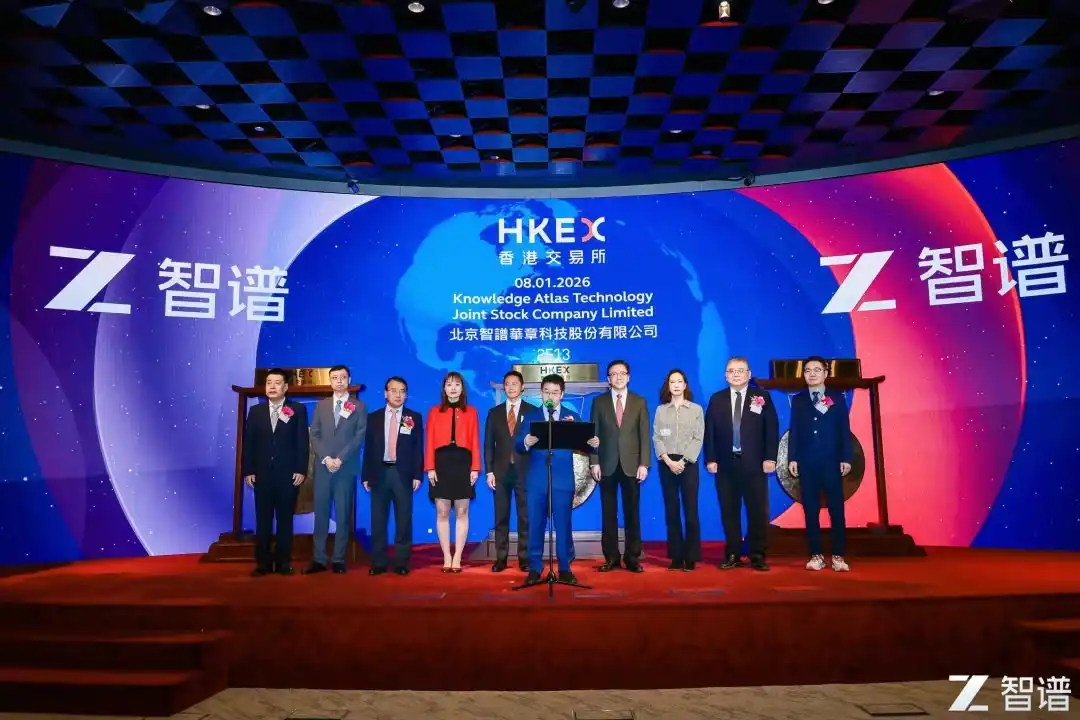
Zhipu'nun Hong Kong Borsası'nda gong töreni
Bir başka çekince de geri dönüş yolu. Profesörler girişimde başarısız olursa okula dönebilir; birçok girişimci başarısız olursa hiçbir şeyi kalmaz. Yatırımcılar genellikle geri dönüş yolu olmayan insanlara daha çok güvenir; hatta bazıları kararlılığın yetersiz olmasını tek başına veto gerekçesi sayar. O girişimci bunu daha keskin bir dille ifade etti: "Gerçek girişimci mutlaka sürekli girişimcilik yapan kişidir; zamanlamayı görüp sonra girişimciliğe başlayanlar genellikle geçmişi iyi ve geri dönüş yolu olan insanlardır."
Büyük şirket geçmişi, birçok kişinin gözünde artı bir puan. Yatırımcıların gerekçesi şu: bazı büyük şirket çalışanları yukarıya raporlamada iyidir, yapacakları işi ortaklara daha anlaşılır şekilde anlatabilirler; ayrıca yapay zeka nesli henüz mobil internetten kopmadı, dağıtım hâlâ birkaç büyük platformun elinde ve ürün metodolojisi de değişmedi.
Ancak bu artı puan artık giderek daha az puan kazandırıyor. Bir dolar fonu yatırımcısı, büyük teknoloji şirketlerinden çıkan birkaç girişimciyi değerlendirirken şunları söyledi: bazı şirketlerden çıkan çok kişi var ama henüz kimse özellikle iyi bir iş çıkaramadı; eski patronlarının metodolojisini kopyalayanlar ise sonunda eski patronlarıyla doğrudan rekabet etmek zorunda kalıyor. Bazı şirketlerden çıkanlar, ekiplerinde birkaç üst düzey P bulunmasını satış noktası olarak kullanmayı alışkanlık haline getirmiş; "ama büyük şirkette elde edilen başarıların ne kadarı platformun sana verdiği, ne kadarı senin kendi başarın?" Diğer şirketler ise fazla rahat; üst düzey yöneticiler neredeyse hiç kendiliğinden çıkıp girişim kurmuyor.
Bir girişimci diğer taraftan bir bakış açısı ekledi: birçok büyük şirket üst düzey yöneticisi mecbur kaldığı için girişim kuruyor; şirkette devam edemiyor ya da işten çıkarılmak üzere. Onlar için en önemli şey statülerini korumak; ana akım trendlere yönelmek doğal bir seçim. Başarı elde etmiş üst düzey P'lerin finansman maliyeti daha düşük; gençlerin en büyük zorluğu ise yatırımcılara traction'ı kanıtlamakta zorlanmaları.
Kurt geldi
Girişimciler ve yatırımcıların "hikâye anlatma" konusundaki görüşleri birbirinden çok farklı.
Bazı girişimciler jargonun pek işe yaramadığını düşünüyor; yatırımcılar çok akıllı ve gerçekten anlatı üzerinde kafa yorması gerekenler, ürünü düzgün yapmak istemeyip sadece hızlıca bir miktar para almak isteyenler. Bu girişimcinin sınıflandırmasında, trendlere yaslananlar esas olarak "sahte girişimciler"; onların görevi ün kazanmak ve ardından finansman bulmak.
Yatırımcı tarafında ise ihtiyat çok daha güçlü. Bir yatırımcı, bu işi yaparken en büyük hissinin her an karşı tarafın yalan söyleyip söylemediğini kollamak olduğunu söyledi. Her iki tarafın amacı da çok net; güven zaten zor kurulur ve karşı tarafın bir kez bile yalan söylediğini fark edersen doğrudan kara listeye alınır. Başka bir yatırımcı daha yumuşak bir dille söyledi: mükemmel proje yoktur; gerçekten karar verme aşamasına gelindiğinde, bir kusurun giderek büyüyeceğinden endişe duyulur; bir proje insanda hiçbir endişe bırakmıyorsa ya bir dahiyle karşılaşmışsındır ya da too good to be true'dur.
Bir kişiyi nasıl değerlendireceğine dair hâlâ standart bir cevap yok. Bazı yatırımcılar özellikle girişimciye yaşadığı en zor anı sorar, gerçekten öz eleştiri yapıp yapmadığına bakar; ayrıca ona on yıl sonra nasıl biri olmak istediğini sorar. Ancak çoğu zaman belirleyici his sadece "anlaşabilmek", birlikte birkaç saat sohbet etmeye istekli olmaktır. Önde gelen fonların yatırım karar materyallerinin hepsinde madde madde çerçeveler vardır; uygulama düzeyine gelince herkes kendi anlayışını katar. O yatırımcı, girişim sermayesinin AI tarafından ikame edilmesinin çok zor olmasının tek nedeninin muhtemelen bu olduğunu düşünüyor.
Teknolojiyi değerlendirmek daha da zor. AI içinde ne kadar ileri bir yön varsa—dünya modelleri, embodied intelligence, altyapı Infra—yatırım karar toplantılarında teknoloji rotasını gerçekten değerlendirebilen kişi sayısı o kadar azalıyor. Bir yatırımcı da daha önce sert teknolojiye bakarken yaşadığı bir örneği paylaştı: bir nükleer füzyon projesiydi, iki kez yatırım karar toplantısına götürüldü ama geçmedi; nedeni teknolojiyi anlayıp anlamamakla ilgili değildi, "ortaklar da anlamıyordu, salonda lisans mezunu seviyesini aşan kimse yoktu". Aynı alandaki PE çok sayıda makale okudu, birçok araştırma yaptı, sonunda rota seçiminde ikna edici bir yargı ortaya koyamadı; karar yine insana yatırım yapmaya döndü.
Teknolojiyi anlayamadığınızda, yatırımcının güvenebileceği yalnızca iki şey kalır: insanlar ve kimlerin yatırım yaptığı. İkincisi tam da konsensüsün kaynağıdır.
Tek bir yol
Çıkış, bu sohbette en çok konuşulan ve en ağır konuydu.
Bir girişimci, Çin ve ABD VC'leri arasındaki temel farkın çıkış olduğunu söyledi. ABD'de çok sayıda birleşme ve satın alma var; bir genç bir ürün geliştirip şirketi satarak para kazanabiliyor, para kazananlar da risk sermayesi yatırımı yapmaya istekli oluyor; burada ise çıkış temel olarak yalnızca halka arz yoluyla mümkün.
Nasdaq canlı yayın odası
PitchBook ve NVCA istatistiklerine göre, 2025'te ABD'de VC destekli şirketlerin çıkışlarında 62 halka arz ve 995 birleşme ve satın alma gerçekleşti; üçüncü çeyrek itibarıyla o yıl satın alınan şirketlerin %75'i en fazla A turuna kadar fon toplayabilmişti. AI şirketleri için ABD'de ayrıca bir "yetenek satın alma" çıkış kapısı var: Google 2024'te yaklaşık 2,7 milyar dolarlık lisans ücretiyle Character.AI'nin kurucu ekibini şirkete geri getirdi, 2025'te 2,4 milyar dolar harcayarak Windsurf'ün çekirdek ekibini ve teknoloji lisansını aldı; Microsoft 2024'te 650 milyon dolarla Inflection'ın ekibinin büyük bölümünü bünyesine kattı; Meta 2025'te 14,3 milyar dolar harcayarak Scale AI'nin %49 hissesini satın aldı; bu yılın eylül sonunda AMD, World Labs'ı yaklaşık 8,2 milyar dolara satın alacağını duyurdu.
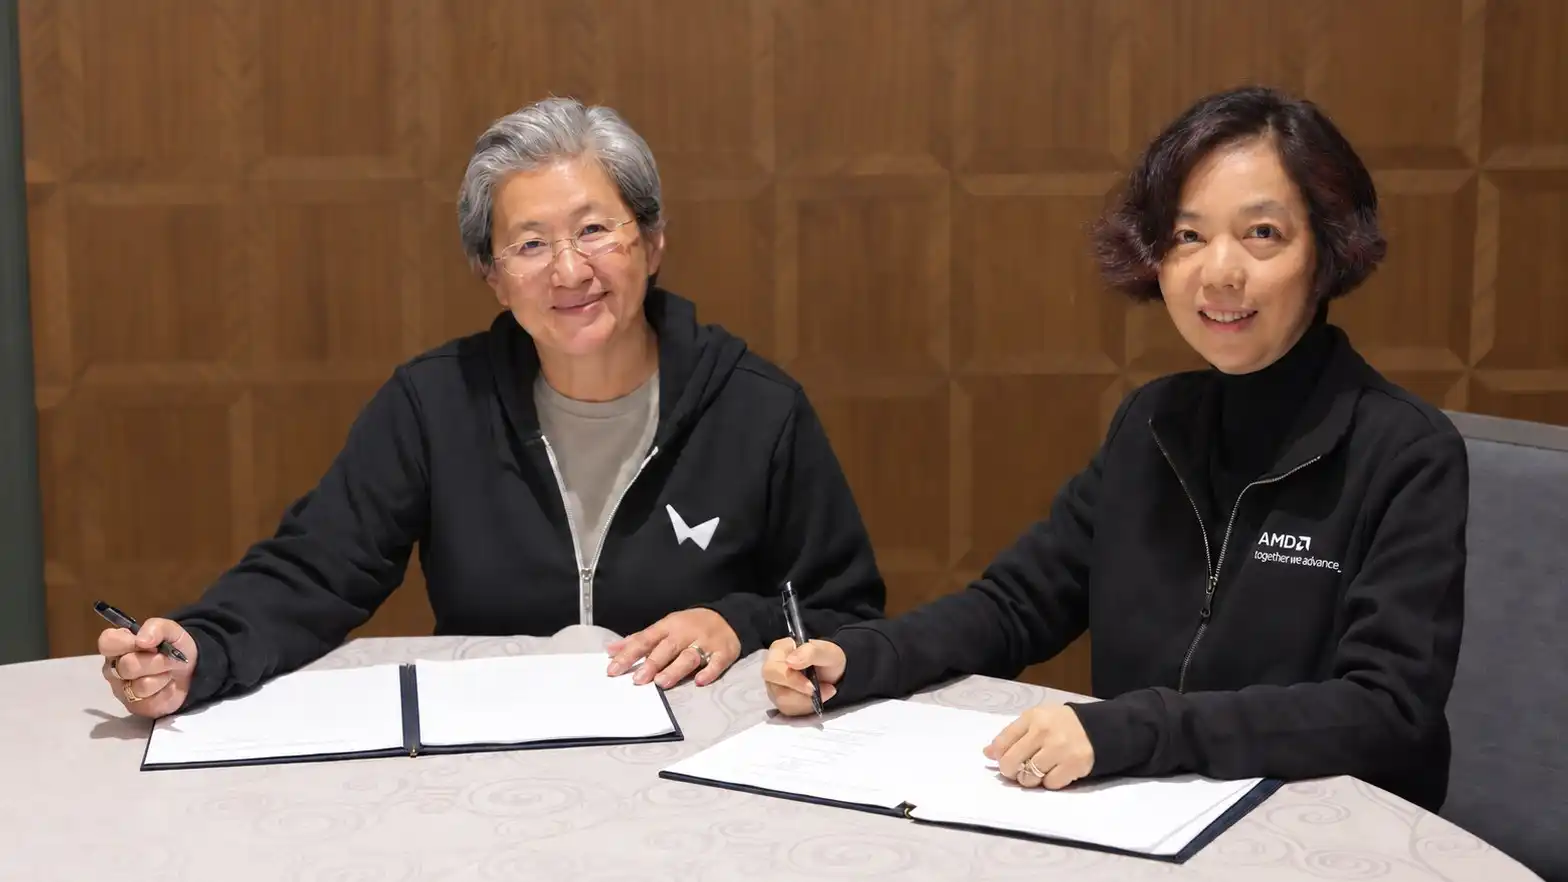
Lisa Su ve Fei-Fei Li anlaşma imzalarken|Kaynak: World Labs
Ancak Zero2IPO verileri farklı bir tablo çiziyor: 2026'nın ilk yarısında, öz sermaye yatırım piyasasındaki 2.503 çıkış vakasının 1.732'si halka arz yoluyla, yalnızca 368'i birleşme ve satın alma yoluyla gerçekleşti.
Halka arz kapısı da insanın kontrolünde açılıp kapanmıyor.
2023'te A hisse senedi piyasasında 313 şirket halka arz oldu ve 356,4 milyar yuan fon toplandı; o yılın 27 Ağustos'unda CSRC "aşamalı olarak halka arz temposunu sıkılaştırma" kararı aldı, 2024 Nisan'ında sermaye piyasasına ilişkin yeni düzenlemeler yayımlandı; o yıl A hisse senedi piyasasında yeni halka arz olan şirket sayısı yaklaşık 100'e düştü ve yaklaşık 67,3 milyar yuan fon toplandı; bu on yılın en düşük seviyesiydi ve aynı dönemde 425 halka arz planlayan şirket süreci sonlandırdı. Hong Kong borsası bir kısmını karşıladı; Mart 2023'te HKEX'in 18C bölümü yürürlüğe girdi ve kâr etmeyen özel teknoloji şirketleri halka arz olabiliyor; 2025'te Hong Kong borsası 285,693 milyar Hong Kong doları fon toplayarak yeniden dünya birincisi oldu; bu yılın ocak ayında Zhipu ve MiniMax art arda Hong Kong borsasında halka arz oldu.
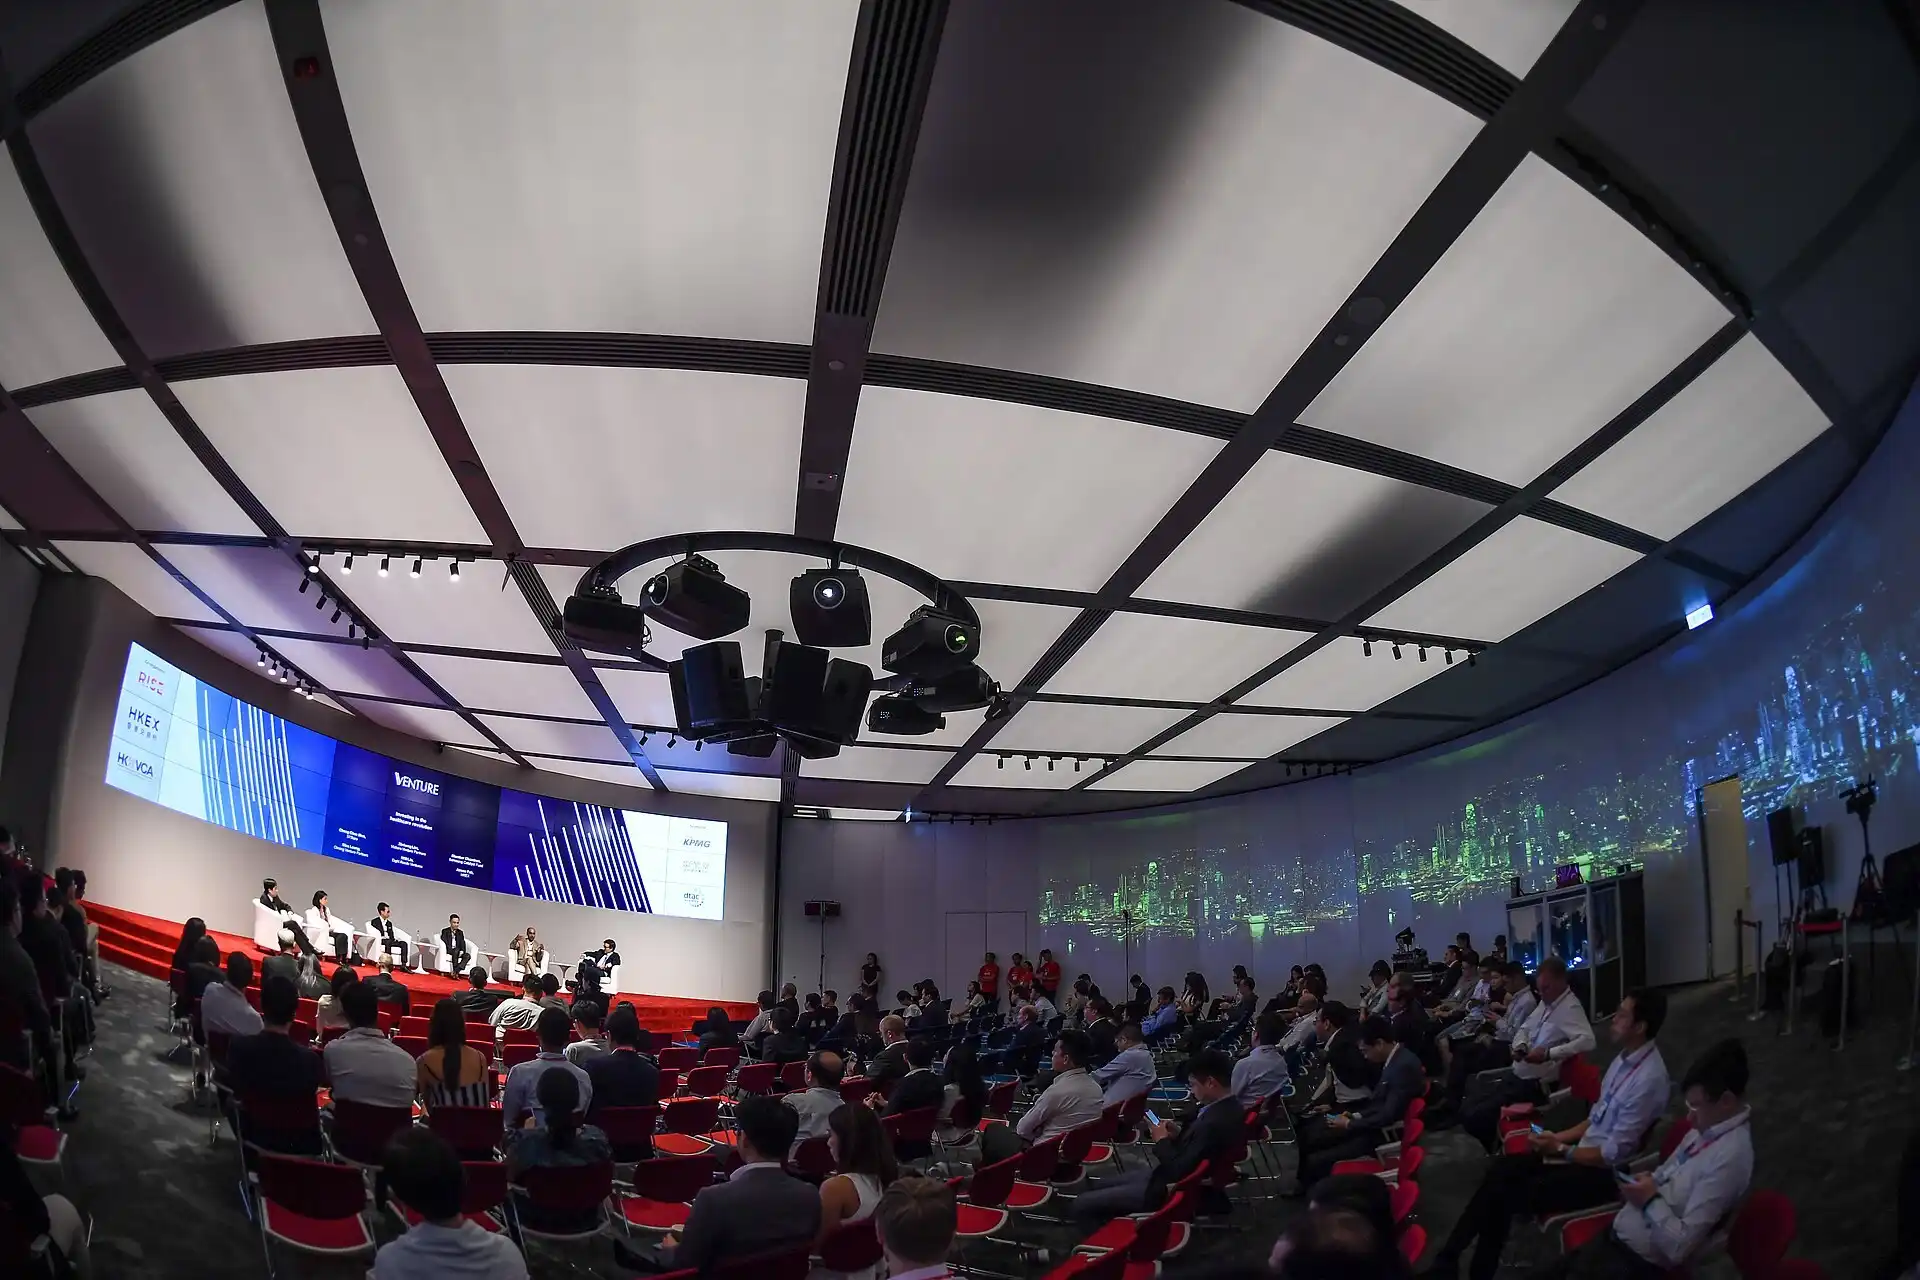
HKVCA Girişim Forumu|Görsel kaynağı: HKEX × HKVCA sahnesi
Ancak ikincil piyasadaki fiyat hareketleri de aynı derecede sertti; yatırımcılara bu tür hisse fiyatlarının büyük model yatırımlarına devam etmelerini etkileyip etkilemeyeceğini sorduk, yanıt "kesinlikle etkiler" oldu.
Birleşme ve satın alma yoluyla çıkış kapısını politika açmaya çalışıyor. Eylül 2024'te CSRC, birleşme ve satın almaya ilişkin altı maddeyi yayımladı; bu yılın ilk yarısında birleşme ve satın alma yoluyla çıkışlar yıllık %94,7 arttı, ancak 368 işlem hâlâ IPO çıkışlarının yalnızca yaklaşık beşte biri kadar. Sınır ötesi birleşme ve satın alma yolu ise bu yıl yeniden kapandı.
Bu çıkış yapısı, yatırımcıların neye yatırım yapmaya istekli olduğunu doğrudan belirliyor. Meetup'ta yatırımcıların belirttiği eşik, üst sınırın en az birkaç düzine katı ve değerlemenin yüz milyar seviyesinden başlaması; gerekçe ise VC'nin zaten 100 projeye yatırım yapıp 1 tanesinden yüz kat kazanç elde etmesi. Başlangıçta alıcısı görünen ve değerlemesi kaçınılmaz olarak yalnızca birkaç milyar olan şirketler, örneğin açık kaynak yazılım optimizasyonu veya çerçeve araçları yapanlar, yatırımcıya birkaç kat kazandırsa bile komiteden geçmekte zorlanıyor.
"Yalnızca birkaç kat getiri yeterli değil."
Geriye yalnızca halka arz yolu kaldı; halka arz için yüz milyar ölçek gerekiyor, yüz milyar ölçek için art arda birkaç tur büyük finansman gerekiyor ve her turda birinin karşılaması gerekiyor. Girişimcilerin "davul çalarak çiçek devretme" dediği şey, yatırımcı tarafında seçeneksiz bir çıkış yoluna dönüşüyor.
Yedi yılın kaşıntısı
Dolar fonlarındaki değişim, bu zincirin diğer ucunu oluşturuyor.
Meetup öncesinde, dolar fonlarının giderek daha fazla "yerelleştiğine" ve risk üstlenme kapasitesi ile istekliliğinin geçmişten farklı olduğuna dair anonim bir değerlendirme almıştık. Salondaki yatırımcılar bunun bir trend olduğunu kabul ediyor; giderek daha fazla dolar fonu RMB fonu toplamaya başlıyor ve kurallar, tempo ve cesaret açısından da giderek RMB fonlarına benziyor.
"5+2" süre yapısına göre, 2021 ve 2022'de toplanan dolar fonlarının neredeyse yeni fon toplama zamanı geldi. Bu kez birçok LP gerçek dağıtımlara bakıyor ve sektör içindeki ayrışma büyük. Toplantıda bin kat DPI'ya sahip fonlar duyduğunu söyleyenler olduğu gibi, kendi DPI'sının yalnızca 0,1 olduğunu dışarıya söyleyemeyeceği şakasını yapanlar da oldu. Bir yatırımcının tahminine göre, büyük model dalgasında gerçekten büyük para kazanan fonların sayısı 10'u geçmeyebilir.
Dolar fonlarının kendi biçimi de değişti. Haziran 2023'te Sequoia bölgelere göre ayrılma kararı aldı ve bunu Mart 2024'te tamamladı; GGV Capital da 2024'te ayrılmayı tamamladı, Amerika ve Asya işleri sırasıyla Notable Capital ve Granite Asia adını aldı. Washington'un dış yatırım kısıtlamaları 2 Ocak 2025'ten itibaren yürürlüğe girdi ve ABD sermayesinin buradaki yarı iletken, kuantum ve kısmen AI şirketlerine yatırım yapmasını kısıtlıyor; 18 Aralık 2025'te imzalanan COINS yasası bu mekanizmayı yasaya da yazdı.
Dolar LP'sine ihtiyaç duyan fonlar için AI, anlatılması en kolay hikaye olmalıydı, şimdi ise uyumluluk açısından en hassas alan.
Fon toplama verileri de aynı değişimi yansıtıyor. Zero2IPO istatistiklerine göre, 2025 yılında yeni toplanan fonların büyüklüğü içinde RMB fonları %97,8 pay alıyor; yalnızca 33 yabancı para fonu toplamayı tamamladı, toplam 358,08 milyar yuan, yıllık %36 düşüş. Zero2IPO kurucusu Ni Zhengdong'un geçen yıl sonundaki açıklamasına göre, yabancı sermaye LP'ler içinde yalnızca yaklaşık %2 pay alıyor. Bu yılın ilk yarısında yabancı para fon toplama yaklaşık 452,60 milyar yuan, yıllık %122,5 artış, ancak toplamayı tamamlayan yalnızca 19 fon var, ortalama fon büyüklüğü %145,9 arttı, para az sayıda firmanın elinde toplandı.
Bazı yatırımcılar anlam veremiyor, küresel LP'ler neden hâlâ buraya daha fazla bahis oynamak istemiyor, Avrupa inişte, Orta Doğu'da kimse ağır pozisyon almak istemiyor, büyük parayı koyabilecek çok yer yok. Bir diğerinin açıklaması çok basit, temel sorun hâlâ ABD-Çin ilişkileri, LP'lerin ilişkiler gerginleştiğinde parayı çekebilmesi gerekiyor.
Para sıkılaştığında, FA'ların işi tam tersine kolaylaşıyor. Yatırımcılar, 2024 ve 2025'in FA'lar için en kârlı iki yıl olduğunu söylüyor, masadaki komisyon genellikle %3 ila %5 arasında, ilişkisi iyi olanlar yalnızca %2 alabiliyor. Masa altı geri ödemeler konuşulduğunda ise herkes ağzını sıkı tutuyor, bu paranın hangi ad altında alındığına dair cevap ise «türlü adlar altında. Arkadaş, akraba veya tarif edemeyeceğiniz ilişkiler.»
İtibar Kazanma
Bu röportajda girişimciler ve yatırımcıların tamamen hemfikir olduğu tek değerlendirme «dünya modeli» üzerineydi.
Bir girişimci dünya modelini «en çok anlatı barındıran» alan olarak sıraladı ve balonun patlama sürecini şöyle tanımladı: herkes bu işin yürümeyeceğini fark eder, sonra güçlü bir kanıt ortaya çıkar ve balon patlar.
Meetup'ta en abartılmış alan ve kesinlikle yatırım yapılmayacak yön sorulduğunda, birçok yatırımcının cevabı dünya modeli oldu. Memnuniyetsizlikleri adının hakkını vermemesi üzerine yoğunlaşıyor, 3D üretim, gerçek zamanlı üretim yapan bir sürü şirket kendini dünya modeli olarak adlandırıyor, ağızlarını açtıklarında yüz milyonlarca dolarlık değerleme istiyorlar.
Birisi, gerçek zamanlı video modelinin dünya modeli sayılıp sayılmayacağını, kendilerini dünya modeli olarak tanıtmasalar yatırım düşünüp düşünmeyeceklerini sordu, bir yatırımcının cevabı şuydu: «Eğer kendinize dünya modeli demiyorsanız, o kadar yüksek değerleme istemeyin.»
Tian Keyu'nun o finansman turu haberi duyulduktan sonra, bir yatırımcı, eskiden hâlâ dünya modelinin «bir dalga daha» geleceğini bekleyenler olduğunu, şimdi ise neredeyse tamamen frene basıldığını söyledi.
Ancak iyi haber şu ki, yatırımcılar hâlâ bir sonraki katil uygulamanın geleceğine inanıyor. Uygulama olmadan model, hesaplama gücü ve Infra değersiz hale gelir, «inanmazsanız, AI'ya yatırım yapılamaz».
Dağları Elde Tut
Meetup'ta birisi, ilk bakışta konsensüsle ilgisiz görünen bir soru sormuştu: «Birincil piyasadaki geri bildirim döngüsü bu kadar uzunken, bu insanı çok zorlamaz mı?»
Bir erken aşama yatırımının çıkışa kadar gitmesi yedi-sekiz yıl sürer, on yıl da şaşırtıcı değildir. Sektöre yeni girmiş bir yatırımcı hayır dedi, bu iş zaten uzun vadeli yapılır. Soruyu soran kişi üsteledi: geri bildirim uzunsa, bu son başarısızlıktan bir şeyler öğrenme hızının çok yavaş olduğu anlamına gelir. Karşı tarafın cevabı daha da beklenmediktir: başarısızlıktan zaten pek bir şey öğrenilmez, başarısızlığa yol açan nedenler çok fazladır, ne kadar analiz yaparsan o kadar karışır.
Bir sektörde doğru ile yanlışın ortaya çıkması on yıl sürüyorsa ve başarısızlık insana neredeyse hiçbir şey öğretmiyorsa, içindeki insanlar bugün doğru mu yapıyorum diye neye bakarak karar verir? En yakın ve en hızlı sinyal, başkalarının tepkisinden başka bir şey kalmıyor: örneğin bir sonraki turda yatırım alıp almadığı, değerlemenin yükseltilip yükseltilmediği, sektördekilerin aynı yöne mi hamle yaptığı.
Doğrunun ancak on yıl sonra anlaşıldığı bir sektörde, konsensüs hızla elde edilebilen ender geri bildirimlerden biridir.
İnsanı rahatlatır, ama en kolay yanıltan şeydir de.
Paul Graham 2012'deki «Black Swan Farming» yazısında şöyle demişti: en iyi girişim fikirleri başlangıçta genellikle kötü fikir gibi görünür; eğer açıkça iyi bir fikir olsaydı, çoktan biri yapıyor olurdu. Bu söze göre, bir fonun başarısını gerçekten belirleyen o birkaç yatırım, yapıldığı anda büyük ihtimalle kimse tarafından beğenilmiyordu.
Silikon Vadisi'ndeki Bessemer Venture Partners, web sitesinde bir Anti-Portföy tutuyor; kaçırdıkları şirketleri özellikle listeliyor: Google, Facebook, Apple, eBay hepsi orada ve her birinin yanında o yıl neden yatırım yapmadıkları yazıyor. Herkesin kaçırmaktan korktuğu bir sektörde, kaçırdıklarını liste halinde asmak biraz mizah, biraz da özgüven gerektirir.
Girişimciler de aynı soruyla karşı karşıya, sadece yön tersine dönmüş.
Bir girişimci işe yeni başladığında VC'lerin görüşlerini tek sınav kağıdı olarak görüyordu; her görüştüğü kişinin geri bildirimini not ediyor, sonra buna göre yönünü ayarlıyordu. Dokuz ay sonra sınav kağıdı değişti: kullanıcı deneyimi nasıl, veriler nasıl gidiyor.
«İyi giderse, geri bildirim iyi olursa, belki konsensüs yaratmaya gidebilirim.»
Bu cümlede biraz hırs var; konsensüsü birinin önce yaratması gerekir, yaratan kişi genellikle önce kimsenin inanmadığı bir dönemi atlatmak zorundadır; atlatmanın ön koşulu ise bu girişimcinin deyimiyle, «döngü gelmeden önce hâlâ masada olduğundan emin olmalısın».
"Başarısızlık insana hiçbir şey öğretmez" diyen genç yatırımcıya, daha sonra sektöre girdiğinden bu yana en gurur duyduğu yatırımı sordular.
Henüz olmadığını söyledi.
"Yatırım yapıyorum çünkü yatırımın bir şeyleri başarabileceğine inanıyorum. İnanmasaydım, yapmazdım."
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler