



Nvidia'nın erken dönem yatırımcısı Gavin Baker'ın yatırım felsefesi: Yapay zeka altyapı darboğazlarına uzun pozisyon al, genel piyasa riskine kısa pozisyon al.
Orijinal video başlığı: En İyi Yapay Zeka Yatırımcıları Şu Anda Ne Alıyor
Orijinal video kaynağı: Limitless Podcast
Çeviri: Shenchao TechFlow
Editörün Girişi
Bu podcast bölümü, Atreides Management'in kurucusu ve Nvidia ile Cerebras'a uzun vadeli yatırım yapan yatırımcı Gavin Baker'ın yatırım felsefesini ele alıyor.
Onun temel tezi, yapay zekanın bir balon değil, elektrik, wafer ve hesaplama gücü tarafından ortaklaşa yönlendirilen bir altyapı süper döngüsü olduğudur; gerçek aşırı getiriler büyük modellerde veya sohbet robotlarında değil, GPU bağlantısı, bellek, çıkarım çipleri, ileri üretim süreçleri ve elektrik arzı gibi "kürek satıcıları" segmentlerindedir.
Gavin Baker, bir yandan QQQ put opsiyonlarıyla genel piyasa düşüşüne karşı korunurken, diğer yandan Astera Labs, Unity, Micron, Nvidia, Cerebras, Positron gibi yapay zeka fiziksel darboğaz varlıklarına yoğunlaşmıştır.
"Yapay zeka balonu" tartışmasını duygusal seviyeden arz-talep kısıtlamalarına çekerek, TSMC, ASML, yüksek bant genişlikli bellek ve elektrik şebekesinin hızla aşırı arzlanamayacağı sürece, yapay zeka sermaye harcamalarının 2000 yılı internet balonunun tekrarı olmayabileceğini savunuyor.
Özlü Sözler
Yapay Zeka Balonu mu Yoksa Süper Döngü mü
· "Yapay zeka bir balonun içinde değil; tam tersine, bir süper döngünün içinde."
· "En büyük getiriler SaaS'te, OpenAI veya Anthropic gibi sohbet robotlarında değil, elektrik, hesaplama gücü ve silikon wafer üretiminde."
· "Bu bir internet balonu değil, çünkü alıcılar çoğunlukla dünyanın en akıllı ve en güçlü nakit akışına sahip şirketleri; hesaplama gücünü borç kaldıracıyla satın almıyorlar."
· "Eğer tüm piyasa aşırı arzlanamıyorsa, geleneksel bir balon gibi aniden çökmesi zordur."
Gerçek Darboğazlar: Elektrik, Wafer, Token
· "Gavin'ın teorisi basit: sadece yapay zeka altyapı katmanındaki darboğazlara bakar; watt başına performansı artırabilen ve token maliyetini düşürebilen her şey değerlidir."
· 「AI laboratuvarları artık tek bir şeyle daha çok ilgileniyor: her bir watt elektrikle kaç token üretilebileceği.」
· 「Elektrik ve yarı iletken levhalar iki tuğla duvardır ve AI'nın çok hızlı hızlanmasını sınırlayan iki temel kısıttır.」
Ön eğitimden çıkarım ve son eğitime geçiş
· 「Model ön eğitimi tamamlandığında, bu onun hayatı boyunca dahi olacağı anlamına gelmez; son eğitim aşamasında yeni bilgileri özümsemesi gerekir.」
· 「Çıkarım, doğası gereği büyük miktarda hesaplama gerektirir; bu nedenle çıkarım çipleri ve çıkarım altyapısı bir sonraki aşamanın odak noktası haline gelecektir.」
· 「Yalnızca çıkarımdan kaynaklanan maliyet veya gelir fırsatı, ön eğitim hesaplama yatırımının 5 ila 10 katı olabilir.」
Dikey küçük modeller, uç modeller ve egemen altyapı
· 「Gelecekte her gün Claude ile etkileşime girmek zorunda kalmayabilirsiniz; aslında ihtiyacınız olan şey, kendi verilerinizle eğitilmiş kişiselleştirilmiş bir AI ajanı olabilir.」
· 「Altyapı dağıtım hızı başlı başına bir hendektir; dijital dünyanın yineleme hızı, fiziksel altyapının inşa hızından çok daha hızlıdır.」
「Aylar veya yıllar süren fiziksel dağıtımı birkaç haftaya sıkıştırabilen, AI altyapısında çok yüksek fiyatlar talep edebilir.」
Gavin'in yatırım tarzı: darboğazlara yatırım yap, genel piyasa riskine karşı korun
· 「AI kazananlarının ortaya çıkacağına güçlü bir şekilde inanıyor, ancak bu tüm piyasa konusunda iyimser olduğu anlamına gelmiyor; QQQ put opsiyonları, genel aşağı yönlü riske karşı korunma aracı.」
· 「TSMC aslında balonun hızlanma hızını sınırlıyor; çip üretim kapasitesi anında genişletilemediği sürece, sermaye harcamalarının kontrolden çıkması kolay değil.」
· 「Gavin, daha yaşlı, daha istikrarlı ve döngüleri aşma konusunda daha kanıtlanmış bir geçmişe sahip bir Leopold gibi: birincisinin başarısı on yıllarla ölçülürken, ikincisi şu anda daha çok çeyreklerle ölçülüyor.」
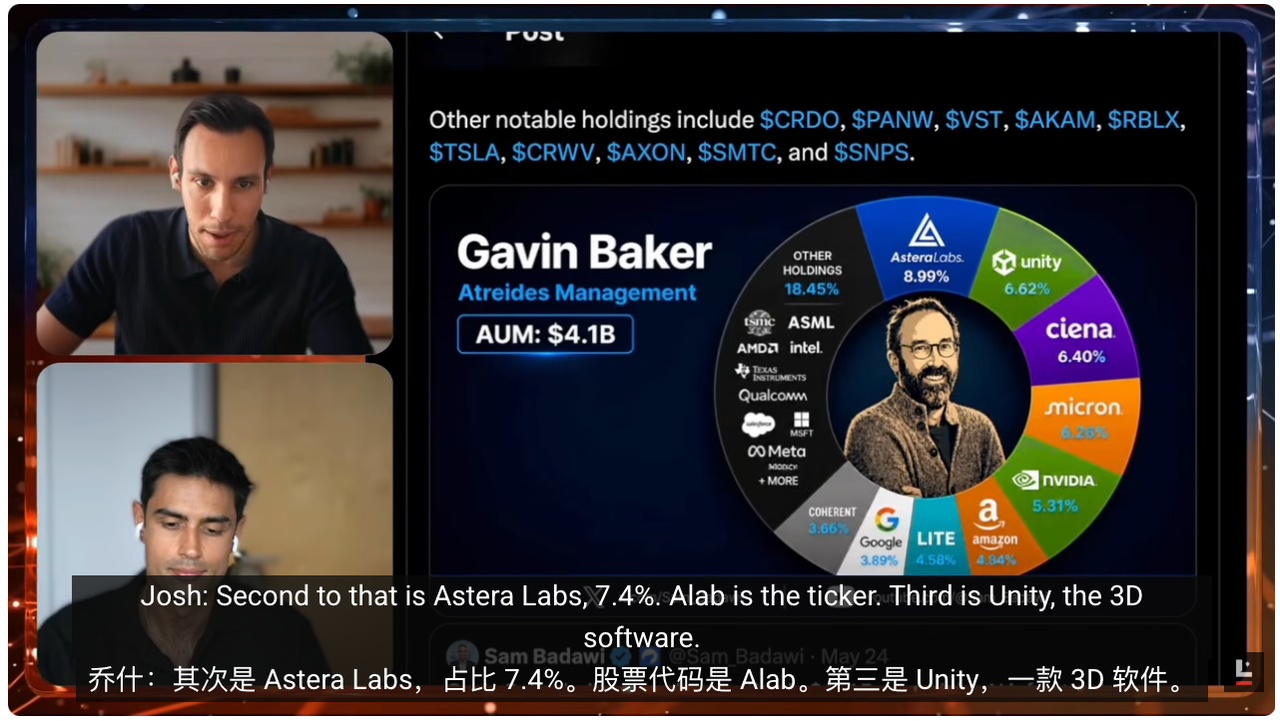
AI süper döngüsünde yatırım yapmaya değer varlıklar
EJ:Gavin Baker, son derece üretken ancak halk tarafından neredeyse hiç duyulmamış bir AI yatırımcısıdır. Son 20 yılda, daha sonra herkesin bildiği AI şirketleri henüz popüler olmadan önce onlara yatırım yapmaya başladı. Erken dönemde Nvidia (AI GPU ve hızlandırılmış hesaplama çekirdek tedarikçisi) ve Cerebras'a (AI çip şirketi) yatırım yaptı ve çok net bir görüşe sahip: AI bir balon değil, tam tersine bir süper döngü.
Ona göre, watt (elektrik), wafer (yonga levha) ve token (model üretimi ve hesaplama birimi) yani yapay zekanın temel altyapısını gözlemleyerek kilit darboğazları ve kısıtlamaları tespit etmek mümkün. Vardığı sonuç basit: Yapay zekadaki en büyük getiriler elektrik, enerji ve silikon levha üretiminden geliyor; SaaS (Hizmet Olarak Yazılım) ile veya Anthropic, OpenAI gibi sohbet robotlarıyla pek ilgisi yok.
Tüm endüstri nihayetinde yarı iletkenlere, yani tüm yapay zeka sektörünü besleyen "kürek satıcıları" varlıklarına doğru akacak.
Birçok kişi yapay zeka sektörünün balon olduğunu söylerken, o bunun tam tersine nesilsel bir alım fırsatı olduğunu, özellikle de yapay zeka altyapısı için geçerli olduğunu düşünüyor. Fonunda yaklaşık 4,1 milyar dolarlık bir büyüklükle bu görüşünü hayata geçiriyor.
Onun bahsettiği bu kısıtlamaları, özellikle de yapay zeka altyapısını duyduğunuzda, bu teorinin size tanıdık geldiğini fark edeceksiniz. Programımızda daha önce birçok kez yatırımcı Leopold Aschenbrenner'dan bahsetmiştik; o da benzer yönlerde birçok yatırım yapmıştı. Fark şu: Leopold bunu yaklaşık 3 yıldır yapıyor, Gavin ise 20 yılı aşkın süredir.
Leopold'un yönettiği varlık büyüklüğü Gavin'in yaklaşık üç katı, ancak program yapımcısı Luke'un güzel bir uyarısı var: Belki bir yıl boyunca Warren Buffett'ı geçebilirsiniz, ama onu on yıllar boyunca geçebilir misiniz? Gavin Baker'ın geçmiş performansı, bu yatırım teorisine farklı bir perspektiften bakabileceğini gösteriyor.
Gavin Baker'ı tanımayanlar için önce şunu bilmekte fayda var: Kendisi Atreides Management (yatırım fonu) kurucusudur ve son 20 yıldır Nvidia'ya yatırım yapmaktadır. Nvidia'yı 20 yıl elinde tutup hala çalışmaya devam etmek başlı başına inanılmaz bir şey, çünkü bu inanılmaz getiriler sağlamış olmalı.
Son dönemdeki başarıları arasında Cerebras ve Astera Labs (yapay zeka veri merkezi bağlantı çipi şirketi) yer alıyor. Cerebras bir yapay zeka çip şirketi; programda IPO sonrası değerlemesinin inanılmaz derecede yüksek olduğu belirtiliyor. Ayrıca daha önce duymamış olabileceğiniz bazı şirketler de var. Bu bölümde, onun portföyü ve görüşleri doğrultusunda, yapay zeka yatırım fırsatlarının tam olarak nerede olduğunu göreceğiz.
O halde soru şu: Tam olarak neye yatırım yaptı ve neden? Atreides Management'ın son 13F (ABD'li kurumsal yatırımcıların üç aylık portföy beyanı) dosyasına bakıldığında, bu fonun yaklaşık 4 milyar dolar AUM (Yönetim Altındaki Varlıklar) büyüklüğünde olduğu görülüyor. En büyük pozisyonlarından bazılarına bakıldığında, bu şirketlerin Gavin'in defalarca bahsettiği yapay zeka gelişim darboğazlarına işaret ettiği anlaşılıyor.
Bazı pek de cazip olmayan, hatta birçok kişinin adını bile duymadığı şirketlerde büyük pozisyonları var. Örneğin Astera Labs, fonun neredeyse %9 ila %10'unu oluşturuyor. Astera Labs'i GPU'lar arasındaki bağlantı katmanı olarak düşünebilirsiniz.
Veri merkezini bir sistem olarak ele alırsak, GPU'lar modelin pre-training (ön eğitim), post-training (son eğitim) ve inference (çıkarım) işlemlerinden sorumlu motordur. Ancak GPU'ların çalışabilmesi için birbirleri arasında büyük miktarda veri aktarması ve ayrıca verilerin depolandığı memory chips (bellek yongalarına) erişmesi gerekir.
Tüm bunları yapabilmek için bir "boru hattı sistemi" gerekir. Bunu oldukça üst düzeyde anlatıyorum çünkü tüm alt düzey detayları bildiğimi iddia etmiyorum. Astera Labs tam olarak bu sorunu çözüyor. AI kümeleri yüz binlerce çipe ulaştığında, darboğaz artık sadece GPU'ların kendisi değil, veri aktarım penceresi haline geliyor; doğru veriyi doğru zamanda göndermek ve doğru veriye erişmek. Astera Labs işte bu boru hattı sistemini inşa ediyor.
Bu bölüm için araştırma yapana kadar Astera Labs'i duymamıştım. Ancak Cerebras'ın da benzer bir durumda olduğunu hatırlıyorum. Gavin, yaklaşık altı ay önce Cerebras'tan bahsetmişti ve AI zaman ölçeği düşünüldüğünde altı ay oldukça uzun bir süre. Daha sonra halka arz oldu ve programda yaklaşık 600 milyar dolar değer biçildi, halka arzdan sonra %40 daha arttı. Bu, Astera Labs'in de benzer bir trendde önemli bir isim olabileceğini gösteriyor.
Josh: Cerebras onun çok erken dönem yatırımlarından biri. Şirketin yaşam döngüsünün çok başlarında Cerebras'a girdi, yani bu teoriye yıllardır bahis oynuyor. Uzun vadeli bahis oynadığı birkaç şirket daha var ve bunların en amiral gemisi elbette Nvidia.
Nvidia'ya 20 yıldan fazla süre yatırım yapabilmek ve bu süre boyunca conviction (sağlam inanç) ile yoluna devam etmek gerçekten etkileyici. Geçenlerde Gavin'in katıldığı iki podcast dinledim, Nvidia pozisyonu hakkında konuşurken çok net bir öngörüde bulundu: Nvidia'nın mevcut kar marjlarını koruyabileceğine ve talebin devam edeceğine inanıyor. Bu, Nvidia'nın yaklaşık 10 trilyon dolarlık bir piyasa değerine ulaşma şansı olduğu ve şu anda bunun yaklaşık yarısında olduğu anlamına geliyor.
Bir diğer bahsetmeye değer şirket ise Micron (Mikron Teknoloji, küresel önde gelen bellek yongası üreticisi). Bir önceki bölümde AI yatırım yığınından ve bu şirketlerin bu yığındaki konumlarından bahsetmiştik, geri dönüp izlemenizi şiddetle tavsiye ederim. Micron, en büyük memory makers (bellek yongası üreticileri) arasında yer alıyor.
Programda şaşırtıcı bir rakamdan bahsedildi: Bir yıl önce piyasa değeri 100 milyar doların altındayken, kayıt sırasında 1 trilyon doları aşmıştı, yani bir yılda 10 kat artış. Bu, bellek sorununun ne kadar önemli olduğunu gösteriyor.
Ayrıca daha az göze çarpan ama oldukça ilginç şirketler de var. EJ, sana özellikle bir tanesinden bahsetmek istiyorum: Unity Software. Oyun dünyasını bilenler Unity’yi tanır; bu bir oyun motoru ve birçok popüler oyun bu 3D render yazılımı ile yapıldı.
Peki neden bir AI yatırımcısı, "video oyunları yapan bir şey" olan Unity'ye yatırım yapsın? Cevap: 3D oyun motoru. Unity bir dünya modeli oluşturucudur; fizik, dünyanın işleyişi, malzemeler ve ışıklandırma konusunda derin bir anlayışa sahiptir.
AI şirketleri AGI ve insansı robotlar inşa etmeye çalışırken, önemli bir adım, robotların içinde eğitim alması için sanal ortamlar ve sanal veri kümeleri simüle etmektir. Unity tam da bu konuda en güçlü araçlardan biridir.
Bu nedenle, bir dünya modeli maksimalisti olarak bu örneği seveceksin: Bir oyun motoruyla tanınan, AI dünyasında önemli bir oyuncu olmaya net bir yolu olan bir şirket.
Gavin'in Yatırım Teorisi ve Stratejisi
EJ: Dünya modellerinin teorisi basit: Mevcut AI modelleri veya LLM'ler dünyayı çoğunlukla metin ve kitaplar aracılığıyla anlıyor; tıpkı bir kütüphanede oturan bir öğrenci gibi, ancak gerçek dünya deneyimine sahip değiller.
Dünya modellerinin kilidini açacağı şey tam olarak bu: Bir oyun karakterini simüle edilmiş bir ortama koymak ve fiziksel gerçekliğin nasıl işlediğini anlamasını sağlamak.
Örneğin, telefonumu düşürürsem veya bir topa tekme atarsam ne olur? Sonraki adımlar nelerdir? Ne yapmalısın? Dünya modelleri tam olarak bu sorunu çözüyor.
Şu anda bu tür yetenekleri büyük ölçekte üretebilen çok fazla oyuncu yok. Şu anki lider muhtemelen Google; Genie 3 gibi modelleri var. Programda ayrıca Google'ın yakın zamanda Gemini Omni'yi yayınladığından bahsedildi, ancak bu tür modeller henüz kendi ChatGPT anını yaşamadı.
Gavin'i sevdiğim nokta, portföyünün bir barbell (halter stratejisi) gibi olması. Bir tarafta çok geleneksel; herkes GPU'ya, depolamaya ihtiyaç duyuyor, bu yüzden en büyük oyuncular olan Micron ve Nvidia'ya yatırım yapıyor. Diğer tarafta ise çok ileri görüşlü; topun (puck) nereye gideceğini düşünüyor, bu yüzden Cerebras'a yatırım yapıyor çünkü çıkarımın (inference) çok önemli olacağına inanıyor; ayrıca Unity'ye yatırım yapıyor çünkü dünya modellerinin (world models) gelecekte robotları ve bir sonraki nesil LLM'leri eğitmenin yolu olacağını düşünüyor.
Portföyünde ayrıca çıkarım çipleri (inference chips) üreten Positron da var. Bu kulağa Cerebras'a benziyorsa, evet, ikisi de çıkarım etrafında şekilleniyor. Gavin son röportajlarında sürekli bir trendden bahsediyor: AI modellerinin altyapı yığını (infrastructure stack), özellikle eğitim yığını (training stack), ön eğitimden (pre-training) giderek daha fazla son eğitime (post-training) doğru kayıyor.
AI dünyasının içindeyseniz, bu dönüşümün çoktan gerçekleştiğini bilirsiniz. Gavin bu konuya çok odaklanmış durumda. Bir modelin hâlâ yeni bilgileri, yeni verileri anlaması ve kendini güncellemesi gerekiyor. Bir veri setinde ön eğitimini tamamladı diye hayatı boyunca dâhi kalacağı anlamına gelmez. Yeni bilgiler öğrenmesi gerekir ve bu, son eğitim katmanında (post-training layer) gerçekleşir ve çok fazla hesaplama gücü gerektirir.
İkinci olarak, bir AI modelinin gerçekten düşünmesini istiyorsanız – tıpkı bizim yeni bilgi aldıktan sonra "Bu açıdan bakınca mantıklı mı? Bunu açıklayabilecek başka bir teori var mı?" diye sorgulamamız gibi – bu, akıl yürütme (reasoning/çıkarımsal düşünme) anlamına gelir. Akıl yürütme de çok fazla hesaplama gücü gerektirir. Şu anki tahminlere göre, yalnızca çıkarımın getirdiği maliyet veya gelir fırsatı, ön eğitim için harcanan hesaplama gücünün 5 ila 10 katı olabilir.
Bu nedenle, hem AI laboratuvarlarında (AI labs) hem de çip üreticilerinde (chip makers) büyük bir dönüşüm yaşanıyor. Nvidia'nın, aracı (agentic) uygulamaları desteklemek için çıkarıma yönelik birçok GPU piyasaya sürdüğünü zaten görüyorsunuz. Gavin de bir dizi yatırımla çıkarıma olan bahsini ortaya koyuyor.
Son olarak bence çok ilginç bir nokta, Gavin'in Çin hakkında konuşması. AI yarışında anlatı hep "Çin'e karşı ABD" şeklindeydi. Çin'in oldukça benzersiz bir konfigürasyonu var: enerji açısından nispeten bol kaynaklara sahip ve çip üretim kapasitesini genişletme yeteneği var. ABD şu anda bu konuda zorlanıyor, bu yüzden birçok aşama Tayvan'daki TSMC'ye (dünyanın en önemli ileri seviye yarı iletken dökümhanesi) dış kaynak olarak veriliyor.
Gavin'in açıklamasına göre, Çin'in ABD'den çok farklı bir AI altyapısı (infrastructure) veya çip yaratmak için eşsiz bir fırsatı var çünkü bunlar büyük ölçüde çıkarıma odaklanacak. Gavin'in ABD'deki yatırımlarıyla, ABD'nin çıkarım altyapısının inşasına öncülük ettiğini söyleyebilirsiniz. Bence bu gelecekte büyük bir fırsat olabilir.
Josh:Dikkat edilmesi gereken nokta, bu bahsin sadece yukarı yönlü olmadığı. Ayrıca elinde büyük bir QQQ put (Nasdaq 100 ETF’si için satım opsiyonu) pozisyonu bulunuyor. QQQ, Nasdaq 100’ü takip eden bir ETF, yani bir hisse senedi sepeti ve ABD’nin en yüksek işlem hacmine sahip ikinci ETF’si. Performansı oldukça güçlü: 2023’te %55, 2024’te %25, 2025’te %20 ve 2026’da şu ana kadar %17 artış gösterdi.
Başka bir deyişle, QQQ bir endeks fonu olarak çok iyi performans gösteriyor, satın alması kolay ve en iyi 100 hisse senedinden oluşan bir sepet. Gavin ise buna karşı ters bir hedge yapıyor. Yapay zekanın kazanamayacağını söylemiyor; asıl söylediği şu: Darboğazları gerçekten çözen kilit üreticilere yatırım yapacak, ancak genel piyasa duyarlılığı konusunda pek iyimser görünmüyor.
QQQ put, bir downside protection (aşağı yönlü koruma) aracıdır: Eğer genel piyasa olumsuz bir şekilde çökerse, yapay zeka uzun vadede kazansa bile, bu hedge (korunma) sayesinde korunmuş olur.
Yatırım Yapılmaya Değer Dört Kategori
Josh:Onun en önemli gördüğü yatırım darboğazlarını birkaç kategoriye ayırabiliriz. İlk kategori, verticalized small language models (dikey küçük dil modelleri).
Sıradan LLM’ler, örneğin Claude ve ChatGPT gibi sohbet robotları, generalized LLM’lerdir (genel büyük dil modelleri). Bunlar dünya hakkında geniş bir anlayışa sahiptir ve belirli soruları yanıtlayabilir. Ancak belirli bir dikey alan veya belirli bir sorun etrafında eğitilmiş modeller oluşturmak bambaşka bir konudur.
Bu belirli sorunlar genellikle işletmelerde, özellikle de belirli bir soruna derinlemesine odaklanmış veya belirli bir alt alanda niche (niş) oluşturmuş şirketlerde bulunur. Verticalized SLM’ler (dikey küçük dil modelleri) tam olarak bu sorunu çözer: Bunlar frontier modellerdir (sınır modelleri), ancak yüksek düzeyde optimize edilmiştir, belirli kurumsal veriler üzerinde verimli bir şekilde çalışabilir veya cihaz üzerinde yerel olarak çalıştırılabilir.
Daha önce on-device (cihaz üzerinde) veya locally run models (yerel olarak çalıştırılan modeller) hakkında konuşmuştuk. Bunun nedeni, telefonunuzda veya diğer cihazlarınızda çok kişisel veriler bulunmasıdır; bunları paylaşmak istemeyebilirsiniz ve şirketlerin de bunlara erişmesi mümkün olmayabilir. Örneğin, medical records (tıbbi kayıtlar), financial details (finansal detaylar).
OpenAI'nin, banka hesabınıza erişebilen ancak sizin adınıza işlem yapamayan bir finansal AI ajanı yayınladığını gördüm. Bunun nedeni, içinde Sosyal Güvenlik numarası, banka bilgileri gibi birçok kişisel kimlik bilgisinin bulunması.
Yerel modeller veya SLM'ler bu tür sorunları çözebilir. Gavin, büyük ölçüde bunların gelecekte önemli hale geleceğine inanıyor. Çok beğendiği bir şirket var: Apple. Her ne kadar net bir yatırım ilgisi belirtmemiş olsa da, Apple'ın yerel modelleri cihazlarda çalıştıran ana cihaz üreticilerinden biri olacağını düşünüyor.
Gelecek böyleyse, belki de Claude'un her gün etkileşim kurmanız gereken model olduğunu düşünmeyiz. İhtiyacınız olan şey, kendi verilerinizle eğitilmiş kişiselleştirilmiş bir AI ajanı olabilir; SLM'nin sonunda dönüşebileceği şey de budur.
Genel sürüm telefonunuzda çalışabilirken, birçok işletme kendi özel verileri üzerinde eğitilmiş, yüksek düzeyde optimize edilmiş ve uzmanlaşmış modeller çalıştırarak ürünlerini daha iyi satabilir veya pazarlayabilir.
EJ: Apple bu konumda çok avantajlı. WWDC'yi dört gözle bekliyorum, yaklaşıyor.
Josh: Evet.
EJ: Apple Geliştirici Konferansı'na sadece birkaç hafta kaldı; yeni AI yazılımlarını ve bunların donanımla nasıl entegre olacağını duyuracaklar. Bu çok önemli olacak ve biz de konuyu takip etmeye devam edeceğiz; bunu tartışmayı dört gözle bekliyorum.
Josh: İkinci temel direk, egemen altyapı. Sık sık bitlerin hızının atomların hızından çok daha fazla olduğunu söyleriz. AI altyapısına bakmak bunu netleştiriyor: model kalitesi neredeyse üstel bir şekilde artıyor, watt başına üretilen zeka ve token başına zeka sürekli yukarı gidiyor.
Ancak fiziksel dağıtım hızı aynı oranda artmıyor ve bu başlı başına bir hendek oluşturuyor. Donanım son derece karmaşık; transistör hassasiyeti neredeyse atom seviyesine ulaştı. Mevcut altyapının zaten baskı altında olduğu bir dünyada büyük ölçekte dağıtım yapmak kolay değil. Elektrikli araçların yaygınlaşmasıyla şebekeler daha da fazla baskı altına girdi, birçok yer neredeyse tam kapasiteye ulaştı. Şimdi de AI, enerji sorunu ve çip sorununu beraberinde getiriyor.
Gavin, altyapının zor olduğu ve inşa etmenin günler, aylar hatta yıllar aldığı gerçeğine güçlü bir şekilde bahse giriyor. O, bu döngüyü haftalara indirebilecek olanlara bahse giriyor. Yani fiziksel dağıtım hızı başlı başına bir hendek. Hedefini daraltıyor ve mümkün olduğunca hızlı dağıtım yapabilecek şirketleri arıyor.
Aklıma gelen ilk örnek SpaceX ve onların Colossus'u inşa edip Anthropic'e kiralama hızı; gelecekte muhtemelen diğer şirketlere de kiralayacaklar. Bu altyapı ayağı, Gavin'in odaklandığı kilit noktalardan biri.
Leopold'un portföyüne bakarsanız, bu da temel bir parça. Gerçek şu ki: bir şey inşa etmek çok zordur ve bir şey inşa edebilenler bunu çok pahalıya satabilir. Programda, SpaceX'in şu anki en büyük gelir kaynaklarından birinin roketler değil, veri merkezi kiralamak olduğu belirtildi. Bu da bu ayağın ne kadar önemli olduğunu gösteriyor.
EJ: O, hızla ilgileniyor ama aynı zamanda maliyetle de ilgileniyor. Sürekli olarak bir metriği tekrarlıyor: watt başına performans. Gerçekten söylemek istediği şey, AI laboratuvarlarının watt başına kaç token üretebildikleriyle giderek daha fazla ilgilendikleri.
Bu yıl sadece yaklaşık beş şirketin GPU'lar, bilgi işlem ve bu sistemleri çalıştıran elektrik için on milyarlarca hatta trilyonlarca dolar harcadığını düşünürseniz, paranızın karşılığını yeterince yüksek görmek istersiniz. Özellikle hiper ölçekleyiciler bu boyutlara ulaştığında, maliyet temel bir konu haline geliyor.
Varsayımsal bir örnek: Claude'a bir soru soruyorum, bana cevap vermesi 2 sente mal oluyor; ChatGPT'ye aynı soruyu soruyorum, cevap vermesi 1 dolara mal oluyor. Claude, ChatGPT'nin zekasının sadece %95'ine sahip olsa bile, büyük olasılıkla Claude'u kullanırım. Çünkü daha fazla soru sorabilir ve sonuçta daha düşük maliyetle cevap alabilirim.
Yani bu zekaya erişimin maliyeti çok önemli. Bu hafta, Microsoft ve Uber, yıllık bütçeleri yaklaşık 4 ayda tükendiği için Claude Code kullanımını fiilen azalttıklarını duyurdular.
Bunu Gavin'in yatırım portföyünde görebilirsiniz: Cerebras, Positron, Astera Labs. O, çok spesifik altyapı darboğazlarını tespit ediyor ve ardından basit bir bahis yapıyor: Eğer bu şirket bu darboğazı çözerse, watt başına performans belirli bir seviyeye ulaşırsa, token maliyeti belirli bir seviyeye düşerse, o zaman AI laboratuvarları daha fazla GPU, daha fazla ürün veya bu türden daha fazla şey satın alacak.
Yani teorisi aslında oldukça basit, teknik detaylar karmaşık olsa da: Sadece AI altyapısındaki darboğazlara odaklanıyorum. Watt başına performansı artıran ve token'ları daha ucuza üreten bir şirket bulursam, ya halka arz olacağı ya da yüksek fiyata satın alınacağı için gelecekte çok değerli olacağına bahse girerim.
Josh: Bu bölümde, Gavin'in işlemlerini kopyalamak isteyenlerin birkaç ismi bilmesi gerekiyor: Astera Labs, Cerebras, SiFive (RISC-V çip tasarım şirketi) ve Positron. Bu dört şirket bu alanda kritik öneme sahip.
Dördüncü ve son yön, enerji ve uzayın birleşimi. Daha önce de söylediğimiz gibi, karasal şebeke enerji arzını büyük ölçüde sınırlıyor ve yeni enerji kaynakları oluşturmak da çok zor. Programda, yeni veri merkezlerinin yaklaşık %40'ının çok güçlü bir muhalefetle karşılaştığı, insanların bu merkezlerin kurulmasını istemediği için lobi yaptığı ve protesto ettiği belirtildi.
İki tür çözüm var. Birincisi, kutu içi enerji, yani taşınabilir enerji yaratmak. Veri merkezini yanınıza alıp küçük bir enerji ünitesiyle besleyebilirsiniz. Leopold'un çok beğendiği Blue Marble bu kategoriye giriyor.
Diğeri ise yörünge hesaplama, Gavin'in şu anda çok odaklandığı bir alan. Bu alandaki en büyük ve en önemli şirket elbette SpaceX. Uzaya giden otoyol olma, yükü yörüngeye yerleştirme, rafları ve veri merkezlerini alçak yörüngeye gönderme ve yeterli zeka ve gücü üretip geri getirme kapasitesine sahip tek şirket.
Bence SpaceX'in önemi SpaceX'in kendisinden daha büyük. Gavin'in portföyünde, bunun büyük bir sektör olduğunu düşünmesine rağmen daha fazla uzay hissesi olmaması beni biraz şaşırttı. Belki de gerçek şu ki, henüz çok erken ve SpaceX bu sektörün kilidini açacak kilit nokta.
Bundan sonra Starship V3'ün fırlatılışını yakından takip etmeliyiz. Geçen hafta bir Starship fırlatılışı gördük ve performansı çok iyiydi. Eğer Starship gerçekten çalışmazsa, ne uzay enerjisi ne de yörüngeye raf gönderme mümkün olur. Bu bir ön koşul çünkü fırlatılması gereken yük çok büyük. Bu nedenle SpaceX kesinlikle takip edilmesi gereken bir şirket, ancak bundan etkilenecek birçok ikinci kademe şirket de olacak.
Neden bir başka internet balonu değil?
Josh: Sırada herkesin soracağı soru var: Bu neden sadece bir dot-com balonu değil? Gavin'e bu soru defalarca soruldu ve çok güçlü bir yanıt verdi, ben de ona temelde inanıyorum, argümanı oldukça ikna edici.
Mantığı kabaca şöyle: 2000 yılı internet balonu borçla finanse edilmişti (debt-fueled). Birçok kişi, doğrulanmamış teorilere ve kimsenin gerçekten kullanmadığı ya da umursamadığı ürünlere yatırım yapmak için büyük miktarlarda borç aldı.
Bunu, Gavin'in bahsettiği mevcut AI süper döngüsüyle karşılaştırırsak, yalnızca OpenAI ve Anthropic şirketlerinin bu yıl 200 milyar dolar ARR'ye (yıllık tekrarlayan gelir) ulaşması bekleniyor. Bu, hayali para değil; sözleşmelerle garanti altına alınmış para ve programda belirtildiği gibi bunun %40 ila %60'ı kurumsal ve perakende müşteriler tarafından peşin ödenmiş durumda.
Yani, gerçekten akan bir para var.
GPU işlem gücüne bakalım, model laboratuvarlarını değil, Nvidia'dan kimin ürün satın aldığını inceleyelim. Google, Microsoft, Amazon ve Meta, kendi nakit rezervlerini kullanarak ödeme yapıyor, borç almıyor. Amazon, serbest nakit akışının son kısmını kullanıyor; eğer borç almaya başlarlarsa endişelenebiliriz. Ancak şu an odak noktası, kaldıraç kullanmıyor olmaları.
Üstelik bunlar, dünyanın en büyük beş şirketinden bazıları ve bir anlamda en akıllı şirketlerden, çünkü piyasa değerleri, büyüklükleri ve konumları ortada. İnternet balonuyla karşılaştırıldığında, o zamanlar birçok isimsiz şirket büyük miktarda para topladı ve bunu mantıksız bir şekilde harcadı. Bu döngüde ise dünyanın en akıllı şirketleri, kaldıraçsız parayla harcama yapıyor.
Son haftalarda programda ele aldığımız çeyreklik raporlar da gösteriyor ki, kârlar bu hareketler etrafında optimize ediliyor, modeller hâlâ gelişiyor ve daha akıllı hale geliyor. Gavin'in temel argümanı şu: Bu bir internet balonu değil, çünkü kaldıraçlı fonlarla yönlendirilmiyor; aynı zamanda bahsettiğimiz darboğaz, fiziksel atomlarla (physical atoms) sınırlı.
Bir sürü bellek yongası ve GPU satın almak başka bir şey, ancak Nvidia GPU'ları aşırı satamaz, Micron da AI bellek yongalarını aşırı satamaz, çünkü yeterli çip üretim tesisi yok. Yani onun basit argümanı şu: Tüm piyasayı aşırı arz edemiyorsanız, bu bir balon değildir. Bu işi tamamlamak için yeterli picks and shovels (araç gereç) yok ve o tam da bunlara yatırım yapıyor.
Bir diğer önemli nokta: Gavin, eğer TSMC tedarik edebilseydi, Nvidia'nın bu yıl ve gelecek yıl 2 ila 3 trilyon dolar değerinde GPU satabileceğini düşünüyor. Yani TSMC, balonun sınırında kritik bir halka.
Bunun nedeni, eğer TSMC bu şirketlerin talebini karşılayıp onlara bu kadar çok çip sağlasaydı, bu devasa bir sermaye harcaması gerektirirdi. Şu anda grafiklere bakıldığında, CapEx (sermaye harcamaları) ile operating cash (işletme nakit akışı) arasında büyük bir kopukluk yok; şirketlerin ürettiği nakit, inşaatı desteklemek için hâlâ yeterli.
Ancak TSMC yarın Nvidia'ya "Kapasitemizi bir gecede üç katına çıkarabiliriz" dese, Nvidia bunu reddetmez ve devasa miktarlarda para harcayarak çip satın almaya başlar. Diğer şirketler de bu çipleri satın almak için borçlanmak zorunda kalır ve o zaman CapEx balonu (sermaye harcamaları balonu) büyümeye başlar, işletme nakit akışından ayrışır.
Ancak her aşamada arz kısıtlamaları olduğu için – depolamada kısıtlama, çip üretiminde kısıtlama, enerjide kısıtlama ve özellikle TSMC'nin gelişmiş çiplerdeki kısıtlaması – inşaat hızını bu kadar hızlı artırmamız mümkün değil. Bu nedenle TSMC, balonun hızlanmasını engelliyor.
TSMC'nin çip üretim kapasitesi sınırlı kaldığı ve Samsung ile diğer çip üreticileri pazar paylarını aşmadığı sürece, büyüme hızı nispeten sürdürülebilir. Hızlı görünüyor, ancak hâlâ karşılanamayan büyük bir talep var çünkü yeterince hızlı inşa edemiyoruz. Bu dinamik devam ettiği sürece, şimdilik büyük bir sorun olmadığını düşünüyorum.
EJ: Bir nokta daha var, talebin statik kalacağını varsayamazsınız çünkü öyle olmaz. AI ile ilgili talep üstel bir şekilde artıyor ve bu artış hızı, çip üretim arzını geride bırakıyor.
Bu teoriyi çürütebilecek yalnızca iki yol düşünebiliyorum. Birincisi, birisi mucizevi bir şekilde ASML'nin (küresel EUV litografi makinesi ana tedarikçisi) bir kopyasını üretir ve aniden bir sürü ASML rakibi ortaya çıkar. ASML'yi bilmeyenler için şöyle açıklayayım: Yaklaşık 400 milyon dolar değerinde makineler üretiyor ve TSMC ile tüm büyük chip fab (yonga fabrikaları) bu makinelere ihtiyaç duyuyor.
Programda, ASML'nin bu makineleri yalnızca Norveç'teki bir ekibin ürettiği ve sürecin çok uzun olduğu, sipariş backlog'unun (birikmiş siparişlerin) yaklaşık 5 yıla ulaştığı belirtildi.
İkincisi, tamamen farklı bir tür LLM (büyük dil modeli) yaratırız; bu model o kadar fazla GPU ve depolama gerektirmez. Ancak şu anda buna dair hiçbir işaret görmüyoruz.
Bugün SK Hynix (küresel önde gelen yüksek bant genişlikli bellek tedarikçisi) hakkında bir haber gördüm. Nvidia GPU'larının bir numaralı bellek üreticisi ve tedarikçisi olan şirket, AI bellek alanında neredeyse top dog (lider oyuncu) konumunda.
Şu anda Google ve Microsoft'tan 50 ila 100 milyar dolar arasında teklif alıyor olabilir. İki şirket, önümüzdeki üç yıl boyunca üretilecek arzı önceden kilitlemek ve SK Hynix'in üretim kapasitesini artırmak için gereken ekipmanları finanse etmek istiyor.
Bu, büyük şirketlerin belleğe ne kadar aç olduğunu gösteriyor ve bu sadece AI bileşenlerindeki alt sektörlerden biri. SK Hynix ise şöyle diyor: Size arz garantisi vermek istemiyorum, doğrudan fiyatları artıracağım. Operating margin (faaliyet kar marjı) yaklaşık %70, bu yarı iletken sektöründe neredeyse inanılmaz bir rakam.
Bu yüzden Gavin'in tüm parasını yatırması mantıklı. Bir balon gibi görünmüyor, belki piyasa kısa vadede böyle tepki verebilir. Kayıttan önce portföyü açtığımızda neredeyse her şey düşüşteydi, ancak bu daha çok reactionary (duygusal tepki) idi.
Bu olayın yönsel hedefi şu: Daha fazla GPU'ya, daha fazla yarı iletken çipe ihtiyacımız olacak ve arz yeterli değil, üretici de yeterli değil.
Gavin'in Portföyü
Josh: Sonuç şu: Elektrik ve wafer (yonga plakası). Sadece bu ikisi. Bunlar iki tuğla duvar ve aynı zamanda hızlanmamızı engelleyen iki sınırlayıcı faktör. Elektrik ve wafer hala değerli olduğu, talep güçlü olduğu ve arz sınırlı olduğu sürece önümüzde güzel günler var.
Gavin'in portföyünün TLDR (çok uzun, okumadım) versiyonunu isterseniz, en büyük pozisyonlarını okuyabilirim. Tekrar ediyorum, bu yatırım tavsiyesi değil. Bu Gavin'in sahip oldukları, bizim sahip olduklarımızı temsil etmiyor. Bu hisselerin yükseleceğini, düşeceğini veya yerinde sayacağını bilmiyorum.
En büyük pozisyonu biraz ters köşe, bir QQQ put position (Nasdaq 100 ETF'i için satım opsiyonu). Genel olarak piyasaya karşı bearish (düşüş beklentisi) ve bu oldukça dikkat çekici. İkinci en büyük pozisyon Astera Labs, yaklaşık %7,4, ticker kodu ALAB. Üçüncüsü ise Unity, yani 3D yazılım şirketi.
Arkasından birçok şey geliyor: Ciena (optik ağ ekipmanı şirketi), Micron, Nvidia, Amazon, Lumentum (optik iletişim ve lazer cihazları şirketi), Alphabet (Google'ın ana şirketi), Coherent (optoelektronik ve malzeme şirketi), Roblox (oyun platformu), EchoStar (uydu iletişim şirketi), Twilio (bulut iletişim platformu), Wayfair (mobilya e-ticaret şirketi). Bu adam her şeye yatırım yapıyor.
İlgileniyorsan, onun 13F raporuna göz atabilirsin. Gavin'in görüşü şu: darboğaz elektrik ve yarı iletkenlerde. Bu kısıtlamalar devam ettiği sürece, temelde tek yönlü bir yükseliş olur. EJ, bu bilgileri nasıl alıyorsun? Nasıl işliyorsun?
EJ: Leopold'un 13F raporu çıktığından beri piyasa oldukça dalgalı. Bu bölümü kaydederken giderek fark ediyorum ki, Gavin biraz daha yaşlı ve daha bilge bir Leopold gibi. Bu sektörde uzun süredir var. Belki 13 milyar dolar AUM'si yok, ama 10 yıl sonra hala burada olacağını hissediyorum.
Eğer buraya kadar dinlediysen ve "AI gelişmelerini her dakika, her saat, her gün takip etmek istemiyorum, sadece paramı bir yere koyup aylar veya yıllar içinde nasıl büyüdüğünü görmek istiyorum" diye düşünüyorsan, Gavin'in portföyü oldukça referans alınabilir olabilir. Tabii ki bu bir yatırım tavsiyesi değil.
Daha temkinli, daha uzun vadeli ve daha geleceğe yönelik bir yaklaşım benimsiyor. Eğer trend tahminleri nihayetinde gerçekleşirse, tıpkı Nvidia ve Cerebras'a erken yatırım yapması gibi, önümüzdeki yıllarda katlanarak getiriler elde edilebilir. Ancak tüm bunlar onun temel görüşüne dayanıyor: Bir balonun içinde değiliz.
Dinleyicilerin bu konuda hemfikir olup olmadığını merak ediyorum. Açıkçası, çoğu insan Gavin kadar teknik ve derinlemesine inemez. Ama bu bölümü dinledikten sonra, sence bir balonun içinde miyiz, değil miyiz? Destekleyen ve karşı çıkan argümanlar neler? Gözden kaçırdığımız bir şey var mı? Josh, bitirmeden önce sence şu an bir balon var mı?
Josh: Bence kesinlikle bir balonun içindeyiz. Sorun, balonun hangi aşamasında olduğumuz; bu hala tartışılabilir. Şu an daha erken bir aşama gibi görünüyor, bu yüzden umarım bu durum devam eder. Gavin'in dediği gibi, TSMC çip üretim kapasitesini sınırlamaya devam ettiği sürece, sorun yok.
Genel görünüm (outlook) bu. Leopold'u anlattık, onun başarısı şu an çeyreklerle ölçülüyor; şimdi Gavin'i anlatıyoruz, onun başarısı on yıllarla ölçülüyor. Birçok kişinin kendi cevabı belki bu ikisinin arasında bir yerde olacaktır.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia







