Dört Yüzyıl Finansal Tarihinde Yeniden Kanıtlanmıştır: Açığa Satış Piyasanın Düşmanı Değil, Boğa Piyasasının Katalizörüdür
Orijinal Başlık: "Mekanizmanın Zirvesi, Boğa Piyasasının Başlangıcı: Kısaca, Boş Satma Yetkisi, Sonraki Altcoin Boğa Piyasasını Tetikleyen Parçadır"
Orijinal Yazar: danny, Kripto Analisti
Finansal pazarlar üç yüzyıl boyunca sürekli doğrulanan bir kurala sahiptir: Boğa piyasaları hiçbir zaman belirli bir anlatıyla alevlenmez; bunun yerine işlem mekanizmasının yükseltme noktasıyla alevlenir. ICO'lar, sürekli sözleşmeler, AMM'ler, DeFi'ler, NFT'ler... Hepsi mekanizma tarafından desteklenen bir oyunu tetikler; oyun da parayı döngüye sokar. Zenginliği getiren mekanizma yükseltmeleridir.
Büyük boğa piyasalarının her birinin başlangıcına geri bakarsanız, ortak noktalarının "iyi bir hikaye ortaya çıktı" değil, "piyasa katılımcıları birdenbire yeni bir oyun tarzına erişti" olduğunu fark edersiniz.
Sonraki zenginleşmeyi ateşleyen şey, bir hikaye değil, her bir işlem mekanizmasının evrimi olmuştur
Bu kural, Wall Street'ten Binance'e, spot piyasadan vadeli işlemlere, DeFi yazına Hyperliquid'e kadar hiç bozulmamıştır.
Onu boşlayabilirsiniz, yani boş satma yetkisine sahipsiniz - kısacası, kısa satarak, Altcoin boğa piyasasının bir sonraki dönemini açığa çıkaran fırsattır.
1. 1609 Yılında, Bir Hollandalı Tüccar Finans Tarihini Değiştirdi
1609 yılı, Amsterdam.
Hollanda Doğu Hindistan Şirketi (VOC), o günlerde dünyanın en büyük halka açık şirketiydi, Asya baharat ticaretini tekeline almıştı ve hisse senetleri yalnızca yükseliyordu. Herkes alım yapıyordu, herkes para kazanıyordu. Piyasanın tek bir yönü vardı - yukarıya doğru.
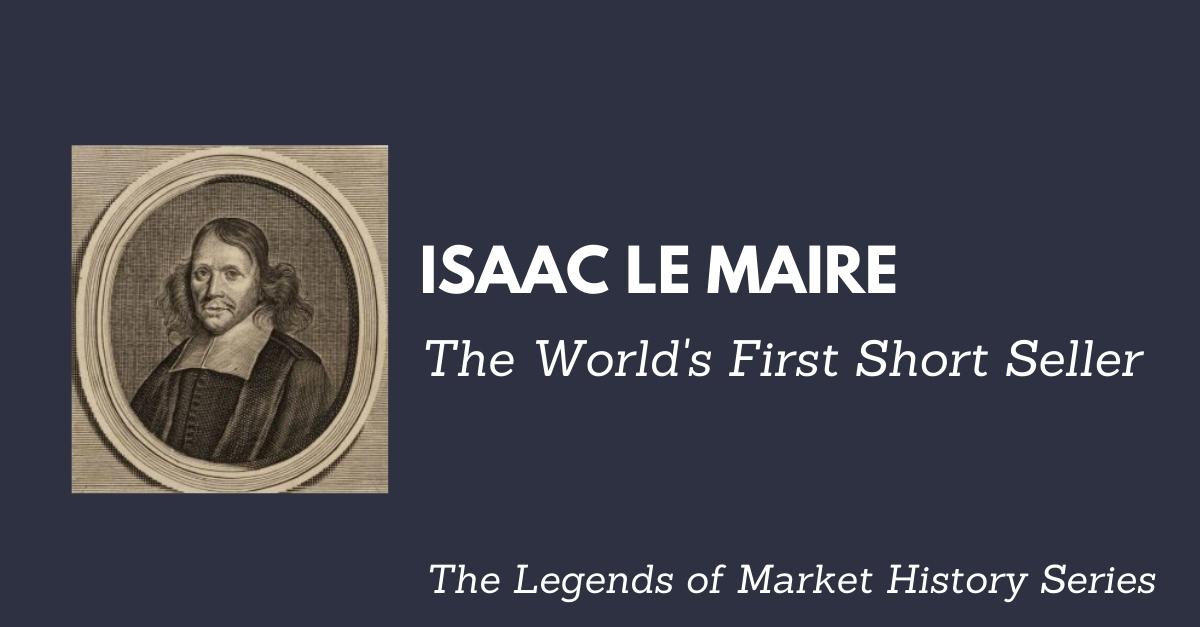
Ardından, Isaac le Maire adında bir tüccar, o dönemde herkesin deli olduğunu düşündüğü bir şey yaptı: VOC'un hisse senetlerini ödünç aldı, sattı ve düşeceğini bahse girdi.
Bu, kayıtlı tarihte ilk kısa satış işlemiydi.
Hollanda hükümeti öfkelendi. Meclis bu durumu ulusal taşıyıcı şirkete karşı kötü niyetli bir saldırı olarak gördü ve kısa satışı yasaklayan yasalar çıkardı. Le Maire alenen kınandı. Ancak hikaye burada bitmedi - yasak tekrar tekrar ilan edilmesine rağmen, Amsterdam'da kısa satış faaliyeti hiçbir zaman gerçekten yok olmadı. Çünkü piyasa katılımcıları yasal olarak inkâr edilemeyecek bir gerçeği keşfetti: Kısa satış ile fiyat daha gerçekçi hale geldi. Değerlendirilen hisseler artık sonsuz bir şekilde yanlış bir refah durumunu sürdüremiyorlardı.
Bugünün dünyasında, kripto piyasası aynı senaryoyu tekrarlıyor. Binlerce altcoin arasındaki piyasada, yalnızca alım yapılıyor, boş satış yok. Fiyat sadece iyimserliği yansıtıyor, karamsar ses zorla kısılmış durumda. Her boğa döngüsü aynı döngüdür: FOMO fiyatları artırır, balon patlar, felaket gelir ve bir sonraki anlatıyı beklemeye başlarız.
Ancak tarih bize şunu söyledi: Her kısa pozisyonun tanıtımı, piyasanın sonu olmadı, ancak piyasanın başlangıcıydı.
İkinci Bölüm: Wall Street'in İki Yüzyılı: Kısa Pozisyon Nasıl "Ulusal Düşman"dan "Piyasa Temeli"ne Dönüştü
1792-1840'lar: Vahşi Batı Dönemi - Yalnızca Uzun Pozisyon Alınabilen İlkel Piyasa.
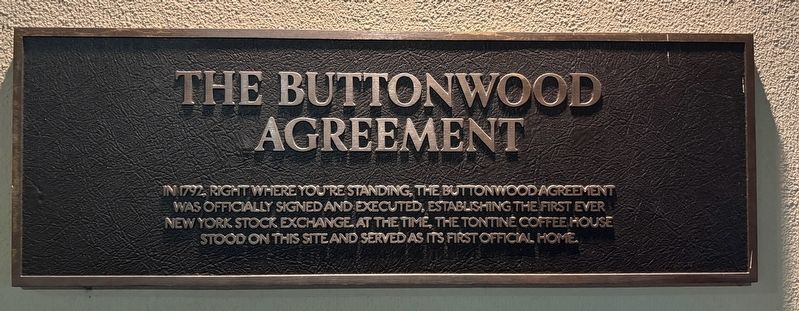
17 Mayıs 1792'de, 24 komisyoncu, Wall Street'teki bir çınar ağacının altında hisse senedi ticareti yapmayı taahhüt ettikleri "Çınar Ağacı Anlaşması"nı imzaladı. Bu, New York Menkul Kıymetler Borsası (NYSE)nin öncülüydü.
O zamanın piyasası ve bugünün kripto piyasası benzerdi: Yalnızca alım yapılabilir, elde tutulabilir, temettü beklenir ve yılbaşı beklenirdi. Kaldıraç yoktu, açığa satış yoktu, standartlaştırılmış teslimat süreci yoktu. Günlük ticaret hacmi muhtemelen 500.000 dolardan azdı, katılımcı sayısı birkaç düzineyi geçmiyordu. Piyasa çok küçüktü çünkü yapılabilecek işler çok azdı.
Fiyat dalgalanmaları tamamen boğa ruhu tarafından yönlendiriliyordu. İyi bir haber geldiğinde herkes alım yapar, fiyatlar fırlardı. Kötü bir haber geldiğinde herkes satmak isterdi, ancak piyasa çok sığ olduğundan satamazlar ve fiyatlar çökerdi. Bir düşüş sırasında kısa pozisyon alan olmadığından, piyasada doğal destek yoktu, dip seviye tamamen son boğanın ne zaman pes edeceğine bağlıydı.
2024-2025 yıllarındaki Meme, yüksek FDV'ye sahip, düşük arzlı kripto paraların piyasasına benziyor mu?
1850-1860'lar: Kısa Pozisyon Sahneye Çıkıyor - Korku ve Refah Eş Zamanlı Olarak Yaşıyor.
1830-1840'lar, kısa pozisyon alarak büyük servet yaratan Jacob Little adında bir tüccar, "Wall Street'in İlk Büyük Kısa Pozisyon Alıcısı" olarak adlandırıldı. Ancak kısa pozisyon gerçekten ana akım silah haline gelmek, Güney Kuzey Savaşı'ndan önceki ve sonraki on yıl boyunca gerçekleşti.
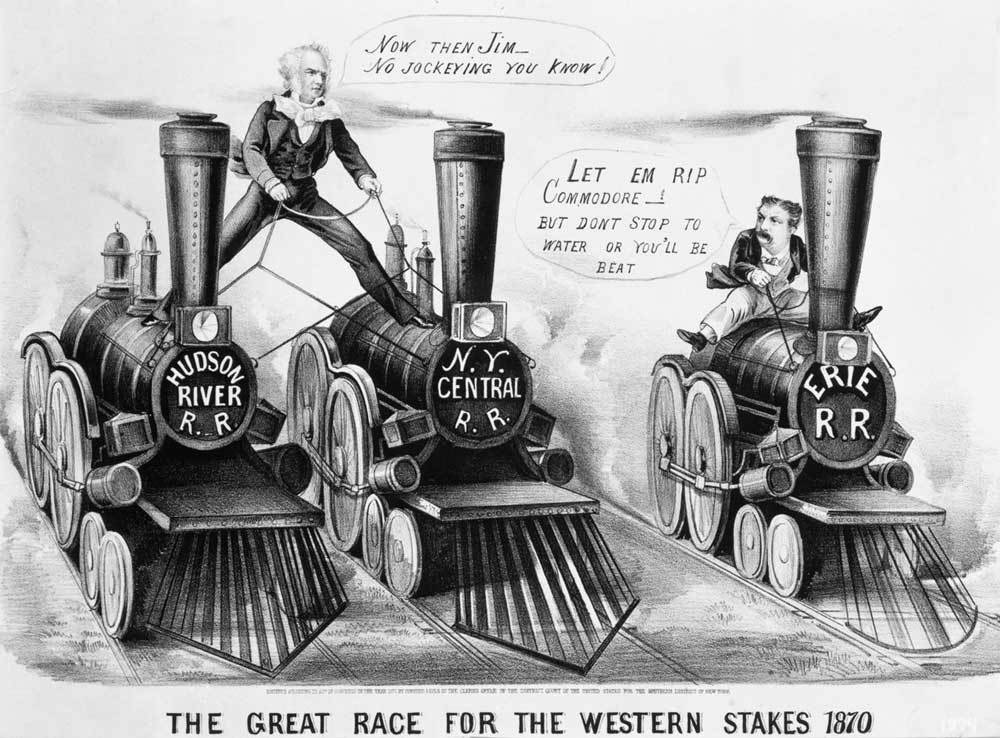
Daniel Drew, Jay Gould, Cornelius Vanderbilt - Bu isimler o dönemin Wall Street'ini tanımladı. Demiryolu hisseleri etrafında bir dizi epik boğa ve ayı savaşı yürüttüler: Drew Erie Demiryolu'na karşı kısa pozisyon aldı, Gould ve Fisk birlikte Vanderbilt'ın boğa pozisyonunu hedef aldı. Bu savaşlar kanlı, kaotik, dolandırıcıydı, ancak objektif sonuç şuydu - kısa pozisyon azınlığın gizli silahından Wall Street'in standart aracına dönüştü.
Sosyal tepki ve 1609 Hollanda'sı birbirine çok benziyor. Milletvekilleri kısa satış yapanları "ülkenin düşmanı" olarak nitelendirirken, gazeteler onların "başkalarının felaketiyle para kazandıklarını" belirtti. Halkın kısa satışa karşı korkusu neredeyse dört yüzyıldır değişmedi.
Ancak piyasanın tepkisi de dört yüz yıl öncesine kadar olanla aynıydı, olumlu ve coşkulu:
Her kısa satış bir satış emri yarattı, aynı anda kaçınılmaz bir alış emri yarattı (açığa satış kapanışı). İşlem hacmi arttı, fiyat farkı daraldı, daha fazla insan piyasaya girmeye istekli hale geldi. Wall Street, birkaç düzine kişinin olduğu küçük bir çemberden gerçek bir sermaye piyasasına dönüşmeye başladı.
1929 Büyük Çöküşü → 1938 yükseliş kuralı: Korkunun Zirvesi ve Dönüşü
1929'da Ekim ayında, Wall Street çöktü. Dow Jones endeksi yaklaşık iki yılda neredeyse %90 değer kaybetti. Kamu öfkesi bir çıkışa ihtiyaç duyuyordu ve kısa satış en uygun hedef haline geldi—gerçek suçlu olan çılgın kaldıraç balonu ve bankacılık sisteminin çöküşü olmasına rağmen.
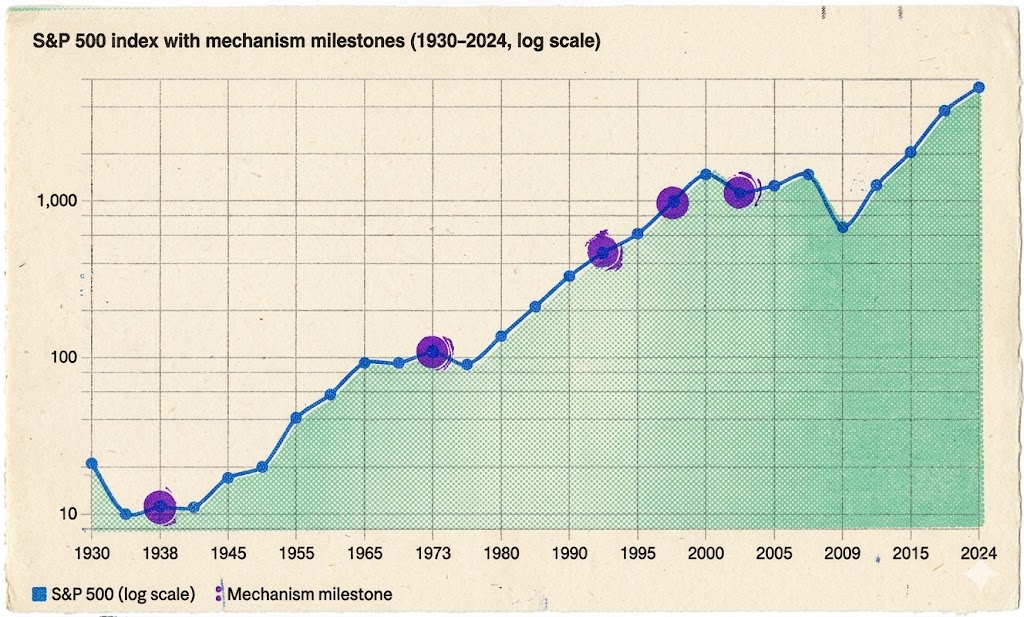
1934 yılında Amerika Birleşik Devletleri Menkul Kıymetler ve Borsa Komisyonu (SEC) kuruldu. Kısa satış tekrar tamamen yasaklanma tehlikesiyle karşı karşıya kaldı. Ancak SEC tarihi bir karar verdi: 1938'de, kısa satışı yasaklamadı, ancak "yükseliş kuralı"nı (Kural 10a-1) hayata geçirdi—kısa satışın yalnızca hisse senedi fiyatları yükselirken gerçekleştirilebileceği ve açığa satışın ardışık düşüşünü önlediği bir kurallar seti.
Bu kararın önemi ne kadar vurgulanırsa vurgulansın yetersizdir. Bu, bugüne kadar süren bir ilkeyi benimsetti: Kısa satışın yok edilmemesi, kısa satışın düzenlenmesi gerektiği. Kurallar kısa satışın düşmanı değildir, kurallar kısa satışın yasallaşmasının ön şartıdır.
Kurallar olduğu sürece, kısa satış gri bir alanda bulunmaz. Kurumsal fonlar kısa satış konusunda endişeliydi, şimdi yasal çerçevelerle korunuyorlar ve daha büyük ölçekte katılmaya cesaret ediyorlar. Düzenleme kısa satışı öldürmedi, kısa satışı daha güvenli ve güvenilir hale getirdi, daha fazla sermayenin piyasaya girmesini teşvik etti.
Bu ders, kripto piyasasının bugüne kadar gerçekten öğrenmediği bir ders.
1973: Opsiyonların Standartlaştırılması—Bir Yönden Dört Yöne Dönüşüm.
26 Nisan 1973'te, Chicago Opsiyon Borsası (CBOE) faaliyete geçti. İlk günde yalnızca 16 hisse senedi için alım opsiyonları işlem görebiliyordu. Satım opsiyonları 1977'de eklendi. Aynı yıl, Fischer Black ve Myron Scholes, finans tarihini değiştiren Black-Scholes opsiyon fiyatlandırma modelini yayınladılar ve opsiyon ticaretine matematiksel bir temel sağladılar.
Opsiyonun anlamı şudur: Piyasanın oyun boyutunu (alım/satım) dört kata kadar genişletir. Yatırımcılar artık piyasaya olan görüşlerini çok daha kesin bir şekilde ifade edebilirler — sadece "yükseliş mi, yoksa düşüş mü?" değil, aynı zamanda "ne zaman, ne hızda, ne kadar yükseliş veya düşüş?".
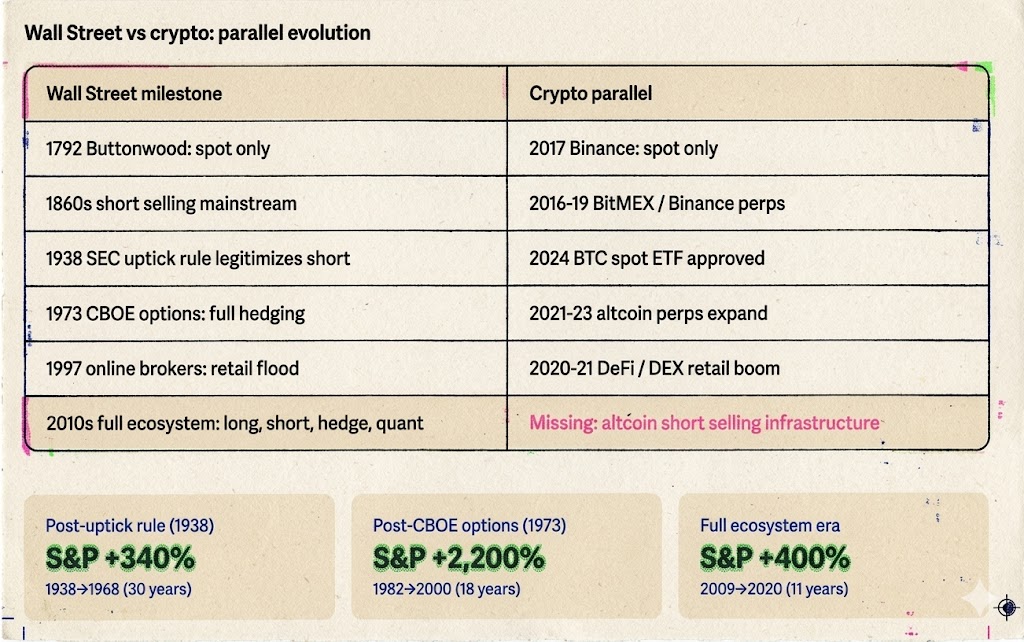
Daha da önemlisi, opsiyonlar kurumsal yatırımcılara tam bir hedge silahı sağladı. 1980'lerin büyük boğa piyasası (S&P 500, 1982-2000 arasında %2200'den fazla arttı) doğrudan Volcker'ın enflasyonu kontrol altına alması, Reagan'ın vergileri kesmesi ve düzenlemeleri gevşetmesiyle tetiklendi, ancak opsiyonlar büyük pozisyon almayı cesaretlendiren risk yönetimi altyapısını sağladı. Eğer hedge edebiliyorsanız, cesurca büyük pozisyonlar alırsınız; büyük pozisyon alan insanların artmasıyla gelen fon girişiyle boğa piyasası oluşur.
Yavaş ve istikrarlı olana kadar, nasıl bir çekilme yaşadığınız değil, ne kadar kazanabileceğiniz daha önemlidir — kontrolsüz risk, büyük fonların girmesine izin veremez.
1996-1997: Bireysel Yatırımcılar Kapıyı Aralıyor.
1971 yılında NASDAQ'ın kurulduğu günden itibaren elektronik bir ticaret platformuydu — tarihte ilk kez. Gerçekten de 1996-1997'de gerçekleşen değişiklik iki şeydi: SEC'in Order Handling Kuralları, piyasa yapıcıların tekliflerine olan tekeli kırdı; çevrimiçi aracı kurumlar (E*Trade, Ameritrade), işlem komisyonunu 50-100 dolar aralığından 10 doların altına düşürdü.
En sonunda balon patladı, ancak NASDAQ'ın piyasa değeri balon patlamasının ardından hala dönüşümünden çok daha yüksekti — çünkü altyapı güncellemesinden kaynaklanan katılımcı artışı geri dönüşü olmayan bir ivme kazandırdı.
1993-2010'lar: Tam Ekosistemin Olgunlaşması.
Birçok insan ETF'lerin son on yılda ortaya çıktığını düşünüyor, ancak ilk ETF olan SPY (S&P 500'ü takip eden) 1993 yılında ABD menkul kıymetler borsasında işlem görmeye başladı. 2001'de SEC, ondalık fiyatlandırmayı (Decimalization) zorunlu hale getirdi, alış-satış makası 0.125 dolardan doğrudan 0.01 dolara düştü, işlem maliyetleri büyük ölçüde azaldı. 2005-2010 yılları arasında yüksek frekanslı ticaret (HFT) yükseldi ve daha sonra ABD hisse senedi piyasasının günlük işlem hacminin %60'ından fazlasını oluşturdu. Kuantitatif stratejiler, ETF arbitrajı, long-short hedge — tüm yönlendirmelere standartlaşmış araçlar desteği geldi.
Buraya kadar, ABD hisse senedi oyun araçları sistemi tamamen olgunlaştı. Uzun pozisyon, kısa pozisyon, hedge, arbitraj — her tür stratejiye sahip fonlar kendi giriş yöntemlerini bulabiliyor. Sonuç:
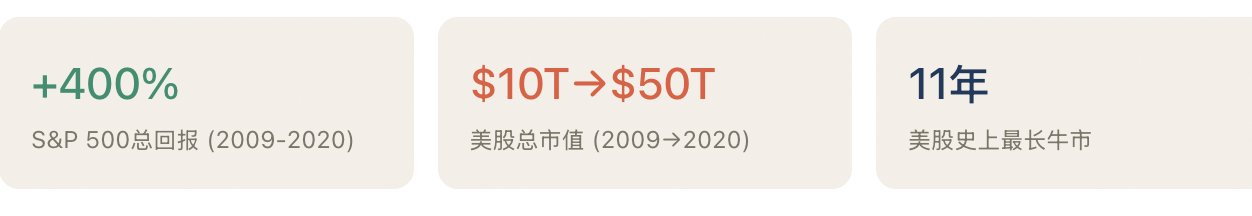
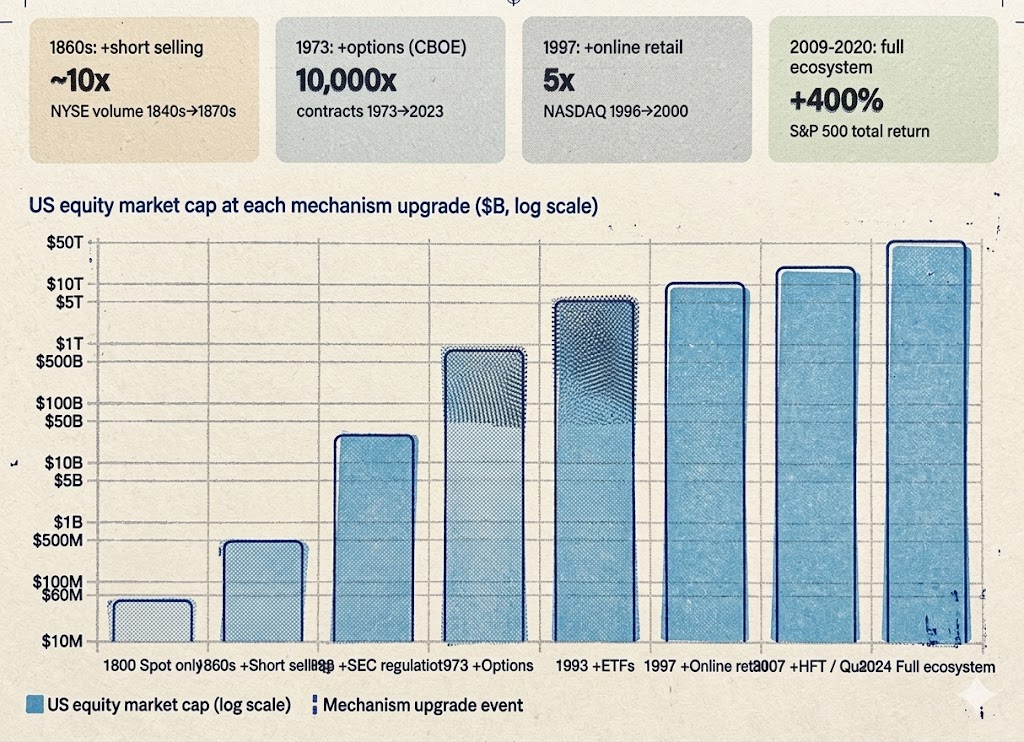
Gerçekte, kurallar artık daha açık olamazdı: Her yeni işlem mekanizması daha fazla insanın daha fazla şekilde piyasaya dahil olmasını sağladığında, refah ortaya çıkar. (Aşağıdaki grafikte olduğu gibi)
Üç, Kripto Piyasası Sekiz Yıl: İki Yüz Yıllık Evrim, Sekiz Yılda Tamamlandı
Wall Street'in iki yüz yılda tamamladığı mekanizma güncellemesinden, Binance'in 2017'de hizmete girmesinden vadeli işleme kadar sadece sekiz yıl sürdü. Ancak kripto dünyası külçe paralar seviyesine ulaştığında durdu.
2017 — Seabiscuit Anı
Binance hizmete girdi, sadece spot işlem vardı. 1792'deki komisyoncularla aynı şeyleri yapabiliyordunuz: Al, tut, yükseliş bekle.
ICO köpüğü en iyi aynadır. Herkes alım yapıyordu, fiyatlar sadece artıyordu. Sonra alıcılar tükendi — kısa pozisyonun olmadığı bir piyasada, kısa pozisyonlar kapatılmadıkça doğal destek olmadığı için fiyatlar serbest düşer, dip noktası sadece son boğanın ne zaman pes edeceğine bağlıdır. Külçe paralar tamamen çöktü. Bu, 1792'deki Seabiscuit çağındaki piyasa nitelikleriyle tamamen aynıdır.
2016-2019 — Kısa Pozisyon Silahı Sahne Aldı
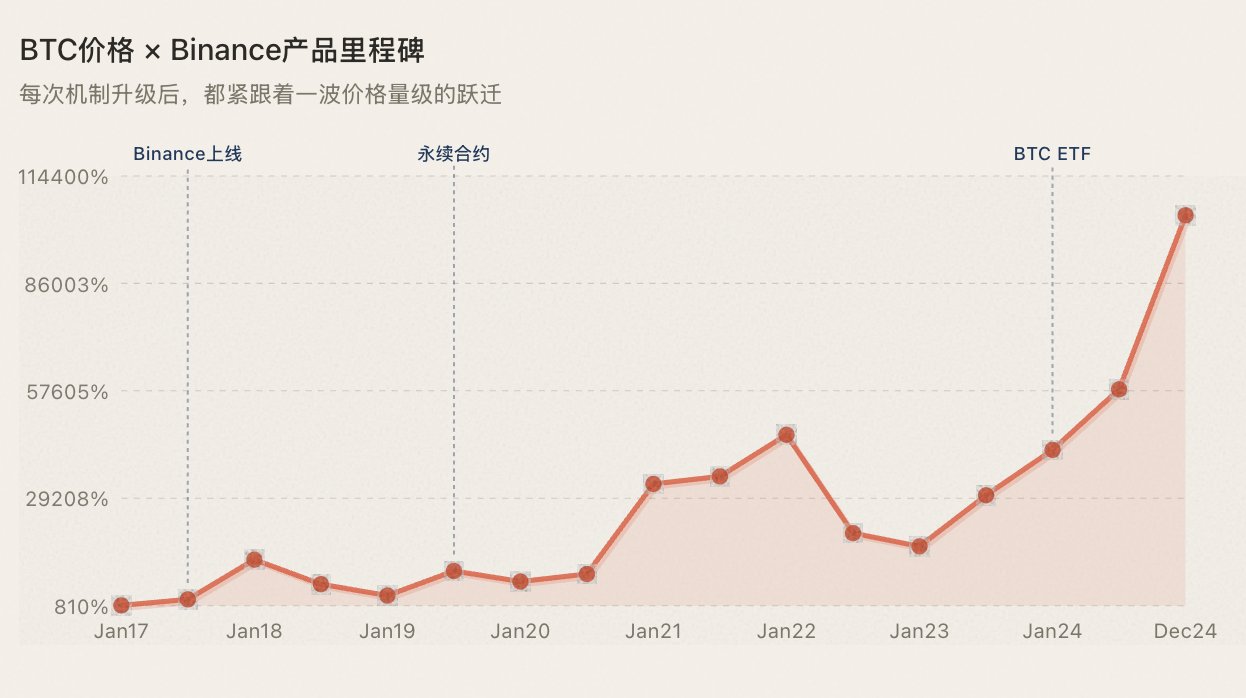
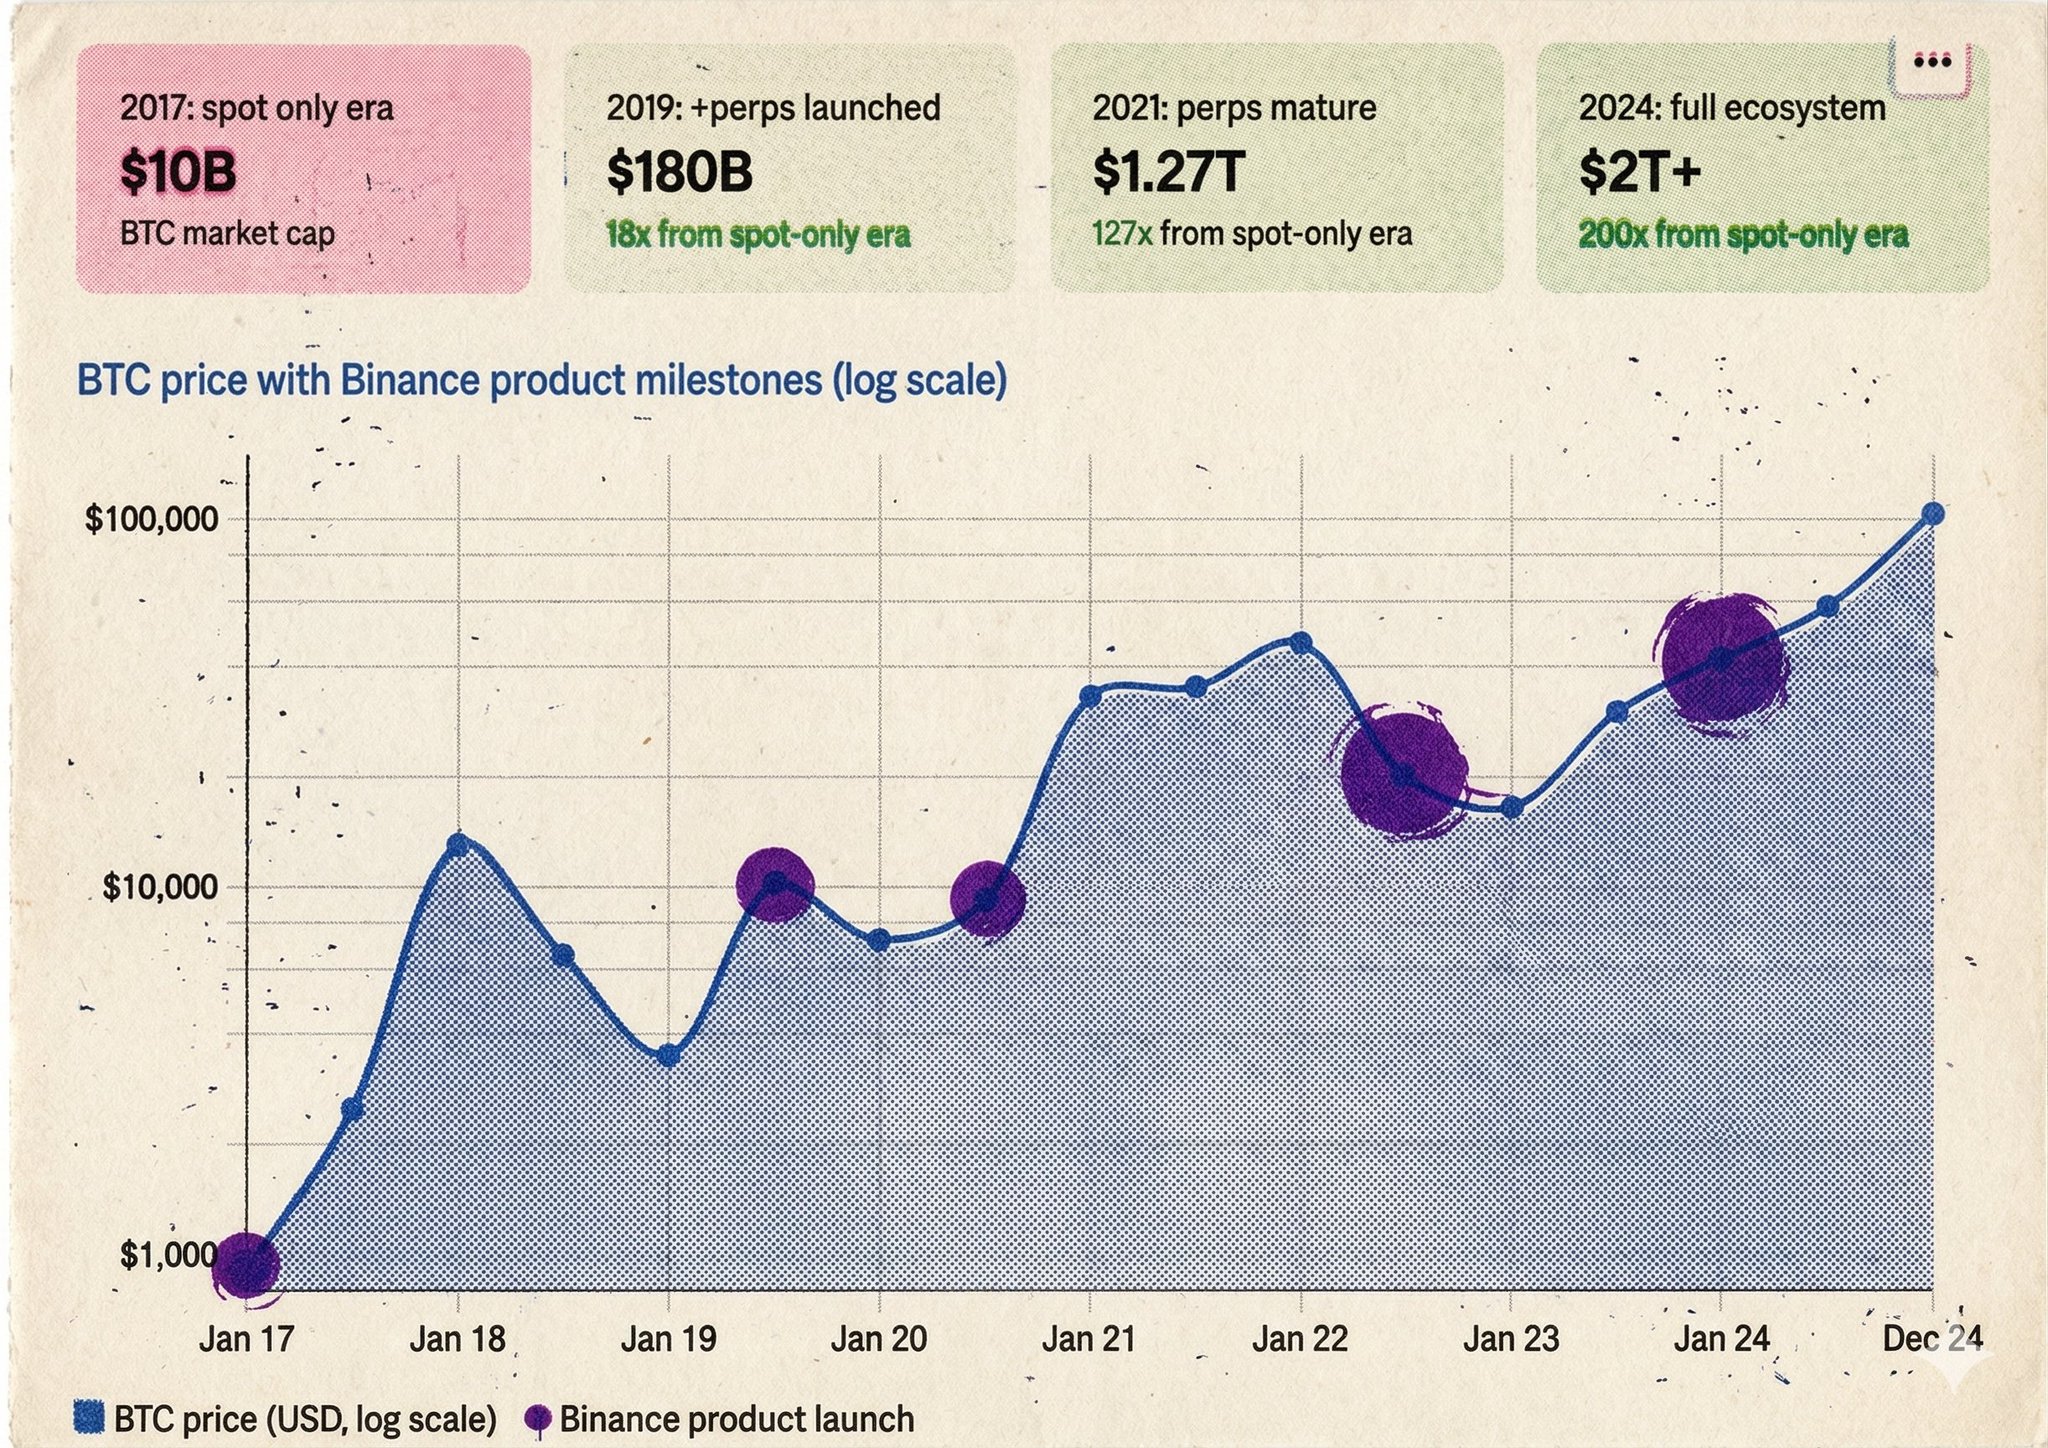
2016'nın Mayıs ayında, BitMEX XBTUSD vadeli işlemini başlattı — kripto piyasasının ilk kısa pozisyon aracı. 2019'un Eylül ayında, Binance BTC/USDT vadeli işlemi hizmete girdi ve kısa pozisyonlar yaygın hale geldi.
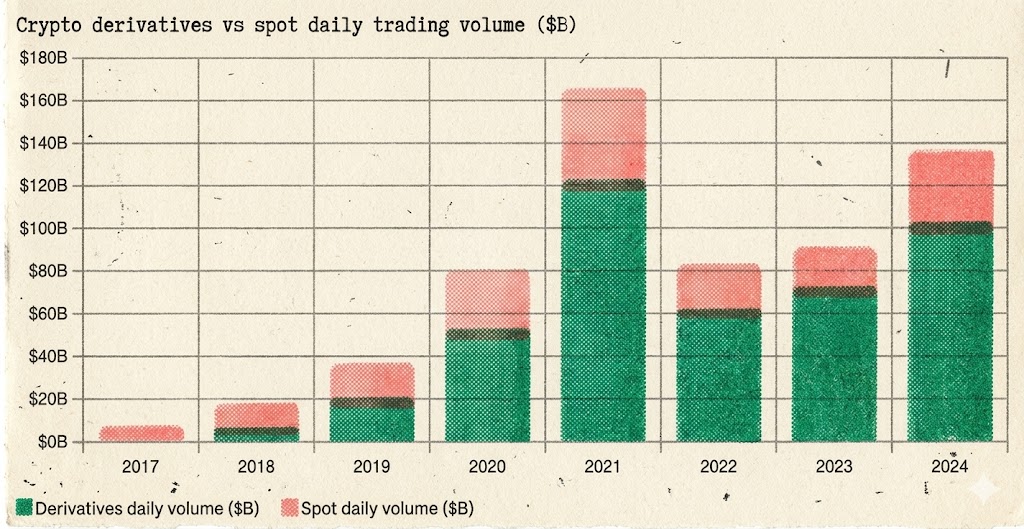
Neler oldu? 1860'ların Wall Street'in kısa satıştan sonra geçirdiği süreçle birebir aynı: Likidite patlaması, fiyat keşfi iki yönlü hale geldi, volatilite yapısal olarak azaldı.
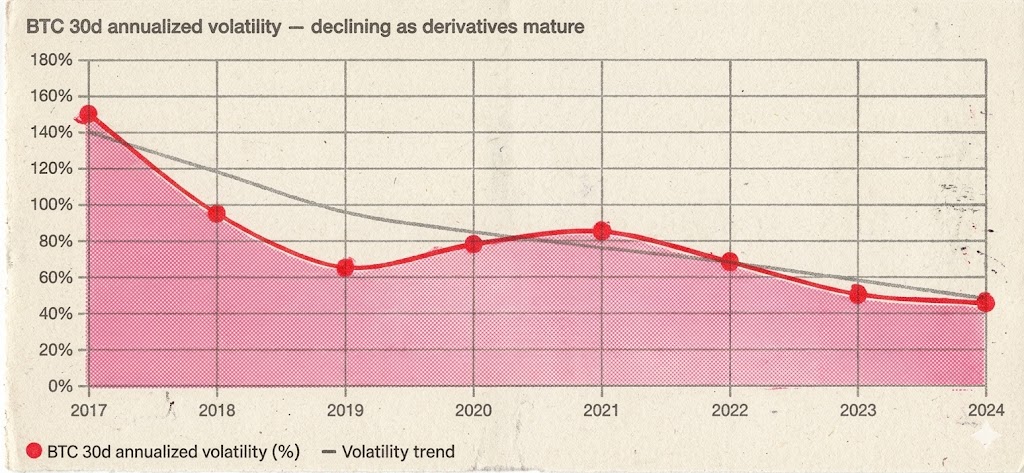
BTC'nin 30 günlük yıllık volatilitesi, 2017 boğa piyasasındaki% 150'den daha fazla olan seviyelerden, 2020-2021 boğa piyasasındaki% 60-90'a kadar düştü — artış daha büyük oldu, ancak volatilite daha düzenli hale geldi. Patlama ve çöküşler hala var, ancak "yüksek hacimli düşüş üç ay" durumu belirgin şekilde azaldı, çünkü kısa pozisyonlar belirli bir seviyeye gelir gelmez kapatılıyor ve doğal destek oluşturuyor.
Daha da önemlisi, fon büyüklüğü büyük ölçüde arttı. Hedge araçları olmadan, kurumsal fonlar büyük ölçekli yatırım yapmaya istekli olmazdı. Birkaç milyar doları yöneten bir fon yöneticisinin parayı yalnızca uzun pozisyon alabilen, hedge yapamayan bir piyasaya atması beklenemez. Sürekli vadeli sözleşmeler yalnızca perakende yatırımcılara kısa pozisyon alma hakkı vermekle kalmadı, aynı zamanda piyasaya "kurumların girebileceği" bir altyapı sağladı.
Türev ürünlerin toplam işlem hacmi içindeki oranı 2017 yılında %10'un altından, Mart 2026'da yaklaşık %90'a yükseldi - türev ürünler kripto piyasasının fiyatlandırmasını kökten değiştirdi:
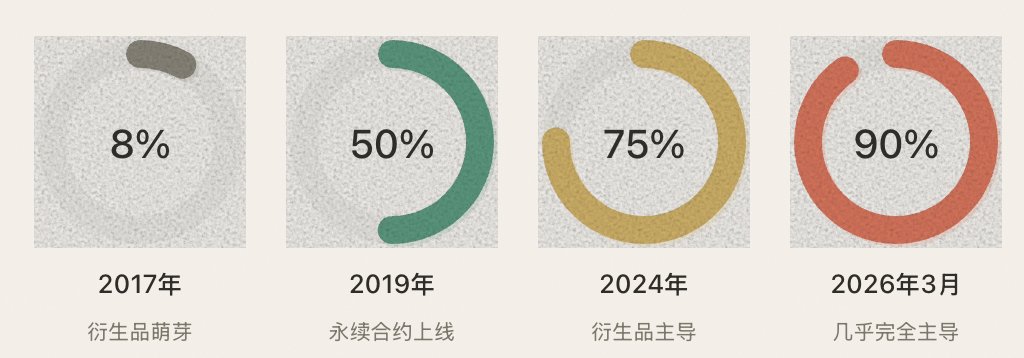
Kısa pozisyonlar BTC'yi öldürmedi. Kısa pozisyonlar, BTC'yi 100 milyar dolarlık bir spekülasyon aracından, 2 trilyon dolarlık bir varlık sınıfına dönüştürdü.
2020-2021 Yılları - DeFi Yazı: Sadece bir anlatı değil, mekanizma evrimi.
BTC ve ETH opsiyon piyasaları 2020-2021 yıllarında hızla olgunlaştı (Deribit öncülüğünde). Bu kripto piyasasının "1973 CBOE anı" dır - kurumlar artık sadece kısa pozisyon almakla kalmıyor, aynı zamanda kesin bir şekilde riskten korunma yapabiliyor ve yapılandırılmış pozisyonlar oluşturabiliyor. Stratejinin boyutu iki boyuttan daha yüksek boyutlara genişletildi.
Ayrıca, birçok kişi DeFi Yazı'nı bir "anlatı" olarak sınıflandırır - NFT çılgınlığı ve metaverse kavramıyla aynı şekilde, sadece bir başka hava yönelimi. Ancak bu, temel bir yanlış anlaşılmadır. DeFi Yazı'nın özü bir anlatı değil, bir işlem mekanizmasının yapısal bir geçişidir.
AMM (Otomatik Piyasa Yapıcısı) işlemin temel mantığını yeniden yazdı. Uniswap'ten önce, işlem sipariş defteri gerektiriyordu, likidite sağlayıcıları gerektiriyordu, merkezi eşleşme gerektiriyordu. AMM bunları alt üst etti - herkes iki varlıkla likidite havuzu oluşturabilir, herkes anında işlem yapabilir, sipariş defteri beklemesine gerek yok, herhangi bir izin gerektirmez. Bu bir anlatı değil, bu bir ticaret altyapısının paradigma değişimidir. Daha önce hiç işlem görmesi mümkün olmayan binlerce uzun kuyruklu jetonun likidite elde ettiği ilk kez.
Kredi protokolleri zincir üstü kaldıraç ve döngüsel stratejiler yarattı. Aave, Compound kullanıcıların varlıklarını ipotek karşılığında başka bir varlık ödünç almalarına izin verdi - bu temelde zincir üstü marj ticareti. Daha da önemlisi, bu "döngüsel kredi" yi doğurdu: ETH'yi ipotek karşılığında al, karşılığında durağan bir para birimi al, daha fazla ETH al, tekrar ipotek ver... Bu strateji geleneksel finansta uzun pozisyon almak olarak adlandırılırken, DeFi'de "yatırım çiftçiliği" olarak paketlenmiştir, ancak temel mantık tamamen aynıdır - bu, katılımcıların piyasaya daha fazla boyutta stratejiyle katılabileceği yeni bir oyun tarzıdır.
İş birliği yapabilirlik, mekanizma yeniliğini üst üste katarak katlanarak artırır. AMM + Borç Alma + Likidite Madenciliği + Protokol Kesişim Arbitrajı — bu "para LEGO'ları" kombinasyonu, geleneksel finansta daha önce hiç var olmayan bir strateji alanı yarattı. Her yeni kombinasyon, yeni bir katılım şeklidir, her yeni katılım şekli yeni fonlar ve yeni kullanıcılar getirir.
Dolayısıyla 2020-2021 süper boğa piyasası, iki faktörün bir araya gelmesi değil, üç faktörün bir araya gelmesidir: BTC ve ETH'nin sürekli vadeli işlem/opsiyonları kurumsallara bir giriş/çıkış kanalı sağladı, DeFi'nin AMM ve borç alma protokolleri zincir üstü işlem mekanizmasını kökten değiştirdi, anlatı sadece bu iki katmanlı mekanizma evriminin yüzeydeki ambalajıdır.
Aynı kuralı bir kez daha doğrular: Her işlem mekanizması evrimi, bir sonraki döngüyü ateşler.
2021-2023 — Altcoin Sürekli Genişleme
Binance, giderek daha fazla altcoini sürekli vadeli işleme koy almaya başlıyor. Her yeni perp çıkarılan jetonun işlem hacmi basamaklı artış gösteriyor — bu "perp çıkarmak" iyi haber olmasından değil, kısa yapma aracının tanıtımıyla daha fazla strateji türünden fonun katılabilmesi nedeniyle.
Quantitative fonlar market yapabilir, hedge fonlar arbitraj yapabilir, trend takipçileri kısa pozisyon alabilir. Katılımcı çeşitliliği doğrudan likidite derinliğine eşittir.
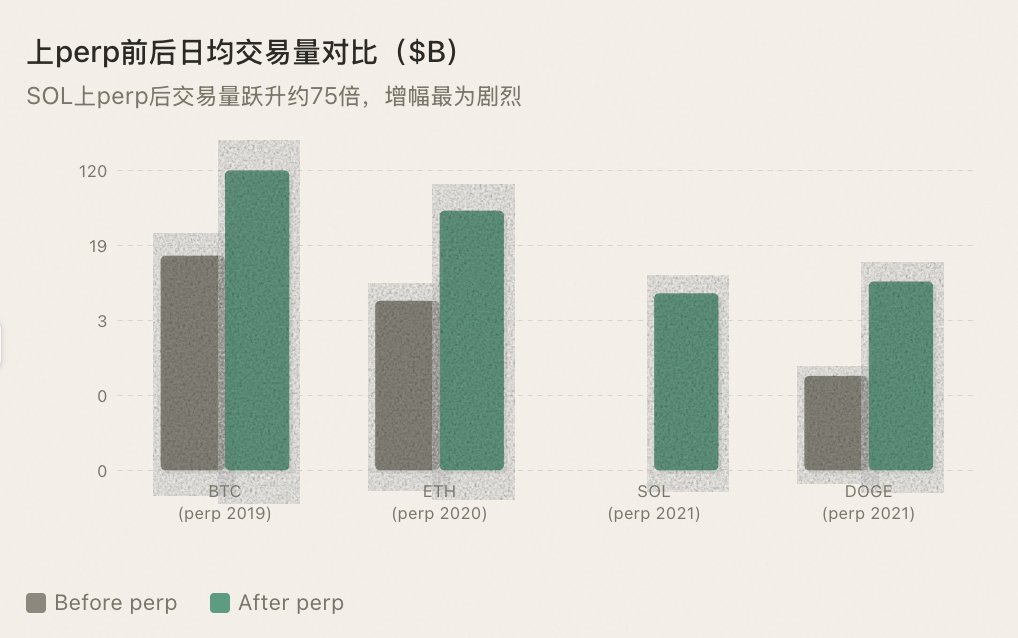
Kural devam ediyor: BTC'ye perp getirme büyük bir boğa piyasasına yol açtı, ETH de öyle, SOL de öyle, perp olan her altcoin likidite sıçraması yaşadı.
2023-2025 — Kuralın İşlemediği An
Sonra, muhtemelen beklenmedik bir şekilde beklenmedik bir şey olacak, bir idol dizisi gibi, köşede bir "engel"le karşılaşacaksınız, sadece engelleyen bir engel.
Binance, 2023 yılının ikinci yarısından 2025 yılının üçüncü çeyreğine kadar, daha önce hiç görülmemiş bir hızda altcoinlere sürekli vadeli işlem ekliyor. Hemen hemen her hafta yeni perp işlem çiftleri yayınlanıyor — ana akım blockchain jetonlarından AI kavram jetonlarına, GameFi'den Meme'ye, hatta birkaç milyon dolarlık piyasa değerine sahip olan bazı projeler dahi sürekli vadeli işlem alıyor.
Yüzeyde, bu, tarihsel düzenin devamıdır: daha fazla varlık için kısa yapma aracı sağlama, daha fazla likidite yaratma, daha fazla katılımcı çekme. Ve objektif olarak, bu perpler gerçekten likidite yaratıyorlar — birkaç milyar dolarlık FDV'ye sahip ancak gerçek dolaşım piyasa değeri sadece birkaç milyon dolar olan projeler, spot piyasaya dayanarak anlamlı bir işlem derinliğini destekleyemezler. Sürekli vadeli işlem piyasa yapıcıları, sabit kur sağlayarak bu kağıt gibi ince piyasalara sentetik likidite katmanı eklemiş oluyorlar.
Ancak bu sefer, kural işe yaramadı.
Sorun, "likidite" ile "güven" arasındaki uçurumda ortaya çıktı. Likidite oluşturmanın ön koşulu, insanların oyun oynamaya istekli olmasıdır. Ancak 2024-2025 yılı gerçeği şudur - herkes korkmuştur. Şu anki piyasa, herkesin perp'i çıkış noktası, çıkış sinyali, haberci işlem olarak gördüğü bir noktadır.
Bireysel Yatırımcılar korkmuştur. FTX'in çöküşü, Luna'nın çöküşü, sayısız Rug Pull deneyiminden sonra, bireysel yatırımcıların şalcoinlere olan güveni sıfırın altına düşmüştür.
Daha da kötüsü, birçok yeni gelen perp projesi anormal bir token ekonomisine sahiptir: onlarca milyar dolarlık FDV'ye çok düşük dolaşımdaki arz eşlik etmekte, bu da gelecekte tonlarca tokenin kilitlemesinin açılarak fiyatın altını oyacağı anlamına gelmektedir. Bireysel yatırımcı aptal değildir - bana kısa pozisyon aracı sağlıyorsun, ancak temel varlık kendisi tasarlanmış kronik kanama makinesidir, neden dahil olayım? Uzun pozisyon alayım ya da kısa pozisyon alayım, ikisine de değinmek istemiyorum.
Manipülatörler korkmuştur. Sonsuz vadeli kontratların piyasaya sürülmesi, onların kontrol davranışlarının kısa pozisyon tutanların ateşi altında açığa çıkmasına neden olmuştur.
Daha önce saf spot piyasasında, manipülatörler düşük maliyetle fiyatı yükseltebilir ve ayılar ona hiçbir tehdit oluşturmazdı. Ancak perp ile, her kaldırma çekişme potansiyeli yaratabilir, fiyatın sürdürülme maliyeti hızla yükselir. Birçok proje ekibinin tepkisi oyunu kabul etmek yerine dümdüz yatmaktır - fiyatı itibariyle yavaş yavaş düşüşe geçirerek, sonuçta kilitleme çözerek yavaş yavaş satmaya devam edin. Piyasa ekibinin olmaması, para kazanma etkisizliği olmaması anlamına gelir; para kazanma etkisizliği olmadığı zaman, kimse ticaret yapmaz.
Likit Sağlayıcılar korkmuştur. Bu en kritik olanıdır.
Günlük spot işlem hacmi sadece birkaç yüz bin dolar olan bir projeye sonsuz vadeli kontrat sağlamak, aşırı risklidir. Likidite çok incedir, fiyatı manipüle etmek kolaydır, likidite sağlayıcısının envanter riski hemen hemen hiç hedge edilemez. Aşırı piyasa hareketiyle karşılaşılması durumunda, likidite sağlayıcısı aldığı emirleri hiçbir zaman boşaltamaz. Birkaç kez düştükten sonra, likidite sağlayıcıları teklifleri sıkılaştırmaya, spread'leri genişletmeye, derinliği azaltmaya, hatta doğrudan çıkmaya başlar. Likidite sağlayıcıların hiçbirinin istekli olmadığı perp yoksa, likidite boştur.
Daha da kötüsü, hala çalışan şalcoin sonsuz vadeli kontratları, şimdi manipülatörlerin özel kumarhanesine dönüştü.
Dolaşımdaki arzı az, yonga yoğunluğu olan şalcoinler, manipülatörler perp pazaryerinde neredeyse her istediklerini yapabilirler. Pompalamak için çok fazla sermayeye ihtiyaç yoktur - spot tarafında kontrolü ele alınır, perp'te bir dalgalanma oluşur ve bir anda kısa pozisyonların sürdürme fiyatlandırılması yapılır. Aynı şekilde, düşürmek de oldukça kolaydır - önce perp'te kısa pozisyon açılır, ardından spot piyasada satış yapılır, ayılar kar eder. Bu geri dönüşlerde perp'in yüksek kaldıraçı, manipülatörlerin kazançlarını artırmak için bir araç haline gelir, bireysel yatırımcılar için riskleri dengeleme aracı değil.
Bu oyunun yıkıcılığı, spot piyasasındaki fiyat manipülasyonundan çok daha fazladır. Spot piyasada balinalar, karşı tarafı oluşturan küçük yatırımcıları kandırırken, vadeli işlemlerde balinalar, hem long hem short pozisyon alan herkesi hedef alır—uzun pozisyon alıyor olun ya da kısa pozisyon alıyor olun, eğer balinaların karşısında duruyorsanız, marjininiz onun karıdır. Tecrübeli tüccarlar, bu sahte vadeli işlemlere dokunmaz; deneyimsiz tüccarlar ise gelir ve gider arasında sıkışıp kalarak asla oradan ayrılamaz.
Aslında, kısa pozisyon alma aracı, balinaların gücünü sınırlamak için tasarlanmıştır. Ancak likiditesi çok düşük olan sahte vadeli işlemlerde, ilişki tersine döner: kısa pozisyon alma aracı, balinaların elindeki başka bir silah haline gelir. Bu durum, sadece belirli bir coin'in ekosistemini değil, tüm kripto pazarının güvenini de yok eder. Sahte vadeli işlemlerde stoplanan her bir tüccar, kripto pazarının kalıcı olarak bir kullanıcısının kaybı demektir.
Paradoks ortaya çıktı: Binance'a giderek daha fazla sayıda sahte vadeli işlem eklendi, ancak sahte coin pazarının işlem hacmi ve aktifliği daralmaya devam etti.
Bu neyi gösteriyor? Sürekli sözleşmelerin, sahte coinlere yönelik mekanizma güncellemesi potansiyeline ulaştı. Vadeli işlemler, likidite sağlayıcıları, oracle'lar, fonlama oranları, merkezi onay gerektiren karmaşık bir makinedir. BTC ve ETH, bu makineyi ayakta tutabilirken, binlerce sahte coin bu makineyi ayakta tutamaz—makine çalışıyor gibi görünüyor, ancak yakıtı yok. Ve ayakta kalmayı başaran o makine, balinaların bir ATM'si haline gelir.
Dört, Neden Sürekli Sözleşmeler Sahte Coinler için Başarısızlığa Mahkum?
2023-2025 yılları arasında yapılan deneyler sonuçları verdi ve bunun nedenlerini buradan mekanizma seviyesinden açıklıyorum.
Likitlik için kısır döngü. Vadeli işlemler, likidite sağlayıcıların karşılığında stabil coin ile çift taraflı fiyat vermelerini gerektirir. Kim gün içinde onbinlerce dolarlık işlem hacmine sahip bilinmeyen bir projeye likidite sağlamak isteyecek? Likidite sağlayıcı yoksa, likidite olmaz; likidite olmazsa, tüccar olmaz; tüccar olmazsa, likidite sağlayıcı gelmez. Spot piyasasındaki kaldıraçlı kısa pozisyon almada türev piyasa oluşturmak için sıfırdan başlamak gerekmez—coin'i borç alıp, mevcut DEX havuzunda satarsınız. Borç verme protokolleri arz sağlar, AMM işlemi gerçekleştirir, ikisi birbirinden bağımsızdır.
İki fiyat, iki dünya. Vadeli işlem ve spot piyasa, bağımsız iki havuzdur ve havuz dar olduğunda, bir işlem fiyat farkını mantıksız derecede yüksek seviyelere çekebilir. Bu projeye kısa pozisyon açtığınızı düşünürken, aslında ayrı bir evrende kumar oynuyorsunuz ve spot piyasadan kopmuş bir şekilde işlem yapıyorsunuz. Spot piyasadaki kaldıraçlı işlemlerde yalnızca tek bir piyasa vardır, bir anlık fiyat değişikliği yoktur.
Fonlama oranı manipüle ediliyor. Balinalar, vadeli işlem fiyatını şişirerek aşırı fonlama oranı oluşturur, short pozisyonlar her birkaç saatte bir kazıklandığı için eziyet çeker, doğru yönde gitseniz bile ezilirsiniz. Daha da kötüsü, balinalar aynı anda hem spot piyasayı hem de vadeli işlemi manipüle eder—spot piyasayı yukarı çeker, vadeli işlemlerde shortları patlatır. Spot piyasadaki kaldıraçlı işlemlerde yalnızca borç alma faiz oranı vardır, arz ve talep tarafından belirlenir, uzun ve kısa pozisyonların oranı tarafından çarpılmaz.
Sentetik pozisyon gerçek satış baskısına neden olmaz. Bu, en önemli noktadır. Perpetual sözleşmede kısa pozisyon açarken, spot piyasada herhangi bir satış emri ortaya çıkmaz. Market Maker (Piyasa Yapıcısı) spot piyasada parayı bir cebinden diğerine aktarırken, perpetual sözleşmedeki kısa pozisyon onun için sıfır tehdit oluşturur. Spot piyasada kaldıraçla açılan kısa pozisyon, gerçek tokenleri ödünç alıp spot piyasada satmaktır - gerçek satış baskısı doğrudan fiyata etki eder, Market Maker'ın fiyatı yüksek tutmak için gerçek varlıkla işlem yapması gerekir.
Onay + Oracle (Kehanetçi). Perpetual sözleşme, bir ticaret platformunun onayını ve güvenilir bir Oracle'ı (Kehanetçi) gerektirir, ancak küçük kripto paralarda her ikisi de eksiktir. On-chain borçlanarak kısa pozisyon açmak için onay gerekmez, tasfiye fiyatı AMM'nin (Automated Market Maker) anlık fiyatına bağlıdır.
Perpetual sözleşmeler, uzun kuyruklu varlıklar için yaratabileceğinden daha fazla değer yaratan ağır bir altyapı setidir. Altcoin'lerin ihtiyacı olan şey, en hafif kısa pozisyon yöntemidir - tokenleri ödünç al, sat, düştüğünde geri al. İşte bu, spot piyasa kaldıraçlı borç vermeyle kısa pozisyon almaktır.
Beş, Korku ile Kısa Pozisyon Alma veya Fiyat Keşfi Olmadan Korkmak mı?
1609 Amsterdam'ından 1860'ların Wall Street'ine ve 2024 Crypto Twitter'ına kadar, insanların kısa pozisyon almaya duyduğu korku hiç değişmedi. "Kısa satış fiyatı düşürecek." "Kısa pozisyon kötü niyetli bir saldırıdır." "Kısa pozisyon piyasayı çöker." - Dört yüz yıl geçmesine rağmen, ifadeler neredeyse hiç değişmemiştir.
Ancak dört yüz yıllık tarih, aynı gerçeği defalarca kanıtlamıştır: Kısa pozisyon almaktan duyulan korkunun maliyeti, kısa pozisyonun kendisinden çok daha büyüktür.
Eleştiriye izin verilmediğinde, övgü artık anlamlı olmayacaktır. Kısa satışa izin verilmediğinde, uzun pozisyonun da anlamı kalmayacaktır.
Çünkü yalnızca satın alma yapılabilecek bir piyasada, fiyat yalnızca iyimserliğin yarısını yansıtır. Kötümserlik içeren diğer yarı bilgi - şüphe, boşluk, dolandırıcılık - zorla bastırılmıştır. Herkes yalnızca "beğeni" yapabilir, kimse "beğenmeme" yapamaz.
Bu tür bir fiyat, çarpıtılmış, kırılgan ve sürdürülemezdir. Bu, fiyat keşfi değil, fiyat illüzyonudur.
Hem alım hem de satım yapılabilen bir piyasada, fiyat keşfinin temel saygısı sağlanır.
Ve gerçek bir fiyat keşfi olduğunda, piyasanın kalıcı olasılıkları vardır. Kurumsallık cesaret eder, çünkü fiyat güvenilirdir; likidite sağlayıcı cesaret eder, çünkü her iki yönde de işlem yapılabilir; uzun vadeli yatırımcılar cesaret eder, çünkü geçerli fiyat kısa pozisyon tarafından test edilmiştir, bir Market Maker'ın çizdiği bir çizgi değildir.
Tersine, fiyat keşfi olmayan bir piyasa sadece bir hikaye ile ayakta kalabilir. Her bir hype dönemi bittiğinde bir yığın küllerle karşılaşılır, sonra bir sonraki hikaye beklenir ve bir sonraki turist kitlesini içeri almaya çalışır. Hep aynı döngüdür, hiçbir zaman birikim yapılamaz.
Altcoin piyasasının en büyük trajedisi "çok fazla Market Maker (Piyasa Yapıcısı)" değil, fiyat keşfinin temel koşullarının bile mevcut olmamasıdır. Fiyatlar bile gerçek değilken, uzun vadeli değerden bahsetmek ne mümkün?
Altı, Açığa Satış Bir Düşüş Aracı Değil, Boğa Piyasasının Katalizörüdür
Tarihin en aksi mantığı:Her açığa satış mekanizması tanıtıldığında, uzun vadede her zaman fiyatları düşürmek yerine yükseltmek oldu.
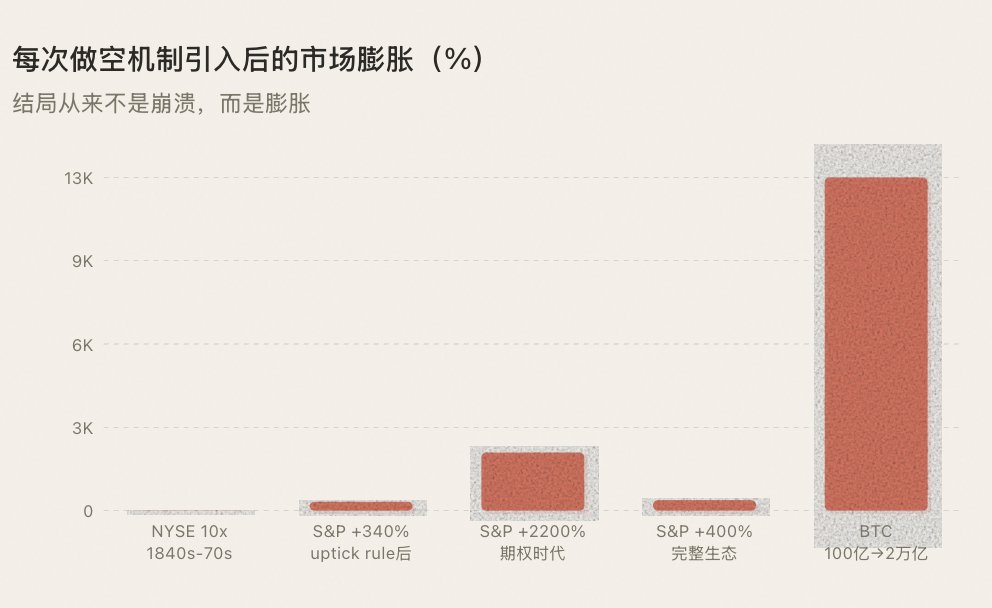
1860'ların açığa satışın yaygınlaşmasından sonra, NYSE işlem hacmi on yıl içinde on kat arttı ve Wall Street küçük bir grup değil, gerçek bir sermaye piyasası haline geldi. 1938'de uptick kuralı açığa satışı yasallaştırdıktan sonra, kurumsal fonlar büyük ölçekte piyasaya girdi ve S&P 500 sonraki 30 yılda %340 değer kazandı. 1973'te CBOE opsiyonunun doğuşundan sonra, opsiyon işlem hacmi 50 yılda %10000 arttı ve ABD hisse senetleri birkaç on yıl süren sürekli genişlemeye tanık oldu. 2019'da BTC perpetual kontratı piyasaya sürüldükten sonra, BTC'nin oynaklığı %150'den %50'ye düştü, ancak piyasa değeri 100 milyar dolar ile 2 trilyon dolara ulaştı.
Her seferinde, sonuç piyasa çöküşü değil, piyasanın genişlemesi oldu. Bunun üç nedeni var:
1. Açığa satış likidite oluşturur — Her kısa pozisyon satış emri + gelecekte mutlaka alım emri (kapama) demektir, aktif açığa satış likiditeyi derinleştirir.
2. Açığa satış yeni katılımcıları cezbeder — Market yapıcılar, kantitatif fonlar, hedge fonları, arbitrajcılar fiyatları düşürmek için değil, likidite sağlamak için gelirler ve likidite boğa piyasasının oksijenidir.
3. Açığa satış güven inşa eder — Ayılarca test edilen fiyat ancak güvenilir bir fiyattır, güvenilir fiyat gerçek fonları cezbeder ve gerçek fonlar gerçek yükselişi tetikler.
Tam bir oyun aracı, güveni yok etmek yerine, güveni inşa etmektedir.
Yedi, Sonraki Boğa Piyasasının Yolu
1609'dan Amsterdam'a 2025'e kripto pazarına kadar, dört yüzyıllık finansal tarih aynı kuralı tekrar tekrar doğruladı:Önce mekanizma evrim geçirir, sonra refah gelir. Bu sırayı tersten yerine getirmek mümkün değildir.
Şu anda, shitcoin piyasası bir ölüm döngüsünde sıkışmış durumda:Yalnızca uzun pozisyon alabilirsiniz→Model tek tip→Gitgide az kişi para kazanıyor→Gitgide az kişi ticaret yapıyor→Likitite tükeniyor→Pazar durgunlaşıyor. Kumar oynayabilenler büyük/küçük, oyuncak dengeyi oynayabilenler, neden shitcoin'ler sadece alım yapabilir ve açığa satamazlar?
Perpetual kontrat bu sorunu çözemez — 2023-2025 arasındaki deneyimler bunu kanıtladı. perp ağır altyapıdır, uzun kuyruklu shitcoinler bu altyapıyı sürdüremez. "perp'e gir" kendisi başka bir anlatı tetikleyicisi haline geldi ve "spot piyasaya giriş" ve "Alpha'ya giriş" gibi, haber işlemine dayalı işlemlerin bir parçası haline geldi, asıl ticaret ve oyun dışına çıktı. Bir ticaret aracı aslında ticareti hizmet etmek için tasarlanmıştır, ancak şu anda tam tersine dönerek ticaretin öznesi haline gelmiştir — uzun kuyruklu varlıklar için, perp yapısal olarak yanlış bir araçtır.
Doğru yol, zincir üzerinde "doğal spot piyasa kısa pozisyonu alımı" - aşırı teminatlı borç alma yoluyla, gerçek varlık ödünç alarak, spot piyasada satış yaparak, gerçek satış baskısı oluşturarak, gerçek fiyat keşfine katkıda bulunmaktır. Bir piyasa yapıcının piyasa oluşturmak için sıfırdan bir piyasa inşa etmesine gerek yoktur, bir Oracle'ın belirlenmiş fiyatı sürdürmesine gerek yoktur, finansman ücretini eşitleme farkı olmadan, hiç kimsenin onayına ihtiyaç yoktur.
Bu, tarihteki her kısa pozisyon mekanizmasının doğuş yoluna uygun bir şekilde ilerlemektedir. 1609'da Le Maire'in kısa satışı, Amsterdam Borsası tarafından onaylanmamıştır. 1850'lerde Wall Street'in açığa satışı, NYSE tarafından tasarlanmamıştır. Bunlar hepsi piyasa katılımcıları tarafından özgürce yaratılmıştır - önce araçlar var oldu, sonra kurallar belirlendi. SEC'in 1938'de yaptığı şey, kısa satışı icat etmek değil, yaklaşık yüz yıl süren kısa pozisyon eyleminin bir kural çerçevesi oluşturmasıydı.
Zincir üstü kısa satış protokolü aynı yolu izliyor.
Bu gerçekleştiğinde - bir shitcoin'in artık sadece "alıp beklemek" tek yönlü bir oyun olmaktan çıkıp, uzun ve kısa pozisyon sahiplerinin spot piyasada gerçek altın-gümüş karşılığı yüzleşmeye girdiği bir noktaya geldiğinde - piyasanın kalitesi temel bir değişime uğrayacaktır. Likidite geri dönecek, katılımcılar geri dönecek, fonlar geri dönecek. Yeni bir hikaye anlatılabileceği için değil, yeni bir oyun oynanabileceği için.
Eğer tarihî kural devam ederse - ki neden devam etmeyeceğini düşünelim - o zaman bir sonraki shitcoin boğa piyasası patlaması, bir yeni anlatı, bir ünlünün tavsiyesi veya bir yarılanma değil.
O, bir altyapı yükseltmesi olacak: Binlerce uzun kuyruklu shitcoin'in zincir üzerinde doğal spot piyasa kısa pozisyon alım aracına sahip olmasını sağlamak - işte bu kripto para dünyasının fiyatlandırma gücünü gerçekten belirleyen şey.
Bu sefer, BTC likiditesinin şitcoinlere akmadığı bir durumdan bahsetmiyoruz, aksine tam tersi.
Sekiz, Sonuç
1609'da, Hollanda hükümeti kısa pozisyonu yasakladı, Le Maire açıkça kınandı. 1860'lar, Amerikan Kongresi kısa satışı ulusun düşmanı ilan etti. 1929 Büyük Çöküşü'nden sonra, halk kısa satışın tamamen kaldırılmasını talep etti. 2024'te, kripto topluluğunda "kısa satış" hala ayıp bir sözcüktür.
Dört yüz yıl sonra, insanların kısa satışa duyduğu korku hiç değişmedi.
Ancak dört yüz yıllık tarih, aynı şeyi defalarca kanıtlamıştır: Bu korkunun her yenildiğinde, kısa satış hakkının piyasaya girmesinde, piyasa çökmemiştir - aksine genişlemiştir.
Amsterdam küresel finans merkezi haline geldi. Wall Street çınar ağacından trilyonluk sermaye piyasasına dönüştü. Binance evrenselliğe ulaştı. BTC 100 milyar dolarlık bir varlıktan 2 trilyon dolara çıktı.
Şu anda, binlerce shitcoin "sadece long pozisyon açabilme" kafesinde hapsolmuş durumda. Kısa pozisyon olmazsa, fiyat keşfi olmaz; fiyat keşfi olmazsa, güven olmaz; güven olmazsa, kalıcı bir refah da olmaz. Tüm piyasa, "beklentilere göre işlem yap" diye tek bir oyuna dönüştü – insanların kazanma şansı gittikçe azalıyor, katılım gittikçe azalıyor, sessizlik gittikçe artıyor.
Ve sürekli vadeli sözleşmeye sahip olan o shitcoin'ler, kısa pozisyon aracının aslında balinaların tahıl biçme aleti olarak dönüşmesine ve piyasanın güveninin hızla erozyona uğramasına neden oluyor.
Eleştiriye izin verilmediğinde, övgünün artık anlamı olmayacak. Kısa pozisyona izin verilmediğinde – veya kısa pozisyon sadece balinaların ayrıcalığı ise – fiyat asla gerçek olmayacak.
Kısa pozisyonun getirdiği korkudan daha korkunç olan şey, fiyat keşfi olmayan bir piyasa.
Boğa piyasası asla bekleyerek gelmez, mekanizma evriminin sonucudur. Ve her mekanizma evriminin merkezinde, 1609'dan bugüne, her zaman aynı şey vardır –
Piyasaya kısa satma hakkını geri vermek.
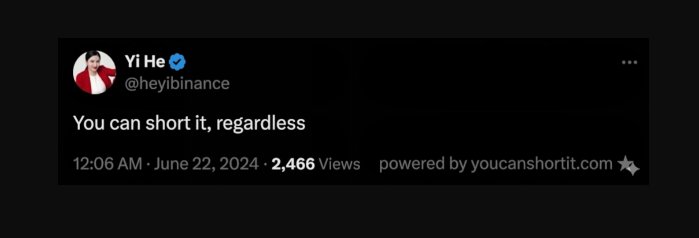
Kim bizimle birlikte bu yolda yürümeye hazır, hep birlikte şu cümleyi haykırmaya hazır: "Ne düşünürsen düşün, kısa satabilirsin" (heyibinance'den ilham alınmıştır).
Orijinal Tweet Bağlantısı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler