Orta Doğu'da Artan Savaş Hareketleri ve Faiz Artırımı Beklentisi, Altını 43 Yılın En Büyük Satış Baskısına Soktu
Orijinal Başlık: "Altın, Bir Haftada Büyük Düşüş Yaşadı! '1983 Büyük Satışı' Tekrar Gündemde, Orta Doğu 'Altın Satışıyla Kaynak Yaratıyor'?"
Orijinal Yazar: Dong Jing, Wall Street Journal
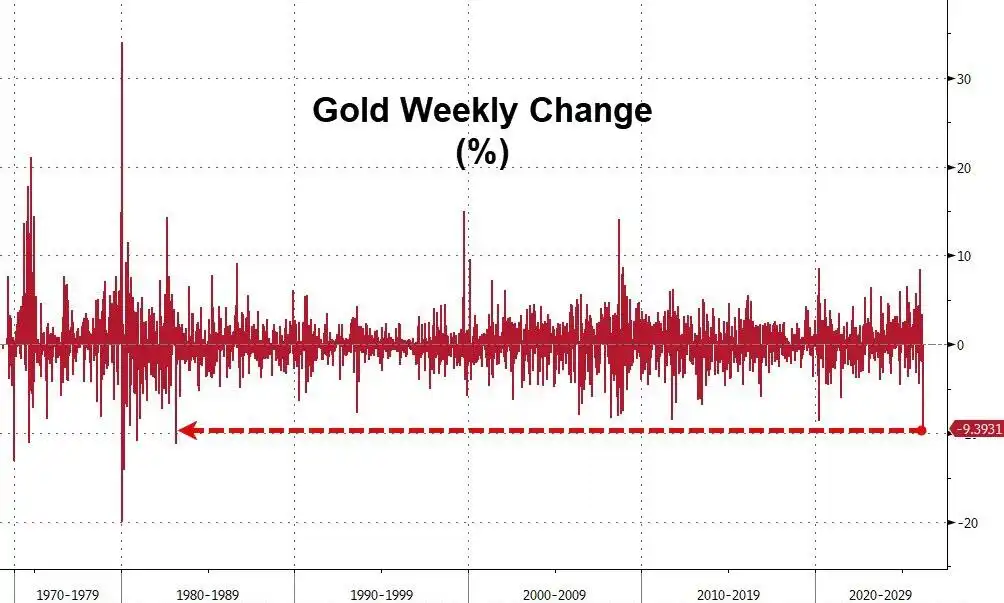
Altın bu hafta son 43 yılın en büyük haftalık düşüşüyle karşı karşıya kaldı, tarihten yankılarla piyasada dehşet uyandırdı.
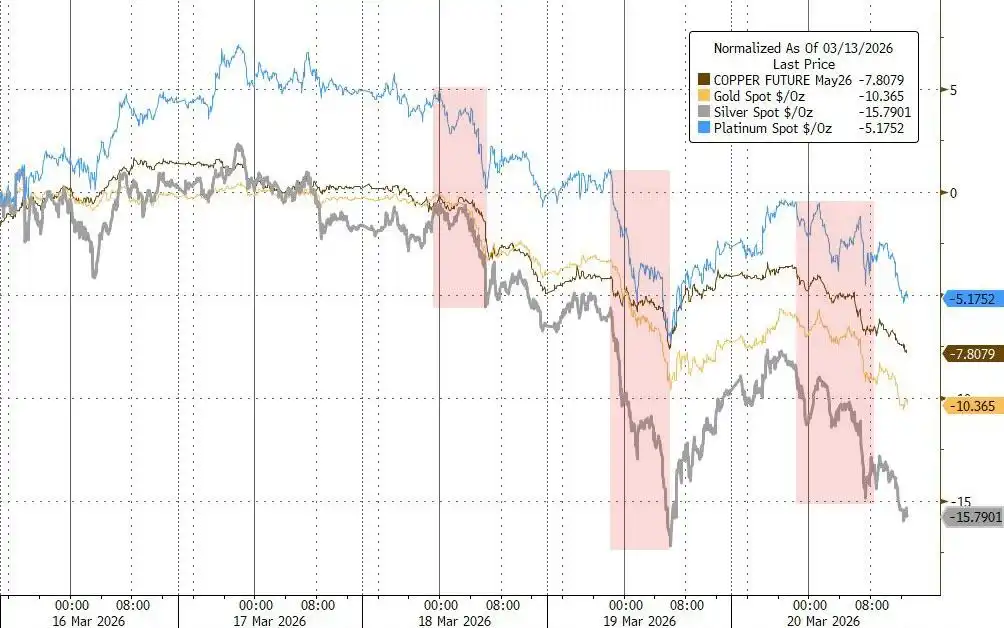
Bu hafta altın, 1983 yılı Mart ayından bu yana en büyük haftalık düşüşünü yaşadı, spot altın fiyatı sekiz ardışık işlem günü boyunca düştü, 2023 yılı Ekim'inden bu yana en uzun düşüş serisini kaydetti. Aynı zamanda bu hafta gümüşün düşüşü %15'i aştı, paladyum ve platin de aynı şekilde değer kaybetti.
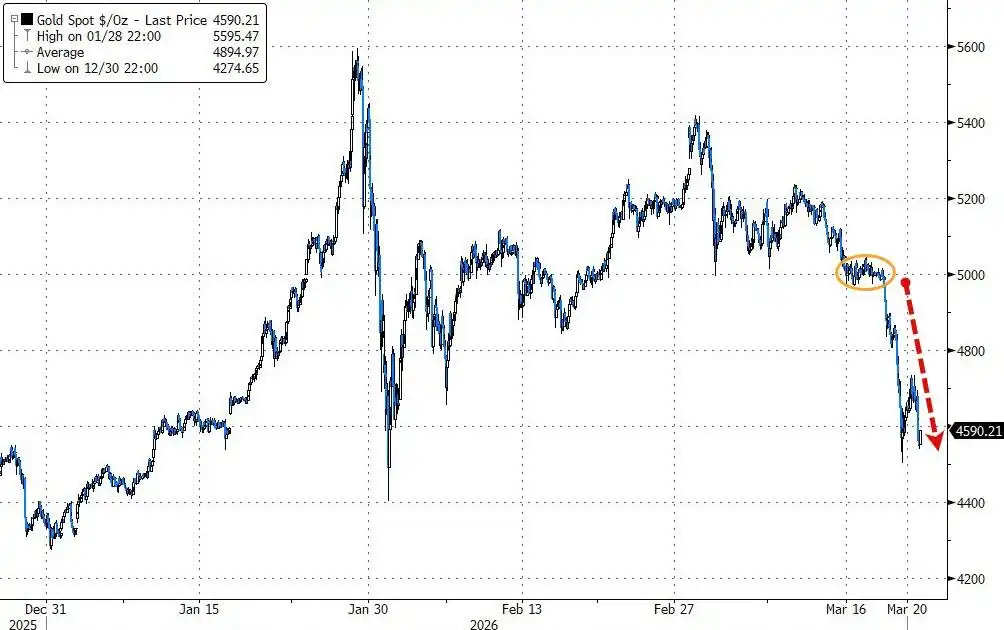
Bu şiddetli düşüşün kıvılcımı, Orta Doğu'daki çatışmanın ısınmasıyla enerji fiyatlarını yükselterek faiz indirimi beklentilerini baskılamasıydı. Piyasa, Fed'in faiz artırımına yatırılan bahisleri %50'ye çıkardı, bu da değerli metallere karşı bu satış yağmuru dalgasını daha da şiddetlendirdi.
Piyasayı daha da endişelendiren şey ise, mevcut durumun 1983 yılı Mart ayında Orta Doğu petrol ülkelerinin altın rezervlerini büyük ölçekli satışa çıkarmasıyla tetiklenen tarihi bir çöküşle son derece benzer olmasıdır - o yıl, petrol gelirlerinin hızla düşmesiyle OPEC üye ülkeleri altın rezervlerini nakit para karşılığında satmak zorunda kaldı, altın fiyatı birkaç gün içinde 100 doların üzerinde sert bir düşüş yaşadı.
Dikkat çekici olan şey, tarihi verilere göre, bu haftaki altın düşüşünün, "kaynak yaratmak için altın satışı" fırtınası başlayalı 43 yıl olan en şiddetlisi olduğudur.
İndirim Beklentisi Eriyor, Altın Korunma Mantığı Başarısız Oldu
Geçen ay ABD ve İsrail'in İran'a saldırı düzenlemesinden bu yana, altın sürekli birkaç haftadır düşüş yaşadı, bu da geleneksel anlamda "güvenli liman varlığı" rolüyle keskin bir tezat oluşturdu.
Nedeni ise, savaşın getirdiği şeyin bir gevşeme beklentisi değil, enflasyon baskısı olduğudur. Şu anda, piyasa Fed'in politika yolunun temel bir tersine dönüş yaşadığını görmektedir.
Tüccarlar şu anda Fed'in Ekim ayına kadar faiz artıracağına yönelik bahislerini %50'ye çıkardılar. Yüksek enerji fiyatları enflasyon beklentilerini yükseltirken, altın faizsiz bir varlık olarak, reel faiz oranlarının yükseldiği ortamda çekiciliğini büyük ölçüde kaybetti.
Aynı zamanda, mevcut piyasada dolar likiditesinde sıkışıklık belirtileri görülmektedir. Çapraz döviz baz swapları bu hafta belirgin şekilde genişlemeye başladı, bunun altında yatan nedenlerden biri, bazı durumlarda yatırımcıların nakde çıkmak için öncelikli tercih ettikleri varlıklardan biri olan altın olduğunu göstermektedir.
Dikkat edilmesi gereken önemli bir nokta, bu hafta metal piyasasındaki en büyük düşüşlerin Asya ve Avrupa ticaret seanslarına denk gelmesidir, bu da doların offshore piyasada baskı gösteren likidite sıkıntısının öncelikle ortaya çıktığı düzenle örtüşmektedir.
Teknik Seviye Stop Loss Tetiklemesi, Kendini Satışı Körükler
Süregelen düşüş sürecinde, altının teknik göstergeleri belirgin bir şekilde kötüleşmiştir, 14 günlük göreceli güç endeksi (RSI) 30'un altına düşmüş ve bazı tüccarlar tarafından aşırı satım bölgesi olarak kabul edilmektedir.
StoneX Financial analisti Rhona O'Connell, bu altın geri çekilmesinin kar realizasyonu ve likidite temizliğinin bir araya gelmesi sonucu ortaya çıktığını belirtmektedir. O, altının daha önce 5200 doların üzerinde büyük alıcı çektiğini ve bu durumun piyasada ciddi bir geri çekilme hassasiyeti oluşturduğunu ifade etmektedir.
Fiyatlar bir kez düşmeye başladığında, birçok yatırımcının stop loss emirleri otomatik olarak tetiklenmiş, satıcılar hızla kendini satışı körükleyen bir spiral oluşturmuştur. Hareketli ortalamalar gibi teknik sinyaller ise düşüş baskısını daha da artırmıştır.
Aynı zamanda, hisse senedi piyasasındaki düşüşten kaynaklanan pasif satışlar da altını etkilemiştir.
O'Connell, hisse senedi varlıklarına bağlı zorunlu likidasyonun altın fiyatını aşağı çekmiş olabileceğini, merkez bankalarının altın alımlarındaki yavaşlamanın ve altın ETF'lerinden sürekli sermaye çıkışının ise piyasa duyarlılığını daha da azalttığını belirtmektedir. Bloomberg verilerine göre, altın ETF'leri üç haftadır art arda sermaye çıkışı yaşarken, üç haç içinde toplamda 60 tondan fazla azaldı.
1983 Ortadoğu "Altın Satışıyla Finansman" Hayaleti
Şu anki durum, piyasa insanlarını, 43 yıl önce petrol krizi tarafından tetiklenen altın çöküşünü anmaya zorluyor.
Tarihî belgelere göre, 1983 yılı Şubat ayının 21'inde, İngiltere ve Norveç'in petrol üreticilerinin fiyat indirimine gitmeleri OPEC'i takip etme baskısı altına soktu ve küresel petrol piyasasındaki aşırı arz durumu birdenbire şiddetlendi. Petrol gelirlerinde büyük bir düşüşle karşı karşıya kalan Orta Doğu petrolleri (çoğunlukla OPEC ülkeleri) nakit toplamak amacıyla büyük miktarda altın rezervlerini satmak zorunda kaldılar ve bu durum altın fiyatlarında çöküşe neden oldu.
1983 yılı 1 Mart tarihli New York Times haberinde, tacirler Orta Doğu petrollerinin altın satışının altın fiyatlarındaki keskin düşüşün doğrudan tetikleyicisi olduğunu açıkça belirttiler ve eğer petrol gelirleri daha da azalırsa bu Arap ülkelerinin daha fazla altın satışına gidebileceği konusunda uyarıda bulundular. O dönemde altın fiyatları, bir haftadan kısa bir süre içinde yüksek seviyelerden 105 doların üzerinde keskin bir düşüş yaşayarak, günlük en yüksek düşüş yüzde 42.5 ile üç yılın en kötü performansını sergiledi.
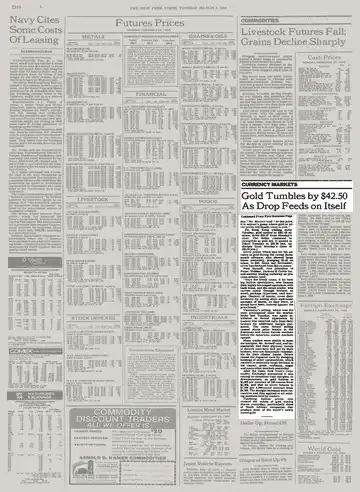
《New York Times》'ın o dönemki haberine göre, Orta Doğu'nun varlık satışından elde edilen fonlar hemen Avrupa dolarına ve diğer kısa vadeli yatırım araçlarına girdi, bu da kısa vadeli faiz oranlarının zayıflamasına ve dolayısıyla küresel altın piyasasına bir uyarı sinyali gönderilmesine neden oldu. 21 Şubat'ta Amerika Birleşik Devletleri Başkanlar Günü tatiline denk geldiği için New York piyasası kapalıydı, darbe ancak bir sonraki hafta tam anlamıyla ortaya çıktı ve ardından zincirleme stop-loss emirleri tetiklendi, bakır, tahıl, soya fasulyesi, şeker vb. emtia piyasaları da etkilendi.
ZeroHedge, 1983'teki altın çöküşünün, petrol piyasasının uzun yıllar süren bir ayı piyasası dönemine girmesinin işareti olduğunu belirtti - OPEC disiplininin gevşemesi, sürekli pazar payı kaybı, petrol fiyatları 1980'ler boyunca sürekli baskı altında kaldı.
Stagflasyon Tehlikesi Altında, Altın Fiyatları Sabitlenebilecek mi?
Geçen hafta büyük zarar görmesine rağmen, altın bu yıl yaklaşık% 4 değer kazandı. Altın fiyatları ocak ayının sonlarında ons başına neredeyse 5600 $ civarına ulaşmıştı, o zaman yatırımcı ilgisi, merkez bankalarının altın alımı furyası ve piyasanın Trump'ın Fed'in bağımsızlığına müdahale endişesine karşı çeşitli destekler almıştı.
Ancak, mevcut makro çevre önemli ölçüde kötüleşti. Bloomberg'in bildirdiğine göre, Goldman Sachs ekonomisti Joseph Briggs, enerji fiyatlarındaki artışın yaklaşık bir yıl içinde küresel GSYİH'yı% 0.3 oranında düşüreceğini ve genel enflasyonu% 0.5 ila 0.6 oranında artıracağını öngörüyor. Stagflasyon riskleri artıyor, merkez bankası politika alanını ciddi şekilde sınırlıyor.
Goldman analisti Chris Hussey, Hürmüz Boğazı'nın dördüncü haftasına girdiğini ve çatışmanın hızla çözülmesi umudunun azaldığını belirtti. Çatışma devam ederse, petrol fiyatları yüksek seviyelerde daha uzun süre kalırsa, hisse senedi ve tahvil piyasalarının "kısa vadeli acıyı göze alma" hikayesi daha da sürdürülemez hale gelecek ve küresel varlıkların kırılganlığı daha da açığa çıkacaktır.
Altın için, reel faiz oranlarındaki trend belirleyici bir değişken olacaktır. Eğer çatışma uzarsa, enflasyon beklentileri devam ederse, Fed'in faiz artırma yolundaki kararlılığı netleşirse, altının baskı altında olması muhtemel olacaktır; ancak jeopolitik durumda bir yumuşama işareti görünürse, bastırılmış güvenli liman talebinin tekrar serbest bırakılıp bırakılmayacağı hala piyasanın en büyük sorusudur.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler