ARK Kurucu Üye "WoodSister" 2026 Tahmini: Altın Zirve Yapacak, Dolar Yükselişe Geçecek, Bitcoin Bağımsız Bir Trend İzleyecek
Orijinal Metin Başlığı: Cathie Wood'un 2026 Görünümü: ABD Ekonomisi Sarılmış Bir Yaydır
Orijinal Metin Yazarı: Cathie Wood, ARK Invest Kurucusu
Orijinal Metin Çevirisi: Ying Zhao, Wall Street Journal
ARK Invest Kurucusu Cathie Wood (``Wood Kardeş''), son 2026 Yeni Yıl Yatırımcı Mektubu'nda makro görünüm yayınladı ve önümüzdeki üç yılı ``steroidlerle beslenmiş Reaganomics'' olarak tanımladı. Wood, düzenlemelerin gevşetilmesi, vergilerin azaltılması, sağlam para politikası ve yenilikçi teknolojinin entegrasyonu ile ABD borsasının başka bir ``Altın Çağ''a gireceğini ve yaklaşan dolar rallisinin altın fiyatlarındaki yükselişi durdurabileceğini belirtti.
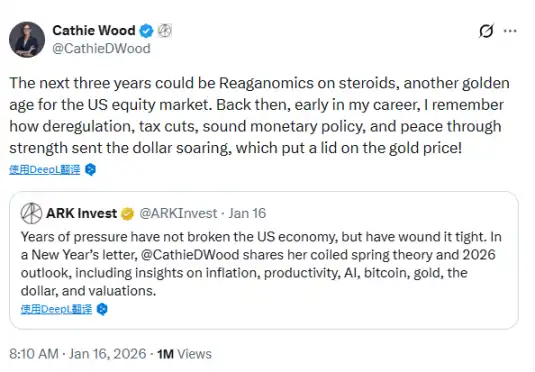
Daha spesifik olarak, Cathie Wood, son üç yılda reel GSYİH'nın sürekli büyüdüğünü ancak ABD'nin alt tabakasının aslında ``sarılı bir yay'' durumunda olduğunu ve önümüzdeki yıllarda kuvvetli bir toparlanma yaşayabileceğini belirtti. Wood özellikle, David Sacks'ın ilk AI ve kripto kralı olarak düzenlemeleri gevşetmeye liderlik ettiği ve işletmelerin etkin vergi oranlarının %10'a doğru ilerlediği koşullar altında, ABD ekonomisinin büyük ölçüde politika kazancı elde edeceğini vurguladı.
Makro düzeyde, Wood, verimlilik refahının itici gücüyle enflasyonun daha da kontrol altına alınacağını ve hatta negatif hale gelebileceğini öngördü. Wood, ilerleyen yıllarda ABD'nin nominal GSYİH büyüme hızının %6 ila %8 aralığında kalacağını, büyük ölçüde üretkenliğin itici gücüyle ve enflasyondan değil, artacağını tahmin etti.
Piyasa etkisi açısından, Wood, ABD'nin yatırım getirisi avantajının doların değerini büyük ölçüde artıracağını ve 1980'lerde doların neredeyse ikiye katlandığı trendi tekrarlayacağını öngördü. Altın fiyatlarının son birkaç yılda büyük ölçüde artmasına rağmen, Wood, doların güçlenmesinin altın fiyatını baskılayacağını ve Bitcoin'in arz mekanizması ve düşük varlık ilişkisi nedeniyle altınla farklı bir seyir izleyeceğini belirtti.
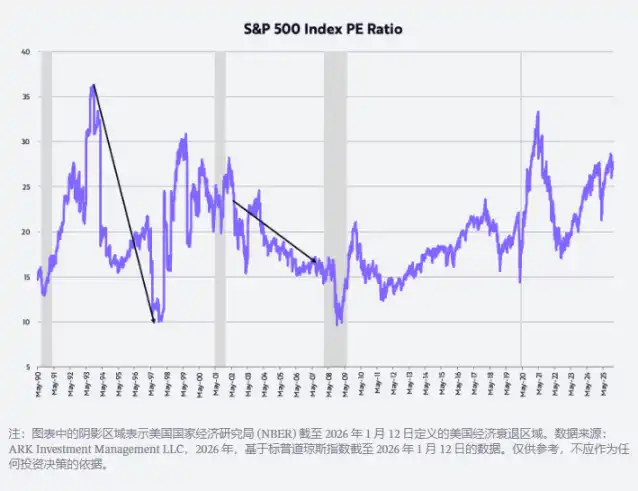
Yatırımcıların endişelendiği piyasa değerlemesi konusunda, Wood, AI balonunun henüz oluşmadığını düşünmüyor. Şu anda PE oranlarının tarihi yükseklerde olduğunu ancak AI, robotlar gibi teknolojilerin üretkenliği tetiklemesiyle şirket karlarının yükseleceğini ve piyasanın PE oranlarının sıkışmasıyla birlikte olumlu getiri elde edeceğini, piyasanın 1990'ların ortalarındaki boğa piyasası yoluna benzer şekilde ilerleyebileceğini belirtti.
Aşağıda yatırımcılara hitaben yazılan orijinal metin verilmektedir:
ARK Yatırımcıları ve Diğer Destekçilerine Mutlu Yıllar dileriz! Desteğiniz için çok teşekkür ediyoruz.
Bu mektupta açıkladığım gibi, gerçekten de yatırımcıların iyimser kalmaları için birçok neden olduğuna inanıyoruz! Tartışmamızdan keyif almanızı umuyoruz. Ekonomik tarih açısından, tarihi bir dönemde bulunmaktayız.
Patlamaya Hazır Yay
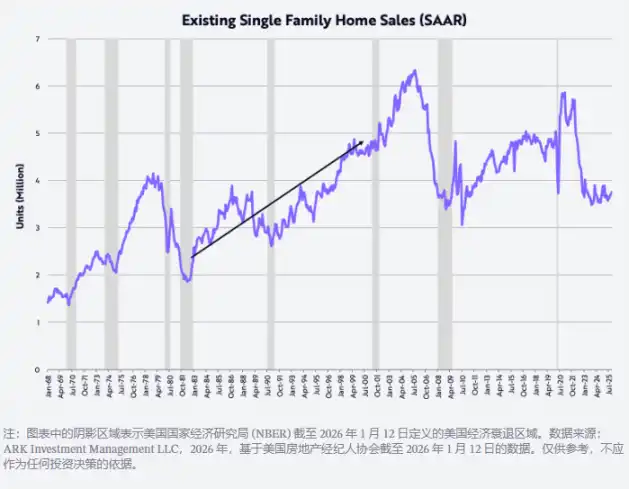
Son üç yılda ABD'nin Gayri Safi Yurt İçi Hasılası (GSYİH) sürekli olarak artmasına rağmen, ABD ekonomisinin alt yapı yapısı bir silindirik gerileme deneyimi yaşadı ve gelecek birkaç yıl içinde güçlü bir şekilde sıçrayabilir. COVID-19 ile ilgili arz şokuna yanıt olarak, ABD Merkez Bankası (Fed) 2023 Temmuz'a kadar, 16 ay içinde Federal Fon Faiz Oranını 2022 Mart'taki %0.25'ten %5.5'e büyük ölçüde artırdı, artış rekor seviyede 22 katına çıktı. Bu faiz artırımı, konut, imalat, yapay zeka ile ilgili sermaye harcamaları ve ABD'nin orta düşük gelirli kesimini resesyona itti, aşağıdaki grafikte gösterildiği gibi.
Kullanılan konut satışları ölçüsüne göre, konut piyasası 2021 Ocak'taki yıllık bazda 5.9 milyon seviyesinden %40 düşerek 2023 Ekim'de 3.5 milyon seviyesine indi. Bu seviye son kez 2010 Kasım'ında görülmüştü ve son iki yılda ikinci el konut satışları sürekli olarak bu seviyenin etrafında dalgalanıyordu. Bu, yayın ne kadar sıkı sıkıştırıldığını gösteriyor: mevcut ikinci el konut satış seviyesi, artık 80'lerin başındaki seviyeye eşit hale geldi ve o dönemde ABD nüfusu şu ankinden yaklaşık %35 daha azdı.
ABD Satın Alma Yöneticileri Endeksi'ne (PMI) göre, imalat sektörü yaklaşık üç yıldır sürekli daralma içinde. Bu difüzyon endeksi, 50 genişleme ve daralmanın ayrım noktasıdır, aşağıdaki grafikte görüldüğü gibi.
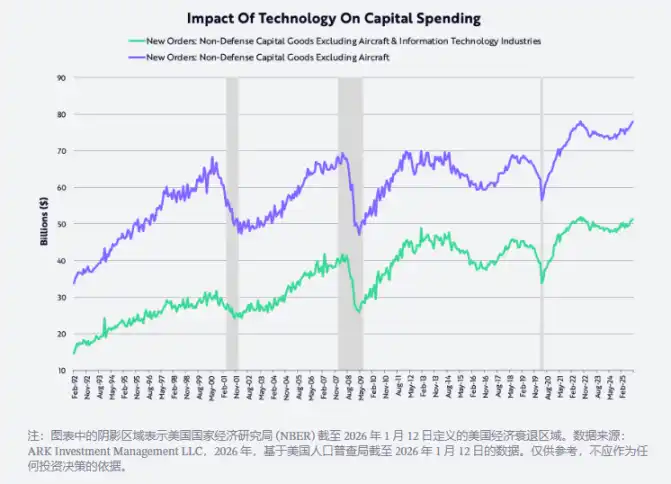
Aynı zamanda, (uçakları içermeyen) savunma dışı sermaye malı harcamaları 2022 yılının ortasında zirveye ulaştıktan sonra teknoloji etkisine bakılmaksızın bu harcama seviyesine geri döndü. Aslında, teknoloji ve telekom balonunun patlamasından bu yana, bu sermaye harcamaları göstergesi 20 yıldan fazla bir süredir zorlanıyordu ve ancak 2021'de, COVID-19 ile ilgili arz şokunun dijital ve fiziksel yatırımı hızlandırmasıyla aşıldı. Eskiden harcanan üst sınır, şimdi yapılacak harcama alt sınırına dönüşmüş gibi görünüyor, çünkü yapay zeka, robotlar, enerji depolama, blok zincir teknolojisi ve çokluomik dizi dizayn platformu hazır ve altın çağına hazırlanıyorlar. 90'ların teknoloji ve telekom balonundan sonra, yaklaşık 700 milyar dolarlık bir harcama zirvesi 20 yıl boyunca devam etti; şimdi, aşağıdaki grafikte gösterildiği gibi, bu muhtemelen tarihteki en güçlü sermaye harcamaları dönemidir. Bizce, yapay zeka balonunun oluşumu çok uzak bir gelecekte!
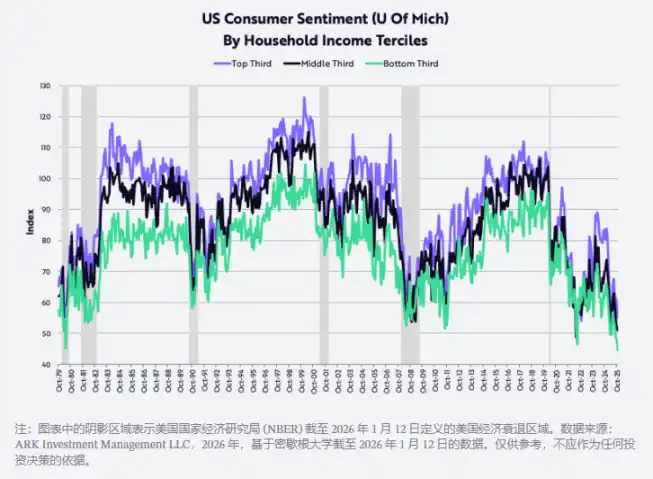
Yakın zamanda, Michigan Üniversitesi'nin verilerine göre, orta düşük gelir grubunun güveni, en düşük seviyesine düşmüş durumda ki bu son olarak 1980'lerin başında gözlemlenmişti. O dönemde çift haneli enflasyon ve yüksek faiz oranları, alım gücünü ciddi şekilde zayıflatmış ve ABD ekonomisini ardışık durgunluğa sürüklemişti. Ayrıca, aşağıdaki grafikte görüldüğü gibi, son aylarda yüksek gelirli insanların güveninde de bir düşüş yaşandı. Bizce, tüketici güveni şu anda en çok sıkıştırılmış ve en fazla toparlanma potansiyeline sahip olan "çözülme"lerden biridir.
Düzenlemeleri Hafifletme, Aynı Anda Vergileri, Enflasyonu ve Faizleri Düşürme
Düzenlemelerin hafifletilmesi, vergilerin (gümrük vergileri de dahil olmak üzere) azaltılması, enflasyon ve faizlerin düşürülmesi gibi birçok faktörün bir araya gelmesinden faydalanarak, ABD'nin geçtiğimiz yıllarda yaşadığı aşamalı durgunluk, önümüzdeki bir yıl ve sonrasında hızlı ve şiddetli bir şekilde tersine dönebilir.
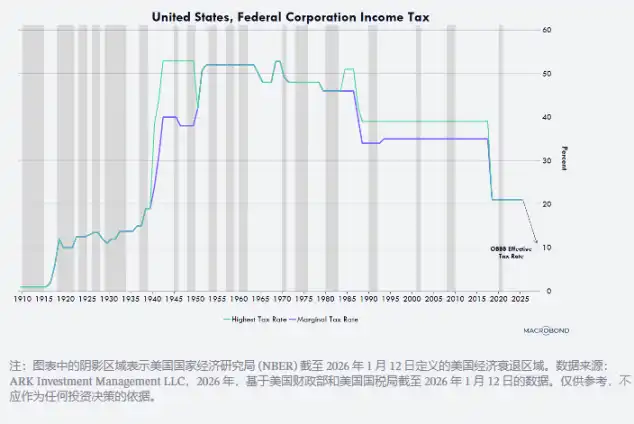
Düzenlemelerin hafifletilmesi inovasyon potansiyelini birçok alanda serbest bırakıyor, bunlardan biri yapay zeka ve dijital varlık alanında ilk "Yapay Zeka ve Kripto Prensesi" David Sacks liderliğinde. Aynı zamanda bahşişlerin, fazla mesai ücretlerinin ve sosyal güvenlik vergilerinin azaltılması, bu çeyrekte ABD tüketicilerine ciddi bir geri ödeme getirecek ve bu, gerçek kişisel gelirin yıllık bazda büyüme hızını 2025'in ikinci yarısında yaklaşık %2'den, bu çeyrekte yaklaşık %8.3'e çıkarabilir. Ek olarak, imalat tesisleri, ekipman, yazılım ve yerel AR-GE harcamalarının hızlandırılmış amortismanından faydalanmasıyla işletmelerin etkin vergi oranı %10'a kadar düşürülecek (aşağıdaki grafikte gösterildiği gibi) ve işletme geri ödemelerinin önemli ölçüde artması bekleniyor, %10, küresel olarak en düşük vergi oranlarından biridir.
Örneğin, 2028'in sonuna kadar ABD'de bir imalat tesisi inşa etmeye başlayan herhangi bir işletme, inşaatın hizmete girmesiyle aynı yılın tamamında tam amortisman sağlayabilir ve artık geçmişte olduğu gibi 30 ila 40 yıl boyunca amortisman yapmak zorunda değildir. Ekipman, yazılım ve yerel AR-GE harcamaları aynı şekilde ilk yılın tamamında %100 amortisman yapabilir. Bu nakit akışı teşviği politikası geçen yılın bütçe yasasında kalıcı hale getirildi ve 2025'in 1 Ocak tarihinden itibaren geriye dönük olarak uygulanıyor.
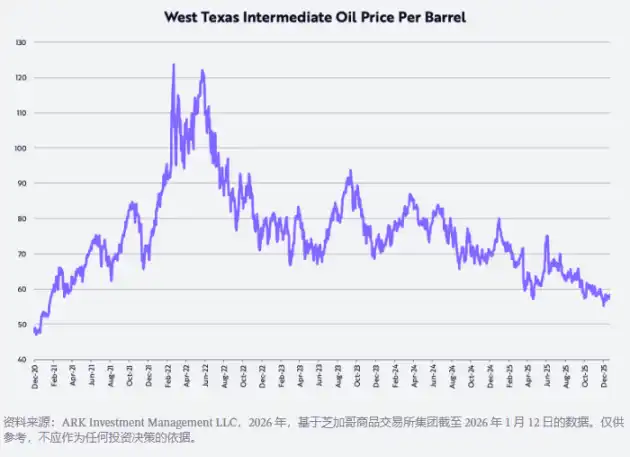
Son birkaç yılda, Tüketici Fiyat Endeksi (TÜFE) ile ölçülen enflasyon sürekli olarak %2 ila %3 aralığında seyretti, ancak gelecek birkaç yıl içinde, aşağıdaki grafikte belirtildiği birkaç nedenle, enflasyon oranının beklenmedik düşük bir seviyeye bile negatif olmaya zorlanacağı olasılığı yüksektir. İlk olarak, Batı Teksas Orta Kaliteli Ham Petrol (WTI) fiyatı, 2022'nin 8 Mart'ından sonra COVID-19 salgınının zirvesi olan yaklaşık 124 dolarlık bir varil seviyesinden, şu anda yaklaşık %22'lik bir düşüşle yıllık bazda %53 oranında düştü.
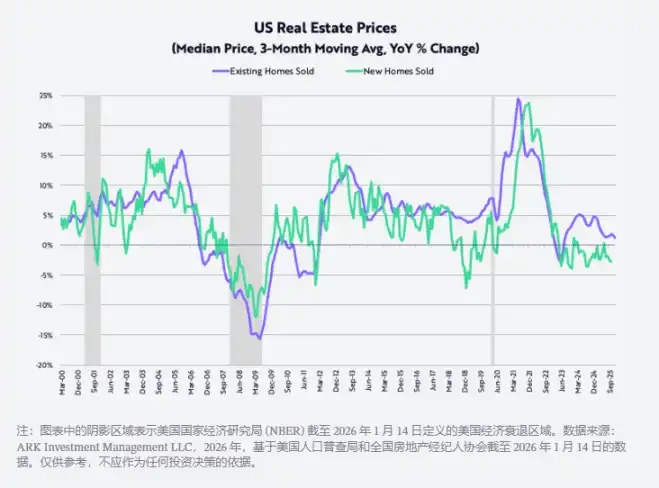
2022 yılı Ekim ayından bu yana, yeni tek ailelik konutların satış fiyatı yaklaşık %15 düştü; aynı zamanda, mevcut tek ailelik konutların fiyat artış oranı - üç aylık hareketli ortalama bazında - 2021 yılı Haziran ayındaki zirve sonrası yıllık bazda yaklaşık %24'ten %1.3'e düştü, aşağıdaki grafikte gösterildi.
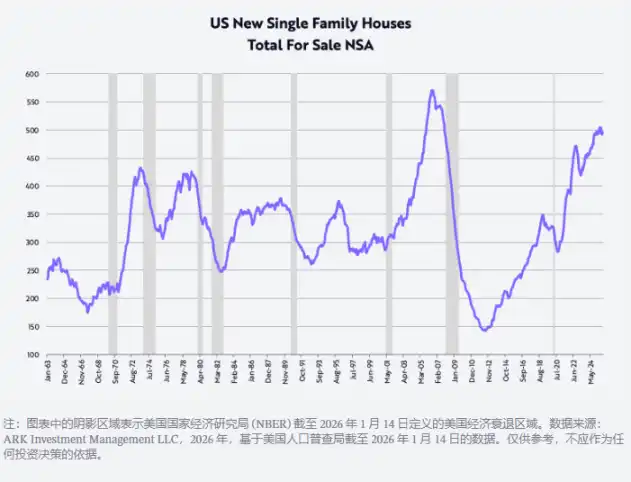
Dördüncü çeyrekte, yaklaşık 500.000 adetlik yeni tek ailelik konut stokunu sindirmek için (aşağıdaki grafikte gösterildiği gibi, 2007 yılı Ekim ayı öncesinde küresel finansal kriz patlak vermeden bu yana en yüksek seviye), üç büyük konut inşaatı şirketi fiyatları büyük ölçüde indirdi, yıllık bazda indirim oranları sırasıyla: Lennar-10%, KBHomes-7%, ve DRHorton-3%. Bu fiyat düşüşlerinin etkisi gelecek birkaç yıl boyunca Tüketici Fiyat Endeksi'nde (CPI) yansıyacaktır.
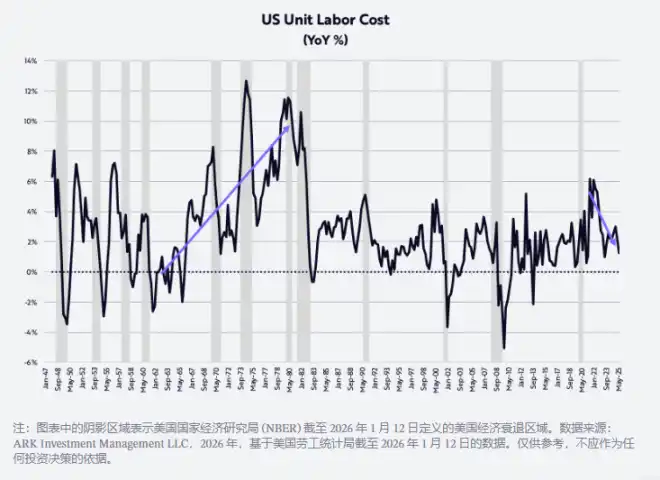
Nihayet, enflasyonu dizginlemenin en güçlü güçlerinden biri olan tarımdışı üretkenlik, süregelen gerileme arka planında tersine bir büyüme sergiledi, üçüncü çeyrekte yıllık bazda %1.9 büyüdü. Saat başı ücretlerin %3.2 büyümesi ile keskin bir karşılaştırma oluşturan bu üretkenlik artışı, birim işgücü maliyeti enflasyonunu %1.2'ye düşürdü, aşağıdaki gibi. Bu rakamda 70'lerdeki maliyet iticiliğe dayalı enflasyon görülmedi!
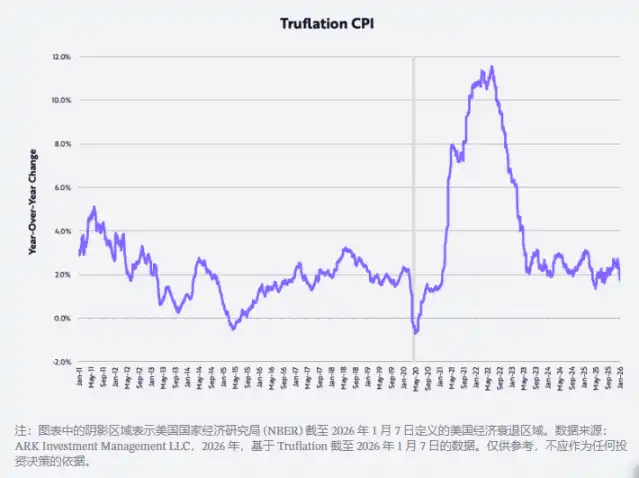
Bu iyileşme ayrıca doğrulandı: Truflation tarafından ölçülen enflasyon oranı, son zamanlarda yıllık bazda %1.7'ye düşerek, aşağıdaki grafikte gösterildiği gibi, ABD Çalışma İstatistikleri Bürosu'nun (BLS) CPI'ya dayalı hesaplanan enflasyon oranından neredeyse 100 baz puan (bps) daha düşüktü.
Üretkenlik Refahı
Aslında, eğer teknoloji odaklı devrimsel yeniliğe dair araştırmalarımız doğruysa, ilerleyen yıllarda dönemsel ve uzun vadeli faktörlerden etkilenerek, tarımdışı üretkenlik artış hızının yılda %4-6 arasında hızlanması ve böylece birim işgücü maliyeti enflasyonunun daha da düşmesi gerektiği kanısındayız. Şu anda gelişmekte olan ana inovasyon platformları - yapay zeka, robotlar, depolama, genel blockchain teknolojisi ve çok omik teknolojilerin bütünleşmesi - sadece üretkenlik artışını sürdürülebilir bir şekilde yeni zirvelere taşımakla kalmayıp aynı zamanda büyük bir refah yaratmayı umuyor.
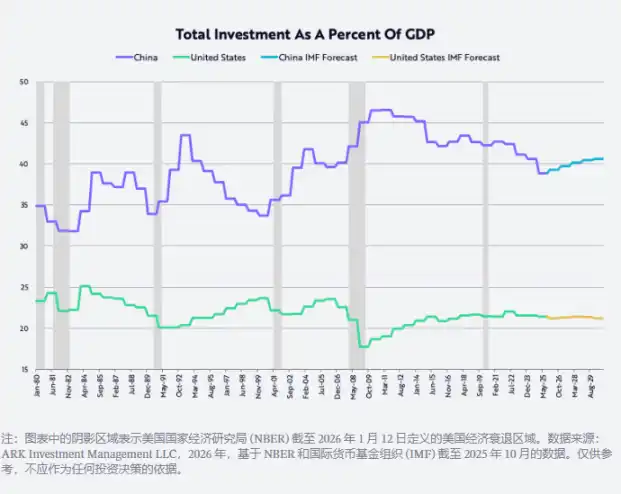
Üretkenlik artışı ayrıca küresel ekonomide belirgin ekonomik dengesizliklere düzeltme getirebilir. Şirketler, üretkenliğin getirdiği gelirleri aşağıdaki dört stratejik yönden bir veya birkaçına yönlendirebilir: kar marjlarını genişletme, Ar-Ge ve diğer yatırımları artırma, ücretleri artırma ve/veya fiyatları düşürme. Çin'de, yüksek üretkenlikli çalışanlara daha yüksek ücretler ödeme ve/veya kar marjlarını artırma, ekonominin aşırı yatırıma dayalı yapısal sorunlarından kurtulmasına yardımcı olabilir. Dünya Ticaret Örgütü'ne (WTO) 2001 yılında katıldığından bu yana, Çin'in GSYİH'ye oranla yatırımının ortalama %40 olduğu, neredeyse ABD'nin iki katı olduğu görülmüştür, aşağıdaki grafikte gösterildi. Ücretlerin artırılması, Çin ekonomisini tüketim odaklı bir dönüşüme iterek, mallarlaştırılmış bir yoldan kurtarabilir.
Ancak kısa vadede, teknolojiyle sağlanan verimlilik artışının hızı, ABD'deki istihdam büyümesini yavaşlatmaya devam edebilir, işsizlik oranını %4,4'ten %5,0'nin üzerine çıkarabilir ve Fed'i faiz indirimlerine devam etmeye zorlayabilir. Daha sonra, düzenlemelerin gevşetilmesi ve diğer mali teşvik önlemleri düşük faiz oranlarının etkisini artırmalı ve 2026 yılının ikinci yarısında GSYİH büyümesini hızlandırmalıdır. Aynı zamanda, enflasyonun devam eden bir şekilde yavaşlaması muhtemeldir. Bu durum, sadece petrol fiyatları, konut fiyatları ve gümrük vergilerindeki düşüşten değil, aynı zamanda verimlilik artışına ivme kazandıran ve birim işgücü maliyetini azaltan teknolojik ilerlemeden de kaynaklanmaktadır.
Şaşırtıcı olan, yapay zekâ eğitim maliyetlerinin yılda %75 azalırken, yapay zekâ akıl yürütme maliyetlerinin (yani yapay zekâ uygulama modellerini çalıştırma maliyeti) yılda %99'a varan oranlarda azaldığıdır (bazı referans verilere dayanarak). Bu çeşitli teknoloji maliyetlerindeki eşi görülmemiş düşüşlerin, birim büyümelerini artırmasına yönelik ivmeleri tetiklemesi beklenmektedir. Bu nedenle, önümüzdeki birkaç yıl boyunca ABD'nin nominal GSYİH büyüme oranının %6 ile %8 aralığında kalmasını bekliyoruz. Bu durumun temel nedeni, verimlilikte %5 ile %7 arasında büyüme, işgücünde %1 büyüme ve -2 ile +1 arasında enflasyon oranıdır.
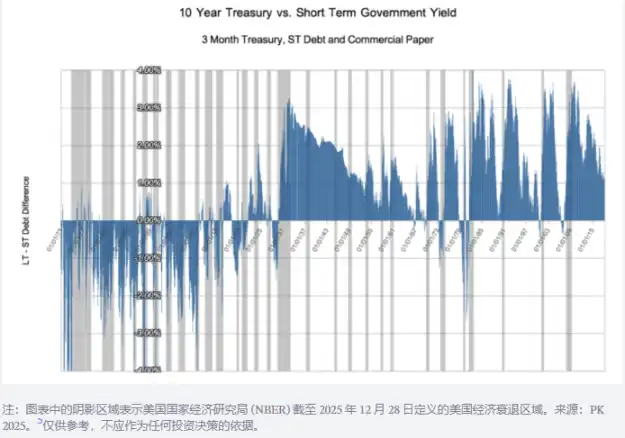
Yapay zekâ ve diğer dört büyük inovasyon platformunun getirdiği deflasyon etkileri sürekli birikmeye devam edecek ve 1929'a kadar olan 50 yıllık döneme benzer bir ekonomik ortamı oluşturacaktır; içten yanmalı motor, elektrik ve telefonun tetiklediği önceki büyük teknoloji devrimi dönemi. Bu dönemde, kısa vadeli faiz oranları nominal GSYİH büyüme hızıyla senkronize olurken, teknoloji refahının getirdiği deflasyonçu akımlara uzun vadeli faiz oranları tepki vermiştir ve getirilerin eğrisini ortalama olarak yaklaşık 100 baz puan tersine çevirmiştir, aşağıdaki grafikte görüldüğü gibi.
Diğer Yeni Yıl Düşünceleri
Altın Fiyatlarındaki Artış ve Bitcoin Fiyatlarındaki Düşüş
2025 yılı boyunca, altın fiyatları %65 artarken, Bitcoin fiyatları %6 düştü. Birçok gözlemci, 2022 Ekim'inde ABD hisse senedi piyasasının ayı piyasasının sona ermesinden bu yana, altın fiyatının ons başına 1600 dolar seviyesinden 4300 dolara yükselerek %166 arttığını, bu artışın enflasyon riskine dayandığını belirtiyor. Bununla birlikte, alternatif bir açıklama, küresel servet artışının (MSCI Dünya Hisse Senedi Endeksi'nde %93 artış örneğine bakarak) küresel altın arzının yaklaşık %1,8'lik yıllık büyüme oranını aşmasıdır. Başka bir deyişle, altın talebindeki artış, arz artışını aşabilir. İlginçtir ki, aynı dönemde Bitcoin fiyatı %360 artarken, arzının yıllık büyüme hızı yaklaşık %1,3'tür. Dikkat çekici olan, altın ve Bitcoin madencilerinin bu fiyat sinyallerine verdiği tepkilerin tamamen farklı olabileceğidir: Altın madencileri altın üretimini artırarak tepki verebilirken, Bitcoin bunu yapamaz. Matematiksel hesaplamalara göre, Bitcoin'in gelecek iki yıl içinde yılda yaklaşık %0,82 oranında büyümesi beklenmektedir, bundan sonra büyüme hızı yılda yaklaşık %0,41'e yavaşlayacaktır.
Uzun Vadeli Açıdan Altın Fiyatı
Piyasa değeri ile M2 para arzı arasındaki oranla ölçüldüğünde, altın fiyatı son 125 yılda yalnızca bir kez bu seviyenin üzerinde oldu, yani 1930'ların Büyük Buhran döneminde. O zamanlar altın fiyatı ons başına 20.67 dolar olarak sabitlenmişti ve M2 para arzı yaklaşık %30 oranında düşmüştü (aşağıdaki grafikte görüldüğü gibi). Son zamanlarda, altın ile M2'nin oranı önceki zirve değerini aşmış durumda, bu zirve 1980 yılında, o zamanlar enflasyon oranı ve faizler iki basamaklı rakamlara fırlamıştı. Başka bir deyişle, tarihsel açıdan bakıldığında, altın fiyatı çok yüksek bir seviyeye ulaşmış durumda.
Aşağıdaki grafikten de görüleceği üzere, bu oranın uzun vadeli düşüşü hisse senedi piyasasının istikrarlı getirisiyle yakından ilişkilidir. Ibbotson ve Sinquefield'ın araştırmasına göre, 1926'dan bu yana hisse senetlerinin bileşik yıllık getirisi yaklaşık %10'dur. Bu oran, söz konusu oranın 1934 ve 1980'de ulaştığı iki ana uzun vadeli zirveden sonra, 1926-1969 ve 1980-2001 arasındaki 35 ve 21 yıllık dönemlerde Dow Jones Endüstriyel Ortalama Endeksi (DJIA) ile ölçülen hisse senedi fiyatlarının sırasıyla %670 ve %1015 getiri sağladığını göstermektedir, yani yıllık getiri sırasıyla %6 ve %12'ye denk gelmektedir. Dikkate değer bir nokta ise, küçük şirketlerin yıllık getiri oranlarının sırasıyla %12 ve %13 olduğudur.
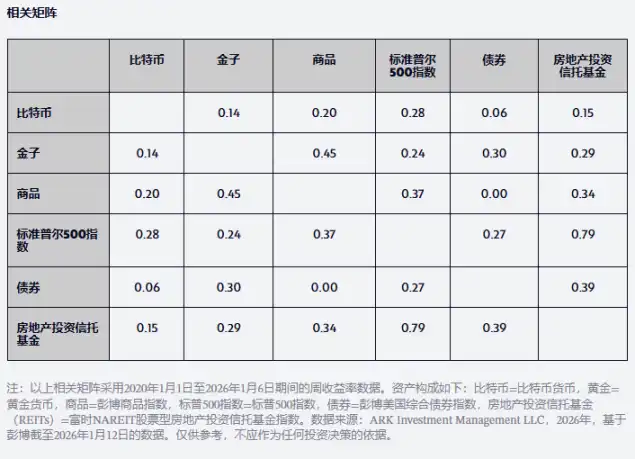
Varlık dağıtımı yapacaklar için başka bir önemli düşünce faktörü, Bitcoin getirisinin altın getirisine göre ve 2020'den bu yana diğer ana varlık sınıflarının getirilerine göre düşük korelasyonu, aşağıdaki tabloda görüldüğü gibidir. Bitcoin ile altın arasındaki korelasyon hatta S&P 500 endeksi ile tahvil arasındaki korelasyondan bile daha düşüktür. Başka bir deyişle, gelecek birkaç yıl içinde daha yüksek risk getirisi elde etmeyi arayan varlık dağıtımcıları için Bitcoin iyi bir çeşitleme yatırımı seçeneği olmalıdır.
Doların Geleceği
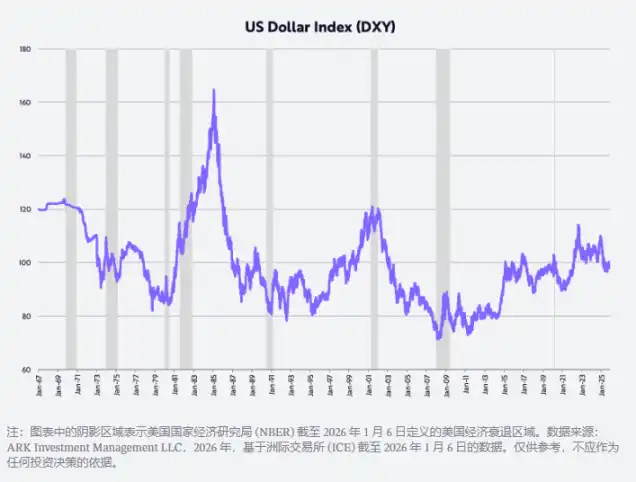
Son birkaç yılda popüler bir söylem, Amerikan istisnacılığının sona ermesiydi, doların ilk yarıda düşüşü 1973'ten bu yana en büyük düşüşü kaydetti, yıllık bazda ise 2017'den bu yana en büyük düşüşü yaşadı. Geçen yıl, ticarete dayalı dolar endeksi (DXY) ile ölçüldüğünde, doların ilk yarıda %11 oranında, yıllık bazda %9 oranında düştü. Eğer maliye politikası, para politikası, düzenlemelerin gevşetilmesi ve ABD'nin öncülük ettiği teknolojik ilerlemeler konusunda tahminlerimiz doğruysa, o zaman ABD'nin yatırım getirisi dünya diğer bölgelere göre artacak ve dolayısıyla doların kurunu yükseltecektir. Trump yönetiminin politikaları, 1980'lerin başındaki Reaganomics dönemiyle birebir aynıdır, o zamanlar dolar kuru neredeyse ikiye katlanmıştır, aşağıdaki grafikte görüldüğü gibi.
Yapay Zeka Çılgınlığı
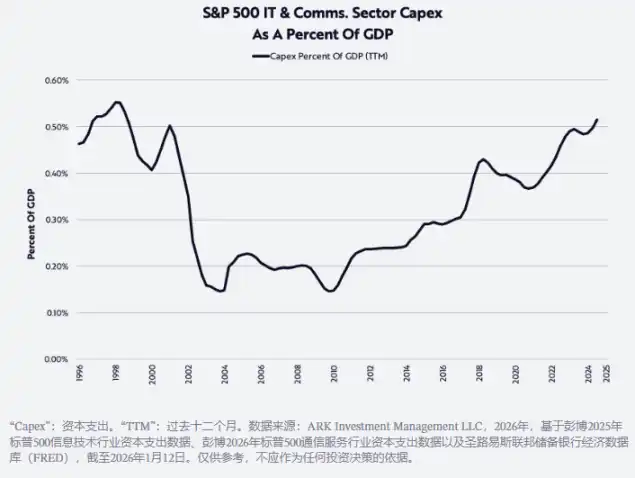
Aşağıdakiler gösteriyor ki yapay zekanın hızla gelişmesi, sermaye harcamalarını son yirmi yılın en yüksek seviyesine çıkarmaktadır. 2025 yılında, veri merkezi sistemlerine (hesaplama, ağ ve depolama ekipmanları dahil) yapılan yatırım %47 artışla yaklaşık 500 milyar dolara ulaşmış, 2026'da ise %20 büyüyerek yaklaşık 600 milyar dolara çıkması beklenmektedir. Bu, ChatGPT'nin piyasaya sürülmesinden önceki on yılda yıllık 1500 ila 2000 milyar dolarlık uzun vadeli trendin çok üzerindedir. Bu kadar büyük bir yatırım hacmi insanları şu soruları sormaya yöneltiyor: "Bu yatırımın getirisi ne olacak? Ve nerede kendini gösterecek?"
Yarı iletken ve halka açık büyük bulut şirketleri dışında, hala halka açılmamış olan AI odaklı şirketler de büyümeden ve yatırım getirisinden faydalanmaktadır. AI şirketleri tarihteki en hızlı büyüyen şirketlerden biridir. Araştırmamız, tüketicilerin AI'ı benimseme hızının 90'lı yıllarda interneti benimseme hızının iki katı olduğunu göstermektedir.
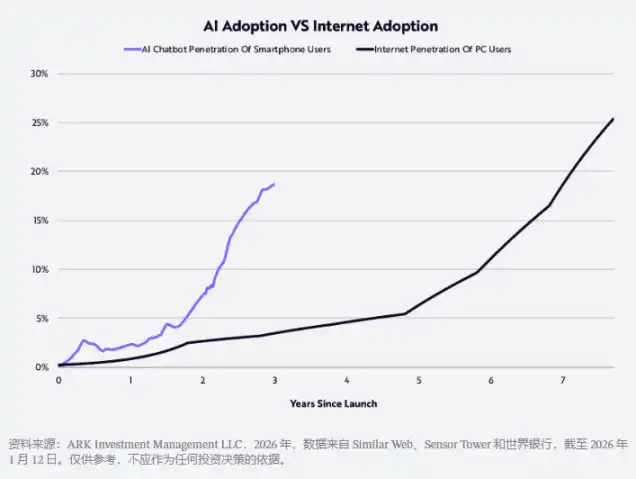
Raporlara göre, 2025 yılı sonuna kadar OpenAI ve Anthropic'in yıllık gelirlerinin sırasıyla 200 milyar dolar ve 90 milyar dolara ulaşması beklenmekte olup bir önceki yıla göre 16 milyar dolar ve 1 milyar dolarlık gelirleri sırasıyla 12.5 kat ve 90 kat artmıştır! Dedikodulara göre, her iki şirketin de önümüzdeki birkaç yıl içinde halka arz (IPO) yapmayı düşündüğü ve ürün modellerini desteklemek için gereken büyük ölçekli yatırımları sağlamak için fon toplamayı hedeflediği söylenmektedir.
OpenAI Uygulamalar Başkanı FidjiSimo'nun dediği gibi: "Yapay zeka modellerinin yetenekleri çoğu insanın günlük olarak deneyimlediğinden çok daha üst seviyededir ve 2026, bu farkı kapatmanın yılı olacaktır. Yapay zeka alanının liderleri, öncü araştırmayı bireyler, şirketler ve geliştiriciler için gerçekten kullanışlı ürünlere dönüştürebilen şirketler olacaktır." Bu yıl, kullanıcı deneyiminin daha insani, sezgisel ve entegre olmasıyla bu alanda önemli ilerlemeler kaydetmeyi umuyoruz. ChatGPTHealth bu konuda erken bir örnek olup, kullanıcıların kişisel sağlık verilerine göre sağlık düzeylerini artırmalarına yardımcı olmayı amaçlamaktadır.
İşletmelerde, birçok yapay zeka uygulaması hala erken aşamada olup bürokrasi, ataletli düşünce ve/veya yeniden yapılanma ve veri altyapısının oluşturulması gibi ön şartlar nedeniyle ilerleme yavaş kalmaktadır. 2026 yılına gelindiğinde, organizasyonların kendi verilerini kullanarak modelleri eğitmeleri ve hızlı bir şekilde yenilik yapmaları gerektiğini fark etmeleri muhtemeldir, aksi takdirde daha girişken rakipler tarafından geride bırakılabileceklerdir. Yapay zeka destekli uygulama örnekleri, anlık ve mükemmel müşteri hizmeti, daha hızlı ürün lansmanı ve daha az kaynakla daha fazla değer yaratma konusunda yardımcı olmalıdır.
Piyasa Değerlemesi Çok Yüksek
Birçok yatırımcı, hisse senedi piyasasının çok yüksek bir değerleme seviyesinde olduğundan endişe duyuyor, şu anda tarihi zirvelerde bulunuyor, aşağıdaki grafikte gösterildiği gibi. Kendi değerleme varsayımımız, F/K oranının (P/E) son 35 yılın ortalaması olan yaklaşık 20 kat seviyesine geri çekileceğidir. Bazı en belirgin boğa piyasaları, F/K oranının sıkışmasıyla ortaya çıkmıştır. Örneğin, 1993 yılı Ekim ayı ortasından 1997 yılı Kasım ayı ortasına kadar, S&P 500 endeksinin yıllık getirisi %21 olmuş, F/K oranı 36 kat seviyesinden 10 kata düşmüştür. Benzer şekilde, 2002 yılı Temmuz ayından 2007 yılı Ekim ayına kadar, S&P 500 endeksinin yıllık getirisi %14 olmuş, F/K oranı 21 kat seviyesinden 17 kata düşmüştür. Gerçek GSMH büyümesinin, verimlilik artışı tarafından şekillendirilecek olmasını ve enflasyonun yavaşlayacağı beklentimize dayanarak, aynı dinamiklerin bu dönem piyasa döngüsünde de tekrarlanması ve hatta belki daha belirgin hale gelmesi muhtemeldir.
Her zamanki gibi, ARK'ın yatırımcılarına ve diğer destekçilerine çok teşekkür ederim, ayrıca bu uzun yeni yıl mesajını yazmama yardımcı olan Dan, Will, Katie ve Keith'e de teşekkür ederim!
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler