```html <h2>2025 Yılı Likidite Fonu Değerlendirmesi: Hangi Başarılı ve Başarısız İşlemler Yapıldı?</h2> ```
Orijinal Başlık: Fisher8 Capital 2025 Değerlendirmesi
Orijinal Kaynak: fisher8 capital
Orijinal Çeviri: Azuma, Odaily Planet Günlük
Ed. Notu: 2025 artık geçmişte kaldı. Yeni yılın başlangıcıyla birlikte, birçok VC 2025'in değerlendirmelerini ve 2026'nın tahminlerini yayınlamak için yarışıyorlar, ancak kendi iş modelinden dolayı VC'ler genellikle birincil piyasa bakış açısına daha fazla odaklanırken, perakende yatırımcılara rehberlik etme eğilimindedirler. Önde gelen likidite fonu Fisher8 Capital'ın bu değerlendirme ve hazırlık içeriği ise biraz farklıdır; kuruluşun 2025 yılındaki başarılı ve başarısız ikincil işlemlerini ayrıntılı bir şekilde kaydederken, 2026 pazarının yönüne daha ikincil piyasa odaklı bazı düşünceler sunuyor.
Aşağıda Fisher8 Capital'ın orijinal içeriği Odaily Planet Günlük tarafından çevrildi.
Özet
Çoğu Likidite Fonu için 2025, olağanüstü zor bir yıl oldu, sermayenin aşırı derecede dönmesi ve kripto varlıkların genel olarak geleneksel varlıklara karşı geri kalmasıyla karakterizedir. Fisher8 Capital, ana akım varlıklarda ve zincir üstü varlıklarda bazı başarılar elde etse de, AI, DePIN gibi uzun vadeli temalara karşı yüksek bir inançla yaklaştığımızdan, bazı yeni ortaya çıkan alanlarda zayıf performans gösterdiğimiz bağlamda, ilgili pozisyonları büyük çekilmelerde korumayı tercih ettik.
Nihai olarak, Fisher8 Capital yıllık %16,7 getiri ile yılı kapattı. Bu yüksek oynaklık içeren yılda kazandığımız disiplin ve vizyon, gelecekte piyasayı yenmeye devam etmemize yardımcı olacağına inanıyoruz. Ancak, risk açısından düzeltilmiş bir bakış açısından, paranın başlangıçta bir kreşe yatırılmış olmasından daha iyi olabileceğimizi düşünüyoruz (Not: Bu, Minnesota'daki bir kreş skandalını alaycı bir şekilde anlatan bir ifadedir).
İşlem Kayıtları
2025 yılındaki en iyi işlemlerimiz aşağıdaki gibidir.
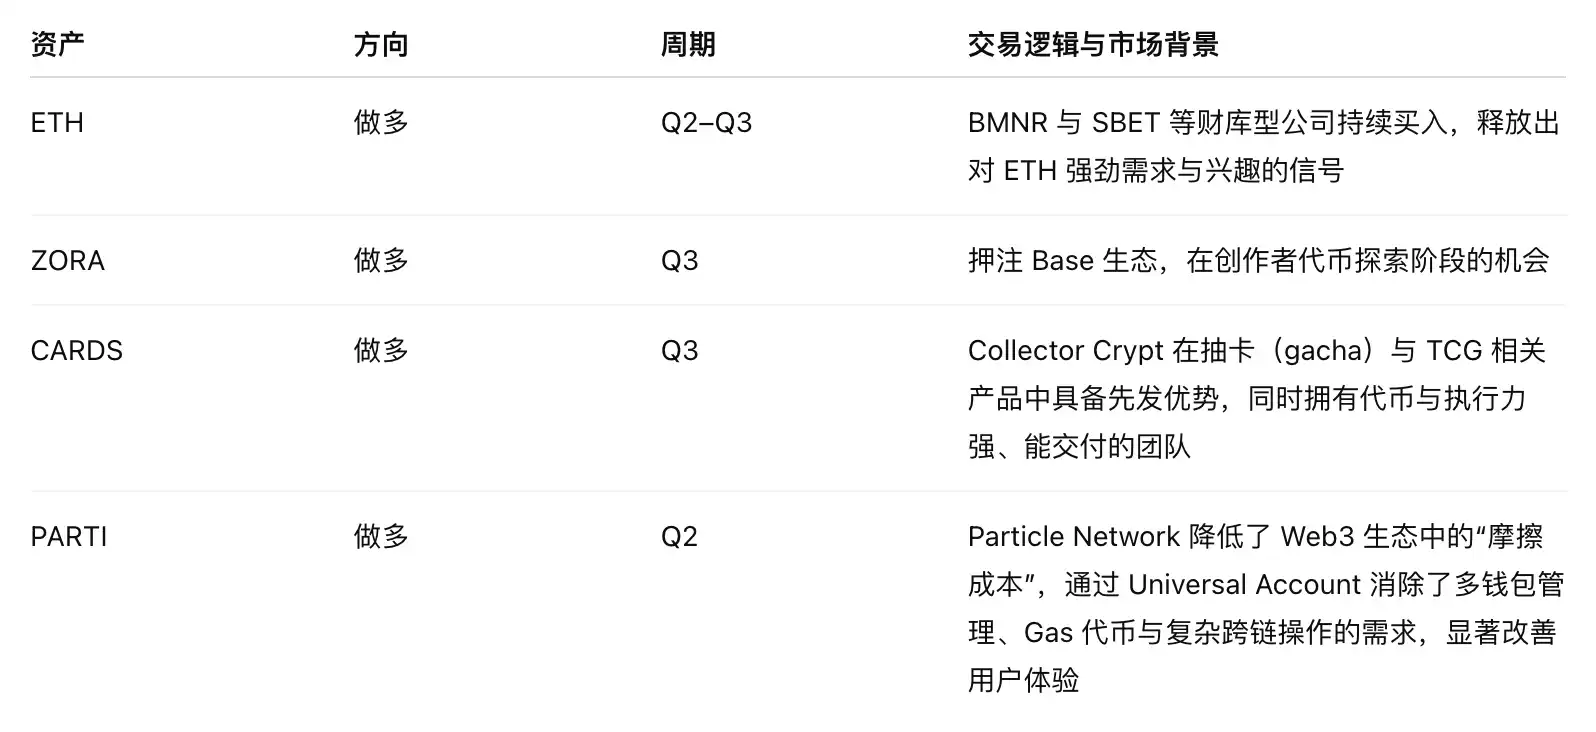
En kötü işlemler ise şunlardır.

2025 Piyasa Değerlendirmesi
Trump'ın Kripto Piyasasıyla Açık İlişkisi
2024 Başkanlık Seçimi'nden önce, piyasa genel olarak Trump'ın seçilmesi durumunda kripto para birimi düzenleme ortamının ve değerlemesinin önemli bir dönüm noktası haline geleceğini bekliyordu. İlgili beklentiler şunları içeriyordu:
· "Uygulamayla Düzenleme" yaklaşımının sona erdirilmesi;
· Stablecoin'lere açık destek;
· "Stratejik Bitcoin Rezervi" oluşturulmasının tartışılması;
· Ve Eylül 2024'te Trump ile ilişkili olan World Liberty Financial (WLFI) gibi projelerin başlatılması;
Bu faktörler, kripto varlıklarını daha genel bir "Trump Ticareti" içinde Beta katsayısının en yüksek olduğu şekilde bir ifade haline getirdi ve seçim sonuçları açıklanmadan önce büyük ölçüde politika iyimserliğini fiyatlandırdı.
Ancak, bu iyimserlik geri çekilmeye başladıkça, "Trump Ticareti" genel olarak tersine döndü. Bu fenomen sadece kripto varlıklarda değil, aynı zamanda Trump'la yüksek derecede ilişkilendirilen hisse senetlerinde de görüldü; örneğin DJT, seçim öncesi zirve yaparken daha sonra belirgin bir şekilde geriledi. Seçim sonrası ortamın kripto endüstrisine daha duyarlı politika taahhütlerini doğrulamasına rağmen, piyasa karşılaştığı şey, genel olarak "Trump Konsept Varlıkları" üzerindeki riskten kaçınma etkisini dengelemekte zorlanan yasal ve düzenleyici ilerleme ile birtakım dağınık, aşamalı politika başarılarıydı.
Ayrıca, Trump'ın doğrudan ekonomik maruziyet oluşturmak için WLFI ile ilişkisinin yanı sıra TRUMP'un ortaya çıkması, kripto para birimi endüstrisinde doğrudan bir ekonomik pozisyon oluşturdu. Bu, piyasadaki endişeleri artırdı — Kripto varlıkların belirli bir düzeyde Trump'ın kişisel popülaritesi etrafında finansallaştırıldığı, böylece bir tür "algısal risk" getirdiği — siyasi sermayesinin azalması durumunda, ilgili varlık fiyatlarının doğrudan zayıflamasına dönüşebileceği.
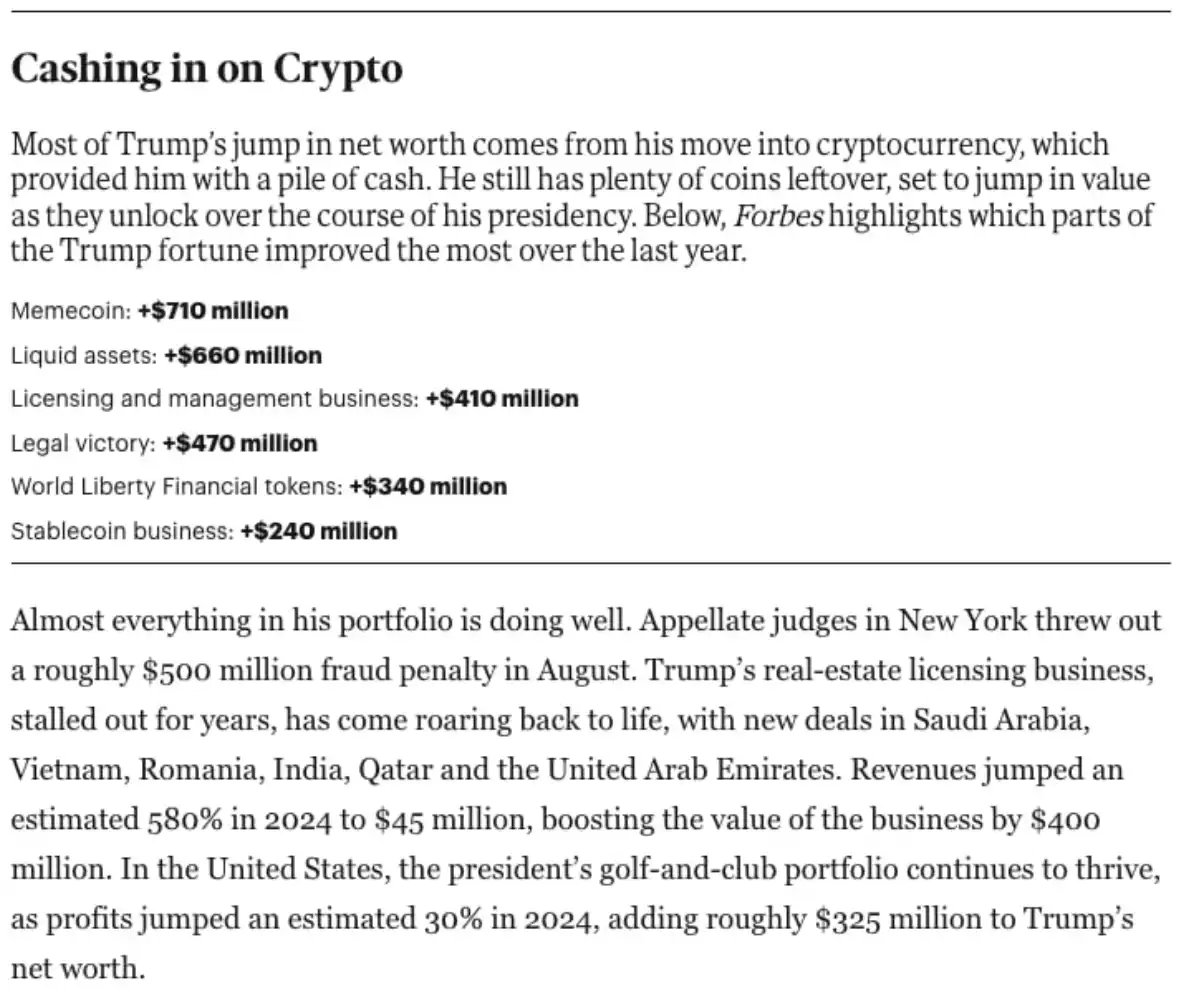
Forbes'un raporuna göre, başkanlık dönemi Trump'ın net değerini bir yılda 30 milyar dolar artırdı.
Bu endişelerin mantıklı olmadığı söylenemez ancak uzun vadeli politikaların uygulanması veya kişisel çekicilik odaklı talebi azaltmasıyla bu sorunlar tamamen hafifletilebilir. En dikkate değer olanı, Ağustos 2025'te imzalanan "Alternatif Varlık Yatırımının Yaygınlaştırılması Hakkında Yönetmelik", 401(k) emeklilik planı güven sahiplerinin dijital varlıkları yatırım portföylerine dahil etmelerine izin veren bir düzenlemeydi. Bu yönetmeliğin tahsis zorunluluğu olmamasına rağmen, aslında kurumsal katılım için yasal ve itibar engellerini azaltarak kripto para birimini spekülatif bir köşe varlık olmaktan uzun vadeli bir sermaye havuzunda izin verilen bir varlık haline dönüştürdü.
Bu dönüşümün gerçek anlamı, kısa vadede hemen büyük miktarda fon girişi olup olmayacağından ziyade, piyasa talep yapısının değişmesindedir. Emeklilikle ilişkili uzun vadeli sermayenin olasılığa dahil edilmesiyle, kripto piyasası salt arza dayalı yarılanma döngüsünden, politika düzenlemesiyle talebe dayalı bir döneme geçiş yapıyor; bu dönem, daha uzun vadeli ve daha yapışkan sermayenin karakteristiğine sahip. Sadece marjinal bir benimseme bile olsa, fiyat dengesini artırma potansiyeline sahiptir ve geçmiş dönemlerdeki %50–80'lik derin geri çekilmeye göre aşağı yönlü volatilite alanını sıkıştırır.
「Risk Tercihi」 Ticaret Aralığının Daralması
「Risk Tercihi」 ticaretinin içeriği artık daha karmaşık hale geliyor. Geçmiş dönemlerdeki gibi, risk iştahı toparlanma aşamasında, spekülatif sermaye Meme ve uzun kuyruk varlıklara büyük miktarlarda girmişti ve 2025'te Beta varlıkları arasındaki getiri farkı olağanüstü belirgin hale geldi. BTC'nin tarihi zirvelerine ulaştığı Ekim ayının başlarında, Meme'nin nispeten sönük performansı bu gerçeği çok açık bir şekilde ortaya koydu.
Bunun yerine, yatırımcılar fonlarını daha küçük bir kripto varlık alt kümesine yoğunlaştırmaya başladılar, örneğin kripto maruziyetine sahip "hisse senedi benzeri varlıklar" (DAT, CEX ve fonlar), tahmin piyasaları veya belirli değer yakalama mekanizmasına sahip jetonlar. Bu ayrışma, piyasa yapısının olgunlaşmasını yansıtıyor: sermaye giderek daha seçicilik kazanıyor ve hızla döngüsel olarak dönüyor, fonlar daha da kısa vadeli hale geliyor ve anlatı tarafından yönlendiriliyor. Yatırımcılar kısmi momentumu takip ediyor, hızla kar elde ediyor ve likitlik sürekli olarak bir sonraki anlatıya yönlendiriliyor. 2025'te, anlatı döngüsü sıkışmış durumda, ticaretin süresi geçmiş dönemlere kıyasla daha kısadır.
Bu ortamda, büyük getiri elde etmek için kripto paraları uzun vadeli tutma fikri büyük ölçüde hayal kırıklığına uğradı. Kurumsal sermayenin yerleşmesinden faydalanan BTC, ETH ve SOL gibi ana jetonlar dışında, diğer jetonlar genellikle dikkat çekici bir anlatı etkinliği sırasında değer kazanıyor. Bu anlatı zayıfladığında, likidite tükenir ve fiyat geri döner. Daralan risk iştahı ticaret aralığı, altcoin'lerin ömrünü uzatmadı, aksine sermaye testini hızlandırdı, sömürdü ve yeni anlatıyı terk etme ritmini hızlandırdı. Bu daha da bir iddianın güçlenmesine neden oldu—gerçek anlamda uzun vadeli kripto yatırımı, halen çok az sayıda varlıkta yoğunlaşıyor.
Dijital Varlık Hazinesinin (Digital Asset Treasuries, DAT) Genişlemesi
Dijital Varlık Hazinesinin (Digital Asset Treasuries, DAT) yükselişi, MicroStrategy'nin başarılı yolunu taklit etmeyi amaçlayan yeni bir sermaye oluşturma mekanizması getirdi. DAT, halka açık şirketlerin fon toplamalarına ve bu fonları doğrudan kripto varlıklara tahsis etmelerine olanak tanır, böylece gömülü bir kripto maruziyet acentesi oluşturur ve altcoin ETF'leri henüz onaylanmamışken, denetim açısından boşluğu atlar.
Bu tür yapıların hızla yayılmasıyla birlikte, piyasada hızla balonlaşma eğilimi ortaya çıktı — büyük miktarda yeni varlık, varlığın gerçek ve sürekli talebi olmaksızın kendisini bir kripto para biriminin "DAT"ı olarak paketlemek için birbiriyle yarışıyor.
Çoğu kripto paranın DAT olarak benimsediği sermaye yapısını, yağmalayıcı bir yapı olarak sınıflandırıyoruz. Özellikle, bu tür yapılar genellikle birçok yeni katılımcı getirerek çıkış likiditesi yaratmayı amaçlayan ve düşük maliyetli, kilitli koşullara sahip özel yatırım turuyla birlikte hisse senedi karşılığında jeton katkısıyla finansal mühendislik işlemi yapan yapılar.
Bu mekanizmalar, içeridekilerin çok sınırlı bir alış baskısı altında büyük miktarda çıkmasına olanak tanımakta, perakende yatırımcıların hem hisse senedi hem de jeton pazarında aynı anda hızla değer kaybetmesine neden olmaktadır. Bu tür ölçek uyumsuzluğu, bazı radikal DAT planlarında özellikle belirgindir — bazı şirketlerin toplamak istediği fon miktarı, açık pazardaki piyasa değerinin çok ötesindedir.
2026 Yatırımı Temaları
Sonuç 1: Asimetrik Getiri Uygulama Katmanında Ortaya Çıkacak
Yeni nesil kripto Layer1'in sahip olduğu "para primi çağı" sona eriyor. Tarihsel olarak, bu prim genellikle "Şişman Protokol Tezi" ve "Para Olma (Moneyness)" anlatıları tarafından desteklenmiştir — yalnızca alt yapı değerin büyük kısmını yakalayacak ve jetonun sonunda küresel bir değer saklama varlığına dönüşeceğini öne sürmek.
Ancak, pazar artık BTC, ETH, SOL gibi öncü varlıklar ve stabilcoin'ler etrafında bu para işlevini tamamladı, yeni Layer1'ın "parasal" hayal kırıklığı tamamen ayrılmıştır.
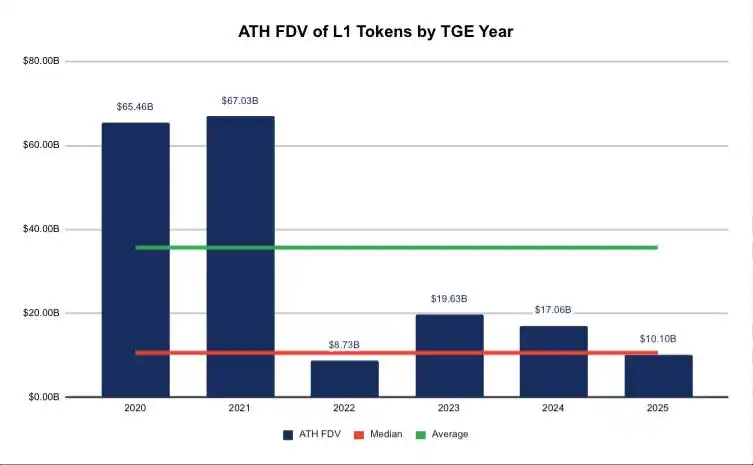
Her yılın Layer1 jetonu için en yüksek tamamen seyreltilmiş tarihsel fiyatı (ATH FDV) istatistikleri.
"Parasal" kalkanının ortadan kalkmasıyla, yeni genel halkaya milyarlarca dolarlık değer biçilen yeni blok zincirinin temel dayanışması çözülüyor. 2020'den bu yana, kripto Layer1'in tarihsel en yüksek FDV'si net bir yapısal düşüş eğilimi sergiliyor, bu da para priminin sürekli olarak azaldığını açıkça gösteriyor.
Ayrıca, şu anda var olan değerleme "dip seviyesi" büyük ölçüde yapaydır: Son yıllarda birçok Layer1, ekip tarafından belirlenen başlangıç fiyatı ile sabitlenmiş bir fiyat belirleme ICO veya doğrudan bir merkezi borsada listelenme yoluyla başlatıldı. Bu varlıkların gerçek fiyat keşfine zorlandığı durumda, değerlemelerinin geçmiş dönemlerin ortalama seviyelerine yaklaşmasının muhtemel olmadığını düşünüyoruz.
Bu değerleme çöküş eğilimi, mevcut genel blok zincirlerin inerjisi tarafından daha da büyütülmektedir. Olgun ekosistem, kullanıcıları sıkı sıkıya bağlayan büyük miktarda "yapışkan uygulamaya" sahiptir ve yeni giren şahin ((Layer1)) için çok yüksek bir giriş engeli oluşturmuştur.
Verilere göre, 2022'den bu yana, DEX işlemlerinin ve TVL'nin yaklaşık %70-80'i sürekli olarak üç zincirde yoğunlaşmış durumda. Bunların içinde, Ethereum her zaman bir yer edinirken, diğer iki pozisyon farklı dönemlerde değişmektedir. Yeni gelenler için, bu oligarşik yapıyı bozmak neredeyse bir karşı rüzgar savaşıdır, tarihsel deneyim göstermektedir ki, çoğu proje sonunda uzun vadeli bir yer edinemez.
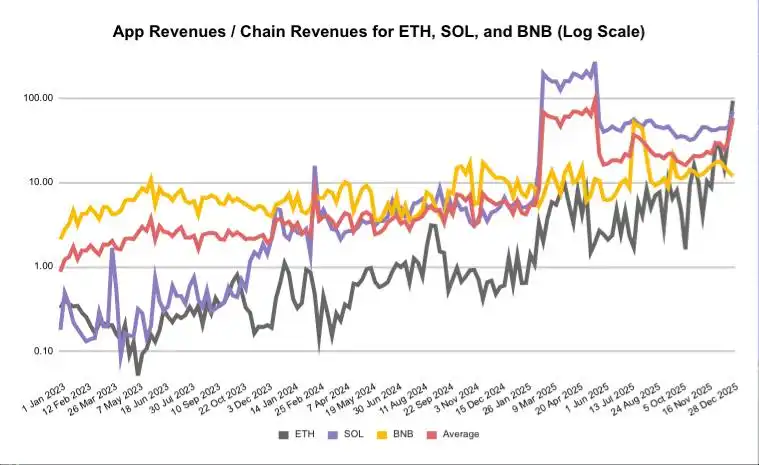
ETH, SOL ve BNB'nin uygulama geliri / zincir geliri karşılaştırması.
Uygulama tokenlerinin yeniden değerlemesi başladı ve temel itici güç, ((Layer1)) tokeni ile altta yatan uygulama arasındaki değer yakalama kabiliyetinde belirgin bir sapmadan kaynaklanmaktadır. Yukarıdaki grafikte görüldüğü gibi, son iki yılda, uygulama katmanı geliri ve altyapı geliri net bir şekilde ayrılmıştır: ETH ve SOL ekosistemlerindeki uygulama geliri %200-300'e varan bir artış göstermiştir.
Bununla birlikte, uygulamaların piyasa değeri hala orijinal L1'in piyasa değerinin bir kısmına tekabül etmektedir. Piyasa giderek olgunlaştıkça, bu tür bir eşleşmeli boşluk, aşırı değerli altyapı varlıklardan gerçek gelire sahip uygulamalara sermayenin kaydırılmasıyla düzeltileceğini öngörüyoruz.
Sonuç İki: Orta Dönem Seçimler Yüksek Volatilite Ortamını Şekillendirecek
Trump yönetiminin mevcut politika odak noktası açıkça 2026 orta dönem seçimlerinde zafer sağlamak üzerine olup, genel politika tasarımı kısa vadeli ekonomik ivmeyi desteklemeye yöneliktir. "Büyük Güzel Tek Tasarı Kanunu (OBBBA)", bütçe açığı finansmanı yoluyla talebi sürükleyerek, yeniden enflasyon ortamının olasılığını marjinal olarak artırmıştır. Dijital varlıklar açısından, bu tür bir mali genişleme Bitcoin gibi sert varlıklar için olumlu bir durum oluşturarak, onu tekrar nihai anlamda "kıtlık koruma aracı" haline getirmiştir.
Aynı zamanda, bu mali genişleme muhtemelen bazı alanlarda arz tarafı kısıtlamaları ile karşılaşacaktır, örneğin enerji şebekesi kapasitesi ve imalat endüstrisi yeteneği. Bu tıkanıklıklar, ilgili sektörlerde girdi maliyetleri ve maaşlar açısından enflasyon baskısı oluşturacak, genel olarak gümrük vergilerinin normalleşmesi ve AI üretkenlik artışı gibi yapısal deflasyon güçlerinden baskı görseler bile.
Bu oluşan makro çevrenin özellikleri - nominal büyüme yüksek, ancak aynı zamanda volatilite artıyor ve piyasa periyodik olarak enflasyon riskini yeniden fiyatlandırıyor. Bu gerilim, yapısal olarak volatiliteyi yükseltecektir. Piyasa muhtemelen "yeniden enflasyon iyimserliği" ile "yeniden enflasyon tehdidi" endişeleri arasında salınım yapacak, özellikle ekonomik verilerin yavaş yavaş talep eksikliği değil, kapasite kısıtlamalarını ortaya çıkarması durumunda.
Bu genel görünüme ek olarak, orta vadeli seçim döngüsünün genellikle politik risk primini artıran bir tarihsel norm olduğu gerçeği bulunmaktadır - yatırımcılar genellikle seçimlerden önce daha yüksek bir risk primi talep ederler, politika belirsizliği ile başa çıkmak için daha yüksek bir tazminat isterler. Bu yapıyı destekleyen şey, açık politik motivasyondur - orta vadeli seçim döngüsünde içeriğe tahammül etmek, hatta bütçe açığını genişletmek. Aynı zamanda, Fed yönetimi güvercin hale gelirse, risk varlıklarına daha bol likidite ortamı sağlayacaktır.
Bu kombinasyonun kısa vadeli olarak daha yüksek oynaklık anlamına gelmesine rağmen, uzun vadede, OBBBA'nın etkisi, kripto özel yasasının sürekli olarak ilerlemesini dikkate alarak, hala 2026'nın dijital varlık için yapıcı bir yıl olduğuna inanmamıza neden oluyor, sadece yol daha dalgalı olacak.
Sonuç Üç: Seçmeli Güçlendirme, K-şekilli Token Ekonomisini Şekillendirme
Kripto piyasası her şeyin yükseldiği sınırsız sermaye tahsisi evresine veda ediyor ve acımasız bir yapısal ayrışma dönemine giriyor - seçimlerin hakim olduğu K-şekilli bir ekonomi. Her şeyin yükseldiği ve genel olarak arttığı dönem sona erdi. Piyasa, körü körüne spekülasyon hikayesinden daha çok protokol seviyesi ve token sahipleri arasındaki gerçek çıkarların üzerinde durmaya yönelmiştir.
Bu dönüşümün merkezinde, pazarın "Hisse Senedi-Token Ayrımı" modeline tamamen karşı oluşu yer alıyor. Bu yapı başlangıçta Gensler dönemindeki düzenleyici baskılara karşı oluşturulmuş olsa da, uygulanabilirliğinin belirsizliği her zaman büyük bir risk olmuştur. Bu modelde: içeridekiler (ekip ve VC) gerçek değeri (Fikrî mülkiyet, gelir, hisse senedi) ellerinde bulundururken; küçük yatırımcılar yalnızca herhangi bir yürütme hakkına sahip olmayan "yönetişim jetonu"nu alırlar.
Bu tür bir uyumsuzluk çift katmanlı bir sistem oluşturdu - içeridekiler temel bilgiye, token sahipleri ise duygulara sahiptir. Pazar, farklı protokollerin gerçek durumunu ayırt etmekte zorlandığından, sonunda tüm sektöre karşı körü körüne bir indirim yapmak zorunda kaldı. Bu nedenle, mevcut trend döngüsü temelde bir güven yeniden fiyatlamasıdır. Geleceğin kazananları, net, uygulanabilir ve kalıcı bir değer yakalama yolunu kanıtlayıp kanıtlayamayacaklarına bağlı olacaktır.
Bu yeni paradigma altında, "K-tipi" yükselen ucu (Üst K), "bana güven" yerine "bunu doğrulayabilirim" anlayışını benimseyen ekiplerden oluşacaktır. Burada itibar, artık kurucunun adından veya sosyal sermayesinden değil, kendi üzerlerine yükledikleri yapısal kısıtlamalara karşı samimiyetlerinden gelir. Bu ekipler, kendilerini değer hizalamasını tamamlama konusunda kanıtlayabilirler mi; değer motorunu denetlenebilir hale getirebilmek; gelirin akışını yürütme kabiliyetini sağlamak; kendilerini değeri off-chain'e transfer edebilme yeteneğinden aktif olarak arındırmak. Bu şeffaflık, token sahiplerinin temeline dayanacaktır - trendin aşağı yönlü olduğu süreçte, yapısına güvendikleri için değerleme desteği sağlamaya istekli olan yapışkan sermaye, çünkü güvendikleri şey mekanizma, sadece insan değil.
Blockworks'ın Token Şeffaflık Gösterge Tablosu, bir protokolü çerçeve tarafından belirlenen bilgi açıklama seviyesine göre sınıflandıran yararlı bir araçtır.
Diğer taraftan, "K Tipi" düşüş eğrisindeki varlıklar, takım itibarının çökmesinden kaynaklanan likidite krizi ile karşı karşıyadır. Piyasa artık belirsizliği çıkar çatışması kabulü olarak görmektedir. Eğer bir takım protokol geliri ile token arasındaki ilişkiyi açıklamayı reddederse, yatırımcılar genellikle bu tür bir ilişkinin hiç var olmadığını varsayar. "Yürütülebilir Değer Yakalama" sinyali olmayan durumlarda, bu tür token'lar temelde değerlendirilemez ve anlatı zayıfladığında doğal olarak destekleyecek alıcı olmaz. Yatırımcılardan bir niyet beyanına veya seçici belirsiz gelecek taahhütlerine bağımlılığı talep eden takımlar, sistemli olarak elenecektir ve yüksek kaliteli protokollerle rekabet ederken sürekli kan kaybedecektir.
Diğer Ön Müşavirlikler
Koleksiyon Pazarı daha da genişleyecek ve özellikle büyük tarihi anlarla ilişkili, yüksek değere sahip öğelerle spor anıt alanına genişleyecektir. Örneğin: Shohei Ohtani'nin 50/50 ev koşusu topu açık artırmada tarihi bir zirve kırdı.
Tahmin Pazarı, yeni Meta haline gelme potansiyeline sahiptir. Hyperliquid'in TGE'si tüm yarış pistine örnek teşkil ederken, Polymarket ve Kalshi'nin TGE'sinin tahmin pazarı anlatısını ateşlemesi beklenmektedir.
"Pay – Token" çift yapıya yönelik şüpheler sürekli artacaktır. Daha fazla yatırımcı net ve denetlenebilir bir değer paylaşım açıklaması talep edecek ve ekonomik değerin hissedarlık yapıları ile token sahipleri arasında nasıl bölüştürüldüğünü açıkça belirtecektir; aksi takdirde saf token yapısına yöneleceklerdir.
MSCI Endeks'ten çıkarılma potansiyeline sahip DAT riski (nihai karar tarihi: 15 Ocak 2026) yakından izlenmektedir. Bu belirsizlik ortadan kalktığında, yeni bir yılın başındaki toparlanma rallisine yol açabilir.
"Sahiplik Jetonları" (Ownership Coins) yeni norm haline gelecektir, kurucu ekibin "yavaş Dolandırıcılık" riskini yapısal olarak azaltacaktır.
Gizliliğe sahip DApp'ler hem bireysel hem kurumsal yatırımcılardan daha fazla ilgi görecektir. Kullanıcı deneyimi ile programlanabilirlik arasında denge sağlayabilen ve yüksek düzeyde uyumlu olan protokoller, gizlilik yarışmasında nihai zaferi kazanacaktır.
Tokenleştirilmiş hisse senetleri, erken aşamadaki benimseme ölçeği nedeniyle hızlandırılmış bir "bolluk – çöküş" dönemi geçirecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler