



a16z'nin Yeni Fon Toplama Hedefi 15 Milyar Dolar: Sürekli sorgulanan, neden 'En İyi Hikaye Anlatan' Risk Sermayesi Olabilir?
Orjinal Başlık: a16z: Güç Oyuncuları
Orjinal Kaynak: Not Boring
Orjinal Çeviri: Saoirse, Foresight News
Editörün Notu: Bu makalenin yazarı Not Boring Capital'in kurucusu Packy McCormick, şu anda a16z crypto danışmanı. Bu makale, yeni 150 milyar dolarlık fonunu kullanan risk sermayesi devi a16z'ye odaklanıyor ve "geleneksel olmayan risk sermayesi" çekirdeğini - mühendislik odaklı geleceği şekillendirmek, sağlam bir inançla potansiyel şirketlere (örneğin Databricks) bahse girmek - derinlemesine inceliyor. Makalede performans verileri ve klasik örneklerle, a16z'nin girişimlerden 900 milyar doların üzerinde varlığı yönetme mantığını çözümlüyor. Bu "teknoloji taraftarı" şirketin endüstri kurallarını nasıl yeniden şekillendirdiğini anlamak istiyorsanız, makaleye derinlemesine bir göz atmakta fayda var.
a16z'nin 150 milyar dolarlık yeni fon toplama haberi duyurulduğunda, risk sermayesi dünyası bir kez daha hareketlendi ve bu durum bazılarına uzun yıllardır süregelen model hakkında şüpheler uyandırdı, bazıları ise bu paranın nereye gideceğini merak etti.
Bu tartışma yaratan kuruluşu daha iyi anlamak için, GP'leri (Genel Ortağı), LP'leri (Sınırlı Ortağı) ile konuştum, 200 milyar doların üzerinde değerlemesi olan girişim kurucularıyla derinlemesine görüştüm ve kurulduğu günden bu yana fon performans verilerini inceledim.
Ancak "a16z nerede hata yaptı" konusundan ziyade, daha çok sormak istediğim şey şu: Geçmişte her zaman doğru kararlar veren zeki insanlar, şimdi neyi hedefliyorlar? Tabii ki dürüst olmak gerekirse, ben de a16z'nin kripto danışmanıydım, anahtar figürlerle aynı hissedar listesinde yer aldım, bu nedenle tamamen tarafsız bir gözlemci sayılmam.
Ancak bu 150 milyar dolarlık yatırımın değerli olup olmadığını yargılamak istemiyorum - kurumsal LP'ler zaten gerçek paralarıyla oy kullandılar, cevap on yıl sonra belli olacak. Daha çok şunu göstermek istiyorum: neden a16z, risk sermayesi dünyasının "en iyi hikaye anlatanı" haline geldi? Geleceğin hayalinde, ne gibi mantık dışı bir hırslar gizleniyor?
"Ben gelecekte yaşıyorum, şimdi geçmişteyim; varlığım zaten bir hediye, kabul etmezsen çekip git."
— Kanye West, "Monster"
"Çok gösterişli," "siyasi açıdan daha az konuşup daha çok iş yapmalı," "son dönemdeki bir veya iki yatırım projesini kabul etmiyorum," "Papa'nın sözlerini sosyal medya platformuna taşımak çok uygunsuz," "Fon boyutu bu kadar büyük olmasına rağmen, LP'lere makul bir geri dönüş sağlayamaz"...
Bu sesler, a16z tarafından neredeyse 20 yıldır dinleniyor.
Örneğin, 2015 yılında, New Yorker muhabiri Tad Friend, "Geleceğin Öncüleri" makalesini yazmak için a16z'in Kurucu Ortağı ve Genel Ortakı Marc Andreessen ile birlikte kahvaltı yaptı. Daha önce, Friend, a16z'in fonunun çok büyük olduğunu, ancak hisse oranının çok düşük olduğunu duyduğu bir mevkidaş risk sermayedarından şüpheyle yaklaşan bir yorum almıştı. [1] İlk dört fonun toplam getirisini 5-10 kat artırmak için yatırım portföyünün toplam değerinin 2400-4800 milyar dolara ulaşması gerektiğini söylüyordu.
Friend makalesinde şunları yazdı: "Andreessen'a bu veriyi kontrol etmeye çalıştığımda, küçümseyici bir jestle, 'Saçmalık. Bizim tam modelimiz var — biz fil avlıyoruz, büyük balık peşindeyiz!' dedi."
Bu görüntüyü hatırlayın, çünkü bundan sonra benzer şüpheleriniz olabilir ve Andreessen'ın muhtemelen benzer bir tepki vereceği beklenir.
Bugün, a16z, tüm yatırım stratejilerini toplamda 150 milyar dolar topladığını ve düzenlenen varlık yönetimi hacminin (RAUM) 900 milyar doları aştığını duyurdu.
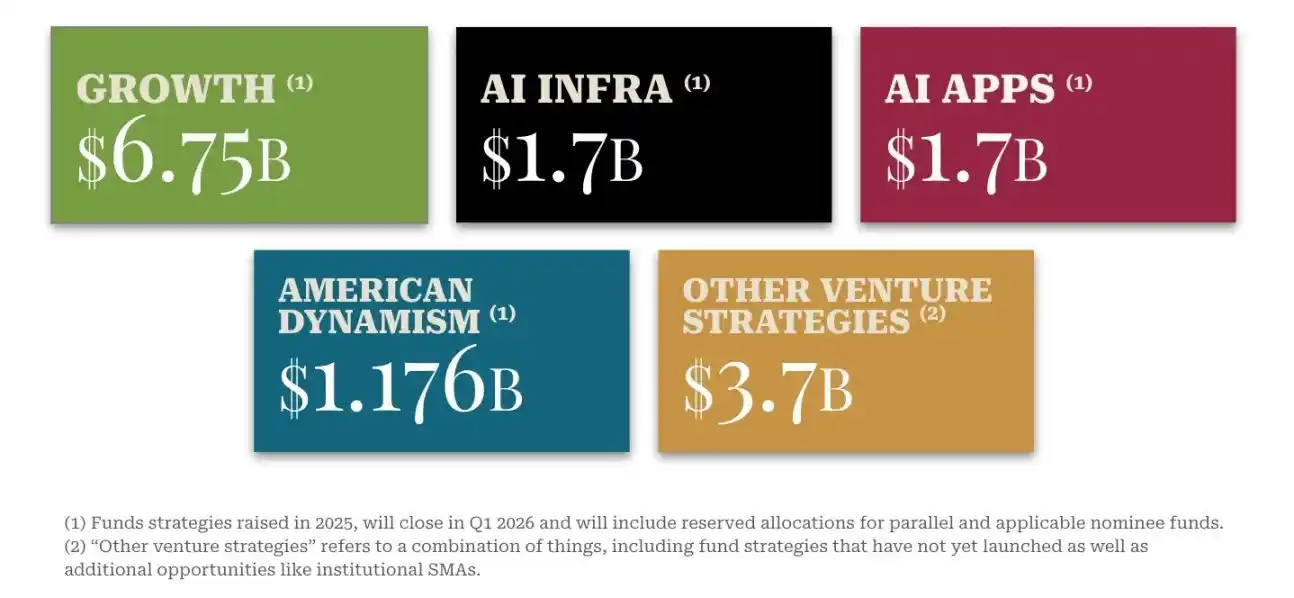
2025'te a16z tarafından toplanan çeşitli fon stratejileri ve bunlara karşılık gelen fon büyüklükleri
2025 yılında, risk sermayesi toplama piyasası az sayıda önde gelen kurum tarafından domine edildi ve a16z'in topladığı miktar, ikinci ve üçüncü sırada yer alan Lightspeed'in (90 milyar dolar) ve Founders Fund'ın (56 milyar dolar) toplamından daha fazla oldu. [2]
Son beş yılın en kötü risk sermayesi toplama ortamında, a16z'nin 2025 yılındaki toplamı, ABD'deki risk sermayesi toplamının %18'den fazlasını oluşturuyor [3]. Genellikle bir risk sermayesi fonunun toplanması ortalama 16 ay sürerken, a16z, başlangıçtan bitişe sadece üç aydan biraz fazla bir sürede tamamladı.
Detaylandırıldığında, a16z'nin "2025 Yılı Endüstri Genelinde Top10 Toplama" listesine giren dört fonu bulunmaktadır: Büyüme Aşaması Risk Sermayesi Fonu LSV V ikinci sırada, Yapay Zeka Altyapı Fonu X ve Yapay Zeka Uygulama Fonu X yedinci sırada, "Amerikan Canlılık Fonu" AD II onuncu sırada yer almaktadır.
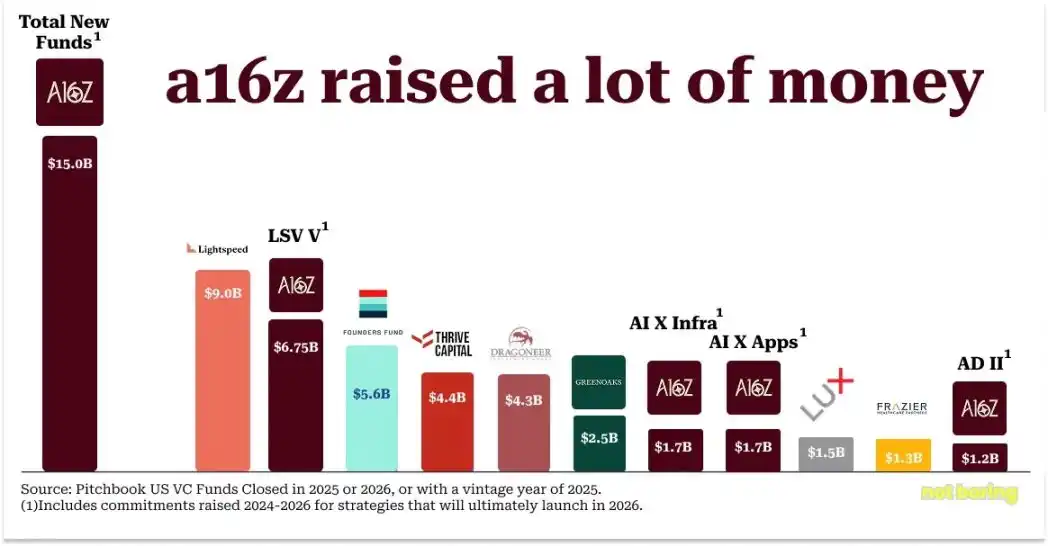
2025-2026 Yılında ABD Risk Sermayesi Kuruluşlarının Topladığı Fon Miktarı Karşılaştırması
Bazıları şöyle diyor olabilir, bu kadar çok para, risk sermayesi kuruluşları asla aşırı getiri elde etmek için mantıklı bir şekilde dağıtamazlar. Ancak tahminimce a16z'nin cevabı genel olarak şöyle olacaktır: "Boş laf." Sonuçta onlar her zaman "büyük fillerin peşinde koşmak, büyük balıkları yakalamak"talar!
Günümüzde, a16z'nin tüm fonlarında yatırım portföyü, "Değerlemesi En Yüksek 15 Özel Şirket"ten 10 tanesini kapsamaktadır: OpenAI, SpaceX, xAI, Databricks, Stripe, Revolut, Waymo, Wiz, SSI ve Anduril [4].
Son on yılda a16z, 56 adet unicorn şirkete [5] yatırım yaparak, herhangi bir kurumdaki diğerlerinden daha fazla sayıda yatırım yapmıştır.
AI yatırım portföyü içindeki unicorn şirketlerin toplam değeri, sektörün %44'ünü oluşturarak yine liderliği elinde bulundurmaktadır [6].
2009-2025 yılları arasında, a16z, 31 adet "Son Değerlemesi 50 Milyar Doları Aşan Şirket"e öncülük ederek, ikinci ve üçüncü sıradaki kurumdaki yatırımların toplamından %50 daha fazla yatırım yapmıştır.
Onların sadece bir model seti yok, şimdi gerçek performansları da var.
Daha önce de belirtildiği gibi, rakipler, a16z'nin ilk dört fonunun toplam portföy değerinin 240-480 milyar dolar arasında olması gerektiğini sorguladılar. Ve aslında, a16z'nin 1-4 numaralı fonlarının toplam portföy değeri (çıkış veya en son yatırım sonrası değerlemeye göre hesaplanarak) şu anda 853 milyar doları aşmaktadır [7].
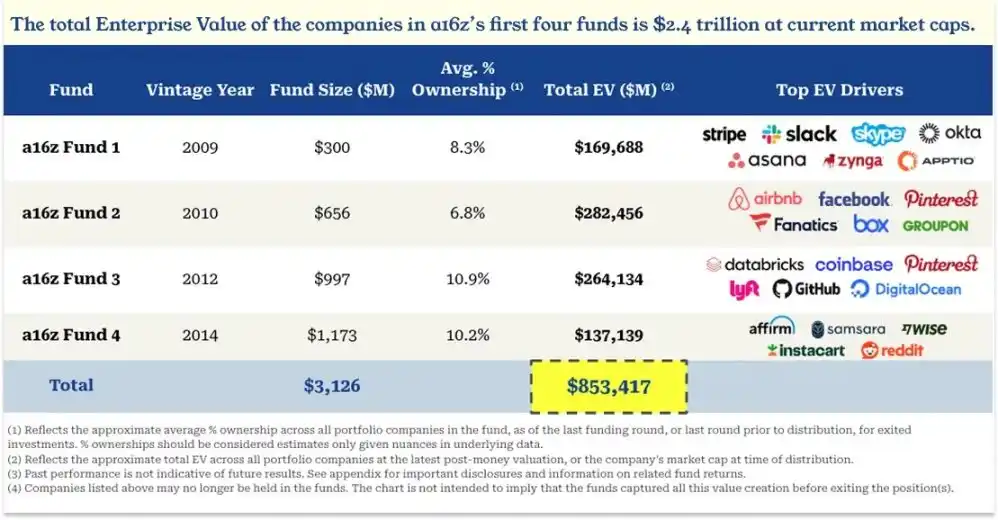
a16z'nin İlk Dört Fonunun Toplam Yatırım Portföy Değeri
Bunun üstelik sadece çıkış değeri—yalnızca Facebook şirketi, o zamandan beri piyasa değerini 15 trilyon dolar daha artırdı!
Bu tür bir senaryo sürekli tekrarlanıyor: a16z, gelecekteki bir sonraki çılgınca görünen bahis için girişimde bulunduğunda, sektördeki uzmanlar "aptalca" dedi ama birkaç yıl sonra, aslında aptalca olmadığını fark ettiler!
2009'daki küresel finans krizinden sonra, a16z, 300 milyon dolar topladığı 1 numaralı fonu ile "kuruculara işletme destek platformu sağlama" vizyonunu ortaya koydu. Ben Horowitz (a16z'nin kurucu ortağı ve genel ortağı), "Birçok risk sermayesi meslektaşımızla konuştuk, çoğu bunun aptalca bir fikir olduğunu söyledi, yapmamızı önermediler, hatta bu tür bir modelin daha önce denenmiş ve işe yaramadığını söylediler." Ve şimdi hemen hemen tüm başlıca risk sermayesi kuruluşlarının benzer platform ekipleri olduğunu görüyoruz.
2009 yılında, a16z bu fonundan 65 milyon dolar çıkararak Silver Lake Capital ve diğer kurumlarla birlikte eBay'den Skype'ı 2.7 milyar dolar karşılığında satın aldı. O zamanlar "herkes bu anlaşmanın gerçekleşmeyeceğini söylüyordu, çünkü fikri mülkiyet riski çok büyüktü" - sonuçta, anlaşma sırasında eBay, Skype'ın kurucuları ile teknoloji sahipliği konusunda davalık oluyordu. İki yıldan az bir süre sonra, Microsoft Skype'ı 8.5 milyar dolar karşılığında satın aldı, Ben o dönemdeki şüpheleri bir blog yazısında hatırladı [8].
Eylül 2010'da, Marc ve Ben 6.5 milyar dolarlık 2. Fonlarını topladılar ve ardından Facebook'a (50 milyon dolar, sonrasında değerleme 34 milyar dolar), Groupon'a (40 milyon dolar, sonrasında değerleme 5 milyar dolar), Twitter'a (48 milyon dolar, sonrasında değerleme 4 milyar dolar) vb. büyük ölçekli sonraki yatırımlar yaparak, IPO penceresinin yaklaşmakta olduğuna bahse girdiler. "The Wall Street Journal" ın "Venture Capital New Nobility Rattles Silicon Valley" başlıklı makalesinde, meslektaşlar bunu oldukça hoş karşılamadılar ve "özel olarak hisse devri hiçbir zaman risk sermayesi yapması gereken bir şey değil" diye düşündüler (o zamanlar bu günlerde yaygın olan ancak henüz "ikincil işlem" adını almayan bir işlemdi). Benchmark ortağı Matt Cohler şöyle dedi: "Domuz eti vadeli işlemleri ve petrol vadeli işlemleri yaparak da para kazanabilirsiniz, ancak bizim yapmamız gereken bir şey değil." Sonuç ne oldu dersiniz? 2011'de Groupon'un değeri 17.8 milyar dolarlık bir IPO ile belirlendi; 2012'de Facebook'un değeri 104 milyar dolarlık bir IPO ile belirlendi; 2013'te Twitter'ın ilk gün kapanış değeri 31 milyar doları buldu.
Ocak 2012'de, Marc ve Ben 10 milyar dolarlık 3. Fonlarını ve 5.4 milyar dolarlık paralel fırsat fonunu topladılar. O dönemdeki eleştiriler şimdi yaygın olarak "çok büyük ölçekte" olarak nitelendiriliyor: a16z'nin o yılki toplam fon miktarı, ABD'deki risk sermayesi toplam fonunun %7.5'ini oluşturuyordu ve o zamanlar risk sermayesi sektörü genel olarak kötü performans gösteriyordu. 2014 yılındaki Harvard Business School'daki a16z hakkındaki bir vaka çalışmasında, 2012'de Kaufman Foundation'ın bir raporu şöyle dedi: "On yıldan fazla bir süredir, risk sermayesi sektörünün getirisi sürekli kötüydü." Cambridge Association'ın verilerine göre, 2012'de risk sermayesi ortalama getirisi yalnızca %8.9 idi ve Standard & Poor's 500 endeksinin %20.6'sının çok altında idi. Efsanevi risk sermayecisi Bill Draper şöyle dedi: "Silikon Vadisi risk sermayesi sektöründe bir fikir birliği var: Çok fazla fon çok az gerçekten mükemmel olan şirketi kovalıyor." Bu ifade bugün hala geçerli.
2016 yılında, "The Wall Street Journal" bir makale yayınladı, Acquired podcast'ın David Rosenthal'ı bu makalenin "açıkça akran risk sermayesi onaylı bir karalama yazısı" olarak nitelendirdiğini ve başlığının "Andreessen Horowitz (a16z) Fonunun Risk Sermayesi Elitlerinin Gerisinde Kalması" olduğunu söyledi. O zamanlar a16z'nin üç fonu sırasıyla 7 yıl, 6 yıl ve 4 yıl yaşındaydı, makaleye göre: 1. Fon endüstride ilk %5'e girebilirken, 2. Fon sadece ilk %25'e girebildi ve 3. Fon hatta ilk %25'e giremedi.
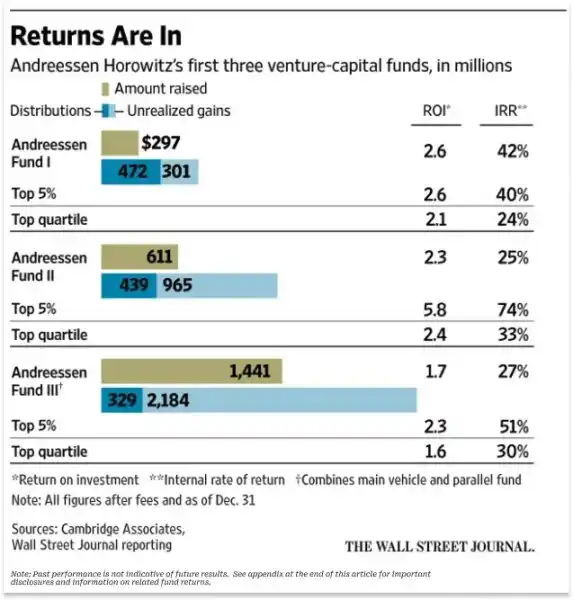
a16z'nin İlk 3 Fonunun Getirileri ve Endüstri Liderliğiyle Karşılaştırılması
Ancak şimdi geriye dönüp bakıldığında, bu 3. fon adeta bir "efsane" haline geldi: 30 Eylül 2025 itibariyle, masraflar düşüldükten sonra net TVPI (Toplam Yatırım Değeri Katları) 11.3 katına ulaştı; yan fonlar da dahil edilirse, net TVPI 9.1 kata çıkar.
3. fonun yatırım portföyü şunları içerir: Coinbase (a16z LP'ye toplamda 7 milyar ABD Doları tahsis etti), Databricks, Pinterest, GitHub ve Lyft (Uber'ı kaçırdı ancak bu bir kezlik bir "ihmal"di ve sonuçta defalarca isabetli yatırımın "başarısı"nın üstesinden gelmedi). Bence bu fon, "şimdiye kadar en başarılı büyük ölçekli risk sermayesi fonlarından biri" olarak adlandırılabilir. 2025'in üçüncü çeyreğinden sonra, Databricks (şu anda a16z'nin en büyük pozisyonu) değerini 134 milyar ABD Doları'na yükseltti, bu da 3. fonun performansının hala yükseldiği anlamına gelir (diğer pozisyonların değeri düşmemesi varsayılarak). 3. fon ve yan fonundan sadece, a16z LP'ye net 7 milyar ABD Doları dağıtıldı ve gerçekleştirilmeyi bekleyen neredeyse aynı büyüklükte başka kazançlar bulunmaktadır.
Bu gerçekleştirilmeyi bekleyen kazançların büyük bir kısmı Databricks'ten kaynaklanmaktadır. 2016'da The Wall Street Journal a16z'yi kötülediğinde, bu büyük veri şirketi henüz küçüktü ve 5 milyar ABD Doları değerinde birkaç ayı vardı. Şu anda Databricks, a16z'nin tüm fonlarının net varlık değerinin (%23'ü) sahibidir.
a16z'li biriyle tanıştığınızda, sık sık "Databricks" adını duyarsınız. Bu yalnızca a16z'nin en büyük pozisyonu değil (belki de tüm risk sermayesi endüstrisinde en yüksek pozisyonlu üç projedendir), aynı zamanda Databricks'in gelişim süreci a16z'nin "en iyi işleyiş modeli"nin canlı bir örneğidir.
Databricks ve a16z'nin İşleyiş Formülü
Databricks'ten bahsetmeden önce, a16z ile ilgili anlaşılması gereken birkaç önemli nokta var.
İlk olarak, a16z mühendisler tarafından kuruldu ve işletiliyor ─ sadece kurucular değil, aynı zamanda "mühendis kökenli kurucular". Bu, kurumun tasarım mantığını etkiledi (ölçek ve ağ etkisini hedefleme), aynı zamanda pazarı ve işletmeyi değerlendirme standartlarını belirledi.
Sonraki olarak, a16z'de "Yatırım Sektörü İkincisi" belki de en büyük "Yatırım Günahı"dır. Eğer erken dönemde kazananı kaçırırsanız, sonradan ek yatırım yapabilirsiniz; ancak ikinci olanı yatırırsanız, kazananı tamamen kaçırırsınız—hatta o zaman kazanan henüz ortaya çıkmamış olsa bile.
Üçüncü olarak, bir kez a16z bir şirketi "Yarışın Kazananı" olarak belirlerse, klasik hareketleri "rakibin beklentilerinin ötesinde yatırım yapmak"tır. Bu yaklaşım genellikle sektör içinde alay konusu olsa da, onlar her zaman bu tutarlı kalmışlardır.
Bu üç nokta, a16z'nin kurulduğu ilk günden beri hiç değişmedi.
21. yüzyılın başlarında, a16z henüz kurulmuşken, "Büyük Veri" bir trenddi ve endüstrinin ana akım Büyük Veri çerçevesi Hadoop idi. Hadoop, Google tarafından geliştirilen MapReduce programlama modelini kullanarak hesaplama görevlerini pahalı özel donanımlar yerine ucuz standart sunucu kümelerine dağıtan, adeta "Büyük Veri'nin demokratikleşmesi"ni sağlayan bir işti. Bundan sonra, Hadoop etrafında bir dizi şirket ortaya çıktı, 2014 yılında sektör yatırımları zirveye ulaştı: 2008 yılında kurulan Cloudera 9 milyar dolar toplarken, o yıl Hadoop ile ilgili şirketlerin toplam yatırımı önceki yıla göre 5 kat artarak 12.8 milyar dolara ulaştı; Yahoo'dan ayrılan Hortonworks o yıl aynı zamanda halka arz oldu.
Büyük Veri trendi yükselişteyken ve sermaye akarken, a16z hiç hareket etmedi.
a16z'nin "z"si—Ben Horowitz, aslında Hadoop'a pek güvenmiyordu. LoudCloud/OpsWare CEO'su olarak görev yapmadan önce bilgisayar alanında eğitim almıştı ve Hadoop'un ana akım bir mimar olamayacağını düşünüyordu: "Kodlama karmaşıktı, yönetimi zordu ve gelecekteki ihtiyaçlara uygun değildi—MapReduce hesaplamanın her adımında ara sonucu diske yazmak zorundaydınız, bu da makine öğrenimi gibi tekrarlayan hesaplama görevleri için işlem hızını çıldırtacak kadar yavaştı."
Bunun üzerine Ben, Hadoop çılgınlığını göz ardı etmeyi tercih etti. Jen Kha bana anlattığına göre, o zamanlar Marc bu konuda Ben'i "elemiş":
"'Kesinlikle kaçırdık! Tamamen berbat ettik, büyük bir hata yaptık!' Marc o zaman çok endişeliydi.
Ancak Ben şöyle dedi: 'Bence bu, bir sonraki mimari dönüşüm yönü değil.'
Sonra Databricks ortaya çıktı, Ben dedi ki: 'Bu belki de doğru olan şeydir.' Sonra tabii ki hepsini buna yatırdı."
Databricks'ın doğuşu tam zamanında gerçekleşti ve tam da Kaliforniya, Berkeley Üniversitesi'nin yanındaydı.
1984 yılında İran Devrimi sırasında, Ali Ghodsi ailesi İran'dan kaçarak İsveç'e yerleşti. Ebeveynleri Ali'ye bir adet Commodore 64 bilgisayar satın aldı, bu bilgisayar sayesinde programlamayı kendi kendine öğrendi ve hatta Kaliforniya, Berkeley Üniversitesi'nden davet alan bir araştırmacı haline geldi.
Berkeley'de Ali, AMPLab Laboratuvarı'na katıldı ve danışmanlar Scott Shenker, Ion Stoica dahil olmak üzere 8 araştırmacı ile birlikte, doktora öğrencisi Matei Zaharia'nın makalesindeki fikirleri hayata geçirdi ve Spark adlı açık kaynaklı büyük veri işleme motorunu geliştirdi.
Spark'ın tasarım felsefesi, "Karmaşık arayüze gerek duymadan, teknoloji devlerinin yapay sinir ağı ile gerçekleştirdiği işlevleri yeniden oluşturabilmek"ti. Bu, veri sıralama hızıyla dünya rekoru kırdı ve Zaharia'nın makalesi "Yılın En İyi Bilgisayar Bilimi Makalesi" ödülünü aldı. Ancak akademik çevrenin alışılageldiği gibi, kodlarını ücretsiz olarak açık kaynak yaptıktan sonra neredeyse hiç kimse kullanmadı.
2012'den itibaren, bu 8 kişi bir araya gelerek defalarca akşam yemeği yediler ve sonunda Spark etrafında bir şirket kurmaya karar verdiler, adını da Databricks koydular. Bu 7 kişi ortak kurucu oldu, Shenker ise danışmanlık yaptı.
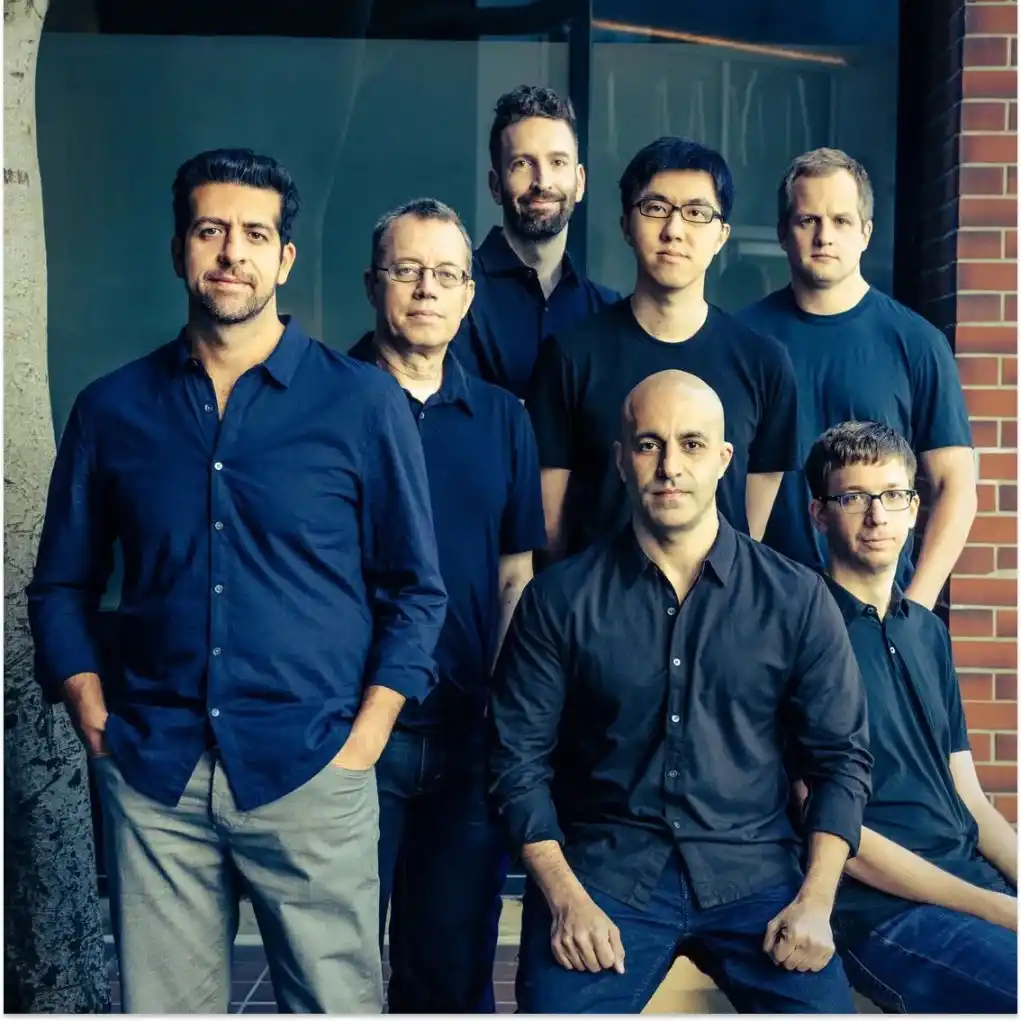
Databricks ortak kurucu Ali Ghodsi, önde orta kısımda oturuyor, "Forbes" makalesinden
Ekip başlangıçta "biraz paraya ihtiyaçları olduğunu, ancak çok fazla olmadığını" düşündü. Ben, Lenny Rachitsky'nin röportajını hatırlayarak şunları söyledi:
"Onlarla buluştuğumda, '20.000 dolar toplamamız gerekiyor' dediler. O zaman ben, Spark'ı bildiklerini ve rakibin zaten büyük fon desteği alan Hadoop şirketleri olduğunu biliyordum. Üstelik Spark açık kaynaklıydı ve zaman önemliydi."
Ben ayrıca, akademisyenler olarak bu ekibin "küçük hedeflere kolayca razı olabileceğini" fark etti. Lenny'ye şunları söyledi: "Genel olarak, bir profesör girişimcinin 50 milyon dolarlık bir değere ulaşabilmesi durumunda, kampüs içinde zaten bir 'kahraman' olur."
Bu nedenle Ben, ekibe "kötü bir haber" verdi: "20.000 dolarlık bir çeki yazmam mümkün değil."
Sonra hemen ardından "iyi haber" verdi: "100 milyon dolarlık bir çek yazabilirim."
Onun sebebi şuydu: "Girişim yapacaksanız ciddi olmalısınız, tamamen kendinizi adamanız gerekir. Aksi takdirde, okulda kalmaktan daha iyi değilsiniz."
Ekip okulu bırakmaya karar verdi. Bu, daha fazla yatırım yapılmasını sağladı, a16z liderliğindeki Databricks'in Seri A finansmanı, yatırım sonrası değerlemesi 44 milyon dolar, a16z'nin hissesi ise %24,9 oldu.
Bu ilk buluşma - Databricks 20 bin istedi, a16z ise 10 milyon yatırım yaptı - taraflar arasındaki işbirliğinin temelini oluşturdu: a16z sizi bir kere yatırıyorsa, sizi "tamamen güvenir" ve sizi "daha büyük hedeflere odaklanmaya teşvik eder".
Ali'ye a16z'nin etkisini sorduğumda, tavrı çok nettir: "Bence, a16z olmasaydı - özellikle Ben olmasaydı - Databricks şu anda varolmazdı. Bence bu günlere kadar dayanamazdık. Gerçekten inandılar bize."
Şirketin kurulduğu üçüncü yılda, geliri sadece 1.5 milyon dolardı. "O zamanlar başarılı olup olamayacağımızı hiçbir şekilde garanti edemezdik," dedi Ali, "bu şirketin gelecekte muazzam değer taşıyacağına gerçekten inanan tek kişi Ben Horowitz'di. Onun güveni hepimizden daha fazlaydı, açıkçası, hatta benim kendi güvenimden çok daha güçlüydü. Bu konuda gerçekten övgüyü hak ediyor."
İnancınızın olması harika bir şeydir, ancak bu inancı gerçekleştirecek güce sahip olduğunuzda değeri daha da artar.
Mesela 2016'da, o zamanlar Ali, Microsoft ile bir işbirliği yapmaya çalışıyordu. Ona göre, piyasa "Databricks'i Azure bulut platformuna entegre etmenin" acil bir ihtiyaç olduğunu düşünüyordu ve bu işbirliği tamamlanması gereken bir şeydi. Bazı risk sermayesi ortaklarından yardım istedi ve Microsoft CEO'su Satya Nadella ile iletişim kurmayı umdu - gerçekten yardım ettiler, ancak bu iletişimler sonunda "başkanın asistanının prosedürü içinde boğulup sona erdi".
Ardından, Ben kişisel olarak devreye girdi ve Ali için Satya ile resmi iletişim kanalları oluşturdu. "Satya'dan bir e-posta aldım, mektupta şöyle diyor: 'Derin bir işbirliği ilişkisi kurma konusunda çok ilgileniyoruz,'" dedi Ali, "kendi yardımcısını ve yardımcısının altındakileri de kopya olarak gönderdi. Birkaç saat içinde, gelen kutumda daha önce iletişim kurmaya çalıştığım ancak başarısız olduğum Microsoft çalışanlarından 20 e-posta aldım, hepsi 'Ne zaman buluşup detaylıca konuşabiliriz?' diye soruyordu. O an fark ettim: 'Durum değişti, bu sefer işbirliği kesinlikle gerçekleşecek.'"
Örneğin, 2017 yılında Ali, şirketin işini hızlandırmak için bir Kıdemli Satış Direktörü işe almaya çalışırkenydi. Bu yönetici, sözleşmeye "Kontrol Değişikliği Maddesi" eklenmesini istedi - temelde, şirket satın alınırsa sahip olduğu hisselerin erken realize edilmesini sağlayan bir madde.
Bu, tarafların müzakeresinde bir engel haline geldi, bu yüzden Ali, bu yöneticiyi ikna etmesine yardım etmesi için Ben'den yardım istedi ve ona Databricks'in değerlemesinin "en azından 100 milyar doları bulabileceğine" inandırmasını istedi. Ben, bu yöneticiyle iletişime geçtikten sonra Ali'ye şu şekilde bir e-posta gönderdi:
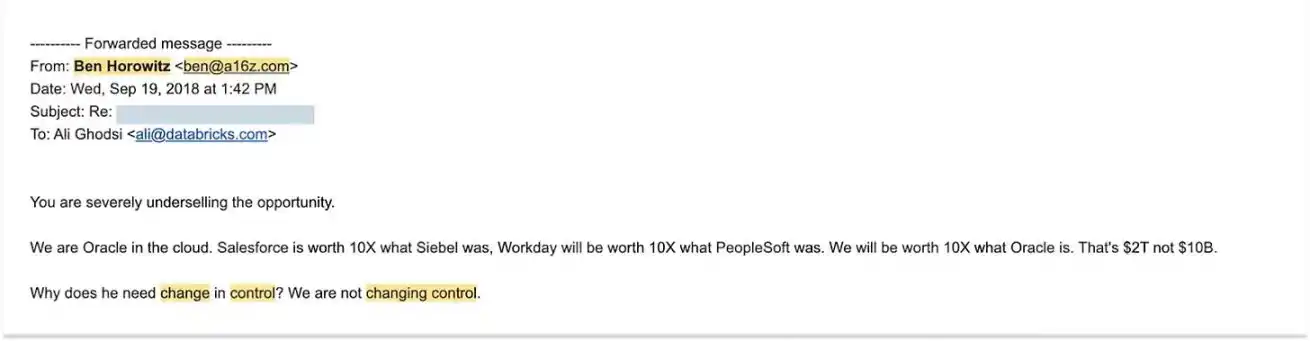
Ben Horowitz'den Ali Ghodsi'ye bir e-posta, 19 Eylül 2018, Ali Ghodsi tarafından sağlanmıştır
"Bu fırsatın değerini ciddi şekilde küçümsüyorsunuz.
Biz, bulut bilişim alanının Oracle'ı olacağız. Salesforce'un değerlemesi Siebel'in 10 katı, Workday'in değerlemesi PeopleSoft'un 10 katı olacak ve bizim değerlememiz Oracle'ın 10 katı olacak - bu da demektir ki hedefimiz 20 trilyon dolar, 100 milyar dolar değil."
"Neden 'Kontrol Değişikliği Maddesi'ne ihtiyacı var? Bizde asla bir kontrol değişikliği olmayacak."
Şüphesiz bu, belki de tarihteki en etkileyici iş e-postalarından biridir, özellikle şu göz önüne alındığında: o sırada Databricks'in yıllık gelir işletme hızı 1 milyar dolar, değerlemesi ise sadece 10 milyar dolardı; ancak şu anda şirketin yıllık gelir işletme hızı 4.8 milyar doları aşmış durumda ve değerlemesi 134 milyar dolara ulaşmış durumda.
"Onlar bir şeyin tüm potansiyelini görebiliyorlar," Ali bana şöyle dedi, "Siz orada olduğunuzda, her gün günlük işletmelerle uğraşıyorsunuz, her yerde çeşitli zorluklarla karşılaşıyorsunuz - anlaşmalar yapılamıyor, rakipler tarafından bastırılıyorsunuz, paranız tükenmek üzere, şirketinizin kimse tarafından bilinmediği, çalışanların sürekli istifa ettiği bir yer... sorunları o kadar uzun vadeli bir bakış açısıyla ele almaktan çok zordur. Ama onlar yönetim kurulu toplantısında belirir ve size şunu söylerler: 'Siz nihayetinde bu dünyayı fethedeceksiniz.'
Onların değerlendirmesi doğruydu ve bu inanç, onlara büyük getiri sağladı. Sonuç olarak, a16z, Databricks'in tüm 12 finansman turuna katıldı, bunlardan 4'ü a16z tarafından öncülük edildi. Başlangıçta yatırım yaptığı için a16z'nin AH 3 Numaralı Fonu, Databricks gibi bir yatırım hedefi olduğu için bu kadar başarılı bir performans gösterdi; aynı zamanda Databricks, daha büyük ölçekli "Geç Dönem Risk Sermayesi Fonları 1, 2 ve 4"ün getiri artışının temel itici güçlerinden biri oldu.
「İlk ve en önemli şey, gerçekten şirketin misyonuna çok değer veriyor olmalarıdır,」 Ali değerlendirmesini yaptı, 「Ben ve Marc'ın bunu sadece getiri peşinde bir yatırım olarak görmeyeceklerini düşünüyorum, yatırım getirisi sadece ikincil bir konudur. Onlar teknolojiye inanan insanlardır, dünyayı teknoloji aracılığıyla değiştirmeyi umuyorlar.」
Eğer Ali'nin Marc ve Ben için yaptığı bu değerlendirmeyi anlayamıyorsanız, a16z'yi gerçekten anlayamazsınız.
a16z Aslında Nedir?
a16z geleneksel anlamda bir risk sermayesi fonu değildir. Yüzeyde, bu açıktır gözüküyor: şirketin bu son tahsilatı, 2017'de SoftBank'in 98 milyar dolarlık Vision Fund ve 2019'da Vision Fund II'den bu yana gerçekleştirdiği tüm stratejik kapsamlı fon toplamından daha büyük bir risk sermayesi tahsildir [8]. Bu tamamen geleneksel risk sermayesi özellikleriyle örtüşmüyor. Bununla birlikte, SoftBank Vision Fund esasında hala bir "fon" olup, a16z öyle değil.
Tabii ki, a16z fonlar topladı ve yatırımcılar için getiri sağlamak zorunda. Bu konuda olağanüstü olmak zorundadır ve şimdiye kadar performansı olağanüstü olarak nitelendirilebilir. Not Boring, a16z'nin bugüne kadar fonlarından elde ettiği getiri verilerine sahiptir, bunları aşağıda paylaşacağız.
Ancak önce, netleştirmemiz gereken bir şey var: a16z aslında nedir?
a16z bir "teknoloji inanç topluluğu"dur. Yaptıkları her şey, daha ileri teknolojinin doğmasını ve daha iyi bir gelecek inşa etmeyi teşvik etmek içindir. Şirket, "Teknolojinin insanın azmi ve başarısının mertebesi, ilerlemenin öncüsü, insanın potansiyelini gerçekleştirmenin yolu olduğuna inanmaktadır." [9] Tüm eylemler, bu temel inançtan kaynaklanmaktadır. Geleceğe güvenle bakmakta ve bu inancı yerine getirmek için şirketin tüm kaynaklarını riske atmaktadır.
a16z bir "kurum"dur. Bir iş, bir şirket, ölçeklenebilir bir büyümeyi gerçekleştirmek ve bu süreçte sürekli gelişmek için inşa edilen bir yapıdır. Bence, "kurum"un sahip olduğu birçok özellik, geleneksel "fon"larda bulunmayan özelliklerdir, bu konuya ilişkin aşağıda açıklama yapılacaktır. Bu "kurum>fond" konumlandırması, risk sermayesi sektörünün en büyük çelişkilerinden birini çözmekte - bu sektör, en ölçeklenebilir potansiyele sahip şirketlere (teknoloji girişimleri) en ölçeklenebilir özelliklere sahip ürünler (fonlar) sunar, ancak sektör kendisi "ölçeklenmemesi gereken" olarak kabul edilir.
Bu "kurum>fond" konumlandırması, a16z'nin Genel Ortaklarından (GP) David Haber'e dayanmaktadır. O, ekip içinde "Doğu Yakası finans çevresi" geçmişine sahip olan ve kendisini "yatırım kurumu iş modelini araştıran bir öğrenci" olarak tanımlayan kişidir. O şöyle açıklıyor: "Fonun hedef fonksiyonu (ana hedefi), maksimum yan gelir elde etmek için en az sayıda insanla ve en kısa sürede yapmaktır; kurumun hedefi ise hem mükemmel getiri yaratmak hem de rekabet avantajı oluşturacak şekilde kaldıraç etkisi oluşturmaktır. Düşünmemiz gereken şey şudur: Bir şirketi ölçeklendirirken nasıl daha güçlü hale getiririz, daha zayıf değil?"
a16z, mühendisler ve girişimciler tarafından yönetilir. Geleneksel varlık yönetimi yöneticilerinin tipik yaklaşımı, sabit bir "pastadan" daha büyük bir pay almak için mücadele etmektir; ancak mühendisler ve girişimciler, "pastayı" kendisi daha da büyütüp genişletmek için daha kapsamlı bir sistem oluşturarak ve sistemi ölçeklendirerek yaklaşırlar.
a16z, "zamana hükmeden" ve "gelecek için doğmuş bir kurum" dur. Daha büyük hedeflere yönelik olduğu anlarda, bu kuruluş kendisini küresel önde gelen finansal kuruluşlar ve uluslararası hükümetlerle aynı seviyede bir varlık olarak görür. Kuruluş, "Bilgi Çağı'nın (ilk dönem) J.P. Morgan'ı olmayı" hedeflediğini ifade etmiş olsa da, benim görüşüme göre, bu ifade gerçek hırslarını hala yetersiz bir şekilde yansıtıyor. Eğer hükümetler belirli bir "uzay çerçevesi" için hizmet veriyorsa, o zaman a16z, "gelecek için bu geniş zaman boyutu" için hizmet vermektedir. Risk sermayesi sadece etkili bir yolculuktur ve bu yolla geleceğe en büyük etkiyi yapabilirken, bu iş modeli aynı zamanda "geleceği ilerletmekten kar elde etme" mantığına en uygunudur.
a16z etki yaratır ve "satar". Kuruluş, ölçeklendirme, kültür oluşturma, ağlar, organizasyonel yapı oluşturma ve önceki başarı deneyimleri yoluyla kendi etkisini oluşturur; bundan sonra, bu etkiyi yatırım portföyündeki teknoloji girişimlerine - başlıca olarak destek, pazarlama, yetenek kazanımı ve hükümet ilişkileri yoluyla - aktarır. Ancak kurucularının dediği gibi, a16z "yardım etmek için ellerinden geleni yapacak," ve yapabileceklerinin çok ötesinde olduğu görünüyor.
Eğer böyle bir kurumu tasarlamak istiyorsanız - "teknolojinin geleneksel teknoloji sektörü sınırlarının ötesine yayıldığı pazarlara inandığınızı", "tüm sektörlerin nihayetinde teknolojikleşeceğine inandığınızı" düşünürseniz - o zaman nihayetinde oluşturacağınız şey, binlerce "geleceğin ekonomik sisteminin çekirdeğini oluşturabilecek" şirkete, "kazanma yeteneğini" satan bir şirket olacaktır. Ve benim düşünceme göre, nihayetinde oluşturacağınız kuruluş a16z'ye son derece benzer olacaktır.
Gelecekte ekonomik sistem çekirdeğini oluşturabilecek şirketler, genellikle küçük ölçekli ve zayıf temellere sahiptir. Başlangıçta farklı alanlara dağılmış, farklı hedeflere ve rekabetçilere sahiptirler, hatta genellikle birbirleriyle rekabet ederler; aynı zamanda, mevcut pazarı domine eden ve yeni girişimcilere alan açmak istemeyen dev şirketlerle karşı karşıya gelmek zorundadırlar. Bir girişim şirketi, ne kadar parlak olursa olsun, genellikle en iyi işe alım uzmanlarını (dolayısıyla en iyi mühendisleri ve yöneticileri çekemeyebilir); politika savunuculuğu yoluyla adil rekabet ortamını sağlamak için çaba göstermeyebilir; yeterli bir kitleye sahip olmayabilir, seslerini dışarıya duyuramayabilir; yeterince itibara sahip olmayabilir, ürünlerini "bir sonraki büyük trendi getireceğini vaat eden" satış baskısına gömülmüş hükümet departmanlarına ve büyük şirketlere satamayabilir.
Herhangi bir girişim şirketi için, milyarlarca dolar harcamak ve yukarıda belirtilen yetenekleri oluşturmak, yalnızca kendisine hizmet etmek anlamsızdır; ancak bu yetenekleri "tüm bu girişim şirketlerine" yayabiliyorsanız, "gelecekte trilyonlarca dolarlık değere sahip bir pazarı" kapsayabilirseniz, bu küçük şirketler birdenbire büyük şirketlerin kaynaklarına sahip olabilirler. Başarı veya başarısızlık sadece ürünün kalitesine bağlı olacaktır ve bu şirketler geleceğin gelmesine doğru sorumlu bir şekilde ilerleyebilecektir.
Eğer bir girişim şirketinin çevikliği ve yeniliği, "Zamanın Hakimi"nin etki ve gücüyle birleştirilebilirse, ne tür bir etki yaratır?
Bu, a16z'nin her zaman uğraştığı şeydir — kendisi bir girişim kuruluşu olduğu zaman bile böyle bir denemeye başlamıştır.
Marc ve Ben Neden a16z'yi Kurdu?
2007 Haziran'ında Marc, "Tek Önemli Şey" başlıklı bir blog yazısı kaleme aldı, bu yazı "Pmarca Girişim Rehberi"nin bir parçasıydı. Yüzeysel olarak, bu makale teknoloji girişimlerine tavsiyelerde bulunuyormuş gibi görünse de, şimdi geriye dönüp bakıldığında, daha çok "a16z'yi Kurma Kılavuzu" gibi görünmektedir. Makale, bir soruya cevap verir: bir girişim şirketinin üç temel unsuru — ekip, ürün, pazar — arasında hangisi en önemlidir?
Girişimciler ve risk sermayedarları genellikle "ekibin en önemli olduğunu" söyler; mühendisler genellikle "ürünün en önemli olduğunu" söyler.
"Ben şahsen üçüncü görüşü destekliyorum," diye yazdı Marc, "Benim düşünceme göre, pazar bir girişim şirketinin başarısını belirleyen en önemli faktördür."
Neden? Makalesinde şöyle açıkladı:
"Kaliteli bir pazarda — yani gerçek potansiyel müşterilerin olduğu bir pazarda — pazar, girişim şirketini ürünü piyasaya sürmeye 'zorlar'…
Öte yandan, kötü bir pazarda, dünyadaki en iyi ürüne, en üstün ekibe sahip olsanız bile, işe yaramaz — mahvolmaya mahkumsunuz…
Benchmark Capital'den eski ortak Andy Rachleff'e saygıyla, burada 'Başarılarınızın Yetersiz Pazarı' olarak adlandırabileceğimiz Rachleff kuralını öne sürüyorum:'
Bir şirketin başarısız olmasına yol açan ana neden, kaliteli bir pazarın eksikliğidir.
Andy şöyle açıklamıştır:
En iyi ekip kötü bir pazarla karşılaşırsa, pazar kazanır;
Kötü bir ekip iyi bir pazarla karşılaşırsa, pazar kazanır;
En iyi ekip iyi bir pazarla karşılaşırsa, olağanüstü başarılar ortaya çıkar."'
Benim düşünceme göre, Marc ve Ben'in risk sermayesi sektöründe gördüğü şey, bir "kaliteli pazar"dı (ve o zamanlar ne kadar kaliteli olduğunun kimse farkında değildi) ve bu pazarda "kötü ekipler" doluydu (ne kadar kötü olduklarının da kimse farkında değildi).
2007 ile 2009 yılları arasında, Ben ve Marc bir sonraki adımlarını düşünmekteydiler. Onlar zaten çok başarılı birer teknoloji girişimcisiydi – başarılı olmalarına rağmen, ikisi hala bir tutam cesaret taşıyordu; bu başarıdan dolayı, "Kimseye bakmadan" cesaretle adım atabilecekleri sermayeye sahiplerdi.
Peki, tam olarak ne yapacaklardı?
Hem bir girişimci olarak hem de daha sonra bir melek yatırımcı olarak, Marc ve Ben pek çok profesyonellikten uzak risk sermayedarıyla karşılaşmıştılar ve "bu insanlarla rekabet etmek, belki de eğlenceli olurdu" düşüncesine kapılmışlardı.
"Benim görüşüme göre, Marc bunu yaparken asla parayı düşünmedi," David Haber bana şunu söyledi, "20'li yaşlarından itibaren zaten oldukça zengindi. Başlangıçta, bunu yapması, muhtemelen sadece 'Benchmark veya Redpoint'e biraz renk katmak için' olmuş olabilir."
Risk sermayesi endüstrisinin bir özelliği daha var; küresel finansal krizin (GFC) tetiklediği ekonomik durgunluğun en kötü olduğu dönemde, neredeyse kimse bunun farkında değildi: Belki de dünyadaki en kaliteli pazar olabilirdi. Ve bu özellik, Marc için son derece önemliydi.
Elbette, tüm risk sermayesi kuruluşları kötü değildi. Marc'ın "renk katmak istediği" o iki şirket – Redpoint ve Benchmark – aslında çok iyiydi (Marc hatta Andy Rachleff'in görüşlerine referans verdi!), sadece "kurucuyu görevden alma" eğilimindeydiler. Ve kontrolü elinde tutmak isteyen kurucular için, Peter Thiel 2005 yılında Founders Fund'ı kurmuştu ve o zamanki "2007 İkinci Fonu (FF II)" yatırım dönemindeydi – Mario'nun yazdığı gibi, bu fon nihayetinde "her 1 dolara yatırılan için 18.60 dolar nakit geri dönüşü (DPI, Yatırım getirisi) sağladı."
Ancak günümüzle karşılaştırıldığında, o dönemdeki risk sermayesi endüstrisi genel olarak hala "tembel, kapalı, manuel işletilen bir endüstriydi".
Marc genellikle şu hikayeyi anlatır: 2009'da, a16z'yi kurmayı düşündüğü sırada, Marc ve Ben birinci sınıf bir risk sermayesi kuruluşundan bir GP ile buluşmuşlar, karşı taraf girişim şirketlerine yatırım yapmayı "sushi taşıma bandından suşi almak gibi" olarak nitelendirmişti. Marc'ın anılarına göre, bu GP şunları söylemişti:
"Risk sermayesi bu işte, bir sushi restoranına gitmek gibidir. Sadece Sand Hill Road'da oturun (Silikon Vadisi'ndeki risk sermayesi yoğun bölge), girişim şirketleri doğal olarak kapınızı çalacaktır. Birini kaçırırsanız bile endişelenmeyin, çünkü bir sonraki sushi çok yakında size ulaşacaktır. Sadece oturun, 'sushi'yi izleyin, arada bir elinizi uzatıp bir parça alın."
Marc, Uncapped podcast'inde Jack Altman'a şöyle açıklıyor: "Eğer hedef sadece 'mevcut iyi günleri sürdürmek' ise ve endüstri hırsları sınırlıysa, bu yaklaşım işe yarar olabilir."
Ancak Marc ve Ben'in hırsları bundan çok daha fazlası. Kurmaya hazırlandıkları şirkette, "birinci sınıf bir proje kaçırmak" - yüksek potansiyele sahip bir şirkete yatırım yapamamak - en büyük hata olacaktır. Bu küçümsenmeyecek bir durumdur, çünkü onlar açıkça görebilmektedir ki: Piyasa büyüdükçe, büyük teknoloji şirketlerinin boyutları hayal edilenden çok daha büyük hale gelecektir.
"On yıl önce, internet kullanıcıları yaklaşık 50 milyondu ve geniş bant bağlantısına sahip kullanıcılar daha azdı," Ben ve Marc, 2009 Nisan'ında "a16z Fon I (AH Fund I)" için yatırım belgesinde şöyle yazmışlardı: "Bugün, internet kullanıcıları yaklaşık 1.5 milyara ulaştı ve bunların çoğu geniş bant bağlantısına sahip. Dolayısıyla, tüketici veya altyapı açısından, sektördeki en başarılı şirketlerin potansiyeli, önceki neslin en başarılı teknoloji şirketlerinden çok daha büyük olabilir."
Aynı zamanda, bir şirket kurmanın maliyeti büyük ölçüde düştü ve süreç daha da basitleşti - bu da gelecekte daha fazla girişim şirketinin ortaya çıkacağı anlamına gelmektedir.
Potansiyel sınırlı ortaklara (LP) verdikleri bir mektupta şunları yazmışlardı: "Geçen on yılda, yeni bir teknoloji ürünü geliştirmenin maliyeti ve en azından beta aşamasında piyasaya sürmenin maliyeti büyük ölçüde düştü; bugün, bu maliyet genellikle 500.000 ila 1.5 milyon dolar arasında iken, on yıl önce 5 ila 15 milyon dolar gerekiyordu."
Nihayet, girişim şirketlerinin "araç sağlayıcıdan" "doğrudan sektör devleriyle rekabet eden oyunculara" dönüşmesiyle, kendi hırsları da sürekli genişlemekte - bu da tüm sektörlerin sonunda teknoloji sektörü haline geleceği ve tüm sektörlerin boyutunun bu nedenle daha da büyüyeceği anlamına gelmektedir.
İşte o noktada, "pazarın" neden o kadar nitelikli olduğu burada yatmaktadır. Marc devam ederek şöyle diyor:
"1960'lardan 2010'un başlarına kadar, risk sermayesi endüstrisinin sabit bir 'senaryosu' vardı... O dönemdeki şirketler temel olarak 'araç sağlayıcılardı', yani 'kazma ve kürek satan şirketler' - büyük ana bilgisayarlar, masaüstü bilgisayarlar, akıllı telefonlar, dizüstü bilgisayarlar, internet erişim yazılımları, SaaS (Yazılım olarak Hizmet), veritabanları, yönlendiriciler, anahtarlar, disk sürücüler, metin işleme yazılımları, bunlar hepsi araçlardı."
"Yaklaşık olarak 2010'da, endüstri kalıcı bir değişim geçirdi... Teknoloji alanındaki en başarılı şirketler, giderek artan bir şekilde doğrudan geleneksel sektörlere giren ve mevcut devlerle rekabet eden şirketler haline geldiler."
Erken dönemde, a16z şirketlerin üzerinde "fazla değer biçme" miydi? Yoksa, o zaman için fiyatlandırma aslında o şirketin gelecekteki potansiyeline göre oldukça makul müydü?
Şimdi geriye bakıldığında, bunun sonuncusu olduğu kolayca söylenebilir; ancak a16z'yi etkileyici kılan şey, olaylar gerçekleşmeden önce bu tür bir değerlendirme yapmış olmalarıdır.
Belirttikleri gibi: Yılda yaklaşık 15 teknoloji şirketi sonunda yıllık 1 milyar dolar gelir elde ediyor ve bu şirketlerin yarattığı piyasa değeri, o yıl kurulan tüm şirketlerin toplam halka açık piyasa değerinin %97'sini oluşturuyor—bu şimdi yaygın olarak bilinen "Güçler Yasası" olarak bilinmektedir. Bu durumda, her şeyi riske atarak, "15 şirketten biri olma potansiyeline sahip" olan şirketlere mümkün olduğunca çok yatırım yapmalılar; sonra, bu şirketler arasında, kazananlara katlayarak ve daha da katlayarak yatırım yapmalıdırlar.
Bunu başarmak için, sadece iki yatırım ortağı yeterli değildi—a16z, şirketi "tüm meslektaşlarından farklı bir şekilde" inşa etmeliydi.
Bu nedenle, "AH İlk Fonu"nun temel yatırım kurallarını (2.5 milyar dolarlık hedef fon büyüklüğü, burada genel ortakların 15 milyon dolarlık katkıda bulunacağını belirtiyor) açıkladıktan sonra, Ben ve Marc şirketin temel stratejisini bir cümleyle özetlediler.
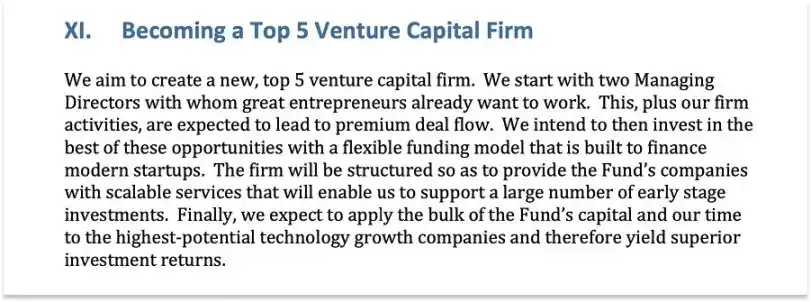
AH İlk Fonu Toplama Anlaşması
Şimdiye kadar şirketin boyutu artık "iki ortak"tan çok daha fazla olmasına rağmen ve hedef sadece "endüstride ilk beşe girmek"le sınırlı değilken bile, hala bu stratejiyi uyguluyorlar.
a16z'ın Üç Gelişim Aşaması
İlk fonunun kurulmasından bu yana, şirketin gelişim sürecini göz önünde bulundurduğumda, geleceğe olan olağanüstü inancı, asimetrik kesin tutumuyla, a16z'ın her zaman temel rekabet avantajı olduğunu düşünüyorum. Bu farklılaştırıcı özellik, tüm diğer rekabet avantajlarının kaynağı olmuştur.
Şirketin hırsı, kaynakları, fon büyüklüğü ve etkisi arttıkça, bu avantajı kullanma ve farklılaşmayı gerçekleştirme şekli de sürekli olarak evrim geçirmektedir.
İkinci Aşama (2009 - Yaklaşık 2017)
a16z'nin İlk Aşaması'nda (2009 - Yaklaşık 2017), temel görüşü: Eğer "yazılım dünyayı yutuyorsa", o zaman en iyi yazılım şirketlerinin değeri o zamanın tüm beklentilerinin çok ötesinde olacaktır.
Bu inançla, a16z sektörde yeni bir oyuncudan en iyi 5 yatırım şirketi arasına yükselmek için üç adım attı:
Yüksek Fiyatlı Alımlar Yapmak: Daha önce belirtildiği gibi, a16z'nin erken dönem fonlarıyla gerçekleştirilen bazı işlemler, o zamanlar pek çok meslektafır tarafından aşırı değerlendirildi veya geleneksel yatırım yollarından sapma olarak görüldü. "Acquired" podcastinde Ben Gilbert, "Dışarıdan, birçok kişi onların 'marka için para harcayarak' yüksek fiyatla yatırım yaparak kaliteli projelere girmeye çalıştığını" söyledi ancak aynı zamanda, bu yaklaşımın o dönemde mantıklı olduğunu ve "Bugün, a16z'nin 2009-2015 yılları arasında yaptığı herhangi bir yatırımın gerçek değerlemesinin gerçekten çok yüksek olduğunu düşünen var mı? Cevap kesinlikle hayır" diye sordu. Ben Horowitz'un 2014'te Harvard Business School (HBS) örneği çalışmasında açıkladığı gibi, "Milyar dolarlık değerlemelere rağmen, yatırımcılar hala bu şirketlerin potansiyelini yanlış değerlendirebilir." Ve bu "yanlış değerlendirme", a16z'nin fırsatıdır.
Diğerlerince "Boşa Harcama" Olarak Görülen Operasyonel Altyapıyı Oluşturmak: Kapsamlı hizmet ekibi kurmak, iş ortakları işe almak, yönetici özet merkezi oluşturmak... O dönemin fon yöneticilerine göre, bu tür adımlar tüm maliyeti artıran "ek maliyetler" gibi görünüyordu. Ancak portföydeki şirketlerin bir endüstri standardını belirlemek üzere büyüyeceğine inanıyorsanız ve bu hedefe ulaşmak için şirketlerin kurumsal düzeyde güce ihtiyacı olduğunu düşünüyorsanız, bu yatırımlar mantıklı hale gelir. a16z'nin bu adımı geleceği planlamak içindi—gelecekte, girişim şirketlerinin "olgun şirket" kimliğine sahip olmaları gerekecek ve bu, Fortune 500 şirketlerinden iş ortaklığı anlaşmaları kazanabilmeleri için önemli bir adım olacak.
Teknoloji Odaklı Kurucuyu Nadir Bir Kaynak Olarak Görmek: Bu aynı zamanda bir kumarhane idi—şirket kurma maliyetlerinin ve giriş barajlarının düşmesiyle, teknoloji dehası olanlar geleneksel yönetim deneyiminden yoksun olsalar bile daha etkili şirketler kurabileceklerdi ve kesinlikle kuracaklardı. Bu nedenle, a16z bu tür kurucuları çekmek ve desteklemek için ellerinden geleni yaptı, inovatif biri menajerlik ajansı CAA modelini risk sermayesi sektörüne getirdi. Bugün, "kurucu dostu" olma kavramı endüstride popüler hale geldi, ancak o zamanlar bu şüphesiz çok yenilikçi bir adımdı.
Unutulmaması gereken bir şey, ilk aşamada a16z'nin en temel hedefinin "doğru şirketlere" yatırım yapmak ve bu şirketlerin beklenen başarı ölçeğine ulaştığında gelir elde etmek olduğudur. Elbette, kuruculara destek vermeye odaklanacaklar, ancak temelde, bu aşamanın odak noktası "değerleme arbitrajı" fırsatlarını yakalamaktır.
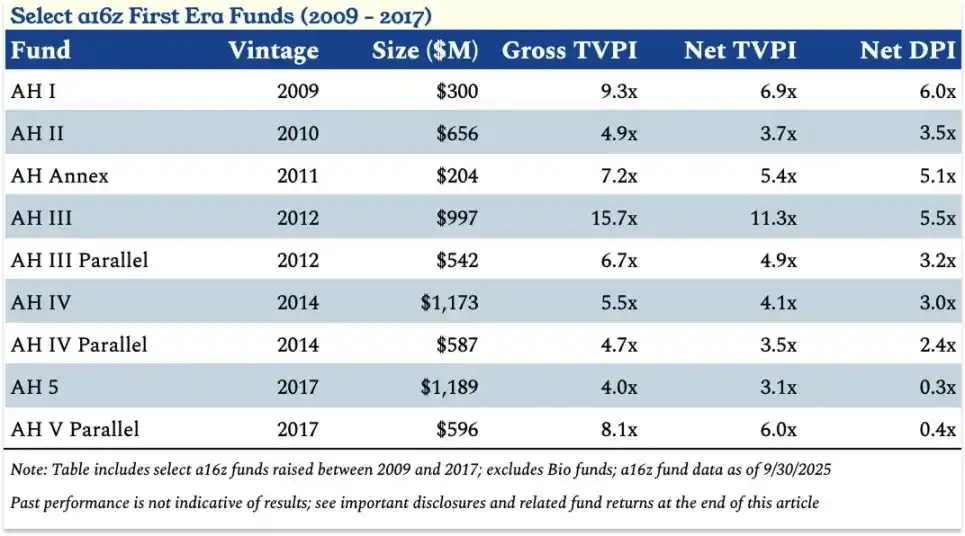
a16z 2009-2017 Yılları Arasındaki (İlk Aşama) Bazı Fonların Temel Verileri
a16z Üçüncü Fonu (AH III), hem Coinbase hem de Databricks'e aynı anda yatırım yapması nedeniyle önemli bir performans sergilemiştir, ancak daha da dikkat çekici olan şey, performansının "sürekliliği"dir.
"Sınırlı Ortak (LP) olarak, fonun net ödenmiş sermaye oranına (TVPI) göre sürekli olarak 3 katına ulaşmasını memnuniyetle karşılıyoruz, nadiren net TVPI'nin 5 katından fazla performans gösteriyor, ve a16z bunu başarıyor olması dikkate değerdir," diyen VenCap Baş Yatırım Sorumlusu David Clark (AH III'ten itibaren LP olarak görev yapmaktadır), "a16z, uzun vadede, büyük ölçekte bu tür performansı sürdürebilen şirketlerden biri olabilen nadir şirketlerden biridir." Bu nokta, yukarıdaki performans verilerinden de anlaşılabilir.
Eğer bu aşamada a16z'nin "yüksek bir fiyata işlem yapmaya" ve "domuz eti vadeli işlemleri yatırımı gibi sınırları aşan yatırımlar yapmaya" razı olması, marka itibarını oluşturmak ve uzun vadeli getiri için beklemek amacıysa, kısa vadeli olarak bakıldığında, bu "fedakarlığın" maliyeti yüksek gibi görünmüyor.
İkinci Aşama (2018-2024 Yılları)
a16z'nin İkinci Aşamasında (2018-2024 Yılları), temel inancı şöyle değişti: öncü şirketlerin ölçeği herkesin beklediğinden çok daha büyük olacak, bunlar özel durumlarında daha uzun kalacaklar ve teknolojinin sektör üzerindeki "yutma yüzdesi" diğerlerinin fark ettiğinden çok daha geniş olacak.
Bu inanca dayanarak, a16z üç adım attı ve "üst 5 şirketten" sektör liderlerine yükseldi:
Daha Büyük Boyutta Fonlar Toplama: İlk aşamada a16z, 9 fon aracılığıyla 62 milyar dolar toplarken; ikinci aşamada beş yılda 19 fon aracılığıyla 329 milyar dolar topladı. Geleneksel risk sermayesi sektöründe genel görüş "fon ne kadar büyük olursa, getiri o kadar düşük olur"ken, a16z, başlıca şirketlerin nihai değerinin daha yüksek olacağını öne sürdüğü için, anlamlı bir oranda paya sahip olabilmek için daha fazla sermayeye ihtiyaç duyulacağını belirtti. Risk sermayesi için en kötü senaryo, "öncü şirketi kaçırmak" veya "yatırım yapılan öncü şirkette yeterli paya sahip olmamak"tır. Marc sık sık şunu söyler: "Yatırdığınız ana parayı maksimum kaybedersiniz (yani 1'e kadar kayıp), ancak kazanç potansiyeli neredeyse sınırsızdır."
"Tek Bir Fon" Modelini Aşarak, Çeşitlendirilmiş Bir Yapı Oluşturma: İlk aşamada a16z, çoğunlukla ana fonları toplarken, ardışık fonları da beraberinde getiriyordu. Her GP'nin (Genel Ortağın) kendi uzmanlık alanı olsa da, tüm GP'ler aynı fon havuzundan yatırım yapmaktaydı. Ayrıca, a16z, biyoteknoloji fonu da oluşturdu - çünkü biyoteknoloji alanı diğer alanlardan çok farklıdır. Bu makale, a16z'nin biyoteknoloji ve sağlık alanları dışında kalan risk sermayesi fonlarına odaklanacaktır.
İkinci aşamaya geçtikten sonra, a16z "merkeziyetsiz" bir yapıyı benimsemeye başladı: 2018'de, Chris Dixon liderliğinde a16z, kripto para alanına odaklanan ilk fonlarından CNK I'i başlattı; 2019'da şirket, David George'un liderliğinde Late Stage Ventures (LSV) adında özel bir birim oluşturmak için harekete geçti ve o zamanki en büyük fon olan 22.6 milyar dolarlık LSV I'ı topladı - bu, a16z'nin daha önce başlattığı herhangi bir fonun iki katıydı. Bu süre zarfında, a16z temel alanlar, kripto para, biyoteknoloji, LSV ve diğer alanlarda birçok yeni fon topladı, 2021'de özel bir tohum fonu (AH Seed I, 4.78 milyar dolar), 2022'de özel bir oyun fonu (Games I, 6.12 milyar dolar) ve 2022 Fonu adında ilk çoklu strateji fonu (14 milyar dolar) başlattı - bu fon, LP'lerin o yıldaki tüm fonlara orantılı olarak yatırım yapmalarına izin veriyor.
Önemli olan, her bir fonun şirketin merkezi kaynaklarından (örneğin yatırımcı ilişkileri ekibi gibi) yararlanabileceği halde, her fon benzersiz bir platform ekibi kurdu; pazarlama, işletme, finans, etkinlik planlama, politika araştırmaları gibi alanları kapsayan ekipler, belirli dikey alan girişimcilerinin ihtiyaçlarını karşılamak için oluşturuldu.
Pozisyon Süresini Uzatma: a16z'nin ikinci aşamada gelişimi sırasında, öncü şirketler daha uzun süre özel durumlarını sürdürmeye ve özel sermaye piyasalarında daha fazla fon toplamaya başladılar - hem şirket operasyonları için "birinci el pazar finansmanı" hem de çalışanlara ve erken yatırımcılara likidite sağlamak için "ikinci el pazar işlemleri" dahil. a16z, Facebook'un geç dönem ikinci el pazar hisselerini aldığında, Matt Cohler bu uygulamayı "domuz eti vadeli işlemi"ne benzetmişti ve bugün bu model endüstri standardı haline gelmiştir - Stripe, SpaceX, WeWork, Uber gibi şirketler artık halka açık piyasadan elde edilebilecek likiditeyi özel sermaye piyasasında elde edebiliyorlar.
Bu trend endüstriye zorluklar getirdi: LP'lerin likidite elde etmesi zorlaştı, sermaye tahsis döngüsü engellendi. Ancak "teknoloji şirketlerinin ölçeklenmesinin önemli ölçüde genişleyeceğine inanan" kuruluşlar için (örneğin a16z), bu bir fırsattır - bu sadece kaliteli özel şirketlere daha fazla sermaye yatırma olanağı sağlamakla kalmaz, aynı zamanda önceki şekilde halka açık piyasaya ait olan getiriyi özel sermaye piyasasına aktarır. Bence, bu değişimin a16z gibi risk sermayesi şirketlerinin önemli ölçüde büyürken getirileri düşürmeden nasıl başarabileceğinin temel nedenlerinden biri olduğunu düşünüyorum.
Bu trendle başa çıkmak için, a16z iki temel adım attı: birincisi Kayıtlı Yatırım Danışmanı (RIA) olmak, böylece kripto paraya, halka açık hisselere ve ikinci el pazar işlemlerine serbestçe yatırım yapabilmek; ikincisi David George liderliğinde önce bahsedilen LSV I fonunu başlatmak [9]. İkinci aşamada, a16z'nin topladığı 329 milyar doların 143 milyar doları LSV serisine fon sağladı. Ayrıca, kripto para fonu da bölündü - Dördüncü kripto para fonu (CNK IV), tohum fonuna (15 milyar dolar) ve geç dönem fonuna (30 milyar dolar) ayrıldı.
Aşağıda, her LSV Fonunun "En Son Turdan Sonraki Değerleme" veya "Mevcut Değerleme" sıralamasına göre en büyük 10 yatırım projesi bulunmaktadır:
LSV I: Coinbase, Roblox, Robinhood, Anduril, Databricks, Navan, Plaid, Stripe, Waymo, Samsara
LSV II: Databricks, Flock Safety, Robinhood (halka arz edildi, fonlar tekrar Databricks'e yatırıldı), Stripe, Deel, Figma, WhatNot, Anduril, Devoted Health, SpaceX
LSV III: SpaceX, Anduril, Flock Safety, Navan, OpenAI, Stripe, xAI, Safe Superintelligence, Wiz, DoorDash
LSV IV: SpaceX, Databricks, OpenAI, Stripe, Revolut, Cursor, Anduril, Waymo, Thinking Machine Labs, Wiz
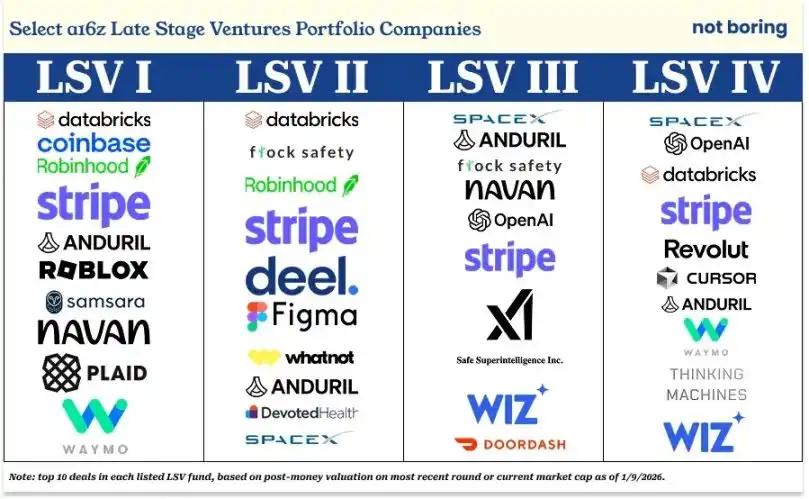
Geçmişte dış dünyanın iddia ettiği gibi, a16z yatırımlarının "tanınmış şirketlerin popülerliğinden yararlanmak" amacıyla yapıldığı varsayılırsa, yukarıdaki yatırım portföyü şüphesiz bir "kaliteli popülerlik listesi" dir. Daha da önemlisi, Cambridge Associates'ın 2025 ikinci çeyrek verilerine göre, LSV I aynı dönem fonları arasında en üstteki %5'te yer almaktadır, LSV II ve LSV III de aynı dönem fonları içinde en üstteki %25'tedir (yani ilk dörtte bir içindedir).
30 Eylül 2025 tarihine kadar, LSV I'nin Net TVPI'sı 3.3 kat; LSV II'nin Net TVPI'sı 1.2 kat (ancak, Databricks ve SpaceX'in yakın zamanda turdan sonra değerleme yapmasının ardından bu rakam muhtemelen artmıştır); LSV III'ün Net TVPI'sı 1.4 kat (ayrıca, SpaceX'in büyük ölçekli ikincil piyasa işlemi yakında tamamlanacak ve değerlemesi 800 milyar dolara ulaşabilir, önceki değerine göre 2 kat fazla artış olacağından, LSV III'ün Net TVPI'sının büyük olasılıkla daha da artacağı bildirilmiştir).
Bu lider şirketlerin nihai değerinin çoğu insanın (ancak herkesin değil - örneğin Founders Fund'un SpaceX ve Thrive'ın Stripe'a yönelik değerlendirmesiyle a16z'nin aynı fikirde olmaması gibi) beklentilerinin çok üzerinde olacağına güvenerek, a16z bu yüksek kaliteli özel teknoloji şirketlerine henüz özel aşamada oldukları bir dönemde daha fazla kaynak aktarmıştır.
Anahtar nokta, a16z'nin kanıtladığı üzere: Uygun koşullar altında, büyüme odaklı fonlar da risk sermayesi düzeyinde getiri elde edebilir. Özellikle, bir a16z Limited Partner'dan aldığım analiz verilerine göre, bir risk sermayesi şirketi güçlü erken dönem yatırım yeteneğine sahipse ve büyüme aşamasında sürekli yatırım ekleyerek, risk sermayesi düzeyinde getiri (katlama) elde etmekle kalmaz, aynı zamanda daha yüksek bir içsel getiri oranı (IRR) elde edebilir. Tabii ki, bu şirketlerle daha derin işbirliği kurmak, a16z'nin endüstri üzerindeki etkisini daha da artırabilir.
İkinci aşamada, a16z'nin en önemli hedefi olarak gördüğü şey, "sektörün öncü şirketlerinden mümkün olduğunca fazla hisseye sahip olmaktır" — eğer erken dönem yatırımlar aracılığıyla şirketi derinlemesine anlayabilir ve özel bir geç dönem fonundan yararlanarak sürekli olarak yatırım ekleyebilirse (veya erken dönem yatırımların yanılgılarını telafi edebilirse), bu hedef daha kolay gerçekleşir (ancak hisse oranı hala diğer varlık sınıflarında yaygın olarak görülen "hakim hisse" seviyesine ulaşmamış olabilir).
Bu aşamanın temelinde hala "fırsatçılık" yer alsa da, birinci aşamadan farklı olarak, a16z bu aşamada bireysel yatırım portföy şirketlerine başarı sağlamaları için daha fazla çaba harcar.
İkinci aşama fonlarının getiri dönemi henüz tam olarak tamamlanmamış olmasına rağmen, o zamanki Wall Street Journal'ın rapor ettiği gibi (performanslarının zayıf olduğu) birinci aşama fonlarına kıyasla, ikinci aşama fonlarının getiri oranı şu anda önde seviyededir.
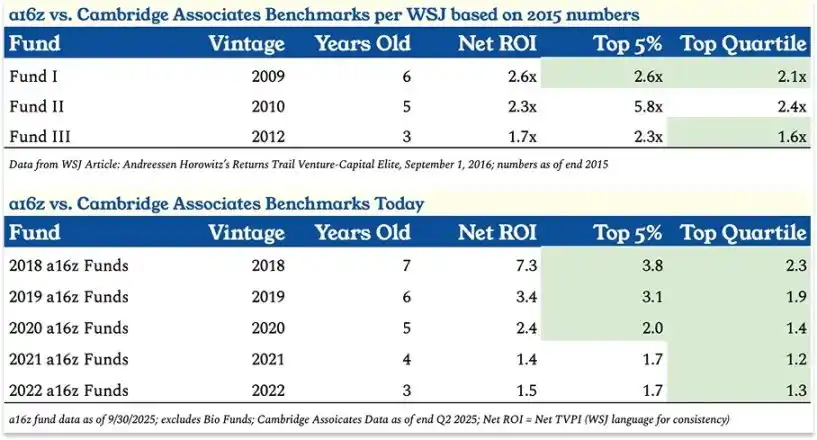
a16z Fonu ile Cambridge Çalışma Grubu Endüstri Referans Performans Karşılaştırması
Özellikle şöyle olmuştur: 2018'de toplanan fonun net TVPI'sı 7.3 kat; 2019'da fon 3.4 kat; 2020'de fon 2.4 kat; 2021'de fon 1.4 kat; 2022'de fon 1.5 kat olmuştur.
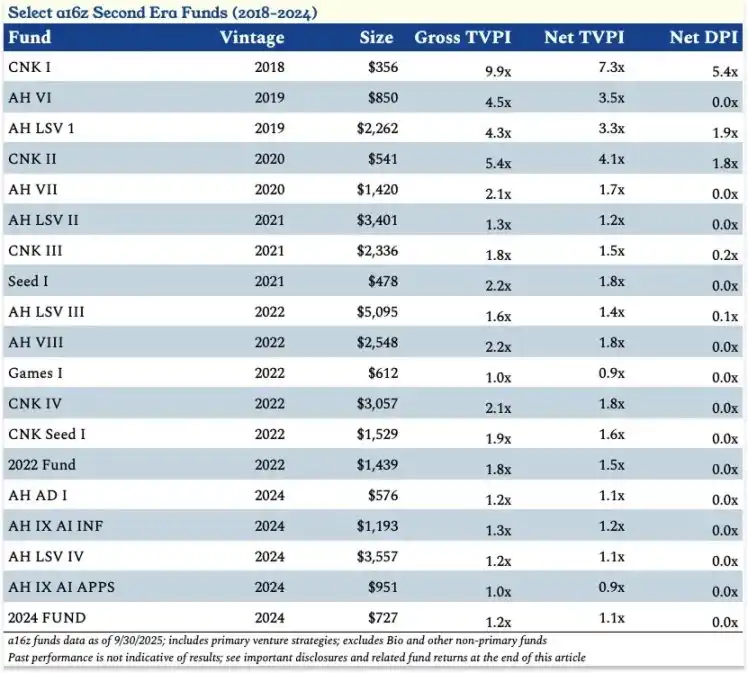
a16z'nin 2018-2024 yılları arasındaki (İkinci Aşama) bazı fonlarının temel performans verileri
Bu aşamanın en dikkate değer noktası, kripto para fonlarının (CNK 1-4 ve CNK Seed 1) olağanüstü performansıdır — burada CNK I, LP'lere %5.4 oranında Net Dağıtım Değeri / Gerçek Sermaye Oranı (DPI) getirisi sağlamıştır.
Daha da şaşırtıcı olan şey, 2022 yılında a16z'nin "yanlış zamanlama, fazla miktarda kripto para birimi fonu toplama" konusunda bazı kişiler tarafından sorgulansa da, şu ana kadar, Şirketin CNK IV olarak adlandırdığı dördüncü kripto para birimi fonu için topladığı 3 milyar doların Net TVPI (Toplam Para ve Dağıtım Değeri) oranı 1,8 katına ulaşmıştır.
İkinci aşamadaki iki ana hikaye olan LSV Serisi Fon ve Kripto Para Fonu, a16z'nin geleceğe yönelik iki inancını mükemmel bir şekilde yansıtmaktadır: LSV, "Kurumsal Özel Dönem Uzaması, Özel Pazar Fonlaması Talebinin Artması" trendine bir yanıt olarak görülmektedir; Kripto para birimi ise yenilik (ve getiri) fikrini temsil etmekte olup, inovasyonun ve getirinin tamamen farklı bir yatırım yoluyla geldiği yeni bir alandan kaynaklanabileceğini göstermektedir.
Bu iki büyük hikaye aynı zamanda a16z'nin hizmet yelpazesini genişletmesi gerektiğini de göstermektedir - hem yatırım portföyü şirketlerine destek sağlamalı hem de endüstri geneline güç katmalıdır. Örneğin, ileri aşama yatırım portföyü şirketlerinin gelişimini desteklemek için a16z, özel pazarın bazı halka açık piyasa avantajlarını yeniden yaratmak zorundadır; kripto para birimi endüstrisinin ABD'deki varoluş alanını sağlamak ve çeşitli yeni teknoloji şirketlerinin mevcut devlerle rekabet ederken adil bir fırsat elde etmelerini sağlamak için ise a16z, Washington'a (politika savunması yürütme) girmelidir.
Bu da a16z'nin Üçüncü Aşaması'nı (2024 ve sonrası) getiriyor. Bu aşamada, temel inancı, adil bir gelişim ortamına ulaşılması durumunda, yeni teknoloji şirketlerinin yalnızca endüstrileri yeniden şekillendirebilecekleri değil, aynı zamanda tüm sektörlerde liderlik kurabilecekleri yönündedir; ve a16z'nin sektörü ve hatta tüm ülkeyi doğru yöne yönlendirmesi gerekmektedir.
Bu inanç bir kez daha a16z'nin konumunu değiştirdi. Şirket belirli bir eşiğe ulaştığında (bu seferki 150 milyar dolarlık yeni fon toplama işareti açık bir göstergedir), "kazananları seçmek" artık yeterli değildir -
Kazananları yaratmak için, rekabet etmelerini sağlayacak bir ortam oluşturmak gerekmektedir.
Ben'in dediği gibi: "Sektöre liderlik etme zamanı geldi."
a16z'nin Üçüncü Aşaması: Sektöre Liderlik Etme Zamanı Geldi
Şu anda, belki de şu tür bir sahneyi hayal edebilirsiniz: Bir rakip risk sermayesi şirketinin analisti, gazeteci Tad Friend'a şöyle bir mesaj gönderir: "Bu toplamda 150 milyar dolarlık iki yeni fonun birikmiş geri dönüşümünü 5-10 katına çıkarmak istiyorsanız, 'tüm ABD teknoloji endüstrisinin mevcut büyüklüğünü birkaç kat daha genişletmek zorundasınız.'"
Vermiş olduğum yanıtların, büyük ihtimalle Marc ve Ben'in şu şekilde cevap vereceğini tahmin edebilirsiniz: Evet, işte tam da bunu planlıyoruz.
Bu tam da a16z'nin net olarak ortaya koyduğu plan, mantığı şu şekilde:
2015 yılından bu yana, a16z erken aşama yatırımlarında unicorn şirket sayısı açısından diğer tüm yatırımcılardan daha fazla başarı elde etti ve ikinci sıradaki yatırımcı (Sequoia Capital) ile arasındaki fark, ikinci ile on ikinci arasındaki farka eşittir.
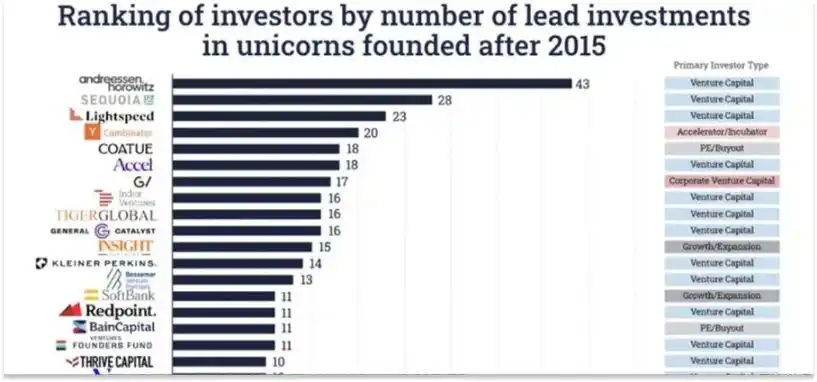
Veri Kaynağı: Stanford Üniversitesi profesörü Ilya Strebulaev
Açıkça, "unicorn'a dönüşen erken aşama yatırım şirketlerinin sayısı", "en iyi yatırımcı"yı ölçme için oldukça spesifik ve uygun bir ölçüttür. Daha yaygın bir değerlendirme yöntemi ise yatırım getirisine referans vermektir - çarpan getiri, içsel getiri oranı (IRR) veya sadece sınırlı ortaklara (LP) dağıtılan nakit tutarı. Bazıları yatırımın isabet oranına veya performansın istikrarına odaklanır. Risk sermayesi endüstrisinde sıralamayı değerlendirmenin birçok yolu vardır, her biri farklı bir bakış açısına sahiptir.
Ancak, a16z'nin sektöre bakış açısıyla bu "unicorn sayısı" üzerine dayalı değerlendirme standardı uyumlu görünmektedir. a16z'nin kripto alanı ekibiyle yaptığım görüşmelerde, sürekli olarak şu görüşü duymaktayım: Eğer birçok mükemmel girişimcinin belirli bir alanda faaliyet gösterdiği için o alana yatırım yapılıyorsa, ve sonunda hata yapılırsa bile, bu tamamen kabul edilebilirdir; ancak bir alanda yanlış yatırım yapılırsa veya herhangi bir nedenle lider şirketi kaçırırsanız, bu kabul edilemezdir. Ben'in söylediği gibi:
"Biz şirket kurmanın son derece riskli olduğunun farkındayız, bu nedenle doğru süreci takip ederek yatırım yaptıysak ve riski makul bir şekilde değerlendirdiysek, bazı yatırımların başarısız olması durumunda aşırı endişelenmeyiz. Aksine, eğer bir girişimcinin belirli bir alandaki en iyi seçenek olup olmadığını doğru bir şekilde değerlendiremediysek, buna büyük önem veririz.
Yeni bir alanda yanlış seçmek büyük sorun değil; yanlış bir girişimciyi seçmek ise büyük bir sorundur; mükemmel bir girişimciyi kaçırmak da aynı derecede büyük bir sorundur. Çıkar çatışması nedeniyle ya da aktif olarak vazgeçme nedeniyle, çağ açan bir şirketi kaçırırsanız, sonuç, o alanda doğru yatırım yapmış olmaktan çok daha ciddidir."
a16z'nin kendi tanımladığı "merkezi ölçütler" açısından, risk sermayesi endüstrisinin lideri haline gelmiştir.
"Peki, bundan sonra ne yapmalı?" diye soruyor Ben, "Bir sektörü yönlendirmek, aslında ne anlama geliyor?"
X Platform'un 150 milyar dolar toplama hedefini duyuran uzun metininde, şu cevabı verdi:「ABD'nin risk sermayesi endüstrisinin lideri olarak, ABD'nin yeni teknoloji geleceği belirli bir ölçüde elimizde. Misyonumuz, ABD'nin gelecek 100 yılının teknoloji liderliğini kazanmasını sağlamaktır.」
Bir risk sermaye şirketi için, böyle bir şey söyleyebilmek oldukça nadirdir.
Ancak aşağıdaki varsayımları kabul ediyorsanız - teknolojinin ilerlemenin motoru olduğunu, ABD'nin önde olmaya devam etmek için teknolojik üstünlüğe sahip olması gerektiğini, a16z'nin ABD'nin yükselen teknoloji şirketlerine yönelik en büyük ve en etkili yatırımcı olduğunu ve bu şirketlere sektör devleriyle eşit rekabet imkanı sunma yeteneği ve kaynağına sahip olduğunu düşünüyorsanız, o zaman bu sözler mantıklı değildir.
Daha da ileri giderek, gelecek 100 yılın teknoloji liderliğini kazanmanın (a16z için bu, gelecek 100 yılın genel liderliğini kazanmak anlamına gelmektedir) önemli yeni teknoloji mimarileri - yapay zeka ve kripto para birimi - üzerinde durmak ve bu teknolojileri biyoteknoloji, savunma, sağlık hizmetleri, kamu güvenliği ve eğitim gibi en önemli alanlara uygulamak ve hatta bunları hükümet işleyişine entegre etmek gerektiğini belirtti.
Bu teknolojiler pazarın büyüklüğünü büyük ölçüde artıracak. "Teknoloji Endüstrisi Ölçeği Büyük Ölçüde Genişleyecek" ve "Her Şey Teknolojileşebilir" başlıklı iki makalemden bahsettiğim gibi, başlangıçta teknoloji endüstrisinin kapsamı dışında olan endüstriler ve çözülmesi gereken görevler artık bu endüstriye dahil edilmiştir. Bu, risk sermayesinin yatırım yapılabilir değerini (VCAV) büyük ölçüde artıracağı anlamına gelir.
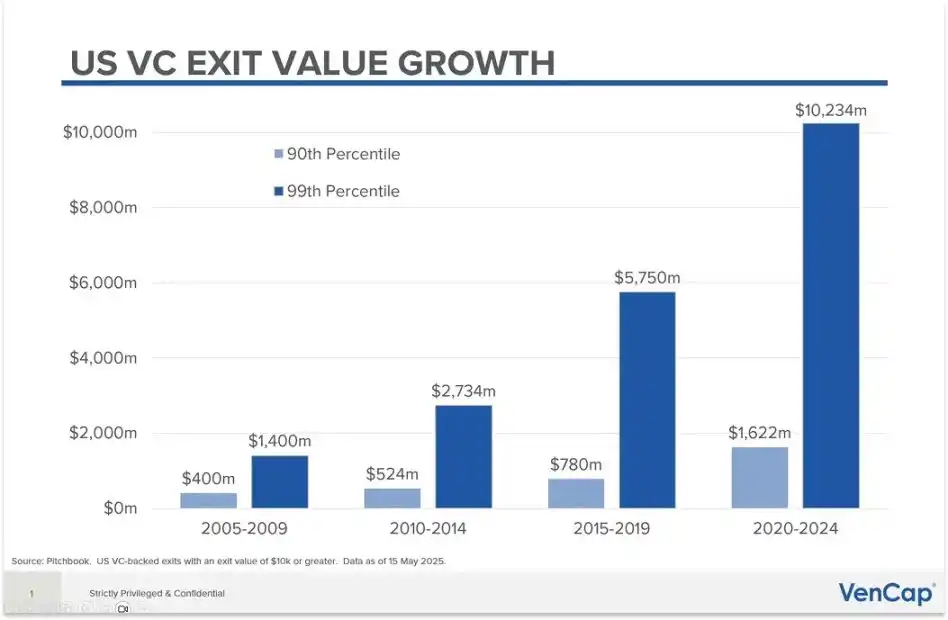
ABD'deki risk sermayesi çıkış boyutu büyük ölçüde artıyor, grafik kaynağı: VenCap Baş Yatırım Sorumlusu David Clark
Bu, a16z'nin uzun vadeli yatırım stratejisinin bir uzantısıdır, ancak bir fikirde önemli bir değişiklik vardır: a16z liderlik rolünü başarıyla yerine getirirse, bu değerler serbest bırakılabilir ve ABD'nin (ve hatta küresel olarak) geleceği sağlanabilir.
Özellikle, bu beş şeyi yapmak anlamına gelir:
1. ABD'nin teknoloji politikasını yeniden şekillendirerek zirveye çıkarmak;
2. Özel şirketlerle halka açık şirketler arasındaki boşluğu doldurmak;
3. Pazarlama modelini geleceğe evrimleştirmek;
4. Kurumsal kuruluşların yeni modelini benimsemek;
5. Kendi yeteneklerini geliştirirken, kurumsal kültürü sürekli olarak şekillendirmek.
a16z'nin, görünüşte anlaşılması zor olan adımlarının neredeyse hepsi bu beş büyük hedefi gerçekleştirmek içindir.
En dikkat çekici olanı, son iki yılda a16z'nin siyasi alanda sesinin giderek artmasıdır. Marc ve Ben, son seçimlerde Trump'ı desteklediklerini açıkça belirttiler. Bu adım, birçok kişinin tepkisine neden oldu ve bazıları, bir risk sermayesi fonunun ulusal siyasete müdahale etmemesi gerektiğini düşündü.
Ancak a16z, bu görüşe kesinlikle karşı çıkar. Şirket, "ABD'nin teknoloji politikasını yeniden şekillendirerek zirveye çıkarmayı" hedeflemektedir.
Marc ve Ben, "Küçük Teknoloji Şirketleri Gelişim Gündemi"nde pozisyonlarını açıkladılar ve ana görüşleri şöyle özetlenebilir:
Yenilikçi teknoloji şirketleri ulusal kalkınma için hayati öneme sahiptir.
Geleceği kazanmak için, yeniliği teşvik eden yasal düzenlemelere, politikalara ve denetim sistemlerine ihtiyaç vardır ve kaynakları bol olan endüstri devlerinin "düzenleyici tutsaklık" yoluyla rekabeti engellemesine karşı önlem alınmalıdır.
Ancak mevcut durum tam tersidir: "Kötü hükümet politikalarının küçük teknoloji şirketlerinin karşılaştığı en büyük tehdit haline geldiğine inanıyoruz."
Şu anda, hükümet düzeyinde veya endüstri devleriyle mücadelede, yenilikçi teknoloji şirketleri adına sesini çıkaran kimse yoktur: Endüstri devleri bunu yapmaz, girişim şirketleri de sınırlı kaynaklarını bu tür meselelere yatırmamalıdır.
Bir risk sermayesi şirketinin finansal başarısı, yenilikçi teknoloji şirketlerinin başarısıyla doğrudan ilgilidir, bu nedenle risk sermayesi endüstrisi bu bayrağı taşımalıdır; ve risk sermayesi endüstrisinin liderleri olarak, a16z'nin bu konuda özel bir sorumluluğu vardır.
a16z, siyasi pozisyonunda "tek konulu" ve yalnızca küçük teknoloji şirketlerinin gelişimine odaklanmıştır ve partilerüstü bir ilkeyi benimsemiştir.
Açık pozisyonları, "Doğrudan küçük teknoloji şirketleriyle ilgisi olmayan siyasi tartışmalara katılmayacağız" ve "Bir politikacıyı destekleyip desteklemediğimiz, sadece küçük teknoloji şirketlerine yönelik tavırlarına bağlıdır, hangi partiye mensup oldukları veya diğer konulardaki tutumlarıyla ilgili değildir" şeklindedir — a16z'de gözlemlediğim kadarıyla, bunlar boş sloganlar değil, gerçek eylem prensipleridir.
a16z'nin politikaya bulaşması, sadece eğlenceli bulduğu için değildir (özellikle Marc en azından bu "kalabalık sahne"den oldukça keyif alıyor gibi görünüyor; pek çok şeye tutkuyla bağlı olduğunu ve gülmeceyi absürditeden çıkarabilme yeteneğine sahip olduğunu gözlemledim — bu yetenek, aslında göz ardı edilen bir rekabet avantajıdır, ancak bugün bunu tartışacak zamanımız yok). Kısa vadeli olarak, a16z, yeni teknolojinin uzun vadanda gelişmesine izin vermek için "saçma görünme" eleştirilerini ve eleştirileri göze alır.
Benchmark'un eski ortağı Bill Gurley'nin "2581 Mil" makalesinde belirttiği gibi, uzun bir süre boyunca, teknoloji endüstrisi temelde Washington'u (ABD hükümeti için kullanılan bir terim) görmezden gelebilir ve Washington da temelde teknoloji endüstrisini görmezden gelebilir. Ancak birkaç yıl önce, durum değişmeye başladı, kısmen önce bahsettiğim nedenlerden dolayı — teknoloji endüstrisinin konumu artık "araçları oluşturma"dan "endüstri devleriyle rekabet etmeye" dönüştü. Ve kripto para endüstrisi, "hayatta kalma ve yok olma" seviyesinde düzenleyici baskıyla karşı karşıya olan ilk alandır.
İlk kez Washington'a adım atan a16z, o zamanlar "küçük teknoloji şirketleri"nin henüz etkili bir grup oluşturmadığı bir döneme denk geldi. Büyük teknoloji şirketleri, kendi lobici ekiplerine ve hükümetle ilişkiler ağlarına sahipti; bankalar, savunma şirketleri ve diğer endüstri liderleri de kendi lobici kaynakları ve bağlantılarına sahipti. Ancak kripto para şirketleri de dahil olmak üzere küçük teknoloji şirketleri, bu tür destekten yoksundu. O dönemde, Coinbase dışında, Washington'da (ve hatta tüm eyaletlerdeki meclislerde) temsil ağı oluşturmanın maliyetini ve ön hazırlığı üstlenme kapasitesine sahip olabilecek hiçbir küçük teknoloji şirketi yoktu.
Bu nedenle, 2022 yılında, a16z kripto para birimi ekibi, ABD siyasetçilerine kripto para birimi bilgisini yaymada öncü olan Collin McCune'u hükümet işlerinden sorumlu kişi olarak işe aldı. Collin, Chris Dixon, a16z kripto para birimi alanında Baş Hukuk Danışmanı Miles Jennings, diğer ekip üyeleri ve a16z yatırım portföyünden ve genel kripto para birimi endüstrisinden girişimciler, aynı zamanda a16z'nin teşvikiyle defalarca Washington'u ziyaret ederek siyasetçilere kripto para biriminin işleyişini, gelişme potansiyelini ve daha da önemlisi, aşırı düzenlemenin yükselen teknolojiyi "bebeklikte boğma" riskini açıkladılar.
Bu çabalar meyvesini verdi. Büyük ölçüde onların ve endüstri çapında kesişen siyasi eylem komitesi "Fairshake SuperPAC"ın itici gücünden faydalanan kripto para birimi endüstrisi artık yasama tarafından "soğutulma" riskiyle karşı karşıya değil. Geçen yıl, Başkan Trump, ilk kez kripto kararlıcoinleri düzenleme kapsamına alan "GENIUS Yasası"nı imzaladı; aynı zamanda, kapsamlı bir kripto para birimi piyasa yapılandırma yasası Temsilciler Meclisi'nden ezici parti çapında destekle geçti ve şu anda Senato'ya sunuldu, bu yılın ilerleyen zamanlarında kabul edilmesi ve yürürlüğe girmesi bekleniyor.
Bu deneyim, yapay zekânın Washington'da odak noktası haline gelmesinde önemli bir rol oynamıştır. Şu anda McCune, a16z'nin hükümet işleri işini yönetiyor, Washington'da kalıcı bir kuruluş kurdu ve yapay zeka, kripto para birimi, "Amerikan Dinamizmi" gibi alanları kapsayan bir çalışma alanına sahip. Şu anda a16z, federal yapay zeka düzenlemeleri için birleşik standartların oluşturulmasını savunuyor, eyalet düzeyindeki çeşitli düzenlemelerin karmaşık ve tutarsız olmasını engellemeyi ve yeniliği teşvik eden diğer politikaların hayata geçirilmesini desteklemeyi amaçlıyor.
"Lobileme" terimi olumsuz çağrışımlar taşıyor olabilir, ancak mevcut gerçek şudur: küçük teknoloji şirketlerinin rakipleri, olgun hükümet işleri ve politika ekiplerine sahiptir ve bunlar yeni gelenlerin adil rekabet ortamına erişmesini zorlaştırmak için "düzenleme tutsağı" ile mücadele etmektedir.
Geleceği kazanmak için teknoloji endüstrisinin, a16z'nin fonlarının geri dönüşünü sağlaması için politikadan uzak durması artık mümkün değil. İyi haber şu ki, a16z'nin varlığı, yenilikçi bir rekabet ortamını destekleme konusunda daha fazla hevesli olduğundan, yeni girişimlerin kurulması, büyümesi ve başarılı olması için daha fazla güce sahiptir.
Çünkü a16z bile şu anda durduğu yerden, gelecekte hangi şirketlerin ortaya çıkacağını kimse kestiremeyeceğini ve bu şirketlerin nasıl doğacağını öngöremeyeceğini kabul ediyor.
「Girişim Şirketlerinin Yeni Kuruluş Modelini Kabul Etme」; gelecekte girişimcilerin yapay zeka teknolojisinden faydalanarak kuracakları şirketler için gereken personel sayısının geçmişin sadece 1/10'u veya 1/100'ü olabileceği gerçeğini kabul etmeyi gerektirir. Ayrıca, mükemmel bir şirket oluşturulması için gerekli unsurların da geçmişten çok farklı olabileceği anlamına gelir. Bu durum aynı zamanda a16z'nin de uyarlanması gerektiği anlamına gelir.
Örneğin, a16z, „Speedrun“ adlı iç hızlandırıcı programını başlattı: Girişimlere en fazla 1 milyon dolarlık yatırım sağlayarak ve 12 haftalık bir hızlandırma planı uygulayarak. Bu program aracılığıyla a16z, bu yeni tip şirketlerin kuruluş modellerini önceden anlayabilir, katılan her şirketi detaylı olarak inceleyebilir ve potansiyel şirketlere daha akıllıca yatırım yapabilir.
Ancak bu adım beraberinde riskleri getirir: „a16z yatırım aldı“ iddiasında bulunabilecek şirketlerin sayısını artırmak, yatırım eşiğini düşürmek, a16z'nin marka itibarını sulandırabilir. Örneğin, a16z, Speedrun projesine yatırım yaptığı ve Doublespeed adında bir şirketi desteklediği için X platformunda tartışma yarattı - şirket kendilerini „sentetik yaratıcı altyapı sağlayıcısı“ olarak adlandırırken, diğerleri tarafından „mobil çiftlik“ ve „çöp bilgi servisi“ olarak eleştirildi.
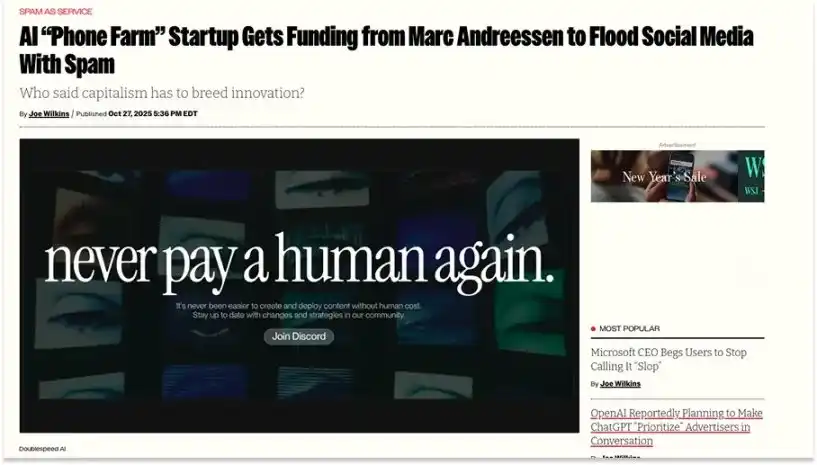
Kaynak: Futurism
„Bu şirket Marc Andreessen'den yatırım aldı“ şeklindeki bir görüş aslında oldukça ironiktir - çünkü Marc, 100.000 dolardan düşük Speedrun projelerinin yatırım kararlarına dahil olmayacak, sonuçta her Speedrun yatırımı yalnızca a16z'nin varlık yönetimi büyüklüğünün yaklaşık %0,001'ini oluşturuyor. Ancak bu, sorunun ana noktasını ortaya koymaktadır: X platformunda „a16z yatırımı alan firma“yı gördüm ancak bu firmanın muhtemelen Speedrun hızlandırma projesi olabileceğini ve daha sonra kontrol ettiğimde doğruladım. Ancak çoğu insan bu konuyu doğrulamak için zaman harcamayacaktır.
Daha tartışmalı bir benzer durum ise Cluely adlı bir girişim şirketidir; şirket, „kullanıcıların çeşitli işlerde hile yapmasına yardımcı olabileceğini“ iddia ederken, a16z, yapay zeka uygulama fonu aracılığıyla bu şirkete liderlik ederek 15 milyon dolarlık bir yatırım yaptı.
İnsanlar haklı olarak sorguluyorlar: ABD'nin geleceğini şekillendirmeye odaklanmış bir kurum olarak a16z, neden "etik ilkelerin üstünde virüs benzeri yayılma" yaklaşımını benimsemiş bir şirkete yatırım yapmış olabilir? Ağdaki etkin insanlar, yatırım portföyünde Cluely gibi bir şirketin bulunmasının, diğer tüm yatırım yapan şirketlerin güvenilirliğini zayıflatabileceğini düşünebilirler mi?
Yanıt büyük olasılıkla evettir. Ben kişisel olarak, bu yatırım kararını desteklemiyorum - bu karar bana "tarzdan yoksun" ve "saygısızca" bir izlenim veriyor.
Ancak! a16z'nin kendi mantığına göre, bu karar tutarlıdır.
Ürünü kenara bırakırsak, Cluely'nin ilettiği temel mesaj şudur: Yapay zeka çağında, iş kurma modeli temel bir değişim geçiriyor - bu değişimin temeli, altta yatan modelin bütünleşmeye ve ticarileşmeye doğru giden yeteneğidir, bu nedenle "yayılma yeteneği" tek belirleyici faktör olacaktır; ve yayılma elde etmek için, tartışmaya yol açsa bile bunun bir önemi yoktur.
Eğer a16z gerçekten "yeni bir iş kurma modelini kabul etmeye" kararlıysa, o zaman 15 milyon dolar ve küçük çaplı bir X platformu tartışması karşılığında, son derece yenilikçi bir iş kurma modelini gözlemleme "ön sıra koltuğu"nu elde etmek aslında maliyeti düşük bir takas olacaktır.
Daha genel bir ifadeyle, a16z gibi bir şirketin bulunduğu endüstride, ara sıra "aptalca görünmek" Kodak'ın kaderini tekrar yaşamamak için gerekli bir bedeldir. Şirketler risk almaya istekli olmalıdır ve bu riskler sadece mali açıdan değil, aynı zamanda daha fazlasını da içerir. a16z'nin büyüklüğü açısından, küçük miktarlarda sermaye yatırmak aslında en düşük riskli macera yoludur.
Ancak, genel resme bakıldığında, X platformundaki bu tür küçük tartışmaların a16z'nin yatırım portföyü şirketi olan X platformuyla hiçbir ilgisinin olmadığı söylenebilir. Aslında, bu konuda a16z Genel Ortağı Katherine Boyle'a (aynı zamanda şirketin "Amerikan Canlılığı" işinin ortak kurucusu) sorduğumda, bu görüşü savunduğunu ifade etti:
"Şöyle de diyebilirsiniz, evet, belirli şirketler nedeniyle X platformunda eleştiri alıyoruz - örneğin, San Francisco veya New York'taki belirli bir çevre, 'Onların "Amerikan Canlılığı" işini yapmasını beğenmiyoruz! Kripto para yapmasını beğenmiyoruz!' diyeceklerdir."
"Ancak, tüm sistemimizin ölçeğine baktığımızda, bu geçici küçük tartışmalar hiç de önemli değil.
En üst düzey kurumlar, Amerikan devleti gibi, ölçeklenebilir bir sistemle donatılmıştır. Amerika küresel sahnede bazı utanç verici adımlar attığında, bunun için kaygılanır mıyız? Hayır, çünkü bu Amerika'ya somut bir etki yapmaz, bu tür olaylar Katolik Kilisesi'ni etkilemez çünkü benzer olaylarla ilgilenmez.'
Ne düşündüğümüz, bir ‘tweet’ değil, bir ‘yüzyıl’ boyunca boyutta düşünme zihniyetidir.」
Belki a16z'nin tüm uygulamalarını onaylamıyor olabilirsiniz, ancak bu şirketin cesaretine hayranlık duymamak imkansız.
Değinilecek önemli bir nokta şudur: Belli a16z LP'lerine bu X platformu tartışmalarına yol açan şirketler hakkında ne düşündüklerini sorduğumda, genellikle aldığım cevap, onların yüzünde bir ifade olurdu ve sadece “Kim?” dediklerinde şaşkınlık yaşarlardı – açıkça ki bu şirketleri hiç duymamışlardı.
a16z için geri dönüşü önemli olan her zaman yalnızca "lider şirketler" olmuştur: Onları erken keşfetmek, finansman turlarına başarılı bir şekilde katılmak ve mümkün olduğunca uzun süre hisse senedi tutmak. Bir a16z LP'sine Databricks'i tanıyıp tanımadıklarını sorsanız, kesinlikle ismini duyacaklardır.
Şimdi, "endüstriyi liderliğe taşıma" aşamasında, bir o kadar önemli bir şey var: Bu liderlik şirketlerinin büyük ölçüde büyümüş olmalarına rağmen, onların büyümelerine hala destek olmak.
Bence bu, Ben'in "özel girişimler ile halka açık şirketler arasındaki boşluğu doldurma" dediği şeyin özüdür – bu aynı zamanda a16z'nin konumunu anlamanın ve 150 milyar dolarlık fonunun 5 ila 10 kat geri dönüş sağlama olasılığını revize etmenin en önemli bakış açısıdır.
Ben, şunları belirtiyor: "Önceden, risk sermayesi şirketlere 1 milyar dolar gelir elde etmelerinde yardımcı olur ve ardından onları yatırım bankalarına devreder, yatırım bankaları şirketin halka arz sürecini devralır.” Ancak bu dönem artık geride kaldı. Bugünün şirketleri sadece özel kalmakla kalmıyor, aynı zamanda daha büyükler – bu da a16z gibi bir risk sermayesi endüstrisinin, büyük şirketlerin gelişim ihtiyaçlarını karşılamak için kendi yeteneklerini geliştirmesi gerektiği anlamına geliyor.
Bu nedenle, a16z yakın zamanda eski VMware CEO'su Raghu Raghuram’ı işe aldı ve ona "üçlü rol" verdi: AI altyapı ekibi lideri Martin Casado'nun ortağı, büyüme yatırım ekibi lideri David George'un ortağı ve aynı zamanda yönetici ortak, Ben'in "şirketin işletmesine yardımcı olacak bir danışman" olarak. Raghu, Jen Kha ile birlikte "büyük şirketlerin büyüme süreçlerinde ihtiyaçlarını karşılamak için" bir dizi yeni girişimi yönetecek.
Özellikle, bu girişimler küresel hükümetlerle işbirliği yapmayı, portföy şirketlerinin yerelde ölçeklenmesine ve pazar genişlemesine yardımcı olmayı, Eli Lilly gibi şirketlerle stratejik işbirlikleri kurmayı (her iki tarafın da ortaklaşa yürüttüğü 500 milyon dolarlık biyoteknoloji ekosistem fonunu başlattılar); küresel ölçekte kısıtlı ortak (LP) ilişkilerinin sayısını ve derinliğini genişletmeyi; a16z'nin büyük şirketlere doğrudan yatırım yaptığı ilgili alanlarda portföy şirketleriyle doğrudan iletişim kurmalarını sağlayan hizmetler sunan genişletilmiş a16z Yönetici Briefing Merkezi'nin hizmet kapsamını genişletmeyi içerir.
Büyük şirketler için bile, her bir şirketin sıfırdan oluşturması gereken bazı kaynaklar hem pratik değil hem de maliyetli olabilir, ancak a16z tarafından merkezi olarak oluşturulup tüm yatırım portföyüne dağıtılması mantıklı bir seçenektir. Bu kaynaklar tesadüfen hükümet seviyesini, trilyon dolarlık şirketleri ve onlarca trilyon dolarlık sermayeyi içerebilir.
Tüm bunlar, şirketin özel durumunu korurken, halka açık şirketlerin sahip olduğu itibar, işbirlikleri veya finansman kaynaklarını feda etmesine gerek olmadığını gösterir.
Bu, şirketlerin özel piyasada daha büyük ölçekte büyüyebileceği anlamına gelir - ki özel piyasa, a16z'nin ana kapsama alanıdır.
Bu aynı zamanda a16z'nin daha fazla sermaye yatırımı yapma fırsatı bulabileceği ve büyük olasılıkla cömert getiriler elde edebileceği anlamına gelir; daha fazla getiri, tekrar daha fazla kaynağa dönüşerek kendi kapasitesini artırmak, endüstri etkisini artırmak için kullanılabilir - bu yetenekler ve etkiler, yatırım portföyündeki şirketlere daha fazla güç kazandırabilir, hatta kademeli olarak tüm gelişmekte olan teknoloji endüstrisine güç katmaya başlayarak, ekonomide daha fazla alanda daha fazla ve daha iyi yeni teknolojinin kullanılmasını teşvik edebilir, sonunda herkesin daha iyi bir geleceğe sahip olmasını sağlayabilir.
Tabii ki, bu süreçte birçok risk de var. "Parayla gelen sorunlar da gelir", liderlik her zaman daha fazla eleştiriye maruz kalır, vb.
Bence, a16z, endüstri rekabetine eşi benzeri görülmemiş bir genişlik ve ölçekte dahil olmaktadır ve bu hem fırsatları hem de riskleri beraberinde getirir.
Örneğin, iş kapsamı ne kadar geniş olursa, potansiyel risk noktaları da o kadar fazla olur. Teorik olarak, bir şirketin özel durumunu koruması ne kadar uzun sürerse, sınırlı ortaklara (LP) likidite sağlama zorluğu o kadar artar; LP'nin yeni fonlara yatırım yapma zorluğu da buna paralel olarak artar ve bu yeni fonlar, a16z'nin gelecekteki potansiyel dev şirketlere yatırım yapmasının temelini oluşturur.
Ancak sonuç olarak, her şeyi belirleyen iki temel grup vardır: Kurucular ve LP'ler - onlar hem şirketin müşterileridir hem de şirketin yatırımcılarıdır.
Yegane İki Temel Grup: LP'ler ve Kurucular
Kurucuların hangi kuruluşun yatırımını kabul edeceklerine, LP'lerin hangi kuruluşa yatırım yapacaklarına karar vermeleri, a16z'ye karşı bu tavırları, benim önceden tartıştığım tüm temel mantığı yoğunlaştırır.
Benim analiz mantığım şöyledir:
En üst düzey kurucular, a16z'nin oluşturduğu bütün sistemlerin, başka yollarla ulaşılamayacak kadar büyük bir şirket geliştirmelerine yardımcı olabileceğine inanıyorlarsa, o zaman öncelikle a16z'nin yatırımını seçeceklerdir (en azından a16z'nin finansman grubuna gireceği şekilde).
LP'ler, a16z'nin en iyi kuruculara sürekli yatırım yapmaya devam edeceğine inanıyorlarsa, likidite sorunuyla karşı karşıya kalsalar bile, a16z'ye öncelikli olarak yatırım yapacaklar ve fon paylarını uzun vadeli tutacaklardır.
Jen Kha ile yaptığım görüşme sırasında paylaştığı bir anekdot açıkça gösterdi ki, risk sermayesi sektöründe, "en üst düzey şirkete yatırım yapmak" (tabii ki doğru alanda seçim yapmak şartıyla) tek başına anahtar bir konudur.
Birkaç yıl önce, kısa süreli bir risk sermayesi ayı piyasası döneminde, piyasa hem likidite endişeleriyle karşı karşıya kaldı hem de Trump yönetiminin bağış fonlarının vergi statüsü konusundaki belirsiz tutumu nedeniyle belirsizlikle doluydu. O dönemde a16z, LP'lere likidite desteği sağlama önerisinde bulundu. O döneme dair haberlere geri dönüp bakıldığında — özellikle üst düzey bağış fonlarının risk sermayesi portföylerini satışa çıkardığına dair söylentiler de dahil olmak üzere — a16z'nin bu hamlesinin adeta çöle su vermek gibi olduğu açıkça görülebilir.
Daha spesifik olarak, a16z'nin 1. Fonu Stripe'ın tohum turundaki hisselerini, 3. Fonu ise Databricks'in A Serisi finansmanında büyük miktarda hisse edinmişti. a16z, LP'lere şöyle dedi: "Biliyoruz, herkes likidite kriziyle karşı karşıya. Eğer isterseniz, elimizde bulunan bu şirketlerin hisselerini geri alabiliriz, böylece size bir miktar likidite yaratmış oluruz."
"Durum şu şekildeydi, Packy," Jen anımsıyor, "30 LP'nin tamamı 'kesinlikle düşünmeyiz' diye yanıt verdi. 'Nazik teklifiniz için teşekkür ederiz, ancak bu şirketlerin hisselerinden nakit para çekmek istemiyoruz, bizim çekmek istediğimiz başka şirketlerin hisseleri var.' dediler."
a16z'nin LP'si olarak, VenCap'in baş yatırım yetkilisi David Clark şunları açıklıyor: "Risk sermayesinin özü kısa vadeli likiditede değil, yıllar süren bileşik büyümededir. Fon yöneticisinin en kaliteli şirket hisselerini erken satmasını istemeyiz."
Wasatch Üniversitesi'nden Anne Martin, bu 30 erken dönem LP'den biri, yatırım deneyimi bileşik büyümenin gücünü doğruluyor. 2009'dan beri a16z'nin 1. Fonunu desteklemeye başlayan Martin, o zamanlar Yale bağış fonunda çalışıyordu; şimdi Wasatch Üniversitesi baş yatırım yetkilisi olarak görev yapıyor ve a16z'nin 29 fonundan birine katıldı. a16z'nin yeni tamamlanan fonuyla bu sayı 30'u aşacak.
"Yatırım yaptığım portföy içinde, a16z sadece büyük bir pozisyona sahip olmakla kalmıyor, aynı zamanda en uzun süre elde tutulan varlık," geçen ay Anne ile yaptığım görüşmede dediği gibi, "Göreve başladığımda yatırım komitesinin ilk toplantısında, komite üyelerine iki yeni fon yöneticisi önerdim, a16z başarılı olanlardan biriydi."
İlk etapta, Anne'in yatırım yaptığı 3 milyar dolarlık bir fondu — Jen dedi ki: "Doğrudan Ben ile sınırlı ortaklık anlaşması (LPA) koşullarını müzakere etmişti." a16z'nin "pazar fırsatının artık daha büyük fonları destekleyebilecek seviyede olduğunu" düşündüğü konusunda Anne'nin hemfikir olduğunu belirtti.
「a16z'nin özel yanı… 16 milyar dolarlık bir yapay zeka altyapı fonunu örnek olarak alalım, basit bir matris hesabı yapabilirsiniz: ‘Varsayalım ki, şirket çıkışında %8 hisseye sahiptiler… Fonun geri dönmesi için ne kadarlık bir çıkış değerine ihtiyaçları var?’ %8 hisseye sahip olunduğunda, şirketin çıkış değerinin 200 milyar doları bulması gerekir. Bu tür bir durum genellikle nadir olsa da, a16z'nin birçok kez isabetli yatırım yaptığı görünüyor. Daha da dikkat çekici olan, %8 hisse miktarının onlar için mantıklı olup olmadığı meselesidir. Çünkü genellikle, hisse oranları çok daha yüksektir.」
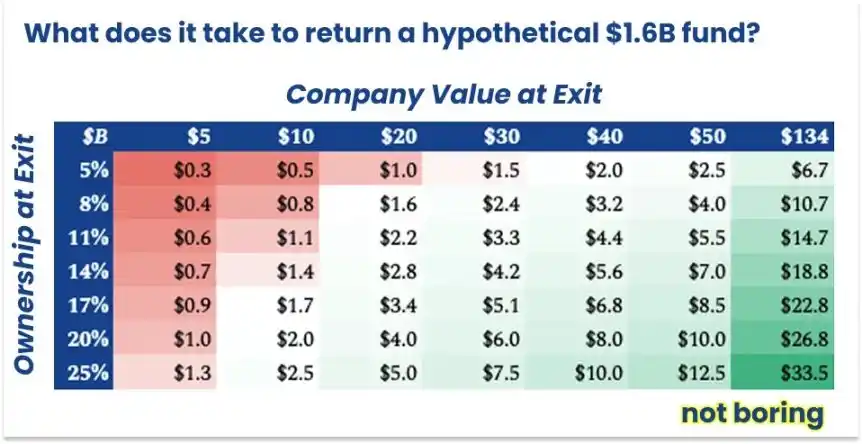
Sadece açıklama amaçlı… Ancak gerçekten mümkün
「Bence, onlar için anahtar nokta, hisse oranı ve bu şirketlere büyük başarılar kazandırma yetenekleridir,」 Anne bana şöyle dedi, 「İşte bu iki nokta, LP'lerin büyük ölçekli fonlara olan güvenini sağlar.」
Aynı zamanda bu ‘şirketlere büyük başarılar kazandırma’ yeteneği, en çekici kurucuların bile, diğer rakiplerinden daha iyi yatırım koşulları sunmaya razı olmalarını sağlar. Yalnızca 2025 yılında, birkaç işlemde, a16z, aynı turda diğer üst düzey kuruluşlardan daha düşük bir değerleme ile yatırımı tamamladı. Özel şirket isimlerini verememekle birlikte, geçen yıl yalnızca dört teknoloji alanında önde gelen şirketin bu modeli kullandığını öğrendim.
Aslında, kurucular, a16z'nin sağlayabileceği kaynakları büyük ölçüde kabul ediyorlar, bu nedenle zaman zaman pazar seviyesinin altında bir değerleme almayı kabul ediyorlar. Bu, a16z'nin başlangıçtaki durumuyla tamamen farklıdır—o zamanlar, a16z'nin sık sık yüksek fiyatlarla yatırım yapması rakiplerini rahatsız etti ve hatta onlara 'A-Ho' takma adı takıldı. Bugünün değişimi, a16z ile çalışmanın somut ve gerçek bir değer getirebileceğini kanıtlamaya yeterlidir ve şirketler, ‘daha yüksek seyreltme oranı’ karşılığında bunu kabul etmeye isteklidir.
Bu, daha önce bahsettiğim iki anahtar gruptan bahsetsem de, aslında temelde sadece bir tane vardır: En üst düzey kurucular a16z ile çalışmaya razı olduğunda, en kaliteli LP'lerin doğal olarak peşi sıra gelecektir.
a16z, yatırdığı şirketlerin gelişme başarısını artırabilir mi?
İşte asıl mesele bu değil mi? Bu bir varsayım formülüyle ifade edilebilir:
a16z'nin katkıda bulunduğu pazar değeri yüzdesi × Etkilenen toplam pazar değeri
Bu formülün zorluğu şurada yatmaktadır: Sol taraftaki "Katkı Yüzdesini" büyük ölçüde artırmak istiyorsanız, sağ taraftaki "Etkilenen Toplam Piyasa Değeri" en düşükken (yani şirketin erken dönem aşamasında) yardım etmeniz gerekmektedir.
Ancak gerçekten küçük bir şirketin endüstri devine dönüşmesine yardım ettiğinizde, elde ettiğiniz sadakat paha biçilemezdir - kurucular sizi diğer yatırım düşünen kuruculara önerirken veya medya raporlarında sizden bahsederken istekli olacaklardır.
Daha önce, Erik Torenberg'den, a16z tarafından yatırım yapılan bazı kurucularla iletişim kurmasına yardımcı olmasını istedim. Birkaç saat içinde, bana Databricks'in Ali Ghodsi ve Flock Safety'nin Garrett Langley de dahil olmak üzere toplam 200 milyar dolarlık piyasa değerine sahip şirketlerin kurucularını yönlendirdi.
Özellikle bu iki kurucuyu belirttim çünkü biz iletişime geçtikten sonraki 48 saat içinde, iki büyük olay gerçekleşti: Birincisi, Databricks'in 40 milyar dolarlık bir fon sağladığını ve değerlemesinin 134 milyar doları bulduğunu duyurdu; ikincisi, Flock Safety, Brown Üniversitesi ve Massachusetts Teknoloji Enstitüsü (MIT) ile bağlantılı cinayet zanlılarını yakalamaya yardım etti. Bu iki olay, a16z'nin yatırım yaptığı şirketlerin etkisini açık bir şekilde göstermektedir.
Bilgi Kaynağı: Boston.com ve The Wall Street Journal
Ancak gerçekten merak ettiğim şey şu: a16z, bu şirketlere destek sağlamak için kendi etkisini nasıl kullandı? Bu destek gerçekten şirketin gelişim yolunu değiştirdi mi? a16z'nin yüz milyonlarca hatta milyarlarca dolar harcadığı ve şirketler için önemli değişiklikler yarattığı iddia edilen kaynak sistemleri, gerçekten şirkete önemli bir fayda sağladı mı?
Bu şirketlere yönelik destek sağlamak için a16z'nin kullandığı üçüncü aşama bahislerine inanmak istiyorsanız - teknoloji girişimlerinin pazarını genişleterek, yatırım yapılan şirketlerin değerini artırarak, 150 milyar dolarlık yeni fona cömert bir getiri sağlayarak - belki önce yukarıdaki soruların cevabının evet olduğuna inanmanız gerekebilir.
Bu cevap kesinlikle evettir.
Sadece Databricks'in Ali'si şunları söylediğinde: "A16z olmasaydı, bugünkü Databricks olmazdı." Bu tek bir şirket bile, yatırıma uygun risk sermayesi pazarına 134 milyar dolarlık (ve hala artan) bir değer ekledi ve a16z'ye yaklaşık 20 milyar dolar net getiri sağladı. Belki bu iddia biraz abartılı görünse de a16z'nin Databricks'e desteği - erken dönem satış yardımından, Microsoft ile işbirliği yapmaya, belirli bir bölümün oluşturulmasına kadar - değeri a16z'nin platform oluşturmadaki tüm çabalarını kapsamaktadır.
Aslında bir varsayım yapabiliriz: Eğer a16z şu anda Databricks'in yaklaşık %15'lik bir hissesine sahipse, kaba bir hesaplamayla, a16z'nin Databricks'e katkısının değeri %25 gibi bir orana ulaştığı sürece, kuruluşundan bu yana alınan tipik risk sermayesi yönetim ücretini karşılayabilir.
Görüştüğüm tüm kurucular, a16z'nin süregelen bir çalışma modeline işaret etti; hangi ortakla görüşürlerse görüşsün, bu model net bir şekilde sürekli yenilikçi yetenek ajansı CAA'nın izlerini taşır: İhtiyacınız olmadığında müdahale etmezler, size işletmenizi bağımsız bir şekilde yürütme özgürlüğü tanırlar; ancak bir ihtiyaç ortaya çıktığında "tüm ekip" yardım sağlamak için harekete geçerler.
Bu aynı zamanda a16z'nin yatırım anlaşmalarını kazanma şekli de: Her fonun ortakları (GP'leri) yatırım hedeflerini belirlerken, gerektiğinde şirketin tüm kaynaklarını - Marc ve Ben dahil - harekete geçirerek anlaşmayı mümkün kılmak için ellerinden geleni yaparlar.
"Şirketin ideal durumu 'yetkilendirme, inanç paylaşımı, işbirlikçi savaş' şeklindedir," David Haber bana şöyle anlattı, "Marc genellikle şunu der: 'Eğer bu bir sonraki Coinbase ise bana söyle, dünyanın herhangi bir yerine seyahat etmeye hazırım. Bu girişimciyi hemen akşam yemeğine davet edebilirim. Hemen harekete geç, her türlü maliyeyi göze alarak.'"
İşlem tamamlandıktan sonra, GP'lerin ve kurucuların işbirliği modeli bu şekilde devam eder.
"Durum ne olursa olsun, destekleri tamdır. a16z bana ve kurucu ekibime hatta fazla destek sağlar, görüş ayrılıklarımız olsa bile aşırı derecede müdahale etmezler," Ali şöyle diyor, "Ancak yardıma ihtiyacınız olduğunda, hepsi işinize dahil olur ve sorunun çözümünü garanti altına alır."
Elbette, a16z'nin Databricks'e desteği bu kadar kuvvetlidir ve ben erken aşamada olan diğer a16z yatırımlı şirketlerden tamamen aynı ifadeleri duydum.
a16z'nin kripto para birimi alanındaki yatırımı olan anlık iletişim protokolü şirketi XMTP'nin CEO'su ve kurucu ortağı Shane Mac, bana bir mesaj aracılığıyla şunu söyledi:、
"a16z birçok şey yaptı, çoğu risk sermayesi gibi. Ancak benim için daha önemli olanı 'ne yapmadıkları'dır:
Asla bana dikte etmezler; kısa vadeli spekülasyon yapmazlar; zamanımı boşa harcamama izin vermezler. Tanıttıkları her kaynak, şirketimizin büyüme yolunu değiştirdi. Bana kendime daha çok inanmamı sağladılar, böyle büyük bir iş kurabileceğime inanmamı sağladılar ve birlikte dünyayı değiştirebileceğimize ikna ettiler."
Benim için, bu onların en iyi yaptığı şey: Bana inanmak ve beni öz farkındalık sınırlarımı aşmaya itmek.」
「Anonim Şirket」 (Ben bu şirketi 2024'ün sonlarında a16z yatırımında raporladım) kurucuları Dancho Lilienthal ve Jose Chayet, aynı deneyime sahip olmaktan da benzer bir deneyime sahip—ancak farklı bir GP'ye (Anish Acharya) bağlı olarak, farklı ekiplerin (AI Uygulamaları) bir parçası olan.
Birkaç hafta önce, onlar Anish ile bir Zoom görüşmesi yaptılar. O zamanlar şirketlerinin büyümesi "bileşik olarak istikrarlı bir şekilde artmakta" ve "diğer AI şirketleri gibi patlama yaşamamakta" kaygı içindeydiler.
「Yatırımcıların 'bu şirket çok yavaş büyüyor, artık onlarla zaman harcamak istemiyorum' diye düşüneceğinden endişeliydik,」 diye hatırlıyor Dancho, 「ve Anish, ekranın karşısında bize şöyle bakarak dedi: 'Arkadaşlar, ben ölünceye veya kovuluncaya kadar sizin yanınızda olacağım. Ne olursa olsun, ben buradayım.'」
Onlar bu "müdahale etmeme, ancak gerektiğinde orada olma" modelini şöyle tanımlıyorlar:
「Bu, ideal bir şekilde mükemmel ebeveynlerin görünümüne benziyor—her ihtiyaç duyduğunda ortaya çıkma, senin için sorumlu olma, her şeyin yolunda olduğundan emin olma; ihtiyaç duymadığında, rahatsız etmemek, karmaşaya yol açmamak.」
Bu model hem mükemmel hem de açıkça tasarlanmış bir amaç taşımaktadır.
Odyssey (bir "okul seçme platformuna" odaklanan, aynı zamanda a16z ve Not Boring Capital'dan yatırım alan bir şirket) kurucusu Joe Connor, a16z'den günlük operasyonel tavsiye istemeyeceğini belirtiyor, ancak 「dünyanın herhangi bir yerindeki herhangi birine ulaşmam gerektiğinde, Katherine'a bir mesaj gönderip hemen bağlantı kurabilirim.」
A16z, dünya çapında herhangi bir alandaki uzmanlarla şirketleri buluşturabilmekle birlikte, açıkça şirket operasyonlarına müdahale etmeyeceğini belirtiyor. 2014 yılında Harvard Business School'un (HBS) bir vaka çalışmasında, Marc şöyle demişti: "Biz bir girişimin 'yardımcı tekerleği' değiliz. Bir şirketin kendisi tarafından yapılabilen işleri biz yapmayacağız."
A16z'nin amacı, şirketlere "itegüven" ve "etki" kazandırmaktır.
Uzun bir süredir, a16z çeşitli hizmetler sunmaktadır. Bu konunun derinlemesine araştırmasını yapan Alex Danco, bana şunları söyledi: "Şu anda sunduğumuz en önemli hizmet nedir? İşe alım desteği ve satış pazarlama desteği. Neden bu ikisi? Çünkü bu iki alan 'itegüven rezervi'ne en çok ihtiyaç duyanlardır ve a16z'nin temel rolü 'itegüven bankası'dır."
Veya belirtildiği gibi, Marc'ın da dediği gibi: "Melek yatırımcıdan beklediğiniz şey, etkidir."
Joe bana iki örnek verdi.
Odyssey henüz erken aşamadayken, Stripe ile ilgili geleneksel kanallar aracılığıyla çözülemeyen bir sorunla karşılaştı. "a16z, beni Patrick Collison ile iletişime geçirerek sorunu hemen çözdü," dedi, "Her yardım isteğim reddedilmedi. Stripe'ın değeri yaklaşık 950 milyar dolar, o dönemde bizim değerim neredeyse sıfıra yakındı, ancak hepimiz a16z ekosistemi içindeydik, herkes birbirine destek oluyordu."
a16z ekosistemi dışında bile, bu isim çok ağırdı. Odyssey'nin müşterileri eyalet hükümetleri idi, bu devlet çalışanları belki üç melek yatırımcısının adını bile sayamaz, melek yatırımı umurunda bile değil. Ancak Joe şunları söyledi: "Onlar a16z'yi, Marc'ı ve Ben'i tanıyorlar. Henüz bir geçmiş performansı olmayan, eyaletlerin bizi seçmesine olanak tanıyan geçmiş deneyimlerle değerlendirilmediğimiz dönemde, a16z'nin desteği eyaletlere güven verdi - bizi vaatlerimizi yerine getirebileceğine, üstün olduğumuza inandırdı, çünkü Stripe ve Instacart'a yatırım yapan kurum bizi onayladı."
2024 yılı Ekim ayında, Odyssey Teksas'ın 10 milyar dolarlık Eğitim Tasarruf Hesabı (ESA) programı işletme sözleşmesini kazandı - bu Amerika'daki en büyük programlardan biriydi. Bugün, Odyssey kendi yeteneği ile itibar kazandı.
Bu, "itibar kazandırma"nın somut bir örneğidir ve itibarın ölçeklenebilir olduğunu kanıtlar. Silikon Vadisi dinamiklerine yakından bakmayan çoğu pazar katılımcısı için, itibarın inşası "ölçek destekli" olmalıdır. a16z'nin kendi kendini pazarlama başarısı ne kadar büyük olursa, yatırım yapılan şirketin potansiyel müşterileri, ortakları ve çalışanları nezdindeki itibarı o kadar güçlü olur.
"Eğer şirketimiz harika şeyler yaptıysa, ama kimse bilmiyorsa," Ben "Endüstriyi Neden Liderliğe Taşımanın Zamanı Geldi" makalesinde sordu, "Gerçekten başardık mı?" Açıkça, a16z'nin pazarlaması kurucuları hedef alıyor - onların ne tür yardım sağlayabileceğini bilmeleri gerekiyor. Ancak aynı zamanda, a16z'nin pazarlaması kurucuların gelecekte potansiyel olarak işbirliği yapacakları herkesi de içerir.
Pazarlama
İşte bu yüzden, endüstride lider bir yeni medya ekibi oluşturmak için harcama yapmak oldukça mantıklıdır.
Bazıları ucuz ve orijinal olmayan dikkat çekmeyi tercih ederken, yeni medya ekibinin amacı dikkat çekmenin gerçek değerini ortaya koymaktır. Bu ekip, kapsamlı bir iç medya ağı işletmektedir: yüksek kaliteli kendi medya kanallarını oluşturur ve işletir (X platformunu kapsar, YouTube, Instagram ve Substack), ürün lansman etkinlikleri ve zaman çizelgesi devralma etkinliklerini planlar (not: belirli bir süre içinde platform içerik iletişimini yoğunlaştırma), ve yatırım yapılan şirketin kritik aşamalarında doğrudan personel görevlendirir.
「Son zamanlarda bazı itibar sorunlarıyla karşı karşıyayız.」 Flock Safety'den Garrett Langley birkaç hafta önce bana dediğinde, şirketi henüz MIT ve Brown Üniversitesi cinayetlerinin çözümüne yardım etmemişti ve hızla itibarını düzeltmemişti. "Yatırımcılar listesindeki çoğu kuruluş sadece fikir sunarken, a16z ise eyleme geçti. Erik ve ekibi doğrudan müdahale etti, tereddüt etmeden. Şimdi Slack çalışma grubumuza katıldılar, konumlandırma ve marka belgesi yazımımıza katkıda bulundular. Bu hafta yine Ben'le bir podcast kaydı yaptık. a16z gibi güvenilirlik ve ün sahibi bir markanın, işimiz için ses getirmesi, pazar farkındalığı ve çalışan güveni açısından çok önemli.」
Şirketin başarılı bir şekilde geliştiği dönemlerde, dinamik bir başlangıç aşamasında olduğu gibi, destek sağlamaya devam ediyorlar. Efsanevi bilgisayar bilimcisi ve World Labs kurucusu Fei-Fei Li şunları söylüyor: "Marble ürünümüzü piyasaya sürmeden dört hafta önce, onların yeni medya ekibi hiç görmediğim bir yaratıcılık önerdi - 3D LED sanal sahnede video çekimi yaparak, aynı anda kendi ürünümüzle sahne ortamını gerçek zamanlı olarak oluşturuyoruz. Film kalitesinde video prodüksiyonundan, kamera arkası belgesel çekimine, lansman etkinliği planlamasına ve görsel efekt (VFX) sektörü liderleriyle iletişime geçmeye kadar, bize derinlemesine işbirliği yaptılar. Çıkışımız geniş ilgi gördü. O zamanlar kendi pazarlama yeteneğimizi geliştirmemiştik, onlar ise pazarlama sistemimizin temellerini atmamıza yardımcı oldular. Bu yaratıcılık fikrinden işletme oluşturmaya kadar uzanan kapsamlı destek, başka hiçbir yerde bulunamaz."
Kendi kişisel tercihlerim olabilir, çünkü bu insanlar benim arkadaşım ve uzun vadeli iş ortaklarım, ancak gerçekten endüstrinin en üst düzey uygulayıcıları olduklarını kabul etmeliyim.
Uzun süredir Erik, yeni medya kuruluşu kurma konusunda kararlıydı, bu da onu başlangıçta "Mucize Zamanı"nı yapımına davet ettiğim nedenlerden biriydi. Ayrıca risk sermayesi şirketlerinin yapısal avantaja sahip olabileceğine daima inanmıştı.
Bir keresinde Erik'le ekibini nasıl kurduğunu konuştuk ve nasıl olur da Alex Freaking Danco gibi bir yeteneği bulmayı başardığını hiç anlayamamıştım.
Eğer "Yazmak, etkiyi iletmek için bir tekniktir" diyorsak - buna kesinlikle inanıyorsam, Alex Danco ve yeni katılan Elena Burger gibi insanların sizin için yazması, işbirliği yapması, kesinlikle satın alınamayacak bir süper güçtür. Şu anda her şirket "Baş Hikaye Görevlisi" işe almak için yarışıyor, ancak a16z sürekli olarak bu tür yetenekleri bünyesine katıyor ve onların yeteneklerini yatırım yaptığı tüm ekosisteme yansıtıyor.
Ayrıca, Erik ve David Booth'u ilk kez 2019'da On Deck projesine katıldığımda tanıdım. Teknoloji çevresinde, David gibi kimse "topluluk oluşturma"nın değerini o kadar derinlemesine anlayamaz. Bugün, daha fazla kaynağa ve küresel derecede en üst düzey yeteneklere erişim sağlayarak, deneyimini uygulamaya koyabilen — a16z'yi daha verimli bir "öncelikli bağlantı" makinesine dönüştürmeye adadı (Not: Kaynakların eğilimli olduğu ve yüksek kaliteli kaynakları çekmek için olumlu döngüsel bir mekanizma olan). ve risk sermayesi işini ağ etkisine sahip kılar.
Şu anda kullandığım üslubun biraz fazla coşkulu olabileceğinin farkındayım, ve a16z geçmişte "Future" gibi projeler aracılığıyla sektör anlatısını şekillendirmeye çalıştı, ancak bu projelerin hiçbiri başarılı olamadı. Ancak açık olması gereken iki nokta var: 1) Yukarıdaki ekonomik mantıktan yola çıkarak, a16z'nin zaten "Future" gibi 100 kez denemesi yapması gerekiyordu; 2) Bu platform ekibi benim en tanıdık olduğum ekiptir — sonuçta ben de ilgili bir işle uğraşıyorum ve bu tür yetenekleri keşfetmeyi hiç düşünmemiştim. Diğer ekipler de aynı seviyeye ulaşabilirse, a16z gerçekten birçok salınımlı avantajlara sahip bir makine inşa ediyor demektir ve bu tür bir avantaj tek başına bir şirketin kurmakta zorlanacağı bir şeydir.
Şirketin kendisi ve yatırım yaptığı şirketlerin hikayelerini anlatmak için harcanan her kuruş, değeri çok yönlü olarak yansıtır ve neredeyse her yönde maliyet dağılımını ihmal edilebilir hale getirir. Ayrıca, a16z ne kadar para harcarsa harcasın, bu harcamaların onlara Databricks, Coinbase, Applied Intuition, Deel, Cursor gibi yüksek kaliteli şirketleri veya diğer a16z'nin yatırım yaptığı şirketleri daha fazla yakalamasına yardımcı olabileceği sürece, tüm harcamalar değerlidir.
Bu, a16z'nin tüm işlerinde takip ettiği ekonomik mantıktır. Bu mantık, şirketin başlangıç şirketlerine yatırım yapma mantığıyla bire bir aynıdır — "sadece yatırım yaptığınız miktarı kaybedersiniz, ancak potansiyel getiri neredeyse sınırsızdır" — ve şimdi bu mantık şirketin her kararına uygulanmaktadır.
a16z için, birçok yatırılan şirketin ihtiyaç duyduğu (ancak bu şirketlerin çekirdek işi olmayan) birinci sınıf bir sistem oluşturmak, tek bir şirketin bağımsız olarak oluşturmasından daha mantıklıdır — en azından şirket yeterince büyük hale gelene kadar.
İnsan Kaynakları
Gerçek geri bildirimlere dayanarak, görüştüğüm her kurucu tarafından belirtildiği gibi, a16z'nin destek sağladığı iki alan son derece kritik: İnsan Kaynakları ve Satış.
Kuruluşundan bu yana, İnsan Kaynakları a16z'nin temel hizmetlerinin bir parçası olmuştur. O zamanlar Marc ve Ben, Opsware'den Shannon Callahan'ı çekerek işe alımlara başladılar; daha sonra, Shannon, Ben'i Jeff Stump'ı İK Sorumlusu olarak işe almaya ikna etti ve bu iki kişi, erken dönemde risk sermayesi alanında "paha biçilmez" olarak nitelendirilebilecek bir insan kaynağı ekibi oluşturdular.
「Ölçek veya kalite açısından, tamamen farklı bir seviyede.」 Ali, a16z'nin diğer risk sermayedarlarından farklı olarak çalışan ekibini karşılaştırırken şunları söyledi: 「Diğer kurumlar sadece 'yardım etmek için yanlarında olabilir' – mesela bazı insanları işe almanıza yardımcı olabilirler; ancak a16z'nin bir profesyonel işe alım departmanı var, onların temel sorumluluğu işe alım hedeflerini tamamlamak, performans ölçütleri adayları başarıyla çekmeye odaklanıyor ve sizin için en iyi yetenek havuzunu taramak.」
Farklı gelişim aşamalarındaki kurucular, bu yetenek ekibinin şirketin başlangıcından olgunluk aşamasına kadar destek sağlayabildiğini belirtti.
Cursor'un Kurucu Ortağı ve Başkanı Oskar Shulz bir e-postada şunları yazdı: 「a16z'nin boyutu, çeşitli işlevsel alanlarda yardım sağlamasına olanak tanır」, en önemlileri arasında 「mühendislik/ar-ge pozisyonlarına işe alım, yüksek yönetim işe alımı」 yer alır. Diğer daha küçük ölçekli kurumların bize kapsamlı bir yetenek havuzu manzarası sunacak kaynağı bile yok.」
Buradaki "kaynaklar" aynı zamanda Genel Ortağın (GP) kaynaklarını da içerir. Son zamanlarda a16z’nin Yapay Zeka Altyapısı Takımı GP'si Martin Casado ile Cursor'un CEO'su Michael Truell arasındaki bir konuşmada, ikili Martin'in Cursor için yetenek kazandırmak için gece ve hafta sonlarını nasıl kullandığından bahsetti. 「Yönetim Kurulu üyelerinizi iletişime daha fazla katılması için zorlayın, pes etene kadar.」 Truell şaka yollu 「Zamanlarını tam anlamıyla kullanın.」 dedi.
150 milyar dolarlık bir değere sahip olan Applied Intuition'un Kurucu Ortağı ve CEO'su Qasar Younis şunları söyledi: 「Çok sayıda erken dönem çalışanımız, şirket başkanı dahil, a16z'nin önerileri üzerine geldi. Mali departmanın ikinci adamı da a16z'den geldi. Hatta birçok a16z çalışanı Applied Intuition'a katıldı, mesela Matthew Colford – o, a16z hükümet ilişkileri departmanının erken dönem çalışanıydı.」
Deel'in Kurucu Ortağı ve CEO'su Alex Bouaziz şunları belirtti, şirketin büyüdükçe, a16z'de yatırım yapılan portföyün ağırlıklandıkça, destek alabilecekleri kaynakların da arttığını:
「a16z ile işbirliğine başladığımızdan beri, Shannon Barbour (Üst Düzey İşe Alım Ortağı) bizim işe alım ekibimizin bir parçası gibi oldu. Yüksek yönetim işe alımı konusunda onunla ve Jeff Stump ile yakın işbirliği yaptık – mesela CFO işe alırken, Ben tüm adayları bizzat görüşmeye aldı, bu çok şaşırtıcıydı. İşe aldığımız CFO (Joe Kauffman) olağanüstü yeteneklere sahip ve beklentileri yüksek, Ben ve Anish onu ikna etmemde bana yardımcı oldu. Anish ona mesaj attı, Ben de ona mesaj attı.」
Bugün Deel'in Yıllık Düzenli Geliri (ARR) 1 milyar doları aşmış durumda ve yönetim kurulu, halka arz için hazırlık yapıyor.「a16z, bizi üç bağımsız yönetim kurulu üyesi arasından ikisini bulmamıza yardımcı oldu — Francis deSouza (Google Cloud COO, Disney Yönetim Kurulu Üyesi) ve Todd Ford (önceki Coupa CFO, HashiCorp Yönetim Kurulu Üyesi). Yetenek keşfi, derinlemesine uygunluk incelemesi, referans kontrolü ve öneri konularında sorumlular, büyük ölçüde zaman harcayarak gerçek stratejik ortaklarımız haline geldiler.」
Satış Desteği
Erken veya geç aşamada, a16z'nin satış konusundaki desteği aynı derecede önemlidir, hem doğrudan destek hem de dolaylı yetkilendirme içerir.
Astro Mechanica, a16z'nin "American Dynamism" alanı ve Not Boring Capital'in yatırım yaptığı bir şirket (Bu şirketten Nisan 2024'te bahsetmiştim), kurucu ve CEO'su Ian Brooke, doğrudan ve dolaylı desteğin savunma sektöründeki müşteri genişlemesi için kritik olduğunu belirtiyor.
「Hükümet ortaklarına tanıtım yaparken, a16z gibi hiçbir fonun, özellikle Savunma Bakanlığı (DoD) içinde, itibar ve marka tanınırlığı açısından sahip olamayacağına inanıyoruz.」 Dolaylı destek değerlendirmesini bu şekilde yapıyor. Doğrudan destek açısından ise, 「a16z, kendi etkisini hükümet kurumları içinde güçlendirmeyi ve bize ABD Hava Kuvvetleri Hızlı Yetenek Ofisi gibi kurumlarla iletişim kurmamızda yardımcı olmayı sağlayacaktır.」
「Hükümetle çalışmanın anahtarı, doğru insanlar ve departmanlarla ilişki kurmaktır.」 dedikten sonra, 「ve a16z bu tür ilişkileri kasıtlı olarak geliştirecek ve bizimle paylaşacak şekilde çalışacaktır. Savunma Yenilik Birimi (DIU)'ndan bir yönetici bana açıkça şunu söyledi:『a16z'nin tavsiyesini büyük önemsiyoruz, onlardan "Hangi şirketlerle iletişime geçmeliyiz?" diye sormaya aktif olarak teşebbüs ediyoruz.』」
Qasar'ın şirketi başlangıçta otomotiv üreticilerine ürün satıyordu ve şimdi savunma ve diğer "Amerikan Dinamizmi" ile ilgili endüstrilere genişlemeye başladı. Şirketin savunma sektörüne başarılı bir şekilde girmesine yardımcı olan a16z'yi, 「İlk savunma müşterimiz, onlarla olan yürütici iş merkezi (EBC) etkinliklerinden tahsil edildi.」 olarak görüyor. Hangi endüstride olursa olsun, Applied Intuition, doğru referanslar alabiliyor. 「İletişim kurmak istediğim kişi kim olursa olsun, Marc bana ulaşmamda yardımcı olabiliyor.」 dedi Qasar, 「Savunma, otomotiv, inşaat veya madencilik sektörü olsun, bağlantılar oluşturabiliyor.」
Tabii ki, a16z yazılım satışı konusunda da destek sağlayabiliyor—bu da şirketin temel güçlü yönü, ağ etkisi ve ölçek ekonomisinin burada en iyi şekilde ortaya konulduğu yerdir.
Cursor'un Baş İşletme Sorumlusu Jordan Topoleski, a16z'nin Cursor'a Seri A yatırımı yaptığını ve satış desteğinin şöyle somutlaştığını belirtiyor: "İşbirliğimizin ilk yılında, platform ekibi bize yaklaşık 200 önemli hedef müşterinin baş teknoloji sorumlusu (CTO) ile tanışmamızı sağladı. Her gün bizimle toplantılar düzenler, gece geç saatlerde ofisimize gelerek çalışmamıza yardımcı olur ve özel olarak ekibi stratejik toplantılar için düzenlerdi. Finansal hizmetler alanında işimizi genişletirken, kendi ofislerinde bir hafta içinde bize yöneticilerle 34 toplantı ayarladılar. Onlar sanki satış ve pazarlama (GTM) ekibimizin bir uzantısı gibiydiler."
Databricks örneğini ele alacak olursak, şirketin erken dönemdeki satışlarının %50'si EBC'nin desteğine borçluydu; ve Microsoft ile dönüşümsel işbirliği, özellikle Ben'in yönlendirmesi olmadan gerçekleşemezdi.
Deel'den Alex, şirketin kuruluş aşamasında kurumsal pazara girmenin zor olduğunu ancak şimdi a16z'nin kurumsal pazar platformu ve GTM ekibi aracılığıyla büyük müşteriler edindiğini ve işbirliklerini sağladığını belirtti. Bugün, kurumsal müşterilerin katkı sağladığı gelir toplam gelirin %10-15'ini oluşturuyor.
Alex ve Flock Safety'den Garrett, şirketin erken aşamalarında a16z'nin gerçekten "müdahale etmeme, ihtiyaç olduğunda destek olma" yaklaşımını benimsediğini ancak şirketin büyüdükçe a16z'nin platform ekibinin şirketin ilgili bölümlerine gömüldüğünü belirttiler. Bu yöntem, hem kuruculara özerk işletme alanı bırakmayı hem de iş büyümesine somut destek sağlamayı sağlıyor.
"Benim için, yatırımcılara hangi yardıma ihtiyacım olduğunu belirtmek çoğu zaman zordur," diyor Alex, "Ancak özel platform personelinin takımımıza dahil edilmesi—örneğin işe alım ve GTM ekibinin kendi iç ekiplerimizle hedefleri hizalamasında, benim belirli ihtiyaçları öne sürmemden çok daha etkili olur."
Garrett, a16z'nin destek sisteminin bir "VC Barbell" modeli olduğunu açıklıyor:
"Bazı risk sermayesi kuruluşları, seçtiğiniz kişi belirli bir GP'dir (Genel Ortağın), kuruluş kendisi ikincil planda kalır. Ancak bence a16z'nin durumu tam tersidir—seçtiğiniz kuruluştur, tek bir GP değil. Teknik olarak, DU (belirli bir GP) bizim yönetim kurulu üyemiz olabilir, ancak Ben'le, David George (büyüme yatırımlarından sorumlu), Alex İmmerman (yine büyüme ekibine bağlı), Erik Torenberg (iletişim/marka sorumlusu), Stump (üst düzey yönetici işe alımlarından sorumlu) gibi kişilerle iletişime geçerim—devam edebilirim ancak anladığınızı umuyorum."
Bunun yanı sıra, bu sadece benim kişisel deneyimim değil, yönetim ekibimizdeki her üye, a16z'de ilgili fonksiyonunun özel bir iletişim noktasına sahiptir. Bu destek düzeyi son derece önemlidir.」
Büyük yatırım alan şirketlerin işletme detaylarına derinlemesine katılım, a16z'nin şirketin büyümesine her düzeyde somut ve ölçülebilir şekilde destek olabilmesi anlamına gelir.
Ancak daha da önemlisi, bu durum aynı zamanda a16z'nin bu şirketleri yeterince iyi tanıdığı anlamına gelir, böylece kritik anlarda hem "inanç desteği" hem de "mali destek" sağlayabilir.
İnanç Desteği
Qasar Younis'in a16z ile işbirliği deneyimi çok olumlu oldu. Marc, bir yönetim kurulu üyesi olarak doğrudan şirket işlerine katılıyor - bu durum sık rastlanan bir durum değil; ve herhangi bir destek gerektiğinde, Marc ve tüm a16z ekibi yardım etmeye hazır, açık bir ağ kaynağı sunuyor.
「Ancak,」 şans dileklerini dizerken, 「gerçek bir krizle henüz karşılaşmadık. Yatırımcının kriz anında tepkisi, gerçek değerini ölçmenin gerçek kriteri olduğunu düşünüyorum.」
Bu bakış açısından bakıldığında, Flock Safety'nin Garrett'i ve Deel'in Alex'i a16z'ye karşı çok ikna edici bir değerlendirme yaptı. Önceki bölümde, medya takımının Flock Safety'nin bir itibar kriziyle karşı karşıya kaldığında nasıl destek sağladığı belirtilmişti; ve Alex de Deel'in geçen yıl benzer bir itibar kriziyle karşılaştığını açıkça belirtti.
Kaynak: Axios
「Bir kurum olarak,」 Alex bana şunları söyledi, 「her olumsuz medya raporu yayınlandığında bizimle kararlı bir şekilde yan yana duruyorlar.」
Bu hatıra hala tazeydi. O zamanlar, Rippling Deel'e casusluk yaptığı iddiasını ortaya atmıştı ve neredeyse haberin ortaya çıkmasından hemen sonra, ben hemen Ben ve Anish'in Deel'e açıkça destek verdiğini gördüm - bu hamlenin çok "cesur" olduğunu düşünmüştüm.
Alex şunları söyledi: 「Onlar 'senin kişiliğini, çalışma şeklini, geçmişini ve ahlaki değerlerini anlıyoruz, seni destekleyeceğiz' diyorlar. Sadece açıktan desteklemekle kalmıyorlar, aynı zamanda hızlı bir şekilde tepki veriyorlar. Özel iletişimlerde, diğerlerine 'Arkadaşlar, Alex'i tanıyorsunuz' diyorlar. Birinin tüm detaylara hakim olması ve son iki üç yıldır senin belirli durumuna dikkat etmesi durumunda, bu desteğin ağırlığı eşsizdir.」
「Diğer yatırımcılar da destek verdiler,」 diye ekledi, 「ancak a16z'nin desteği belirgin şekilde üstündü. Kendileri proaktif bir şekilde çözüm yolları sunacak, bana yardım etmek için en profesyonel kişileri bulacak, hatta sorunları kendi başlarına çözecekler. O karmaşık dönemde, onlardan daha güvenilir bir iş ortağı bulamıyordum.」
Eğer yatırılan şirketin arkasında duramıyorsanız, o zaman sözde "sert çekirdek itibar"ın ne anlamı var?
Sonrasında, Deel'in yıllık tekrarlanan geliri (ARR) 1 milyar doları aştı; ardından yeni yatırımcılarından Ribbit Capital'den 3 milyar dolarlık bir fon topladı — Ribbit Capital'in a16z ile aynı sonuca vardığı kesindir, tam teşekküllü bir araştırma sürecinden geçmiş olmalı. Bu yatırım turundan sonra Deel'in yatırım sonrası değeri 17.3 milyar doları buldu, 2025 Şubat'ından (kriz öncesi) D serisi finansmanında olduğundan 5 milyar dolar daha yüksek. Tabii ki, a16z bu turda yer aldı, her turda olduğu gibi, ikincil işlemler dahil.
「Onlar son derece sadık yatırımcılar,」 Alex şöyle belirtti, 「ikincil hisse senedi işlemleri veya diğer yatırımcıların hisselerini azalttığı her durumda, a16z mümkün olduğunca fazla hisse alacak. Piyasada bulunan tüm dolaşımdaki Deel hisselerini satın aldılar, çünkü işletmeye derinlemesine dahiller, bizi yeterince tanıyorlar. Diğer piyasadaki yatırımcılar bizim hakkımızda pek bir şey bilmiyorlar — sonuçta Deel daha önce hiç halka açık bir şekilde finansman almadı.」
Ayrıca, Deel'in bir şirketi satın almak için fon ihtiyacı olduğu bir durum da yaşandı. 「C serisi finansmanımız aslında olağandışı bir finansmandı,」 Alex hatırladı, 「o zaman bir şirketi satın almak istedim, acil olarak fon gerekiyordu, bu yüzden birkaç yatırımcıyla iletişime geçtim. Ancak a16z gibi hiçbir kurum, siz sadece onlara『bu satın alma işlemi sektörü değiştirecek』dediğinizde, hızla harekete geçip size satın alma için 100 milyon dolar enjekte edebilir.」
Alex, bu sürekli desteğin bir sonucu olarak şimdi a16z'nin Deel'de "yüzde 20'den fazla" paya sahip olduğunu açıkladı. Bu pay oranı, a16z'nin kararlı inancı ve belirli stratejik desteği sayesinde elde edildi.
Bu, modelinin etkinliğini tam olarak doğruluyor: yatırılan şirketi derinlemesine anlamak, yakın işbirliği yapmak, bu sayede diğer herhangi bir kuruluştan daha iyi anlamak; diğerleri tereddütteyken kararlı bir şekilde tamamen dahil olmak, aynı zamanda şirketin bağımsız olarak ulaşamayacağı bir ölçekte büyümesine destek olmak.
Kurucularla yapılan görüşmelerden sonra, a16z ile işbirliğinin işlerine doğrudan ve somut bir etkisi olduğunu görmek zor değil. Ancak, politika alanında a16z ile benzer bir yerleşim şekli gibi, etkisi hem doğrudan etkiyi içerir hem de dolaylı bir yetkilendirme sağlar — a16z'nin yatırım portföyünde olmayan kurucular bile, sektöre getirdiği dönüşümden faydalanabilir.
Bu, a16z'nin portföy şirketlerine ve daha geniş bir teknoloji girişim ekosistemine yardım etme şeklidir, diğer fonların yönetim ücretlerini "başarılı girişimcilere yardım etmeye" zorlamak.
"A16z'nin erken dönemde savunduğu birçok prensip, bugün risk sermayesi endüstrisinin ana akım görüşleri haline geldi," Applied Intuition'dan Qasar bana şöyle dedi: "'Kurucuya odaklanma', 'teknik geçmişe sahip ortaklar (GP) ile donatma', 'platform ekibi oluşturma' gibi. Geriye dönüp baktığımızda, Benchmark, Founders Fund, KP, Sequoia, Khosla gibi kuruluşlar, 'yatırım sonrası görünmezlikle' övünürlerdi - hatta açıkça 'muhtemelen bir daha bizimle iletişime geçmeyeceksiniz' derlerdi ve bu modeli bir eksiklik değil, bir avantaj olarak görürlerdi. Ancak şimdi durum tamamen tersine döndü: Girişimciler aktif olarak 'Bana ne sunabilirsiniz? Sonuçta her yerden para alabilirim,' diye soruyorlar."
"Bu, a16z'nin sektöre bıraktığı izdir."
2024 yılı başındaki "Risk Sermayesi ve Ücretsiz Öğle Yemeği" makalemde belirttiğim gibi, yönetim ücretinin "dünyanın en ilginç sermaye türlerinden biri" olduğuna inanıyorum[11], ve a16z'nin büyük miktarda yönetim ücretine sahip olması. Bu aynı zamanda dış dünyanın ana eleştirilerinden biri haline geldi - bazıları, a16z'nin neden sürekli daha fazla fon toplamak istediğini, yatırım performansından bağımsız olarak her kuruşun yıllık olarak yönetim ücreti geliri sağlamasının bir nedeni olarak gördüler.
Ancak belki de daha dikkate değer bir bakış açısı şudur: a16z'nin büyük miktarda fon toplama arzusunun nedeni, "şirketlere başarılı olmaları konusunda yardım etme" sistemini oluşturmak için büyük miktarda kaynak ayırmaktır - bu tür bir yatırımı neredeyse hiçbir diğer sermayenin yapmaya istekli olmadığı, ancak portföy şirketlerine ve yenilikçi teknolojiye rekabet avantajı kazandırmada çok etkili olduğu görülmektedir.
İlk etapta, a16z'nin kripto alanındaki ekibiyle yaptığım işbirliği bunu anlamama yardımcı oldu; ve bu yazıyı yazma sürecinde, daha da netleştim: Uzun vadede, sürekli, aktif ve başarılı bir şekilde yönetim ücretinin faydalı yönlere harcanmasında a16z gibi hiçbir kuruluşun olmadığı.
"Benim görüşüme göre," David Haber şöyle açıklıyor: "A16z'nin erken dönemdeki yapısal avantajlarından biri, Marc ve Ben'in zaten finansal özgürlüğü elde etmiş olmaları ve geçimlerini sağlamak için maaşa ihtiyaç duymamalarıydı. Bu nedenle, uzun vadeli perspektif sahibi olabildiler ve yönetim ücretini platform oluşturmaya yatırarak, rekabet avantajını sürekli ve artan bir şekilde güçlendirdiler. Hala bu fedakarlığı sürdürüyoruz: Çoğu fonun aksine çalışanlara yüksek maaş ve prim ödemek yerine, şirkete yatırım yapmayı tercih ediyoruz ve zamanla bu avantajı sürekli hale getiriyoruz [12]."
1 milyar dolar LVP (Limited Partner) fonu kullanarak, tüm yatırılan teknoloji şirketlerinin başarılı olmasına yardımcı olan bir sistem oluşturabilirsin; sadece Databricks şirketiyle, bu yatırımın katlanarak geri dönüş elde etmesi mümkündür; ve Coinbase, Applied Intuition, Deel, Cursor (veya aklınıza gelebilecek diğer a16z yatırım şirketleri) gibi her birinin başarısı, bu sistemden sürekli geri dönüş sağlayacaktır.
Bu nedenle, bugün tüm büyük risk sermayesi kuruluşları benzer bir sistem oluşturmaya çalışıyor. Bu, kurucuların milyarlarca dolarlık fon desteği ve yüzlerce önde gelen ve geniş çapta bağlantılı profesyonelin hizmetinde olması anlamına gelir - onlara katı bir şekilde sayki endüstri devlerinin yerini almak, kaynak israfını azaltmak, hayatta kalma krizleriyle başa çıkmak, küresel mesafeleri kısaltmak, güvenliği sağlamak ve teknolojinin geleceğin gerçekleşmesi gereken her hedefine ulaşmasına yardımcı olmak.
Ve işte burada a16z modelinin özü yatmaktadır.
Geleceğin İşletmesinin Geleceği
Şu anda a16z'nin çalışan sayısı 600'ü aşmış durumda ve yeni üyeler sık sık katılıyor. Her kim katılırsa katılsın, şirketin "Kültür Belgesi"ni imzalamak zorundadır.
Şirketin tüm çalışanları belgeyi okumasa da, Katherine Boyle, "Buna gerekli önemi vermediğimizi düşünüyorum," diyor.
"Belgede şöyle bir ifade var," diye ekliyor, "Madde 3: Geleceğe inanıyoruz ve şirketi riske atarak ona inanıyoruz." Katherine, bu ifadeyi son derece önemsediğini düşünüyor. Ona göre:
"Silikon Vadisi'ndeki herkes bu ifadeyi yanlış anlıyor. Bu ifadenin aslında geleceğe yönelik olumsuz bir bakış açısına sahip olmayacağımız anlamına geldiğini düşünüyorlar. Bu yüzden bazen diğer olumsuz bakış açısına sahip kuruluşlara kıyasla 'aptal gibi' görünüyoruz. Ancak kültür belgemiz net bir şekilde belirtiyor, herhangi birinin geleceğin başarısız olacağına bahse girmesi yasaktır.
Ben aslında bu ifadenin listenin başında olması gerektiğini düşünüyorum. Hiçbir diğer kuruluş bu tür bir taahhütte bulunamaz. Diğer kuruluşlar, 'küresel bir krizin yaklaştığını' belirten bir not gönderebilir, ancak 'geleceğe inanıyor ve şirketi riske atarak ona inanıyoruz', tam olarak Marc ve Ben'in bu şirketi kurma nedenidir.
Marc ve Ben aptal görünmekten korkmuyorlar, ancak herhangi bir alanın geleceğin başarısız olacağına bahse giren biri kesinlikle işten çıkarılacak."
Geleceğe tam kalpten, şartsız inanmak, iyi anlamda sevimli bir saflık olabilirken, kötü anlamda boş bir ifade gibi görünebilir.
Birkaç yıl önce a16z'yi daha yakından tanımadan önce, bu tür ifadelerin en azından kısmen boş olduğunu düşündüm. Onlar sadece bir "tek boynuzlu avcısı" değil miydi? Sadece kazanmayı mı istiyorlardı? Kendilerini "gelecek"le paketlemek, kendilerini "Amerikan bayrağı" ile paketlemekten farksızdı.
Dışarıdan bakıldığında, a16z, küresel finans kuruluşlarından birinin en büyüğünü oluşturma çabasında gibi görünüyor. Bu izlenim kısmen gerçeklere dayanıyor gibi görünüyor - yönettiği düzenleyici varlık büyüklüğü 900 milyar doları aşmış durumda ve bu benim için şüphesiz devasa bir rakam.
a16z'nin fon büyüklüğünü Apollo, Blackstone gibi büyük finansal kuruluşlarla karşılaştırdığımızda, David Haber, a16z'nin büyüklüğünün hala nispeten küçük olduğunu belirtti - Blackstone, 1 trilyon dolarlık varlığı yönetirken, Apollo da bu seviyeye yaklaşmaktadır.
Faiz Katlanma Avantajı, Ölçek Etkisi, Teşvik Yapısı, İç İşletmecilik ve küresel finansal kuruluşların işleyişi gibi konularda, a16z'nin bu devlerden öğrenebilecek çok şeyi var. Görünüşe göre, bu kurumların bugünkü şekli, a16z'nin olmak istediği şekle benzerlik göstermektedir.
Ama bence, aralarında temel bir fark var.
Apollo ve Blackstone aslında herhangi bir şeye "inanmıyor" - bunlar finansal getiri yaratmayı hedefleyen finansal kuruluşlardır. Bu kendisi başlı başına bir sorun değildir: Ekonomi, sundukları hizmetlere ihtiyaç duyar ve bu konuda son derece başarılı iş çıkarırlar.
Ancak a16z "inançlı" bir şirkettir. Teknoloji aracılığıyla güzel bir gelecek yaratmayı amaçlayan bir şirket inşa etmektedir ve finansal araçlar bu hedefe ulaşmanın bir yolu olarak görülmektedir. Büyüme sürecinde sürekli faiz katar, sürekli iyileştirir. Kendine inandığı bir gelecek için giderek daha fazla kaynağı ve etkiyi harekete geçirebilme yeteneğine sahiptir, hatta geleceğin kesin şekli henüz belirsiz olsa da.
Geleceği detaylı olarak çizmek, girişimcinin sorumluluğundadır. Onlar somut yön verirken, a16z inanca dayalı destek sunar.
Görüşmenin sona ermesine yakın, Ali'ye sordum: a16z ile on yılı aşkın süredir çalışan biri olarak, şirket hakkında dış dünyanın en büyük yanılsamasının ne olduğunu düşünüyorsun? Neredeyse tereddüt etmeden cevapladı.
"Ben ve Marc gerçek inananlardır," dedi, "Eğer onların bloglarını okuyarak henüz anlamadıysanız, o zaman teknolojiye olan inançlarının hatta 'takıntılı' boyutlara ulaştığını söyleyebilirim. Gerçekten teknolojinin dünyayı kökten değiştirebileceğine içtenlikle inanıyorlar ve her bir girişim şirketini, bu şirketlerin ulaşabileceği maksimum potansiyeli görebilecekleri bir bakış açısıyla ele alıyorlar."
a16z'nin gelişim sürecine bakıldığında, aslında bir tür "şüpheci tarih" hikayesi çıkar karşımıza: Herkes Marc ve Ben'in risk sermayesi yatırımını "aptalca bir şekilde" yaptığını düşünmüştü; yaklaşık on yıl bekledikten sonra, sonuçların doğru olduğunu fark ettiler; ardından herkes peşlerinden koşmaya başladı, ancak rekabetçilerine karşı bir on yıl boyunca a16z'nin kazandığı faiz katlama avantajının kaçırıldığı ortaya çıktı.
Ve bu döngü sürekli olarak tekrarlanıyor.
Başlangıçta fon büyüklüğü sadece 3 milyar dolar veya hatta 10 milyar dolar olduğunda, başarılı olmasının şaşırtıcı olmaması gerekiyor, ancak bu kadar büyük bir ölçekte işe yaramaz.
Sosyal ağlarda erken başarılı olmak sıradan olsa da, kripto para, Amerikan Dinamizmi veya yapay zeka alanında kesinlikle işe yaramaz.
Yine de, şimdiye kadar, a16z'nin modelinin çoğu durumda başarılı olduğunu söylemek yanlış olmaz.
Bir şeye inanmayı seçtiğinde, a16z'nin inancı herkesten daha sağlam ve kalıcıdır. Sabrı korumak için kaynaklara sahiptir ve bu kararlılıkla yapılan yatırımın sonunda geri dönüş alacağının da farkındadır—bu noktada, bunu doğrulamak için yeterli kaynağa da sahiptir.
Onların bu kararının doğru olup olmadığına inanıp inanmamanız veya fikirlerini benimsememeniz önemli değil, Marc, Ben ve a16z'deki ekibin inandığı gibi, hepsi gelecek için çalıştığına içtendi. Bu süreçte, hepimiz için çalıştıklarına da inanıyorlar.
Bu biraz alışılmadık gelebilir ama gördüğüm tüm risk sermayesi modelleri arasında, onların yaklaşımı «alçakgönüllülük» örneği olarak gösterilebilir: Eğer son derece zeki bir grup insan bir şeye tutkuyla bağlanıyorsa, bu şeyin büyük olasılıkla tutkuya değer olduğu anlamına gelir. Onların yolunu izleyin, hatta diğerleri henüz «burada bir fırsat var» anlamadığı zaman bile, onları takip etmek için bir fon toplaması gibi.
Bu modele katılmasanız da, hatta sorgulamalısınız! Risk sermayesinin tek doğru yolunun olmadığı açıktır, ancak kendinize inanması gereken bir şeyiniz olmalıdır.
Ancak, a16z'nin dahil olduğu «oyun kurallarını» anlamadan veya attığı «bahislere» hakim olmadan onun hakkında hüküm vermemelisiniz.
a16z'nin temel bahislerinden biri şudur: Teknolojinin ekonomide giderek daha büyük bir payı olacak ve bu eğilim gerçekleştiğinde, yeni girişimlerin ölçeği yerlerini alacakları geleneksel şirketlerin 10 katı, hatta 100 katı olacaktır. Bu temel bir tespittir ve cesur bir risk sermaye fonu bu tür bir tahminde bulunabilir.
Ancak a16z'nin diğer bir bahisi daha benzersizdir: Politika üretimi, platform oluşturma ve kaynak birleştirme yoluyla bu geleceği daha erken getirebileceklerine, geleceğin daha büyük ve daha olgun bir biçimde olmasını sağlayabileceklerine ve aynı zamanda portföyündeki yatırılan şirketlerin rekabeti kazanmalarına yardımcı olacaklarına inanırlar. Kurucularıyla yaptığım görüşmelere göre, bu bahis şimdiye kadar gerçekleşmeye başladığa benziyor—ve bu, çok asimetrik bir risk ve ödül bahisidir: Her başarı, şirketlerin daha fazla yetenek kazanmasını sağlar; sistem tıpkı kar topu gibi işler ve bileşik büyüme sağlar.
Bence, ilk iki bahsi birleştirdiğinizde, a16z'nin yaptığı en ilginç bahistir, ve bu aynı zamanda en «açıkça anlaşılır» bahistir—sadece biraz farklı bir açıdan bakmanız gerekir:
Bir risk sermaye şirketi, neredeyse tüm diğer şirket türleri gibi, ölçeklendikçe daha da mükemmelleşebilir.
Bu değerlendirme doğruysa (bence doğru), o zaman a16z'nin en parlak günleri henüz gelmemiştir.
Bu şüphesiz harika bir şey, bu insan grubunu takdir ediyorum.
Ancak a16z'nin "ürünü" gerçekten harika olan şey şudur: Ölçeklendikçe, gerçekten optimize olmaktadır—daha fazla kaynak, beceri, bağlantı ve etki biriktirdikçe, a16z ile işbirliği yapan her yeni teknoloji şirketi, hatta a16z ile işbirliği yapmayan birçok şirket, büyümek için onun ölçeğinden faydalanabilir.
Eğer a16z başarılı olursa, dünya şu manzarayı görecektir: Yenilikçi teknoloji şirketleri sektör devleriyle daha eşit bir rekabet ortamında rekabet edebilecek, sonunda "en iyi ürünün kazanacağı" bir duruma gelecektir.
Eğer a16z başarılı olursa, dünya şu manzarayı görecektir: Enerjiden yapay zekaya, kripto para birimlerinden otonom araçlara—teknoloji yığınının her seviyesinde, yenilikçi teknoloji daha hızlı ve derinlemesine ekonomiye entegre olacak, daha büyük etki yaratacaktır.
Eğer "yenilikçi teknolojinin insanlığa dünyayı daha iyi hale getirmek için araçlar sunabileceğine inanıyorsanız", o zaman a16z'nin başarılı olduğu dünya, daha erken ve daha refah dolu bir dünya olacaktır.
a16z, gelecek için çalışıyor. Eğer değerlendirmesi tamamen doğruysa, o zaman hepimizin en güzel günleri de henüz gelmemiştir.
Ek: Performansla İlgili Önemli Açıklama
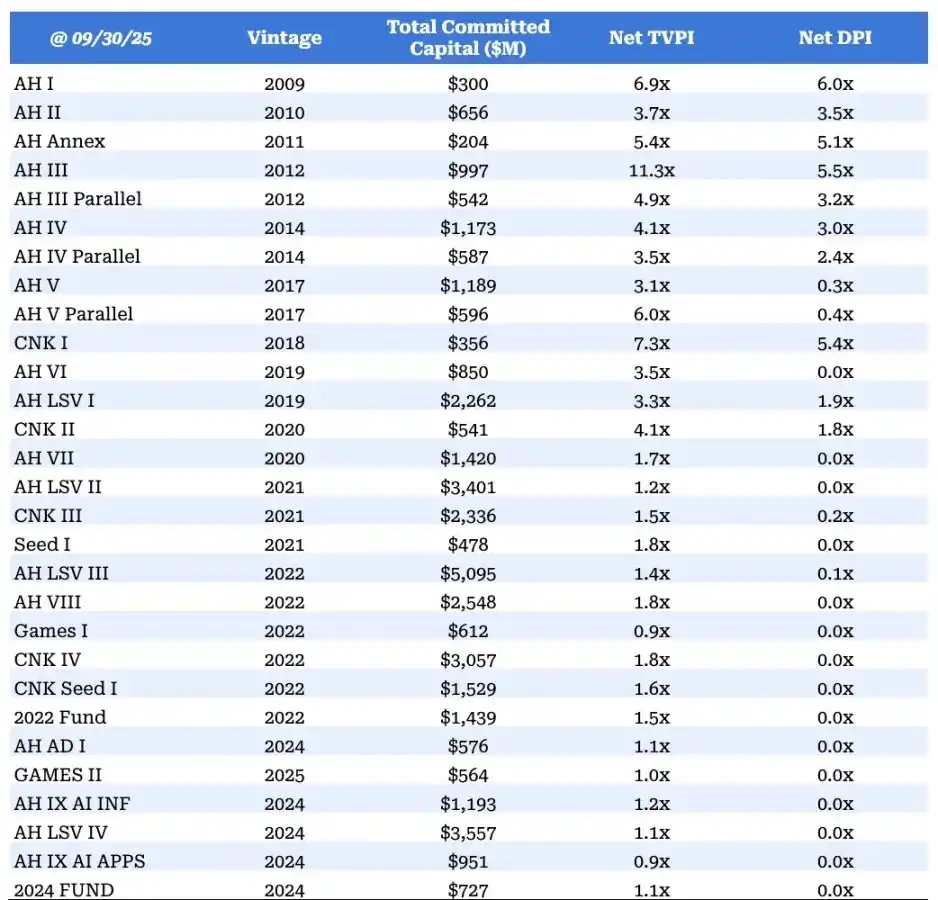
Bu ek, bilgi sağlamak amacıyla kullanılmaktadır ve a16z Capital Management LLC ('ACM') tarafından yönetilen herhangi bir fonun katılımına ilişkin bir teklif oluşturmamaktadır. Bu belgedeki bilgiler yasal, vergisel, yatırım veya muhasebe tavsiyesi olarak kabul edilmemeli ve bu bilgilere herhangi bir şekilde güvenilmemelidir. ACM'nin yönettiği herhangi bir fona yatırım yapmak yüksek risk içermekte olup, tüm yatırım tutarının kaybedilme riskini içermektedir.
Talep edilmediği sürece, tüm veriler 2025 yılı 30 Eylül tarihine kadar kesilmiştir. Bu belgede yer alan tüm performans verileri, değerlemeler ve fon özetleri denetlenmemiş olup, değişikliğe tabi olabilir. Geçmiş performans, gelecekteki sonuçların teminatı oluşturmaz ve ACM'nin gelecekte yöneteceği herhangi bir fonun veya yatırımın benzer performansı göstereceğini garanti etmez. Ayrıca, pazar koşulları, yatırım stratejisi ve diğer faktörler arasında önemli farklılıklar bulunduğundan, ACM'nin gelecekteki fonlarının performansı, mevcut fonların performansı ile karşılaştırılabilir değildir. Bireysel yatırımcılar veya fonlar, bu belgede gösterilen yatırım performansına erişemezler.
Bu yazıda sunulan brüt performans ve net performans verileri, ACM tarafından yönetilen herhangi bir fonun gerçek performansını temsil etmez ve bu performansın yerine geçmez. Bazı fonların performans verileri, depo kredisi, fon talebi veya benzeri kredi limiti kullanımını yansıtabilir; kredi limitinden başlatılarak ve başlangıç yatırımından başlatılarak hesaplandığında performans verileri farklı olacaktır ve muhtemelen daha düşük olacaktır. Performans verileri, bu yazıda belirtilen "ana fon" ve tüm "topluluk fonlarını" (yani birçok bağımsız yatırımcı fonunu bir araya getiren, genellikle ana fona yatırım yapmak için kullanılan, yönetim ücreti veya performans ücreti almayan fonlar) içerir; bu topluluk fonları çıkarıldığında performans verileri daha düşük olacaktır. Fon performansı, ACM Bio & Health Strategy Fund, Cultural Leadership Fund, tek yatırımcı taşıyıcısı veya özel amacı / tek yatırımcı taşıyıcısının performansını içermez, özel olarak belirtilmedikçe.
Performans verileri yeniden yatırımı içerir; yeniden yatırım kısmı çıkarıldığında performans verileri farklı olacaktır. Performans verileri, Genel Ortağın (GP) gönüllü olarak feragat ettiği ücretleri yansıtmaktadır; bu tür ücret feragat edildiğinde, performans verileri daha düşük olacaktır. Bu yazıda bahsedilen yatırım yapan ve yatırılan şirketler, ACM yönetiminin tüm fon yatırım portföylerini temsil etmez, belirtilen yatırımın kar elde edeceğini garanti etmez ve gelecekteki yatırımların benzer özelliklere sahip olacağını veya benzer sonuçlar elde edeceğini garanti etmez. Performans verileri, ACM tarafından yönetilen tüm yatırım fonlarını içermez. ACM tarafından yönetilen tüm yatırım projelerinin listesini görmek için a16z.com/portfolio adresini ziyaret edebilirsiniz.
Brüt / Net Yatırılan Sermaye Toplam Değeri Katlanımı (TVPI): Fonun tüm sınırlı ortaklara (LP) ödenen toplam tahsis miktarı ile dönem sonu tüm sınırlı ortak sermaye hesabı adil değerinin, fonun tüm sınırlı ortaklarının toplam çıkış sermayesine göre katlanımı. Net TVPI, yönetim ücreti, fon maliyetleri ve performans payının etkileri çıkarılarak hesaplanmıştır.
Net Yatırılan Sermaye Dağıtımı Katlanımı (DPI): ACM Fonunun sınırlı ortaklarına ödediği toplam tahsis miktarı, fonun tüm sınırlı ortaklarının toplam çıkış sermayesine göre katlanımı.
Fon Düzeyinde Brüt Performans Ölçütü: Fondaki nakit, diğer varlıklar ve borçları içerir. Brüt Getiri, yönetim ücreti, performans payı ve fon maliyetleri eklenerek hesaplanmıştır.
[1] Bir rakip analisti tarafından hesaplanan bir oran, 7.5% olarak tahmin ediliyor ve gerçek verilere yakın. a16z'nin yatırım yaptığı şirketlerdeki ortalama hisse oranı %8'dir.
[2] Pitchbook verilerine göre, Founders Fund 2025 yılında Growth III Fonu (4.6 milyar ABD Doları) ve IX Fonu (9.72 milyar ABD Doları) toplamıştır.
[3] Pitchbook verilerine göre, 2025 yılında ABD'de risk sermayesi fonlarından toplanan toplam fon büyüklüğü 820 milyar ABD Dolarıdır ve bunun içinde a16z'nin topladığı 150 milyar ABD Doları bulunmaktadır.
[4] Kaynak: 14 Eylül 2025 tarihine kadar olan Pitchbook değerleme verileri.
[5] Kaynak: Ilya Strebulaev, Stanford Graduate School of Business Risk Capital Programı, Nisan 2025.
[6] Kaynak: Tüm içindeğişi ve Çin anakarası ile Hong Kong'daki yapay zeka tekboynuz şirketlerini içermeyen Temmuz 31, 2025 tarihine kadar ulaşılabilir Pitchbook verilerine dayanmaktadır.
[7] Geçmiş performans, gelecekteki sonuçları garanti etmez. Fon getirileri ile ilgili önemli açıklamalar ve bilgiler için eklemelere bakınız.
[8] Insight Partners'in destekçileri lütfen dikkat: Bu kurumun 2022'de topladığı XII Fonu (200 milyar ABD Doları) bir satın alma fonu içermektedir.
[9] "Gecikmiş Aşama Risk Sermayesi (LSV)" hakkında daha fazla bilgi edinmek için, David George'un yakın zamandaki Patrick O'Shaughnessy ve Harry Stebbings ile yaptığı harika konuşmayı gözden geçirin.
[10] a16z'nin Onuncu Nesil Yapay Zeka Altyapı Fonu'nun toplama büyüklüğü 17 milyar ABD Dolarıdır, bu yazıdaki hesaplama örneğinde 16 milyar ABD Doları kullanılmıştır (hesaplamanın kolay olması için).
[11] "Temel mantık oldukça basittir: Eğer büyük fonlar, erken aşama teknoloji ekosisteminin büyümesinden faydalanabileceklerine inanıyorlarsa, o zaman çeşitli 'ekosistemi güçlendirme' işlerine yatırım yapmaları için mantıklı bir nedenleri vardır. Eğer teknolojinin faydalı olduğuna inanıyorsanız (bu konuda derin bir inancım var), o zaman teknoloji ekosistemini güçlendirmek için kullanılan yönetim ücretleri, adeta 'geri dönüşü olan bir hayır işi yatırımı gibi'dir."
a16z, son zamanlarda, "vizyonumuza ve değerlerimize uygun adayları destekleyeceğini" duyurdu. Ayrıca, dünya çapında bir kripto araştırma ekibi kurdu ve bu ekip, "akademik teorileri endüstri uygulamalarıyla bağlantı kurarak bir endüstri araştırma laboratuvarı oluşturma fırsatına sahip" temel inancıyla hareket ediyor. Bu süre zarfında, bu ekip, araştırma sonuçlarına dayanarak Lasso ve Jolt gibi birçok pratik ürün geliştirdi ve açık kaynak olarak yayınladı.
"Uzun vadeli bir bakış açısına sahip kurumlar için, uzun getiri döngülerine ve belirsizliğe sahip işlere destek sağlama ekonomik teşvike sahiplerdir - bugünün artan biçim almış yavaş ve çürümüş hükümet ve akademi zemininde, bu tür işlere verilen destek teşviki yavaş yavaş azalmaya başlıyor. Örneğin, gelecekte daha fazla risk sermayesi destekli temel araştırma ve uygulamalı araştırma laboratuvarlarının ortaya çıkacağını görmek beni şaşırtmaz."
[12] Açık olması gereken bir nokta, a16z ekibinin maaşlarının oldukça cömert olduğudur, onlar için "adalet sağlama"ya ihtiyaç duyulmamaktadır. Asıl konu şudur: a16z, büyük meblağları az sayıda kişiye yoğunlaştırmak yerine, daha fazla çalışanın rekabet avantajı yaratmasını sağlayacak cömert maaşlar sunmayı seçti ve bu da kümülatif rekabet avantajı oluşturuyor.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia




