Kripto şirketlerinin listeleme patlaması geliyor. Zincir üstü ön halka arz nasıl oynanır?
Özel Sermaye Piyasasının Boyutu ve Engelleri
Son birkaç on yılda, küresel özel sermaye piyasası büyük ve hızla büyüyor, ancak oldukça kapalı. Dawson Management'ta ortak olan Yann Robard'ın "Özel Sermaye Neden Kazanıyor: Çeyrek Yüzyıllık Üstün Performansa Yansımalar" başlıklı makalesine göre, son 25 yılda özel piyasa, aynı dönemde halka açık hisse senedi piyasasının yaklaşık üç katı değer yaratmıştır. Birçok önemli şirket, halka arzlarını ertelemiş, hatta atlamış ve birden fazla özel finansman turuyla milyarlarca dolar toplamıştır. Örneğin, OpenAI, Ekim 2024'te Microsoft ve SoftBank gibi yatırımcılardan 6,6 milyar dolar fon sağladı ve Mart 2025'te 40 milyar dolar daha fonlayarak tarihin en büyük özel sermaye finansman turunu tamamladı. Yeterli özel sermaye fonuyla birçok şirket özel kalabilir veya geç halka arz edilebilir. Sonuç olarak, şirketler halka açılmadan önce bile muazzam büyüme temettüleri elde edilir, ancak bu kazançlardan yalnızca kurumsal yatırımcılar yararlanabilir ve genel halk tamamen dışlanır.
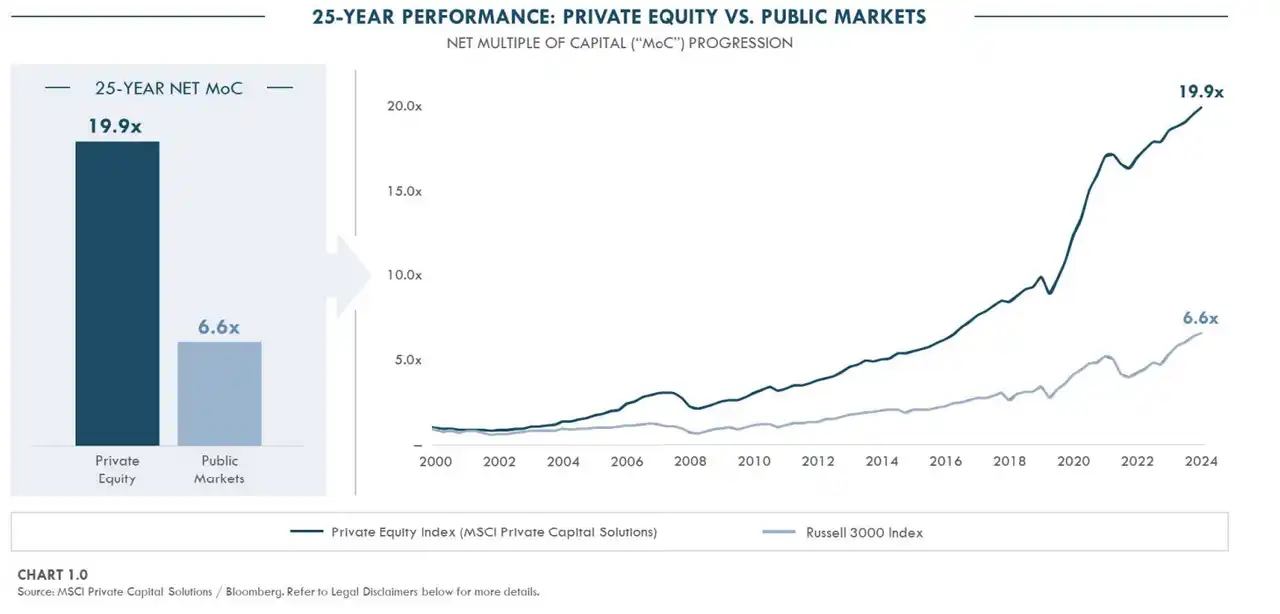
Geçtiğimiz 25 yılda özel ve halka açık piyasalardaki değer yaratımını karşılaştıran grafik, Kaynak: Dawsonpartners
Geleneksel olarak, varlıklı yatırımcıları hedefleyen bir avuç ikincil işlem platformu (ABD'deki Forge ve EquityZen gibi), halka arz öncesi hisse senedi transferleri için sınırlı kanallar sağlamıştır. Ancak bu platformlar, genellikle yalnızca on binlerce dolarlık minimum yatırımlarla akredite yatırımcıları hedefleyen, yüksek giriş engellerine sahip, eşler arası eşleştirme modelini kullanır. Bu OTC modeli, zayıf piyasa likiditesine, fiyat keşif mekanizmalarının eksikliğine ve verimsiz işlemlere neden olur. Ayrıca, birçok unicorn şirketinin tüzüğü, hisse senedi transferlerine sıkı kısıtlamalar getirmekte ve çalışanların veya erken dönem hissedarların hisselerini satabilmeleri için şirket onayı gerektirmektedir.
Mevcut düzenleyici çerçeve altında, özel sermaye ikincil piyasası sıradan yatırımcılara neredeyse tamamen kapalıdır. Ancak bu engel yavaş yavaş ortadan kalkmaktadır. Örneğin, bu yılın Haziran ayında Nasdaq Özel Piyasası (NPM), özel ve halka arz öncesi şirketler için fiyat şeffaflığını ve değerleme görünürlüğünü artıran gerçek zamanlı bir özel şirket veri kümesi olan Tape D'yi piyasaya sürdü. Kullanıcılar bu bilgilere bir API aracılığıyla erişebilir. Bu aynı zamanda oracle'lar için daha dengeli bir ortam sağlar. Halka arz öncesi piyasa, kripto para alanı için yeni değildir. Son birkaç yılda, teknik performanstaki sınırlamalar, düzenlemelere uyum ve yetersiz yatırımcı eğitimi, büyük ölçekli benimsemeyi engellemiştir. Ancak, blockchain ölçeklenebilirliği ve kullanıcı deneyiminde önemli iyileştirmeler ve saklama, KYC/AML ve diğer alanlar için giderek daha sağlam bir altyapı ile ortam olgunlaşmaktadır. Dahası, yapay zekâ ve kripto şirketleri hızla halka arzlara yaklaşıyor ve bu da bu yüksek büyüme gösteren hisse senetlerine erken giriş için yeni anlatılar ve yatırım talebi yaratıyor. Sadece yüksek oynaklık gösteren kripto varlıklara yatırım yapmakla karşılaştırıldığında, halka arz öncesi tokenleştirilmiş ürünler, yapılandırılmış ve öngörülebilir çıkış yolları sunarak çeşitlendirilmiş yatırım fırsatları arayan daha fazla sermaye çekiyor. Daha da önemlisi, Y kuşağı ve Z kuşağı, doğrudan yatırımı, sık alım satımı tercih ederek ve SpaceX, OpenAI ve Anthropic gibi yüksek potansiyelli özel sermaye fırsatlarını proaktif bir şekilde arayarak birincil yatırımcılar haline geliyor. Ancak, geleneksel çerçeveler altında, bu anlaşmalara neredeyse hiç erişemiyorlar. Halka arz öncesi piyasa, halka açık olmayan hisse senetlerini küçük, giriş engeli düşük birimlere bölmek ve şeffaf ikincil likidite mekanizmaları getirmek için zincir içi tokenleştirmeyi kullanabilirse, bu genç yatırımcılara değerleriyle uyumlu, maliyet kontrollü, kendi kendini yöneten bir yatırım giriş noktası sağlayabilir ve böylece özel sermayeye eşi benzeri görülmemiş bir küresel perakende sermayesi havuzu getirebilir.
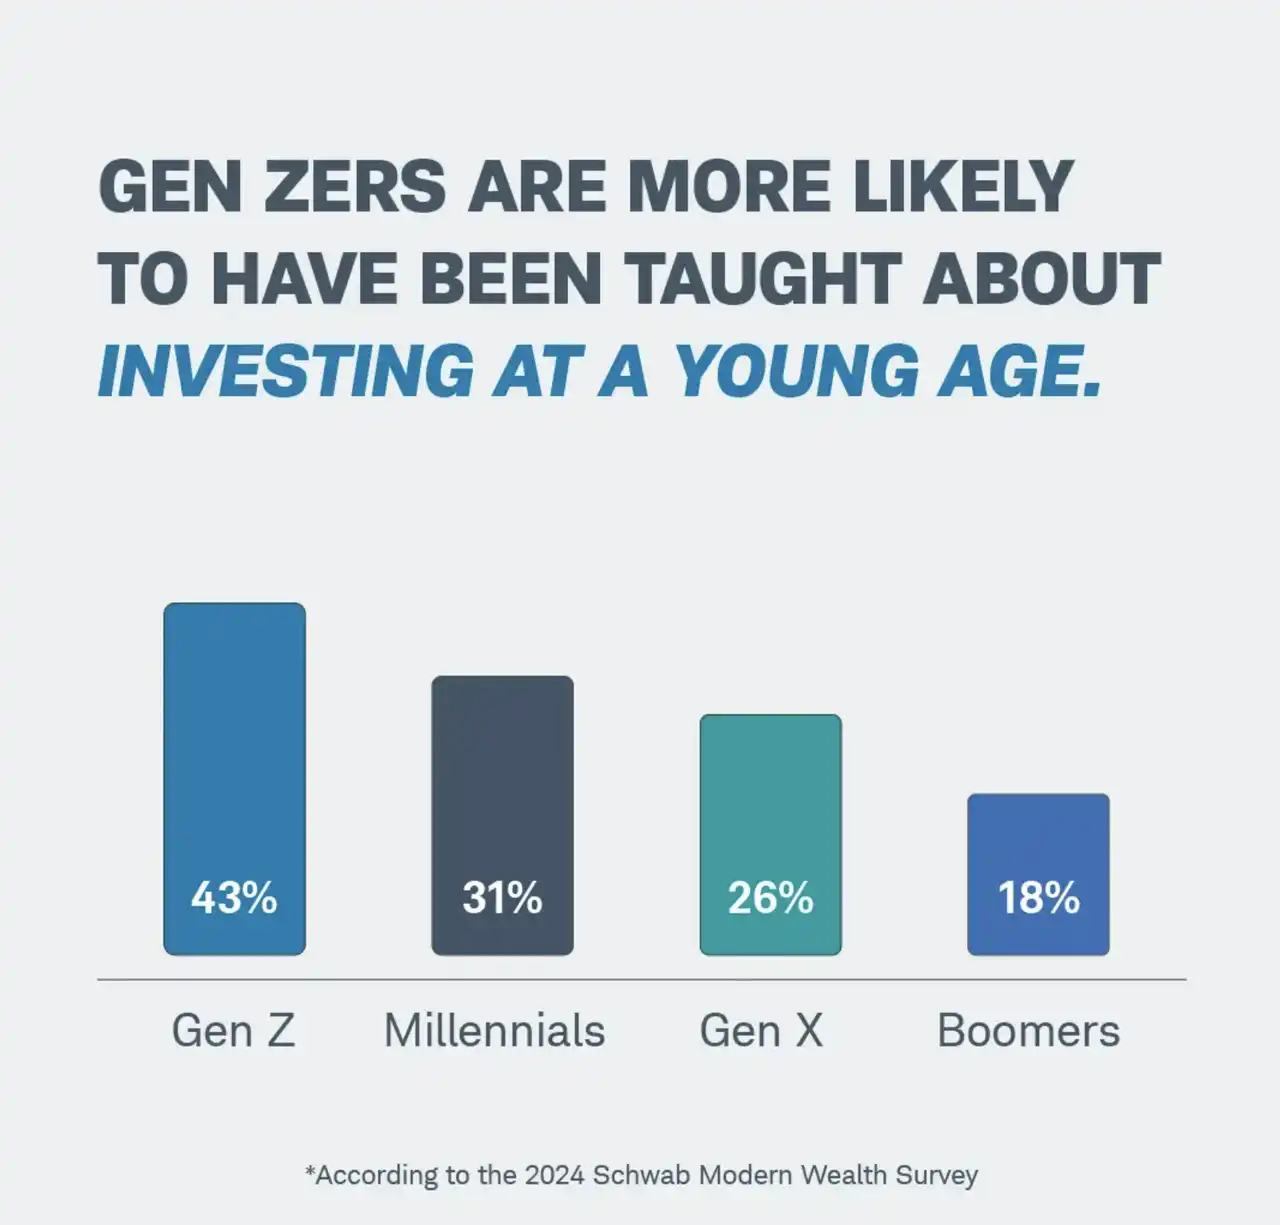
Z kuşağı ve Y kuşağı, paralarını emeklilik fonlarına yatırmak yerine yatırım yapmaya daha meyillidir. Bu boyutlar hakkında daha ayrıntılı veriler için bkz.: Jarsy'nin Medium araştırma raporu
Tokenleştirme yoluyla, daha önce pahalı ve nadir bulunan, halka açık olmayan hisse senetleri küçük dijital tokenlere bölünebilir ve 7/24 zincir üzerinde işlem görebilir. Akıllı sözleşmeler ayrıca temettü ve oylama gibi hakları otomatik olarak uygulayarak şeffaflığı ve verimliliği artırabilir. Daha da önemlisi, bu tokenler merkezi olmayan bir borsada (DEX) veya uyumlu bir platformda işlem görebiliyorsa, piyasa yapıcılar ve likidite havuzları sürekli fiyat teklifleri sunarak, saf eşler arası ticaretin doğasında bulunan likidite eksikliğinden kaçınabilir. Teorik olarak, özel sermayenin tokenleştirilmesi, dünya genelindeki perakende yatırımcıların, giriş engelleri en aza indirilerek en iyi özel şirketlerin büyümesine katılmalarına, fiyat keşfini iyileştirmelerine ve fiyatlandırmayı daha piyasa tabanlı ve şeffaf hale getirmelerine olanak tanıyabilir.
Elbette, vizyon ne kadar büyükse, gerçeklik de o kadar sınırlıdır. Geleneksel düzenlemelerin karmaşıklığı, özel şirketlerin direnci ve teknolojik entegrasyonun karmaşıklığı, mevcut tokenleştirme yolunda çözülmemiş zorluklar olarak kalmaya devam ediyor. Yine de, son bir yılda, değişen politika eğilimleriyle birlikte, zincir içi halka arz öncesi ticareti araştıran projelerde bir artış gördük. Bazıları türevlere ve kaldıraçlı ticarete odaklanırken, diğerleri gerçek sermayenin tokenleştirilmiş transferinde uzmanlaşmıştır. Halka arz öncesi zincir içi ticaret: Bu kategorideki platformlar, ticaret deneyimine öncelik verir ve genellikle temel şirketlerdeki gerçek sermayeyi doğrudan tutmazlar. Bunun yerine, kullanıcıların türevler veya diğer mekanizmalar aracılığıyla özel şirketlerin değerlemesine bahis oynamalarına olanak tanırlar. Bu yaklaşım, düşük giriş engeli avantajı sunar ve karmaşık sermaye transferi süreçlerinden kaçınır; Ancak zorluklar fiyatlandırma ve uyumluluk risklerinde yatmaktadır. Ventuals: Hyperliquid'de 10 kat kaldıraçlı halka arz öncesi sürekli vadeli işlemler. Ventuals, Paradigm tarafından geliştirilen ve son zamanlarda popüler olan içerik platformu Subs.fun'ın kurucu ortağı ve daha önce Paradigm'in uçtan uca bir veri platformu olan Shadow'da Girişimci Yerleşik (EIR) olarak görev yapan Alvin Hsia tarafından kurulan yeni bir projedir. Ventuals, kullanıcıların Hyperliquid blok zincirinde halka açık olmayan şirketler üzerinde sürekli vadeli işlemlerle işlem yapmalarına olanak sağlamayı amaçlamaktadır. Bu model, kripto piyasasındaki yaygın sözleşme ticaret modeline benzer, ancak dayanak varlıklar popüler girişimlerin değerleme endeksleridir. Ventuals'ın temel avantajı, dayanak hisse senetlerini tutmadan bir işlem piyasası sağlayabilmesidir. Aslında, Polymarket gibi tahmin platformlarına daha çok benzemektedir. Elbette bu, birçok geleneksel menkul kıymet düzenleme gerekliliğini (kimlik doğrulama, nitelikli yatırımcı nitelikleri vb.) aşmasını da sağlar.Platform, özel sürekli sözleşme piyasaları oluşturmak için Hyperliquid'in HIP-3 standardını kullanıyor ve değerleme verilerini elde etmek için "iyimser kehanet" mekanizmasını kullanıyor: herkes bir şirket değerlemesi gönderebilir ve teminat yatırabilir. İtiraz edilmezse, fiyat geçerli olur; herhangi bir anlaşmazlık zincir içi oylama yoluyla çözülür. Bu mekanizma, aksi takdirde elde edilmesi zor olan özel değerlemeler konusunda fikir birliğini blok zincirine taşıyarak fiyatlandırma için bir temel oluşturur. Ventuals'ın fiyatlandırma metodolojisi de ilginçtir. Şirketin en son finansman turu hisse senedi fiyatını doğrudan kullanmak yerine, şirket değerlemesinin 1 milyar dolara bölünmesiyle elde edilen değeri token fiyatı için bir çapa olarak kullanır. Örneğin, OpenAI'nin son değerlemesi 350 milyar dolarsa, bir vOAI tokeninin başlangıç fiyatı 350 dolar olur. Bu tasarım, giriş engelini azaltır ve fiyat rakamlarını sezgisel hale getirir. Ancak sorun, özel şirket değerlemelerinin doğası gereği şeffaf olmaması ve nadiren güncellenmesi, çoğunlukla ara sıra gelen finansman veya ikincil işlem bilgilerine dayanmasıdır. Ventuals, oracle ve EMA (üstel hareketli ortalamalar) gibi fiyat düzeltme teknikleri kullanırken, bilgi asimetrisi hala büyük bir dezavantaj: Temel veriler geciktiğinde veya hatta çarpıtıldığında, bu verilere dayalı türev işlemleri piyasa oynaklığını artırabilir. Polymarket gibi oracle kullanan platformların tümü bu kusurlarla ilgili sorunlarla karşılaşmıştır. Daha yüksek hacimli hızlı işlem temposu, Ventuals için daha da büyük sorunlara yol açabilir. Kurucu ekibin yatırımcı fonlarını kullanarak Ferrari satın alması sayesinde piyasa değerlemeleri düştü. Kaynak: Ventuals. Bir işlem platformu olarak Ventuals'ın en büyük avantajı, 10 kata kadar kaldıraçla uzun veya kısa vadeli fırsatlar sunarak kullanıcıların "küçük bir yatırımla büyük getiriler elde etmelerine" olanak tanımasıdır. Ancak platform şu anda hala test aşamasındadır (yalnızca test ağında çalışmaktadır). Ventuals, güvenilir aracılara ihtiyaç duymadan küresel bir halka arz öncesi borsası oluşturmak için yüksek performanslı zincir içi eşleştirme (Hyperliquid'in saniyede 100.000 emir işleme yeteneği) kullanarak tamamen merkezi olmayan bir türev yaklaşımı izliyor. Elbette, uyumluluk zorlukları önemli olmaya devam ediyor. Gerçek hisse senedi bulundurmamakla birlikte, bu sözleşmeler özünde menkul kıymet fiyatlarına yapılan bahislerdir ve düzenleyiciler tarafından hala menkul kıymet türevleri olarak kabul edilebilir. Dahası, likiditeyi kimin sağlayacağı ve oracle'ların doğruluğunu kimin garanti edeceği belirsizliğini koruyor. Earlybird: Solana'da Halka Arz Öncesi Uzun-Kısa PiyasaEarlybird, Solana'daki NFT pazar yeri Hyperspace'in arkasındaki ekip tarafından oluşturuldu (2024'te faaliyetlerini durdurdu ve Twitter adını Earlybird olarak değiştirdi). Ayrıca, kullanıcıların halka arzlarından önce şirketlere "uzun veya kısa pozisyon" açmalarına olanak tanıyarak, kendisini perakende yatırımcılar için yeni nesil bir özel sermaye ticaret platformu olarak konumlandırıyor. Dragonfly ve Pantera gibi önde gelen kripto girişim sermayesi şirketlerinden yatırım alan ve Solana NFT alanında deneyim biriktiren ekip, şimdi odak noktasını halka arz öncesi pazara kaydırıyor. İki platformdaki oracle'ların biraz farklı fiyatlar verdiği anlaşılıyor. Bunun lansmandan sonra düzeltilip düzeltilmeyeceği henüz belli değil. Gelecekte, polymarket'in eklenmesi platformlar arası arbitraja olanak tanıyabilir. Earlybird'ün kurucu ekibinde Hyperspace'in kurucu ortakları Kamil Mafoud ve Santhosh Narayan yer alıyor. Hyperspace'in 2024'te NFT işini kapatmasının ardından, ekibin Earlybird'e odaklanmaya başladığı bildirildi. Aslında, "halka arz öncesi platform" kavramı onlara "NFT platformu"ndan daha tanıdık gelebilir. İkisi de Morgan Stanley'de ve yatırım analisti olarak uzun yıllar deneyime sahip, bu nedenle Wall Street bağlantıları bu alanda kripto para sektöründekilerden muhtemelen daha önemli. Earlybird ürününün spesifik formu henüz tam olarak açıklanmadı (platform hala uygulama tabanlı kapalı beta aşamasında), ancak Dev testnet'te deneyebilirsiniz (10.000 dolarlık bir deneme bonusu var, lol). Tanıtım materyallerine bakılırsa, kullanıcıların özel şirketlerin değerlemelerine bahis oynamalarına olanak tanımak için zincir içi türevler veya simüle edilmiş varlıklar kullanan Ventuals'a benziyor. Solana'nın yüksek hızlı, düşük ücretli zincir içi ortamı, gerçek zamanlı işlem piyasaları oluşturmak için de uygundur. Ekip, geleneksel OTC'ye göre daha sürekli likidite sağlamak için bir emir defteri veya AMM piyasa yapıcı mekanizması benimseyebilir. Solana'nın, PreStocks gibi halka arz öncesi varlıklar ve hatta daha önceki zincir içi ABD hisse senetleri (Mango Markets'taki artık faaliyette olmayan mStock sentetik varlığı gibi) için benzer uygulamalara sahip olduğunu belirtmekte fayda var.
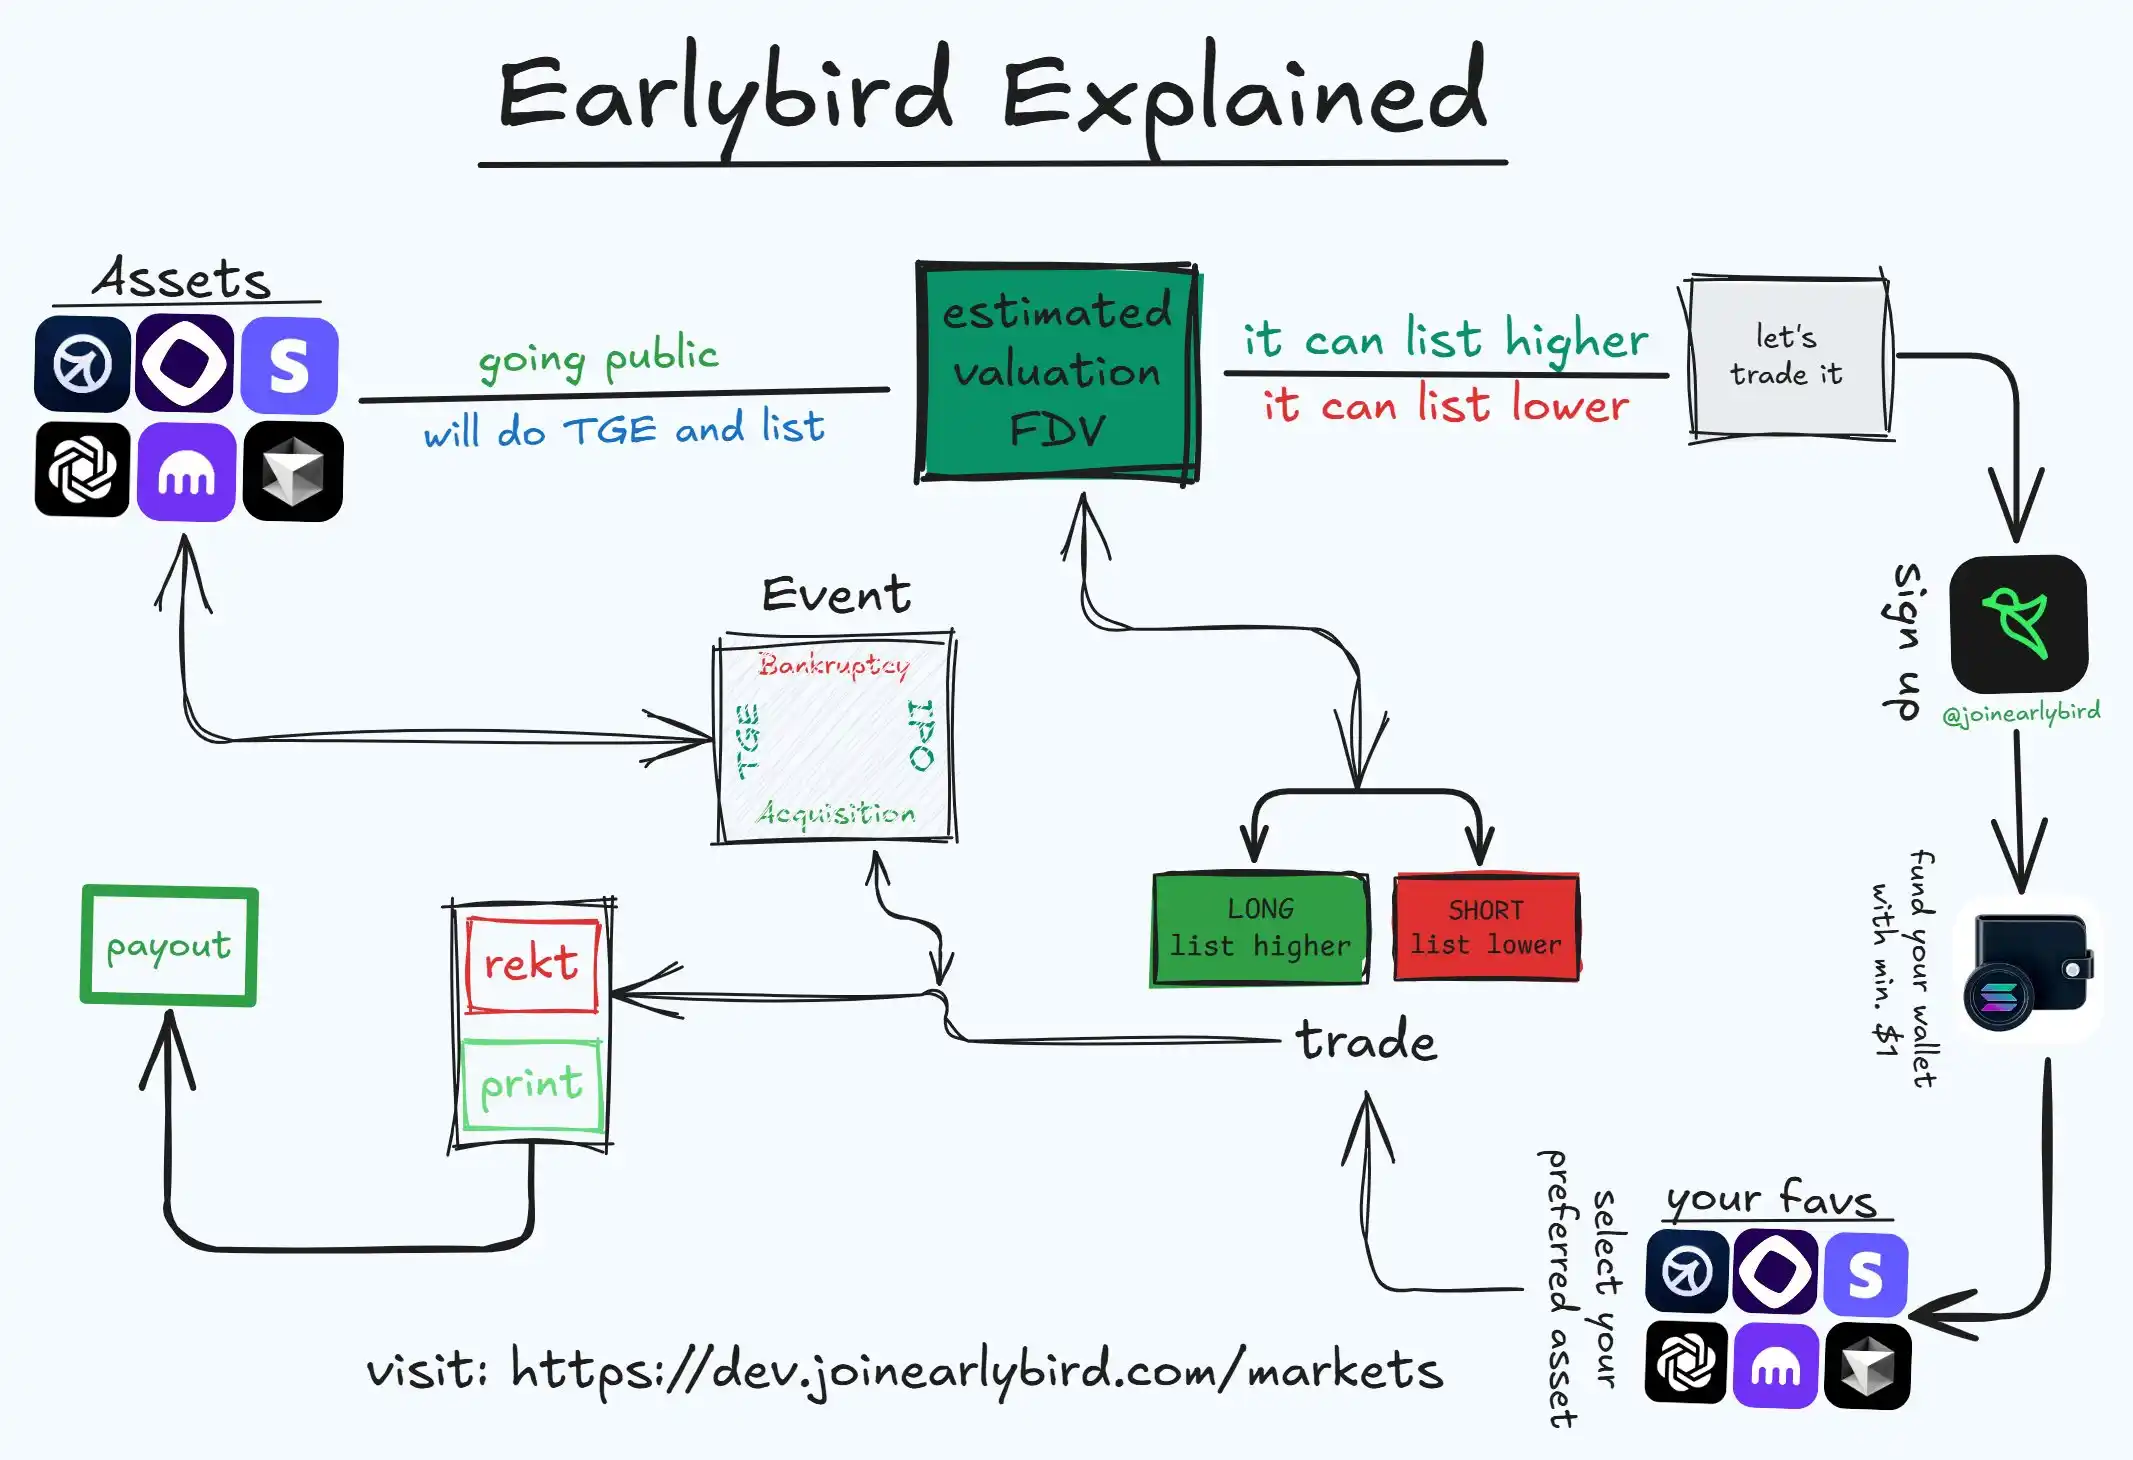
Erken dönem işlem mantığı, kaynak: @0xprotonkid
Her token'ın gerçek hisselerle desteklendiğinden emin olmak için PreStocks, altta yatan hisseleri elinde tutan düzenlemeli bir saklama kuruluşuna sahiptir ve düzenli olarak denetim raporları yayınlamayı taahhüt etmiştir. Ancak ekip, varlıklarını destekleyen ayrıntılı belgeleri henüz yayınlamamış olup, yalnızca tüm token'ların %100 teminatlı olduğunu belirtmiştir. Özel şirket hisseleriyle olan ilişkisi göz önüne alındığında, PreStocks önemli bir uyumluluk baskısı ile karşı karşıyadır. Bu nedenle, Amerika Birleşik Devletleri gibi önemli yargı bölgelerindeki kullanıcıları engellemiştir (KYC, zincir içi ticaret için gerekli değildir, ancak PreStock basımı veya geri alımı için gereklidir). Şirket, nispeten gevşek düzenlemeleri nedeniyle Singapur'da kayıtlıdır.
PreStocks kurucusu Xavier Ekkel, özel sermaye yatırımını halka açık hisse senetleri ticareti kadar kolay hale getirme vizyonunu dile getirdi. Perakende yatırımcılara unicorn'lara sıfır engel erişimi sunarak PreStocks, geleneksel ikincil piyasanın tekelini bir nebze zayıflattı. Ancak, bu modelin önemli sınırlamaları da var. İlk olarak, likidite: Şirket başına sınırlı hisse senedi arzı nedeniyle (şu anda, PreStocks platformunda tek bir şirketin token'ının piyasa değeri genellikle yalnızca birkaç yüz bin dolardır), piyasa derinliği sığdır ve büyük işlemler fiyatları etkileyebilir. 5 milyon doları aşan ortalama işlem büyüklüğünü yöneten ve kurumsal düzeyde bir emir yönetim sistemine sahip Forge gibi yerleşik ikincil kurumlarla karşılaştırıldığında, PreStocks'un işlem sistemi daha geniş bir kullanıcı tabanının desteğini gerektirir. İkinci olarak, ölçeklenebilirliği 1:1 hissedarlık yapısıyla sınırlıdır. Her yeni hedef için, PreStocks gerçek hisse senetlerinin çevrimdışı satın alınması için pazarlık yapmalıdır. Bu, satıcılarla (çalışanlar, risk sermayedarları, fonlar vb.) vaka bazında görüşmeler yapılmasını gerektirir; bu da hedef şirketin isteğine bağlı uzun bir süreçtir. Üçüncüsü, PreStocks'un kendisi lisanslı bir menkul kıymetler borsası değildir ve daha çok gri alanda faaliyet göstermektedir. Düzenleyiciler tutumunu değiştirirse, platform ilgili varlıkları kısıtlamak veya tasfiye etmek zorunda kalabilir. Genel olarak PreStocks, türev araçlardan daha somut bir yaklaşım benimseyerek, perakende yatırımcılar için "bilet satın almak" amacıyla gerçek para kullanır. Avantajı, daha fazla yatırımcı korumasıdır (gerçek hisselerle desteklenerek gelecekteki halka arzlarda gerçek getiriler sağlar), ancak dezavantajları arasında yüksek işletme maliyetleri ve önemli uyumluluk zorlukları yer alır. Repuic'in, ayna token'larını dağıtmak için PreStocks'u zincir içi "yüksek likiditeli bir ticaret platformu" haline getirmeyi tercih ettiğine inanıyorum. Reg CF kuralları altında faaliyet gösterdiği, yatırımları 5.000 ABD doları ile sınırladığı, bir yıllık bir kilitleme süresi gerektirdiği ve satın alınan, uyumlu merkezi borsa INX üzerindeki likidite ve "kilitleme" kısıtlamaları ürünün orijinal amacına aykırı olduğu için Repuic, PreStocks "yolunu" seçti.Daha fazla bilgi için: Figma, bu yıl ABD borsasındaki en büyük halka arz olacak. Özel sermayesini Republic'ten satın alabilir misiniz?
Gerçek sermayenin tokenleştirilmesine odaklanan platformlar
Bu platform kategorisi, son kullanıcılara doğrudan özel şirketlerden hisse senedi satın alma fırsatı sunar. Esasen bir zincir içi menkul kıymet ihracı veya özel kitle fonlamasıdır. Genellikle gerçek hisselerin tutulmasını veya kilit altında tutulmasını gerektirir ve yatırımcıların gelecekteki kârlardan pay alabilmeleri için token'ları kanıt olarak kullanırlar. Bu model geleneksel finans modeline daha yakındır, ancak kayıt ve dolaşım için blockchain'den yararlanır, bu nedenle genellikle geleneksel finans şirketleri veya Fintech şirketleri tarafından işletilmektedir.Jarsy: Hisse senedi token'ları için bir toplu alım web sitesi. Birçok halka arz öncesi proje arasında Jarsy, istikrarlı ilerlemesiyle öne çıkıyor. 2024 yılında Arbitrum ağında sessiz sedasız bir şekilde faaliyete geçti. Arkasındaki San Francisco merkezli şirket olan Jarsy, Inc., Hanqin, Chunyang Shen ve Yiying Hu tarafından kuruldu. Kurucu ekipte eski Uber China yöneticileri ve Afterpay'in mühendislik ekibinden oluşan ekip, internet ürünlerinin operasyonları ve düzenleyici yapısı hakkında derin bir anlayışa sahip. Breyer Capital ve Mysten Labs CEO'su Evan Cheng, Anchorage CEO'su Nathan McCauley ve Huma Finance CEO'su Richard Liu gibi sektör liderleri de dahil olmak üzere diğer yatırımcılardan 5 milyon dolar fon sağladı. Jarsy'nin misyonu "blok zinciri aracılığıyla özel yatırımı demokratikleştirmek". Sıkı 1:1 fiziksel varlık desteğiyle, sıradan yatırımcılara unicorn şirketlerin hisse senetlerine erişim sağlıyor. Jarsy'nin işletme modeli, hedef şirketin halka arz öncesi hisse senedi ürününün platformda listelenmesini ve kullanıcıların önceden abone olmasını (USDC veya ABD doları cinsinden ödenebilir) içerir. Belirli bir abonelik tutarına ulaşıldığında, Jarsy, toplanan fonları belirli sayıda hisse senedi satın almak için kullanmak üzere girişim fonları, erken dönem hissedarlar veya şirket hissesi sahibi çalışanlarla görüşür. Satın alma başarılı olursa, fiilen ödenen hisse sayısına eşit token'lar basılır ve yatırımcılara dağıtılır. Görüşmeler başarısız olursa veya yeterli fon toplanmazsa, fonlar iade edilir. Bu süreç, geleneksel özel sermaye hisse senedi transferlerine benzer, ancak kitle fonlamasının "önce topla, sonra satın al" ilkesinden yararlanır ve hisse senedi kanıtı olarak zincir içi token'ları kullanır.
Jarsy, benzer şekilde tüm hisse senedi varlıklarını özel bir SPV'de (Özel Amaçlı Araç) tutar ve kolay erişim için gerçek zamanlı bir zincir içi rezerv kanıtı sayfası sunar. Yatırımcılar tarafından satın alınan her Jarsy token'ı (örneğin, JSPACEX, SpaceX hisselerini temsil eder) bir gerçek hisse senediyle desteklenir. Token sahipleri şirketin yasal hissedarları olmasa da, halka arzda gelecekteki likidite, satın almada bedel ve hatta potansiyel temettüler de dahil olmak üzere neredeyse aynı ekonomik avantajlardan yararlanırlar. Bu, Jarsy'yi yukarıda bahsedilen diğer projelerden ayırır ve onu daha çok özel sermaye "toplu alım web sitesi"ne benzetir.
Ancak Jarsy, yatırımların yalnızca 10 dolardan başlamasıyla giriş engelini önemli ölçüde azaltır. Daha da dikkat çekici olanı, ABD'li yatırımcılar hariç, küresel yatırımcıların akredite yatırımcı sertifikasına ihtiyaç duymadan katılabilmeleridir. Jarsy ayrıca Web2 kullanıcı deneyimini de optimize eder. Süreci, e-posta kaydını ve itibari para birimi ödemelerini destekler ve kullanıcılar için bir saklama cüzdanı oluşturarak, token satın alırken blok zincirinin karmaşıklıklarını neredeyse görünmez hale getirir. Jarsy, uyumluluğa ve kullanım kolaylığına öncelik vererek, Web2 arayüzü ile Web3 arka ucu arasında bir köprü ürünü oluşturmayı hedefler. Jarsy, piyasaya sürülmesinden bu yana Anthropic, Stripe ve Perplexity AI gibi lider şirketlerde tokenleştirilmiş hisse senedi piyasaya sürdü ve birçok ürün hemen tükendi.
Elbette, Jarsy modeli hâlâ iki büyük zorlukla karşı karşıya. Birincisi likidite. Her Jarsy token'ının arzı, gerçekte alınan hisse sayısına bağlı olduğundan ve özel sermayenin kendisi de halka açık piyasa fiyatlandırmasından yoksun olduğundan, büyük token sahipleri sattığında fiyatlar kolayca düşebilir veya alıcı bulamayabilir. Şu anda Jarsy'nin en büyük varlıkları X.ai (yaklaşık 350.000 $), Circle (490.000 $) ve SpaceX'tir (670.000 $) ve bunların hiçbiri büyük değil. Böylesine sığ bir piyasada, on binlerce dolarlık bir satış emri fiyatları çökertebilir ve işlem derinliği açıkça yetersizdir.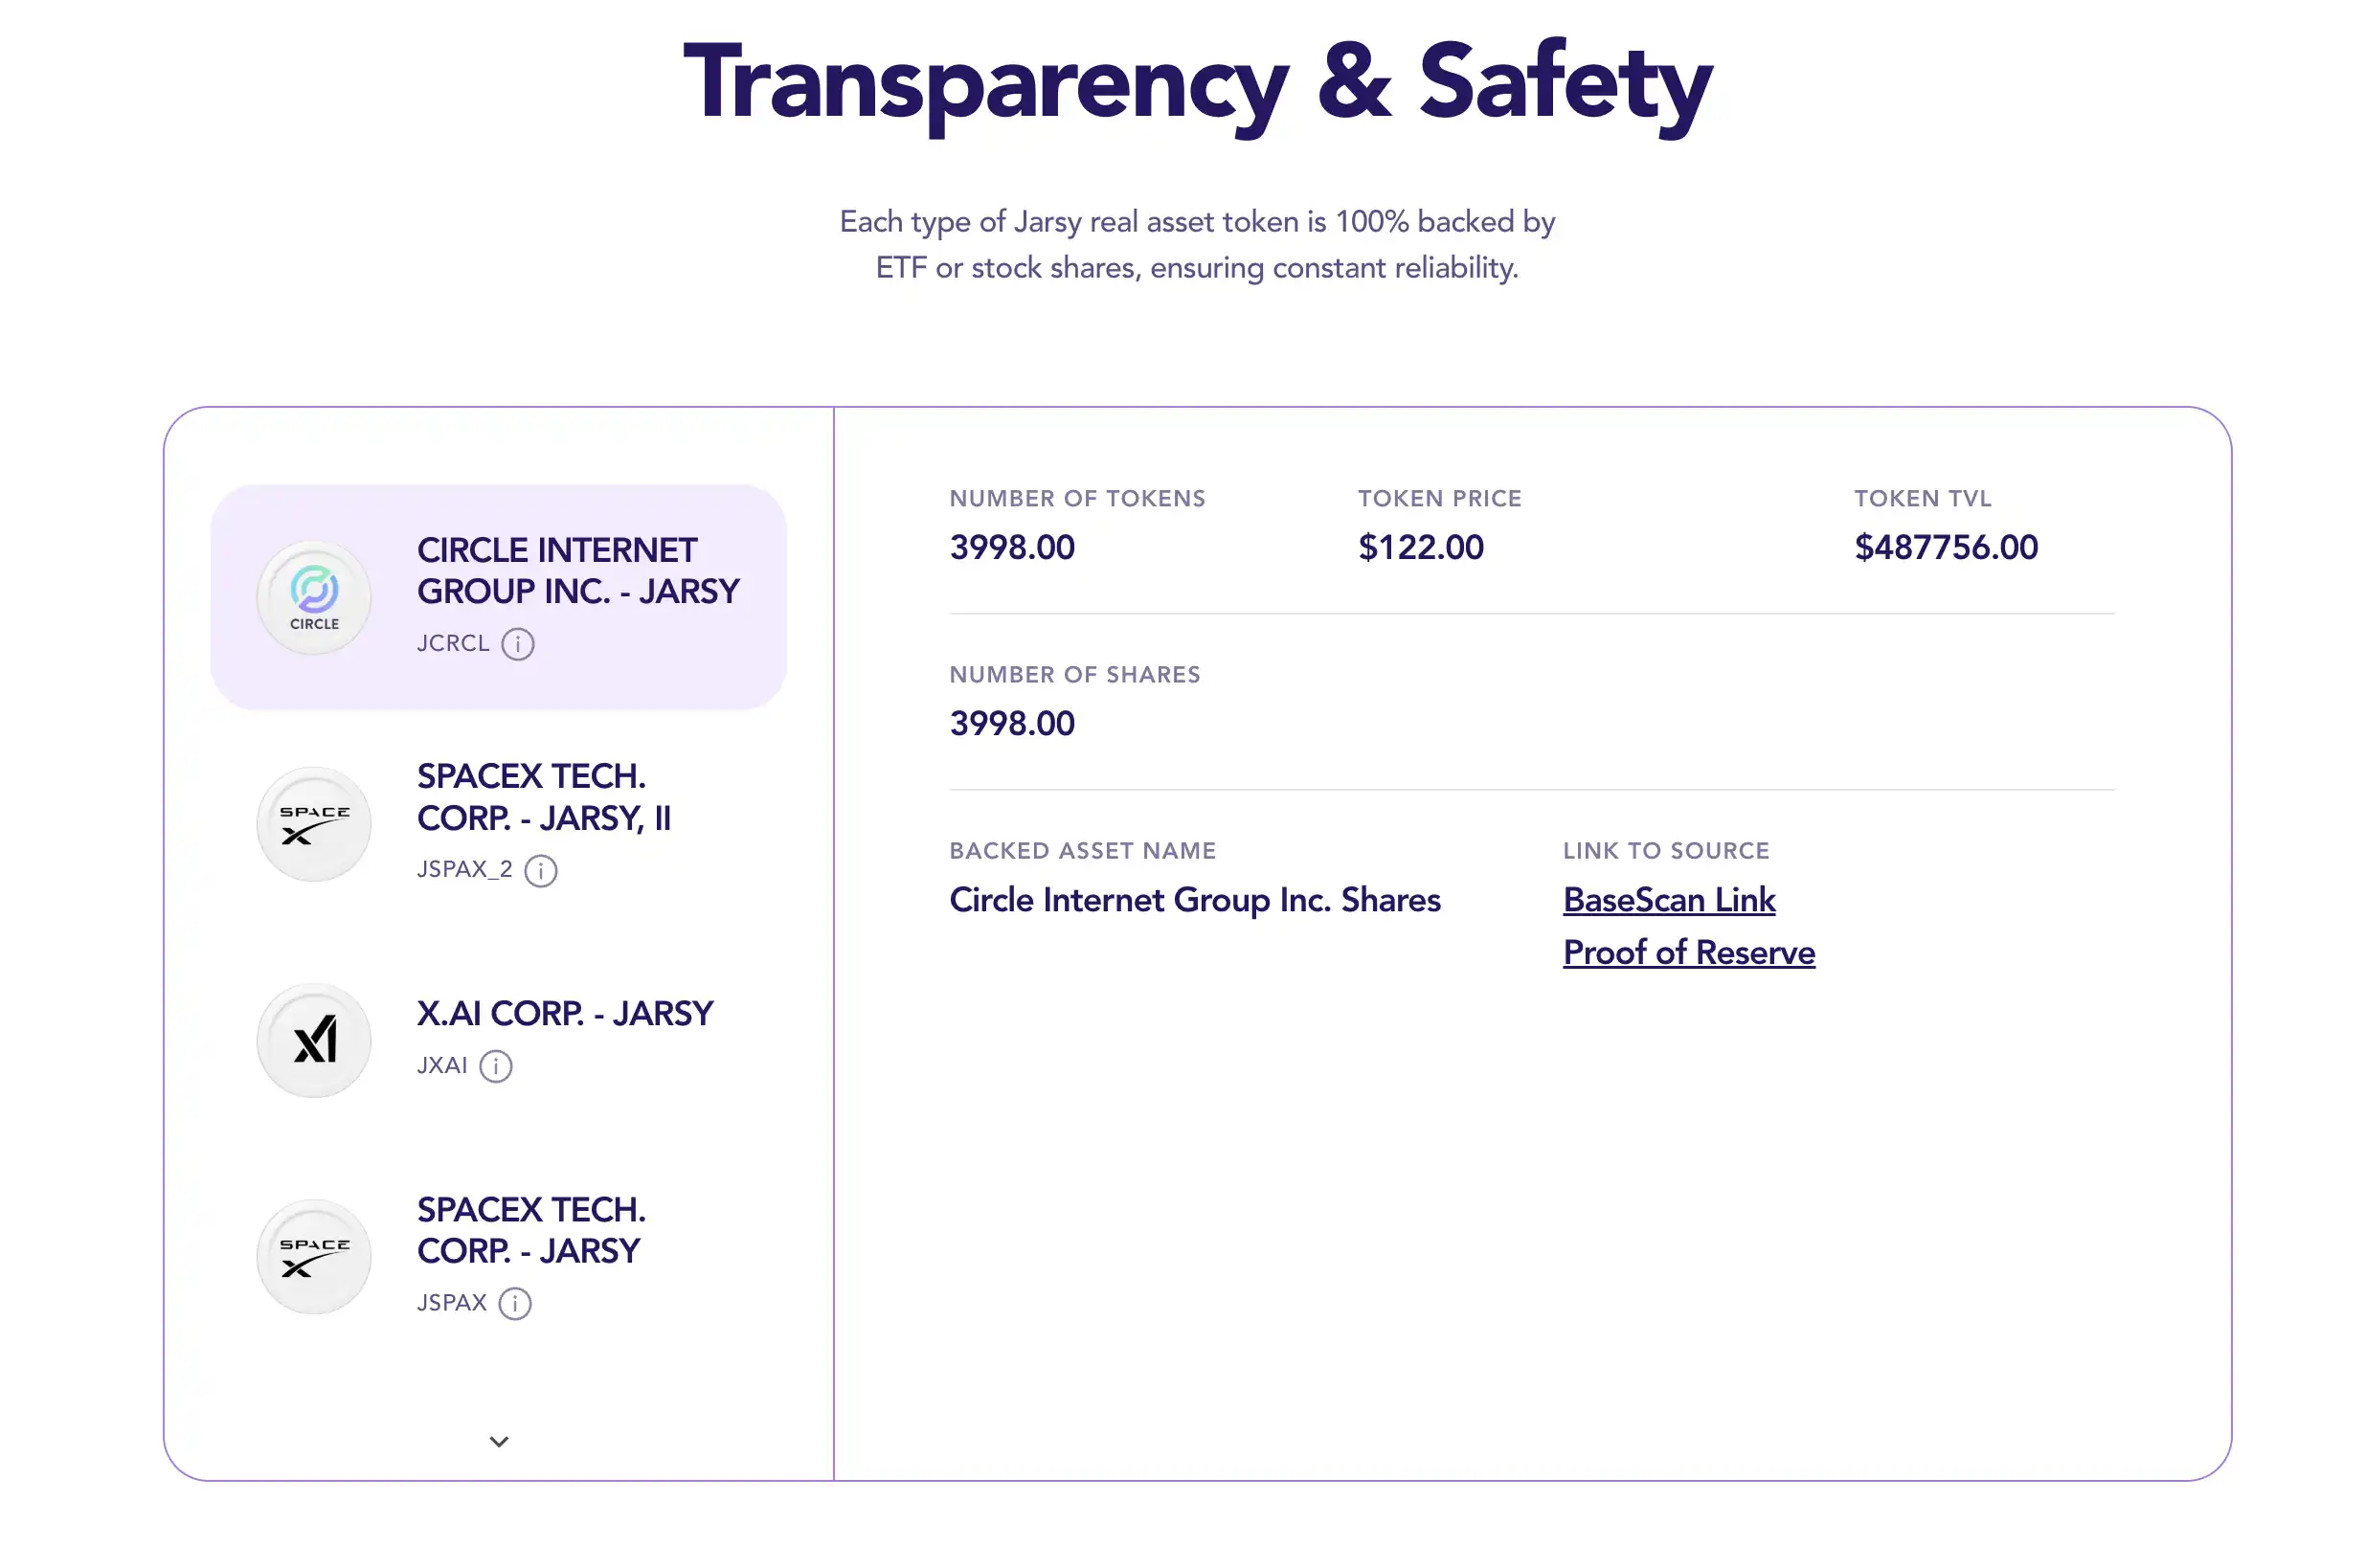
İkincisi, "gerçek varlıklara" sahip herhangi bir proje, genişleme darboğazıyla karşı karşıyadır. Her bir Jarsy token'ını eklemek için gereken çaba, bir türev platformuna göre çok daha fazladır ve gereken ağ ve kaynaklar son derece yüksektir. Dahası, Jarsy'nin "önce uyumluluk" iddiasına rağmen, kayıtlı olmayan menkul kıymet token'ları sunuyor ve ABD düzenleyici ortamı belirsizliğini koruyor. Ancak Jarsy, uyumluluk stratejisini planlamak için WSGR (Wilson Sonsini, Goodrich & Rosati) gibi önde gelen hukuk firmalarıyla proaktif bir şekilde ortaklık kurarak, mevcut düzenleyici ortamda kurumlar arasında daha popüler hale getirebilecek düzenleyici muafiyetler veya onaylar alma niyetini ortaya koydu. CEO Han Qin'in de belirttiği gibi, "Jarsy'yi, uzun süredir kurumların tekelinde olan özel yatırım fırsatlarını sıradan insanlara sunmak için kurduk." Likidite ve uyumluluk gibi zorluklara rağmen, Jarsy önemli bir ilk adım atarak en uyumlu "hisse senedi tokenleştirme platformlarından" biri haline geldi. Kullanıcı tabanı ve varlık tabanı büyüdükçe ve düzenleyici onay kademeli olarak alınırsa, token'larının gelecekte uyumlu ikincil piyasalarda dolaşıma girmesi ve "halka arz öncesi hisse senedi"ni gerçek anlamda ana akım bir varlık sınıfı haline getirmesi mümkün. Opening Bell: Geleneksel Hisse Senetlerinin Blockchain Dönüşümünde Öncü Superstate tarafından başlatılan Opening Bell platformu, şirketlere kendi hisse senetlerini doğrudan blockchain'e taşımaları için alternatif bir yol sunuyor. Üçüncü bir tarafın hisse senedi satın alıp token ihraç ettiği yukarıda bahsedilen projelerin aksine, burada şirketin kendisi ihraççı oluyor. Mayıs 2025'te, Superstate (Compound kurucusu Robert Leshner ve diğerleri tarafından kurulan uyumlu bir fintech şirketi), SEC'ye kayıtlı hisse senetlerinin veya uygun özel şirketlerin Solana blockchain'inde 7/24 işlem görmesini sağlayan Opening Bell'in lansmanını duyurdu. Basitçe söylemek gerekirse, halka açık veya özel şirketler, Opening Bell platformunda zincir içi hisse senedi token'ları ihraç ederek, bu token'ların gerçek yasal hisse senedini (ayna token sentetiklerini değil) temsil etmesini sağlayabilir.Bu modeli ilk benimseyenler arasında Nasdaq'ta işlem gören Upexi (hisse senedi sembolü UPXI) ve Kanada merkezli SOL Strategies yer alıyor. Ethereum tabanlı token hisseleriyle yakın zamanda önemli ilgi gören Galaxy Digital de bu sürece dahil (ancak SOL Strategies henüz Nasdaq'ta işlem görmeyen tek şirket). Bu, sıkı bir yasal çerçeve gerektiriyor. Örneğin, Superstate, zincir içi hissedar kaydının geleneksel kayıtla senkronize olmasını sağlamak için ABD'de bir dijital transfer aracısı kaydetti. Opening Bell'in ortaya çıkışı, geleneksel finans ve blok zincirinin daha da yakınsamasını işaret ediyor. Bu platform aracılığıyla şirket hisseleri gerçek zamanlı olarak, günün 24 saati işlem görebilir ve benzeri görülmemiş bir esneklik ve şeffaflık sağlayarak hisseleri kripto para birimleri gibi "her zaman açık" hale getirir. Özel şirketler de likiditeye erken erişim sağlamak için Opening Bell'i kullanabilir. Halka açılmayı planlayan veya halka arz için acelesi olmayan şirketler, küresel yatırımcılara ulaşmak, fon toplamak veya hissedar likiditesi elde etmek için zincir içi hisselerden yararlanabilirler. Superstate, Opening Bell'in hedef müşterilerinin hem halka açık şirketler hem de likidite arayan geç aşama özel şirketler olduğunu açıkça belirtti. Elbette, bu modelin geliştirilmesi hala düzenleyici onay gerektiriyor. SOL Strategies gibi şirketler halihazırda blockchain tabanlı planlarını sundular, ancak bu planlar "düzenleyici onay bekliyor" olarak işaretlendi. Bununla birlikte, en azından trendler açısından, düzenleyiciler varlık tokenizasyonunu tartışmaya daha açık bir tutum sergiliyor. ABD Menkul Kıymetler ve Borsa Komisyonu (SEC), 2025 yılında menkul kıymet tokenizasyonu üzerine bir yuvarlak masa toplantısı düzenledi ve Blackstone ve Robinhood gibi geleneksel devler bile kamuoyuna desteklerini ifade etti. Superstate, stablecoin'ler (USTB) ve zincir içi Hazine bonosu fonları konusunda halihazırda başarılı bir deneyime sahip ve borsaya açılması zamanında oldu. Halka arz öncesi işlemler açısından, Opening Bell, geleneksel ve uzun halka arz sürecini atlayarak ve bunun yerine özel yerleştirme aşamasında halka açık hisse senedi alım satımını etkinleştirmek için blockchain teknolojisinden yararlanarak gizli bir halka arza potansiyel bir yol sunuyor. Örneğin, bir unicorn şirketi önce Opening Bell'de işlem görmek üzere kısmi hisse senedi token'ları çıkarabilir, ardından koşullar uygun olduğunda resmi olarak bir halka arz başlatabilir veya doğrudan blok zinciriyle birleşebilir. Bu, geçmişteki OTC piyasasına benzer, ancak zincir üstü teknoloji sayesinde şeffaflık ve verimlilik önemli ölçüde iyileştirilmiştir. Belirli bir açıdan bakıldığında, bu model kabul edilirse, gelecekteki halka arzlar artık Wall Street aracı kurumlarına ihtiyaç duymayabilir, bunun yerine zincir üstü olarak tamamlanabilir. Bu açıdan bakıldığında Superstate, Nasdaq'ın "Binance Alpha"sı gibidir.
Daha fazla bilgi için: Süper Devlet Zincir Üzerinde Hisse Senetleri Piyasaya Sürüyor, SOL Rezervi Kripto-Hisse Senedi Mücadelesini Zincire Geri Getiriyor
Demokratikleştirilmiş Yatırım Çağı Geldi mi?
Özel şirketler için yatırım fırsatlarını daha açık ve verimli hale getirmek, sıradan yatırımcılar için şüphesiz heyecan verici bir trend. Servet yaratma açısından bu, genel halk ile kurumsal yatırımcılar arasındaki uçurumu kapatmaya yardımcı olacaktır. Ancak, zincir üzerindeki halka arz öncesi sektör hâlâ hem fırsatlar hem de riskler sunmaktadır. Düzenlemelere uyum ve hedef şirketlerin direnci, bu projelerin üzerinde asılı duran Demokles'in kılıcıdır.
Düzenlemeyi ve iş birliğini benimsemek, zincir üzerindeki halka arz öncesi işlemlerin temel yönü olmalıdır. Giderek daha fazla geleneksel finans kurumu ve yatırımcı bu alana ilgi gösteriyor. Örneğin, Hong Kong Borsası ve Nasdaq, tokenleştirilmiş menkul kıymetler üzerinde araştırma yapıyor. Tanınmış risk sermayedarları, şirket kontrolünden ödün vermeden hisselerinin bir kısmını zincir içi dolaşıma sokmak için bu platformlarla iş birliği yapmayı düşünebilir. Sınırlı ortaklar ve genel ortaklar arasındaki bu yeni ortaklık paradigmasının, başarılı olması durumunda, özel sermaye tokenleştirmesinin benimsenmesini önemli ölçüde hızlandırması bekleniyor. Ancak, halka arz öncesi zincir içi ticaret, şüphesiz umut vadeden yeni bir mavi okyanus. Serbestçe alınıp satılabilen, halka açık olmayan hisse senetlerinin "Truva Atı", nihayetinde sermaye piyasasının nihai biçimine "kapıyı" açabilir. Belki de sadece birkaç adım uzağız.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler