Bessent piyasayı kurtaramadı, önce altın ve Bitcoin yükseldi: Bu hafta piyasa Warsh'ın hamlesini bekliyor.
Başlık: «"ABD Tahvillerini Kurtarma" Bayrak Yarışı: Bessent Geçen Hafta Berbat Etti, Bu Hafta Sıra Warsh'da»
Yazar: Long Yue, Wall Street Görüşleri
Bessent tahvil piyasasını kurtarmak için harekete geçti, ama sonuçta altını ve Bitcoin'i kurtardı — şimdi herkes Warsh'ı bekliyor.
Geçen hafta, ABD Hazine Bakanı Bessent, uzun vadeli tahvil getirilerindeki yükselişi bastırmak için uzun vadeli ABD tahvili geri alım programını en az iki katına çıkaracağını açıkladı. Etki anında görüldü, ancak yalnızca bir günden az sürdü — getiriler ardından yeniden yüksek seviyelere döndü ve hafta genelinde neredeyse yatay kaldı.
Bessent daha sonra bir röportajda piyasanın "biraz aşırı tepki verdiğini" söyledi ve Hazine'nin "güçlü bir araç kutusuna" sahip olduğunu vurguladı. Ancak piyasa eylemleriyle farklı bir cevap verdi: Dolar hafta içinde yaklaşık %1 düştü, altın 4.600 doları aştı ve Bitcoin haftalık %25'ten fazla yükseldi.
Bu kombinasyon, Nomura Securities'ten Charlie McElligott tarafından "basınç tahliye vanası" olarak nitelendirildi — yetkililer uzun vadeli faiz oranlarını dengelemeye çalışırken, piyasanın endişesi başka yerlere yöneldi.
Bu Haftanın Odağı: Warsh Cevap Verebilecek mi?
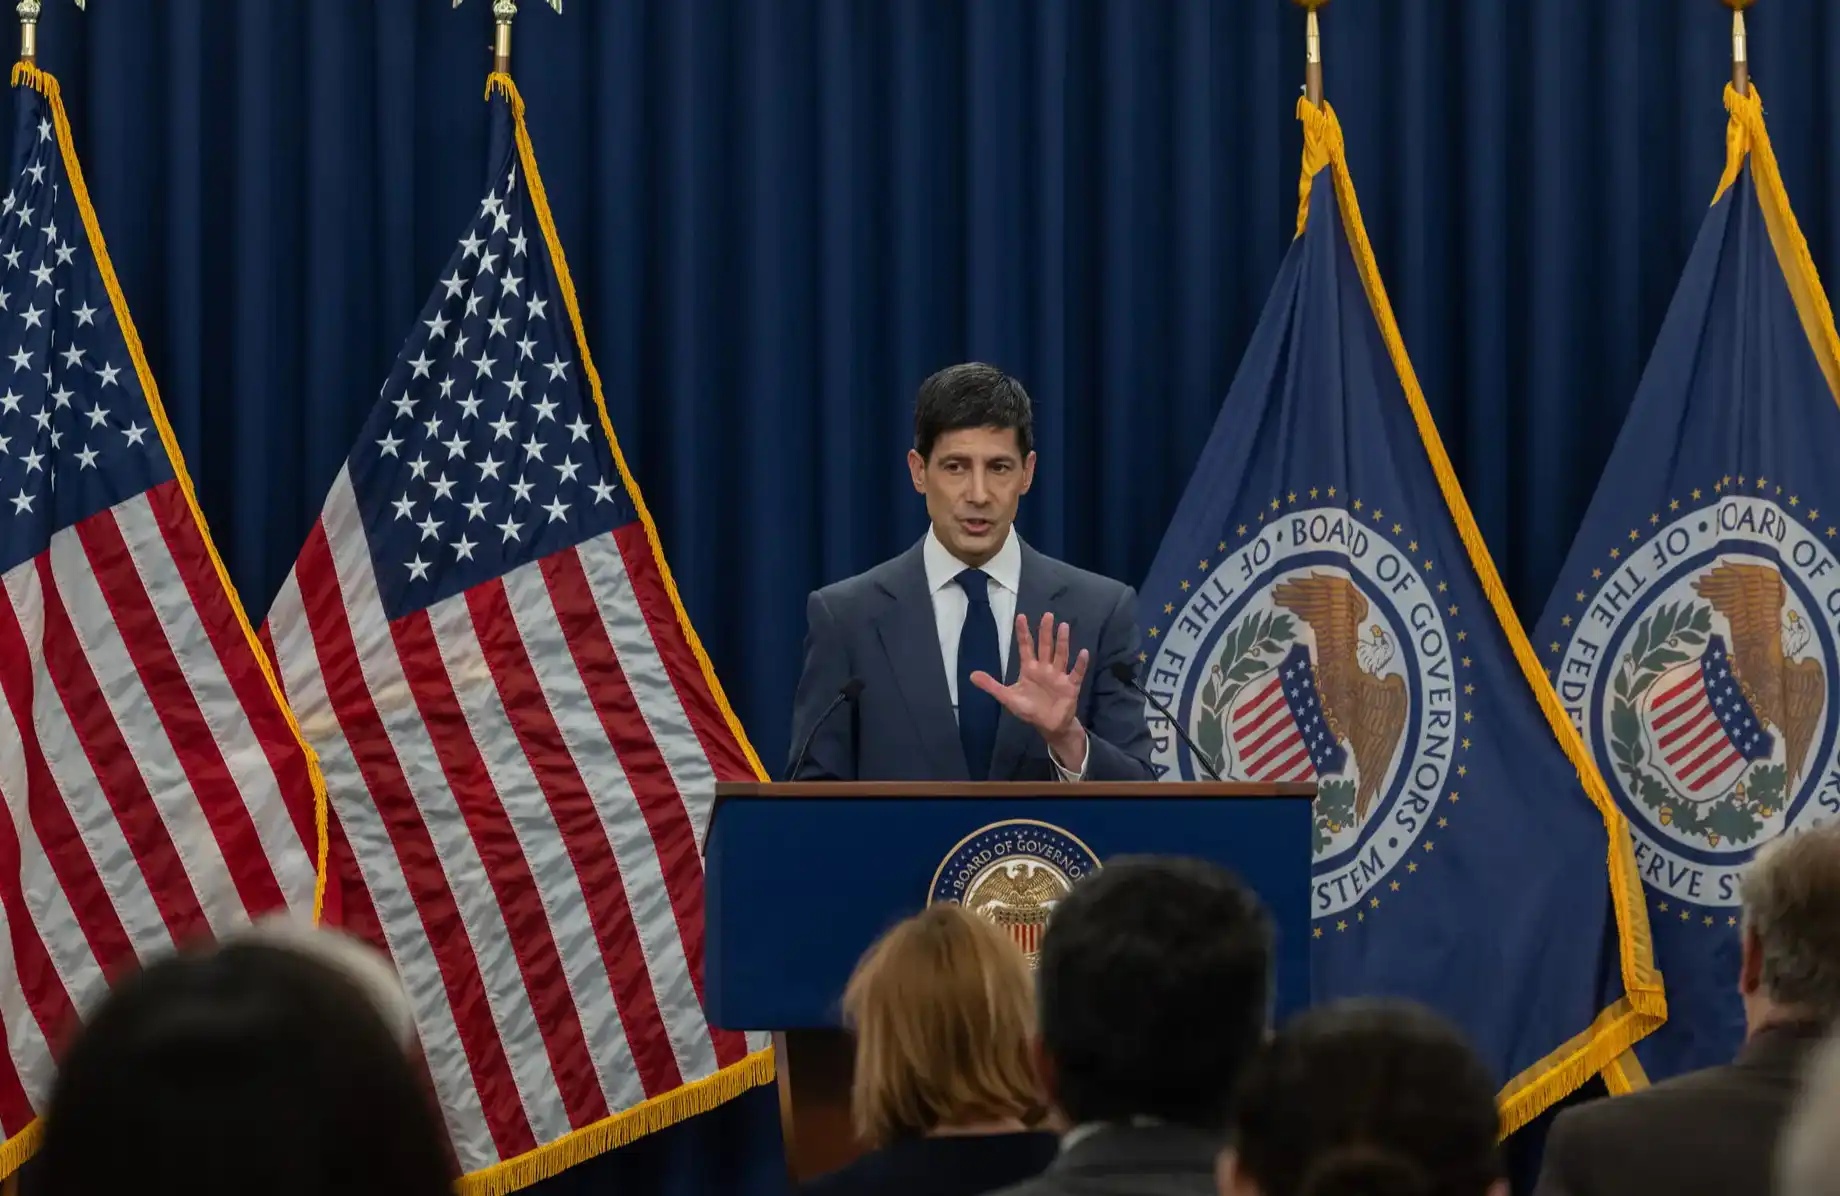
Bayrak yarışı şimdi Fed Başkanı Warsh'ın elinde. Bu Cuma Jackson Hole Ekonomi Politikası Sempozyumu'nda konuşma yapacak.
Warsh, bu yıl Mayıs ayında göreve başladığından bu yana neredeyse hiçbir ileriye dönük yönlendirme yapmadı. Son FOMC toplantısı sonrası yaptığı açıklamalar doğrudan bir tahvil piyasası düşüşüne yol açtı — piyasa, ne söyleyeceği ve nasıl söyleyeceği konusunda aşırı hassas.
Bloomberg'in haberine göre, trader'lar en çok şunu bilmek istiyor: %2 hedefinin inatla üzerinde seyreden enflasyon ve kötüleşen mali durum karşısında, Fed'in politika tepki fonksiyonu tam olarak ne?
TD Securities ABD faiz stratejisti Molly Brooks uyarıyor: "Eğer yine aynı şeyler söylenirse, piyasanın hayal kırıklığına uğrayacağını düşünüyorum ve bu, zaten gördüğümüz uzun vadeli satış baskısını artırabilir."
HSBC faiz stratejisti Dhiraj Narula, Warsh'ın açıklamalarıyla piyasayı sakinleştirme fırsatına sahip olduğunu belirtiyor: "Eğer Başkan Warsh potansiyel enflasyonist baskılar hakkında bir değerlendirme yaparsa, bizce bu, belirsizlikle ilgili vade primi düşüşü için yeterli bir gerekçe sağlayabilir."
Bloomberg Markets Live stratejisti Michael Ball şunları söylüyor: Bessent borç vade yapısını ayarlayabilir, ancak enflasyon beklentilerini yalnızca Fed sabitleyebilir. Warsh'ın Jackson Hole konuşması, %2 hedefinin hâlâ ulaşılabilir olduğunu yinelemeli ve enflasyon devam ederse — yönetimle sürtüşme yaratsa bile — politika eylemi yapılacağını açıkça belirtmeli.
Bessent'in Operasyonları Neden Yetersiz Kalıyor?
Academy Securities'ten Peter Tchir, ABD hükümetinin şu anda dolaşımda 7,5 trilyon dolarlık kısa vadeli Hazine bonosu (T-bills) ve 21,7 trilyon dolarlık faizli tahvil bulundurduğuna dikkat çekiyor. Bessent'in her geri alım operasyonu "en az 4 milyar dolar" ve sıklığı neredeyse haftada bire yakın—önceki 2 milyar dolardan 4 milyar dolara ikiye katlanmış, kulağa etkileyici geliyor ancak piyasayı kalıcı şekilde sarsmayı başaramadı.
Tchir, bunun QE (niceliksel genişleme) olmadığını değerlendiriyor. Bessent'in operasyonu özünde sadece "güvertedeki sandalyeleri yeniden düzenlemek" ve gerçek anlamda para yaratmıyor. Altının yükselip doların düştüğü piyasa tepkisi, daha çok "para değer kaybı" anlatısının aşırı yorumlanmasını yansıtıyor; Hazine'nin gerçekten para arzını genişlettiği anlamına gelmiyor.
Ayrıca az bilinen ama son derece kritik bir veri var: Fed şu anda vadesi 10 ila 15 yıl arasında olan tüm ABD tahvillerinin %50'sinden fazlasını elinde tutuyor. Bu, "serbest piyasa"dan oldukça uzak bir durum. Aynı zamanda Fed'in elindeki uzun vadeli tahvil oranı da %20'ye yaklaşıyor.
Daha da paradoksal olan, Fed'in elinde bir yıl içinde vadesi dolacak yaklaşık 426 milyar dolarlık faizli tahvil bulunması ve ortalama kupon oranının yalnızca %2,9 olması; oysa mevcut federal fon efektif oranı %3,63—Fed bu pozisyonda sürekli olarak faiz farkı zararı ediyor.
"Twist Operasyonu": Bessent'in Kurtaramadığını Fed Kurtarabilir mi?
Bu arka plan, piyasada uzun süredir kullanılmayan bir aracın yeniden tartışılmasına yol açtı: Fed versiyonu "Twist Operasyonu" (Operation Twist).
Mantık karmaşık değil: Fed o 426 milyar dolarlık kısa vadeli tahvili satıp, aynı nominal büyüklükte 20 yıl üzeri uzun vadeli tahvil alırsa, başlangıçta bir defter değeri zararı oluşsa da, kayda değer bir faiz farkı geliri elde edilebilir (yaklaşık %5,25'lik getiri, %3,63'lük fonlama maliyetine karşı). Daha da önemlisi, bu, 20 yıl üzeri tahvil dolaşımının %15'inden fazlasını absorbe ederek uzun vadeli getirileri etkili şekilde aşağı çeker.
Warsh'ın açısından bakıldığında, "Twist Operasyonu" QE sayılmaz çünkü Fed'in elindeki tahvillerin toplam nominal büyüklüğünü değiştirmez. Bu, politik olarak daha kolay kabul edilebilir. Tchir'in değerlendirmesi şu: Beyaz Saray gerçekten uzun vadeli getirilerin düşmesini istiyorsa, Bessent'in kontrol edebileceği "küçük oynamalardan" vazgeçip Fed'i tam kapsamlı twist operasyonuna dahil etmeye zorlamalı.
Bloomberg analisti Ball da benzer bir görüşe sahip: Bessent'in planı giderek "hafif versiyon bir twist operasyonu"na benziyor—Hazine geri alımlar yoluyla uzun vadeli borçtan çıkıp kısa vadeli bonolara ve düşük kuponlara yöneliyor; Fed ise rezerv yönetimi yoluyla kısa vadeli bonoları satın alarak bilançoyu genişletmeden ön taraftaki arzı absorbe ediyor. Ancak bu kombinasyonun içsel bir çelişkisi var: kısa vadeli finansman oranı ne kadar yüksek olursa, Hazine'nin politika faizine maruziyeti o kadar artar. Enflasyon Fed'i faiz artırmaya zorladığında, faiz maliyeti daha hızlı yeniden fiyatlanır; Fed maliyet endişeleri nedeniyle tereddüt ederse, piyasa daha yüksek vade primi ile bağımsızlığını cezalandırır.
Bu nedenle, ya Fed Bessent'i desteklemek için harekete geçer, ya da bu müdahale başarısızlıkla sonuçlanır—ve başarısız bir müdahale, genellikle hiç müdahale etmemekten çok daha zararlıdır.
Veri Penceresi: Çarşamba Günü PCE Öncü Gösterge Olacak
Jackson Hole konuşmasından önce piyasa, bir diğer önemli veri noktasıyla karşılaşacak—Çarşamba günü açıklanacak Temmuz ayı Kişisel Tüketim Harcamaları (PCE) endeksi.
Bloomberg'in haberine göre, geçtiğimiz ay enflasyon, istihdam ve perakende satış verileri beklentiler dahilinde veya altında gerçekleşti ve bu durum işlemcilerin yakın vadeli faiz artırım beklentilerini aşağı çekti. PCE verisi bu eğilimi sürdürürse, Warsh'ın konuşması için belirli bir tampon alan sağlayabilir.
Ancak, zaman penceresi daralıyor. Bloomberg analizine göre, ara seçimlerin siyasi baskısı ve ABD Ekonomik Analiz Bürosu'nun Eylül sonunda PCE hesaplama yöntemini güncellemesi, Eylül FOMC toplantısı sonrası sıkılaştırma operasyonlarını siyasi açıdan giderek daha karmaşık hale getirebilir.
%5 Kritik Seviye, Değer Kaybı Ticaretinin Sürdürülebilirliği Belirsiz
Wall Street Journal'ın aktardığına göre, BofA stratejisti Michael Hartnett, 30 yıllık ABD Hazine tahvili getirisindeki %5 seviyesini önemli bir sınır çizgisi olarak görüyor ve bu seviyenin kırılamaması durumunda, dolar ve yüksek kaldıraçlı alanlar—AI hiper ölçekli bilgi işlem şirketleri ve özel kredi dahil—üzerindeki baskıyı artıracağını düşünüyor.
Bridgewater Associates kurucusu Ray Dalio, geçen Cuma günü yatırımcıları tahvil pozisyonlarını azaltmaya, altın ve bir miktar Bitcoin tutmaya çağırarak potansiyel bir ABD borç krizine karşı uyarıda bulundu.
Bu baskı asılsız değil. Bloomberg'in belirttiğine göre, İran çatışması devam ederken mali görünüm piyasanın giderek daha fazla odağı haline geliyor; bu arada, AI ile ilgili şirket tahvili ihraçlarındaki artış, ABD Hazine tahvilleriyle aynı sermaye havuzu için rekabet ediyor; yabancı yatırımcıların ABD tahvillerine olan talebi de giderek daha "fiyat duyarlı" hale geliyor ve mevcut politika yönüne yönelik toleransları azalıyor.
Orijinal Bağlantı
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler