凯文·沃什时代开启,哪些资产会上涨?
Orijinal Yazar: @Globalflows, @aleabitoreddit
Çevirmen: Peggy, BlockBeats
Ed. Notu: Kevin Warsh'ın Fed Başkanı olarak atanması, sadece bir kişisel değişim değil, piyasa fiyatlandırma mantığının kendisinin değişmekte olduğunun bir göstergesi. Warsh'ın çerçevesinde, enflasyon artık mali kontrolsüzlük ve hükümetin etkinsizliği sorunu olarak yeniden anlaşılmakta, AI ise maliyetleri düşürme, üretkenliği artırma ve yönetişim yeteneklerini yeniden şekillendirme açısından önemli bir araç olarak görülmektedir.
Palantir gibi AI sistemlerinin federal harcama denetimi, konut finansmanı ve tıbbi masraflar gibi alanlara pratik olarak uygulanmaya başlamasıyla, bu kurumsal dönüşüş artık sadece bir kavramdan uygulamaya doğru ilerlemekte ve yapısal ayrışma ile fiyatların yeniden belirlenmesi olarak piyasada kendini göstermektedir.
AI ve mali disiplin politikanın ana eksen haline gelmesinin ardından, hangi varlıkların yeni fiyat primi alacağı, hangi iş modellerinin ise sistematik bir şekilde yeniden değerlendirileceği, piyasanın yanıtlaması gereken sorular haline gelmektedir. Aşağıda yer alan metin orijinal metindir:
Kevin Warsh'ın yeni Fed Başkanı olarak atanması, sadece bir kişisel değişimin sinyali olmakla kalmıyor, aynı zamanda küresel para politikası paradigmasının ve AI silah yarışının derinlemesine bir dönüşümüne işaret etmektedir. Ve bu ikisi arasındaki bağlantı, çoğu insanın farkında olduğundan çok daha sıkıdır.
AI, geleceğin düzenini belirleyen tek taraflı bir kaldıraç noktası haline gelirken, Warsh'ın atanması, bu temel hedef etrafında yapılan kurumsal düzenlemelerin bir yansımasıdır.
Onun etrafındaki tartışmalar, "Faiz indirecek mi?", "Hawk mı yoksa Dove mu?", "Fed'in bilanço tablosunu nasıl ele alacak?" gibi konular elbette önemlidir, ancak bu soruların hepsi bir gerçeği göz ardı eder: Daha büyük çaplı, yapısal bir geçiş zaten devam etmektedir.
Asıl önemli olan, kısa vadeli politika eğilimi değil, neden Kevin Warsh olduğu ve onun bu oluşmakta olan yeni sistemde nasıl bir konuma sahip olduğudur. Bu anlayışa sahip olmak, 2026'ya doğru atılacak en önemli adım olacaktır.
Personel Atamasından Kurumsal Sinyale: Neden Warsh?
Warsh, geleneksel anlamda bir "politika teknokratı" değildir. Uzun süredir, küresel sermaye akımları, finansal piyasa yapısı ve kurumsal teşvik konularında sistemik bir anlayışa sahip olduğu kabul edilmektedir.
Daha da önemlisi, o izole bir birey değildir.
Warsh uzun süredir Druckenmiller, Bezent ve Capo ile yakın ilişki içinde olmuş, hepsi Palantir ile derin bağlantılara sahip bir grup. Druckenmiller sürekli olarak Warsh'ın küresel sermaye akımları ve finansal piyasa yapısı konularındaki anlayışını övdü.
Bloomberg röportajı sırasında, Drew McMiller, Wash'ı "güvenilir danışmanı" olarak adlandırdı.
Ancak bu ilişki burada bitmiyor: Drew McMiller, zaten Palantir'in erken yatırımcılarından biri ve kurucu ortak ve CEO'su Alex Karp ile yakın ilişkilere sahip. (İlgili okuma: Röportaj bağlantısı)
Bu neden önemli? Çünkü Kevin Wash da Palantir ile doğrudan ilişkilidir.
2022'de Alex ve Kevin, dünyanın daha yoğun bir düzensizlik ve daha yüksek bir karmaşıklık seviyesine ilerlediğini tartışan bir röportaj kaydetti.
Röportajda belirttikleri gibi: "Yarın, karmaşıklık atlayış yapacak."
Bu boş bir teknolojik iyimserlik ifadesi değil, aksine ülke yönetimi, mali sistem ve makro istikrarın değişmekte olduğuna dair öngörü bir değerlendirmedir.
Palantir: "Uygulama Katmanı" için Kurumsal Geçiş
Wash'ı anlamak, Palantir'den kaçınmayı gerektirir.
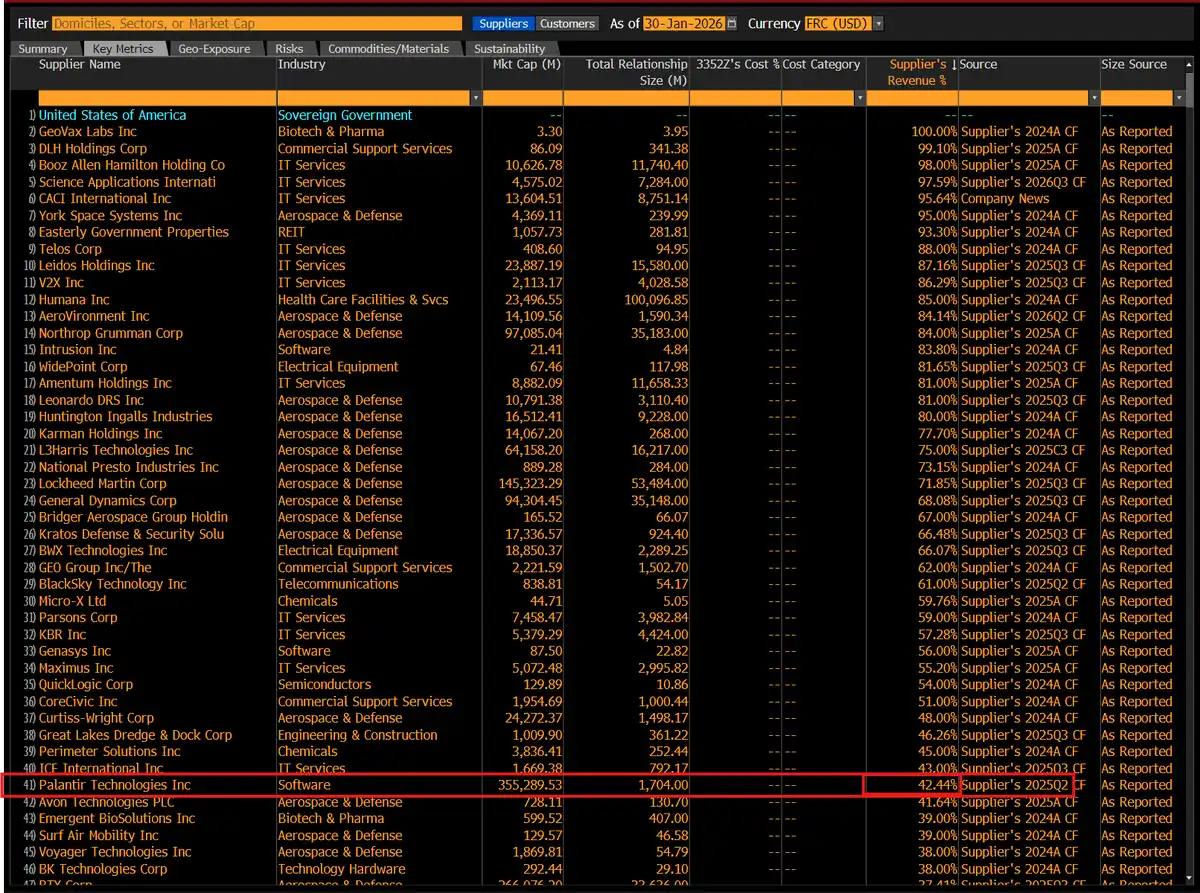
Palantir'in kritik olmasının nedeni, bu şirketin giderek ABD federal hükümetinin sahtekarlıkla mücadele sisteminin "işletme merkezi" haline gelmesidir. Şu anda Palantir'in gelirinin %42'si ABD hükümetinden gelmekte olup teknolojisi, büyük ölçekte sahtekarlık eylemlerini ve aşırı/eskisini etkin şekilde tanımlamak ve engellemek için çeşitli hükümet departmanlarına dağıtılmıştır.
Bu neden önemli?
Çünkü Palantir, hükümet harcamalarındaki aşırı israfa ve çeşitli sahtekarlık sorunlarına sistemli şekilde çözüm üretmek için kullanılmaktadır. Teknolojisi, birçok federal kuruluşta, anormal fon akışlarını tanımlamak ve gereksiz harcamaları temizlemek için kilit bir araçtır.
SBA: Tek Bir Eyaletten Ulusal "Sıfır Hoşgörü" Hesaplaşması
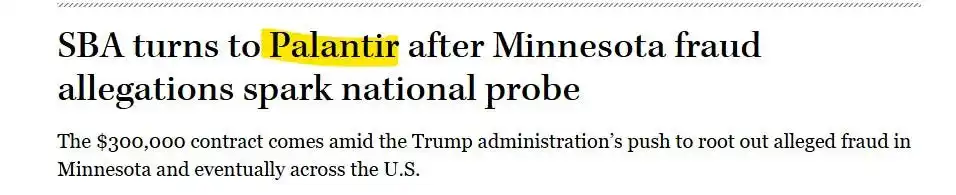
En çarpıcı örnek, Amerikan Küçük İşletmeler İdaresi'nden (SBA) gelmektedir.
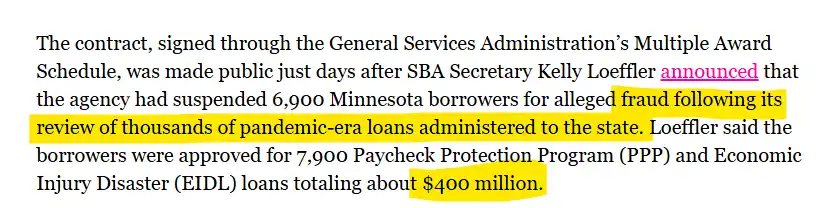
Salgın döneminde kredi programlarını inceleyen SBA, Minnesota'da geniş çapta usulsüzlük olduğunu tespit etti: 6.900 borç alanın ve yaklaşık 7.900 PPP ve EIDL kredisi işleminin, toplamda yaklaşık 400 milyon doları bulduğu belirlendi.
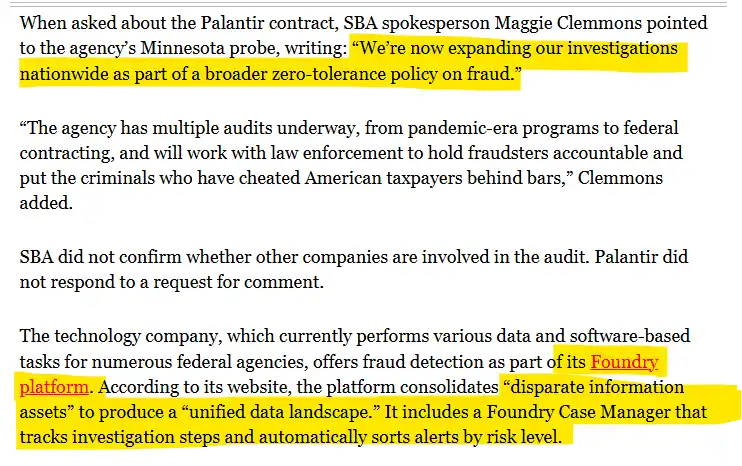
Bu bağlamda, SBA, Palantir'i devreye soktu ve araştırmanın tek bir eyaletten ulusal düzeye genişleyeceğini ve "sıfır hoşgörü" sistemsel sahtekarlık operasyonu olarak yürütüleceğini açıkça belirtti.
İlgili belgeler, Palantir'in, Foundry platformu aracılığıyla, farklı kurumlara ve farklı sistemlere dağınık şekilde bulunan devlet verilerini bir araya getirerek soruşturma süreçlerini izlediğini ve risk seviyesine göre ipuçlarını sıraladığını göstermektedir. Bu, Palantir'in artık sadece bir analiz aracı sunmadığı, aynı zamanda federal hükümetin denetim ve dolandırıcılıkla mücadele iş akışlarına derinlemesine entegre olduğu anlamına gelmektedir.
Fannie Mae: Konut Finansman Sisteminin Sistemik Ön Denetimi
Benzer mantık, konut finansman sisteminde de uygulanmaktadır.
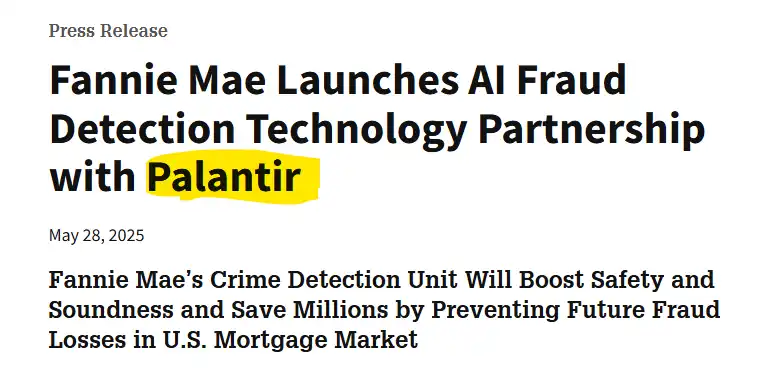
Fannie Mae resmi olarak Palantir ile AI tabanlı dolandırıcılıkla mücadele teknolojisi iş birliği yapmıştır. Fannie Mae, Palantir'in AI yeteneklerini suç tespit sistemi içine entegre etmiş ve milyonlarca veri seti içinde daha önce keşfedilmemiş dolandırıcılık modellerini tanımlamak için kullanmıştır. Bu adımın Amerika'nın konut kredi piyasasındaki gelecekteki kayıpları azaltmak amacıyla yapıldığı belirtilmektedir.
Bu iş birliğinin arka planı son derece önemlidir: Fannie Mae, 4.3 trilyon doların üzerinde varlığı yönetmekte olup, Amerika Birleşik Devletleri konut finansman sisteminde temel bir konumdadır, neredeyse konut kredilerinin dörtte birini ve çoklu konut kredilerinin %20'sini kapsamaktadır. Fannie Mae yetkilileri, bu adımın tüm konut kredi piyasasının güvenliğini ve istikrarını artıracağını vurgularken; Palantir CEO'su Alex Karp ise bu iş birliğinin "konut kredi dolandırıcılığıyla mücadeleyi Amerika’da değiştireceğini" açıkça belirtmiştir, dolandırıcılıkla mücadele yeteneğini doğrudan sistem seviyesine öne çıkaracaklardır.
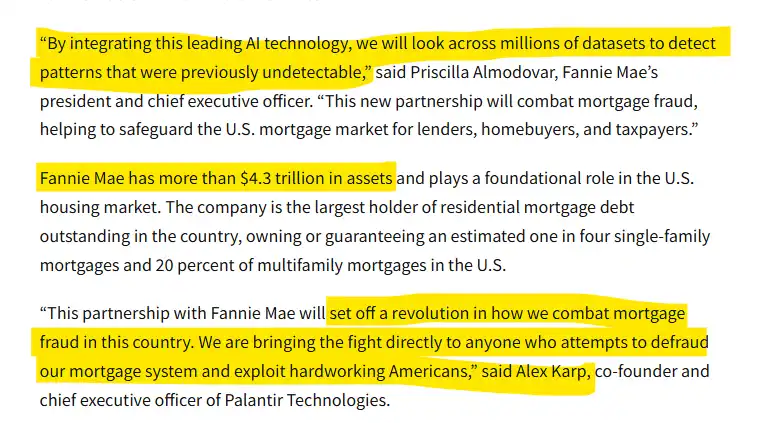
İkisi arasındaki "ilişki" nedir? Yanıt şudur: Federal hükümet, farklı alanlarda Palantir'in dolandırıcılıkla mücadele yeteneklerini giderek daha fazla kullanmaktadır.
Bu, Walsh'ın "mali tip enflasyon teorisi"nin sadece akademik bir seviyede kalmadığını, aksine Palantir gibi AI sistemleri aracılığıyla, uygulanabilir, denetlenebilir ve hesap verebilir bir hükümet yeteneğine dönüştürüldüğünü göstermektedir.
Benim ilginç bulduğum bir durum var: Humana adlı bu şirket, 100 milyar doların üzerinde devlet sözleşmesine sahip olup, hükümetin en büyük yüklenicilerinden biridir ve hisse senedi fiyatı sürekli yükselen Palantir'e kıyasla sürekli zayıflamaktadır.
Her iki hisse senedi arasında doğrudan bir ilişki olup olmadığına bakılmaksızın, bu göreceli performans dikkat çekicidir. Humana'nın iş modeli büyük ölçüde karmaşık devlet sağlık harcama sistemine dayanmaktadır - ve bu karmaşıklık, tarihsel olarak geniş çapta ve sistemik bir şekilde denetlenmesi zor olmuştur. Buna karşın Palantir, giderek daha fazla şekilde bu tür projelere şeffaflık getirmek için kullanılmaktadır.
Bu ayrışma belki de daha geniş çapta bir sinyal göndermektedir: Piyasa, opaklıktan fayda sağlayan şirketler ile görünürlük ve şeffaflık sağlayan şirketler olmak üzere iki tür şirketi yeniden fiyatlandırmaktadadır. AI destekli düzenlemeler ve denetimler nihayetinde federal harcamaların bir parçası haline gelirse, bu tür yapısal değişiklikler muhtemelen sadece sağlık sektöründe değil, daha birçok sektörde gerçekleşecektir.
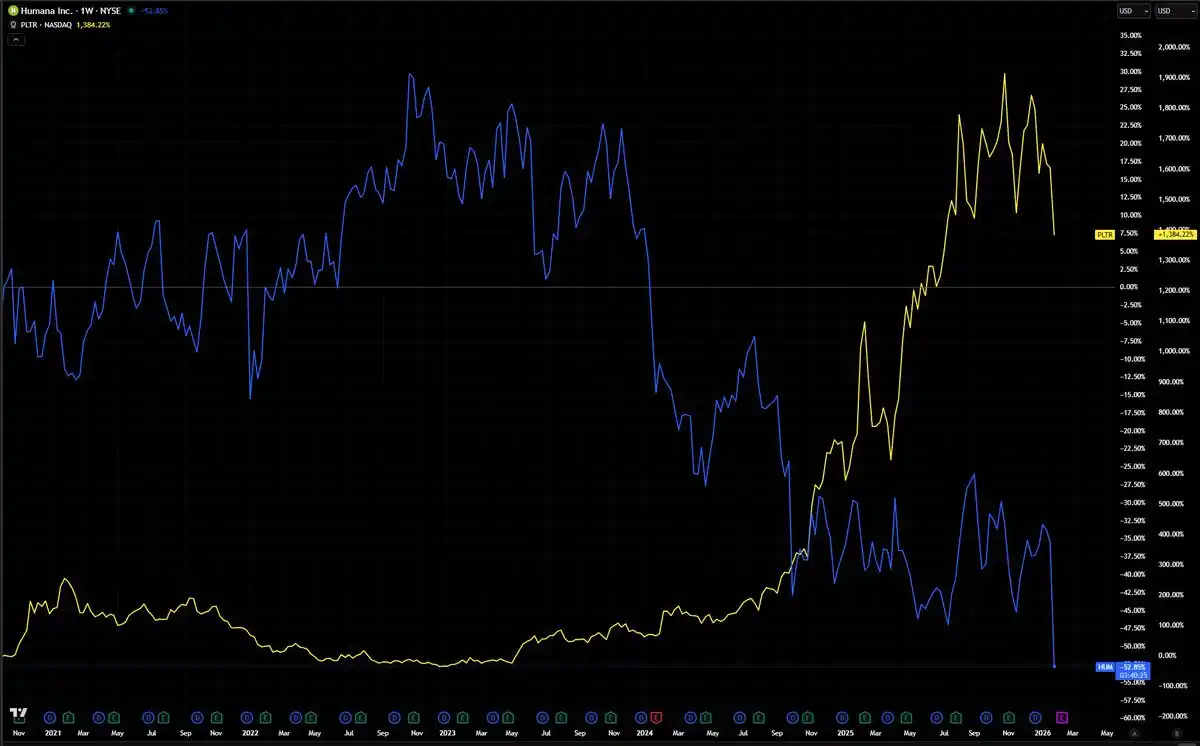
Humana Inc. ABD devlet sağlık harcamalarına belki de en fazla maruz kalan tek bir büyük halka açık şirkettir ve bunun temelini Medicare Advantage (Federal Sağlık Sigortası Avantaj Programı) oluşturmaktadır. Benzer şirketlere kıyasla, Humana'nın gelirinin ve karının, doğrudan Medicare geri ödeme formülüne bağlı olduğu oran en yüksektir. Bu durum, CMS'nin oran ayarlarına, denetimlere ve politika değişikliklerine son derece duyarlı olmasını sağlamakta ve neredeyse kıyaslanabilir bir öğeye sahip değildir.
AI Enflasyonla Karşılaştığında: Bu Neden Bir Kurumsal Değişimdir
Kevin Warsh, Amerikan Merkez Bankası'nın bir "kurumsal değişim" geçirmesi gerektiğini on yıldan fazla süredir savunmaktadır. Ancak bu tam olarak ne anlama geliyor?
Cevap, tamamen farklı bir enflasyon teorisi setinden başlamalıdır.
Şu anda Fed içinde hakim olan enflasyon modelleri, çoğunlukla 1970'lerden beri var olan ve hala kullanılan modellerdir. Bu modeller, enflasyonun ekonominin aşırı ısınmasından, iş gücü ücretlerinin aşırı hızlı yükselmesinden kaynaklandığını iddia etmektedir.
Warsh ise bu açıklamayı tamamen reddetmektedir. Ona göre, enflasyonun kaynağı ücretlerde değil, hükümettedir - hükümet fazla para bastığında, fazla harcadığında, çok "rahat" yaşadığında, enflasyon ortaya çıkar.
Bu görüş kesinlikle açık bir şekilde ifade edilmiş bir durumdur, gizlice dile getirilmemiştir.
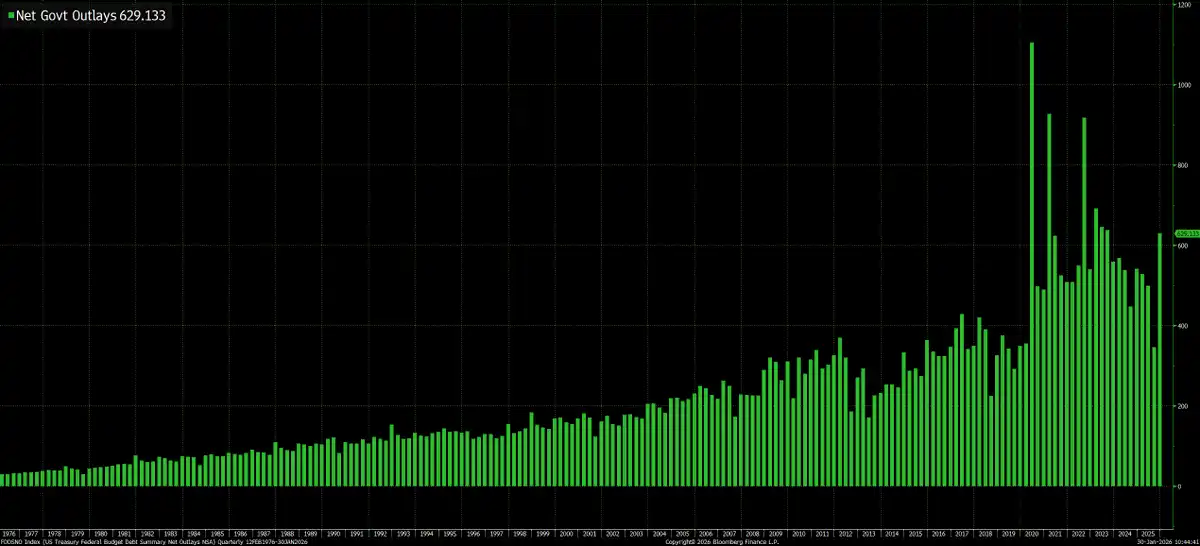
İşte bu gerçek "kurumsal değişim"dir. Bu, Fed'in şahin mi yoksa güvercin mi olduğuyla ilgili değildir, faizlerin 25 baz puan yükseltilip indirilmesiyle ilgili de değildir. Temel mesele, enflasyon analiz çerçevesini kökten değiştirerek, enflasyonu işçilere ve ekonomik büyümeye atfeden bir teoriden, hükümet harcamalarını hesaba katan bir çerçeveye dönüştürmektir.
İşler buradan ilginç hale gelmeye başlıyor.
Woş, AI'ı da aynı şekilde oldukça iyimser bir bakış açısıyla karşılıyor. Aynı röportajda, neredeyse her şeyin maliyetini düşüreceğini belirtiyor ve ABD'nin verimlilik patlamasının eşiğinde olduğunu belirtiyor. Mevcut Fed'in bunun farkında olmadığını ve ekonomik büyümeyi enflasyon olarak yanlış yorumladığını, eski modellerin tarafından kısıtlandığını dile getiriyor.
Bu nedenle Woş, bir yandan AI'ı bir yapısal bir deflasyon kuvveti olarak görüyor, bu da ekonomik sistem genelinde maliyetleri sürekli olarak düşürecektir; diğer yandan ise enflasyonun gerçek kaynağının aşırı devlet harcamaları ve dolandırıcılık olduğunu düşünüyor — büyük miktarda para sisteme pompalanıyor, ancak karşılığında gerçek bir üretim yaratılmıyor.
Ve bu iki farklı değerlendirme, sonunda aynı noktada birleşiyor: Palantir.
Aslında, bu kurumsal dönüşüm sadece Fed'i yeniden şekillendirmekle kalmıyor, aynı zamanda faiz oranlarını, doları ve küresel sermaye akışını anlama çerçevemizi yeniden düzenliyor.
Eğer Woş'un değerlendirmesi doğruysa, yani enflasyonun temel olarak mali genişlemeden kaynaklandığı, arz tarafı şoklarından değilse, o zaman geleneksel makro işlem kılavuzu tamamen işlevsiz hale gelecektir.
Bu çerçeve içinde, faiz indirimi artık güvercin bir durumu ifade etmeyecek, aksine karar vericilerin mali disiplin ve AI destekli verimlilik artışının, enflasyonu baskılayıcı ana görevi üstlendiğine olan güveni belirtecektir. Fed artık mali kısıtlamanın karşıtı değil, onun iş birlikçisidir.
Faizi paraların mali açığına dönüştürmeyi reddeden ve aynı anda dolandırıcılığı azaltmayı ve harcamaları sıkılaştırmayı destekleyen bir Fed, tamamen farklı bir para rejimi yaratacaktır ki bu rejim, son on yıl boyunca piyasa tarafından fiyatlandırılan ortamdan tamamen farklı olacaktır.
Küresel düzeyde, bu oldukça önemlidir. Eğer ABD, AI'ın ölçeklenebilir bir şekilde uygulanabileceğini, israfları azaltmada, dolandırıcılığı tanımlamada, hükümet işleyişini basitleştirmede dahil olmak üzere mali hesap verebilirliği güçlendirmede kullanılabileceğini kanıtlayabilirse, o zaman bu model ya diğer gelişmiş ekonomiler tarafından taklit edilecektir ya da rekabet etmek zorunda kalacaklardır.
Bahsedilen AI silahlanma yarışı, sadece çip veya model yetenekleriyle ilgili değildir, daha çok şu soruyla ilgilidir: Kim en önce AI'ı kullanarak hükümetle ekonomi arasındaki ilişkiyi dönüştürecektir.
Ayrıca, AI'ın kendisinin getirdiği deflasyon kuvveti de var. Woş'un pozisyonu oldukça net: AI'ın tüm ekonomide maliyetleri düşüreceğini düşünüyor ve biz şu anda bir verimlilik patlamasının eşiğindeyiz, ancak mevcut Fed bunun henüz gerçekten farkında değil.
Eğer değerlendirmesi doğruysa, ilk defa gireceğimiz bir aşamaya giriyoruz: Yapısal kuvvetlerin deflasyon olduğu (AI'ın getirdiği verimlilik artışı), ve enflasyon kaynakları doğrudan hedeflenip bastırılıyor (devletin israfı ve dolandırıcılığı). Bu, 1990'ların başından beri hiç görülmemiş bir yatırım ortamı oluşturacaktır.
Eski düşünce yapısı, Şahin vs. Güvercin, Faiz Artırımı vs. Faiz İndirimi, Risk İştahının Açılması vs. Kapanması gibi, yaşanan değişimi açıklamak için yeterli değil.
2026 yılında asıl sorun, federal fon oranının hangi seviyede olduğu değil, bu ittifakın gerçekten büyük planını uygulama yeteneğine sahip olup olmadığıdır.
Kurumun yerleştirilmesinden sonra, piyasa nasıl yeniden fiyatlanacak?
Kevin Warsh, bir sonraki Fed Başkanı olacak. Piyasa onu genellikle bir "şahin" olarak kategorize edebilir, ancak bu anlayış doğru değildir. Gerçekten de 2026'dan sonra, Warsh'ın politika duruşu daha karmaşık ve yapısal özellikler gösterecektir.
İşte itibaren başlıca politika yönlendirmeleri ve bu değişikliklerin farklı varlık sınıflarına potansiyel etkileri:
·Yapay Zeka / Yarıiletken ($NVDA, $MU): Çok fazla alıcı
·Metaller (Gümüş, Altın): Çok fazla satıcı
·Kripto Varlıklar ($BTC, $CRCL): Yüzeyde çelişkili, aslında alıcı eğilimli
·Bankacılık ve Finans Sektörü ($JPM, $BOA): Alıcı eğilimli
·Konut ve Gayrimenkul: Ayrışma / Belirsizlik
·Yenilenebilir Enerji: Satıcı eğilimli
·Küçük Şirket Hisseleri ($RUT): Alıcı eğilimli
·Yurtdışı Hisse Senetleri:
Japonya, Güney Kore: Dayanıklı
Gelişmekte Olan Piyasalar (GOÜ): Çok fazla baskı altında
Çin ve Hong Kong: Satıcı eğilimli
Avrupa ($VGK, $EZU): Dikkatli bir şekilde ele alınmalı
Yapay Zeka / Yarıiletken (NVIDIA'dan Micron'a): Çok fazla alıcı
Warsh, açık ve tutarlı bir şekilde AI destekçisidir.
2025'in sonlarında, AI'ın güçlü bir yapısal "enflasyon karşıtı" güç olduğunu açıkladı. Ona göre, AI'ın getirdiği verimlilik artışı, ekonominin yüksek büyüme hızını korurken enflasyonu zorunlu olarak yükseltmeyebilir.
Gerçekten de, bu "verimlilik refahı" değerlendirmesi, hala ekonominin belirgin bir şekilde soğumadığı bir ortamda faiz indirimi konusundaki desteğini sağlam bir teorik temel sağladı.
(“Fed'in Liderlik Başarısızlığı”, “The Wall Street Journal”, 16 Kasım 2025)
Bu, piyasanın onun hakkındaki önyargılı algısının aksine gelmektedir – geçmişte, Warsh genellikle sert tavırlı, yüksek faiz vurgusuyla anti-enflasyon bir şahin olarak görülürdü.
Ve şu anda sadece faiz indirimini desteklemekle kalmıyor, aynı zamanda yapay zeka uygulamalarının ve yaygınlaşmasının hızlandırılmasını net bir şekilde istiyor.
Metal (Gümüş, Altın): Çok büyük bir düşüş beklentisi
Altın uzun süredir zayıflayan dolar ve para arzının aşırılığına karşı bir korunma aracı olarak görülmüştür. Ancak Powell'ın politika çerçevesi altında bu mantık zayıflatılmaktadır.
O, Fed'in varlık tablosunu küçültmeyi savunmakta, "para basma odaklı gevşeme"yi sonlandırmayı desteklemekte, bu da altın tutmanın temel nedenini doğrudan sarsmaktadır. Aynı zamanda, güçlü dolar da metalin uluslararası alıcılar için maliyetini artırmaktadır.
Eklemek gerekirse, gümüşün o günkü %33'lük günlük düşüşü, çoğunlukla marjin ayarlaması nedeniyle tetiklenen zincirleme bir temel faktör olan teknik faktörler tarafından hala sürdürülmektedir; yeni Fed Başkanı'nın etkisi muhtemelen ikincil bir itici güçtür.
Kripto Varlıklar ($BTC, $CRCL): Yüzeyde çelişkili, gerçekte boğa eğilimli
Powell şöyle demişti: "Eğer 40 yaşın altında değilseniz, Bitcoin sizin yeni altınınızdır." Ona göre, Bitcoin, yasal bir değer depolama aracıdır ve fiziksel değerli metallerden dijital varlıklara kuşaklar arası bir geçişi temsil etmektedir.
Aynı şekilde, blok zincir teknolojisini yüksek değerlendirir, onu "en yeni, en devrimsel temel yazılım" olarak tanımlar ve Amerika'nın uzun vadeli rekabet gücünü sürdürebilmesi için bu alanda önde olması gerektiğini belirtir.
Ancak sorun şu ki: Eğilim boğa yönlü olmasına rağmen, neden fiyat baskı altında? Nedeni, piyasanın yavaş yavaş fark etmesidir: Powell, daha düşük politika faizini desteklerken, aynı zamanda varlık tablosunun daraltılması ve para disiplinine bağlı kalma konusunda kararlıdır.
Bu, yeni bir endişe yaratmıştır - belki de "faiz indirimi, ancak QE'ye uyumsuz" bir döneme giriyoruz. Kredi maliyeti düşebilir, ancak Bitcoin'i tarihi zirvelere iten "likidite seli" bu sefer gerçekleşmeyebilir.
Sonuç olarak, bir gerilim oluşmuştur: Powell, teknik ve uzun vadeli trendlerde kripto varlıklara güveniyor olsa da, para politikası sınırlamaları kısa vadeli likidite primini bastırabilir.
Bankacılık ve Finans Sektörü: Boğa beklentisi
Morgan Stanley'deki iş geçmişi ve uzun süreli düzenleme genişlemesi eleştirisi nedeniyle, Powell uzun süredir bankacılık sistemine yönelik politikaların destekçisi olmuştur. Genel olarak piyasalar, bazı karmaşık banka sermaye düzenlemelerinin (örneğin Basel III) geri çekileceğini öngörmektedir.
Analistler, bunun bölgesel bankalar ve küçük orta ölçekli bankalar için önemli bir fırsat olacağını düşünmektedir, çünkü daha fazla sermaye serbest bırakılacak ve reel kredi genişlemesi için kullanılacaktır.
Ev ve Emlak Sektörü: Bölünmüş
Powell'ın Federal Fon Faiz Oranlarını büyük ölçüde düşürmeyi savunduğu ve bu durumun **Ayarlanabilir Faiz Oranlı (ARM)** Konut Kredileri ve İnşaat Finansman Maliyetlerini doğrudan düşüreceği öne sürüldü.
Ancak risk şudur: Powell, Fed'in yaklaşık 2 trilyon dolarlık ipotek destekli menkul kıymetleri tutmasına net bir şekilde karşı çıktı. Birçok ekonomist, diğer faiz oranlarının düşmesine rağmen, 30 yıllık sabit faizli konut kredilerinin hala %7-%8 aralığına yükselebileceği konusunda uyarıda bulundu.
Yenilenebilir Enerji: Kısa Pozisyon
Powell'ın, Fed'in küresel iklimle ilgili kuruluşlardan (örneğin 'Yeşil Finans Ağı') çıkmasını ve bankalara uygulanan iklim stres testlerini sonlandırmasını planladığı belirtildi.
Powell'ın hükümetindeyken, Fed, bankaları kredi süreçlerine iklim etkilerini dahil etmeleri konusunda denetim yoluyla teşvik etmişti. Powell'ın bu mekanizmayı kaldırmayı hedeflediği, bu da yeşil projelerin daha önce sahip olduğu 'siyasi rüzgarın' kaldırılması anlamına geleceği belirtiliyor.
Küçük Şirket Hisse Senetleri: Uzun Pozisyon
Powell, Fed'in ekonominin temelini oluşturan gerçek aktörler yani küçük işletmeler ve girişimciler üzerinde yeniden odaklanması gerektiğini defalarca vurguladı ve bu durumun "Wall Street'teki aşırı korumalı büyük kuruluşlar" olmadığını belirtti.
Bankacılık düzenlemelerinin sistematik olarak gevşetileceğini ve bu durumun küçük şirket hisseleri için doğrudan bir avantaj oluşturacağı tahmin ediliyor. Küçük ve orta ölçekli bankaların düzenleme yükünü hafifletmek, küçük işletmelerin finansmana erişim imkanlarını önemli ölçüde genişletecektir.
Yurtdışı Hisse Senetleri: Ayrışma
Powell'ın politika paketi, küresel düzeyde belirgin ayrışmaya neden olabilir: Bir ekonomi türü, ABD ekonomik büyümesinden ve yapay zeka yatırımlarından faydalanırken; diğer tür, güçlü dolar ve küresel likidite sıkışmasıyla daha fazla bastırılabilecektir.
Japonya / Kore (örneğin Samsung, SK Hynix): Görece dayanıklı çünkü yapay zeka ve robot endüstrilerinde anahtar tesis engellerine sahipler ve bu da Powell'ın değer verdiği verimlilik itici güçtür.
Bu bağlamda, güçlü dolar aslında rekabet aracı haline gelmektedir:
İhracat etkisi: Sözleşmeler çoğunlukla dolar cinsinden olduğundan, döviz kuru ayarlamaları sonrası kar marjı önemli ölçüde artmaktadır;
Amerika Birleşik Devletleri'nden bakıldığında daha "ucuz" olma: Güçlü dolar, Japon robotları ve Kore yongalarını ABD şirketleri için daha çekici hale getirir, üretkenliği hızlandırır, aynı anda bu şirketlerin karlılığını artırır.
Çin:
Güçlü dolar, Çin Yuanı üzerinde sürekli baskı yaratarak, para politikasının uygulanma alanını kısıtlar.
Gelişmekte Olan Piyasalar:
Güçlü doların değer kazanması, dolar cinsinden borç yükünü önemli ölçüde artırır, risk maruziyetini arttırır.
Avrupa:
Euro'nun zayıflaması ihracat için olumlu olsa da, enerji ithalat maliyetlerinin artmasıyla yapısal kısıtlamalar oluşturabilir.
Geçen Cuma, gümüş ve altın büyük düşüş yaşadı, bu da hedging ve riskten kaçınma davranışını tetikledi ve likiditenin geçici olarak daralmasına neden oldu.
Piyasa hala Washington'u genellikle "geleneksel bir şahin" olarak sınıflandırsa da, yakın zamandaki açıklamalarına göre, kısa vadeli olarak daha çok "AI'ye dayalı bir güvercin"e benziyor.
Şu anda piyasa, faiz indirimi ve bilanço daraltma eş zamanlı olarak meydana gelen yeni bir kombinasyon durumunu sindiriyor.
Bu çerçeve içinde, AI ana temaından small-cap büyüme gibi birçok işlem mantığı, devam edilebilir nitelikte olduğuna inanılıyor.
[Orjinal Metin Bağlantısı 1] [Orjinal Metin Bağlantısı 2]
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler