Strateji hisse senedi endeksinden çıkarıldı, pasif satış baskısı tam olarak ne kadar büyük?

TL;DR
· 11 Kasım 2026'da MSCI endeks inceleme sonuçlarını açıkladı; Strategy'nin A sınıfı adi hisseleri MSCI ABD Endeksi'nden çıkarılma listesine girdi ve değişiklik 30 Kasım 2026 kapanışından sonra yürürlüğe girecek.
· Dayanak, MSCI'nin «faaliyet dışı şirket» taraması: varlıklarının yüzde doksanından fazlası Bitcoin'den oluşuyor ve üst üste iki yıllık raporlama döneminde geçer not alamıyor; bu nedenle fon tipi ihraççı olarak değerlendiriliyor. Pasif fonlar hisse satmak zorunda; şirketin coin satması gerekmiyor.
· İlgili enstrümanlar: MSTR, Metaplanet, Yellow Cake, spot Bitcoin ve IBIT; JPMorgan'ın 2,8 milyar dolarlık tahmini 2025'teki eski plana ait.
11 Kasım 2026'da MSCI, Kasım ayı küresel standart endeks inceleme sonuçlarını açıkladı; Strategy'nin A sınıfı adi hisseleri MSCI ABD Endeksi'nin çıkarılma listesinde yer aldı ve değişiklik 30 Kasım 2026 kapanışından sonra yürürlüğe girecek. Haber ABD borsası kapanışından sonra yayımlandı; MSTR seans sonrası bir ara yüzde 1,5 ila yüzde 2,6 arasında geriledi. Şirketin ekim sonu çeyrek raporu bu adımı zaten öngörmüştü. Yeniden değerlendirilmesi gereken şey, elinde tuttuğu 850 bin Bitcoin değil, bu hissenin pasif portföylerdeki konumu.
MSCI'nin çizdiği çizgi: fon tipi şirketler hisse endekslerine giremez
Önce mekanizmayı netleştirelim. MSCI önce bir şirketin esaslı faaliyet varlığı olup olmadığına bakar; bu oran yarıdan azsa bir dizi finansal rasyoyu kontrol eder ve çoğu tutmazsa şirketi fon tipi ihraççı olarak değerlendirir ve hisse endeksine almaz. Hâlihazırda endekste yer alan payların çıkarılması için ise üst üste iki yıllık raporlama döneminde de geçer not alamaması gerekir.
Tarama kriterleri daha önce kesinleşmişti; bu inceleme yeni standartlara göre yürütüldü. Strategy'nin bilançosunda Bitcoin toplam varlıkların yaklaşık yüzde doksanından fazlasını oluşturuyor; yazılım işi hazineye kıyasla önemsiz kalıyor ve üst üste taramayı geçememesi sürpriz değil; şirket daha önce potansiyel çıkarılma listesinde yer almıştı.
Piyasanın sıraladığı aynı dönem listesinde Japonya'dan Metaplanet ve uranyum elinde tutan İngiliz şirket Yellow Cake de var. Yellow Cake'in kriptoyla ilgisi yok; bu ayrıntı kritik: MSCI'nin çizdiği sınır «varlık paketleme» ile «faaliyet şirketi» arasındaki sınır, Bitcoin'e özel bir kural değil.
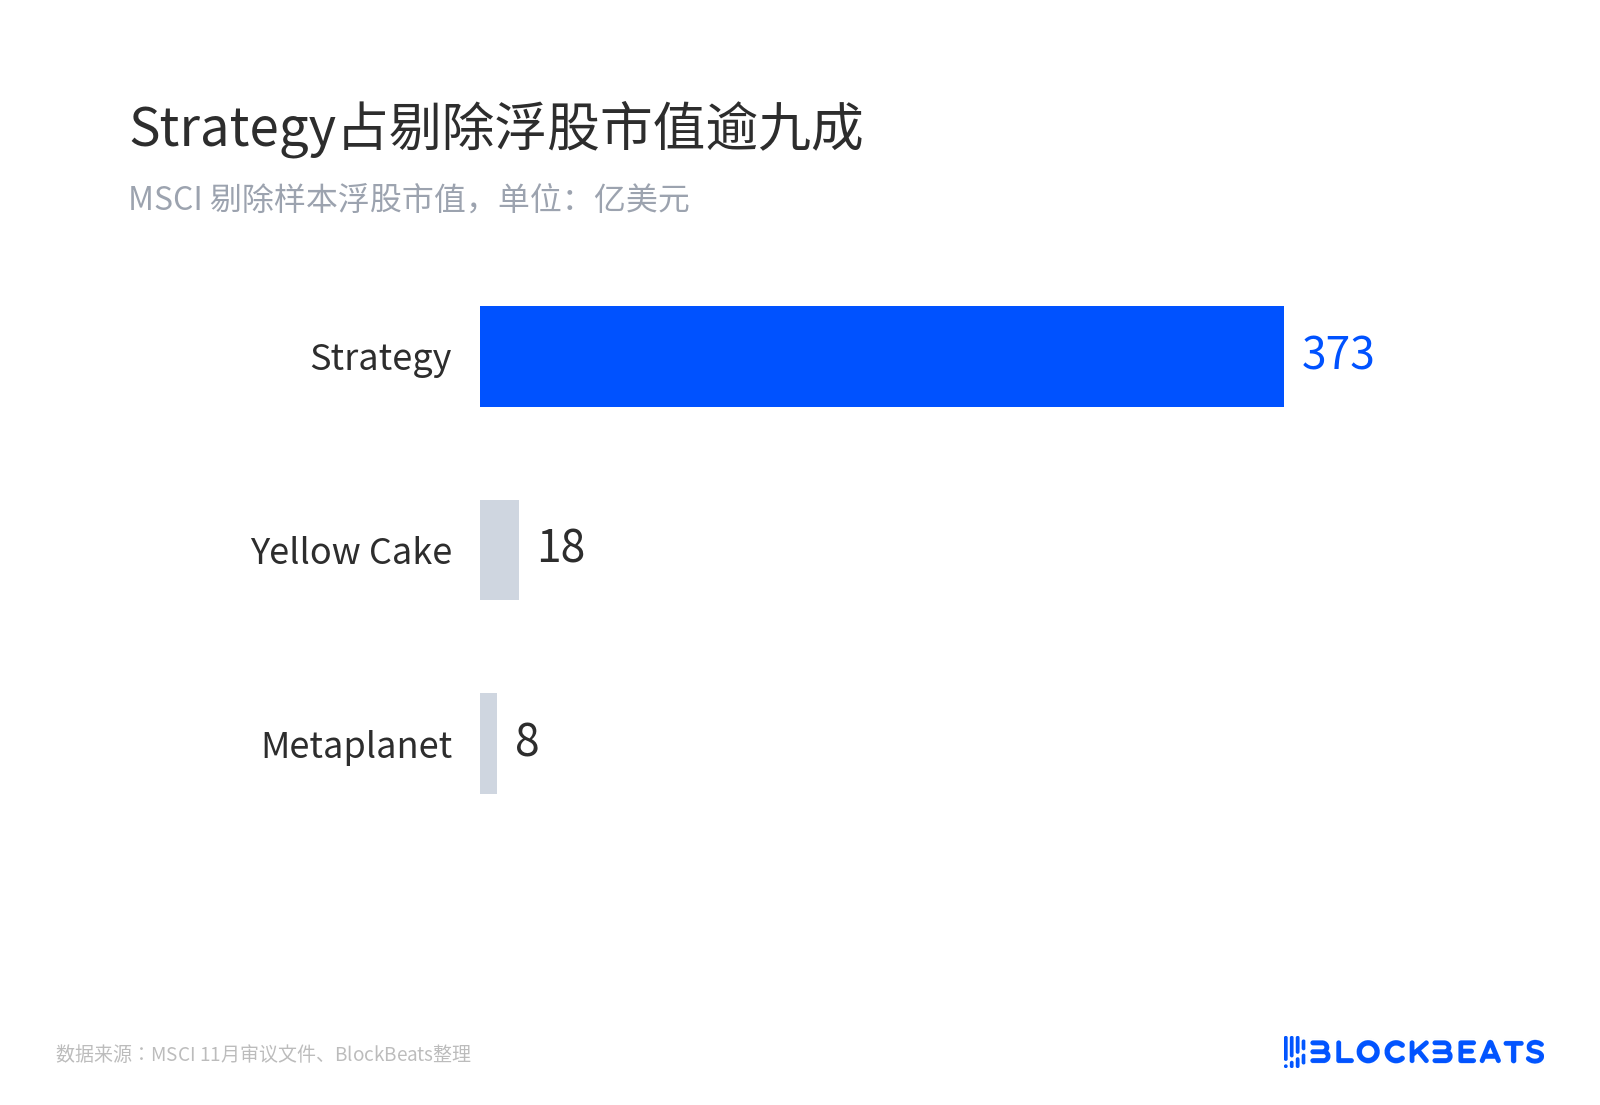
Strategy'nin çıkarılan serbest dolaşımdaki paylardaki payı
Görüş ayrılığı da tam burada. MSCI'nin tutumu kural metninde yazılı: bu tür ihraççılar daha çok fona benziyor ve hisse ölçütlerinde kalmamalı. Strategy ise danışma yanıtında kuralların dijital varlık hazinesi şirketlerine karşı ayrımcılık oluşturduğunu savundu; Bitcoin hazinesinin ABD muhasebe standartlarına göre faaliyet bölümü olarak raporlandığını vurguladı ve çıkarılmanın «iş üzerinde anlamlı bir etkisi olmayacağını» belirtti.
Ancak şirketin aynı döneme ait üç aylık raporu da çıkış endeksinin hisse fiyatını baskılayabileceğine, likiditeyi ve finansman kapasitesini zayıflatabileceğine işaret ediyor. İki cümlenin birlikte okunması gerekir; yalnızca ilk cümleyi alıntılamak aşırı iyimser bir sonuca yol açar.
2,8 milyar dolar eski planın tahmini, şirketin verdiği rakam yaklaşık 13 milyon hisse
Duyurudan sonra en çok yayılan rakam JPMorgan'ın verdiği 2,8 milyar dolarlık pasif satış oldu. Bu rakam Nikolaos Panigirtzoglou ekibinin 2025年11月 raporundan geliyor ve o dönemdeki "dijital varlıklar toplam varlıkların yarısını aşarsa çıkarılır" şeklindeki eski plana karşılık geliyor; rapor ayrıca diğer endekslerin de takip etmesi durumunda yaklaşık 8,8 milyar dolar daha ekleneceğini tahmin ediyordu. Her iki rakamın da ön koşulları var; bu seferki gerçek çıkış büyüklüğü değiller.
Şirketin verdiği rakam daha küçük. Önceki danışma yanıtında Strategy, MSCI Küresel Endeksi'ni takip eden fonların yaklaşık 13 milyon hisseye sahip olduğunu, bunun temel sermayenin %3,1'ine denk geldiğini ve bir günlük işlem hacminin altında kaldığını, 122 dolardan hesaplandığında yaklaşık 1,6 milyar dolar ettiğini belirtti. Para tutarını araştırma tarafı cari fiyattan hesapladı; şirket yalnızca hisse sayısını ve oranı verdi.
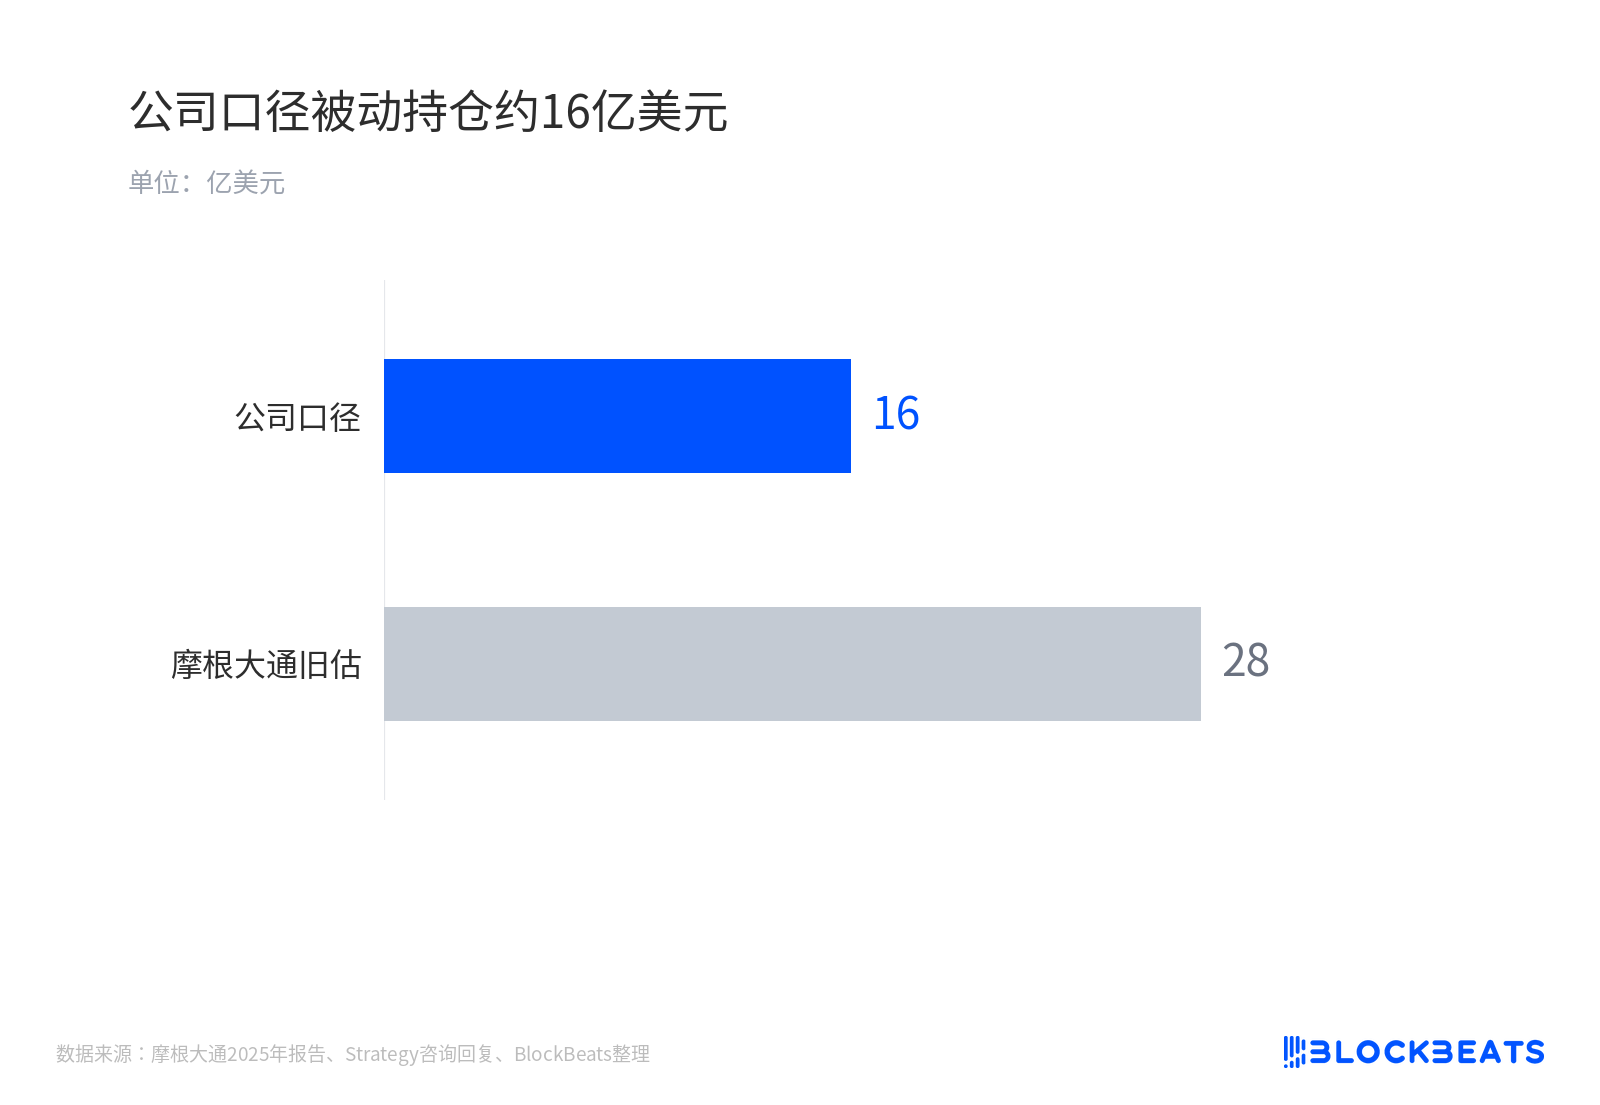
Şirketin verdiği rakama göre pasif pozisyon yaklaşık 1,6 milyar dolar
Yön kesin. MSCI ABD, Dünya ve ACWI endekslerini takip eden pasif fonlar 30 Kasım kapanışına kadar satmak zorunda, çünkü hisse artık endekste yok. Aktif fonlar bu kısıtlamaya tabi değil. Kasım itibarıyla MSTR hâlâ Nasdaq 100 bileşenleri arasında; S&P 500'e ise genel kabul görmüş muhasebe ilkeleri kapsamındaki kârlılık eşiğini karşılamadığı için hiç alınmadı.
İskonto altında hisse satıp coin almak zaten ekonomik değil
Varlık tarafına yansıma, prim çarkının kırılması değil, iskontonun daha da derinleşebilmesi. mNAV (hisse fiyatının portföy net değerine oranı) şu anda 1'in altında, piyasa değeri ile portföy piyasa değeri arasındaki kaba oranla yaklaşık 0,82; borç düşülmemiş.
Portföy tarafında, son açıklanan tarih itibarıyla şirket 850.364 Bitcoin tutuyor; maliyet yaklaşık 64,16 milyar dolar, ortalama fiyat 75.456 dolar. Bitcoin o sırada 74 bin dolar civarındaydı, ortalama fiyatın altında; portföy defter zararında ve yazım anındaki fiyattan hesaplandığında yaklaşık 62,9 milyar dolar, yine piyasa değeri bazında.
İskonto durumunda hisse satıp coin almak zaten avantajlı değil; sermaye artırımı, bir dolar net varlığa karşılık bir dolar nakit elde edememek anlamına gelir ve eski hissedarlar için seyreltme demektir. Endeks kimliği ortadan kalkınca pasif alım tarafı bir parça azalır; iskonto genişlemeye devam ederse ATM sermaye artırımını başlatmak daha da zorlaşır.
30 Kasım'a kadar satış baskısı ve takip gerçekleşmedi
Pasif yeniden dengeleme 30 Kasım kapanışından önce yoğunlaşıyor; öne geçme derecesi, gerçek satış baskısının 2,8 milyar veya 1,6 milyar dolardan ne kadar uzakta olduğunu belirliyor, bu iki sayı yalnızca referans çerçevesi.
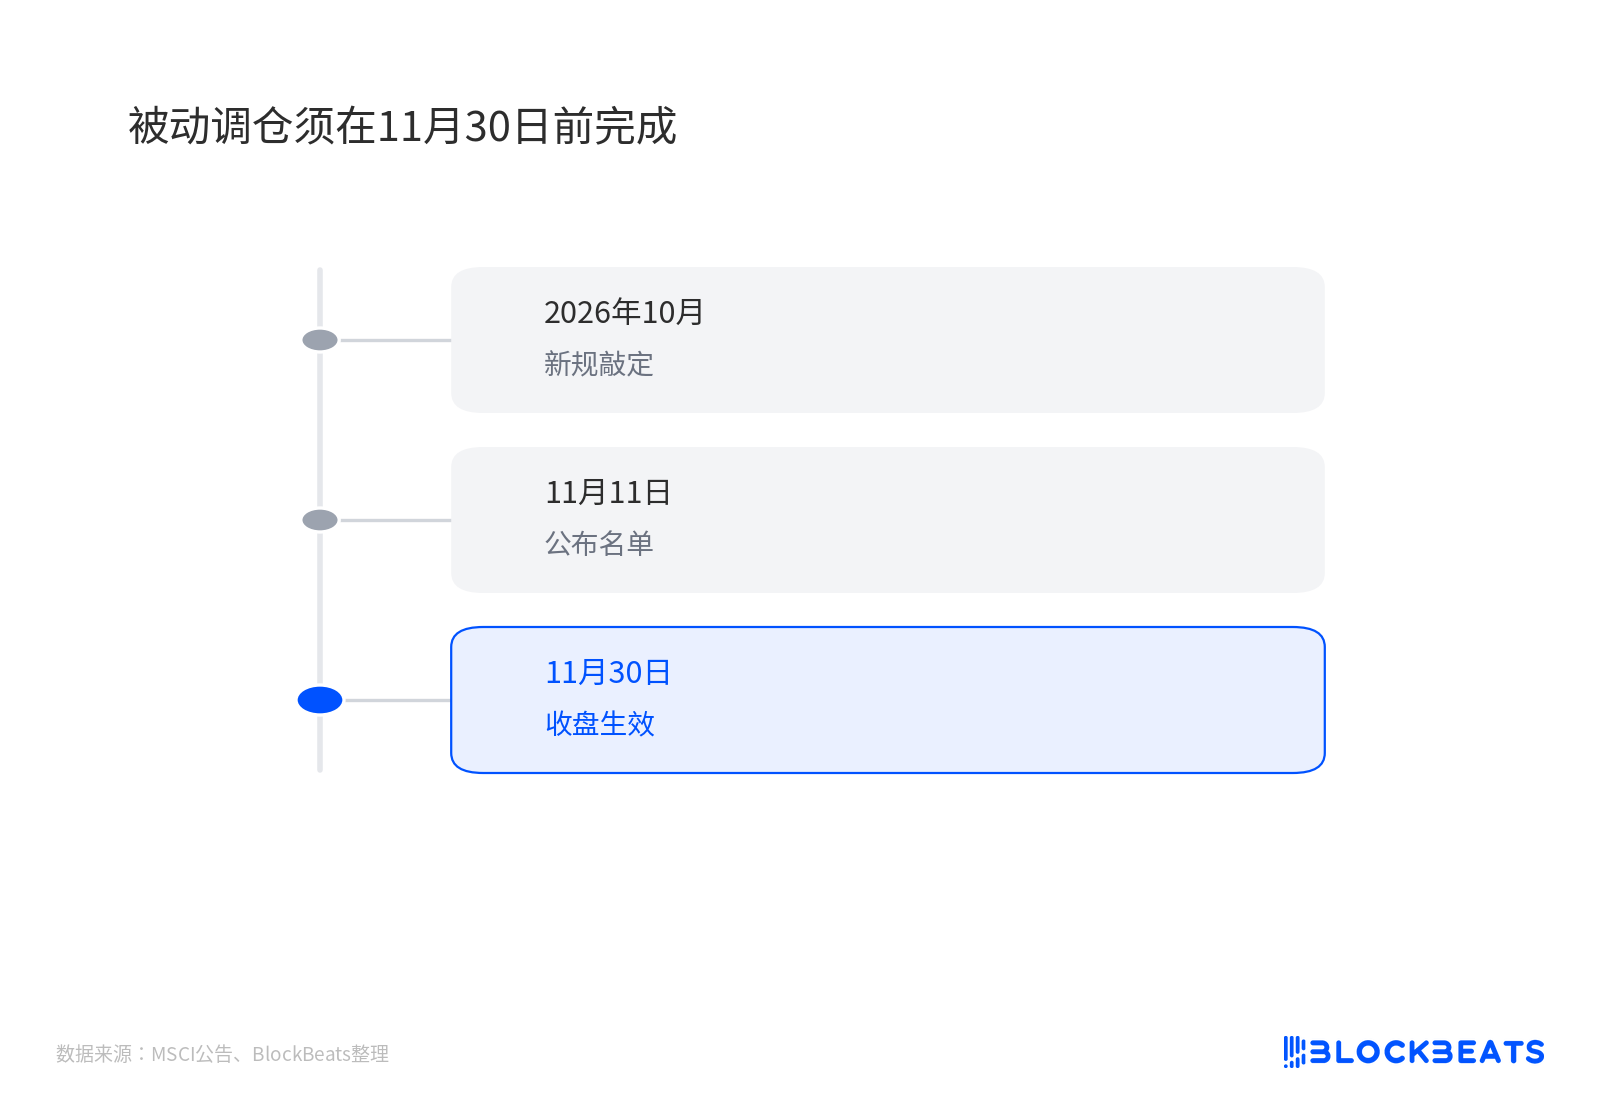
Pasif yeniden dengeleme 30 Kasım'dan önce tamamlanmalı
Daha çok dikkat edilmesi gereken şey endeks düzeyindeki takip. S&P Dow Jones Indices ve FTSE Russell şu ana kadar kamuya açık bir açıklama yapmadı; "diğer endeksler de kopyalayacak" ifadesini olmuş bitmiş bir gerçek olarak görmek, olasılığı sonuç olarak yazmak demek. MSCI da tek tek şirketler için tarama sürecini ayrıntılı açıklamadı; dışarıdan yalnızca liste ve kural metninden çıkarım yapılabiliyor.
Şirket düzeyindeki gözlem noktaları iskonto ve finansman. İskonto genişlemeye devam ederse ve uzun süreli hisse ihracı durursa, dijital varlık hazinelerinin hisse satıp coin alma modeli yavaşlamadan vites değiştirmeye geçer; bu, tek seferlik bir yeniden dengelemenin etkisinden daha uzun sürer. Tersine, eğer MSTR dijital kredi gibi araçlarla finansman ritmini koruyabilirse, çıkarılma yalnızca önceden fiyatlanmış bir olay olarak kalır.
Bitcoin spotunda zorunlu satış baskısı yok; bu nokta hisse senetlerinden ayrı değerlendirilmeli. Coin fiyatına yansıyacak olan endeks fonlarının mekanik satış emirleri değil, duyarlılık ve sektördeki finansman kapasitesi. 30 Kasım'dan sonra iskontonun daralıp daralmadığı, hisse ihracının yeniden başlayıp başlamadığı ve ikinci bir endeks sağlayıcısının açıklama yapıp yapmadığı, bu çıkarılmanın nihayetinde teknik bir yeniden dengeleme olarak mı yoksa DAT finansman modelinin bir dönüm noktası olarak mı fiyatlanacağını belirleyecek.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler