Fed Başkanı Walsh'ın ilk gösterisi, faiz oranlarında sürpriz yok, piyasa neye odaklanmalı?

TL;DR
· Kevin Warsh, Fed Başkanı olarak göreve başladı ve 16-17 Haziran FOMC toplantısı, üç aylık projeksiyonların yer aldığı ilk başkanlık ettiği toplantı olacak.
· Piyasalar bu toplantıda faiz indirimi beklemiyor; odak noktası, nokta grafiğinin ve forward guidance'ın ticaret ağırlığını azaltıp azaltmayacağı.
· İlgili varlıklar: ABD Hazine tahvilleri, dolar, altın, Bitcoin, Nasdaq büyüme hisseleri, VIX, MOVE.
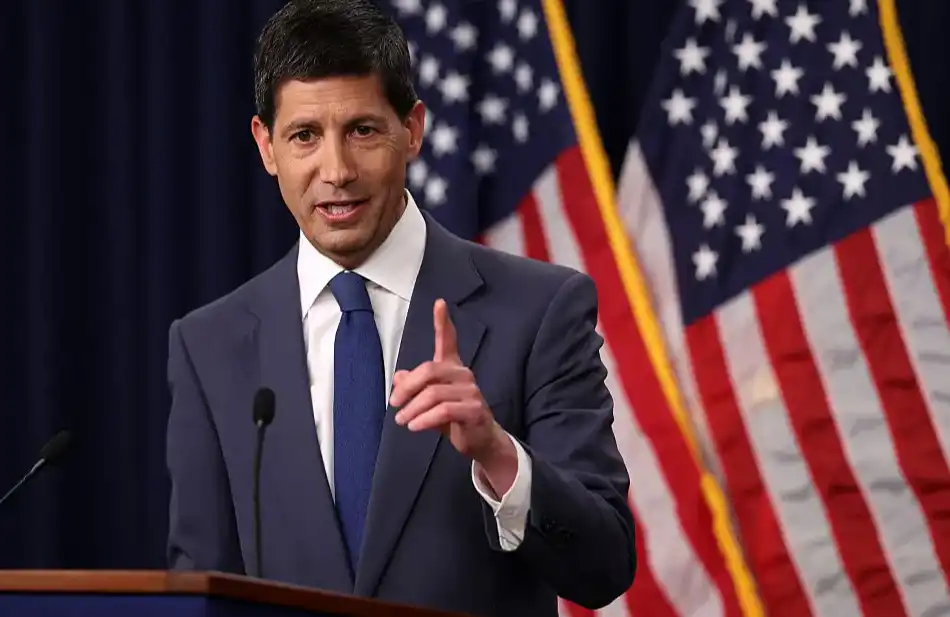
Kevin Warsh, 16-17 Haziran FOMC toplantısına ilk kez Fed Başkanı olarak başkanlık edecek. Piyasalar faiz oranının kendisi konusunda fazla bir sürpriz beklemiyor; asıl odaklanılan nokta, Warsh'ın Fed ile piyasalar arasındaki iletişim şeklini değiştirip değiştirmeyeceği.
Fed'in 22 Mayıs tarihli duyurusuna göre, Kevin Warsh, Fed Başkanı ve Yönetim Kurulu Üyesi olarak yemin etmiş ve FOMC tarafından oybirliğiyle başkan seçilmiştir. Bu Haziran toplantısı iki günlük bir toplantı olup, basın toplantısı ve üç aylık ekonomik tahminleri içermektedir. Yatırımcılar için bu sıradan bir faiz kararı penceresi değil; yeni başkanın Fed'in "yol haritası araçlarını" nasıl kullanacağına ilk kez karar vereceği bir toplantıdır.
Uzun bir süre boyunca makro ticaret sadece enflasyon ve istihdamı değil, aynı zamanda Fed'in verdiği yolu da işlemek anlamına geliyordu. Nokta grafiği, basın toplantısındaki ifadeler ve başkanın gelecekteki politikalara dair imaları, ABD Hazine tahvil getirileri, dolar, altın, büyüme hisseleri ve Bitcoin fiyatlarına dönüştürülüyordu.
Warsh'ı özel kılan şey, geçmişte bu araçları kamuoyu önünde sorgulamış olmasıdır. Kamuya açık raporlar ve onay duruşması ifadelerine göre, forward guidance ve nokta grafiğine karşı çekinceleri bulunmakta; bu araçların politika yapıcıları güncelliğini yitirmiş tahminlere bağımlı hale getirebileceğini düşünmektedir. Eğer ilk toplantısında sadece faizi sabit tutup bu araçların ağırlığını azaltmaya başlarsa, piyasaların kaybedeceği şey sadece bir grafik değil, gelecekteki faiz yolunu önceden işlemek için kullanılan bir çıpa olacaktır.
Bu durum "nokta grafiğinin ölümü" olarak yazılamaz. Yeni bir başkan ilk toplantısında genellikle gereksiz piyasa karmaşası yaratmaktan kaçınır. Daha olası değişiklik, araçların var olmaya devam etmesi ancak dilin değişmesidir. Grafik hala yayınlanacak, ancak başkan piyasayı bunu bir taahhüt olarak görmemesi konusunda uyaracaktır. Yatırımcıların değerlendirmesi gereken şey, eğer Fed daha az yol haritası verirse, fiyatların bundan sonra neyi takip edeceğidir.
Faizde Sürpriz Yok, Dil Ticaret Konusu Haline Geldi
Bu toplantı en kolay şekilde sıradan bir FOMC öngörüsü olarak yanlış anlaşılabilir: Faiz indirimi olacak mı, faiz artırımı olacak mı, nokta grafiği medyanı nasıl değişecek? Ancak toplantı öncesi fiyatlamalara bakıldığında, faiz kararının kendisi artık ana değişken değil.
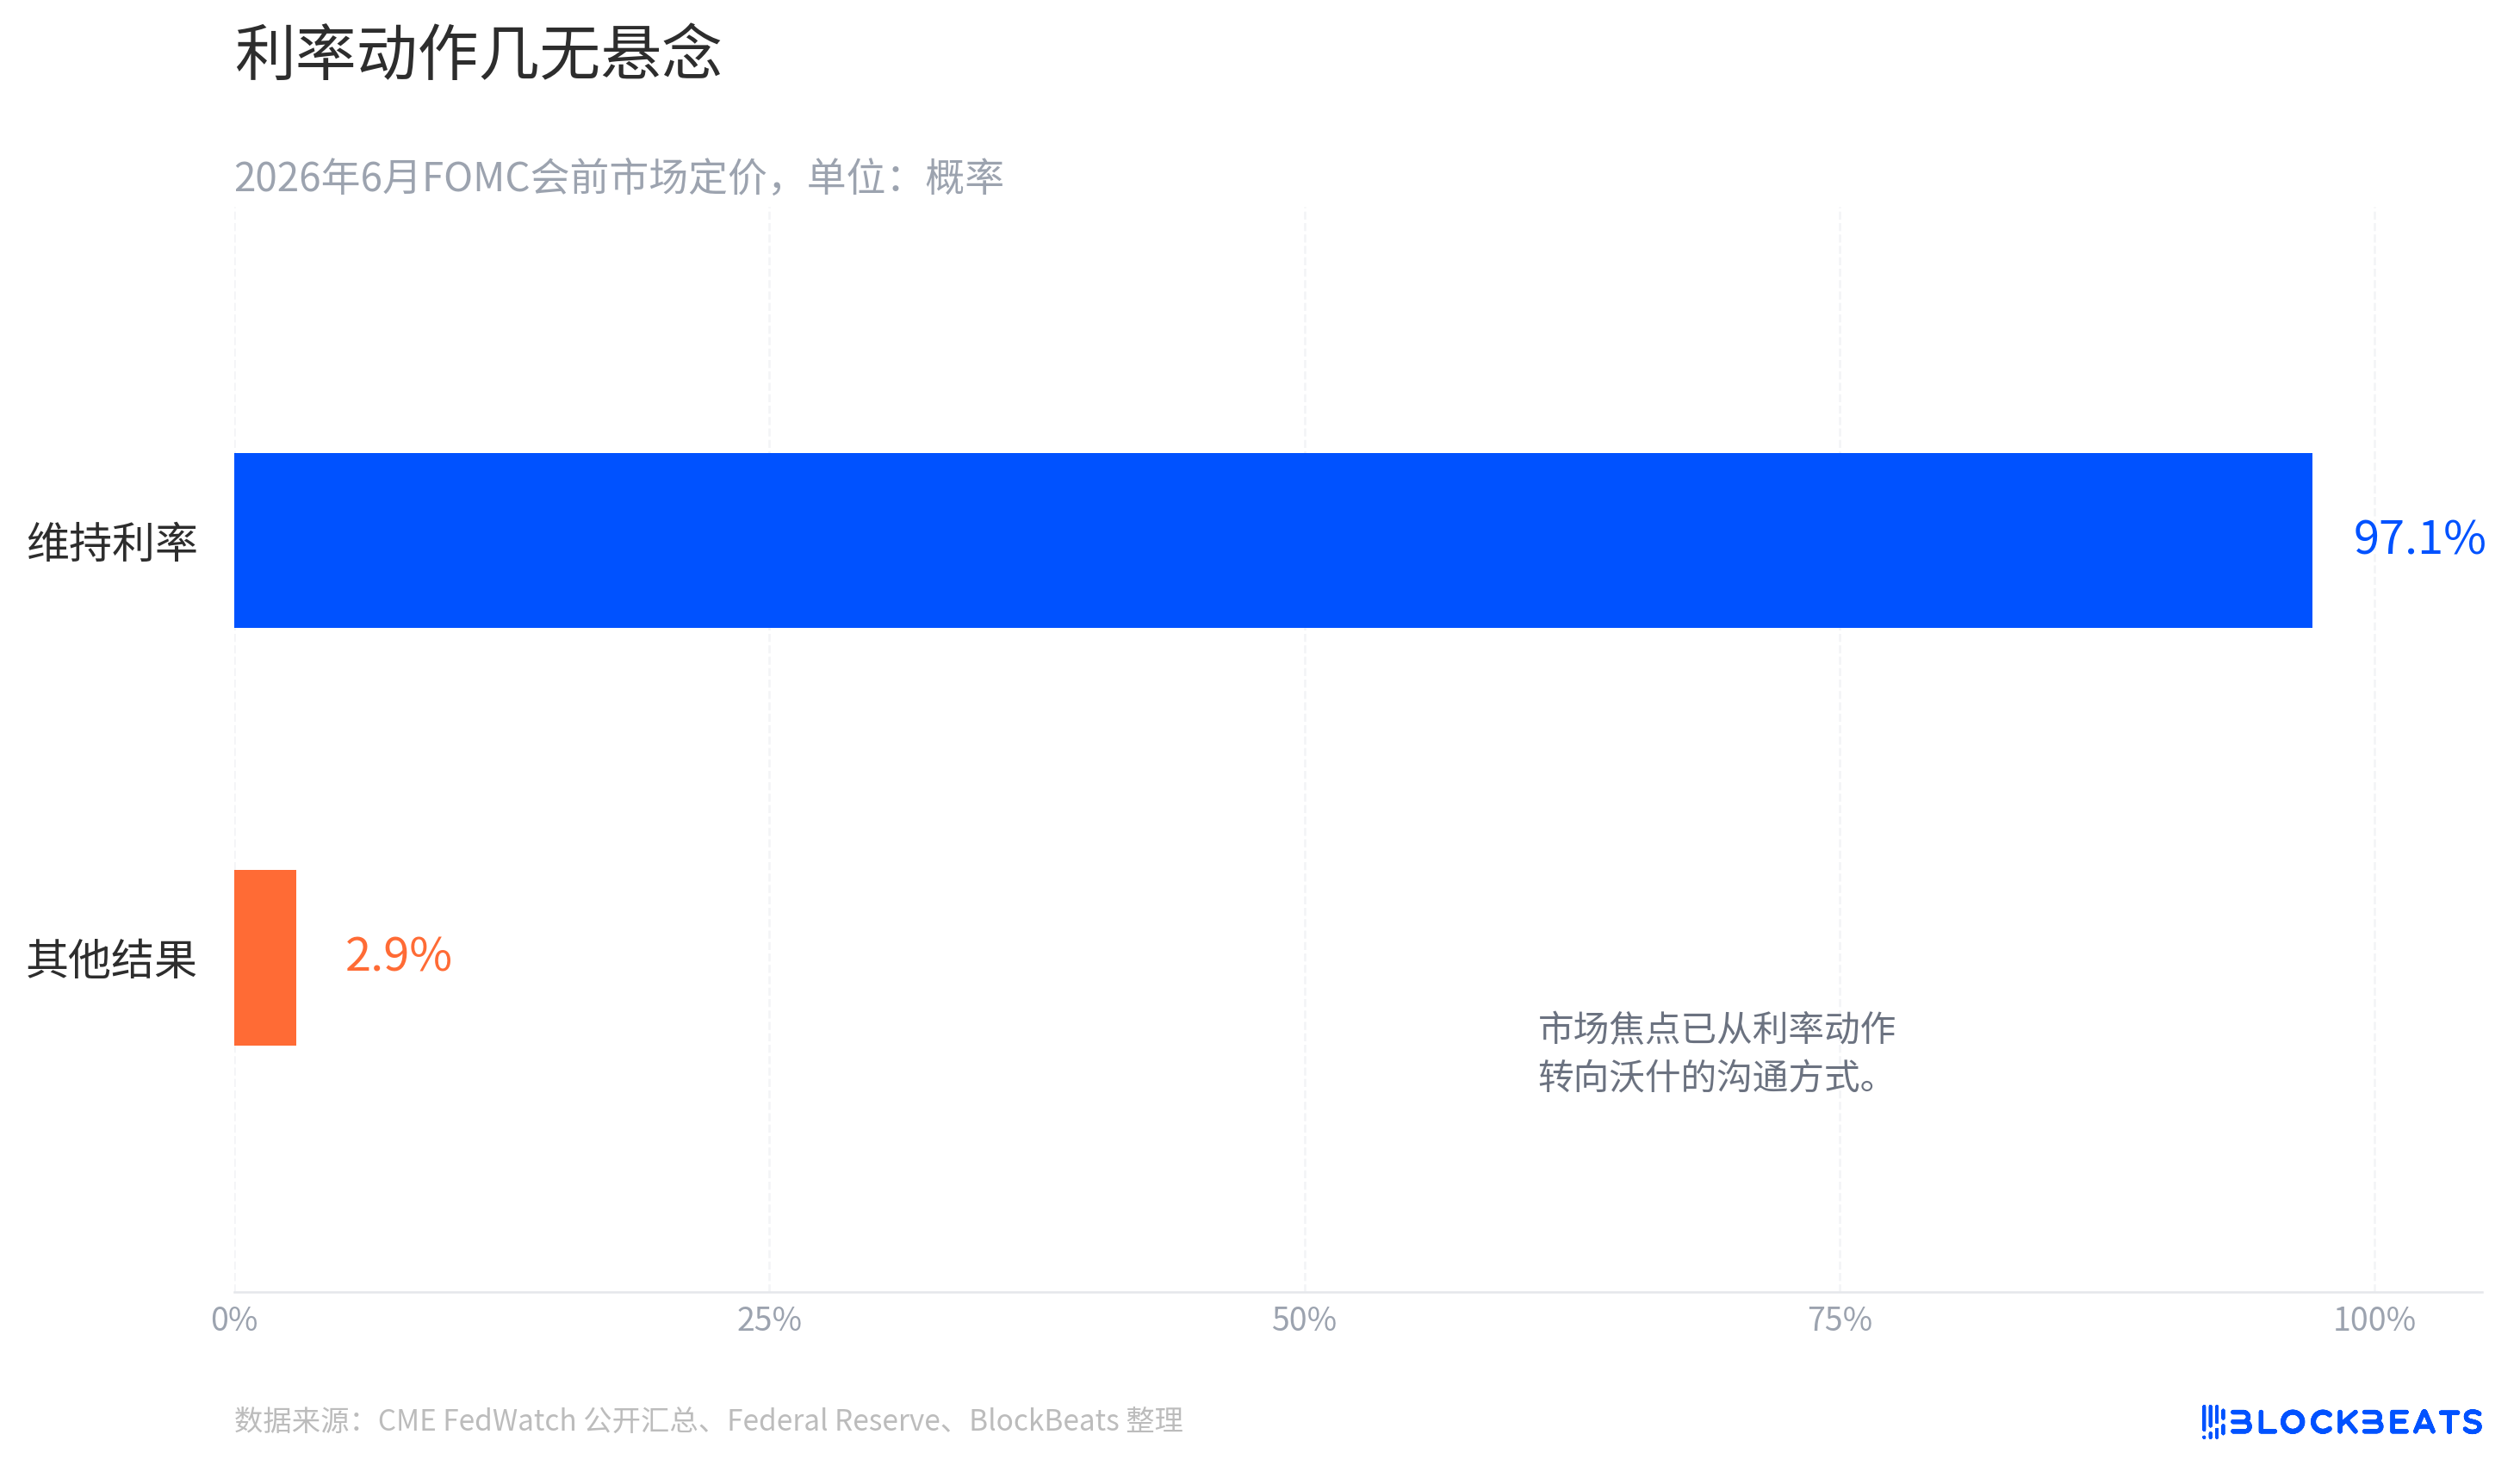
CME FedWatch ile ilgili fiyatlamalara ve kamuya açık özetlere göre, toplantı öncesinde piyasalar Haziran ayında federal fon oranının %3.50-%3.75 aralığında sabit kalma olasılığını yaklaşık %97-%99 olarak fiyatlıyor; bu olasılık zamanla dalgalanıyor. Aşırı bir sürpriz olmadığı sürece, yatırımcılar bir faiz hareketini beklemiyor; Warsh'ın gelecekteki politikayı nasıl açıklayacağını bekliyor.
Üç aylık projeksiyon toplantılarının hassas olmasının nedeni, Fed'in Ekonomik Tahmin Özeti'ni yayınlamasıdır ve en çok dikkat çeken nokta nokta grafiğidir. Nokta grafiği, Fed yetkililerinin gelecekteki faiz oranlarına ilişkin anonim oylaması olarak anlaşılabilir; her bir nokta, bir üyenin belirli bir yıl için faiz oranının nerede olması gerektiğine dair görüşünü temsil eder. Resmi bir taahhüt olmamakla birlikte, uzun süredir piyasa tarafından bir politika yol haritası taslağı olarak kabul edilmiştir.
İleriye dönük yönlendirme daha doğrudandır. Merkez bankasının, piyasaya gelecekteki politikanın büyük olasılıkla nasıl şekilleneceğini önceden bildirmesi ve beklentileri istikrara kavuşturup fiyat dalgalanmalarını azaltmayı amaçlamasıdır. Geçmişte yatırımcılar genellikle Fed'in fiilen harekete geçmesini beklemez, başkanın ve açıklamanın verdiği ipuçlarını önceden işleme koyardı. Şahin bir dil, getirileri yükseltir. Güvercin bir dil, riskli varlıklarda toparlanmaya yol açar. Faiz indirimi iması, uzun vadeli varlıkları faydalandırır.
Warsh'ın ilk çıkışının odak noktası buradadır. Faiz oranlarını sabit tutar ve tüm tahminlerin yalnızca koşullu değerlendirmeler olduğunu, geleceğin tamamen gerçek zamanlı verilere bağlı olduğunu vurgularsa, piyasa bunu Fed'in net bir yol haritası vermeye isteksiz olduğu şeklinde yorumlayacaktır. Nokta grafiği hala var olsa bile, işlem ağırlığı düşebilir.
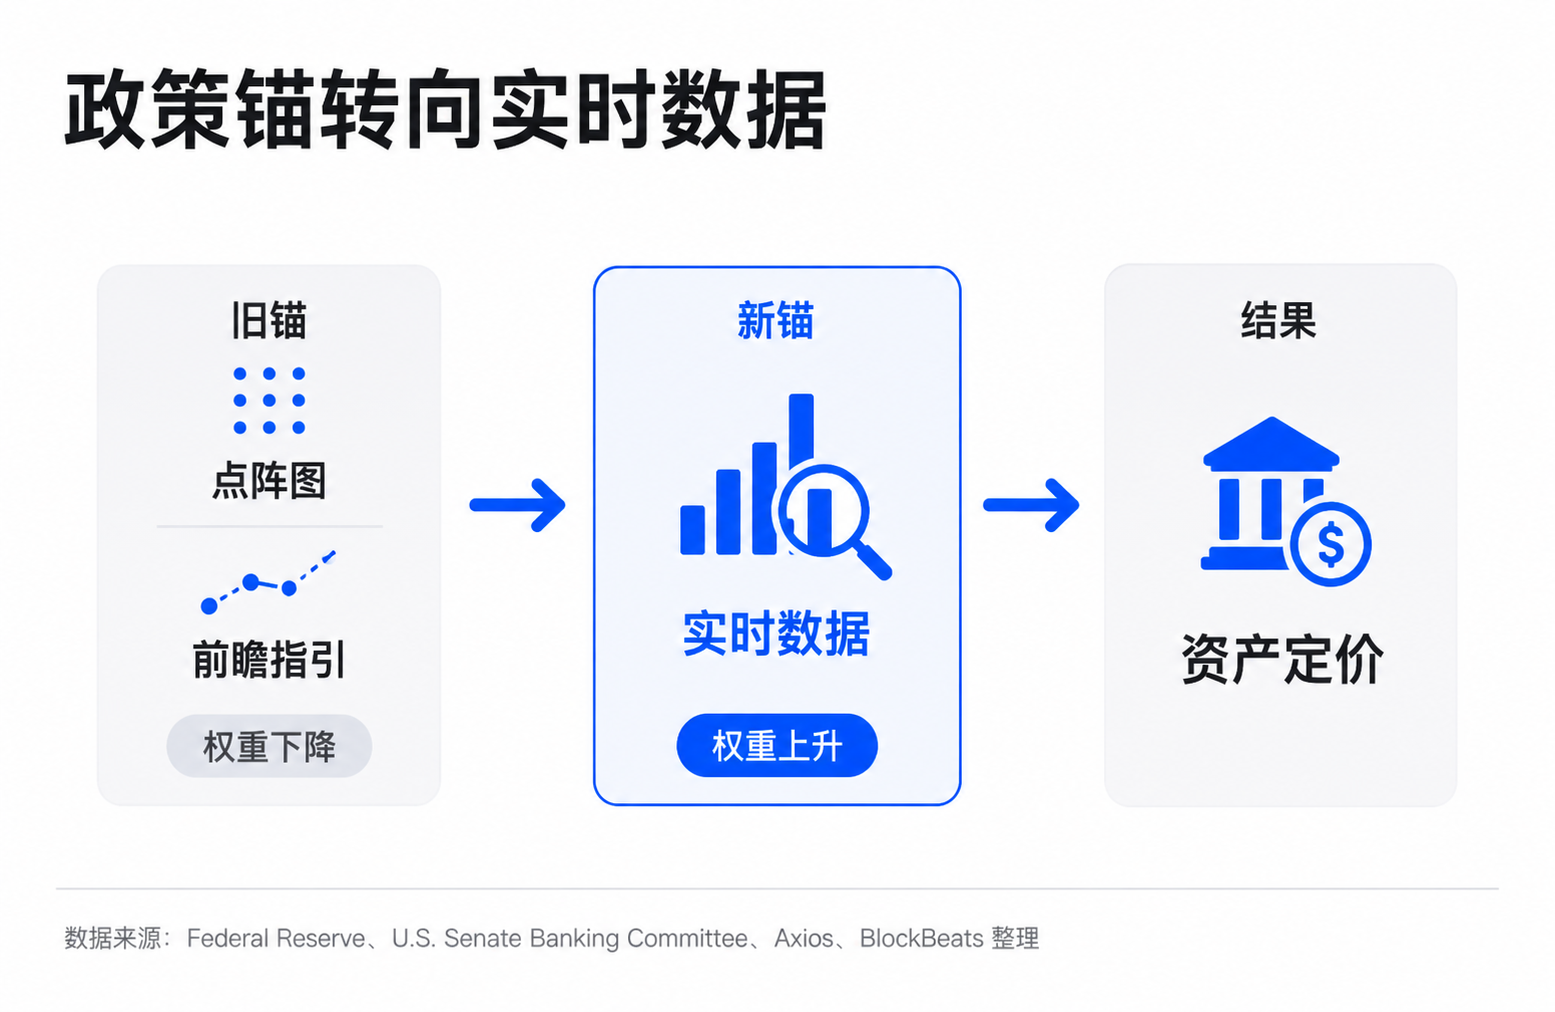
Bu, sıradan yatırımcıları doğrudan ilgilendirir. Geçmişte ABD tahvilleri, altın, Bitcoin ve Nasdaq'a bakıldığında sık sık "Fed bundan sonra ne diyecek?" diye sorulurdu. Warsh'ın çerçevesi "bir sonraki enflasyon ve istihdam verisine bakın" haline gelirse, varlık fiyatları tek bir veri noktası ve petrol fiyatı dalgalanmalarıyla daha kolay sürüklenir ve oynaklığın uzun vadede düşük kalması daha zor olur.
Warsh'ın İletişim Felsefesi Piyasa Tarafından Fiyatlanıyor
Warsh ile Powell dönemi arasındaki en büyük fark, mutlaka belirli bir faiz kararında değil, merkez bankası iletişimine dair temel felsefesindedir.
Birçok medya kuruluşu ve düşünce kuruluşunun duruşma ifadelerine ilişkin derlemelerine göre, Warsh ileriye dönük yönlendirme ve nokta grafiğini defalarca sorgulamıştır. Temel endişesi, Fed'in piyasaya önceden bir yol çizmesi durumunda kendi tahminleri tarafından kısıtlanmasıdır. Gerçek veriler değiştiğinde, politika yapıcılar iletişim tutarlılığını korumak adına tahminlerin güncelliğini yitirdiğini kabul etmeyi geciktirebilir.
Bu mantık piyasa için rahatsız edici olsa da, merkez bankasının iç kararları için caziptir. Ekonomi, üç aylık tahmin tablolarına göre işlemez. Enflasyon aniden enerji şoklarından etkilenebilir, istihdam model tahminlerinden daha güçlü gelebilir ve finansal koşullar varlık fiyatlarındaki toparlanma nedeniyle yeniden gevşeyebilir. Merkez bankasının bir yola erken taahhüt vermesi, esnekliği geçmiş kararlara devreder.
Warsh'ın tercih ettiği çerçeve, her toplantının en son verilere dayanarak yeniden değerlendirilmesi ve piyasanın bir önceki nokta grafiği etrafında bir sonraki toplantıyı tahmin etmesine izin vermemektir. Bu, politika inisiyatifini piyasa beklentilerinden bir ölçüde geri alır ve yatırımcıların faiz yolunu önceden kilitlemesini zorlaştırır.
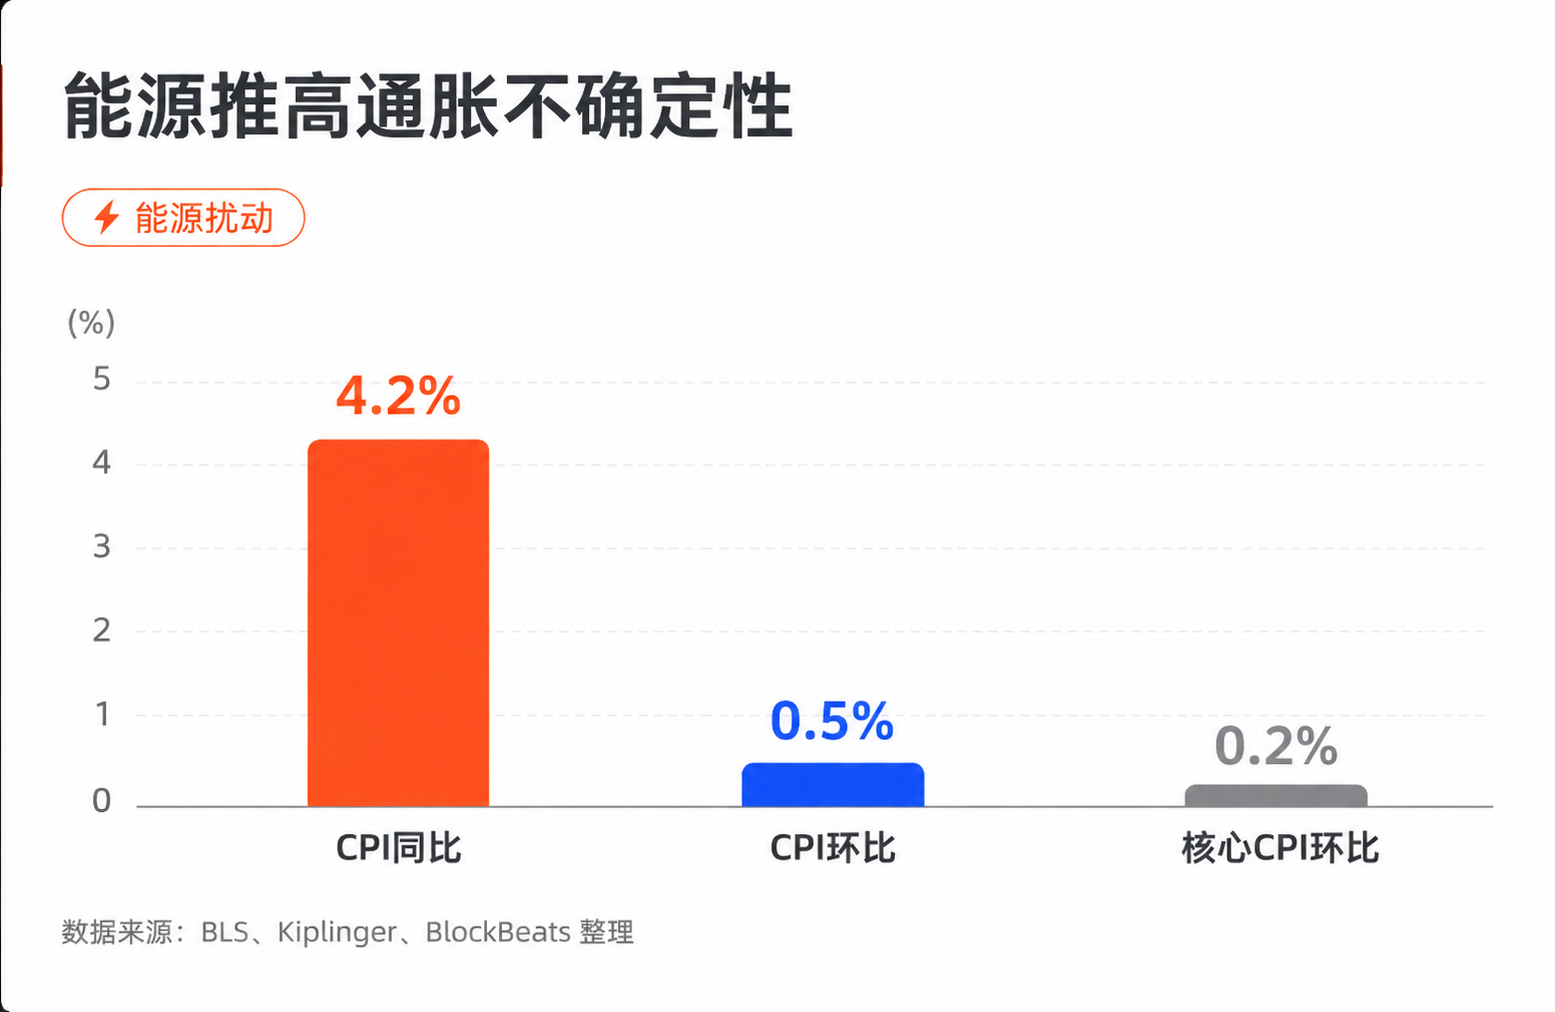
Mevcut makroekonomik zemin bu eğilimi güçlendiriyor. BLS verilerine göre, ABD'de Mayıs ayı TÜFE'si yıllık bazda %4,2'ye, aylık bazda ise %0,5'e yükseldi. Çekirdek TÜFE aylık %0,2 artarken, enerji önemli bir itici güç oldu. Burada enerji fiyatlarının enflasyonu belirlediğini basitçe söylemek mümkün değil, çünkü hizmetler, konut, ücretler, baz etkisi ve tedarik zinciri de fiyat yolunu etkiliyor. Ancak enerji şoku, enflasyon belirsizliğini gerçekten artırdı ve Fed'in önceden net bir gevşeme sinyali vermesini zorlaştırdı.
Enflasyon yeniden yükselir ve istihdam hala dirençliyse, Fed gelecekteki faiz indirimi yoluna bağlanmak istemez. Warsh için, nokta grafiğini hafife almak bir biçim reformu değil, piyasanın tek bir yola olan bağımlılığını azaltmaktır.
Piyasanın sorunu, şeffaf iletişime çoktan alışmış olmasıdır. Nokta grafiği genellikle gerçeklikten sapsa da, yatırımcılara ortak bir referans noktası sağlar. Farklı varlıkların aynı faiz oranı yolu etrafında fiyatlanmasına olanak tanır ve çoğu zaman oynaklığı düşürür. Warsh daha fazla esneklik isterken, piyasa öngörülebilirliğini kaybediyor.
Fed daha az konuşursa, oynaklık önce yeniden değerlenecek
Piyasa, Fed'in her zaman doğru tahmin yapmasını şart koşmaz, ancak Fed'in net konuşmasına çok güvenir.
Bu, Warsh ile birçok Fed gözlemcisi arasındaki çatışmadır. Birçok gözlemci, nokta grafiği tahminlerinin genellikle gerçeklikten saptığını kabul eder ve ileriye dönük yönlendirmelerin aşırı koşullarda işe yaramaz hale gelebileceğini bilir. Ancak finansal piyasalar sadece gerçek dünyayı değil, aynı zamanda başkalarının gerçek dünyaya dair beklentilerini de işlem görür. Kusurlu ama açık bir çapa, hiç çapa olmamasından genellikle daha kolay fiyatlanır.
Bu çapa zayıflarsa, etki ilk olarak ABD tahvillerinde görülecektir. ABD tahvil getirileri sadece mevcut faiz oranını yansıtmaz, aynı zamanda gelecekteki enflasyon, büyüme, politika yolu ve risk primini birlikte iskonto eder. Geçmişte Fed gelecekteki yolu ima ettiğinde, piyasa tüm getiri eğrisini önceden ayarlayabiliyordu. Gelecekteki başkan daha az yön verirse, 10 yıllık getiri her CPI, tarım dışı istihdam ve petrol fiyatı değişikliğine karşı daha hassas hale gelebilir.
Dolar da benzer bir sorunla karşı karşıya kalacaktır. Doların kısa vadeli gücü veya zayıflığı, genellikle ABD faiz oranlarının diğer ekonomilere göre beklenen farkına bağlıdır. Fed'in yolu daha belirsiz hale geldiğinde, döviz piyasasının ABD enflasyonu, istihdamı, maliyesi ve küresel risk iştahını doğrudan karşılaştırması gerekecek ve dolar oynaklığı artık sadece bir basın toplantısı ifadesi etrafında şekillenmeyebilir.
Altının mantığı daha karmaşıktır. Enflasyon belirsizliği ve jeopolitik riskler genellikle altını destekler, ancak ABD tahvil reel getirileri şahin veriler nedeniyle yükselirse, altın da baskı altına girebilir. Warsh'ın daha az konuşması otomatik olarak altın için olumlu değildir; asıl olumlu olan, politika yolunun belirsiz ve enflasyon riskinin düşürülmesinin zor olduğu bir kombinasyondur.
Bitcoin ve büyüme hisseleri, iskonto oranı belirsizliğinden daha fazla korkar. Bu tür varlıklar, uzun vadeli likidite ve gelecekteki faiz oranı yoluna karşı daha hassastır. Geçmişte, piyasa faiz indirimi yolunun net olduğuna inanıyorsa, riskli varlıklar değerleme genişlemesini önceden fiyatlayabiliyordu. Fed net bir yol vermek istemezse, yatırımcılar daha geniş bir faiz oranı sonuç aralığı için risk primi ödemek zorunda kalacak. Sonuçta faiz artışı olmasa bile, belirsizlik arttığı sürece değerlemeler önce bir baskı görebilir.
Düşük volatilite ticareti de zorluklarla karşılaşabilir. Geçmiş dönemde birçok strateji, merkez bankalarının önceden iletişim kuracağı ve piyasaların aniden kontrolden çıkmayacağı varsayımına dayanıyordu. Yeni başkanın iletişim çerçevesi, verilerin kendilerine daha fazla fiyatlama işlevi yüklemesine izin verirse, VIX, MOVE gibi volatilite göstergelerinin düşük seviyelerdeki istikrarının yeniden doğrulanması gerekecektir.
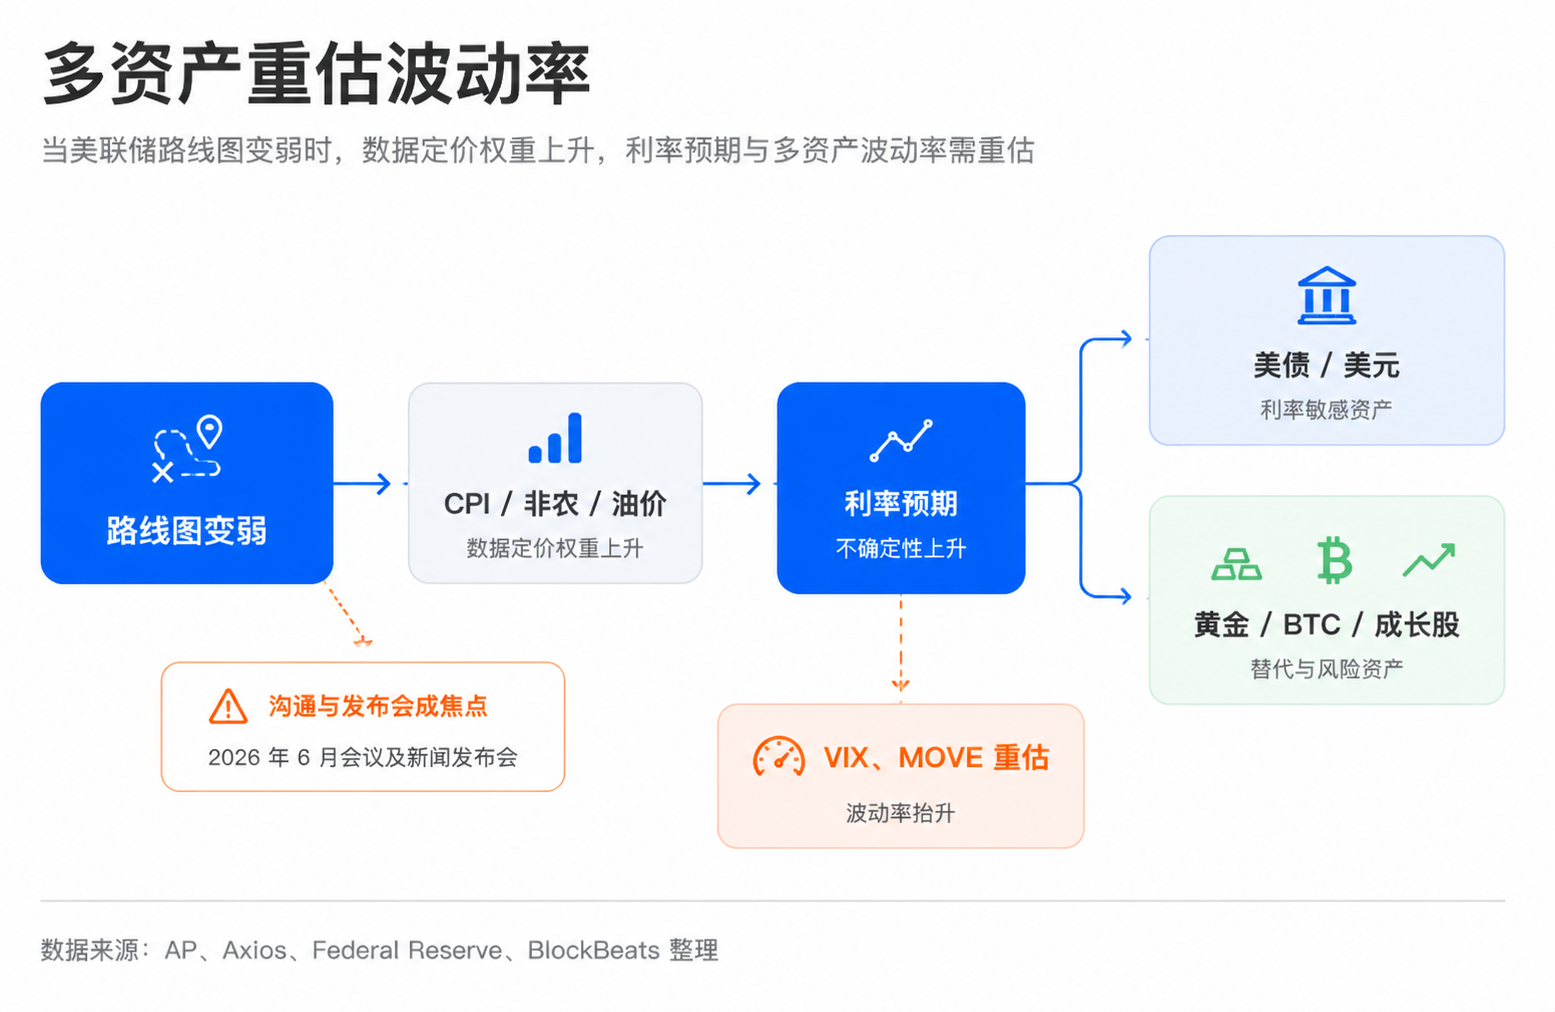
Önemli olan kurumsal duyuru değil
Yatırımcılar bundan sonra sadece nokta grafiğinin yayınlanıp yayınlanmadığına bakmamalı; büyük olasılıkla her zamanki gibi yayınlanmaya devam edecektir. Daha kritik olan, Walsh'ın buna nasıl bir nitelik kazandıracağıdır: Eğer nokta grafiğinin sadece kişisel tahminlerin bir koleksiyonu olduğunu, komitenin taahhüdünü temsil etmediğini vurgular ve dikkati enflasyon, istihdam ve enerji fiyatlarına geri çekerse, piyasalar nokta grafiğinin ticaret modellerindeki ağırlığını düşürmeye başlayacaktır.
Nokta grafiğinin kendi içindeki farklılıklar da izlenmeye değerdir. Üyeler arasında gelecekteki faiz oranı yoluna ilişkin değerlendirmeler daha da dağınık hale gelirse, medyan değer çok fazla değişmese bile, piyasanın farklı politika sonuçlarına yönelik fiyatlama aralığı artacaktır. ABD tahvilleri, dolar, altın, büyüme hisseleri ve Bitcoin için bu, volatilitenin önce yeniden değerlendirilebileceği anlamına gelir.
Bu toplantının gerçekten test edeceği şey, Walsh'ın hemen bir aracı kaldırıp kaldırmayacağı değil, piyasaların Fed'i okuma biçimini değiştirmeye başlayıp başlamayacağıdır. Eğer temkinli bir geçiş yaparsa, varlık fiyatları kısa vadede rahatlayabilir; eğer nokta grafiği ve ileriye dönük yönlendirmenin ağırlığını açıkça azaltırsa, bir sonraki CPI, bir sonraki tarım dışı istihdam verisi veya petrol fiyatlarındaki bir sıçrama, geçmişte olduğundan daha çok küçük bir FOMC toplantısı gibi hissedilecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia

 İlgili Makaleler