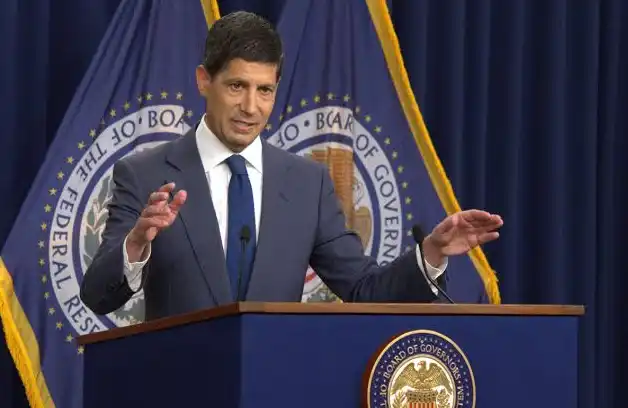
Wash ilk kez FOMC'ye başkanlık ediyor: Fed faiz yönlendirmesini azalttı, ABD tahvilleri daha mı pahalı olacak?

TL;DR
· Warsh ilk kez Haziran FOMC toplantısına başkanlık etti, Fed faiz oranlarını sabit tuttu ancak bildirideki politika yolu ipuçlarını azalttı.
· Tahmin sunan 18 yetkiliden 9'u 2026'da en az bir faiz artışı bekliyor, Warsh ise nokta grafiği sunmadı.
· Daha az yönlendirme, ABD tahvil volatilitesini artırabilir ve borçlanma maliyetlerini yükseltebilir, ancak reformun devam edip etmeyeceği henüz net değil.
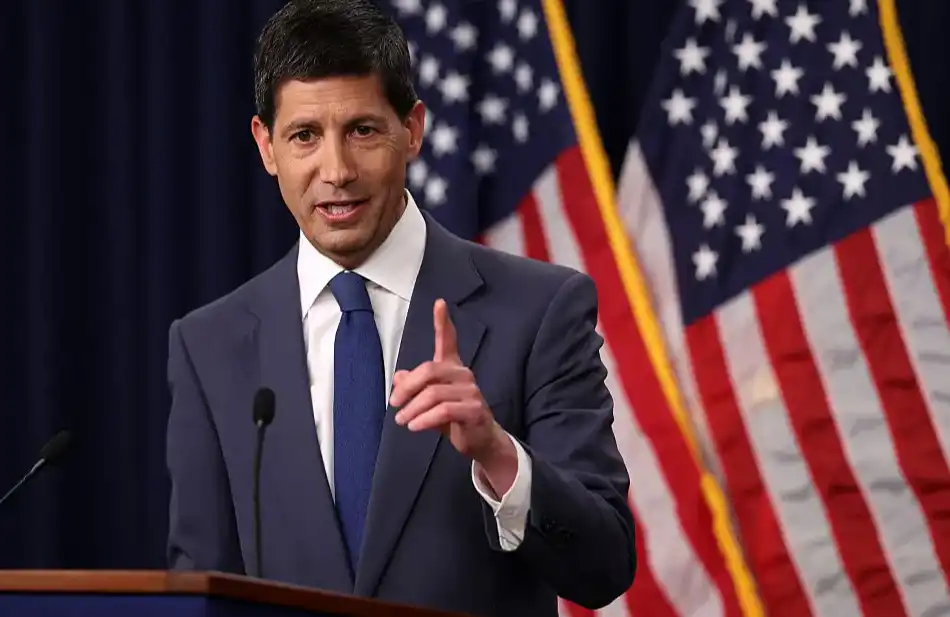
Fed'in yeni Başkanı Kevin Warsh, 16-17 Haziran tarihlerinde ilk kez FOMC toplantısına başkanlık ederken faiz yönlendirmesini azaltmayı tercih etti. Fed, federal fon hedef faiz oranını %3,50-%3,75 aralığında sabit tuttu ancak toplantı sonrası bildiriden gelecekteki faiz yoluna ilişkin bazı ileriye dönük yönlendirmeleri çıkardı. Warsh ayrıca nokta grafiği tahmini de sunmadı. Tahvil piyasası için bu basit bir metin düzenlemesi değil. Son on yılda ileriye dönük yönlendirme ve nokta grafikleri, yatırımcıların faiz yönünü belirlemesinde önemli yol işaretleriydi. Yol işaretleri azaldığında, yatırımcılar politika belirsizliğini telafi etmek için daha yüksek getiri talep edebilir.
Yeni Başkan 'Nokta' Sunmuyor, Fed Piyasaya Daha Az Cevap Veriyor
Fed'in resmi sitesine göre Warsh, 22 Mayıs 2026'da Fed Başkanı ve Guvernör olarak yemin etti ve aynı gün FOMC oybirliğiyle onu başkan seçti. Bir aydan kısa bir süre sonra, ilk toplantısında Fed'in iletişim şeklini değiştirdi.
Nokta grafiği, Fed yetkililerinin gelecekteki politika faiz oranı seviyelerine ilişkin tahminlerinin bir özetidir ve her nokta bir yetkilinin görüşünü temsil eder. Bir taahhüt değildir ancak uzun süredir piyasa tarafından FOMC'nin iç eğilimlerini gözlemlemek için bir pencere olarak görülmektedir. Başkanın 'noktası' özellikle dikkat çeker çünkü yatırımcıların komitenin tahminleri ile gerçek politika tepkisi arasındaki mesafeyi değerlendirmesine yardımcı olur.
Bu kez Warsh, kendi nokta grafiği tahminini sunmamayı tercih etti. Tahmin sunan diğer 18 yetkiliden 9'u 2026'da en az bir faiz artışı bekliyor. Bu açıdan bakıldığında, tahminlerin kendisi güvercin değil. Bildiri düzeyinde yol ipuçlarının azaltılması, tahmin düzeyinde ise faiz ve enflasyon risklerinin devam ettiğinin gösterilmesi, piyasanın karşısında daha zor yorumlanabilir bir kombinasyon oluşturuyor: Fed net bir şekilde 'yol göstermeye' devam etmek istemiyor ancak yetkililerin tahminleri, politikanın piyasanın umduğu kadar hızlı bir şekilde gevşemeyeceğini hatırlatıyor.
Warsh basın toplantısında bu değişikliklerin 'piyasa için çok şey ifade ettiğini' kabul etti. Ayrıca Fed'in iletişim, ekonomik tahminler ve basın toplantıları gibi düzenlemelerini gözden geçirmek için bir görev gücü kurdu. Basın toplantılarının azaltılıp azaltılmayacağı ve nokta grafiğinin daha da zayıflatılıp zayıflatılmayacağı henüz netleşmedi.
Tahvil Piyasası Endişeli: Belirsizlik Daha Yüksek Getiri Getirebilir
Tahvil yatırımcılarının doğrudan endişesi, piyasa volatilitesinin artabileceği ve uzun vadeli fonların daha yüksek getiri talep edebileceği yönünde. Sıradan yatırımcılar için mantık karmaşık değil: Fed gelecekteki faiz oranları hakkında daha az ipucu verirse, uzun vadeli tahvil alanlar daha fazla politika yanlış değerlendirme riski üstlenmek zorunda kalır. Getiriler yükseldiğinde, bu baskı ABD hükümeti, şirketler ve bireylerin borçlanma maliyetlerine yansır.
Reuters'in haberine göre, 17 Haziran'daki toplantının ardından 2 yıllık ABD Hazine tahvil faizi, Şubat 2025'ten bu yana en yüksek seviye olan yaklaşık %4,207'ye yükseldi. 23 Haziran'da 2 yıllık faiz oranı, 16 ayın zirvesine yakın bir seviye olan yaklaşık %4,236'ya ulaştı. Kısa vadeli faizler Fed'in politika beklentilerine karşı daha hassastır ve bu tepki, piyasanın daha belirsiz bir faiz iletişim tarzını fiyatladığını gösteriyor.
10 yıllık ABD Hazine tahvili de birden fazla faktörden etkileniyor. Son dönemde petrol fiyatları, Orta Doğu'daki durum, enflasyon beklentileri ve mali arz baskıları uzun vadeli faizleri etkiliyor ve bu yükselişi yalnızca Warsh'ın iletişim reformuna bağlamak doğru olmaz. Ancak Fed'in yönlendirmeyi azaltması, her enflasyon verisi, istihdam rakamı ve yetkili konuşmasının abartılı yorumlanma olasılığını artırıyor.
JPMorgan Asset Management, Pimco ve BNP Paribas gibi kurumsal yatırımcıların endişesi tek bir noktada toplanıyor: Fed iletişim netliğini azaltırsa, piyasa boşluğu daha fazla tahminle dolduracak. Pimco'dan Tiffany Wilding, gelecekte Fed iletişiminin daha muğlak hale gelebileceğini, basın toplantılarının azalabileceğini ve olay riskinin artacağını öngörüyor.
Warsh 'Yankı Odası'nı Kırmak İstiyor, Bazı Yatırımcılar Volatiliteyi Memnuniyetle Karşılıyor
Warsh'ın ileriye dönük yönlendirmeyi zayıflatması geçici bir karar değil. Uzun süredir nokta grafiği ve ileriye dönük yönlendirmeyi eleştiriyor; bunların Fed'i kendi tahminlerine bağladığını ve piyasa fiyatlarının merkez bankasının imaları etrafında aşırı dalgalanmasına neden olduğunu, yatırımcıların ekonomi ve enflasyon hakkındaki bağımsız yargılarını yansıtmadığını savunuyor.
Endişesi, Fed ile piyasa arasında bir 'yankı odası' oluşması. Fed bir yol çiziyor, piyasa bu yol etrafında işlem yapıyor, finansal koşullar buna göre değişiyor ve bu da Fed'in kararlarını etkiliyor. Zamanla piyasa ekonominin kendisine değil, Fed'in bir sonraki sözünün ne olacağına odaklanıyor.
Bazı yatırımcılar bu yaklaşımı onaylıyor. Capital Group ve BlackRock gibi kurumlardan yetkililer, kesinliğin azalmasının mutlaka kötü bir şey olmadığını düşünüyor. Piyasa artık Fed'in önceden yol açacağına kolayca bahse giremezse, kaldıraç ve spekülasyon azalabilir ve finansal koşullar biraz daha sıkılaşabilir. Enflasyonun yukarı yönlü risk taşıdığı bir dönemde bu, politikanın aktarımına yardımcı olabilir.
Makro hedge fonlarının görüşü daha doğrudan. Volatilite arttıkça işlem fırsatları da artacak. Geçmiş yıllarda ileriye dönük yönlendirme ve nokta grafiği politika sürprizlerini azalttı ve bazı işlemler kalabalıklaştı. Warsh dönemindeki Fed sürprizlere daha açık olursa, faiz, döviz ve getiri eğrisi işlemleri yeniden canlanabilir.
Kriz Dönemi Araçları, Yüksek Faiz Döneminde Yeniden Değerlendiriliyor
İleriye dönük yönlendirme ve nokta grafiği başlangıçta kriz sonrası para politikası araçlarının bir parçasıydı. 2012'de Bernanke döneminde getirilen nokta grafiği, ABD'nin uzun süre sıfıra yakın faiz ortamında olduğu bir dönemde, Fed'in uzun vadeli faizleri düşürmek, piyasaya düşük faizlerin daha uzun süreceğini söyleyerek kredi ve yatırımı teşvik etmek için iletişim kullanması gerekiyordu.
Bugünkü ortam farklı. Politika faizi hâlâ %3,50-%3,75 aralığında, enflasyon baskıları tam olarak azalmış değil ve enerji fiyatları ile jeopolitik çatışmalar enflasyon beklentilerini daha da yukarı çekebilir. Bu bağlamda, piyasaya aşırı miktarda faiz yolu ipucu sunmaya devam etmek, yatırımcıların politika değişikliğine erken bahis yapmasını teşvik ettiği ve enflasyonla mücadele çabalarını zayıflattığı gerekçesiyle eleştirilme riskini taşır.
Tartışma da tam burada. Şeffaflık bir zamanlar modern merkez bankacılığının önemli bir ilerlemesi olarak görülüyordu; yanlış anlamaları ve paniği azaltıyordu. Ancak şeffaflık, piyasanın merkez bankasının yoluna mekanik bir bağımlılık geliştirmesine dönüştüğünde, Fed'in politika esnekliği için alanı da daralıyor.
Şu anda Fed, nokta grafiğini kaldırmadı ve basın toplantılarını azaltacağını da açıklamadı. Tahvil piyasasını gerçekten etkileyen şey, görev gücünün bu reformu ne kadar ileri götüreceği. Eğer sadece açıklamalardaki yol ipuçlarını azaltmakla sınırlı kalırsa, piyasa kademeli olarak uyum sağlayabilir; ancak başkan uzun süre nokta grafiği sunmazsa, hatta tahmin materyallerini ve basın toplantılarını daha da azaltırsa, tahvil piyasası daha az işaret levhası olan bir Fed ile karşı karşıya kalacak.
Warsh için bu, piyasanın Fed ipuçlarına olan bağımlılığını azaltmaya yönelik bir adım. ABD tahvil yatırımcıları için ise, gelecekteki her veri ve konuşma muhtemelen daha zor işlem görecek ve borçlanma maliyetlerine daha kolay yansıyacak.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler