Huang Jen-hsun olmadan Nvidia ne kadar eder?
TL;DR
·Stifel, liderlik devrini temel senaryo olarak belirleyerek Nvidia'nın hedef fiyatını 315 dolardan 205 dolara düşürdü ve "al" notunu korudu.
·Bu düzenleme esas olarak değerleme çarpanlarına yansıdı; Stifel, 2028 mali yılı için beklenen fiyat/kazanç oranını 20 kattan 13 kata indirdi ve yakın dönem sonuçların beklentileri hafifçe aşmasını hâlâ bekliyor.
·Dan Ives ve Gene Munster daha önce, Jensen Huang'ın ayrılmasının Nvidia'nın değerlemesini %20 ila %30 düşürebileceğini tahmin etmişti, ancak o dönemde ayrılma olasılığını yalnızca %10 ila %15 olarak vermişlerdi.
·Görevden alma ve halef arama haberlerinin ortaya çıkmasıyla birlikte, erken dönemdeki "ayrılma riski hisse fiyatına zaten yansıdı" değerlendirmesinin yeniden gözden geçirilmesi gerekiyor.
·TIKR'nin hesaplamasına göre, kazanç beklentileri değişmeden %20 ila %30'luk bir iskonto, Nvidia'nın ileriye dönük fiyat/kazanç oranını yaklaşık 10 ila 12 katına düşürecek.
·Eğer sonraki ihracat kısıtlamaları tahminlere dahil edilmiş satışları etkilerse, piyasanın kazanç beklentilerini de aşağı çekmesi gerekecek; değerleme çarpanı ve kazançlar aynı anda baskı altında kalabilir.
Jensen Huang'ın ikonik deri ceketi, Wall Street'te Nvidia'nın değerlemesine dair bir metafor haline geliyor.
10 Kasım'da Scott Galloway, 《Pivot》 podcast'inde AI sektörünün o gece sanki "tek bir deri ceketle ayakta durduğunu" ifade etti. Nvidia yönetim kurulunun Jensen Huang hakkında bağımsız bir soruşturma başlatmasıyla birlikte yatırımcılar, geçmişte pek ciddi şekilde tartışılmayan bir senaryoyu fiyatlamaya başladı: Kurucu ayrılırsa Nvidia ne kadar değer eder?
Bazı analistlerin ilk değerlendirmesi, değerlemenin %20 ila %30 düşebileceği yönünde. Ardından aracı kurumlar hedef fiyatlarını ayarlamaya başladı. 12 Kasım'da Investing.com'un haberine göre Stifel, Nvidia'nın hedef fiyatını 315 dolardan 205 dolara, yaklaşık %35'lik bir indirimle düşürdü ve "al" notunu korudu.
Haberin yayımlandığı sırada Nvidia henüz bir liderlik değişikliği açıklamamıştı. Ancak Stifel'in değerleme çerçevesinde yönetim devri artık temel senaryo haline gelmiş durumda.
Jensen Huang'ın değeri, fiyat/kazanç iskontosu olarak kendini göstermeye başlıyor
Stifel'in düzenlemesi, "Jensen Huang ne kadar değer eder" sorusuna somut bir dizi rakam sunuyor.
Kurumun 2028 mali yılı için öngördüğü hisse başına kazanç beklentisi 15,65 dolar olup, hedef fiyatın hesaplanmasında kullanılan fiyat/kazanç oranı 20 kattan 13 kata düşürülecek. Bu çerçevede, 13 kat fiyat/kazanç oranı yaklaşık 203 dolara karşılık gelir ve 205 dolarlık yeni hedef fiyata yakındır.
Fiyat/kazanç oranı, yatırımcıların her bir dolar kazanç için ne kadar ödemeye razı olduğunu yansıtır. Kazanç tahminleri benzer seviyede kalırken, katsayının düşmesi yatırımcıların gelecekteki büyümeye olan güveninin azaldığını ve ödemeye razı oldukları fiyatın da düştüğünü gösterir.
Stifel'in Nvidia'nın yakın dönem faaliyet performansına ilişkin değerlendirmesi hâlâ oldukça olumlu. Kurum, şirketin 17 Kasım'da açıklayacağı 2027 mali yılı üçüncü çeyrek sonuçlarının beklentileri hafifçe aşmasının muhtemel olduğunu, arzın büyümeyi kısıtlayan ana faktör olmaya devam ettiğini ve 2028 mali yılı kazanç tahminlerinde de yukarı yönlü revizyon alanı bulunduğunu öngörüyor. Aynı zamanda, halef adayı, devir teslim zamanlaması, kilit üst yöneticilerin görevde kalıp kalamayacağı ve satış kanalları ile ihracat uyumluluk düzenlemelerinin nasıl uyarlanacağı gibi konular uzun vadeli büyümeye ilişkin belirsizliği artırıyor.
Diğer kurumlar da bu riski yeniden değerlendiriyor. Investing.com'un haberine göre Bernstein, Nvidia'nın notunu "endeksin üzerinde getiri"den "endeksle aynı getiri"ye indirdi ve hedef fiyatı 200 dolara düşürdü. Morgan Stanley şirketi en çok tercih edilen hisseler listesinden çıkardı, ancak "ağırlığı artır" notunu ve 300 dolarlık hedef fiyatını korudu. Kurumların kazanç ve değerleme arasındaki dengelemeleri belirgin şekilde farklılaşmış durumda.
Jensen Huang'ın önemi öncelikle Nvidia'nın örgütlenme biçiminde kendini gösteriyor. Reuters Breakingviews köşe yazarı Robert Cyran'ın belirttiğine göre, Nvidia'da 60'tan fazla kişi doğrudan Jensen Huang'a raporluyor ve onun altındaki dört üst yönetici eşit konumda bulunuyor. Kurucu etrafında işleyen bu yapı, halefin teknik muhakeme, iç koordinasyon ve müşteri iletişimi gibi çoklu sorumlulukları aynı anda üstlenmesini gerektiriyor ve acil devir teslimin zorluğunu da artırıyor.
Şirket dışındaki ticari ilişkiler de halefi sınayacak nitelikte. Microsoft, Amazon ve Google gibi büyük müşteriler Nvidia çipleri satın almaya devam ederken, daha düşük maliyetli kendi ürünlerini geliştirme motivasyonuna da sahipler. Jensen Huang, destekleyici yazılım ve donanımı genişleterek müşterilerin tedarikçi değiştirme maliyetini artırıyor; aynı zamanda Apollo, Blackstone gibi kurumlarla finansman iş birlikleri kurarak müşterilerin çip alımı için kaynak bulmasına yardımcı oluyor. Cyran'a göre, daha küçük müşterilere yönelik yatırım ve finansman desteği, alıcı kitlesini genişletmeye ve az sayıdaki büyük müşterinin pazarlık gücünü sınırlamaya da yardımcı oluyor.
Bu düzenleme, ürün rekabet gücünü, müşteri finansmanını ve sipariş büyümesini birbirine bağlıyor. Halefin ilgili iş birliklerini sürdürüp sürdüremeyeceği, yatırımcıların gelecekteki gelir ve kâr marjına ilişkin değerlendirmesini etkileyecek ve Nvidia'nın ne kadar değerleme primi koruyabileceğini de belirleyecek.
%20 ila %30'luk etki, ayrılma olasılığına bağlı
Stifel hedef fiyatı revize etmeden önce, Dan Ives ve Gene Munster, Jensen Huang'ın ayrılmasının etkisini ölçmeye çalışmışlardı.
Yorkville Ives & Co.'dan Dan Ives, 10 Kasım'da, Jensen Huang'ın CEO'luk görevinden alınması durumunda Nvidia'nın şirket ve hisse değerinin %25 ila %30 düşebileceğini söyledi. O sırada bu senaryonun gerçekleşme olasılığını yaklaşık %15 olarak tahmin ediyordu.
Deepwater Asset Management'tan Gene Munster ise etki büyüklüğünü yaklaşık %20 olarak verdi. O dönemde hisse fiyatının yaklaşık %25'lik bir ayrılma olasılığını yansıtmış olabileceğini, kendi tahmininin ise %10 ila %15 olduğunu belirtti.
TIKR buna dayanarak basit bir olasılık ağırlıklı hesaplama yaptı. Ives'in değerlendirmesine göre, %25 ila %30'luk değerleme kaybı %15'lik gerçekleşme olasılığıyla çarpıldığında toplam değerleme üzerinde yaklaşık %3,75 ila %4,5'lik bir etkiye karşılık geliyor. Munster'in değerlendirmesine göre ise etki yaklaşık %2 ila %3.
Bu varsayımlara dayanarak TIKR, 11 Kasım tarihli yazısında, üst üste iki işlem günündeki düşüşün ayrılma riskinin büyük bölümünü zaten fiyatlamış olabileceğini değerlendirdi.
Ancak bu sonuç büyük ölçüde haberin yayınlanma zamanına bağlı.
Ardından The Wall Street Journal, yönetim kurulunun Jensen Huang'ı görevden almaya hazırlandığını, Bloomberg ise şirketin bir yönetici arama kuruluşuyla anlaştığını ve geçici bir CEO atamayı değerlendirdiğini bildirdi. Stifel'in son değerlendirmesini yayınladığı sırada, liderlik devri artık temel senaryoya girmişti. Önceki %10 ila %15'lik olasılık varsayımının da yeniden değerlendirilmesi gerekiyordu.
Yatırımcılar ayrılmanın giderek daha olası hale geldiğini düşünürse, ayrılma sonrası değerleme kaybının büyüklüğüne ilişkin değerlendirme değişmese bile, mevcut hisse fiyatının yansıtması gereken risk iskontosu genişleyecektir. Riskin hisse fiyatına yeterince yansıyıp yansımadığını değerlendirmek için hem ayrılma olasılığını hem de yönetim değişikliğinin şirket değeri üzerindeki fiili etkisini tahmin etmek gerekir.
Kâr beklentileri değişmezse Nvidia 10 ila 12 kat F/K'ya düşebilir
TIKR, Nvidia'nın değerlemesinin hâlâ desteklendiğini, bunun gerekçesinin piyasanın kâr büyümesine ilişkin beklentileri olduğunu düşünüyor.
TIKR'in atıfta bulunduğu konsensüs tahminlerine göre, Nvidia'nın düzeltilmiş hisse başına kazancı, 2027 Ocak'ta sona eren mali yıldaki 9,32 dolardan, 2029 Ocak'ta sona eren mali yılda 21,41 dolara yükselecek ve iki yıl içinde iki katından fazla artacak.
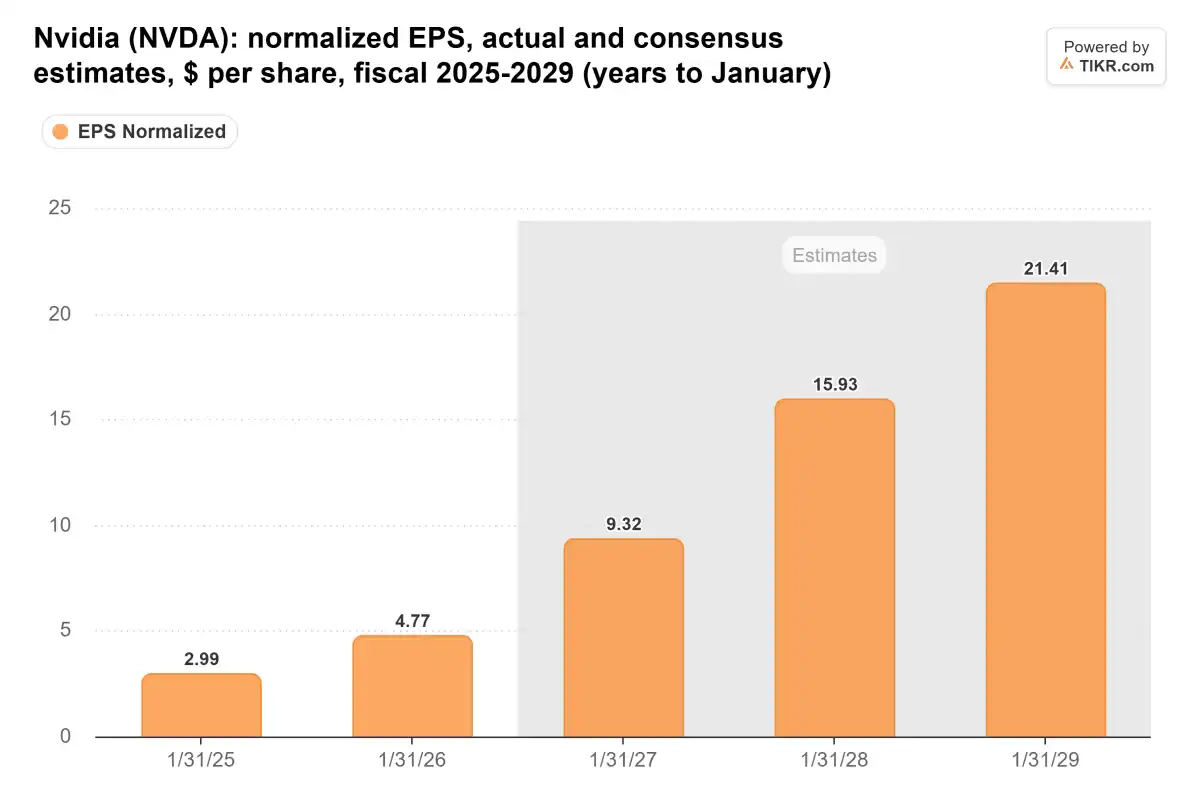
NVIDIA'nın 2025-2029 mali yılları için düzeltilmiş hisse başına kazancı, ABD doları cinsinden. Gri alan piyasa konsensüs tahminini gösterir.
TIKR verilerine göre, 9 Kasım itibarıyla NVIDIA'nın gelecek 12 aylık beklenen fiyat/kazanç oranı yaklaşık 14,8 kat olup, son üç yılın düşük seviyesinde ve aynı dönemdeki yaklaşık 30,1 katlık ortalamanın altında.
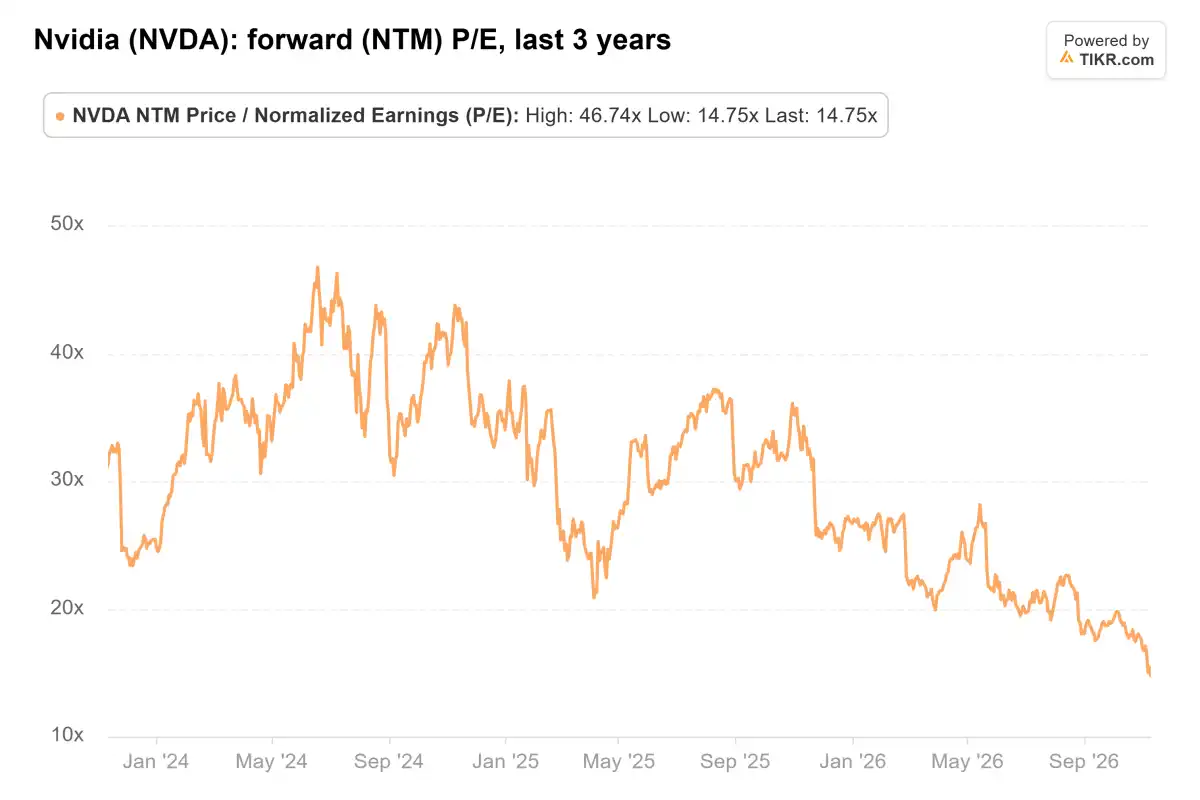
NVIDIA'nın son üç yıldaki gelecek 12 aylık beklenen fiyat/kazanç oranı; grafikteki en güncel değer 14,75 kat.
Kazanç tahminleri değişmeden kalırsa, hisse fiyatı bu temelde %20 ila %30 arasında bir iskonto yaşayacak ve bu da yaklaşık 10,4 ila 11,8 katlık bir fiyat/kazanç oranına karşılık gelecektir. TIKR'ın "Jensen Huang olmasaydı, NVIDIA 10-12 kat fiyat/kazanç oranına sahip bir hisse senedi olabilirdi" ifadesi tam olarak bunu anlatıyor.
Bu hesaplama, o dönemdeki hisse fiyatı ve kazanç beklentileri kullanılarak yapılmıştır. Fiyatlar ve piyasa değerlendirmeleri değiştikçe ilgili kat sayıları da değişecektir. Ayrıca TIKR gelecek 12 aylık beklenen kazancı, Stifel ise 2028 mali yılı beklenen kazancı kullanmaktadır; iki değerleme yaklaşımı arasında fark bulunmaktadır.
Her iki hesaplama da piyasanın hâlâ NVIDIA'nın kârının sürekli büyüyeceğini beklediğini, ancak bu kârlar için ne kadar ödeme yapması gerektiğini yeniden değerlendirdiğini yansıtıyor. Halefin henüz netleşmemesi, yönetim istikrarı ve stratejik süreklilik, değerleme kat sayısını baskılayabilecek faktörler arasında.
Bu iskontonun ne kadarının kalıcı olacağı, NVIDIA'nın güvenilir bir devir teslim düzenlemesi sunup sunamayacağına ve halefinin ürün icrasını, müşteri ilişkilerini ve finansman iş birliklerini sürdürüp sürdüremeyeceğine bağlıdır.
Kazanç tahminleri de aşağı yönlü revize edilirse, yeniden değerleme daha da derinleşir
Yukarıdaki hesaplamaların ortak bir ön koşulu daha var: analistlerin beklentilerindeki kârın gerçekleşebilmesi.
TIKR, sonraki incelemelerin ihracat kurallarının sıkılaştırılmasını beraberinde getirmesi ve tahminlere dahil edilmiş satışları etkilemesi durumunda analistlerin hisse başına kazanç beklentilerini aşağı yönlü revize etmesi gerekeceğini belirtiyor. Bu durumda hedef fiyat, hem kâr düşüşü hem de değerleme kat sayısının daralması baskısıyla karşılaşabilir.
NVIDIA'nın önceki iş görünümü, Çin'den gelen veri merkezi hesaplama işletmesinden hiçbir gelir elde edilmeyeceği varsayımına dayanıyordu. Bu nedenle sonraki politikaların etkisinin belirli müşterilere, bölgelere ve satış kanallarına yansıtılması, yeni kısıtlamaların mevcut gelir tahminlerine dokunup dokunmadığının gözlemlenmesi gerekiyor.
17 Kasım'daki finansal sonuçlar bir sınav niteliği taşıyacak. Şirket daha önce çeyreklik gelir rehberliğini %2 alt-üst marjla 108 milyar dolar olarak açıklamıştı. Stifel, gerçekleşen sonuçların beklentileri hafifçe aşmasının muhtemel olduğunu öngörüyor; yatırımcılar ayrıca sonraki büyüme rehberliğini ve yönetimin tedarik, müşteri talebi ve liderlik düzenlemelerine ilişkin açıklamalarını takip edecek.
"Jensen Huang olmadan NVIDIA ne kadar eder" sorusu hâlâ iki değişken grubuna bağlı. Şirket kâr artışını sürdürmeye devam ederse, piyasanın esas olarak ayarlayacağı şey ödemeye razı olduğu fiyat-kazanç oranı olacaktır; eğer yönetim değişikliği iş uygulamasını ve sipariş beklentilerini daha da etkilerse, kâr tahminleri de aşağı yönlü revizyonla karşılaşabilir.
Halefiyet düzenlemesinin çekirdek ekibi istikrara kavuşturup kavuşturamayacağı, ürün planlarının zamanında ilerleyip ilerleyemeyeceği ve müşterilerin hesaplama gücü satın almak için sürekli fon sağlayıp sağlayamayacağı, Wall Street'in şu anda verdiği indirimin devir teslim dönemindeki risk telafisi mi yoksa daha kalıcı bir değerleme düzeltmesi mi olduğunu belirleyecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler