Goldman Sachs, Minimax kurucusu toplantısını yorumladı: Minimax değerlemesi düzeltildi, hedef fiyat 3 kattan fazla yükseldi.

TL;DR
· Goldman Sachs, MiniMax için "Al" tavsiyesini yineledi, 12 aylık hedef fiyat 860 Hong Kong doları, 23 Temmuz kapanış fiyatına göre %331,5 daha yüksek.
· Bu bahis, M3 çağrı hacmi, M3 Pro çıkarım maliyeti, H3 çok modlu yeni ürün ve Hong Kong-Hisse Senedi Bağlantısı beklentilerine dayanıyor.
· MiniMax'ın hala ARR büyümesini ve kârlılık yolunu kanıtlaması gerekiyor; nakit tüketimi, model rekabeti ve içerik riskleri ana sınırlamalar.
Goldman Sachs, 24 Temmuz civarında MiniMax Group (0100.HK) için "Al" tavsiyesini yineledi ve 12 aylık hedef fiyatı 860 Hong Kong doları olarak belirledi. 23 Temmuz'daki 199,30 Hong Kong doları kapanış fiyatına göre bu hedef fiyat, yaklaşık %331,5'lik bir yükseliş potansiyeline işaret ediyor.
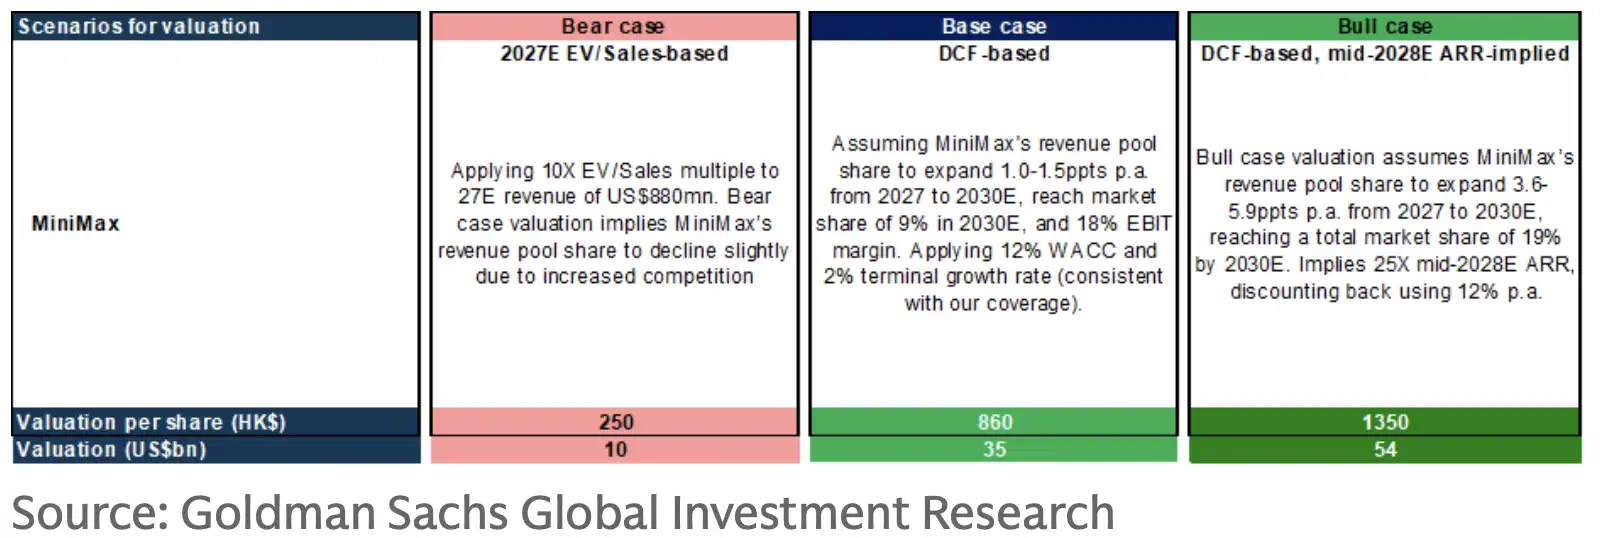
Değerleme: Yükseliş/Düşüş/Temel Senaryo
MiniMax, bu yıl Ocak ayında Hong Kong borsasına kote olan Çinli bir büyük model şirketidir. Borsa kısa adı MINIMAX-WP olup, IPO ihraç fiyatı 165 Hong Kong dolarıdır. 24 Temmuz'da şirketin hisse senedi fiyatı 196 Hong Kong dolarından kapandı ve hala Goldman Sachs'ın verdiği hedef fiyatın oldukça altında kaldı.
Bu raporun en haber değeri taşıyan yanı, sadece agresif bir hedef fiyat vermek değil, aynı zamanda MiniMax'ı Çinli AI model şirketlerinin değerleme farklılaşması içinde karşılaştırmasıdır. Goldman Sachs'ın iyimser olduğu nokta, tek bir model lansmanı değil; M3 çağrı hacmi, API brüt kar marjı, M3 Pro maliyet verimliliği, H3 çok modlu yeni ürün ve Ağustos ayında Hong Kong-Hisse Senedi Bağlantısı'na dahil olma olasılığı gibi faktörlerin birleşmesiyle oluşacak değerleme düzeltme potansiyelidir.
Hedef Fiyat 860 Hong Kong Doları, Önce Değerleme İndiriminin Daralmasına Bahis
Goldman Sachs'ın MiniMax için 12 aylık hedef fiyatı 860 Hong Kong doları olup, değerleme yöntemi DCF'ye dayanmaktadır. DCF'nin bazı alt kalemleri ve gelir tahminleri esas olarak satıcı raporlarından alındığı için doğrudan şirketin gerçekleşmiş performansı olarak kabul edilemez, ancak raporun ana hattı nettir: MiniMax'ın model çağrı hacmini, ticarileşme gelirini ve çıkarım maliyetini aynı anda iyileştirebileceğini kanıtlaması gerekiyor.
Değerleme karşılaştırması, bu raporun en güçlü sayısal kancasıdır. MiniMax'ın mevcut piyasa değeri yaklaşık 8 ila 8,5 milyar ABD dolarıdır. Buna karşılık, South China Morning Post'ın daha önce bildirdiğine göre, Kuaishou'nun altındaki Kling AI, yeni bir finansman turunu tamamlamaya yakın ve yatırım sonrası değerlemesi yaklaşık 18 milyar ABD dolarıdır. MiniMax, Çin'in video oluşturma ve çok modlu model alanında dikkat çekmekten yoksun değildir, ancak ikincil piyasanın verdiği piyasa değeri, benzer bazı varlıkların finansman değerlemesinin hala altındadır.
Goldman Sachs raporu ayrıca Zhipu/Z.ai'nin son değerlemesinin yaklaşık 71 milyar dolar olduğunu belirtiyor. Bu rakamın kamuya açık ve doğrulanabilir kaynakları sınırlı olduğundan, piyasa tarafından kabul edilmiş bir değerlemeden ziyade satıcı tarafı karşılaştırma ölçütü olarak daha uygundur. Yatırımcılar için asıl bakılması gereken, emsallerin değerlemesinin ne kadar yüksek olduğu değil, MiniMax'ın gelir ve yeni ürün lansmanlarıyla bu iskontoyu daraltıp daraltamayacağıdır.
Trilyonlarca token'dan sonra, her çağrının para kazanıp kazanamayacağına bakılmalı
Büyük dil modeli şirketleri artık sadece model yeteneklerini değil, aynı zamanda her token'ın maliyetini de karşılaştırıyor.
MiniMax yönetimi, 23 Temmuz'da Şanghay merkez ofisinde düzenlenen analist toplantısında, şirketin mevcut birincil hedefinin her model için en iyi maliyet-performans oranını elde etmek olduğunu belirtti. M3 modeli şu anda günlük trilyonlarca token işleme kapasitesine ulaşmış olup, açık platform/API gelirleri "sağlıklı bir brüt kar marjı" elde etmiştir. Mevcut fiyatlandırma altında şirketin hedefi, çıkarım verimliliğini artırarak bu iş biriminin brüt kar marjını yüksek çift hanelere çıkarmaktır.
Bu, yatırımcılar için kritik öneme sahiptir. AI model çağrı hacmi arttıkça, çıkarım maliyeti gelir kalitesini daha da belirler. Son iki yılda, büyük dil modeli sektöründe sıkça model yeteneklerinin arttığı ve çağrı hacminin büyüdüğü, ancak fiyat savaşları ve çıkarım maliyetlerinin karlılık kalitesini düşürdüğü görülmüştür. MiniMax'ın kanıtlaması gereken, çağrı hacmi büyürken API fiyatlarının rekabetçi kalması ve brüt kar marjının düşmemesidir.
M3 Pro, yılın ikinci yarısı için daha doğrudan bir doğrulama noktasıdır. Kamuya açık raporlar ve raporlama ölçütlerine göre, bu modelin 2026 Eylül-Ekim ayları arasında piyasaya sürülmesi bekleniyor ve parametre sayısı yaklaşık 2,7 trilyon, yani neredeyse 3 trilyon seviyesinde. MiniMax'ın bahsettiği teknik yönler arasında seyrek dikkat mekanizması, aktivasyon parametre optimizasyonu ve KV Cache optimizasyonu yer alıyor.
Bu teknik terimler ticari düzeye indirgendiğinde, aynı kullanıcı talebinde modelin gereksiz hesaplamaları azaltıp azaltamayacağı, bellek ve önbellek yükünü düşürüp düşüremeyeceği, API hizmetlerini daha ucuz ve daha hızlı hale getirirken kar marjını koruyup koruyamayacağı anlamına gelir.
Kendi işletilen bilgi işlem gücü maliyet avantajı sağlar, ancak nakit baskısını da beraberinde getirir
MiniMax'ın maliyet hikayesi sadece model mimarisinden değil, aynı zamanda bilgi işlem altyapısından da geliyor.
Yönetim, şirketin kendi işlettiği bilgi işlem gücü inşasına erken başladığını, yurt içi ve yurt dışı satın almalar ve uzun vadeli kiralamalar yoluyla kaynakları genişlettiğini ve bu kaynakların GPU ve AI sunucu uzun vadeli kiralama fiyatlarının mevcut seviyelerin belirgin şekilde altında olduğu bir dönemde elde edildiğini belirtti. Bu ifade esas olarak yönetim görüşmeleri ve satıcı raporlarına dayanmakta olup, ilerleyen finansal verilerle doğrulanması gerekmektedir.
Yapay zeka model şirketleri için, hesaplama gücü, büyük modelleri eğitirken yapılan tek seferlik bir yatırım değildir. Çıkarım çağrıları arttıkça, hesaplama gücü kullanım verimliliği API brüt kar marjını doğrudan etkiler. Kendi kendine işletilen AI altyapı deneyimi, küme kullanım oranını artırabilirse, birim çıkarım maliyetini düşürmeye gerçekten yardımcı olur.
Ancak bu avantajın bir de ters tarafı var. Kendi hesaplama gücünü işletmek, daha ağır sermaye harcamaları ve nakit tüketimi anlamına gelir. Gelir artışı beklentilerin altında kalırsa veya model çağrı hacmi sürekli olarak büyümezse, önceden kilitlenmiş kaynaklar maliyet avantajından ziyade bir yük haline gelebilir. MiniMax'ın piyasayı değerinin düşük olduğuna ikna etmesi için sadece "hesaplama gücü ucuz" demek yeterli değil; aynı zamanda gelir, brüt kar marjı ve nakit akışında eş zamanlı iyileşmeler sağlamalıdır.
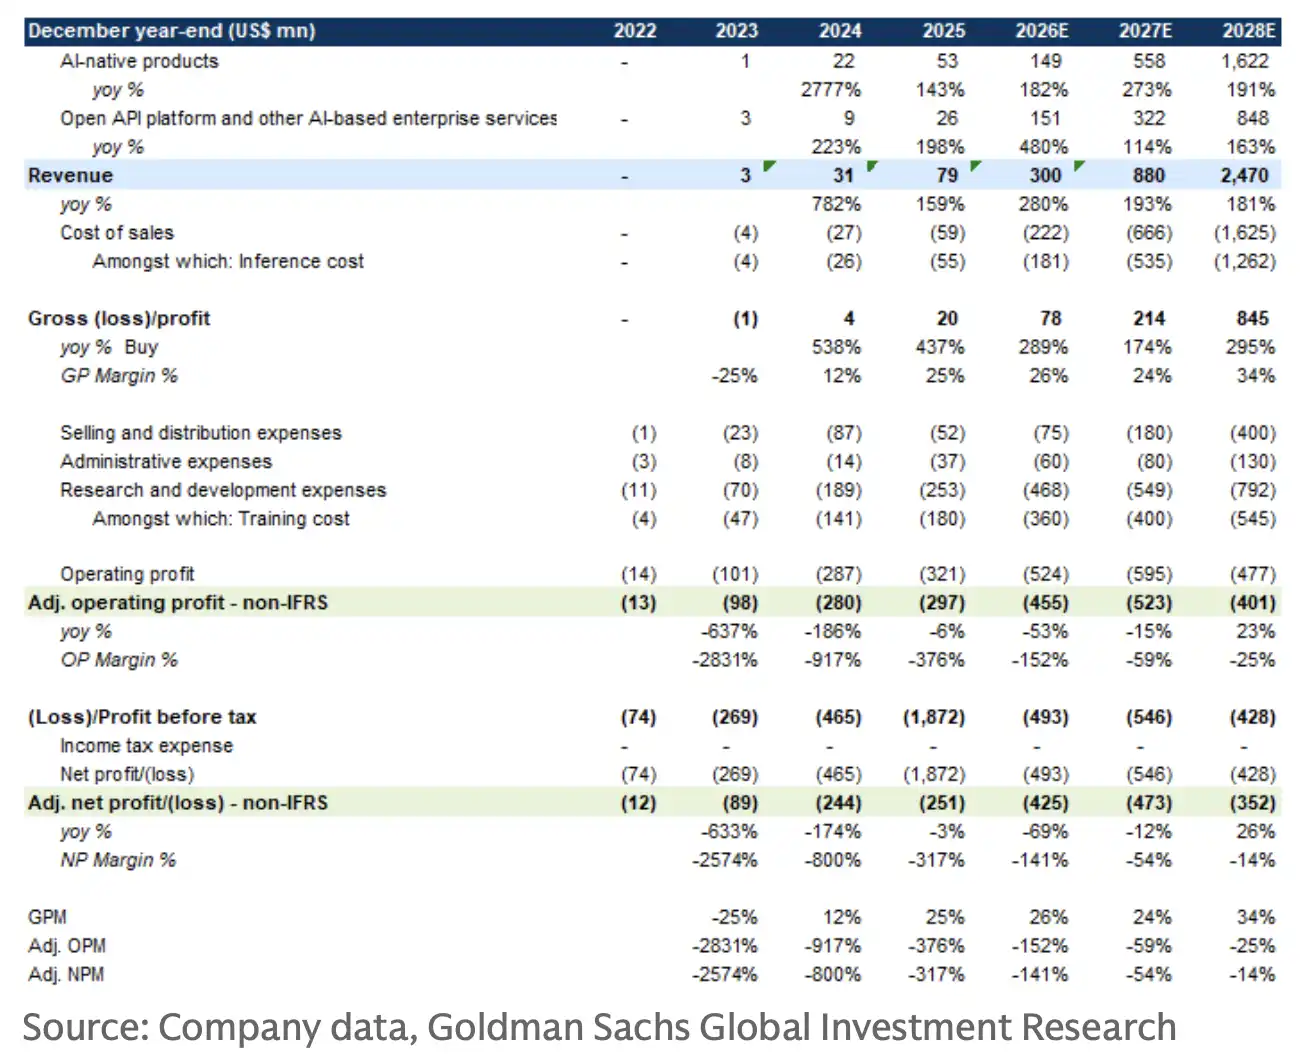
MiniMax Gelir Tablosu Özeti: Goldman Sachs, gelirin 2025'te 79 milyon dolardan 2026'da 300 milyon dolara yükseleceğini ve 2027 ile 2028'de de artmaya devam edeceğini tahmin ediyor.
H3 Sadece Video Değil, Çok Modlu Yeni Bir Giriş Noktası Oluyor
M3 Pro'nun yanı sıra, Goldman Sachs'ın önemsediği bir diğer ikinci yarı katalizörü H3 modeli.
H3 artık sadece Hailuo AI video oluşturma modelinin bir devamı değil; metin, görüntü, video, ses, müzik gibi çeşitli girdileri anlayabilen ve kullanıcı istemlerine göre video, görüntü ve ses içeriği çıktısı verebilen çok modlu bir modeldir. Birden fazla medya kuruluşu, modelin yayına hazırlık son aşamasında olduğunu aktardı.
Bunun MiniMax için önemi, şirketi "video oluşturma ürünü"nden daha geniş bir çok modlu giriş noktasına taşıyabilmesidir. Kullanıcılar için çok modlu bir modelin değeri sadece bir video oluşturmak değil, metin, görüntü, ses ve video arasında sürekli anlama ve dönüşüm sağlamaktır. Ticarileşme açısından bu, daha fazla ücretli senaryo ve daha yüksek kullanım sıklığı anlamına gelir.
H3'te hala iki belirsizlik var. Birincisi, mevcut video oluşturma ürünlerinin ötesinde yeterince güçlü bir alternatif deneyim sunup sunamayacağı. İkincisi, sadece lansmanın ilk döneminde trafik oluşturmak yerine sürdürülebilir ARR büyümesi sağlayıp sağlayamayacağı.
Çok modluluk aynı zamanda düzenleme ve içerik risklerinin daha yoğun olduğu bir alandır. Video, ses ve görüntü oluşturma yetenekleri ne kadar güçlüyse, telif hakkı, kişilik hakları, deepfake, platform denetimi ve içerik güvenliği baskıları da o kadar büyük olur. Goldman Sachs'ın fikri mülkiyet ve içerik oluşturma riskini kilit riskler olarak sıralamasının nedeni budur.
Hisse Senedi Fiyatının Toparlanması İçin Yeni Ürünler ve Gelir Gerçekleşmesi Beklenecek
MiniMax'ın ikinci yarısında bir de sermaye piyasası düzeyinde bir olay var. Goldman Sachs, şirketin Ağustos 2026'da Stock Connect programına dahil olmaya hak kazanabileceğini tahmin ediyor. Sonuçta Güneye giden fonların yatırım yapabileceği kapsama girerse, potansiyel yatırımcı tabanı genişleyebilir ve likidite ile piyasa ilgisi de artabilir.
Ancak Hong Kong-Hisse Senedi Bağlantısı yeterliliği tek başına iş gerçekleşmesinin yerini alamaz; nihai olarak dahil edilme, Şanghay Borsası, Shenzhen Borsası ve Hong Kong Borsası'nın ilgili listelerine bağlıdır. MiniMax hisse fiyatının Goldman Sachs'ın hedef fiyatına gerçekten yaklaşması için birkaç sonucun desteklenmesi gerekiyor: M3 çağrı hacminin artmaya devam etmesi, API brüt kar marjının iyileşmesini sürdürmesi, M3 Pro'nun planlandığı gibi piyasaya sürülmesi ve maliyet verimliliğini göstermesi, H3 çok modlu modelinin yeni talep yaratması ve ARR'nin yükselmeye devam etmesi.
Riskler de aynı derecede doğrudan. Küresel temel model rekabeti hâlâ yoğunlaşıyor ve model performansı beklentilerin altında kalabilir. Kârlılık görünürlüğü piyasa beklentilerinden daha yavaş olabilir. Ticarileştirme yeteneği, nakit tüketimi ve kendi kendini finanse etme kapasitesi izlenmeye devam edilmelidir. Çin-ABD teknoloji rekabetinin artması, hesaplama gücü, müşteriler ve yurtdışı genişlemeyi de etkileyebilir.
Goldman Sachs'ın bu raporu ortaya koyduğu şey, "MiniMax kesinlikle 860 Hong Kong doları değerindedir" değil, daha gerçekçi bir sorudur: Çin'deki AI model şirketlerinin değerlemeleri zaten büyük ölçüde farklılaşmışken, MiniMax daha düşük çıkarım maliyetleri, daha hızlı yeni ürün temposu ve daha net ARR büyümesi ile mevcut 8 milyar ila 8,5 milyar dolarlık piyasa değerinin çok düşük olduğunu kanıtlayabilir mi?
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler