Goldman Sachs Yorumu: Microsoft'un Kazanç Raporu Öncesinde, Azure'un Yüksek Büyümesi Yapay Zeka Yatırımlarını Destekleyebilir mi?

TL;DR
· Goldman Sachs, Microsoft için "Al" notunu ve 610 dolar hedef fiyatını koruyor; 9 Temmuz'daki hisse fiyatına göre yaklaşık %59 yukarı yönlü potansiyel var.
· Azure büyümesi, bilanço raporunun ana odağı olmaya devam ediyor; Goldman Sachs, dördüncü çeyrekte büyüme oranının %40-%41 olmasını bekliyor, bu şirketin önceki yönlendirmesinden daha yüksek.
· Daha yüksek sermaye harcamaları, getiri oranı tartışmalarını büyütecek; Copilot ücretlendirmesi, Maia çipleri ve yeni kapasite artışlarının etkisi henüz tam olarak görülmedi.
Goldman Sachs, Microsoft'un 29 Temmuz'daki dördüncü çeyrek bilançosu öncesinde "Al" notunu koruyor ve 12 aylık hedef fiyat olarak 610 dolar belirliyor; aynı zamanda orta ve uzun vadeli sermaye harcama beklentilerini yukarı yönlü revize ediyor. Yatırımcılar için bilançonun odak noktası, Microsoft'un bir AI kazananı olup olmadığı değil; Azure'un, hesaplama gücü artmaya devam ederken yüksek büyümeyi sürdürüp sürdüremeyeceği ve daha yüksek veri merkezi, çip ve enerji yatırımlarının, serbest nakit akışını ve kar marjlarını zorlamak yerine gelire dönüşüp dönüşmeyeceğidir.
610 Dolar Hedef Fiyatının Arkasında, Azure'un Beklentileri Aşması Gerekiyor
Piyasa verilerine göre, 9 Temmuz UTC itibarıyla Microsoft hisse senedi fiyatı yaklaşık 383,34 dolar. Bu fiyata göre, 610 dolar hedef fiyatı yaklaşık %59,1'lik potansiyel yukarı yönlü hareket alanına işaret ediyor.
Bu hesaplama birkaç koşula dayanıyor: bulut talebinin yüksek büyümeyi sürdürmesi, yeni veri merkezi kapasitelerinin planlandığı gibi devreye alınması, Microsoft'un dahili AI araştırma ve geliştirme faaliyetleri ile harici müşteri hesaplama gücü tahsisinin birbirini engellememesi ve Copilot gibi AI ürünlerinin daha net gelir ve kâr katkısı sağlamaya başlaması.
Bilançoda ilk dikkat çeken yine Azure olacak.
Microsoft'un FY26 Q3 resmi telekonferansında, Azure ve diğer bulut hizmetleri gelirinin yıllık bazda %40 arttığı, sabit kur üzerinden ise %39 büyüdüğü belirtildi. Şirket, FY26 Q4 için sabit kur üzerinden %39-%40 büyüme yönlendirmesi yapmış ve müşteri talebinin mevcut kapasitenin üzerinde olduğunu ifade etmişti.
Goldman Sachs raporuna göre, dördüncü çeyrekte Azure'un sabit kur üzerinden yıllık büyümesinin %40-%41'e ulaşması bekleniyor ve bir sonraki çeyrek yönlendirmesinin de %40-%41 seviyesinde kalması öngörülüyor. Bu tahmin, şirketin önceki yönlendirmesinden biraz daha yüksek olsa da piyasa beklentileri zaten düşük değil. Microsoft, yalnızca yüksek beklentilere uygun bir bulut büyüme hızı sunarsa, hisse senedinin daha yüksek AI yatırımlarını fiyatlamaya devam etmesi garanti değil.
Microsoft'un büyümenin nereden geldiğini de açıklaması gerekiyor. Bu, yeni veri merkezi kapasitelerinin devreye girmesi, kurumsal AI talebinin genişlemeye devam etmesi veya dahili uygulamalar ile harici müşteriler arasında hesaplama gücü tahsisinin daha sorunsuz hale gelmesi olabilir.
Son birkaç çeyrekte, Microsoft'un AI işindeki kısıtlama talep eksikliği değil, arz darboğazıydı. Azure, hem OpenAI gibi harici müşterilere hizmet vermek hem de Microsoft'un dahili Copilot, MAI model araştırmaları ve birinci taraf uygulamalarını desteklemek zorunda. Hesaplama gücü daraldığında, bulut büyümesi teslimat kapasitesiyle sınırlanır. Kapasite artışı çok yavaş olduğunda ise sermaye harcamaları önce nakit akışı ve amortisman baskısı olarak kendini gösterir.
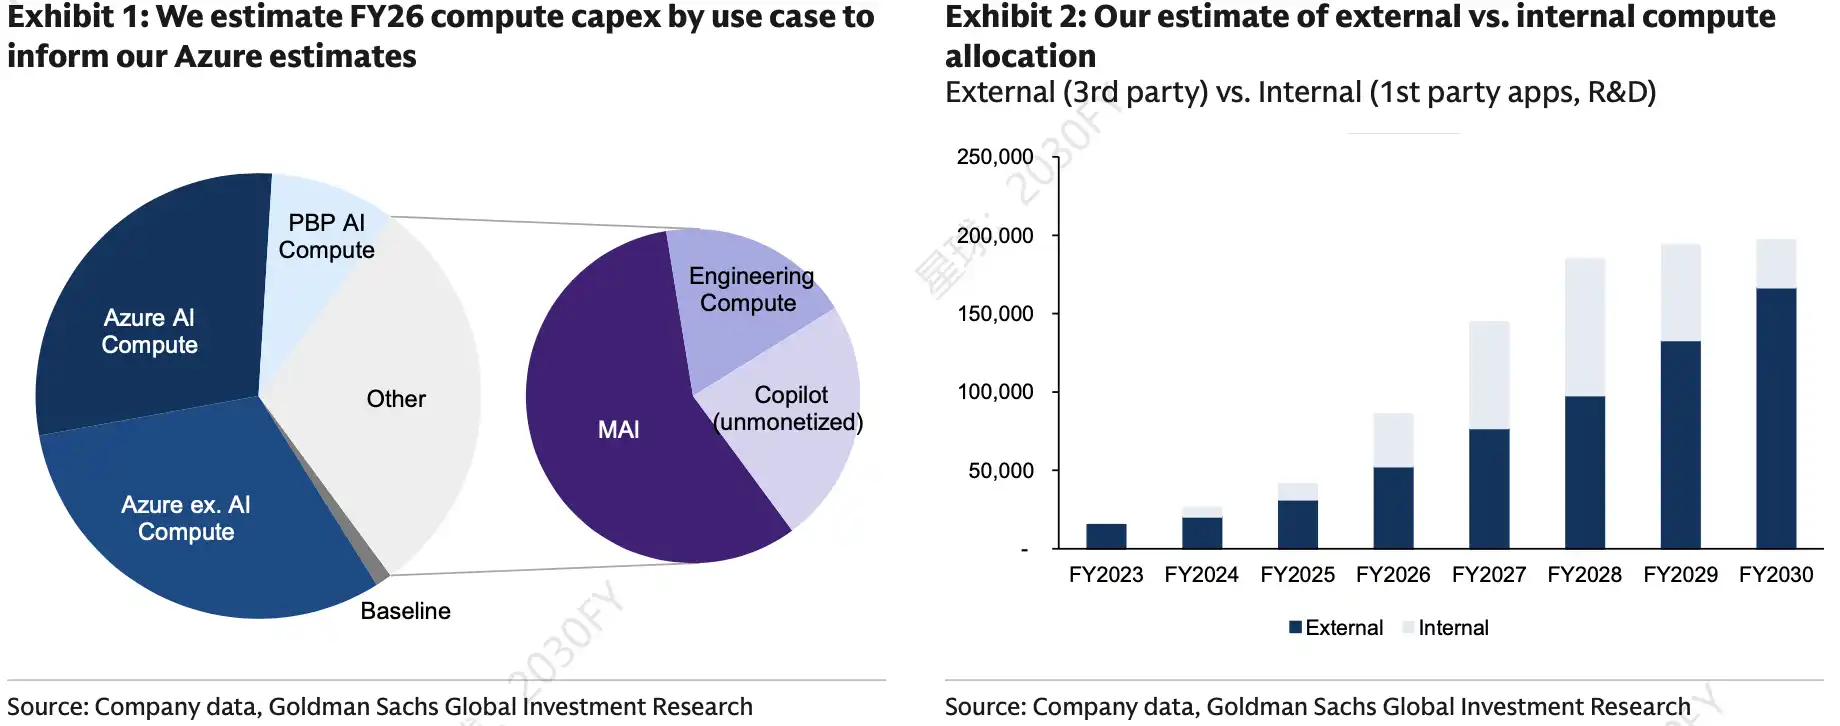
Microsoft FY26 hesaplama kapasitesi harcamalarının kullanım amacına göre dağılımı ve harici/dahili işlem gücü tahsisi. AI hesaplama, MAI, Copilot gibi alanların payı yüksek. Dahili işlem gücü yatırımları son 12 ayda yükseldikten sonra istikrara kavuştu. Bu, Azure'ın müşteri taleplerini ve dahili AI Ar-Ge'sini aynı anda destekleyip destekleyemeyeceğini belirleyen kritik bir faktördür.
Sermaye harcamaları yukarı yönlü revize edilmeye devam ediyor, AI işlem gücü yarışı soğumuyor
Microsoft daha yüksek yatırım sinyalleri verdi. FY26 Q3 sermaye harcaması 31,9 milyar dolar olurken, şirket Q4 için sermaye harcamasının 40 milyar doları aşacağını ve 2026 takvim yılı için sermaye harcamasının yaklaşık 190 milyar dolar olacağını, bunun yaklaşık 25 milyar dolarının daha yüksek bileşen fiyatlarından kaynaklandığını öngörüyor.
Goldman Sachs raporuna göre, Microsoft'un 2028-2030 mali yılları için sermaye harcaması beklentileri yaklaşık %10 oranında yukarı yönlü revize edildi. Rapora göre, düzeltilmiş bazı yıllık sermaye harcaması varsayımları piyasa beklentilerinin üzerinde yer alıyor ve bu da Microsoft'un gelecekteki işlem gücü yatırımlarına yönelik daha agresif bir değerlendirmeyi yansıtıyor.
Bu sadece Microsoft'un tercihi değil. Nvidia, Broadcom, AMD gibi çip üreticilerinin yönlendirmeleri ve Google, Meta gibi bulut ve internet devlerinin sermaye hareketleri, AI işlem gücü talebinin henüz belirgin şekilde soğumadığını gösteriyor. Hiper ölçekli bulut sağlayıcıları, önümüzdeki yıllarda veri merkezleri, çipler ve elektrik kaynaklarını genişletmek için hazırlık yapmaya devam ediyor.
Microsoft için yüksek yatırımın iki yönü var.
Bir yandan, Azure ve AI ürün döngüsü hala değerlemeyi destekliyor. Goldman Sachs raporuna göre, 2030 ortasına kadar Microsoft'un işlem gücü kapasitesi yaklaşık 40 GW'a genişleyebilir. Diğer yandan, sermaye harcamaları ne kadar yüksek olursa, yatırımcılar yeni işlem gücünün bulut gelirine, AI aboneliklerine ve daha yüksek marjlı işlere dönüşüp dönüşmeyeceğini, yoksa sadece daha ağır amortisman ve nakit akışı baskısı mı getireceğini sorgulayacaktır.
Goldman Sachs raporu ayrıca Microsoft'un FY26 gelirinin 329,4 milyar dolar, hisse başına kazancının (EPS) 16,75 dolar; FY27 gelirinin 387,1 milyar dolar, EPS'nin ise 19,32 dolar olacağını öngörüyor. Bu tahminlerin altında yatan varsayım, AI yatırımlarının hem geliri artırabileceği hem de kâr artış hızını sürekli olarak baskılamayacağı yönünde.
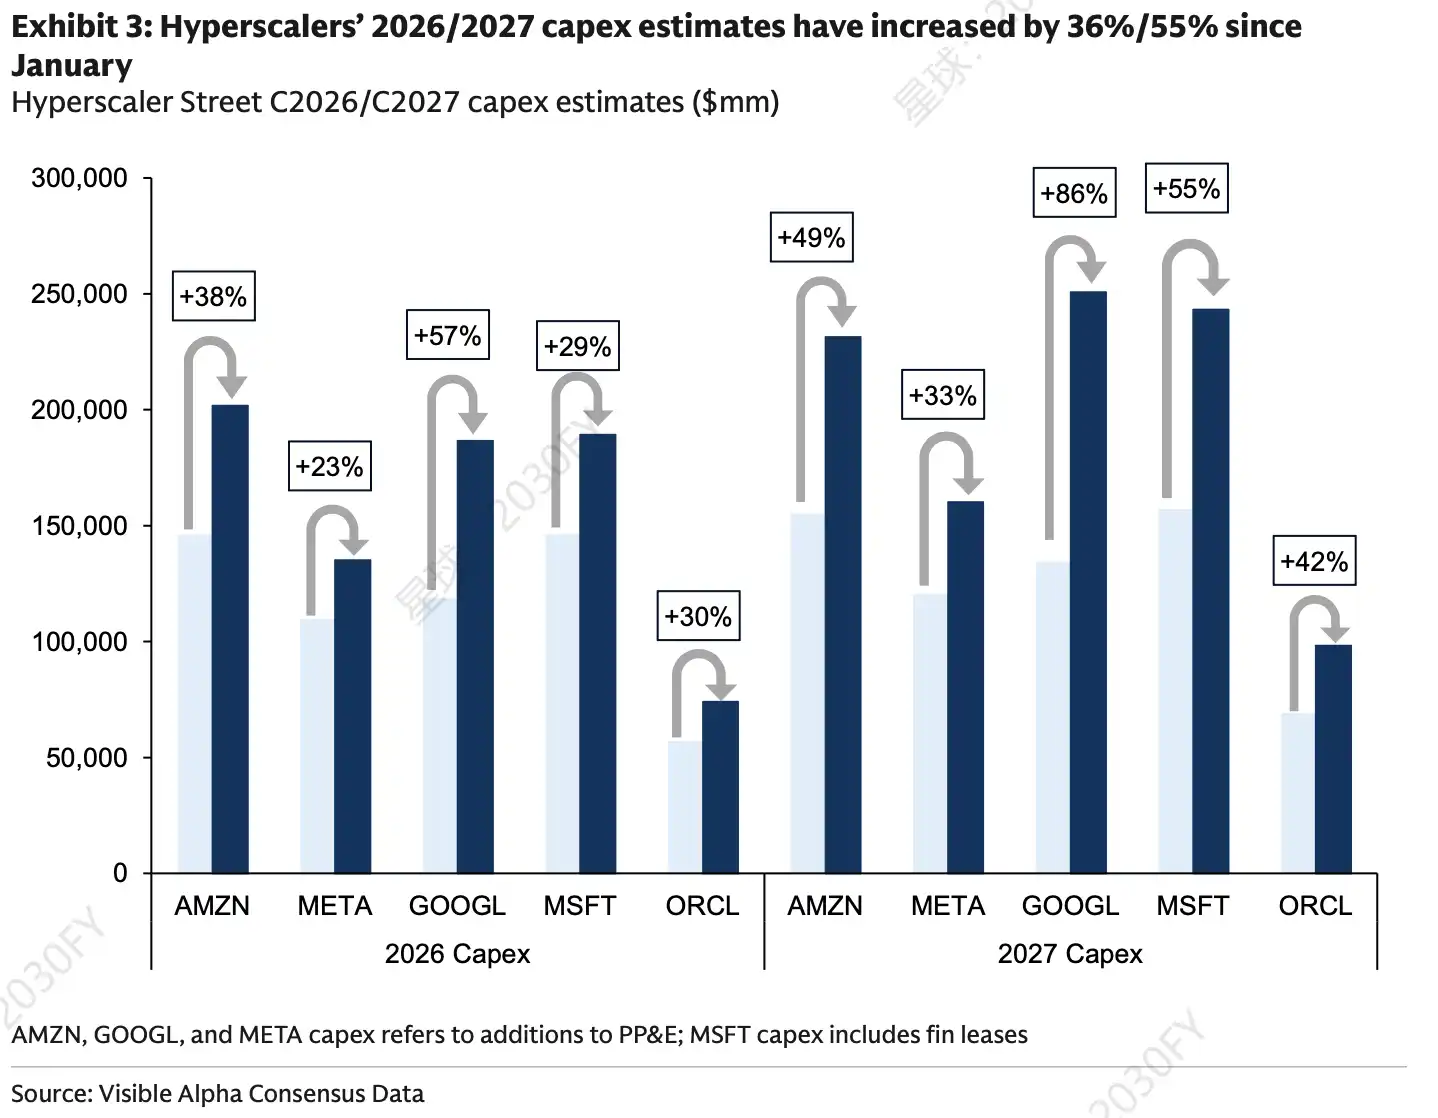
Hiper ölçekli bulut sağlayıcılarının 2026/2027 sermaye harcaması sokak beklentileri. Ocak ayından bu yana AMZN, META, GOOGL, MSFT, ORCL için sermaye harcaması beklentileri belirgin şekilde yukarı yönlü revize edildi. MSFT'nin 2027 beklentisindeki artış oranı %55'e ulaştı.
Copilot ücretli oluyor, Maia GPU bağımlılığını azaltmayı hedefliyor
Microsoft'un yapay zeka yatırımlarının başarıya ulaşıp ulaşmayacağı, sonuçta iki temel faktöre bağlı: Copilot'un ticarileşmesi ve kendi geliştirdiği ile alternatif çip tedarikinin olgunluğu.
Copilot'un mantığı nispeten net. Kullanım oranındaki artış, uzun vadede yazılım gelirlerinin genişlemesine ve kâr yapısının iyileşmesine katkı sağlayabilir. Ancak kısa vadeli sorun, kullanım oranının doğrudan gelire dönüşmemesidir.
Microsoft FY26 Q3'te, M365 Copilot ücretli koltuk sayısının 20 milyonu aştığını açıkladı. GitHub Copilot da daha fazla kullanım ve değer bazlı fiyatlandırmaya yöneliyor. Şirket ayrıca yüksek kullanım senaryoları için adil kullanım koşulları getirerek, daha yüksek çıkarım maliyetlerini ödeme mekanizmasıyla daha sıkı bir şekilde ilişkilendirmeye çalışıyor.
Piyasanın sadece koltuk sayısındaki artışa değil, aynı zamanda kullanıcı katılımına, yenileme isteğine ve kurumsal taraftaki fiili ödeme genişlemesine de bakması gerekiyor. Copilot'un kullanıcı deneyimi ve ticarileşme hızı eşzamanlı olarak iyileşmezse, AI yazılımının yüksek marjlı getirisinin gerçekleşme süresi ertelenecektir.
Çipler ve tedarik zinciri ise diğer bir hat. Microsoft'un kendi geliştirdiği AI çipi Maia hâlâ takip aşamasında ve olgunluk açısından bazı rakiplerinin gerisinde kalıyor. Maia 300'deki iyileştirmeler, AMD'nin ikinci kaynak olarak üretim ilerlemesi ve bellek satın alma maliyetleri, Microsoft'un harici GPU tedarik zincirine olan bağımlılığını azaltma yeteneğini etkileyecektir.
Şirket daha önce, yeni tedarikin Azure, birinci taraf uygulamalar, Ar-Ge ve sunucu değişimi arasında dengelenmesi gerektiğini belirtmişti. Yeni tedarik sorunsuz bir şekilde serbest bırakılırsa, Microsoft dahili AI Ar-Ge'sine yatırım yapmaya devam ederken harici Azure müşterilerine daha fazla işlem gücü sağlayabilir. Dağıtım dengesiz olursa, Azure büyümesi, dahili model eğitimi ve Copilot çıkarım talebi arasında hâlâ bir baskı oluşacaktır.
Xbox yeniden yapılanması sadece değerlemenin bir kenarı
AI ana hattının dışında, Goldman Sachs raporu ayrıca SOTP yöntemini kullanarak Microsoft'un oyun işinin değerini yaklaşık 30 milyar dolar olarak tahmin ediyor.
6 Temmuz'da Microsoft, Xbox iş biriminde yeniden yapılanma duyurdu. Birden fazla medya kuruluşunun haberine göre, Microsoft yaklaşık 4.800 kişiyi işten çıkarıyor; bunlardan Xbox'ta yaklaşık 1.600 kişi derhal işten çıkarılırken, FY27 içinde yaklaşık 3.200 kişi daha işten çıkarılacak. Compulsion, Double Fine, Ninja Theory ve Undead Labs olmak üzere dört stüdyo Xbox yönetim yapısından ayrılırken, şirketin bazı yönetim kademelerini de sadeleştirdiği bildiriliyor.
Bu kısım daha çok iş yapısı düzenlemesi gibi görünüyor, bilanço işlemlerinin ana hattı değil. Microsoft'un oyun işi hâlâ değerli ve yeniden yapılanma, şirketin düşük verimli varlıkları temizlediğini ve bazı temel olmayan yatırımları daralttığını gösteriyor. Ancak kısa vadede Azure, Copilot ve AI sermaye harcamalarının getirisinin yerini alarak hisse senedi yönünü açıklayan ana faktör olması zor.
Goldman Sachs raporundaki SOTP değerlemesine göre Intelligent Cloud, Microsoft'un kurumsal değerine en büyük katkıyı sağlayan kalem olmaya devam ediyor. M365 iş ve tüketici segmentinin zımni kurumsal değeri yaklaşık 492 milyar dolar olup, 2027 yılı için yaklaşık 4 kat EV/Satış veya 6 kat GAAP FVÖK'e denk geliyor ve belirli bir düzeyde aracısızlaşma riski varsayımı içeriyor.
610 Doların Gerçekleşip Gerçekleşmeyeceği Üç Şeye Bağlı
Bu kazanç öngörüsünün verdiği yön hâlâ iyimser: Microsoft, AI hesaplama gücü, Copilot ve aracı orkestrasyon katmanında avantajlı bir konumda olup, AI ürün döngüsünden faydalanmaya devam etme fırsatına sahip. Ancak 610 dolar hedef fiyatının gerçekleşip gerçekleşmeyeceği, kazanç raporu ve telekonferansın daha fazla doğrulanabilir ilerleme sunup sunamayacağına bağlı.
Azure'ın yüksek büyümeyi sürdürmesi ve yeni kapasitenin devreye girmesinin ardından harici müşteri talebini destekleyip destekleyemeyeceğini açıklaması gerekiyor. Büyüme yalnızca zaten yüksek olan piyasa beklentilerini karşılıyorsa, daha yüksek sermaye harcamaları tartışma konusu haline gelebilir.
Maia 300 ve AMD ikinci kaynağının daha net ilerleme sağlaması gerekiyor. Tedarik zinciri sıkışıklığı, bellek maliyetlerindeki artış ve çiplerin yeterli olgunluğa ulaşmaması, Microsoft'un AI yatırımlarının birim ekonomisini etkileyecektir.
Copilot ise gerçek ücretlendirme kapasitesini kanıtlamalı. 20 milyonu aşan ücretli koltuk sadece bir başlangıç; kurumsal tarafta ücretlendirmenin genişlemesi, kullanım bazlı faturalandırma ve kullanıcı geri bildirimleri, onun bir AI giriş noktasından kâr kaynağına dönüşüp dönüşemeyeceğini belirleyecek.
Microsoft'un kazanç raporundaki asıl mesele AI yatırımlarının devam edip etmeyeceği değil, daha yüksek yatırımların daha hızlı bir şekilde Azure büyümesine, AI yazılım gelirine ve sürdürülebilir kâr marjlarına dönüşüp dönüşemeyeceğidir. Bu kanıtlar hâlâ yetersizse, sermaye harcaması getirisi tartışması hisse senedi fiyatı üzerinde baskı oluşturmaya devam edecektir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler