Bernstein Microsoft'u yorumluyor: Azure büyüme hızı %45'e yükseldi, Copilot koltuk sayısı 30 milyonu aştı, Microsoft'un yapay zeka ticarileşmesi hızlanmaya devam ediyor

TL;DR
· Microsoft'un FY26 4. çeyrek finansal raporu ve FY27 1. çeyrek rehberliği beklentileri aştı, hisse senedi piyasa kapanışı sonrası yaklaşık %9 yükseldi.
· Azure 1. çeyrek sabit kur büyüme rehberliği yaklaşık %45, Copilot ücretli koltuk sayısı 30 milyonu aştı.
· Sermaye harcamalarındaki düşüş esas olarak muhasebe yöntemlerinden kaynaklanıyor, AI talebi ve nakit getirisi hâlâ en büyük tartışma konusu.
Microsoft'un FY26 dördüncü çeyrek finansal raporu ve gelecek çeyrek rehberliği piyasa beklentilerini aştıktan sonra Bernstein, Microsoft için "piyasa üstü performans" notunu korudu ve hedef fiyatı 646 dolardan 647 dolara küçük bir artışla yükseltti. Temel gerekçe, Azure ve Copilot olmak üzere iki AI ana hattının hâlâ hızlanmakta olması.
Hedef fiyatın yalnızca 1 dolar artırılması asıl önemli nokta değil. Daha önemlisi, Microsoft piyasanın en çok merak ettiği iki soruyu yanıtladı: AI talebi gerçekten hâlâ var mı ve AI altyapı yatırımları nakit akışını olumsuz etkileyecek mi?
Microsoft'un resmi finansal raporuna göre, FY26 dördüncü çeyrekte toplam gelir 90,007 milyar dolar, faaliyet geliri 40,603 milyar dolar ve GAAP seyreltilmiş hisse başına kazanç 4,81 dolar oldu. AP'nin haberine göre, raporun yayınlanmasının ardından Microsoft hisseleri piyasa kapanışı sonrası yaklaşık %9 yükseldi. Piyasa tepkisi öncelikle bulut işi ve AI ticarileştirme rakamlarının beklentileri aşmasından kaynaklandı.
Azure sindirim dönemine girmedi, 1. çeyrek rehberliği %45'e hızlanmaya devam ediyor
Azure, bu finansal rapordaki en doğrudan kanca.
FY26 dördüncü çeyrekte, Azure ve diğer bulut hizmetleri geliri sabit kur bazında yıllık %43 arttı. Daha da kritik olan, Microsoft'un FY27 ilk çeyrek için Azure sabit kur büyüme rehberliğinin yaklaşık %45 olması. Bernstein'ın hesaplamalarına göre, bu rehberlik piyasa beklentilerinden yaklaşık 400 baz puan daha yüksek.
En azından Microsoft'un verdiği kısa vadeli sipariş ve kapasite durumuna bakılırsa, bulut işi henüz dışarıdan endişe edilen "AI sindirim dönemine" girmedi. Yönetim telekonferansta müşteri talebinin mevcut kapasiteyi aşmaya devam ettiğini ve kapasitenin hâlâ ana kısıt olduğunu belirtti.
Yatırımcılar için bu rakamın anlamı çok açık: Microsoft'un son birkaç çeyrekte büyük ölçekte inşa ettiği AI veri merkezleri hemen atıl risk haline gelmedi. Aksine, kapasite hâlâ yetersiz ve Azure büyümesi hâlâ arz kısıtıyla karşı karşıya.
Microsoft Cloud dördüncü çeyrekte 59,3 milyar dolar gelir elde etti ve yıllık %27 artışla toplam gelirin yarısından fazlasını istikrarlı şekilde karşılamaya devam etti. Bulut dönüşümü ana hattı sona ermedi, AI yalnızca büyümeyi yeniden yukarı taşıdı.
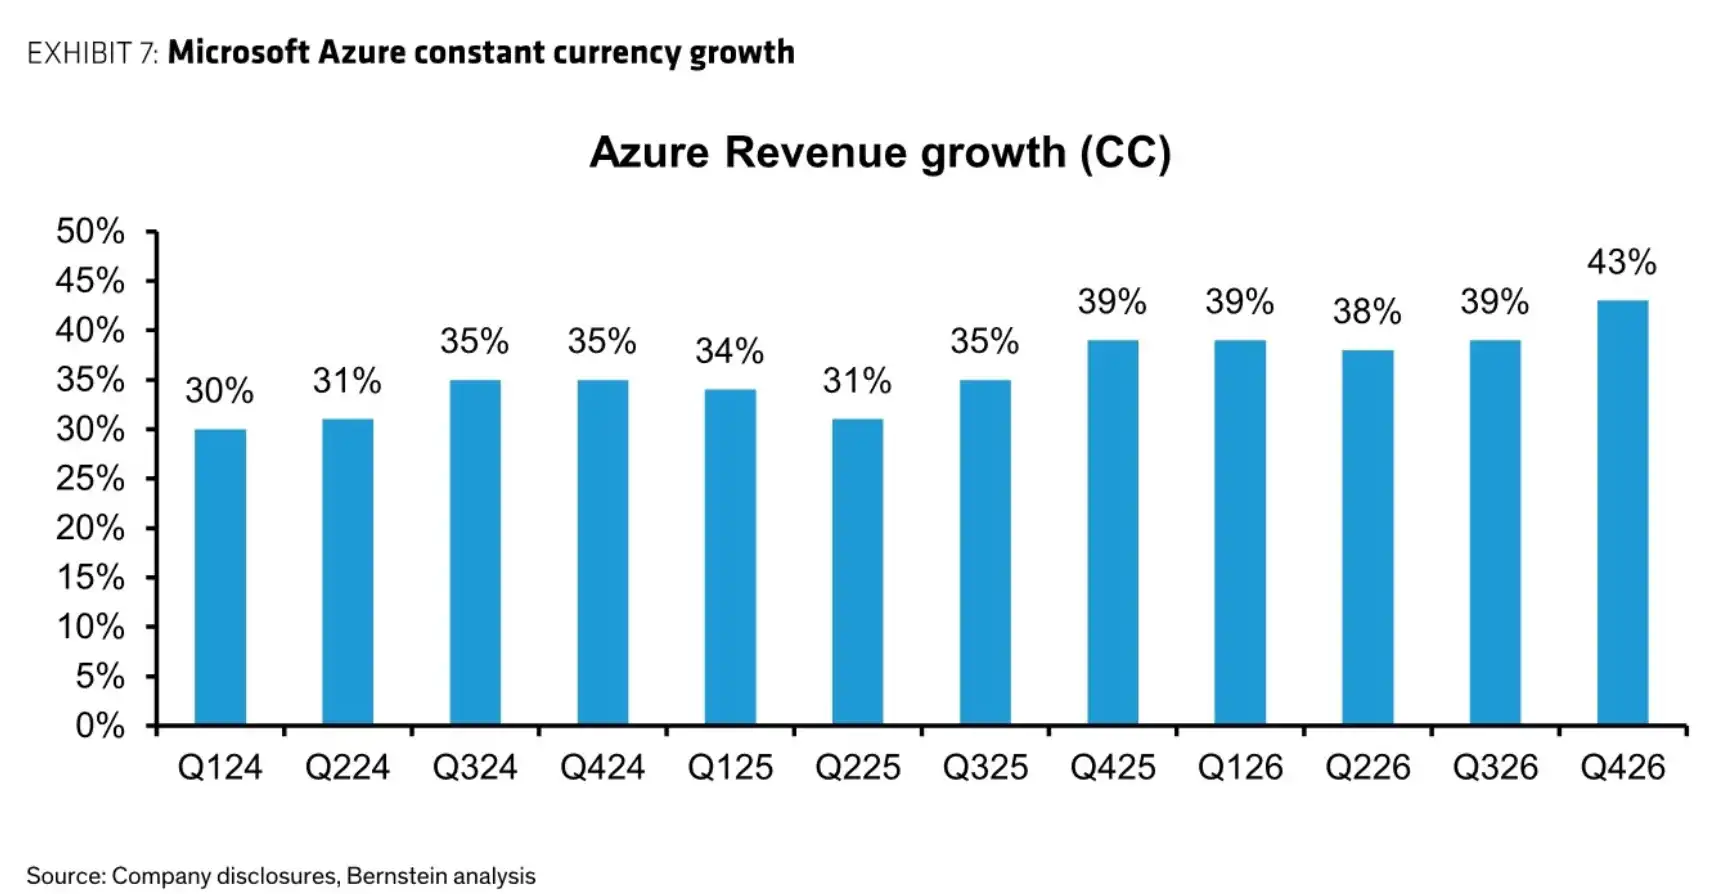
Azure sabit kur gelir büyümesi %30-%35 aralığından Q4'te %43'e yükseldi, Q1 yönlendirmesi ise yaklaşık %45'e çıktı.
Sipariş metrikleri de bunu destekliyor. Ticari kalan yükümlülükler (RPO) yıllık bazda %84 artışla 678 milyar dolara ulaştı. OpenAI ve öncü model şirketlerinin etkisi hariç tutulsa bile, RPO yıllık bazda %25 büyüdü ve kurumsal müşteri katkısı çeyreklik bazda arttı.
Bu ayrıştırma çok önemli. Piyasa, Microsoft'un AI bulut büyümesinin OpenAI gibi birkaç öncü model müşterisine aşırı bağımlı olduğundan ve bu müşterilerin yatırım temposu değişirse Azure gelirinin baskı altına girebileceğinden endişeleniyordu. Ancak bu kısım hariç tutulduğunda, kurumsal müşteriler hâlâ büyüyor; bu da talebin yalnızca tek bir büyük müşteriden gelmediğini gösteriyor.
Copilot koltuk sayısı 30 milyonu aştı, SaaS'ın AI'dan etkileneceği endişeleri azaldı
Bir diğer beklenti üstü rakam Microsoft 365 Copilot'tan geldi.
Microsoft yönetimi, Microsoft 365 Copilot'un ücretli koltuk sayısının 30 milyonu aştığını doğruladı. Bernstein, bu rakamın piyasanın önceki "25 milyonun üzerinde" beklentisinden daha yüksek olduğunu ve bir önceki çeyrekteki 20 milyonun üzerindeki seviyeden belirgin şekilde arttığını belirtti.
Bu, Microsoft için yalnızca bir AI aracının daha fazla satılması anlamına gelmiyor. Geçtiğimiz yıl boyunca piyasanın yazılım şirketlerine yönelik endişelerinden biri şuydu: AI, geleneksel SaaS'ın koltuk modelini zayıflatacak mı ve şirketler kişi başı yazılım harcamasını azaltacak mı? Copilot koltuklarının büyümeye devam etmesi, en azından Microsoft'un AI işlevlerini mevcut kurumsal yazılım ekosistemine entegre edebildiğini ve daha yüksek kullanıcı başına gelirle bunu paraya çevirebildiğini gösteriyor.
M365 Commercial cloud, dördüncü mali çeyrekte raporlanan bazda %14, düzeltilmiş bazda ise yaklaşık %16 büyüdü. Gelir iyileşmesi esas olarak E5, E7 paket yükseltmelerinden ve Copilot benimsenmesinden kaynaklandı. Microsoft, tek başına bir AI eklentisi satmıyor; AI işlevlerini mevcut kurumsal yazılım paketleriyle birleştirerek müşterilerin her koltuk için harcamasını artırıyor.
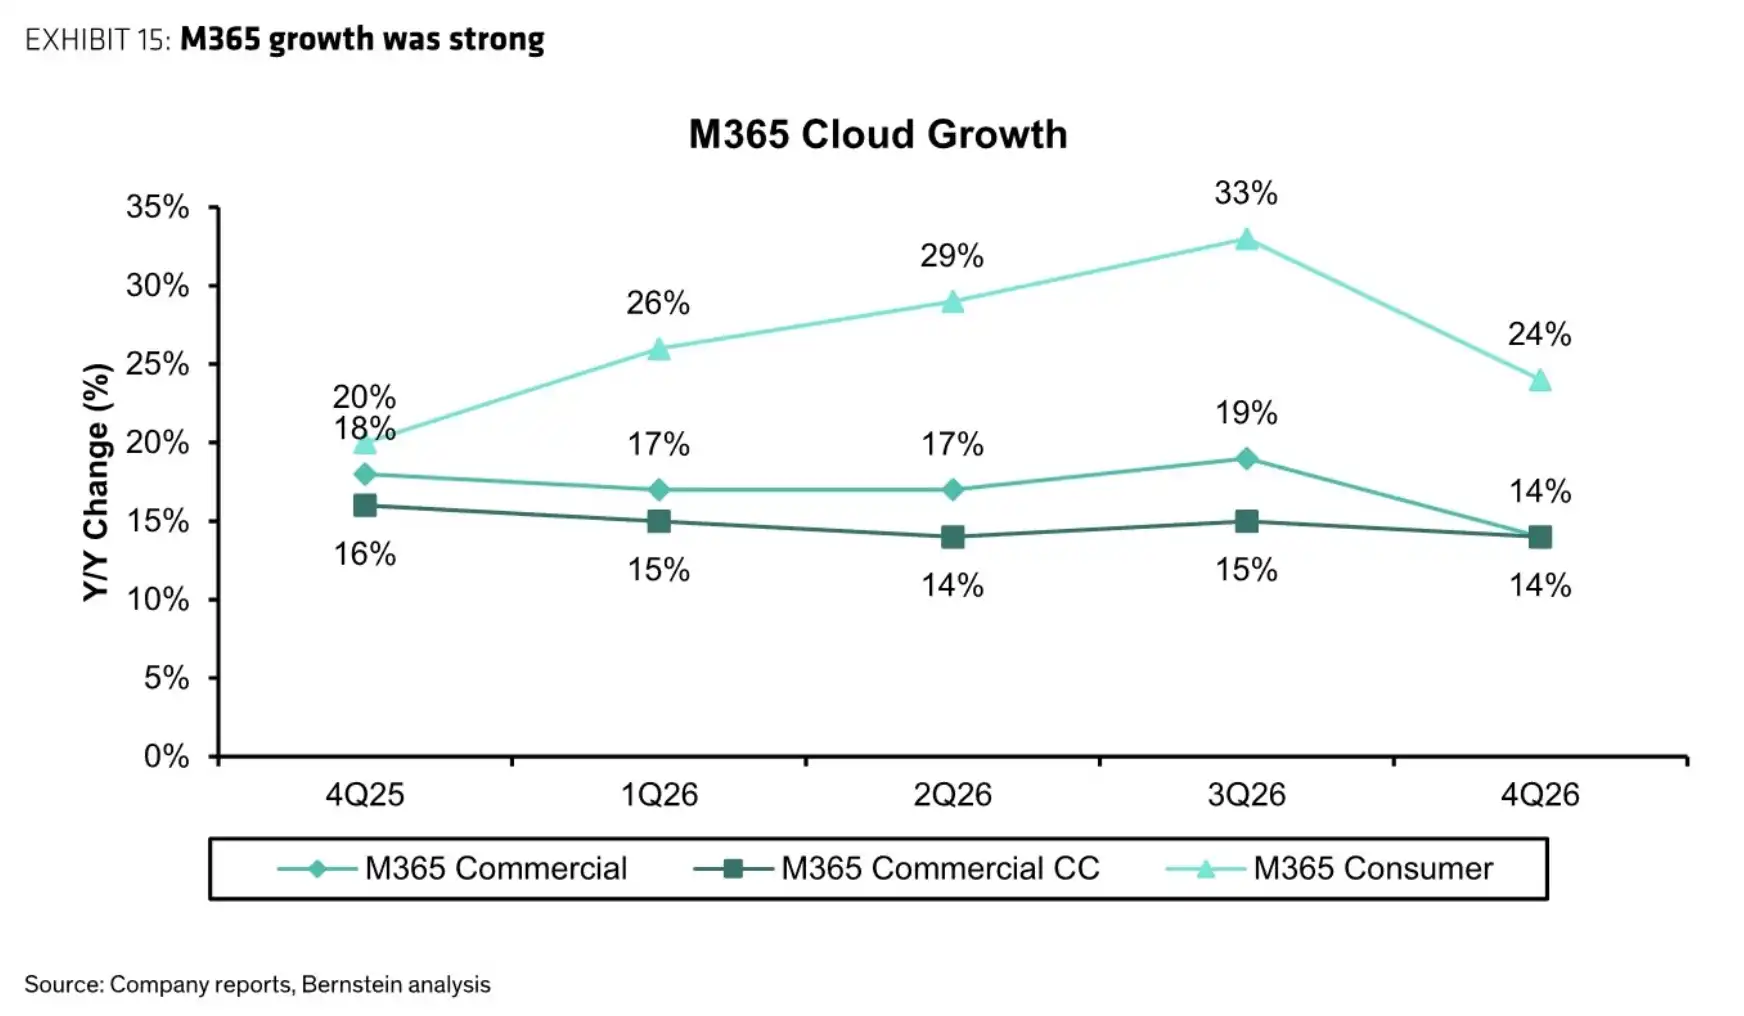
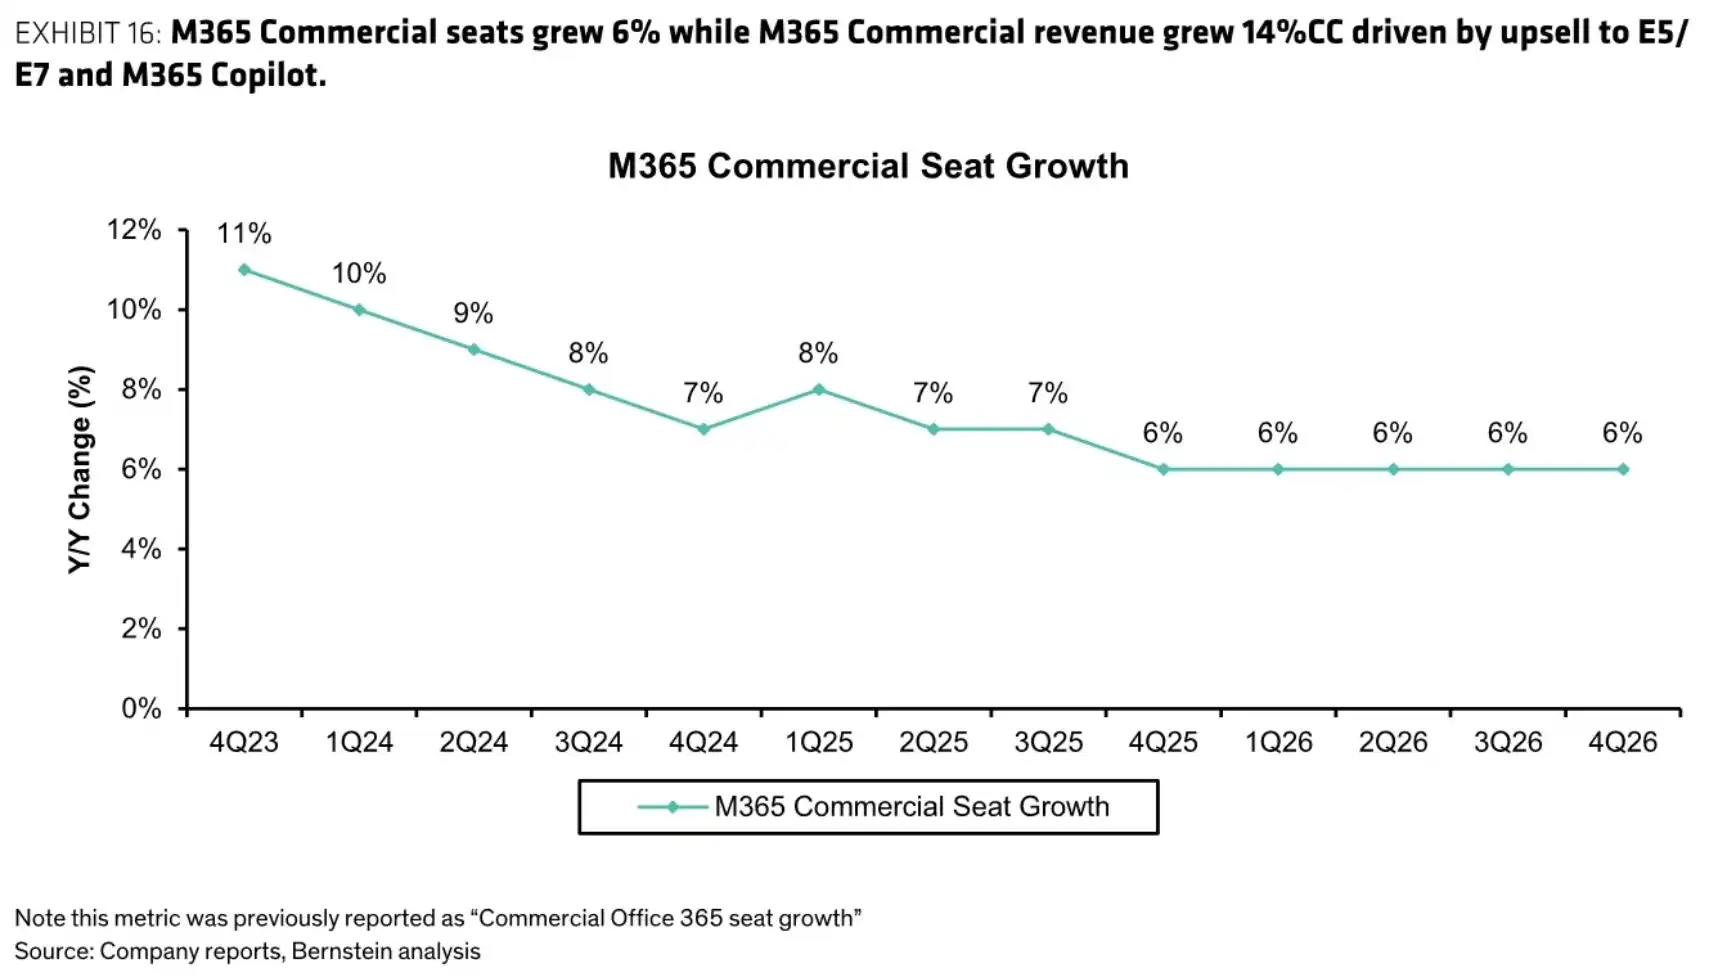
M365 ticari bulut büyümesi iyileşti, Copilot ücretli koltukları 15M, 20M'den 30M'nin üzerine çıktı.
GitHub Copilot da kullanıcı tabanını genişletiyor, kullanıcı sayısı 50 milyona ulaştı ve kademeli olarak "abonelik + tüketim" karma fiyatlandırma modeline geçiyor. Geliştirici yapay zeka araçlarının geliri yalnızca sabit koltuklara bağlı değil, aynı zamanda kullanım hacmiyle de ilişkilendirilmeye başlandı.
Ancak, Copilot rakamlarının hâlâ sınırları var. 30 milyonu aşan ücretli koltuk, benimsemenin hızlandığını kanıtlıyor, ancak tüm kurumsal müşterilerin uzun vadede yapay zeka yazılım bütçelerini genişleteceğini doğrudan kanıtlamıyor. Gelire sürekli katkı sağlayıp sağlayamayacağı, yenileme oranlarına, kullanım sıklığına ve kurum içi dağıtım ölçeğine bağlı.
Sermaye harcamaları görünüşte düşüyor, gerçek yapay zeka genişlemesi fren yapmıyor
Finansal raporda en kolay yanlış okunan rakam sermaye harcamalarıdır.
Microsoft, CY26 sermaye harcaması beklentisini yaklaşık 175 milyar dolara revize etti; bu, daha önceki yaklaşık 190 milyar dolarlık seviyenin altında. Yüzeyde bu, yapay zeka yatırımlarının yavaşladığı anlamına geliyor. Ancak Microsoft, FY27'den itibaren veri merkezleri ve ofis binaları için tahmini kullanım ömrünü 15 yıldan 25 yıla çıkaracağını ve bunun daha fazla veri merkezi kiralamasının finansal kiralama yerine operasyonel kiralamaya dönüşmesine yol açacağını açıkladı. Kullanım ömrü etkisi hariç, CY26 sermaye harcaması yatırım beklentisi değişmedi.
Başka bir deyişle, düşüş esas olarak muhasebe ve kiralama sınıflandırma yöntemlerindeki değişiklikten kaynaklanıyor ve Microsoft'un yapay zeka veri merkezi inşaatını kıstığı anlamına gelmiyor.
Gerçek yatırım yoğunluğunu daha iyi gösteren şey bir sonraki çeyrek rehberliğidir: FY27 ilk çeyrekte sermaye harcamalarının hâlâ 50 milyar doları aşması bekleniyor. Dördüncü çeyrekte toplam sermaye harcaması yaklaşık 41 milyar dolar olup, bunun nakit olarak satın alınan PPE'si 35,8 milyar dolar ve yaklaşık üçte ikisi GPU, CPU gibi kısa ömürlü varlıklara yönlendirildi.
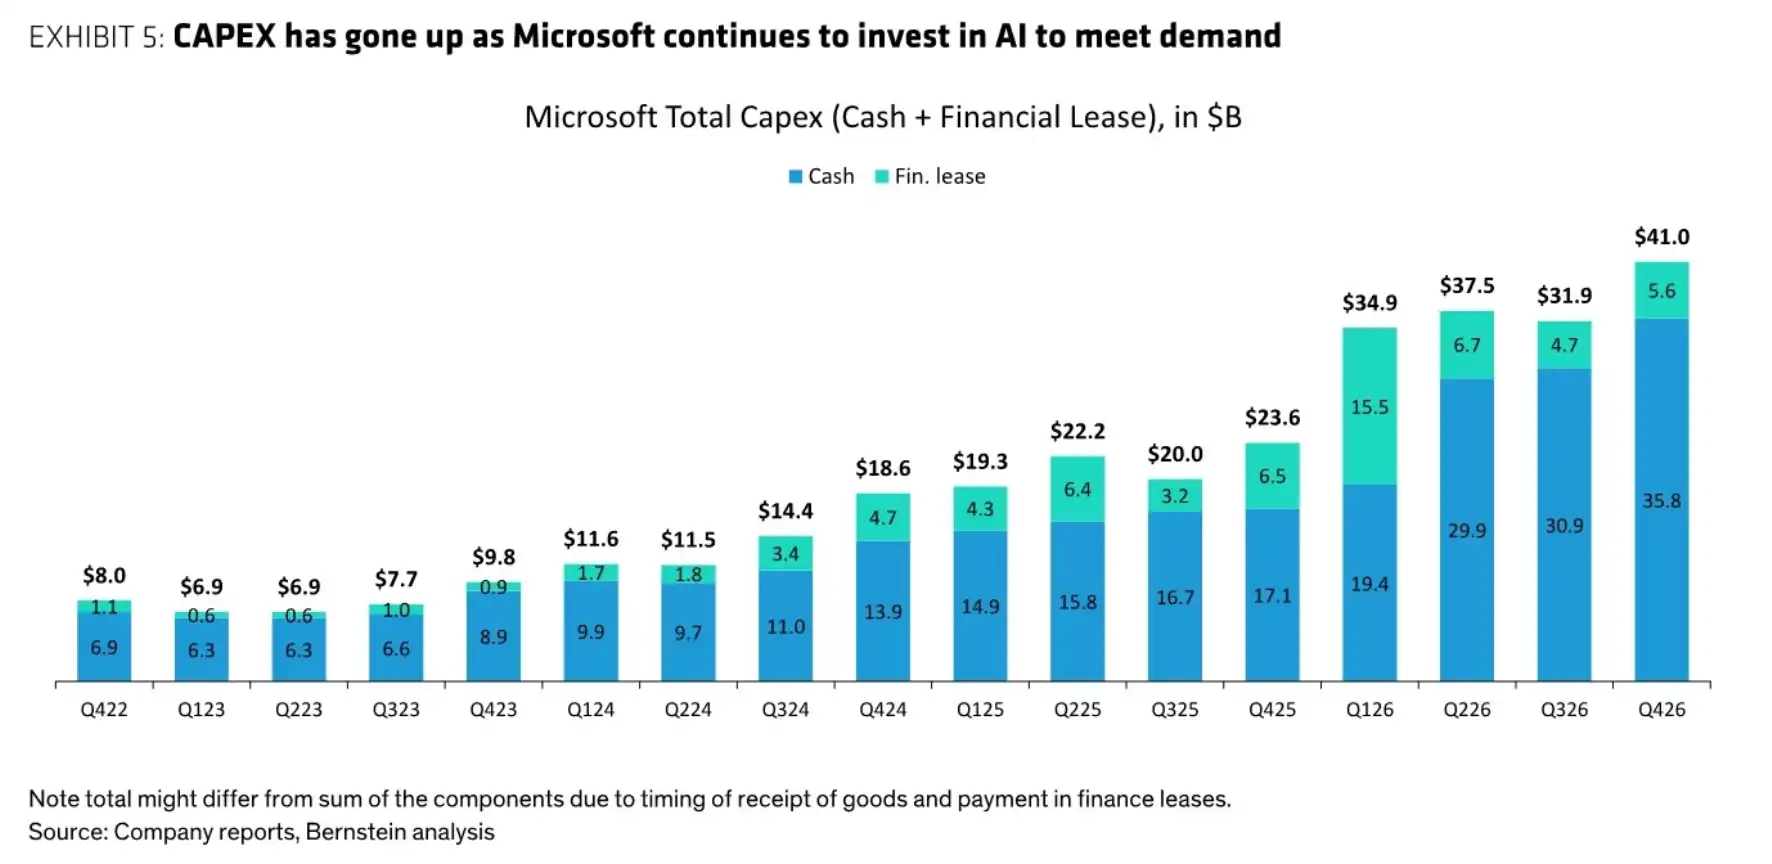
Q4 toplam sermaye harcaması yaklaşık 41 milyar dolar, nakit olarak satın alınan PPE yaklaşık 35,8 milyar dolar ve yaklaşık üçte ikisi GPU, CPU gibi kısa ömürlü varlıklara yönlendirildi.
Sermaye harcamalarında fren yok, bu yüzden piyasa doğal olarak nakit akışını sorgulayacak. Microsoft yönetimi, FY27 serbest nakit akışının pozitif kalmasını beklediklerini belirtti; bu, bazı hiper ölçekli bulut sağlayıcılarının yapay zeka yatırım zirvesinde negatif serbest nakit akışına dönmesiyle tezat oluşturuyor.
Microsoft Cloud marjı %65 olup, yapay zeka altyapı yatırımlarının etkisiyle yıllık bazda 3 puan düştü, ancak Azure verimliliği hâlâ iyileşiyor. Copilot iş yükü verimi yıl içinde 4 kat arttı ve bu da birim teslimat maliyetlerinin düşürülmesine yardımcı oluyor. Dördüncü çeyrek itibarıyla Microsoft platformu, önde gelen laboratuvarları, açık kaynak modelleri ve kendi modellerini kapsayan 11.000'den fazla yapay zeka modelini destekliyor.
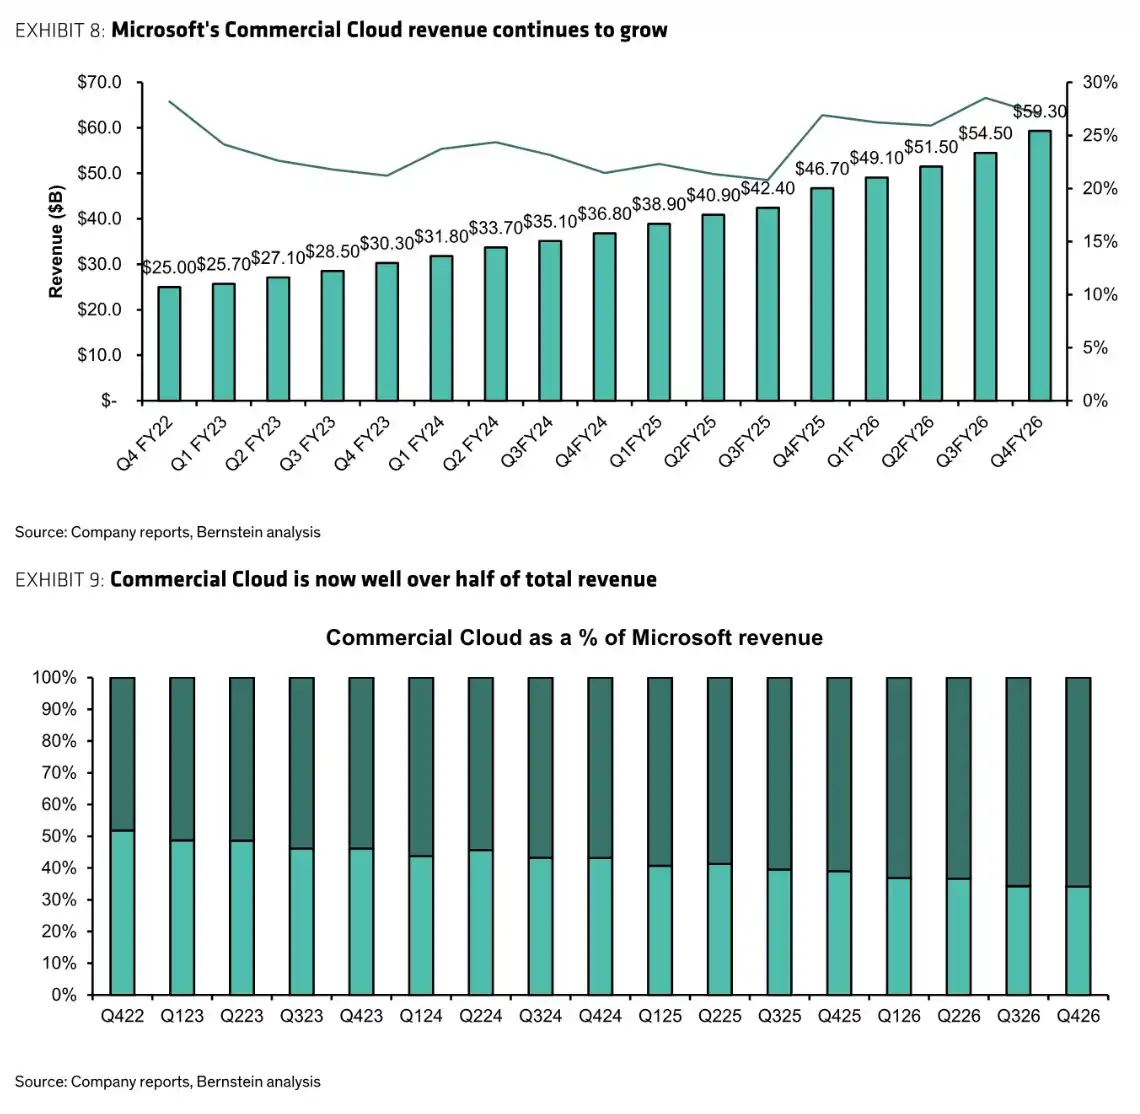
Microsoft Cloud'un Q4 geliri 59,3 milyar dolar olup yıllık bazda %27 artış gösterdi ve toplam gelirin yarısından fazlasını oluşturdu.
Bu, Bernstein'ın Microsoft'a olumlu bakmaya devam etmesinin anahtarıdır: AI geliri artmaya devam ederse ve serbest nakit akışı pozitif kalırsa, Microsoft çoğu rakibinden daha iyi AI altyapı döngüsünün dalgalanmalarına dayanabilir.
AI talebi hâlâ artıyor, sermaye getirisi hâlâ test edilecek
Bu finansal rapor piyasa endişelerini hafifletti ancak tüm tartışmaları ortadan kaldırmadı.
En doğrudan risk hâlâ AI talebinin beklentilerin altında kalmasıdır. Microsoft'un şu anki sinyali, talebin arzı çok aştığı, RPO'nun güçlü büyüdüğü ve Copilot koltuk sayısının artmaya devam ettiği yönündedir. Ancak kurumsal AI uygulamalarının benimsenmesi beklenenden yavaş olursa veya öncü model şirketlerinin harcamaları yavaşlarsa, veri merkezi ve donanım taahhütlerinin getiri döngüsü uzayabilir.
Bir diğer risk, sermaye harcamalarının gerçek esnekliğinden kaynaklanmaktadır. Microsoft, veri merkezi ve donanım taahhütlerinde belirli bir ayarlama alanı olduğunu vurguluyor, ancak AI altyapı inşaat döngüsünde GPU, CPU, elektrik ve veri merkezi kiralama genellikle önceden kilitlenmeyi gerektirir. Talep beklentilerin altında kalırsa, esnekliğin sermaye getirisini korumak için yeterli olup olmadığı belirsizliğini koruyor.
Değerleme de tamamen baskısız değil. Bernstein'ın tahminlerine göre, Microsoft'un FY27 ve FY28 gelirleri sırasıyla 392,63 milyar dolar ve 466,335 milyar dolar olacak ve düzeltilmiş F/K oranları yaklaşık 19,6 kat ve 16,3 kat olacak. Bu değerleme abartılı değil, ancak ön koşul Azure'ın yüksek büyümeye devam etmesi, Copilot'un sürekli nüfuz etmesi ve AI yatırımlarının nakit akışını belirgin şekilde aşındırmamasıdır.
Bu finansal raporun verdiği cevap daha çok şöyledir: Microsoft'un AI hikâyesi hâlâ hızlanıyor ve şu ana kadar sermaye harcamaları tarafından çökertilmedi. Ancak bu, "AI balonunun çürütüldüğü" nihai kanıt değildir; asıl test, bu hesaplama yatırımlarının sürekli olarak kurumsal ödemelere, bulut gelirine ve serbest nakit akışına dönüştürülüp dönüştürülemeyeceğidir.
BlockBeats Resmi Topluluğuna Katılın:
Telegram Abonelik Grubu: https://t.me/theblockbeats
Telegram Sohbet Grubu: https://t.me/BlockBeats_App
Twitter Resmi Hesabı: https://twitter.com/BlockBeatsAsia
 İlgili Makaleler